

Tamaño y participación en el mercado de placas de circuito impreso de América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 3.84 mil millones |
| Tamaño del mercado (2031) | USD 4.60 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.68% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de placas de circuito impreso (PCB) de América del Norte realizado por Mordor Intelligence
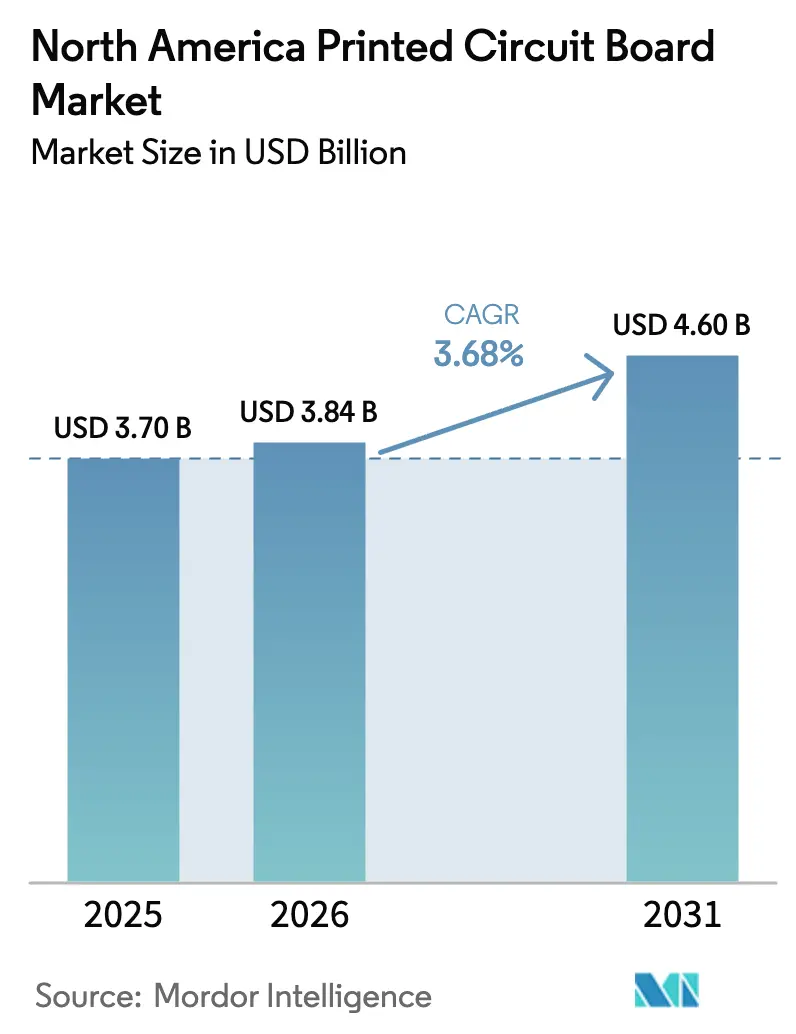
El tamaño del mercado de placas de circuito impreso (PCB) de América del Norte en 2026 se estima en 3.84 millones de dólares, creciendo desde el valor de 2025 de 3.70 millones de dólares, con proyecciones que muestran 4.60 millones de dólares, creciendo a una CAGR del 3.68% durante 2026-2031. El crecimiento estable de los titulares oculta un rápido giro hacia cadenas de suministro de defensa soberanas, la expansión de centros de datos a hiperescala para IA generativa y las actualizaciones de velocidad de módulos ópticos de 400 G a 800 G. Las relaciones entre pedidos y facturas para placas rígidas subieron a 1.06 en septiembre de 2025, lo que indica que la actividad de diseño ahora supera los envíos y que la capacidad se está ajustando para el recuento de capas avanzadas y la producción de HDI. Estados Unidos tuvo el 85.75% de los ingresos regionales en 2025, pero Canadá se está expandiendo más rápido, con una CAGR del 4.87%, ya que los incentivos federales promueven el empaquetado de semiconductores y los clústeres automotrices transfronterizos impulsan la demanda de circuitos flexibles de entrega rápida. Los sistemas de gestión de baterías automotrices, las implementaciones de estaciones base 5G y los servidores de IA refrigerados por líquido continúan elevando el número promedio de capas, lo que impulsa una inversión sostenida en procesos ultra-HDI y líneas de laminado de alta velocidad y baja pérdida.
Conclusiones clave del informe
- Por tipo de PCB, las placas multicapa estándar representaron el 25.53 % de la participación de mercado de placas de circuitos impresos de América del Norte en 2025, mientras que se prevé que los circuitos flexibles crezcan a una CAGR del 4.23 % hasta 2031.
- Por material de sustrato, el epoxi de vidrio FR-4 representó el 40.85 % de la participación del mercado de PCB de América del Norte en 2025, mientras que se espera que los laminados de baja pérdida y alta velocidad se expandan a una CAGR del 4.67 % entre 2026 y 2031.
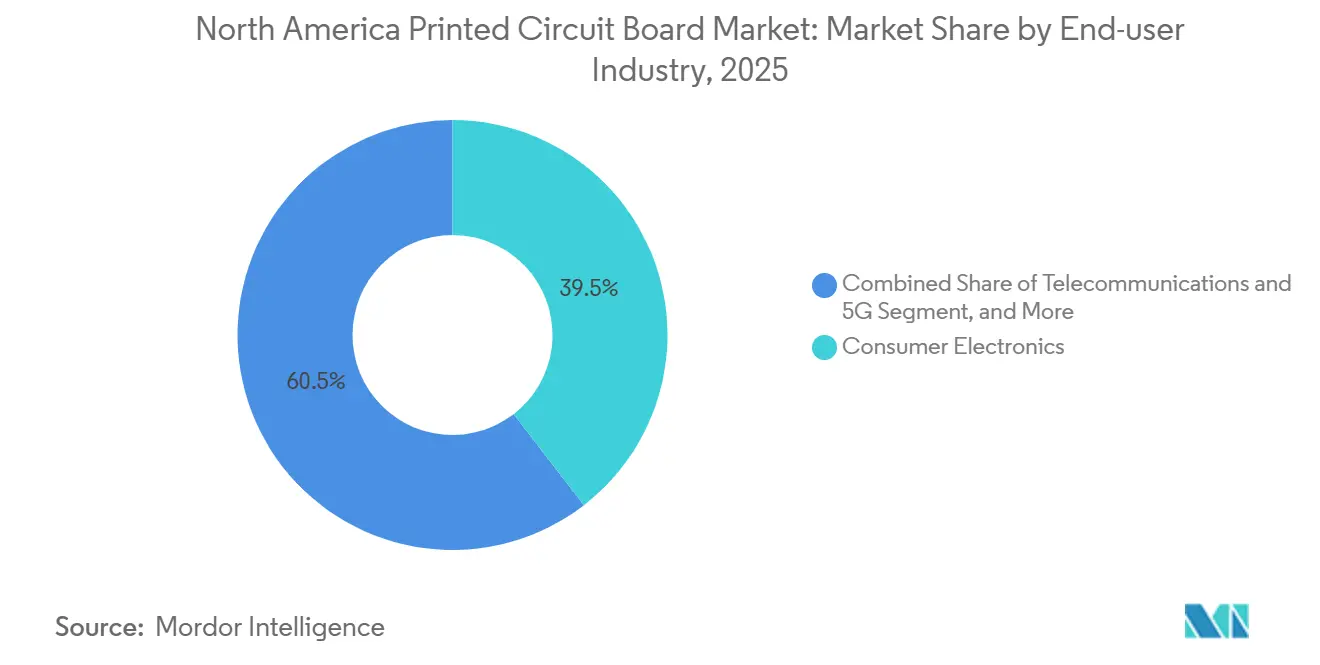
- Por industria de usuario final, la electrónica de consumo capturó el 39.53% de los ingresos en 2025, y se proyecta que las telecomunicaciones y la infraestructura 5G registren la CAGR más rápida del 4.51% hasta 2031.
- Por países, Estados Unidos dominó con una participación de ingresos del 85.75% en 2025, y Canadá mostró la perspectiva más alta de CAGR del 4.87% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de placas de circuito impreso en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Chips de IA para centros de datos que impulsan los sustratos de circuitos integrados | + 0.9% | Centros de hiperescala de Estados Unidos | Mediano plazo (2-4 años) |
| El lanzamiento de 5G acelera la demanda de PCB HDI | + 0.8% | América del Norte, con propagación a Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| El crecimiento de los vehículos eléctricos y ADAS impulsa las placas base de alta potencia | + 0.7% | Corredores automotrices de Estados Unidos y Canadá, ensamblaje en México | Mediano plazo (2-4 años) |
| Materiales de pérdida ultrabaja para PAM4 de 112 g | + 0.6% | Cadenas de suministro de centros de datos de Estados Unidos, nodos tecnológicos de Taiwán | Largo plazo (≥ 4 años) |
| Mandatos de suministro seguro de defensa | + 0.5% | Sitios que cumplen con la normativa ITAR de Estados Unidos | Largo plazo (≥ 4 años) |
| Fabricación aditiva para PCB de entrega rápida | + 0.3% | California, Massachusetts, Texas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Chips de IA para centros de datos que impulsan los sustratos de circuitos integrados
Los procesadores gráficos y tensoriales utilizados para la IA generativa ahora dependen de paquetes flip-chip ball-grid-array con un paso más fino y una mayor densidad de E/S, lo que eleva el valor del sustrato por servidor. El gasto de capital en líneas de empaquetado avanzado de 300 milímetros superó los 100 mil millones de dólares en 2025, y una parte creciente está destinada a la capacidad norteamericana. [1] Analistas de SEMI, “Perspectivas de gasto en equipos de fabricación de 300 mm”, SEMI, semi.org Los racks refrigerados por líquido que superan los 50 kilovatios por rack requieren sustratos con vías térmicas integradas y disipadores de calor de monedas de cobre, lo que impulsa a los fabricantes a adoptar la película de acumulación de Ajinomoto y otras resinas de alto rendimiento. La compra de ZT Systems por parte de Sanmina en 2025 transfirió el conocimiento propietario para el diseño de backplanes que integran la entrega de energía y SerDes de alta velocidad en un solo sustrato, reduciendo la latencia y el número de placas. Los controles de exportación sobre equipos semiconductores de vanguardia restringen indirectamente el suministro de sustratos, aumentando la importancia estratégica de la producción regional.
El lanzamiento de 5G acelera la demanda de PCB HDI
Los operadores norteamericanos están densificando las redes con estaciones base Open RAN y celdas pequeñas de ondas milimétricas, cada una de las cuales requiere PCB que apilan múltiples capas de señal en formatos más delgados. Los datos de IPC de febrero de 2025 mostraron que los envíos de placas rígidas aumentaron un 8.4 % interanual, con las unidades HDI impulsando la mayor parte del aumento. Las microvías perforadas con láser de tan solo 75 micrómetros son ahora estándar para el enrutamiento de paquetes de matriz de rejilla de bolas que albergan matrices de puertas programables en campo y chips de radio. [2] Aviat Networks Engineering, “Open RAN Radio Platforms”, Aviat Networks, aviatnetworks.com El cumplimiento con IPC-6012 Clase 3, que exige ciclos térmicos de -40 °C a +85 °C y una mayor resistencia a la humedad, aumenta la complejidad de fabricación pero garantiza la fiabilidad en campo. Las subastas de espectro concluyeron en 2025 con cronogramas de despliegue avanzados, creando un pico a corto plazo que debería estabilizarse para 2027.
El crecimiento de los vehículos eléctricos y ADAS impulsa las placas base de alta potencia
Las plataformas de vehículos eléctricos utilizan PCB de cobre grueso, a menudo de seis a diez onzas por pie cuadrado, para gestionar corrientes superiores a 400 amperios y voltajes de hasta 800 voltios. Los cargadores integrados y los inversores de tracción combinan capas de plano de potencia con señalización de impedancia controlada, lo que incorpora las normas de diseño de alta frecuencia a la electrónica de potencia. Los módulos de radar a 77 GHz y los controladores lidar se basan en apilamientos HDI con vías ciegas y enterradas para adaptarse a conjuntos de sensores densos. La línea de MOSFET CoolSiC de Infineon exige placas con disipadores de calor integrados y materiales de interfaz térmica para disipar las pérdidas de conmutación. Las normas de seguridad AEC-Q200 e ISO 26262 del Consejo de Electrónica Automotriz amplían los ciclos de calificación y elevan los requisitos de trazabilidad de los materiales.
Materiales de pérdida ultrabaja para PAM4 de 112 g
Los centros de datos hiperescalables están pasando de la señalización NRZ de 100 G a la PAM4 de 112 G, lo que expone los límites de pérdida de inserción en el FR-4 estándar. Panasonic MEGTRON 8, que registra un factor de disipación de 0.0015 a 28 GHz, ha entrado en producción en volumen y es la base de muchos diseños de módulos ópticos de 800 G. Rogers RO1200 bondply permite apilamientos híbridos, combinando capas de señal de baja pérdida con capas de potencia FR-4 para reducir el costo del laminado en casi un 30 %. El TerraGreen 400G2 de Isola, libre de halógenos, cumple con las directivas ambientales europeas mientras admite la operación Nyquist de 56 GHz. [3] Isola Group Product Management, “TerraGreen 400G2 Launch”, Isola Group, isola-group.com Las guías de diseño de Cadence y Texas Instruments especifican resonancias de via-stub y longitudes máximas de traza que solo ciertos fabricantes norteamericanos pueden cumplir.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de las materias primas en la cadena de suministro | -0.4% | América del Norte, producción nacional limitada de laminados y láminas | Corto plazo (≤ 2 años) |
| Intensidad de CAPEX y ciclos largos de ROI | -0.3% | Estados Unidos y Canadá avanzaron sus inversiones en sustratos de HDI e IC | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada en América del Norte | -0.3% | Segmentos aeroespaciales y médicos de clase 3 de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Costos de cumplimiento ambiental | -0.2% | PFAS de Estados Unidos y límites de descarga estatales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de las materias primas en la cadena de suministro
Las láminas de cobre ultrafinas y los laminados especiales siguen experimentando fluctuaciones en los plazos de entrega de entre 8 y 16 semanas, ya que la mayor parte de la capacidad se encuentra en Asia. Rogers e Isola operan plantas de laminados limitadas en Norteamérica, lo que expone a los fabricantes a recargos por flete y cambios en los aranceles. Los precios del cobre en la Bolsa de Metales de Londres fluctuaron un 25 % en 2024; sin embargo, las obligaciones contractuales con los fabricantes de equipos originales restringieron la transferencia, lo que redujo los márgenes hasta en 300 puntos básicos. Los acontecimientos geopolíticos, como las sanciones que interrumpen el suministro de paladio utilizado en el recubrimiento electrolítico, generan gastos de recalificación y retrasos en la programación. Las necesidades de capital circulante han aumentado, ya que las empresas ahora cuentan con un inventario de entre 60 y 90 días, en comparación con los 30 a 45 días previos a la pandemia.
Intensidad de CAPEX y ciclos largos de ROI
La instalación de una línea de sustratos de CI de última generación o una celda de perforación láser ultra-HDI puede superar los 40 millones de dólares, con plazos de amortización que superan los cinco años en segmentos de crecimiento moderado. Los incentivos federales bajo la Ley CHIPS y la Ciencia compensan parte de la carga; sin embargo, para calificar para los desembolsos se requiere una amplia presentación de informes y compromisos de contenido local. Los talleres regionales más pequeños tienen dificultades para financiar la litografía de imagen directa, la perforación con rayos X y la inspección óptica automatizada, lo que amplía la brecha tecnológica con respecto a las empresas de primer nivel. Los ciclos de calificación extendidos con clientes del sector aeroespacial y médico retrasan aún más la conversión de la moneda de los ingresos.
Análisis de segmento
Por tipo de PCB: los circuitos flexibles se expanden en la industria automotriz y los wearables
Las construcciones multicapa estándar representaron el 25.53 % de los ingresos en 2025, lo que refleja su arraigado papel en los controles industriales y la informática tradicional. Se prevé que los circuitos flexibles, aunque de menor volumen absoluto, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.23 %, ya que los arneses de gestión de baterías, los teléfonos plegables y los monitores portátiles requieren interconexiones flexibles. El tamaño del mercado norteamericano de placas de circuito impreso (PCB) para placas de interconexión de alta densidad (HID) avanza a la par con las radios 5G y el lidar automotriz, aunque la saturación de smartphones mantiene un crecimiento unitario moderado. Los sustratos de CI siguen siendo un nicho de alto valor vinculado a los aceleradores de IA y los encapsulados de chiplets, mientras que las combinaciones rígido-flexibles ganan cuota de mercado en aviónica, donde la tolerancia a las vibraciones es crucial. Durante el período de pronóstico, las antenas de polímero de cristal líquido y los prototipos multicapa impresos de forma aditiva deberían diversificar aún más el mercado norteamericano de placas de circuito impreso (PCB).
Los promedios históricos muestran que la combinación de tipos de PCB creció un 2.8 % entre 2020 y 2025, pero el impulso ahora favorece a los circuitos flexibles y los sustratos de circuitos integrados debido al desarrollo de vehículos eléctricos y la IA. Las plataformas aditivas Nano Dimension permiten iteraciones en el mismo día para clientes del sector de defensa, reduciendo los tiempos de ciclo de prototipos de semanas a días. Las placas rígidas de una y dos caras siguen siendo líderes en costos para iluminación LED sencilla y controles de electrodomésticos, aunque persiste la presión de volumen de los módulos integrados. Los diseños pasivos integrados emergentes prometen ahorros incrementales en la lista de materiales (BOM) y reducciones del área de diseño, lo que mantiene la competitividad de HDI en dispositivos móviles y automotrices.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material de sustrato: los laminados de baja pérdida capturan la demanda de alta velocidad
El epoxi de vidrio FR-4 mantuvo un 40.85 % de ingresos en 2025, favorecido por su coste y su conformidad con la norma UL 94 V-0. Se proyecta que los materiales de alta velocidad y baja pérdida aumenten a una tasa de crecimiento anual compuesta (TCAC) del 4.67 % a medida que proliferan los módulos ópticos PAM4 de 112 G y 800 G; esta perspectiva posiciona al segmento para superar el aumento general de la cuota de mercado de PCB en Norteamérica. Las películas de poliimida se mantienen estables en los sectores de la flexión automotriz y la aviónica espacial gracias a su resistencia térmica de 200 °C, mientras que las resinas de envasado, como la bismaleimida-triazina, sustentan los sustratos de circuitos integrados con líneas de menos de 15 micras.
Entre 2020 y 2025, los ingresos por sustratos aumentaron un 3.1 %, limitados por la flexibilidad de los smartphones. Sin embargo, la transición hacia SerDes de 224 G y conmutadores de 1.6 T está impulsando la demanda de los grados MEGTRON 8, RO1200 y TerraGreen. El tejido de vidrio de baja pérdida de AGC Multi Material, anunciado en 2025, subraya la continua innovación orientada a futuras aplicaciones de 224 G y terahercios. Los pilares regulatorios siguen siendo las láminas de corte IPC-4101 y la certificación UL, pero los clientes imponen cada vez más requisitos de ausencia de halógenos y PFAS que aceleran la rotación de materiales.
Por industria de usuario final: la infraestructura 5G lidera el crecimiento
La electrónica de consumo generó el 39.53% de los ingresos en 2025; sin embargo, el volumen se está estancando a medida que se alargan los ciclos de reemplazo de teléfonos. Sin embargo, se prevé que la infraestructura de telecomunicaciones y 5G crezca un 4.51% anual, impulsada por las radios Open RAN y los terminales de acceso óptico que exigen la fiabilidad de HDI. Los centros de computación y datos mantienen una fuerte demanda de placas base y sustratos de aceleradores a medida que la IA generativa escala. Los sistemas de automoción y vehículos eléctricos duplican el contenido de la placa por vehículo en comparación con los motores de combustión, lo que eleva el tamaño del mercado norteamericano de placas de circuito impreso (PCB) para conjuntos de alta potencia y radar.
Los variadores industriales, los inversores solares y los SAI mantienen una demanda sólida de cobre grueso, mientras que los segmentos médico y aeroespacial mantienen volúmenes menores, pero con márgenes elevados, gracias a las certificaciones de la FDA e ITAR. Los nuevos módulos de radar integrados en vehículos y las antenas impresas para celdas pequeñas 5G ilustran la convergencia del diseño de empaquetado y de placas. El crecimiento histórico de usuarios finales promedió un 2.9 % entre 2020 y 2025, pero la aceleración de la electrificación y las cargas de trabajo de IA apuntalan una trayectoria más sólida para 2026-2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de placas de circuito impreso de Estados Unidos
Estados Unidos generó el 85.75 % de los ingresos del mercado norteamericano de placas de circuito impreso (PCB) en 2025 y alberga la mayoría de las plantas con autorización ITAR, lo que garantiza una demanda cautiva de defensa. TTM Technologies amplió su planta de Siracusa en 2025, incorporando laminación secuencial para aviónica ultra-HDI, mientras que su adquisición de Wisconsin a principios de 2025 mejoró el soporte de prototipos 24 horas en la región automotriz del Medio Oeste. Los datos de IPC para septiembre de 2025 mostraron un aumento interanual del 6.0 % en las reservas, lo que resultó en una relación entre reservas y facturación de 1.06, lo que refleja la reducción de la capacidad regional. Talleres más pequeños, como Sierra Circuits, compiten ofreciendo retroalimentación rápida de ingeniería y entregas en 48 horas para prototipos médicos.
Mercado canadiense de placas de circuitos impresos
Se proyecta que Canadá, con un apoyo de 240 millones de dólares canadienses (176 millones de dólares estadounidenses) en incentivos federales del Fondo de Innovación Estratégica, crecerá un 4.87 % anual hasta 2031. Ontario y Quebec se benefician de la proximidad a los fabricantes de equipos originales (OEM) de automóviles estadounidenses y del acceso libre de aranceles en virtud del Acuerdo Estados Unidos-México-Canadá, lo que impulsa la inversión en líneas de circuitos flexibles y HDI. Las universidades regionales canalizan el talento en ingeniería hacia las plantas de fabricación, lo que ayuda a mitigar la escasez de mano de obra cualificada.
Mercado de placas de circuitos impresos en México y Norteamérica
México sigue siendo más pequeño, pero la transición hacia la deslocalización está incrementando la demanda de placas de circuito impreso (PCB) de origen nacional. Jabil expandió sus campus de Guadalajara y Monterrey en 2025 para respaldar el ensamblaje de alta diversidad para infraestructura en la nube. La limitada capacidad nacional de PCB implica que la mayor parte del volumen de placas rígidas aún cruza la frontera desde proveedores estadounidenses; sin embargo, los umbrales de la regla de origen del T-MEC fomentan inversiones mexicanas incrementales. El cumplimiento ambiental sigue siendo menos estricto que en Estados Unidos, lo que ofrece un alivio de costos, pero limita la penetración en programas aeroespaciales de Clase 3. En conjunto, el crecimiento regional promedió un 2.7% entre 2020 y 2025. El aumento previsto al 3.68% refleja los incentivos para la relocalización bajo la Ley CHIPS y Ciencia, la modernización de la defensa y las ventajas de proximidad que compensan los mayores costos laborales y de cumplimiento. Las normas sobre aguas residuales con PFAS introducidas en 2024 aumentan las necesidades de capital para la filtración, pero también fortalecen la ventaja competitiva para las instalaciones certificadas.
Panorama competitivo
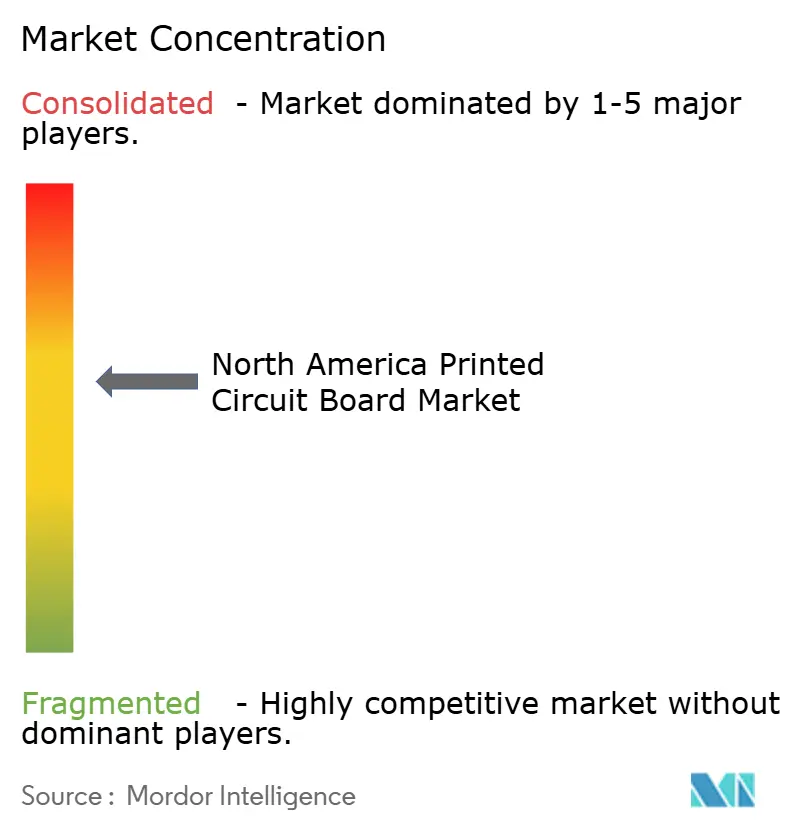
La concentración del mercado es moderada, con empresas como TTM Technologies, Sanmina y Jabil consolidando su escala, cada una operando redes multisitio que abarcan la creación de prototipos, la construcción de volúmenes medianos y programas de defensa de Clase 3. La integración de ZT Systems por parte de Sanmina en 2025 proporcionó capacidad de placa base de servidor con refrigeración líquida, en línea con la demanda de clústeres de IA. La actualización de Syracuse de TTM incorporó microvías apiladas y laminación secuencial a la aviónica militar.
El espacio en blanco persiste en los sustratos de circuitos integrados (CI), ya que Asia aún controla la mayor parte de la capacidad de BGA de chip invertido. Las impresoras aditivas Nano Dimension, ya instaladas en contratistas de defensa, permiten prototipos de componentes integrados en cuestión de horas, un factor diferenciador único en el desarrollo clasificado. Los especialistas en circuitos flexibles aprovechan la experiencia en poliimida y polímeros de cristal líquido para atender los nichos de gestión de baterías y dispositivos portátiles, superando en agilidad a los proveedores de placas rígidas convencionales.
Los grandes fabricantes siguen implementando la inspección óptica automatizada, la litografía de imagen directa y la perforación láser para mejorar el rendimiento y reducir la mano de obra manual, lo que amplía la brecha tecnológica. Los talleres más pequeños se diferencian por su soporte de ingeniería, ofreciendo retroalimentación de diseño para la fabricación e iteraciones rápidas. Las certificaciones ISO 13485, AS9100 e IPC-6012 Clase 3 siguen siendo barreras de entrada cruciales, protegiendo a los operadores con un historial de auditorías establecido y procesos validados.
Líderes de la industria de placas de circuito impreso en América del Norte
Tecnologías TTM Inc.
Corporación Sanmina
Jabil Inc.
Summit Interconnect Inc.
PCB avanzado (APCT, Inc.)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: TTM Technologies completó su expansión ultra-HDI en Syracuse, Nueva York, agregando capacidad de microvías apiladas para PCB calificadas para uso espacial.
- Diciembre de 2025: Sanmina reportó ingresos fiscales de USD 1.890 millones en el cuarto trimestre tras la integración de ZT Systems, lo que aumentó la capacidad del backplane del centro de datos.
- Septiembre de 2025: IPC observó que las reservas de PCB rígidas aumentaron un 6.0 % interanual con una relación reserva-facturación de 1.06, la más alta desde principios de 2022.
- Agosto de 2025: Jabil registró ingresos de USD 6.800 millones en el tercer trimestre fiscal, ya que los equipos en la nube y 5G impulsaron la demanda de fabricación de productos electrónicos.
Alcance del informe sobre el mercado de placas de circuito impreso en América del Norte
Las placas de circuito impreso (PCB) son componentes esenciales que soportan mecánicamente y conectan eléctricamente los componentes electrónicos mediante vías conductoras, pistas o trazas de señal. Se utilizan ampliamente en diversas industrias, como la electrónica de consumo, la automoción, las telecomunicaciones y la sanidad, entre otras.
El informe del mercado de placas de circuito impreso (PCB) de Norteamérica está segmentado por tipo de PCB (multicapa estándar, rígida de 1-2 caras, interconexión de alta densidad, circuitos flexibles, sustratos de CI, rígido-flexible y otros tipos de PCB), material del sustrato (epoxi de vidrio, de baja pérdida y alta velocidad, poliimida, resinas de embalaje y otros materiales de sustrato), sector de consumo (electrónica de consumo, informática y centros de datos, telecomunicaciones y 5G, automoción y vehículos eléctricos, industria y energía, salud y medicina, aeroespacial y defensa, y otros sectores de consumo) y país (Estados Unidos, Canadá y México). Las previsiones de mercado se expresan en valor (USD).
| Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados |
| Interconexión de alta densidad (HDI) |
| Circuitos flexibles (FPC) |
| Sustratos de CI (sustratos de paquete) |
| Rígido-flexible |
| Otros tipos de PCB |
| Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida |
| Poliamida (PI) |
| Resinas de embalaje (BT/ABF) |
| Otros materiales de sustrato |
| Electrónica de Consumo: |
| Computación y centros de datos |
| Telecomunicaciones y 5G |
| Automoción y vehículos eléctricos |
| Industria y Energía |
| Atención sanitaria / Médica |
| Aeroespacial y defensa |
| Otras industrias de usuarios finales |
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de PCB | Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados | |
| Interconexión de alta densidad (HDI) | |
| Circuitos flexibles (FPC) | |
| Sustratos de CI (sustratos de paquete) | |
| Rígido-flexible | |
| Otros tipos de PCB | |
| Por material de sustrato | Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida | |
| Poliamida (PI) | |
| Resinas de embalaje (BT/ABF) | |
| Otros materiales de sustrato | |
| Por industria del usuario final | Electrónica de Consumo: |
| Computación y centros de datos | |
| Telecomunicaciones y 5G | |
| Automoción y vehículos eléctricos | |
| Industria y Energía | |
| Atención sanitaria / Médica | |
| Aeroespacial y defensa | |
| Otras industrias de usuarios finales | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de placas de circuitos impresos en América del Norte?
El mercado alcanzó los 3.84 millones de dólares en 2026 y se prevé que ascienda a 4.60 millones de dólares en 2031 con una tasa compuesta anual del 3.68 %.
¿Qué tipo de PCB está creciendo más rápido en América del Norte?
Los circuitos flexibles lideran el crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 4.23 %, impulsados por paquetes de baterías para vehículos eléctricos, dispositivos plegables y sensores médicos portátiles.
¿Qué impulsa la demanda de laminados de alta velocidad y baja pérdida?
La migración a módulos ópticos PAM4 de 112 G y 800 G en centros de datos de hiperescala requiere materiales con factores de disipación inferiores a 0.002.
¿Por qué el sector de PCB de Canadá se está expandiendo más rápido que el segmento estadounidense?
Los incentivos federales bajo el Fondo de Innovación Estratégica y la proximidad a los clústeres automotrices transfronterizos respaldan una perspectiva de CAGR del 4.87 % para los fabricantes canadienses.
¿Qué segmento de usuarios finales aportará la mayor cantidad de ingresos nuevos?
Las telecomunicaciones y la infraestructura 5G deberían registrar las mayores ganancias incrementales, avanzando a una CAGR del 4.51 % a medida que aumentan las implementaciones de Open RAN y de células pequeñas.


