

Tamaño y participación del mercado de bebidas deportivas a base de proteínas en Norteamérica
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 2.38 mil millones |
| Tamaño del mercado (2031) | USD 3.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.28% CAGR |
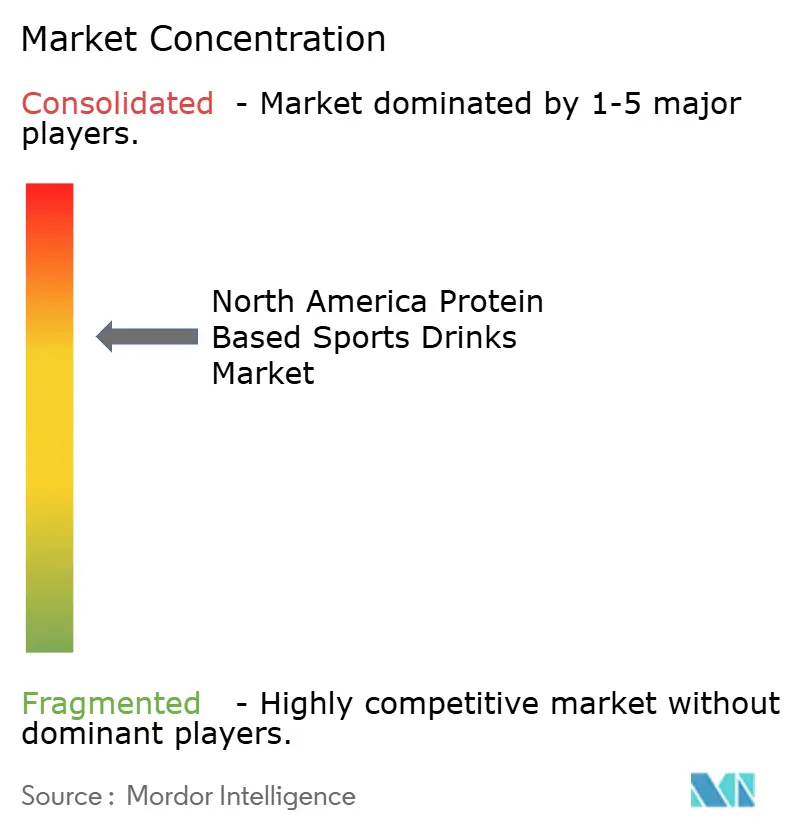
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas deportivas a base de proteínas en Norteamérica por Mordor Intelligence
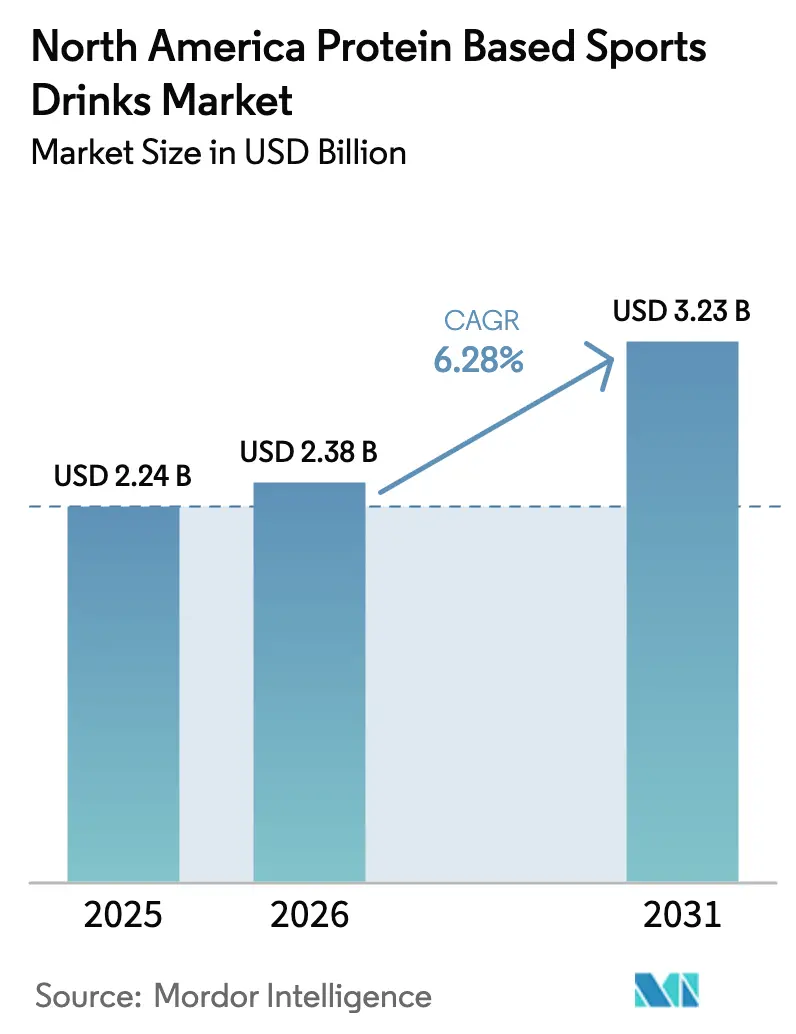
Se estima que el tamaño del mercado norteamericano de bebidas deportivas a base de proteínas en 2026 será de 2.38 millones de dólares, cifra que crecerá desde los 2.24 millones de dólares de 2025, con proyecciones para 2031 de 3.23 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 6.28 % entre 2026 y 2031. Este impulso proviene de los consumidores que buscan bebidas que hidraten, conserven la masa muscular y ofrezcan beneficios funcionales limpios en un formato práctico. El aumento de la población activa en edad de envejecimiento, el aumento de la participación en entrenamientos de fuerza y la preferencia por las etiquetas naturales impulsan la demanda de bebidas ricas en proteínas y bajas en azúcar. Los rápidos lanzamientos de productos dirigidos a los usuarios de medicamentos para el control de peso con GLP-1, las normas más estrictas sobre azúcares añadidos y la adopción de latas de aluminio para su reciclaje están transformando las estrategias competitivas. La volatilidad de los costos de los ingredientes, los precios spot del aislado de proteína de suero alcanzaron su punto máximo en diciembre de 2024 y las inminentes reformas de la FDA estadounidense sobre colorantes artificiales presionan los márgenes, lo que impulsa a los proveedores a cerrar contratos a largo plazo y explorar proteínas vegetales o fermentadas con precisión. Las empresas que equilibran las afirmaciones de sostenibilidad, la calidad de las proteínas y un etiquetado transparente se aseguran un espacio de almacenamiento duradero en tiendas minoristas y locales.
Conclusiones clave del informe
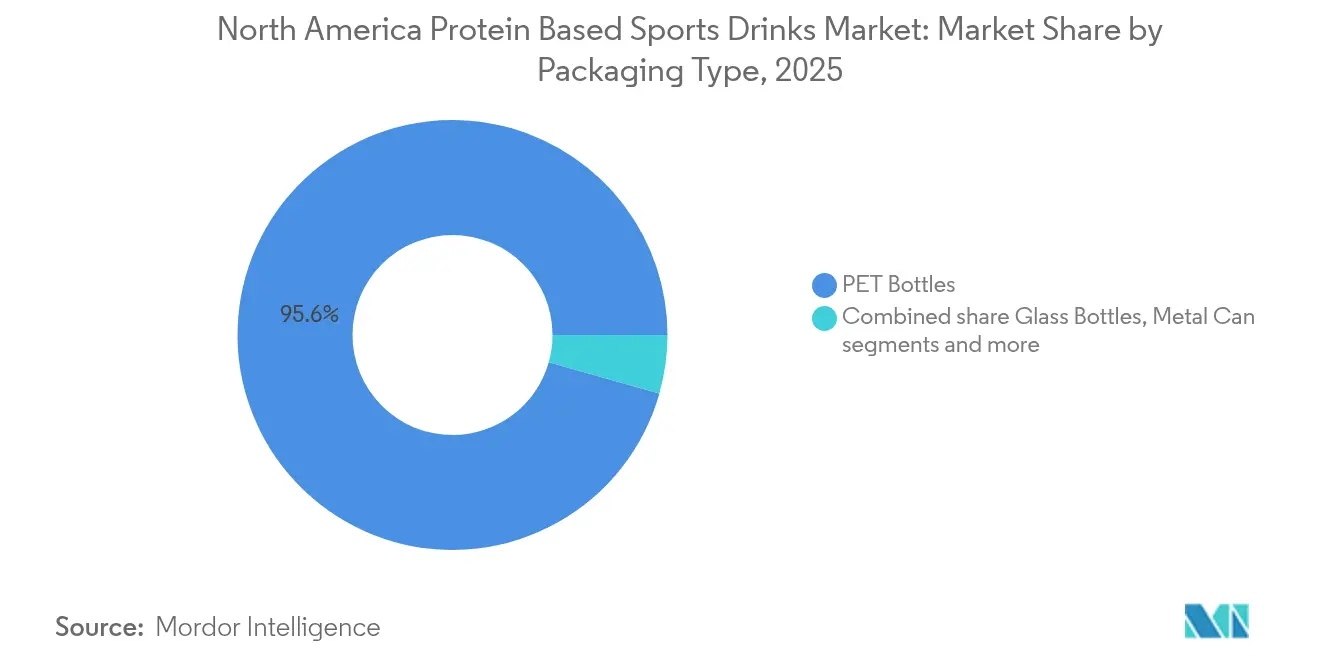
- Por tipo de embalaje, las botellas de PET representaron el 95.62% de los ingresos de 2025, mientras que se proyecta que las latas de metal se expandirán a una CAGR del 8.05% hasta 2031, el más rápido entre los formatos.
- Por canal de distribución, el off-trade representó el 63.88% de los ingresos de 2025; se prevé que el on-trade crezca a una CAGR del 7.62% hasta 2031.
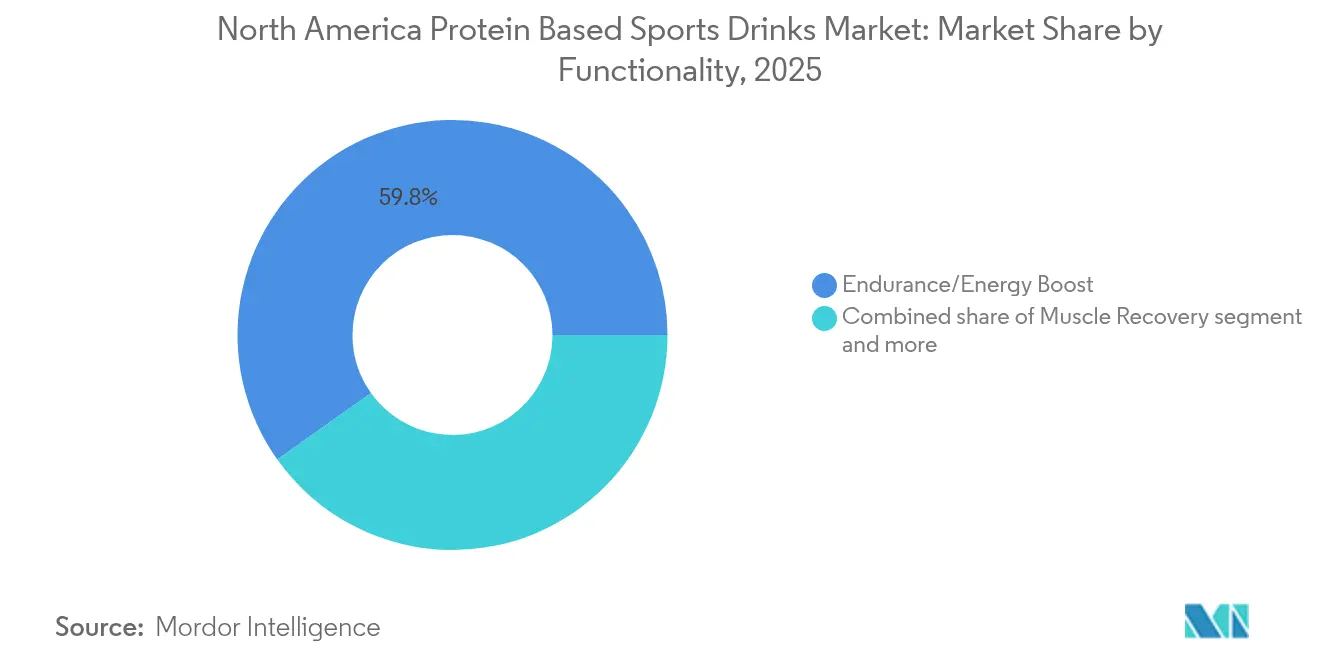
- Por funcionalidad, las formulaciones de resistencia y energía capturaron el 59.84% de la demanda en 2025; las bebidas de recuperación muscular están avanzando a una CAGR del 7.33% hasta 2031.
- Por países, Estados Unidos contribuyó con el 90.72% de las ventas de 2025; se prevé que Canadá crezca a una CAGR del 7.92%, la más rápida de la región.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado norteamericano de bebidas deportivas a base de proteínas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumentar la conciencia sobre la salud entre los consumidores | + 1.2% | Regional, más fuerte en los centros urbanos de Estados Unidos | Mediano plazo (2-4 años) |
| Aumento de la participación en actividades de fitness y deportes | + 1.0% | América del Norte, liderada por Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Innovación en formulaciones de productos naturales y de etiqueta limpia | + 0.9% | Estados Unidos y Canadá, derrame hacia México | Mediano plazo (2-4 años) |
| Expansión de formatos de conveniencia listos para beber | + 0.8% | América del Norte, énfasis en los canales de comercialización | Corto plazo (≤ 2 años) |
| Alianzas estratégicas con equipos deportivos y centros de fitness | + 0.6% | Las principales áreas metropolitanas de Estados Unidos y Canadá están en desarrollo | Mediano plazo (2-4 años) |
| Premiumización de productos con beneficios funcionales mejorados | + 0.7% | Segmentos de altos ingresos de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumentar la conciencia sobre la salud entre los consumidores
La creciente conciencia sobre la salud entre los consumidores impulsa la demanda de bebidas deportivas a base de proteínas, ya que las prioridades de bienestar se centran cada vez más en opciones prácticas y ricas en nutrientes que favorezcan estilos de vida activos y objetivos nutricionales. Se prioriza la proteína por sus beneficios en la recuperación muscular, la energía sostenida y la vitalidad general, en consonancia con la tendencia general de integrar el ejercicio en las rutinas diarias. Esto ha aumentado la necesidad de soluciones de hidratación post-entrenamiento que ofrezcan beneficios funcionales más allá de los electrolitos, como la saciedad y la mejora del rendimiento. La creciente adopción de membresías en gimnasios y el ejercicio en casa, junto con una mayor conciencia sobre el equilibrio de macronutrientes, anima a los consumidores a buscar bebidas que faciliten la recuperación sin azúcares añadidos, ofreciendo una solución integral para llevar que satisfaga sus necesidades dietéticas. Además, la preferencia por fórmulas de etiqueta limpia está ganando terreno, con transparencia en el abastecimiento, como el suero de leche de animales alimentados con pasto o los aislados de proteína vegetal, lo que fomenta la confianza y se alinea con los valores de la sostenibilidad y el consumo ético. Estos factores están contribuyendo al crecimiento del mercado, como lo demuestra el Perfil de Proteínas 2025 de Cargill, que informa que el 61% de los consumidores estadounidenses aumentaron su ingesta de proteínas en 2024, frente al 48% en 2019. [ 1 ]Fuente: Cargill, Incorporated, "Los consumidores buscan más proteínas para la salud y el sabor en 2025", cargill.comEsta tendencia subraya la creciente importancia de la proteína para la salud y se correlaciona con la expansión del segmento. El consumo sostenido de proteínas impulsa la innovación en formatos listos para beber diseñados para diversos niveles de actividad, con una demanda de porciones versátiles, como botellas individuales y multipacks, que reflejan la adaptabilidad de las rutinas modernas. Las formulaciones de los productos también están evolucionando para incluir ingredientes funcionales como adaptógenos y electrolitos, lo que mejora la recuperación y garantiza la vitalidad a largo plazo sin comprometer el sabor ni la portabilidad.
Aumento de la participación en actividades de fitness y deportes
La creciente participación en actividades de fitness y deportes impulsa la demanda de bebidas deportivas a base de proteínas, ya que las personas priorizan soluciones que favorecen la reparación muscular y una rehidratación eficiente. Estas bebidas satisfacen las necesidades tanto de participantes ocasionales como competitivos, proporcionando una disponibilidad inmediata de aminoácidos después del entrenamiento, facilitando la recuperación y adaptándose a una mayor frecuencia de entrenamiento. Esta demanda se ve impulsada por el aumento de la duración de los entrenamientos y los niveles de intensidad en actividades como las clases de fitness especializadas, el running al aire libre y los deportes de equipo. Las opciones listas para beber que combinan perfiles proteicos completos con electrolitos están ganando terreno gracias a su comodidad y eficacia para combatir la fatiga y promover la retención de masa muscular magra sin necesidad de mezclar polvos. Datos de la Oficina de Estadísticas Laborales indican que aproximadamente el 21.5 % de los estadounidenses participaron en deportes, ejercicios y actividades recreativas a diario en 2024, lo que refleja una creciente base de consumidores que busca soluciones de hidratación funcional adaptadas a su rendimiento físico y necesidades de recuperación. [ 2 ]Fuente: Oficina de Estadísticas Laborales, "Encuesta sobre el Uso del Tiempo en Estados Unidos - Resultados de 2023", bls.gov Además, existe una creciente preferencia por fórmulas de gran sabor y bajas en azúcar que fomentan un consumo constante en diversas actividades, como yoga matutino, pickleball a la hora del almuerzo y partidos de liga nocturnos. Marcas como Performance Inspired Nutrition están abordando esta demanda con productos como su línea Ready 2Go Protein Drink, que ofrece 16 gramos de proteína en sabores como Limonada de Arándanos y Explosión de Sandía, atractivos tanto para atletas de alto rendimiento como para usuarios recreativos. La expansión de las ligas deportivas comunitarias, los desafíos virtuales de fitness y los objetivos de fitness monitorizados mediante wearables subraya aún más el papel de las bebidas deportivas a base de proteínas como herramientas esenciales para la recuperación, integrándose a la perfección en las rutinas de una población cada vez más activa, centrada en mejorar el rendimiento y mantener la energía durante todo el día.
Innovación en formulaciones de productos naturales y de etiqueta limpia
La innovación en formulaciones de productos naturales y de etiqueta limpia impulsa el crecimiento del mercado de bebidas deportivas proteicas, al priorizar ingredientes mínimamente procesados que aportan proteínas de alta calidad sin aditivos artificiales. Este enfoque responde a la demanda de transparencia y confianza de los consumidores en las opciones de recuperación post-entrenamiento, a la vez que se alinea con la creciente preferencia por aislados de proteínas vegetales y lácteos, provenientes de orígenes libres de OGM y hormonas. Estas formulaciones conservan beneficios funcionales, como la rápida absorción, a la vez que eliminan los sabores, colorantes y conservantes sintéticos que anteriormente dominaban la categoría. La creciente popularidad de las afirmaciones de etiqueta limpia conecta la eficacia en el rendimiento con el bienestar, ya que las marcas incorporan edulcorantes naturales como el fruto del monje y la stevia para promover la energía sostenida con un bajo impacto glucémico, cumpliendo así con las expectativas de pureza de los consumidores en productos de hidratación. Según Ingredion Incorporated, el 38% de todos los lanzamientos nuevos de alimentos y bebidas en Estados Unidos y Canadá en 2024 incluyeron declaraciones de etiqueta limpia, en comparación con una cifra global del 30%, lo que subraya cómo esta tendencia está impulsando la aceptación generalizada de las bebidas deportivas a base de proteínas entre los consumidores conscientes de la salud. [ 3 ]Fuente: Ingredion Incorporated, "Ingredientes de etiqueta limpia: De palabra de moda a impulsor de negocios", ingredion.com Las mejoras de producto también se centran en mejorar atributos como la textura en boca y la solubilidad mediante emulsionantes naturales, lo que garantiza una experiencia suave y sin grumos que convierte el consumo de una necesidad funcional en una rutina placentera. Además, las prácticas de abastecimiento sostenible, como el uso de proteínas suprarrecicladas y la agricultura regenerativa, fortalecen la fidelidad a la marca al alinear la innovación de producto con los valores ambientales, mientras que el etiquetado simplificado fomenta la repetición de compras al atraer a los consumidores que buscan ingredientes reconocibles y fáciles de pronunciar. El movimiento de etiqueta limpia no solo diferencia los productos en un mercado competitivo, sino que también impulsa el crecimiento del mercado al posicionar las bebidas deportivas a base de proteínas como productos básicos versátiles y cotidianos que satisfacen tanto el rendimiento físico como el consumo responsable.
Alianzas estratégicas con equipos deportivos y centros de fitness para visibilidad de marca
Las alianzas estratégicas con equipos deportivos y gimnasios están impulsando un crecimiento significativo en el mercado de bebidas deportivas proteicas, colocando los productos directamente en puntos clave de recuperación, donde las necesidades inmediatas post-ejercicio son más pronunciadas, y la influencia de los compañeros fomenta la prueba y la fidelización. Estas colaboraciones crean conexiones auténticas entre las marcas y el rendimiento deportivo, convirtiendo las neveras de los gimnasios, las líneas laterales de los equipos y los refrigeradores de los vestuarios en puntos de degustación de gran impacto que posicionan la bebida como una solución esencial de recuperación para atletas de todos los niveles. Al obtener derechos de servicio exclusivos o estaciones de recuperación de marca compartida, las empresas logran una visibilidad sostenida durante los momentos de mayor consumo, conectando a la perfección el acto de recargar energías con la identidad de la marca para los asistentes al gimnasio y los jugadores competitivos. Además, estas alianzas permiten activaciones personalizadas, como clínicas de hidratación in situ y salas de recuperación de marca, que profundizan la interacción con el consumidor y ofrecen a los socios opciones premium, avaladas por los atletas, que mejoran la experiencia de sus miembros o aficionados. Este ciclo de visibilidad se fortalece a medida que los participantes eligen constantemente el producto familiar, avalado por entrenadores de confianza, compañeros de equipo o equipos favoritos, transformando la exposición inicial en una preferencia habitual. Por ejemplo, Gatorade ha impulsado colaboraciones a largo plazo con las grandes ligas y los programas deportivos universitarios a través de su Instituto de Ciencias del Deporte Gatorade, lo que garantiza que sus productos de recuperación de proteínas sigan siendo la opción preferida en centros de entrenamiento profesional y gimnasios universitarios. Estas alianzas también amplifican la prueba social mediante el patrocinio de atletas y la promoción de la marca en eventos, creando una asociación positiva que se extiende a los canales minoristas y de comercio electrónico, donde los consumidores buscan activamente los mismos productos que usan sus admirados atletas. Al integrarse en las rutinas diarias de entrenamiento de los atletas, las marcas convierten la notoriedad pasiva en promoción activa, impulsando las pruebas, las compras repetidas y el crecimiento de la cuota de mercado en una categoría donde la credibilidad y la conveniencia son fundamentales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precio premium en comparación con las bebidas isotónicas tradicionales | -0.8% | Segmentos sensibles a los precios de Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Presión regulatoria sobre el azúcar y los productos con alto contenido de grasas, azúcares y azúcares (HFSS) | -0.5% | México (COFEPRIS), Canadá (Health Canada) | Mediano plazo (2-4 años) |
| Sustitución de productos por fuentes de proteínas alternativas como polvos y barras | -0.6% | Norteamérica, el país con más aficionados al fitness | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro que afectan la disponibilidad de ingredientes | -0.4% | Suministro de proteína de suero de Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Presión regulatoria sobre el azúcar y los productos con alto contenido de grasas, azúcares y azúcares (HFSS)
El escrutinio regulatorio sobre el azúcar y los productos con alto contenido de grasa, sal y azúcar (HFSS) está ejerciendo una presión significativa sobre los fabricantes, exigiéndoles que reduzcan o eliminen los azúcares añadidos, manteniendo al mismo tiempo perfiles de sabor que satisfagan las expectativas del consumidor, especialmente para el consumo posterior al entrenamiento. Medidas como las etiquetas de advertencia en el frente del envase, la posible imposición de impuestos y las restricciones de marketing más estrictas dirigidas a menores de edad desafían las formulaciones tradicionales que históricamente han dependido del azúcar para obtener energía y enmascarar el sabor. Esto ha llevado a complejos procesos de reformulación, al aumento de los costos de investigación y desarrollo, y al riesgo de insatisfacción del consumidor si no se cumplen las expectativas de sabor. La demanda de un menor impacto glucémico, estrechamente vinculada a las tendencias de etiquetado limpio, limita aún más las opciones de edulcorantes a alternativas como la alulosa o el fruto del monje, que son más caras y menos efectivas para enmascarar los sabores desagradables de las proteínas, lo que aumenta los costos de producción en toda la cadena de suministro. Además, las diferencias regulatorias entre Estados Unidos y Canadá generan una fragmentación de las formulaciones, lo que complica los lanzamientos transfronterizos de productos y obliga a las empresas a mantener múltiples SKU o a adherirse al estándar común más estricto, lo que reduce aún más los márgenes en un mercado sensible a los precios. Por ejemplo, marcas como Premier Protein, que ofrece 30 g de proteína y solo 1 g de azúcar, se enfrentan a constantes presiones de reformulación para cumplir con las directrices en constante evolución y evitar sanciones en los canales minoristas que adoptan restricciones de HFSS. El mayor escrutinio sobre las declaraciones de carbohidratos totales también limita la inclusión de carbohidratos funcionales esenciales para la reposición de glucógeno, lo que crea un delicado equilibrio entre la eficacia de la recuperación y el cumplimiento normativo. Las empresas más pequeñas con presupuestos limitados para reformulación tienen dificultades para competir, consolidando ventajas para las empresas más grandes, a la vez que frenan la innovación y, en ocasiones, provocan escasez temporal de productos. Si bien estas presiones impulsan la transición hacia ofertas sin azúcar o bajas en azúcar, alineadas con los objetivos de salud del consumidor, imponen importantes desafíos operativos, lo que frena el crecimiento a corto plazo en un mercado que, por lo demás, estaría en expansión.
Sustitución de productos por fuentes de proteínas alternativas como polvos y barras
La creciente preferencia por fuentes alternativas de proteína, como los polvos y las barritas, supone un reto importante para el crecimiento de las bebidas deportivas proteicas listas para beber (RTD). Muchos consumidores se sienten atraídos por estas alternativas debido a su rentabilidad, dosificación personalizable y control de porciones, que a menudo superan la comodidad que ofrecen las opciones RTD. Los polvos de proteína, que ofrecen un mayor contenido proteico por dólar y la flexibilidad de mezclarse con líquidos o ingredientes preferidos, son particularmente competitivos durante las rutinas de preparación de comidas planificadas. De igual forma, las barritas de proteína ofrecen la comodidad de llevar, compitiendo directamente con la recuperación para llevar de los batidos embotellados. Esta tendencia se amplifica aún más cuando las bebidas RTD se perciben como demasiado caras por gramo de proteína, lo que impulsa a los aficionados al gimnasio y a los atletas de resistencia con presupuesto limitado a reservar los formatos líquidos para la recuperación inmediata después del entrenamiento, mientras que dependen de los polvos o las barritas para sus necesidades nutricionales diarias. El auge de las mezclas caseras, impulsado por licuadoras de alta potencia y aplicaciones de nutrición personalizadas, erosiona aún más la cuota de mercado de las bebidas premezcladas, al permitir a los consumidores replicar el sabor y la textura de las bebidas listas para beber a una fracción del costo. Marcas como Optimum Nutrition ilustran esta presión competitiva con su línea de suero Gold Standard y sus ofertas de barras de proteína, que ofrecen porciones de proteína de 24 a 30 g y son atractivas para viajeros, oficinistas y estudiantes debido a su portabilidad y la ausencia de requisitos de refrigeración. Además, el modelo de compra a granel asociado con los polvos fomenta la lealtad del consumidor a través de menores costos unitarios, lo que reduce las compras impulsivas de botellas individuales de bebidas listas para beber en gimnasios y tiendas de conveniencia. En consecuencia, los fabricantes de bebidas listas para beber se enfrentan a márgenes reducidos y un crecimiento de volumen más lento, lo que requiere una innovación continua en sabor, empaque y diferenciación funcional para mantenerse competitivos frente a estas alternativas económicas y versátiles.
Análisis de segmento
Por tipo de embalaje: Las latas de metal obtienen una prima de sostenibilidad
Si bien las botellas de PET ostentan una importante cuota de mercado del 95.62 % en 2025, se prevé que las latas de metal crezcan al ritmo más rápido entre los formatos de envasado, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.05 % entre 2026 y 2031. Este crecimiento refleja una transición impulsada por la sostenibilidad, ya que la tasa de reciclaje del aluminio, del 90 %, en Norteamérica, y su menor huella de carbono, especialmente cuando se alimenta con energías renovables, atraen a consumidores con conciencia ambiental dispuestos a pagar un precio más elevado por soluciones circulares. La evaluación del ciclo de vida de Ball Corporation, realizada por Sphera, reveló que las latas de aluminio presentan el mayor contenido reciclado y las mayores tasas de reciclaje entre los envases de bebidas de un solo uso en Norteamérica. Las marcas están aprovechando estos datos en sus estrategias de marketing para justificar mayores costes unitarios. Las botellas de PET mantienen su dominio gracias a unas cadenas de suministro consolidadas, un peso más ligero que reduce los costes de envío y una gran familiaridad con el consumidor. Sin embargo, el formato se enfrenta a los retos de la legislación sobre responsabilidad extendida del productor en estados como California, Oregón y Maine, que imponen tasas de reciclaje sobre el contenido no reciclado, reduciendo así la diferencia de costes con el aluminio.
Las botellas de vidrio y los envases asépticos, como Tetra Pak, cartones y bolsas, ocupan segmentos de nicho. El vidrio resulta atractivo para las marcas artesanales premium que buscan diferenciarse en los lineales, mientras que los formatos asépticos permiten la distribución a temperatura ambiente, reduciendo los costes de la cadena de frío. Por ejemplo, el acuerdo de fabricación de Flow Beverage con BioSteel, firmado en enero de 2024, permitió la entrega de 12 millones de unidades de Tetra Pak sin azúcar en cuatro meses, lo que demuestra la capacidad de los envases asépticos para asegurar su ubicación en tiendas de conveniencia y máquinas expendedoras sin refrigeración. Los vasos desechables, que representan menos del 1% del mercado de envases, están ganando terreno. Utilizados principalmente en servicios de alimentación en establecimientos y máquinas expendedoras automatizadas, su crecimiento se debe a la proliferación de máquinas expendedoras tipo iShaker en gimnasios y centros de bienestar corporativos. Estas máquinas ofrecen más de 130 combinaciones de bebidas con tan solo cuatro envases de 41 kilogramos de polvo. La influencia regulatoria en las opciones de embalaje sigue siendo mínima más allá de los mandatos de reciclaje, aunque la COFEPRIS en México exige el etiquetado en español en todos los formatos, lo que agrega costos de cumplimiento para la distribución transfronteriza.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: los establecimientos de restauración on-trade monetizan las asociaciones de fitness
Los canales de consumo en el establecimiento, como gimnasios, instalaciones deportivas, cafeterías corporativas y máquinas expendedoras, están aprovechando las colaboraciones con empresas de fitness para convertir a su público cautivo en compradores fieles y recurrentes. Este enfoque impulsa una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.62 % entre 2026 y 2031, superando la cuota dominante del 63.88 % del segmento off-trade en 2025. Al integrar productos directamente en entornos de alta interacción donde la recuperación es crucial, las marcas aprovechan los impulsos post-entrenamiento. Esta estrategia les permite evitar las comisiones de colocación de los minoristas tradicionales y asegurar una visibilidad premium mediante instalaciones de marca compartida adaptadas a estilos de vida activos. Al integrarse en los flujos diarios de entrenamiento, ya sea mediante refrigeradores para los espectadores en estadios o dispensadores de gimnasio para los socios, estos establecimientos transforman a los visitantes ocasionales en consumidores habituales, fomentando una afinidad con la marca que se extiende más allá de las instalaciones y se integra en las rutinas personales. La asociación de Body Armor con la NHL en abril de 2024 ejemplifica esta monetización, colocando estratégicamente hieleras y botellas de marca en los 32 estadios para abarcar 1,312 juegos de la temporada regular y generar 60 millones de impresiones de espectadores, amplificando así el alcance comercial y asociando la alineación con infusión de proteínas con el rendimiento atlético de élite.
Este enfoque centrado en el local evoluciona aún más con soluciones automatizadas como las unidades de mostrador de iShaker, que agilizan la entrega de batidos de proteínas al aceptar pagos sin contacto y sincronizarse con las membresías de los gimnasios para permitir un acceso fluido las 24 horas sin sobrecargas operativas para el personal. Estos dispensadores no solo mitigan los riesgos de inventario para gimnasios y cafeterías, sino que también generan un estimado de USD 500 a USD 1,000 por máquina al mes en lugares concurridos, vinculando directamente los flujos de ingresos con el tráfico peatonal y los datos de membresía para oportunidades de venta adicional personalizadas. A medida que proliferan estas innovaciones, refuerzan la agilidad del canal de hostelería para responder a las tendencias de fitness, garantizando que las bebidas deportivas a base de proteínas se conviertan en extensiones indispensables de los ecosistemas de entrenamiento en lugar de meros complementos. En última instancia, este modelo de monetización interconectado impulsa la expansión de la categoría al alinear la distribución con la proximidad del consumidor, convirtiendo cada sesión o evento en un punto de contacto de recuperación de marca que sustenta la interacción a largo plazo y el crecimiento del volumen.
Por funcionalidad: Las fórmulas de recuperación muscular aprovechan la ciencia de los BCAA
Se proyecta que las formulaciones para la recuperación muscular alcancen una tasa de crecimiento anual compuesta (TCAC) del 7.33 % entre 2026 y 2031, impulsada por evidencia revisada por pares que respalda la preservación muscular relacionada con el GLP-1. Las aplicaciones para aumentar la resistencia y la energía representaron una cuota de mercado dominante del 59.84 % en 2025. Un estudio de 2024 publicado en Nutrients demostró que una bebida electrolítica con BCAA (220 miligramos de BCAA por 100 mililitros) redujo los marcadores de daño muscular en un 18 % y mejoró el estado de hidratación en comparación con el agua sola. Estos hallazgos proporcionan validación clínica para las afirmaciones sobre la recuperación, lo que permite un precio superior. El agua con infusión de proteínas PWR LIFT de Vita Coco combina electrolitos de agua de coco con BCAA y cero azúcar, lo que posiciona estratégicamente el producto en la intersección entre la hidratación y la recuperación. Esta doble funcionalidad atrae a los consumidores que buscan bebidas con múltiples beneficios. El lanzamiento de Clean Hydration + Energy de Ascent Protein en junio de 2024, con 400 miligramos de electrolitos, 100 miligramos de cafeína y 2 gramos de azúcar, apunta al consumo previo al entrenamiento y al mismo tiempo mantiene la Certificación Informed Choice, una verificación de terceros valorada por los atletas competitivos preocupados por las sustancias prohibidas.
Las aplicaciones para aumentar la resistencia y la energía mantienen su liderazgo en el mercado gracias a su consolidado posicionamiento en nutrición deportiva y a su alineación con las tendencias de fitness. Según la encuesta de 2025 del ACSM, el entrenamiento a intervalos de alta intensidad se ubicó como la sexta actividad de fitness más popular, impulsando la demanda de bebidas que apoyan el esfuerzo físico sostenido. El segmento de funcionalidades "Otros", que incluye la sustitución de comidas, el control de peso y el bienestar general, está en expansión a medida que los usuarios de GLP-1 buscan cada vez más bebidas proteicas para prevenir la pérdida muscular. Las guías clínicas recomiendan 1.2 gramos de proteína por kilogramo de peso corporal para reducir la pérdida de masa muscular magra en un 45 %. La supervisión regulatoria sigue centrada en la justificación de las afirmaciones. La actualización de la FDA de diciembre de 2024 sobre las afirmaciones de contenido nutricional "saludable" exige que los alimentos aporten un contenido proteico significativo y limiten los azúcares añadidos, lo que impulsa a los fabricantes a priorizar una mayor densidad proteica y edulcorantes naturales en sus formulaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En 2025, Estados Unidos ostenta una cuota dominante del 90.72 % del mercado regional de bebidas deportivas a base de proteínas. Este liderazgo se sustenta en una sólida cultura de nutrición deportiva y una sólida red minorista que garantiza la amplia disponibilidad de productos proteicos deportivos listos para beber, desde los principales gimnasios hasta las tiendas de conveniencia. Esta madurez del mercado impulsa un ciclo donde la sólida familiaridad del consumidor fomenta la innovación continua y un espacio dedicado en los anaqueles, consolidando estas bebidas como productos esenciales para el día a día, en lugar de suplementos de nicho.
Canadá se posiciona como líder en crecimiento en la región, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.92 % entre 2026 y 2031. El crecimiento se ve impulsado por marcos regulatorios más claros que promueven un etiquetado transparente y un sector próspero de proteínas vegetales. Este sector está avanzando rápidamente, creando fórmulas híbridas de lácteos y vegetales que atraen a los atletas flexitarianos. Marcas como Protein2o y Performance Inspired Nutrition - Ready 2Go impulsan esta tendencia al introducir batidos listos para beber, limpios y ricos en proteínas. Estas marcas aprovechan la postura progresista de Canadá respecto a las afirmaciones sobre la salud, lo que permite una penetración más rápida en el mercado en comparación con el mercado estadounidense, más saturado.
México y otras partes de la región presentan oportunidades de crecimiento a largo plazo, impulsadas por una población joven y cada vez más urbana que adopta las tendencias de fitness y bienestar. Sin embargo, el segmento de bebidas deportivas premium a base de proteínas enfrenta importantes desafíos a corto plazo. La fragmentada infraestructura de la cadena de frío limita la distribución confiable de productos refrigerados, lo que restringe su disponibilidad fuera de los principales centros urbanos. Además, los menores ingresos disponibles reducen la disposición de los consumidores a pagar precios elevados por bebidas importadas o especializadas con alto contenido proteico, mientras que las opciones de hidratación tradicionales y rentables dominan los anaqueles. Estos desafíos dificultan la penetración en el mercado y los esfuerzos de desarrollo de marca, manteniendo la actividad concentrada en el consolidado corredor Estados Unidos-Canadá. En consecuencia, las empresas multinacionales priorizan las inversiones en estos mercados consolidados, lo que retrasa una expansión significativa en México y mercados regionales más pequeños a pesar de su potencial futuro.
Panorama competitivo
El mercado de bebidas deportivas a base de proteínas en Norteamérica está moderadamente concentrado. Líderes del sector como PepsiCo, Nestlé y Abbott aprovechan sus extensas redes de distribución y décadas de prestigio de marca para asegurar posiciones privilegiadas en los canales de distribución masiva, de conveniencia y de clubes. Su sólida infraestructura de cadena de frío y sus sólidas alianzas con minoristas crean importantes barreras de entrada. Esta ventaja competitiva les permite escalar rápidamente el lanzamiento de nuevos productos con proteínas y realizar promociones cruzadas dentro de sus portafolios de bebidas más amplios. Estas operaciones consolidadas dominan las puertas de las cámaras frigoríficas y las cajas, lo que dificulta que competidores más pequeños logren un crecimiento comparable sin inversiones comerciales sustanciales.
Por el contrario, empresas emergentes como BioSteel, Protein20 y Vita Coco están cobrando impulso al aprovechar la agilidad de formulación y las estrategias directas al consumidor que evitan los canales de distribución tradicionales. Estas ágiles marcas responden con rapidez a las tendencias en evolución, como las opciones sin azúcar, las mezclas de hidratación y proteína, o los batidos de recuperación con electrolitos, superando a menudo los ciclos de innovación más lentos de las grandes corporaciones, obstaculizados por los procesos burocráticos. Al fomentar comunidades de consumidores fieles a través de las redes sociales, los modelos de suscripción y el patrocinio de atletas, transforman a los primeros usuarios en firmes defensores, amplificando su presencia en el mercado de forma natural.
Esta dinámica competitiva entre líderes consolidados y disruptores ágiles crea una tensión equilibrada. Mientras que los líderes tradicionales dominan en volumen y visibilidad, los competidores conquistan constantemente segmentos de mercado premium y funcionales. Esto obliga a marcas como Gatorade (PepsiCo), Unwell Hydration (Nestlé) y Ensure Max Protein (Abbott) a innovar continuamente sus portafolios para mantener su cuota de mercado en categorías de alto margen y alto crecimiento. En última instancia, esta competencia impulsa un desarrollo acelerado de productos, lo que beneficia a los consumidores y refuerza el papel crucial de la escala y la velocidad para lograr el éxito a largo plazo en el mercado.
Líderes de la industria de bebidas deportivas a base de proteínas en Norteamérica
-
PepsiCo, Inc.
-
Nestlé SA
-
Abbott Laboratories
-
Proteína20 Inc.
-
Compañía de nutrición Premier
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2025: Unwell Hydration, una marca estadounidense de bebidas funcionales, anunció el lanzamiento de su nuevo producto: Unwell Hydration con Proteína. Este producto combina la reconocida mezcla de electrolitos de la marca con proteína de suero aislada, posicionándose como una alternativa más ligera y refrescante a los batidos de proteínas convencionales. Cada porción de Unwell Hydration con Proteína aporta 10 g de proteína, 60 kcal y tan solo 2 g de azúcar. Además, incluye 740 mg de electrolitos y tres vitaminas B esenciales, ideal para quienes buscan recargar energías después del entrenamiento y alcanzar sus objetivos proteicos en movimiento.
- Abril de 2025: Protein2o, una empresa líder en la industria de las bebidas proteicas transparentes, anunció su expansión minorista a nivel nacional con 1,400 tiendas Target, consolidando su posición en el mercado de bebidas proteicas listas para beber (RTD). Target ofreció la línea recientemente reformulada de bebidas proteicas transparentes de Protein2o, diseñada para apoyar a los consumidores que buscan aumentar su ingesta diaria de proteínas y mantenerse hidratados, todo sin conservantes. Además de sabores populares como Fresa Sandía y Naranja Mango, Target ofreció en exclusiva paquetes de 4 del nuevo sabor de Protein2o, Lima-Limón.
- Enero de 2025: Protein2o, una destacada marca de proteína transparente en Estados Unidos, anunció su primer cambio de marca en ocho años, con un empaque actualizado y una fórmula mejorada, cuyo lanzamiento estaba previsto para enero. Para apoyar esta iniciativa, Protein2o presentó una nueva campaña de marketing y un sitio web centrados en su posicionamiento principal, centrado en la proteína y la hidratación. El empaque rediseñado, desarrollado por Safari Sundays, presentó un logotipo "P" prominente, vibrantes imágenes de sabor a fruta y gráficos que enfatizaban la hidratación y el fitness.
Alcance del informe de mercado de bebidas deportivas a base de proteínas en América del Norte
El informe del mercado de bebidas deportivas a base de proteínas de Norteamérica está segmentado por tipo de envase (botellas de PET, botellas de vidrio, latas metálicas, envases asépticos y vasos desechables), canal de distribución (on-trade, off-trade), funcionalidad (resistencia/aumento de energía, etc.) y ubicación geográfica (Estados Unidos, Canadá, México y resto de Norteamérica). Las previsiones de mercado se expresan en valor (USD).
| Botellas de PET |
| Botellas de vidrio |
| Lata de metal |
| Envases asépticos (tetra pak, cartones, bolsas) |
| Vasos desechables |
| En el comercio | |
| Fuera de comercio | Supermercado / Hipermercado |
| Tiendas de conveniencia | |
| Tiendas Especializadas | |
| Ventas en línea | |
| Otros Canales de Distribución |
| Aumento de resistencia/energía |
| Recuperación Muscular |
| Otros |
| Estados Unidos |
| Canada |
| Mexico |
| Resto de américa del norte |
| Por tipo de embalaje | Botellas de PET | |
| Botellas de vidrio | ||
| Lata de metal | ||
| Envases asépticos (tetra pak, cartones, bolsas) | ||
| Vasos desechables | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercado / Hipermercado | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Por Funcionalidad | Aumento de resistencia/energía | |
| Recuperación Muscular | ||
| Otros | ||
| Por país | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
Definición de mercado
- Refrescos carbonatados (CSD) - Los refrescos carbonatados (CSD) se refieren a bebidas no alcohólicas carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas suelen incluir refrescos de cola, lima-limón, naranja y varios refrescos con sabores de frutas. Comercializado en latas, botellas o dispensador fuente.
- Zumos - Hemos considerado jugos envasados que engloban bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ellas, procesadas y selladas en diversos formatos de envases como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té y café listos para beber (RTD) - El té y el café listos para beber (RTD) son bebidas no alcohólicas preenvasadas que se elaboran y preparan para el consumo sin dilución adicional. El té RTD generalmente incluye varias variedades de té, con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café RTD involucra formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o saborizantes, y está convenientemente empaquetado para su consumo sobre la marcha.
- Bebidas Energizantes - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después de un esfuerzo físico, ejercicio o actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas gaseosas | Los refrescos carbonatados (CSD) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | Standard Cola se define como el sabor original del refresco de cola. |
| Dieta de cola | Un refresco a base de cola que contiene poca o ninguna cantidad de azúcar. |
| Carbonatos con sabor a frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea solos o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| 100% jugo | Zumo de fruta o verdura elaborado a partir de fruta en forma de zumo, sin adición de agua para completar el volumen. No se permite añadir azúcares, edulcorantes, conservantes, aromatizantes ni colorantes al zumo de fruta. |
| Bebidas de jugo (hasta 24% de jugo) | Bebidas de jugos de frutas/verduras con hasta un 24% de extracto de frutas/vegetales. |
| Néctares (25-99% Jugo) | Zumos que pueden tener entre un 25 y un 99% de fruta, con los límites mínimos legales definidos en función del tipo de fruta. |
| Jugo concentrado | Los concentrados de jugo son aquellas formas de jugos en los que se elimina la mayor parte de este líquido, lo que da como resultado un producto espeso y almibarado conocido como concentrado de jugo. |
| Café IDT | Bebidas de café envasadas que se venden en forma preparada y listas para el consumo en el momento de la compra. |
| Café helado | Un café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo. |
| Café de cerveza fría | La preparación en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té RTD | El té listo para beber (RTD) es un producto de té envasado listo para el consumo inmediato sin preparación ni preparación. |
| Té helado | El té helado o té helado es una bebida elaborada a base de té sin leche pero con azúcar y en ocasiones aromas de frutas, que se bebe fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa para proporcionar estimulación física y mental. Pueden estar carbonatados o no y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos ingredientes posibles. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, endulzadas artificialmente y con pocas o ninguna calorías. |
| Bebida energética tradicional | Las Bebidas Energéticas Tradicionales son refrescos funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Disparos de energía | Una bebida energética pequeña pero muy concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebidas deportivas | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónico | Las bebidas isotónicas contienen concentraciones de sal y azúcar similares a las del cuerpo humano y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónico | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Es mejor beberlos después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido muy bajo en carbohidratos y una menor concentración de sal y azúcar que el cuerpo humano. |
| Agua mejorada con electrolitos | El agua con electrolitos es agua con minerales cargados eléctricamente, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas a las que se les han agregado proteínas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| En el comercio | El comercio de hostelería se refiere a lugares que venden bebidas para consumo inmediato en el local, como bares, restaurantes y pubs. |
| Fuera de comercio | Fuera del comercio generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de conveniencia | Un negocio minorista que brinda al público un lugar conveniente para adquirir rápidamente una amplia variedad de productos y servicios consumibles, generalmente alimentos y gasolina. |
| Tienda de especialidades | Una tienda especializada es una tienda que ofrece una gran variedad de marcas, estilos o modelos dentro de una categoría relativamente estrecha de productos. |
| Ventas en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Embalaje aséptico | El envasado aséptico se refiere al llenado de un producto frío, comercialmente estéril, en condiciones estériles, en un recipiente preesterilizado y su cierre en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen tetrapacks, cartones, bolsas, etc. |
| Botella de PET | Por botella de PET se entiende una botella hecha de tereftalato de polietileno. |
| Latas de metal | Recipientes metálicos fabricados en aluminio o acero estañado o cincado, que se utilizan habitualmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | Vaso Desechable significa un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Gen z | Una forma de referirse al grupo de personas que nacieron a finales de los 1990 y principios de los 2000. |
| Milenario | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmune y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de restauración que sirve refrescos (principalmente café) y comidas ligeras. |
| Muy activo | Significa hacer/tratar mientras estamos ocupados con algo y no desviar planes para acomodarnos. |
| La penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento o un establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son, en principio, inferiores a un "precio minorista total" real o supuesto. Las empresas de descuento dependen de las compras al por mayor y de la distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | En el mercado de las bebidas, las etiquetas limpias son aquellas que se elaboran con pocos ingredientes de origen natural y no se procesan o sólo se procesan ligeramente. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como un potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento de la atención. |
| Deporte extremo | Los deportes de acción, los deportes de aventura o los deportes extremos son actividades percibidas como de alto grado de riesgo. |
| Entrenamiento por intervalos de alta intensidad | Incorpora varias rondas que alternan varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidas de períodos cortos de movimientos de menor intensidad. |
| Caducidad | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda con helado | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un helado flotante. |
| Cerveza de raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, pero no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| refresco de vainilla | Un refresco carbonatado con sabor a vainilla. |
| Dairy-Free | Producto que no contiene leche ni productos lácteos de vaca, oveja o cabra. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína dependen de otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas B y electrolitos. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación no forma parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción




