

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
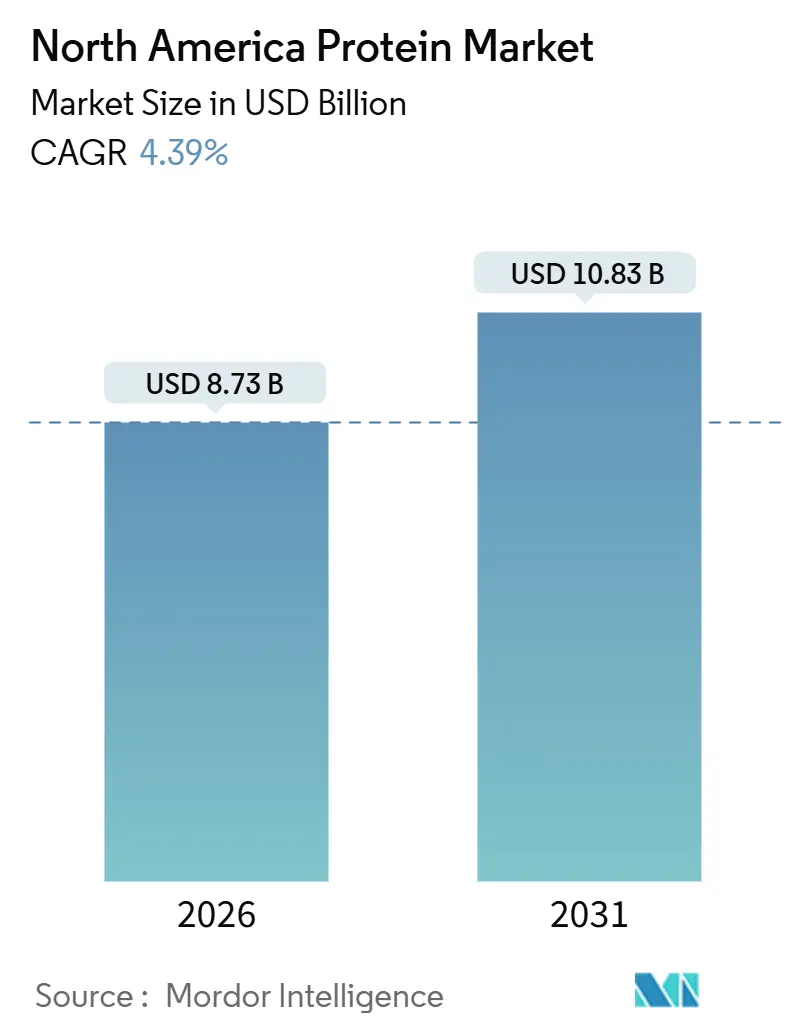
| Tamaño del mercado (2026) | USD 8.73 mil millones |
| Tamaño del mercado (2031) | USD 10.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.39% CAGR |
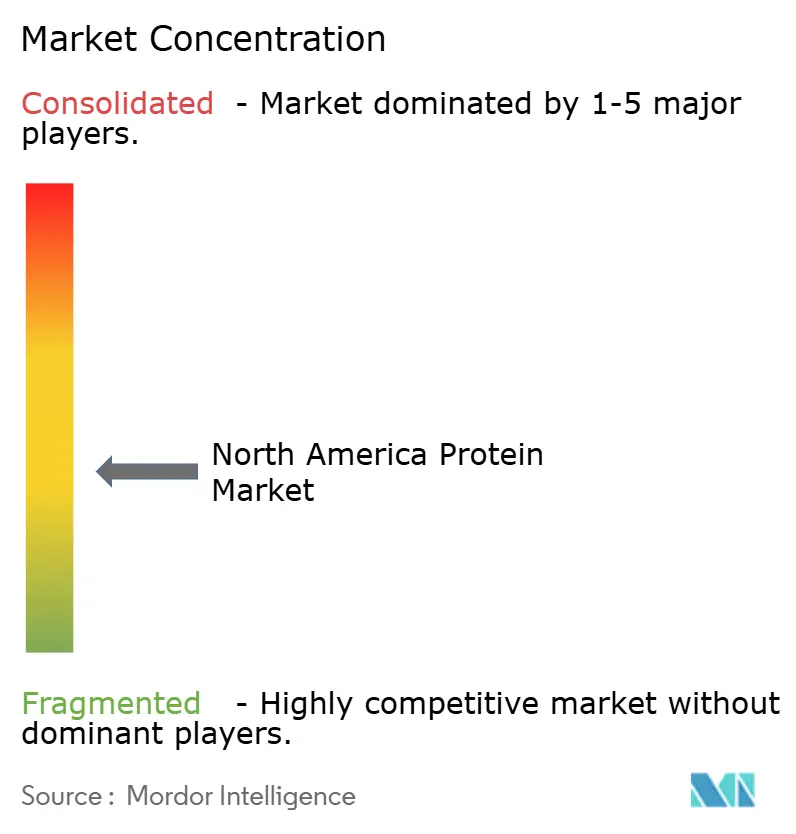
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de proteínas de América del Norte por Mordor Intelligence
El tamaño del mercado de proteínas de América del Norte se valoró en USD 8.73 mil millones en 2026 y se proyecta que aumente a USD 10.83 mil millones para 2031, lo que se traduce en una CAGR del 4.39% para el período de pronóstico. El crecimiento constante ahora está vinculado menos al tonelaje puro y más a las estrategias de premiumización que combinan altas puntuaciones DIAAS con declaraciones de etiqueta limpia codiciadas por minoristas y compradores de servicios de alimentos. El cambio del Comité Asesor de Guías Alimentarias de 2025 hacia la digestibilidad de aminoácidos eleva el valor de los ingredientes que demuestran una absorción ileal superior, abriendo un margen de precios para los proveedores que pueden validar la funcionalidad a través del trabajo clínico. Los subsidios incorporados en la Ley Agrícola de 2025 han reducido los costos de las materias primas nacionales de guisante y cáñamo, reduciendo así la brecha histórica de precios con los aislados asiáticos y fomentando el abastecimiento localizado para los procesadores de Estados Unidos y Canadá. Las proteínas fermentadas con precisión están ganando terreno regulatorio tras la aprobación de Health Canada de la β-lactoglobulina de levadura y la proteína Fy, lo que ha impulsado el capital de riesgo para impulsar la capacidad de fermentación en Ontario y Quebec. Al mismo tiempo, las medidas antidumping sobre las importaciones de guisantes con alto contenido proteico están desviando la demanda hacia las plantas de trituración regionales, lo que impulsa los márgenes de procesamiento del Medio Oeste y las Praderas, a la vez que restringe las opciones de formulación en el extranjero.
Conclusiones clave del informe
- Por fuente, las proteínas de origen vegetal lideraron con una participación de ingresos del 65.17 % en 2025, mientras que se prevé que las proteínas microbianas se expandan a una CAGR del 6.35 % hasta 2031.
- Por usuario final, los alimentos y bebidas absorbieron el 51.23% de los volúmenes de ingredientes en 2025, mientras que las aplicaciones de cuidado personal y cosméticos avanzan a una CAGR del 6.16% hasta 2031.
- Por países, Estados Unidos capturó el 81.49% de la participación del mercado de proteínas de América del Norte en 2025, mientras que se proyecta que México registre la CAGR más alta, del 6.54%, durante el mismo horizonte.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de proteínas en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La demanda de alternativas veganas y basadas en plantas crece debido a los cambios en la dieta hacia estilos de vida flexitarianos. | + 1.2% | Estados Unidos, Canadá, México urbano | Mediano plazo (2–4 años) |
| Auge del deporte y la nutrición de alto rendimiento | + 0.9% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Fortificación de proteínas en productos alimenticios y bebidas convencionales | + 0.7% | En toda América del Norte | Mediano plazo (2–4 años) |
| Las tendencias de etiqueta limpia favorecen las proteínas naturales, no transgénicas, en medio de la conciencia de los posibles daños de los transgénicos. | + 0.6% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Incentivos de la Ley Agrícola de EE. UU. de 2025 para el procesamiento nacional de guisantes y cáñamo | + 0.5% | Estados Unidos (Medio Oeste, Llanuras del Norte) | Mediano plazo (2–4 años) |
| Las preferencias de sostenibilidad por proteínas ecológicas como las de insectos o algas apoyan el abastecimiento ético. | + 0.4% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La demanda de alternativas veganas y basadas en plantas crece debido a los cambios en la dieta hacia estilos de vida flexitarianos.
El cambio en las preferencias alimentarias hacia estilos de vida flexitarianos impulsa la demanda de alternativas veganas y de origen vegetal, ya que los consumidores integran cada vez más proteínas animales y vegetales por razones de salud y éticas. Este cambio respalda las tendencias de etiquetado limpio que favorecen las opciones naturales y sin OGM, con empresas como Archer Daniels Midland Company (ADM) que mejoran los aislados de guisante y soja para aplicaciones alimentarias y así satisfacer estas necesidades. La creciente concienciación sobre la salud impulsa aún más esta demanda, ya que las proteínas vegetales ofrecen alternativas digeribles a las fuentes animales, lo que favorece la reparación muscular y la inmunidad. Las innovaciones en sabor y textura, como los avances de Roquette Frères en la proteína de guisante, están superando las barreras previas a la aceptación del consumidor. Datos del Good Food Institute y la Plant Based Foods Association indican que 6 de cada 10 hogares estadounidenses (el 59%) compraron alimentos de origen vegetal en 2024, lo que demuestra una adopción más allá de los consumidores estrictamente veganos. [ 1 ]Fuente: The Good Food Institute, "Perspectivas del mercado minorista estadounidense para la industria de productos de origen vegetal", gfi.orgAdemás, la preferencia por la sostenibilidad en el abastecimiento ecológico, la mayor demanda de nutrición deportiva y las aprobaciones regulatorias para nuevos ingredientes están moldeando el mercado. Fabricantes como Ingredion Incorporated cumplen con estos requisitos al suministrar proteínas vegetales sin alérgenos que satisfacen las necesidades de las poblaciones envejecidas y del creciente mercado del comercio electrónico. Estos factores impulsan el crecimiento en segmentos que no se solapan, como el de alimentos y bebidas, independientemente de las condiciones económicas generales.
Auge del deporte y la nutrición de alto rendimiento
El creciente enfoque en la cultura del fitness y el gimnasio, junto con la expansión de la nutrición deportiva, incluyendo mezclas de proteínas personalizadas, está impulsando la demanda de proteínas de alta calidad que favorezcan la recuperación muscular y la mejora del rendimiento. Esta tendencia refleja una mayor conciencia sobre la salud, ya que los consumidores priorizan la reparación muscular y la inmunidad. Los atletas optan cada vez más por opciones de proteínas de suero y de origen vegetal, mientras que fabricantes como Glanbia PLC están abordando las necesidades del mercado mediante innovaciones en sabor, textura y digestibilidad, incluyendo aislados de proteína de suero especializados para formulaciones de alto rendimiento. Según la Oficina de Estadísticas Laborales, el 21.5 % de los adultos en Estados Unidos participó en deportes, ejercicio y actividades recreativas a diario en 2024, frente al 20.1 % en 2022, lo que pone de manifiesto una mayor participación más allá del fitness casual. [ 2 ]Fuente: Oficina de Estadísticas Laborales, "Encuesta sobre el uso del tiempo en Estados Unidos - Resultados de 2024", bls.gov Además, las tendencias de etiquetado limpio, como las proteínas sin OMG, el apoyo al envejecimiento saludable mediante la prevención de la sarcopenia, la creciente demanda de alternativas vegetales en las dietas flexitarianas, las consideraciones de sostenibilidad, la accesibilidad al comercio electrónico y las aprobaciones regulatorias para nuevas mezclas de proteínas, están configurando el mercado. Estos factores permiten diversas aplicaciones, como los suplementos nutricionales, sin crear dependencias económicas.
Fortificación de proteínas en productos alimenticios y bebidas convencionales
La fortificación de proteínas está cobrando impulso en las categorías principales, y se proyecta que los fabricantes de panadería, snacks y bebidas fortificarán un 8% adicional de sus SKU de productos con aislados o concentrados de proteínas entre 2024 y 2025. Este crecimiento se ve impulsado por la disposición de los consumidores a pagar primas del 15% al 20% por productos orientados a la saciedad y la salud muscular, lo que refleja una mayor conciencia de la salud relacionada con la reparación muscular y el control de peso. Esta tendencia se sustenta en innovaciones en sabor y textura, como los concentrados funcionales de suero de leche y proteína vegetal suministrados por Fonterra Co-operative Group para aplicaciones de panadería, y se alinea con la creciente cultura del fitness y la demanda de productos de nutrición deportiva que mejoran los alimentos fortificados de uso diario. Además, se vincula con la preferencia por las opciones naturales y sin OMG, la transición hacia dietas basadas en plantas y flexitarianas, el apoyo al envejecimiento saludable para combatir la sarcopenia, consideraciones de sostenibilidad, el crecimiento del comercio electrónico y las aprobaciones regulatorias para nuevos fortificantes. Una encuesta de 2024 del Consejo Internacional de Información Alimentaria (IFIC) reveló que el 71% de los estadounidenses están intentando activamente consumir más proteínas, frente al 59% en 2022. [ 3 ]Fuente: Consejo Internacional de Información Alimentaria (IFIC), "Encuesta sobre Alimentación y Salud del IFIC 2024", ific.orgEsta creciente demanda está impulsando diversas aplicaciones de alimentos y bebidas, reduciendo la dependencia de categorías de productos superpuestas dentro del mercado.
Las tendencias de etiqueta limpia favorecen las proteínas naturales, no transgénicas, en medio de la conciencia de los posibles daños de los transgénicos.
Las tendencias de etiquetado limpio impulsan la demanda de proteínas naturales sin OGM, impulsadas por la creciente conciencia sobre los posibles riesgos para la salud asociados con los OGM y un enfoque creciente en opciones saludables. Los consumidores priorizan las fuentes de proteína mínimamente procesadas para la reparación muscular, el control de peso y la mejora del sistema inmunitario, evitando los aditivos sintéticos para promover el bienestar general. Las innovaciones en productos abordan estas necesidades mejorando el sabor y la textura, con empresas como Cargill Incorporated que ofrecen aislados de proteína de guisante y soja sin OGM para formulaciones de etiquetado limpio en aplicaciones alimentarias. Esta tendencia se alinea con la creciente cultura del fitness y el auge de la nutrición deportiva, donde las mezclas de alto rendimiento priorizan la pureza. Además, la creciente demanda de alternativas veganas de origen vegetal refleja la transición hacia dietas flexitarianas, mientras que la fortificación de proteínas en productos de panadería, snacks y bebidas satisface las necesidades de saciedad y promueve un envejecimiento saludable al abordar la sarcopenia con opciones digestibles. Las preferencias por la sostenibilidad también influyen en la adopción de fuentes de proteína ecológicas, como las proteínas de algas e insectos. El crecimiento del comercio electrónico ha facilitado un mayor acceso a un etiquetado transparente, y las aprobaciones regulatorias para nuevos ingredientes limpios impulsan aún más la expansión del mercado. Estos factores impulsan el crecimiento en segmentos que no se solapan, como alimentos, bebidas y suplementos, a medida que los consumidores buscan cada vez más opciones de proteínas naturales verificables para mitigar los riesgos para la salud asociados con los OGM.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos costos de producción de proteínas vegetales y alternativas limitan su asequibilidad en comparación con las fuentes animales. | -0.8% | En toda América del Norte, agudo en proteínas especiales | Corto plazo (≤ 2 años) |
| Las preocupaciones sobre la alergenicidad de ciertas proteínas (por ejemplo, soja, lácteos) restringen su uso. | -0.3% | Estados Unidos, Canadá, seleccionar zona urbana de México | Mediano plazo (2–4 años) |
| Las interrupciones en la cadena de suministro debido a la volatilidad de las materias primas afectan la disponibilidad de ingredientes especiales | -0.4% | Estados Unidos (Medio Oeste), Canadá (Praderas), México | Corto plazo (≤ 2 años) |
| Las estrictas regulaciones sobre etiquetado, afirmaciones y nuevos alimentos retrasan el lanzamiento de productos | -0.5% | Estados Unidos (FDA), Canadá (Health Canada) | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de producción de proteínas vegetales y alternativas limitan su asequibilidad en comparación con las fuentes animales.
Los altos costos de producción de las proteínas vegetales y alternativas limitan su asequibilidad en comparación con las proteínas animales. Las interrupciones en la cadena de suministro causadas por la volatilidad de los precios de las materias primas dificultan aún más la escalabilidad de los ingredientes especializados necesarios para diversas aplicaciones. Estos desafíos se ven agravados por las dificultades de procesamiento para lograr el sabor y la textura deseados, lo que genera gastos elevados para fabricantes como PURIS, que enfrenta altos costos en la producción de concentrados de proteína de guisante a pesar de las innovaciones destinadas a mejorar la funcionalidad. Esto impacta directamente en los esfuerzos de desarrollo de productos que podrían mejorar la aceptación del consumidor en las categorías principales. Además, las ideas erróneas del consumidor sobre la calidad y la digestibilidad de las proteínas vegetales ralentizan su adopción, incluso con la creciente demanda de opciones de etiqueta limpia, naturales y sin OMG. Si bien las dietas flexitarianas y las alternativas veganas están ganando terreno, estas tendencias se cruzan con otros impulsores del mercado, como la creciente conciencia sobre la salud, la necesidad de reparación muscular, el auge de la cultura del fitness, la expansión de la nutrición deportiva, la fortificación de proteínas en productos de panadería y snacks, el apoyo al envejecimiento saludable, la preferencia por la sostenibilidad en el abastecimiento ecológico, el crecimiento del comercio electrónico y las aprobaciones regulatorias para nuevas proteínas. En conjunto, estos factores limitan el crecimiento en segmentos que no se superponen, como alimentos, bebidas y suplementos, en un mercado todavía dominado por proteínas animales competitivas en costos.
Las preocupaciones sobre la alergenicidad de ciertas proteínas (por ejemplo, soja, lácteos) restringen su uso.
La preocupación por la alergenicidad de las proteínas de soja y lácteos sigue limitando su uso, ya que los fabricantes de alimentos priorizan cada vez más las formulaciones hipoalergénicas de etiqueta limpia para satisfacer la demanda de los consumidores. La creciente concienciación sobre la intolerancia a la lactosa, las alergias a las proteínas de la leche y la sensibilidad a la soja ha impulsado a las marcas a reformular sus productos o reducir su dependencia de estas fuentes de proteínas tradicionales, lo que genera desafíos de formulación en aplicaciones de panadería, bebidas y nutrición, donde estas proteínas han sido históricamente dominantes. Proveedores de ingredientes, como Archer Daniels Midland Company (aislados de proteína de soja) y Arla Foods Ingredients (proteínas de suero y leche), se enfrentan a una creciente presión de sustitución por alternativas emergentes como las proteínas de guisante, haba y arroz. Los requisitos regulatorios de etiquetado aumentan aún más los costos y la complejidad de la reformulación, prolongando los ciclos de desarrollo de productos y retrasando la comercialización. Estos avances subrayan la conexión entre la mitigación del riesgo de alérgenos y las estrategias de diversificación del abastecimiento, ya que los fabricantes se esfuerzan por equilibrar la funcionalidad de las proteínas con la evitación de alérgenos. En conjunto, estos factores limitan el crecimiento de las proteínas de soja y lácteos, a pesar de la fuerte demanda general de productos proteicos.
Análisis de segmento
Por fuente: Las plataformas microbianas ganan terreno regulatorio
Las proteínas vegetales representaron el 65.17 % del valor de mercado en 2025, y se proyecta que las proteínas microbianas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.35 % hasta 2031, lo que representa el crecimiento más rápido entre las categorías de origen. Los aislados de proteína de guisante dominan el volumen de proteínas vegetales, utilizándose principalmente en análogos de carne y alternativas lácteas debido a sus perfiles de sabor neutro y alta solubilidad. El lanzamiento de la proteína de guisante con dispersabilidad mejorada por Ingredion en octubre de 2024 aborda los desafíos persistentes de formulación en bebidas listas para beber. Los concentrados y aislados de proteína de soja mantienen ventajas en cuanto a costos, respaldados por datos del USDA que indican que la producción de soja en 2024 alcanzó los 4.37 millones de bushels, un aumento interanual del 5 %. Sin embargo, estas proteínas enfrentan desafíos debido a la preocupación por los alérgenos y los requisitos de certificación de productos sin OGM, que incrementan los costos de adquisición entre un 10 % y un 15 %. Los aislados de proteína de cáñamo lograron sus primeras ventas comerciales en abril de 2024 a través de la asociación Burcon-HPS, aprovechando los programas de producción de cáñamo del USDA que brindan seguro federal de cultivos y asistencia técnica a los productores.
Las proteínas de origen animal, como la caseína, el suero, el colágeno, la gelatina y las proteínas de huevo, se utilizan en aplicaciones premium donde su rendimiento funcional justifica costos más altos. Los aislados de proteína de suero tienen un precio entre un 15 % y un 20 % superior al de los concentrados debido a la eliminación de la lactosa y a una mayor pureza proteica (≥90 %), atributos que las marcas de nutrición deportiva aprovechan para diferenciar sus productos. La adquisición del negocio Whey Nutrition de Volac por parte de Arla Foods Ingredients en febrero de 2025 consolida el suministro en un segmento donde tres proveedores controlan aproximadamente el 40 % de la capacidad de aislado de suero en Norteamérica, lo que genera inquietud sobre el poder de fijación de precios y la dependencia del cliente. Además, las proteínas microbianas, como las harinas derivadas de algas y las plataformas de fermentación de micoproteínas, ofrecen alternativas sostenibles y de alta calidad a las proteínas convencionales. Proveedores como AlgaVia (de Corbion) y Marlow Foods están impulsando estos segmentos a medida que las marcas y los fabricantes se orientan hacia proteínas novedosas y sostenibles que se ajustan a las cambiantes expectativas de los consumidores y las normativas.
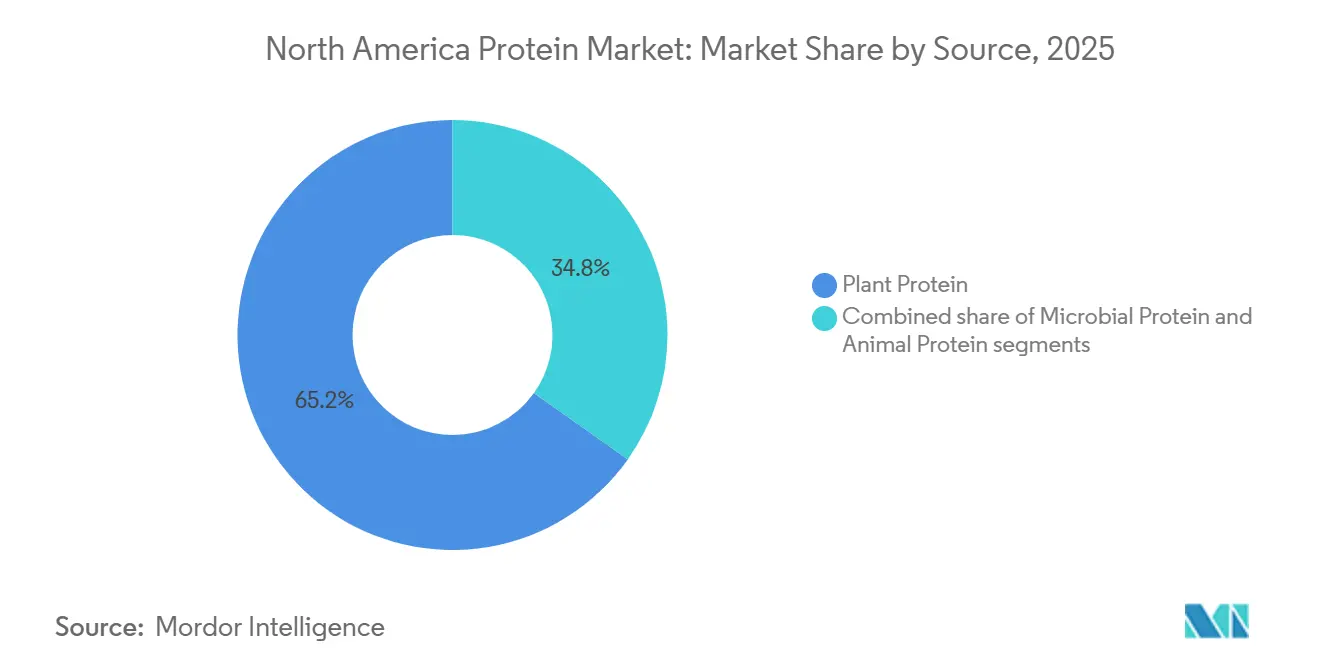
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: El cuidado personal emerge como una salida de alto margen
El segmento de alimentos y bebidas representó el 51.23 % del volumen de ingredientes en 2025, y se proyecta que las aplicaciones de cuidado personal y cosméticos crecerán a una tasa anual del 6.16 % hasta 2031, lo que representa el crecimiento más rápido entre los segmentos de consumidores finales. Dentro de los alimentos y bebidas, los lácteos y sus alternativas representan el subsegmento más grande, impulsado por las reformulaciones del yogur griego y la fortificación de la leche vegetal, que requiere de 8 a 12 gramos de proteína por porción para igualar el perfil nutricional de la leche bovina. La carne, las aves, los mariscos y sus alternativas utilizan proteínas vegetales texturizadas y aislados para replicar estructuras fibrosas similares a las de los cortes de músculo entero. Los fabricantes de panadería y snacks aumentaron las tasas de inclusión de proteínas entre 2024 y 2025 para satisfacer la demanda de los consumidores de productos que mejoran la saciedad y que respaldan precios premium. Los batidos de proteínas listos para beber y el café fortificado en la categoría de bebidas enfrentan desafíos técnicos relacionados con la estabilidad térmica y la sensibilidad al pH, lo que limita las opciones de fuentes de proteína a aislados altamente solubles.
Los suplementos, incluyendo los deportivos y dietéticos, los alimentos y fórmulas infantiles para bebés, y la nutrición médica y para personas mayores, dependen de tipos específicos de proteínas para cumplir con los requisitos regulatorios y funcionales. Los suplementos deportivos priorizan los aislados e hidrolizados de suero de leche para una rápida absorción, mientras que las regulaciones sobre fórmulas infantiles favorecen las proteínas lácteas debido a sus perfiles de seguridad comprobados. Las aplicaciones en cuidado personal y cosmética, con un crecimiento anual compuesto (TCAC) del 6.16 %, utilizan péptidos de colágeno, hidrolizados de queratina y proteínas de seda para lograr biodisponibilidad y refuerzo estructural en el cuidado del cabello, la piel y los cosméticos de color. Mientras tanto, la alimentación animal sigue siendo un mercado importante para las harinas y coproductos proteicos de menor calidad, aunque su crecimiento es más lento a medida que los productores ganaderos optimizan los índices de conversión alimenticia y adoptan aminoácidos sintéticos.
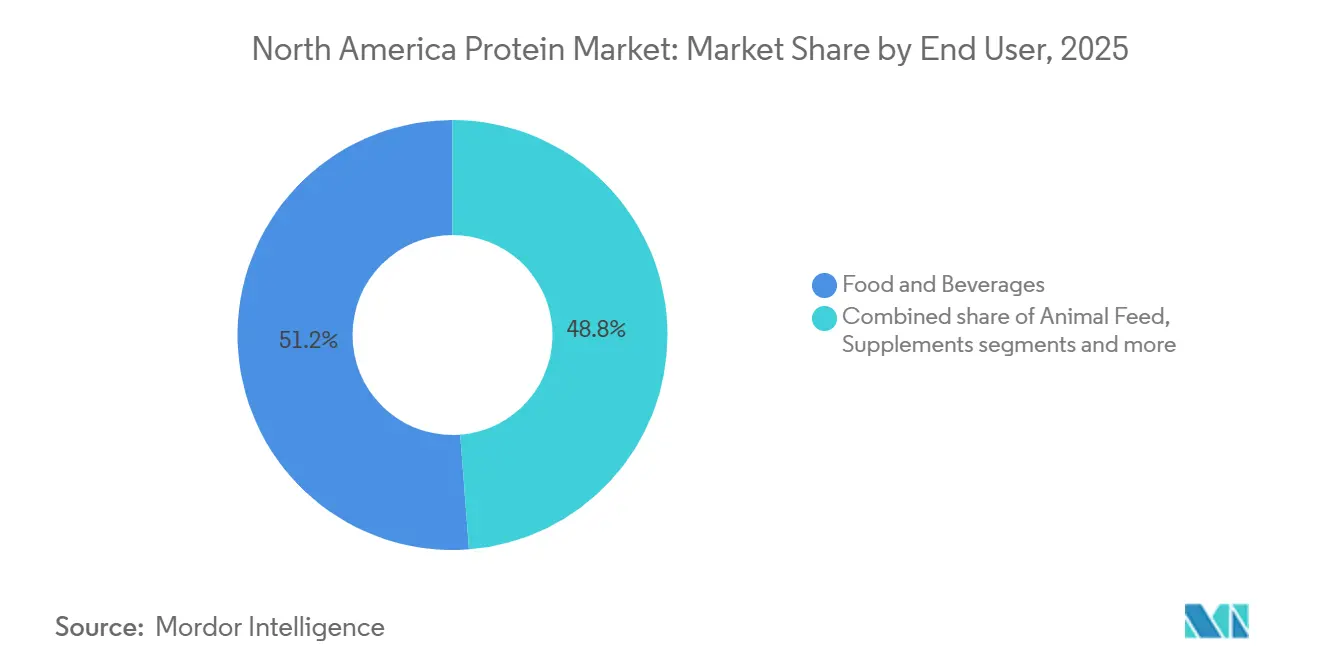
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de proteínas de Estados Unidos
Se proyecta que Estados Unidos representará el 81.49 % de los ingresos del mercado de proteínas de Norteamérica en 2025. Este liderazgo se basa en cadenas de suministro integradas verticalmente que abarcan la producción de cultivos del Medio Oeste, la trituración, el fraccionamiento y los procesos de extrusión, lo que garantiza una entrega eficiente y puntual a los fabricantes de alimentos. El creciente enfoque en la salud, en particular para la reparación muscular y el acondicionamiento físico, refuerza aún más este dominio. Operaciones optimizadas, como la racionalización de la red de proteína de soja de Archer Daniels Midland en agosto de 2025, consolidan plantas de alta eficiencia para satisfacer la demanda de proteínas de etiqueta limpia y sin OGM, en consonancia con la transición hacia dietas flexitarianas. Además, la aplicación por parte de la FDA de las Buenas Prácticas de Manufactura Actuales (CGMP) según el Título 21 del Código de Regulaciones Federales (CFR), Parte 110, mejora la higiene, el control de alérgenos y la trazabilidad, lo que otorga a los proveedores nacionales una ventaja competitiva sobre sus competidores extranjeros y fomenta la innovación de productos en nutrición deportiva y fortificación de productos de panadería y refrigerios.
Mercado de proteínas de México
Se prevé que México crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.54% hasta 2031, lo que lo convierte en el segmento nacional de mayor crecimiento en la región. Este crecimiento se debe al aumento del consumo de productos de panadería fortificados, bebidas listas para beber y carnes procesadas, que utilizan aislados de proteína para mejorar su nutrición y textura. Fabricantes como Bunge North America están abordando aplicaciones aptas para alérgenos mediante el suministro de hidrolizados de proteína de guisante, equilibrando los altos costos de producción con las exigencias de etiquetado limpio y la accesibilidad al comercio electrónico. La expansión de la nutrición deportiva y los productos que promueven un envejecimiento saludable contribuye aún más a este crecimiento.
Mercado de proteínas de Canadá
Canadá desempeña un papel estratégico en el mercado de proteínas, gracias a iniciativas federales para el procesamiento de proteínas vegetales y la agilización de las aprobaciones de nuevos productos alimenticios. La contribución del país se alinea con las tendencias de etiquetado limpio y libre de OGM, así como con los esfuerzos de sostenibilidad, incluyendo el desarrollo de proteínas de algas ecológicas por parte de proveedores como Merit Functional Foods. Estas innovaciones abordan las preocupaciones sobre alergenicidad y los desafíos de procesamiento relacionados con el sabor de los suplementos, atendiendo las demandas flexitarianas y las mezclas enfocadas en la salud. Las prácticas agrícolas robustas mitigan los impactos climáticos en el rendimiento, mientras que el crecimiento del comercio electrónico fortalece aún más la posición de Canadá como fuente premium de productos proteicos. Esto complementa la eficiencia de Estados Unidos y el crecimiento impulsado por el consumo de México en un mercado cada vez más centrado en la trazabilidad y los productos orientados a la salud.
Panorama competitivo
El panorama competitivo refleja una fragmentación moderada, con procesadores multinacionales consolidados y empresas emergentes especializadas compitiendo por cuota de mercado. Fabricantes de ingredientes destacados, como Archer Daniels Midland y Cargill, utilizan amplias capacidades de producción y diversas carteras de productos que abarcan proteínas de soja, trigo y guisante para atender a diversos segmentos de alimentos y bebidas. Estas empresas consolidadas se benefician de cadenas de suministro integradas y relaciones a largo plazo con sus clientes, lo que les permite mantener su competitividad incluso cuando la demanda de los consumidores se orienta hacia fuentes de proteínas alternativas.
Empresas especializadas en nutrición como Glanbia y Kerry Group aportan una amplia experiencia en aplicaciones, especialmente en nutrición deportiva y formulaciones de alimentos funcionales. Su capacidad para adaptar aislados de proteína de suero, leche y de origen vegetal a las necesidades específicas de cada usuario final resalta la importancia de los ingredientes orientados al rendimiento. Esta capacidad los posiciona como socios preferentes para las marcas que buscan productos de alta calidad y soporte técnico en el desarrollo de productos.
Las empresas especializadas en proteínas derivadas de algas, insectos y fermentación están transformando el panorama competitivo al abordar la sostenibilidad y las nuevas tendencias nutricionales. Empresas como Arbiom, con sus ingredientes proteicos basados en la fermentación, y Allmicroalgae, que produce soluciones proteicas de algas, están ganando terreno entre los formuladores que buscan alternativas innovadoras y respetuosas con el medio ambiente. La coexistencia de líderes tradicionales de la industria e innovadores de nicho demuestra cómo el mercado equilibra la escala, la funcionalidad y las preferencias cambiantes de los consumidores.
Líderes de la industria de proteínas de América del Norte
-
Archer Daniels Midland Company
-
Bunge limitada
-
PLC de Kerry Group
-
Cargill Incorporated
-
Roquette Freres
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: Burcon NutraScience Corp. completó su primera venta comercial de Puratein C, un aislado de proteína de canola. Derivado de semillas de canola no transgénicas cultivadas en Norteamérica, Puratein C contenía los nueve aminoácidos esenciales y alcanzó una puntuación de aminoácidos corregida por la digestibilidad de la proteína (PDCAAS) de 1.0. Sus posibles aplicaciones incluían productos horneados, alternativas lácteas, bebidas listas para beber, sustitutos de carne y salsas.
- Marzo de 2025: Arla Foods Ingredients firmó un contrato de fabricación con Valley Queen para aumentar su capacidad de producción y satisfacer la creciente demanda de productos lácteos enriquecidos con proteínas en Estados Unidos. Con sede en Dakota del Sur, Valley Queen fabrica ingredientes de la gama Nutrilac ProteinBoost. Este concentrado de proteína de suero microparticulado patentado fue diseñado para aumentar el contenido proteico en alimentos y bebidas, manteniendo su textura y sabor.
- Marzo de 2025: Vivici, una startup holandesa de ingredientes, introdujo Vivitein™ BLG en el mercado estadounidense. Como ingrediente estrella de su plataforma de proteínas Vivitein™, Vivitein™ BLG se lanzó al mercado, lo que permitió a los clientes B2B desarrollar productos innovadores y distintivos para los consumidores estadounidenses.
Alcance del informe sobre el mercado de proteínas de América del Norte
Animal, Microbiano y Planta están cubiertos como segmentos por Fuente. Los piensos para animales, los alimentos y bebidas, el cuidado personal y los cosméticos y los suplementos están cubiertos como segmentos por usuario final. Canadá, México y Estados Unidos están cubiertos como segmentos por país.
Por fuente
| Animal | Caseína y Caseinatos |
| Colágeno | |
| Egg Protein | |
| Gelatina | |
| Proteína de insectos | |
| Proteína láctea | |
| Proteína de suero | |
| Otra proteína animal | |
| Microbiano | Proteína de algas |
| Micoproteína | |
| Planta | Proteína de cáñamo |
| Proteína de guisante | |
| Proteína de patata | |
| Rice Protein | |
| Proteína de Soya | |
| Proteina de trigo | |
| Otra proteína vegetal |
Por usuario final
| Nutrición Animal | |
| Alimentos y Bebidas | Panaderías y pastelerías |
| Bebidas | |
| Cereales de desayuno | |
| Condimentos / Salsas | |
| Confitería | |
| Lácteos y alternativas lácteas | |
| Carne/Aves/Mariscos y alternativas | |
| Alimentos listos para comer/listos para consumir | |
| refrigerios | |
| Cuidado personal y cosméticos | |
| Fitness | Alimentos para bebés y fórmula infantil |
| Nutrición médica y para personas mayores | |
| Suplementos deportivos y dietéticos |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Resto de américa del norte |
| Por fuente | Animal | Caseína y Caseinatos |
| Colágeno | ||
| Egg Protein | ||
| Gelatina | ||
| Proteína de insectos | ||
| Proteína láctea | ||
| Proteína de suero | ||
| Otra proteína animal | ||
| Microbiano | Proteína de algas | |
| Micoproteína | ||
| Planta | Proteína de cáñamo | |
| Proteína de guisante | ||
| Proteína de patata | ||
| Rice Protein | ||
| Proteína de Soya | ||
| Proteina de trigo | ||
| Otra proteína vegetal | ||
| Por usuario final | Nutrición Animal | |
| Alimentos y Bebidas | Panaderías y pastelerías | |
| Bebidas | ||
| Cereales de desayuno | ||
| Condimentos / Salsas | ||
| Confitería | ||
| Lácteos y alternativas lácteas | ||
| Carne/Aves/Mariscos y alternativas | ||
| Alimentos listos para comer/listos para consumir | ||
| refrigerios | ||
| Cuidado personal y cosméticos | ||
| Fitness | Alimentos para bebés y fórmula infantil | |
| Nutrición médica y para personas mayores | ||
| Suplementos deportivos y dietéticos | ||
| Por país | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Usuario final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de alimentos, bebidas, suplementos, alimentos para animales y cuidado personal y cosméticos se consideran consumidores finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero líquido/seco para su aplicación como agente aglutinante o espesante u otras aplicaciones no proteicas.
- Tasa de penetración - La tasa de penetración se define como el porcentaje del volumen de mercado de usuarios finales fortificados con proteínas en el volumen general de mercado de usuarios finales.
- Contenido Promedio de Proteínas - El contenido promedio de proteína es el contenido promedio de proteína presente por 100 g de producto fabricado por todas las empresas usuarias finales consideradas bajo el alcance de este informe.
- Volumen del mercado de usuarios finales - El volumen de mercado de usuario final es el volumen consolidado de todos los tipos y formas de productos de usuario final en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácidos | Es un compuesto orgánico que contiene grupos funcionales amino y ácido carboxílico, que son necesarios para la síntesis de proteínas corporales y otros compuestos importantes que contienen nitrógeno, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente las verduras con vapor o agua hirviendo. |
| BRC | Consorcio Británico de venta al público |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñada para modificar las características de la masa y otorgar atributos de calidad al pan. |
| BSF | Mosca del soldado negro |
| Caseinato | Es una sustancia que se produce añadiendo un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmune al consumo de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un líquido lechoso que liberan los mamíferos que han dado a luz recientemente antes de que comience la producción de leche materna. |
| Concentrado | Es la forma de proteína menos procesada y tiene un contenido de proteína que oscila entre el 40 y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina por completo mediante el calor. |
| suero seco | Es el producto resultante del secado del suero fresco que ha sido pasteurizado y al que no se le ha añadido nada como conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, que incluyen ovoalbúmina, ovomucoide, ovoglobulina, conalbúmina, vitelina y vitellenina. |
| emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del USDA |
| Extrusión | Es el proceso de forzar ingredientes mezclados blandos a través de una abertura en una placa perforada o troquel diseñado para producir la forma requerida. Luego, la comida extruida se corta a un tamaño específico mediante cuchillas. |
| haba | También conocida como Faba, es otra palabra para los frijoles amarillos partidos. |
| FDA | Food and Drug Administration |
| Descamación | Es un proceso en el que normalmente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y almíbares y luego se prensa en hojuelas entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que permite formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimenticio. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para brindar espesamiento sin rigidez mediante la formación de gel. |
| GEI | Gases de efecto invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína que se fabrica exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complicadas en trozos más pequeños. Su procesamiento hace que sea más fácil y rápida de digerir. |
| Hipoalergénico | Se refiere a una sustancia que provoca menos reacciones alérgicas. |
| Aislado | Es la forma de proteína más pura y procesada que ha sido sometida a separación para obtener una fracción proteica pura. Normalmente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa externa de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero. |
| Lactoferrina | Es una glicoproteína fijadora de hierro que está presente en la leche de la mayoría de los mamíferos. |
| Lupin | Son las semillas de leguminosas amarillas del género Lupinus. |
| Milenario | También conocida como Generación Y o Generación Y, se refiere a las personas nacidas entre 1981 y 1996. |
| monogástrico | Se refiere a un animal con un estómago unicompartimentado. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente no pueden digerir muchos materiales alimenticios de celulosa, como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como complementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una afección médica en la que los huesos se vuelven quebradizos y frágiles debido a la pérdida de tejido, generalmente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por la digestibilidad de las proteínas (PDCAAS) es un método para evaluar la calidad de una proteína basándose tanto en los requerimientos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como leche, suero, gelatina, colágeno y proteínas de huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal. | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisantes, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo del hongo se seca y se mezcla con albúmina de huevo o proteína de papa, que actúa como aglutinante, y luego se ajusta en textura y se prensa en varias formas. |
| Listo para cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso que se da en el paquete. |
| Listo para comer (RTE) | Se refiere a un producto alimenticio preparado o cocinado con antelación, sin que sea necesario cocinarlo ni prepararlo más antes de consumirlo. |
| RTD | Listo para beber |
| Estrategia en tiempo real | Listo para servir |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| softgel | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Spirulina | Es una biomasa de cianobacterias que pueden ser consumidas por humanos y animales. |
| Estabilizador | Es un ingrediente agregado a los productos alimenticios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o suministro de fuentes concentradas de nutrientes u otras sustancias que tienen como objetivo complementar los nutrientes de la dieta y tiene como objetivo corregir las deficiencias nutricionales. |
| Texturizar | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de productos alimenticios y bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin cambiar sustancialmente sus demás propiedades. |
| Grasas trans | También llamados ácidos grasos transinsaturados o ácidos grasos trans, es un tipo de grasa insaturada que se encuentra naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero |
| WPI | Aislado de proteína de suero |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




