

Tamaño y participación del mercado de corretaje de bienes raíces en América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 249.14 mil millones |
| Tamaño del mercado (2031) | USD 309.37 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.43% CAGR |
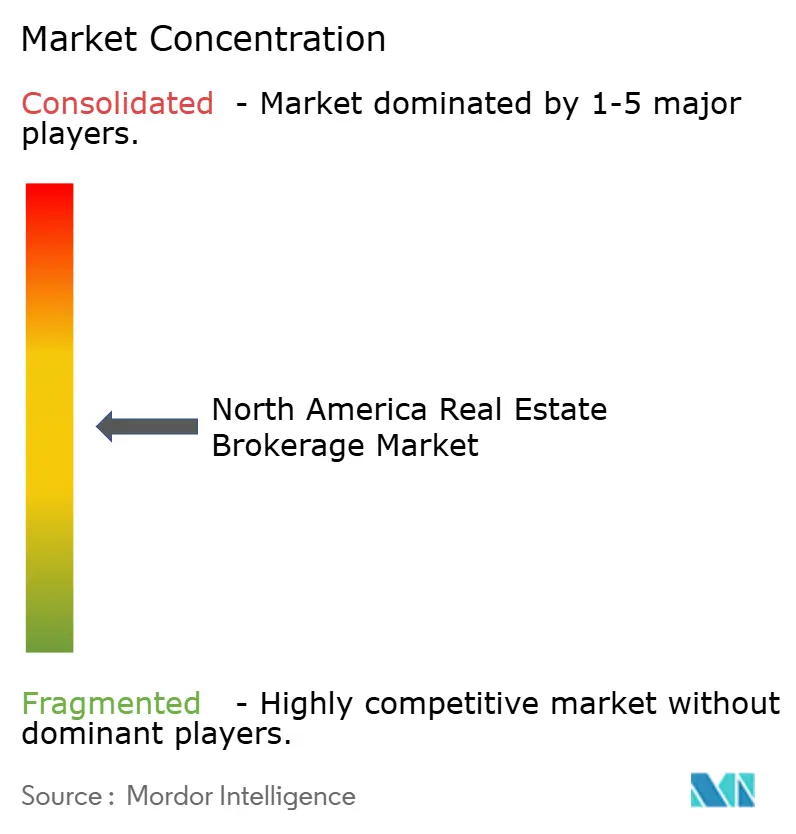
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de corretaje inmobiliario en América del Norte por Mordor Intelligence
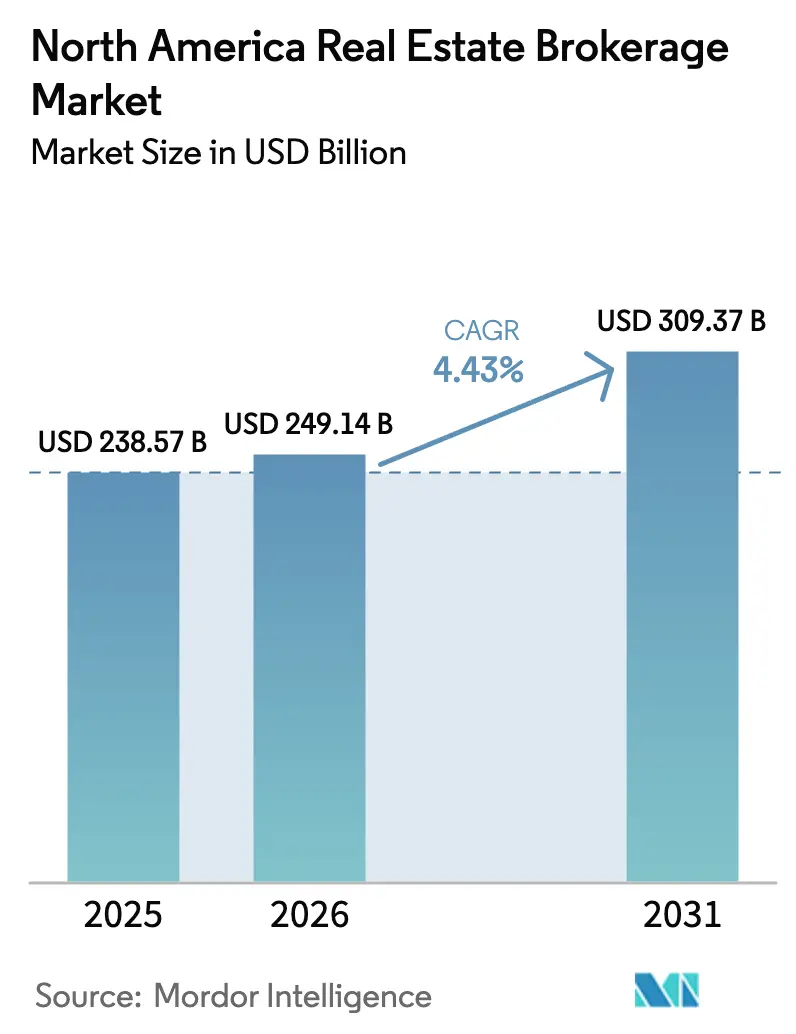
El tamaño del mercado de corretaje inmobiliario de Norteamérica en 2026 se estima en 249.14 millones de dólares, un crecimiento desde el valor de 238.57 millones de dólares en 2025, con proyecciones para 2031 que muestran 309.37 millones de dólares, con un crecimiento anual compuesto del 4.43% durante el período 2026-2031. La resiliencia de la demanda proviene de importantes flujos transfronterizos (el capital extranjero en activos industriales y de oficinas aumentó un 40% interanual en 2024) y del sólido interés institucional por las carteras de alquiler de viviendas unifamiliares. Las transacciones residenciales sustentan el mercado con una participación del 78.9%, pero las comisiones de corretaje comercial están aumentando más rápidamente a medida que la logística y los activos de oficinas premium atraen a inversores extranjeros. La inversión en tecnología se está acelerando porque las herramientas de valoración impulsadas por IA y los recorridos virtuales se han convertido en diferenciadores esenciales en un entorno de comisiones reducidas. Mientras tanto, las tasas de comisión cayeron del 3% a finales de la década de 1990 a alrededor del 2.7% en la actualidad, lo que otorga una mayor importancia a la escala, la eficiencia operativa y la consolidación impulsada por fusiones y adquisiciones.
Conclusiones clave del informe
- Por tipo de propiedad, los activos residenciales lideraron con el 78.48% de la participación de mercado de corretaje de bienes raíces de América del Norte en 2025, mientras que se proyecta que las propiedades comerciales registren la CAGR más rápida del 4.99% hasta 2031.
- Por servicio, las transacciones de venta representaron el 67.62% del tamaño del mercado de corretaje de bienes raíces de América del Norte en 2025, mientras que se espera que los servicios de alquiler/arrendamiento crezcan a una CAGR del 5.18% hasta 2031.
- Por tipo de cliente, los clientes individuales y domésticos representaron el 56.25% de la participación de mercado de corretaje de bienes raíces en América del Norte en 2025; los clientes corporativos y pymes representan el segmento de más rápido crecimiento con una CAGR del 5.07%.
- Por geografía, Estados Unidos representó el 86.35% de los ingresos de 2025, pero se pronostica que México será el mercado de más rápido crecimiento, con una CAGR del 5.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de corretaje inmobiliario en América del Norte
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento en los volúmenes de reventa residencial debido a la flexibilización de las tasas hipotecarias después del pico de 2023 | + 1.2% | América del Norte, con mayor presencia en EE. UU. y Canadá | Corto plazo (≤ 2 años) |
| Aumento de la actividad institucional en el segmento de alquiler unifamiliar (SFR) | + 1.1% | Cinturón Solar de EE. UU., expandiéndose a Canadá y México | Largo plazo (≥ 4 años) |
| El cambio en los patrones de migración de las zonas urbanas a las suburbanas impulsa la actividad de intermediación localizada | + 0.9% | Mercados centrales de EE. UU. y repercusión en ciudades secundarias | Mediano plazo (2-4 años) |
| Aumento de las transacciones de inversión transfronterizas en las principales ciudades metropolitanas | + 0.8% | Global, concentrado en Nueva York, San Francisco, Boston, Miami | Mediano plazo (2-4 años) |
| Las tendencias de consolidación de corredurías intensifican la actividad de fusiones y adquisiciones en Estados Unidos y Canadá | + 0.7% | América del Norte, concentrada en las principales casas de bolsa | Corto plazo (≤ 2 años) |
| Expansión de las tecnologías de valoración de propiedades y visitas virtuales impulsadas por IA | + 0.6% | América del Norte, adopción temprana en las principales áreas metropolitanas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las transacciones de inversión transfronterizas en las principales ciudades metropolitanas
Las entradas de capital interregionales en Norteamérica se han convertido en un indicador clave de la resiliencia económica de la región y la confianza de los inversores. En la segunda mitad de 2024, Norteamérica experimentó un notable repunte en la confianza de los inversores, evidenciado por un sólido aumento interanual del 40% en las entradas de capital interregionales, que totalizaron 9 millones de dólares. Los fondos de pensiones europeos canalizaron principalmente sus inversiones hacia los sectores industriales y los rascacielos de oficinas de primera categoría. Nueva York se consolidó como principal receptora, atrayendo 2.3 millones de dólares, mientras que ciudades como San Francisco, Boston y Miami también obtuvieron importantes entradas de capital, incrementando sus ingresos por comisiones de intermediación. Con la tendencia a la relocalización de la producción, que amplificó la demanda de instalaciones de última milla, los activos logísticos atrajeron la considerable suma de 4.2 millones de dólares. Si bien las entradas de capital en oficinas experimentaron un aumento del 50%, aún se mantuvieron por debajo del promedio de los últimos cinco años, lo que subraya la preferencia selectiva de los inversores por los edificios emblemáticos. A pesar de esta afluencia de capital, las inversiones extranjeras siguen estando por debajo de las cifras previas a la pandemia, lo que sugiere que las casas de bolsa que dependen de estas asignaciones extranjeras aún están a merced de las fluctuaciones del rendimiento de los bonos y los cambios de política. El panorama cambiante de los flujos de capital transregionales resalta la naturaleza crítica de las decisiones de inversión estratégicas en el mercado actual [1] Jessica Kuronen, “Cross-Border Capital Flows into North American Real Estate Markets,” Bureau of Economic Analysis Working Paper, bea.gov.
Aumento en los volúmenes de reventa residencial debido a la flexibilización de las tasas hipotecarias después del pico de 2023
Los mercados inmobiliarios de Canadá y Estados Unidos experimentaron transformaciones significativas en 2024, condicionadas por la evolución de las políticas monetarias y las condiciones económicas. El Banco de Canadá redujo las tasas del 5% al 3.25%, lo que impulsó un aumento del 10% en las reventas de viviendas y elevó el precio promedio de venta a USD 510,439 tras la conversión al dólar canadiense. Alberta fue la más beneficiada, mientras que Columbia Británica y Ontario tuvieron dificultades para acceder a la vivienda. En EE. UU., los costos de los préstamos se mantuvieron por encima del 6%, lo que mantuvo a muchos propietarios atados a hipotecas inferiores al 4% y limitó la venta de nuevas viviendas. Las ventas de viviendas existentes cayeron a 14 millones de unidades, su mínimo en 4.1 años, mientras que las ventas de viviendas nuevas experimentaron un ligero repunte, reflejo de la escasez de inventario. De cara al futuro, las renovaciones de hipotecas de Canadá para 2025, que ascienden a USD 222 millones en capital, podrían resultar en impagos de USD 11.1 millones, lo que generaría volatilidad a corto plazo en los flujos de operaciones de corretaje. Estos acontecimientos ponen de relieve la naturaleza dinámica de los mercados inmobiliarios y los desafíos que enfrentan, mientras las partes interesadas navegan por un futuro incierto.
Expansión de las tecnologías de valoración de propiedades y visitas virtuales impulsadas por IA
El mercado norteamericano de corretaje inmobiliario está experimentando una fase de transformación, impulsada por los avances tecnológicos y los cambios regulatorios. Las agencias están invirtiendo en modelos de valoración automatizados para obtener información sobre precios en tiempo real y recorridos inmersivos en 3D, lo que permite a los compradores remotos evaluar las propiedades sin desplazarse. Tras un acuerdo judicial, la Asociación Nacional de Agentes Inmobiliarios (NAR) ha eliminado las ofertas de compensación estándar de los listados MLS, exigiendo a los agentes que demuestren su valor mediante herramientas basadas en datos. Los recorridos virtuales, antes considerados una medida temporal durante la pandemia, ahora son un estándar, especialmente para compradores institucionales y extranjeros que buscan evaluaciones detalladas de las propiedades. Las empresas más grandes con datos propios están obteniendo una ventaja tecnológica sobre las independientes más pequeñas, lo que acelera la consolidación del sector a medida que los reguladores examinan la imparcialidad de los algoritmos. Adaptarse a estos cambios será crucial para mantener la competitividad en este mercado en constante evolución.
El cambio en los patrones de migración de las zonas urbanas a las suburbanas impulsa la actividad de intermediación localizada
El mercado inmobiliario en Estados Unidos está experimentando cambios significativos, impulsados por la transición hacia el teletrabajo. El análisis de CBRE de 19 mercados revela que las familias, influenciadas por la flexibilidad del teletrabajo, se están mudando a suburbios con menor densidad de población. Mientras que las principales ciudades costeras se enfrentaron a un aumento en la vacancia de oficinas, Dallas y Atlanta experimentaron una afluencia de población, impulsando la demanda de viviendas y alquileres. En el primer trimestre de 1, la formación de hogares de la Generación Z generó una absorción récord de 2025 unidades multifamiliares, lo que incrementó la demanda de servicios de corretaje en suburbios. Los agentes locales con un sólido conocimiento de la comunidad obtuvieron una ventaja a medida que compradores e inquilinos buscaban orientación sobre vecindarios emergentes. Esta tendencia migratoria está diversificando la distribución geográfica de las comisiones inmobiliarias y beneficiando a las redes expertas en reasignar talento más allá de los centros urbanos tradicionales. La dinámica cambiante del mercado inmobiliario refleja las preferencias laborales y de estilo de vida cambiantes de la población.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La actual crisis de asequibilidad en los principales mercados inmobiliarios limita el volumen de transacciones | -1.4% | América del Norte, aguda en las principales metrópolis | Largo plazo (≥ 4 años) |
| Escasez persistente de inventario en listados de viviendas nuevas y de reventa | -1.1% | América del Norte, concentrada en mercados de alta demanda | Mediano plazo (2-4 años) |
| Incertidumbre regulatoria en torno a las estructuras de comisiones de los agentes tras las sentencias judiciales | -0.8% | Principalmente en EE. UU., con efectos indirectos en Canadá | Corto plazo (≤ 2 años) |
| Aumento de los costos operativos debido a la inflación y las cargas de adopción de tecnología para los pequeños corredores | -0.6% | América del Norte, impacto desproporcionado en los independientes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La persistente crisis de asequibilidad en los principales mercados inmobiliarios limita el volumen de transacciones
El mercado inmobiliario estadounidense continúa enfrentando desafíos significativos, impulsado por un persistente desequilibrio entre la oferta y la demanda. El país lidia con un déficit de 3.7 millones de viviendas, lo que mantiene los precios elevados en relación con los ingresos. Desde finales de 2019, los pagos hipotecarios se han disparado un 92%, mientras que los alquileres han aumentado un 28%, lo que ha reducido la tasa de propiedad de vivienda al 65.6%. Columbia Británica y Ontario registran las relaciones precio-ingreso más pronunciadas, mientras que Alberta muestra una mayor velocidad de mercado. Los millennials, ahora el grupo de compradores más numeroso, suelen retrasar la compra de viviendas, extendiendo los períodos de alquiler y reduciendo las ofertas de segunda mano. Para las agencias inmobiliarias, esto se traduce en menos transacciones, especialmente en el segmento de entrada, a medida que se reduce el número de compradores elegibles. Abordar estos desafíos sigue siendo crucial para la estabilidad del mercado.
Escasez persistente de inventario en propiedades de reventa y nuevas
El mercado norteamericano de corretaje inmobiliario se enfrenta a un panorama complejo, marcado por las limitaciones de la oferta y la evolución de las tendencias. Los propietarios, atrapados en las bajas tasas hipotecarias, se resisten a cambiar de residencia, lo que genera un inventario limitado de viviendas en venta. Los constructores se enfrentan a limitaciones derivadas de la escasez de mano de obra y el aumento de los costes de financiación, lo que resulta en que las terminaciones anuales no satisfagan las necesidades de formación de hogares. En Estados Unidos, las viviendas existentes en venta rondan sus mínimos en varias décadas. Mientras tanto, en Canadá, los promotores inmobiliarios se enfrentan a límites de zonificación en Toronto y Vancouver. A pesar de la robusta demanda, la oferta limitada limita el volumen de transacciones, lo que frena el crecimiento del mercado durante el período de pronóstico. Sin embargo, las firmas de corretaje se están adaptando, centrándose en la construcción para alquilar y en la comercialización de viviendas nuevas, posicionándose para aprovechar las oportunidades emergentes.
Análisis de segmento
Por tipo de propiedad: Predominio residencial en medio de una creciente demanda comercial
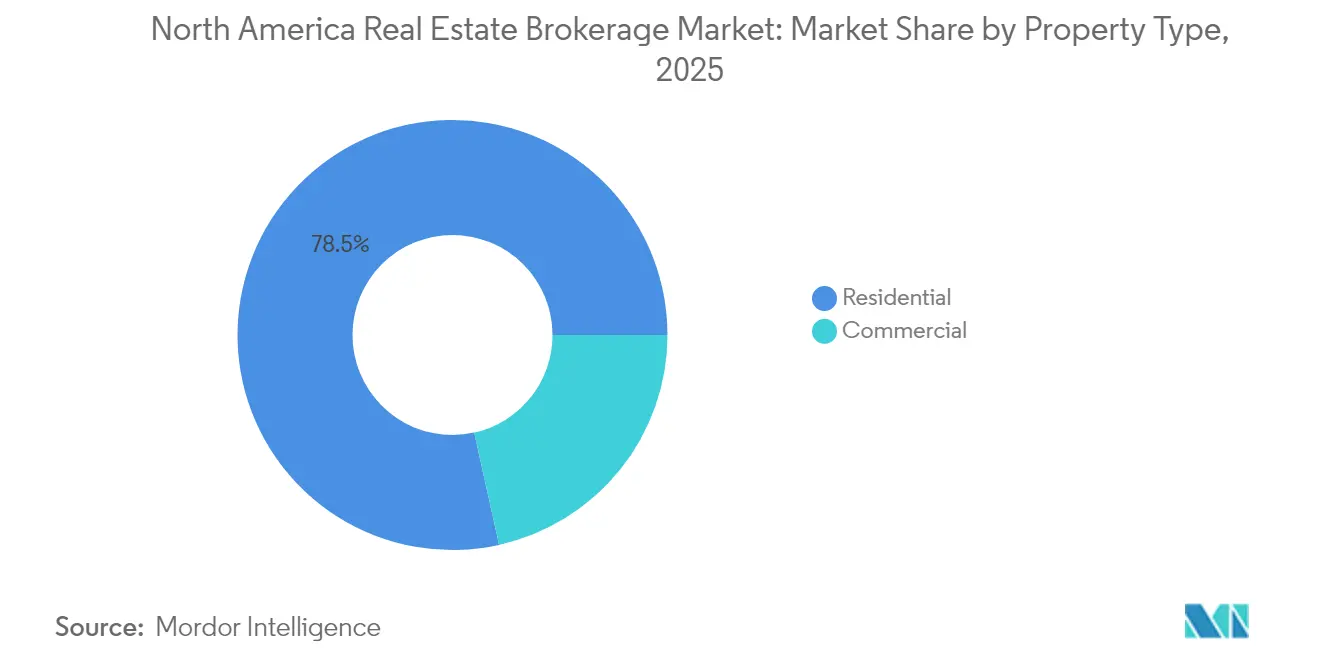
Las propiedades residenciales en venta representaron el 78.48 % del mercado inmobiliario norteamericano en 2025, lo que refleja la amplia base de compradores e inquilinos individuales. En el sector residencial, los apartamentos y condominios se benefician de la formación de hogares de la generación Z y del estilo de vida urbano de los millennials, mientras que las viviendas unifamiliares suburbanas se benefician de la migración laboral. La expansión de las carteras de construcción para alquiler por parte de inversores institucionales ha intensificado la demanda de asesoramiento de corretaje sobre acuerdos a gran escala y acuerdos de gestión. Los activos comerciales son de menor volumen, pero registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.99 %, a medida que los sectores industrial y de ciencias de la vida atraen capital transfronterizo.
El rendimiento comercial varía según el subtipo: los centros logísticos cerca de puertos y centros de población atraen flujos de entrada multimillonarios, mientras que las oficinas de categoría B en ciudades medianas se enfrentan a tasas de desocupación de dos dígitos. Las torres de oficinas premium en mercados de entrada aún alcanzan precios altos gracias a la estabilidad de los rendimientos de la búsqueda de capital global. Los locales comerciales se enfrentan a una reducción selectiva de personal a medida que se profundiza la penetración del comercio electrónico, pero los centros de atención a la demanda en suburbios de alto crecimiento mantienen su ocupación. Los centros de datos y las instalaciones sanitarias de la categoría "otros" ofrecen resiliencia anticíclica y oportunidades de comisiones específicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por servicio: Liderazgo en ventas con flujos de ingresos por alquiler en expansión
Las ventas representan el 67.62 % de la cuota de mercado de corretaje inmobiliario en Norteamérica en 2025, respaldadas por las estructuras de comisiones tradicionales. Sin embargo, los alquileres y las renovaciones de arrendamientos superarán el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.18 %, ya que la prolongada presión por la asequibilidad mantiene a los hogares alquilando durante más tiempo. Los registros de absorción de multifamiliares y la expansión institucional de SFR impulsan las comisiones de arrendamiento recurrentes, lo que proporciona a las corredurías una base de ingresos más estable en comparación con los ingresos por ventas generados por transacciones.
Los volúmenes de ventas se enfrentan a dificultades debido a la escasez de propiedades en venta y a las limitaciones presupuestarias de los compradores; sin embargo, cada operación cerrada conlleva comisiones considerables que sustentan la concentración de ingresos. El tamaño del mercado norteamericano de intermediación inmobiliaria para servicios de alquiler está creciendo a medida que los administradores de propiedades buscan socios para la colocación de inquilinos capaces de aprovechar el análisis de datos para la fijación de precios y la retención. Los inquilinos corporativos transfronterizos que buscan espacios industriales y de oficinas en los corredores del TLCAN se suman a las oportunidades de intermediación de alquileres.
Por tipo de cliente: los individuos siguen dominando mientras las corporaciones aceleran su crecimiento
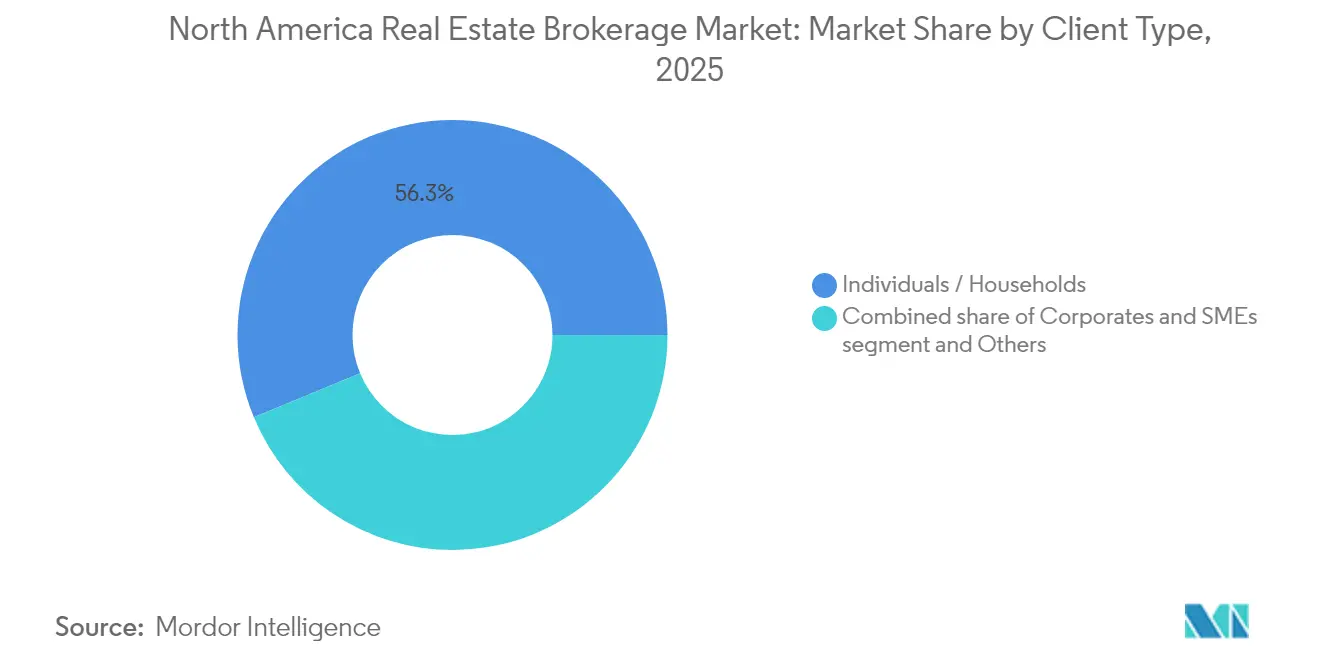
Los particulares y los hogares representaron el 56.25 % de la base de clientes en 2025, pero la demanda de empresas y pymes está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 5.07 %. Los consumidores impulsan la mayoría de las reventas y alquileres de viviendas, lo que genera importes frecuentes, aunque a menudo más reducidos. Las renovaciones de hipotecas con tasas considerablemente más altas ponen en peligro los presupuestos de algunos hogares en Canadá, lo que podría provocar la publicación de propiedades en dificultades que las agencias inmobiliarias deben gestionar con sensibilidad.
Mientras tanto, los clientes corporativos contratan a intermediarios para la adquisición de carteras, la implementación de plataformas de alquiler y estrategias de venta con arrendamiento posterior. Solo las instituciones europeas invirtieron 9 millones de dólares en 2024, con mandatos que a menudo abarcan múltiples ciudades y clases de activos. Los honorarios de asesoría, la selección de ubicaciones basada en datos y los servicios integrados de colocación de deuda aumentan la participación de los intermediarios en la cartera de clientes de las relaciones con empresas, inclinando gradualmente la combinación de ingresos hacia las cuentas institucionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de corretaje inmobiliario de Estados Unidos
Estados Unidos retuvo el 86.35 % de los ingresos totales de 2025, lo que refleja la profundidad, liquidez y diversidad de su inventario. Las áreas metropolitanas del Cinturón del Sol (Dallas-Fort Worth, Phoenix, Tampa y Charlotte) siguen registrando afluencias de población y reubicaciones corporativas, lo que se traduce en ventas constantes de viviendas y una sólida cartera de arrendamiento de SFR. Nueva York, Los Ángeles y San Francisco siguen siendo polos de atracción para inversores internacionales que buscan torres trofeo de oficinas y multifamiliares, aunque las limitaciones de asequibilidad y el elevado nivel de vacantes redefinen la suscripción de acuerdos. El tamaño del mercado norteamericano de corretaje inmobiliario, vinculado a los corredores logísticos estadounidenses, está en expansión a medida que la relocalización impulsa la demanda de instalaciones de distribución modernas.
Mercado de corretaje inmobiliario de Canadá
Canadá aporta la segunda mayor parte, pero enfrenta dificultades para renovar hipotecas. Aproximadamente 222 000 millones de dólares en hipotecas se revalorizarán en 2025, y la posibilidad de impagos de 11 100 millones de dólares podría impulsar la venta de viviendas y el reequilibrio de cartera entre las entidades crediticias. Las rebajas de tipos de interés durante 2024 reactivaron el volumen de ventas, siendo la economía de Alberta, impulsada por el petróleo, la que registró las mayores ganancias. Por el contrario, Columbia Británica y Ontario se enfrentan a una elevada relación precio-ingreso, lo que frena a los compradores primerizos. Los incentivos federales para impulsar la construcción de viviendas de alquiler y la exención del impuesto sobre bienes y servicios (GST) para la nueva oferta multifamiliar influirán en el enfoque de las agencias inmobiliarias hacia proyectos de construcción para alquiler y la colocación de capital institucional.
Mercado de corretaje inmobiliario de México
Se proyecta que México, aunque representa solo una pequeña fracción de los ingresos actuales, crecerá más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.78% hasta 2031. Las reformas que flexibilizan las normas de propiedad extranjera en parques industriales y la deslocalización de las cadenas de suministro estadounidenses han impulsado la demanda de instalaciones logísticas y de manufactura a lo largo del Bajío y los corredores fronterizos del norte. Las agencias inmobiliarias que facilitan arrendamientos transfronterizos y acuerdos de construcción a la medida obtienen honorarios de asesoría con márgenes más altos. Los mercados turísticos costeros aún requieren fideicomisos para compradores extranjeros, lo que obliga a asociaciones especializadas entre agentes legales y agentes inmobiliarios. El aumento de la propiedad de vivienda entre la clase media y el interés institucional por los departamentos de alquiler en la Ciudad de México amplían aún más las vías de crecimiento para el mercado de corretaje inmobiliario en América del Norte.
Panorama competitivo
El mercado de corretaje inmobiliario de Norteamérica es un mercado moderadamente concentrado pero aún competitivo. La competencia se ha intensificado a medida que la compresión de las comisiones y los crecientes presupuestos tecnológicos favorecen a las plataformas más grandes. Compass encabeza las clasificaciones por volumen y está finalizando la adquisición de HomeServices of America que consolidaría su escala en 45 estados. Su anterior acuerdo de 444 millones de dólares por @properties Christie's impulsó la exposición al lujo e introdujo una red de referencias internacionales. La ronda de financiación de Keller Williams por parte de Stone Point Capital inyecta capital para mejoras tecnológicas y reclutamiento de agentes, lo que subraya la creciente influencia del capital privado en la estrategia de corretaje [3] Katie Johnson, “National Association of REALTORS Settlement Agreement Summary”, NAR Legal Affairs Brief, nar.realtor.
Los modelos de franquicia tradicionales se enfrentan a la disrupción de los nuevos operadores digitales que prometen comisiones más bajas y motores de búsqueda basados en IA. El modelo de compra instantánea de Opendoor y el enfoque de agentes asalariados de Redfin han presionado a las empresas establecidas para que ofrezcan transparencia en los precios. Sin embargo, las empresas consolidadas aprovechan la amplia cobertura de MLS, los datos propios y los servicios complementarios, como la tramitación de hipotecas, el seguro de título y la administración de propiedades, para proteger su cuota de mercado. Por lo tanto, el mercado norteamericano de corretaje inmobiliario favorece a las empresas que pueden agrupar servicios y realizar ventas cruzadas tanto a clientes particulares como a empresas.
La adopción de tecnología es el principal campo de batalla. La valoración de la IA, la puntuación predictiva de clientes potenciales y los contratos inteligentes basados en blockchain están pasando de pilotos a implementaciones generalizadas. Las empresas que no puedan financiar estas capacidades corren el riesgo de quedar relegadas a un estatus local de subescala o de ser vendidas forzosamente. Las sinergias de costos y la agregación de datos sustentan la consolidación continua, con pequeñas empresas independientes que se unen a franquicias nacionales para acceder a plataformas, capacitación y alcance de marketing.
Líderes de la industria de corretaje de bienes raíces en América del Norte
Compass
Bienes Raíces en Cualquier Lugar (Coldwell Banker, Sotheby's, etc.)
Keller Williams Realty
Servicios para el hogar de América / Servicios para el hogar de Berkshire Hathaway
RE / MAX
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Compass anunció la adquisición estratégica de HomeServices of America de Berkshire Hathaway, combinando la primera y la cuarta correduría estadounidense por volumen en una transacción que crearía una posición dominante en el mercado en medio de las tendencias de consolidación de la industria.
- Marzo de 2025: Keller Williams consiguió una inversión estratégica de Stone Point Capital, nombrando a Christopher Czarnecki como director ejecutivo mientras Gary Keller sigue siendo presidente ejecutivo, lo que demuestra el papel creciente del capital privado en el sector de corretaje residencial.
- Diciembre de 2024: Compass completó la adquisición de @properties Christie's International Real Estate por USD 444 millones, lo que marca su primera gran expansión internacional y suma la octava correduría residencial más grande por volumen de ventas a su cartera.
- Noviembre de 2024: La Agencia lanzó el negocio de préstamos hipotecarios Aclara Lending en asociación con Barrett Financial Group, ofreciendo más de 140 productos crediticios para transacciones de lujo y expandiendo la estrategia de integración vertical.
Alcance del informe sobre el mercado de corretaje de bienes raíces en América del Norte
El corretaje de bienes raíces implica diversas actividades, incluida la negociación de tiempos compartidos, la venta, la compra, la negociación de transacciones de bienes raíces, la administración de propiedades, el arrendamiento, el alquiler y la recomendación de prospectos para asegurar bienes raíces o sus mejoras, todo a cambio de una tarifa o compensación.
El mercado de corretaje de bienes raíces de América del Norte está segmentado por tipo (residencial y no residencial), servicio (venta y alquiler) y geografía (Estados Unidos, Canadá y México). El informe ofrece el tamaño del mercado y previsiones en valor (USD) para todos los segmentos anteriores.
| Residencial | Apartamentos y condominios |
| Villas y Fincas | |
| Comercial | Oficina |
| Venta al Por Menor | |
| Logística | |
| Otros |
| Ventas |
| Alquiler/Arrendamiento |
| Individuos / Hogares |
| Empresas y PYMES |
| Otros |
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de propiedad | Residencial | Apartamentos y condominios |
| Villas y Fincas | ||
| Comercial | Oficina | |
| Venta al Por Menor | ||
| Logística | ||
| Otros | ||
| Por servicio | Ventas | |
| Alquiler/Arrendamiento | ||
| Por tipo de cliente | Individuos / Hogares | |
| Empresas y PYMES | ||
| Otros | ||
| Por país | Estados Unidos | |
| Canada | ||
| Mexico | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de corretaje inmobiliario en América del Norte en 2026?
El mercado de corretaje de bienes raíces de América del Norte está valorado en USD 249.14 mil millones en 2026 y se proyecta que aumente a USD 309.37 mil millones para 2031 con una trayectoria de CAGR del 4.43%.
¿Qué tipo de propiedad genera más ingresos por intermediación?
Los activos residenciales representan el 78.48% de los ingresos de 2025, y los apartamentos, condominios y viviendas unifamiliares aportan la mayor parte de las comisiones.
¿Por qué los servicios de alquiler y leasing crecen más rápido que las ventas?
Los desafíos de asequibilidad y un inventario de reventa limitado hacen que los hogares alquilen por más tiempo, lo que impulsa los ingresos por corretaje de alquiler/arrendamiento a una CAGR del 5.18 %, en comparación con un crecimiento de ventas más lento.
¿Qué impacto tuvo el acuerdo de la Asociación Nacional de Agentes Inmobiliarios en las comisiones?
El acuerdo de 418 millones de dólares eliminó las ofertas estándar de compensación entre comprador y agente de los listados de MLS y se espera que comprima las tasas de comisión por debajo del promedio actual del 2.7%.
¿Qué geografía ofrece la oportunidad de crecimiento más rápida hasta 2031?
México lidera con un pronóstico de CAGR de 5.78% gracias a las reglas de inversión liberalizadas y la demanda impulsada por la deslocalización de activos industriales y residenciales.
¿Cómo está la tecnología transformando la competencia en el corretaje?
Las herramientas de valoración de inteligencia artificial, los recorridos virtuales y las plataformas CRM integradas se han convertido en capacidades imprescindibles que recompensan a las empresas bien capitalizadas e intensifican la consolidación entre agencias más pequeñas.


