

Tamaño y participación del mercado de satélites de teledetección en América del Norte
Visión general del mercado
| Periodo de estudio | 2017 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Tamaño del mercado (2025) | USD 20.68 mil millones |
| Tamaño del mercado (2030) | USD 30.27 mil millones |
| Tasa de crecimiento (2025 - 2030) | 7.92% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de satélites de teledetección en Norteamérica por Mordor Intelligence
Se estima que el tamaño del mercado de satélites de teledetección de América del Norte será de 20.68 mil millones de dólares en 2025, y se espera que alcance los 30.27 mil millones de dólares para 2030, creciendo a una CAGR del 7.92 % durante el período de pronóstico (2025-2030).
La industria de satélites de teledetección de América del Norte está experimentando un crecimiento sin precedentes impulsado por los avances tecnológicos y la creciente demanda de capacidades de satélites de observación de la Tierra. La integración de la inteligencia artificial y el aprendizaje automático en el análisis de datos satelitales ha revolucionado la forma en que se recopila y analiza la información desde el espacio. Las empresas privadas y las agencias gubernamentales están colaborando cada vez más para desarrollar tecnologías satelitales avanzadas, y empresas como SpaceX están demostrando la viabilidad de las grandes constelaciones de satélites a través de su programa Starlink, que operaba más de 3,000 satélites pequeños en órbita terrestre baja a septiembre de 2022. La aparición de cargas útiles definidas por software y tecnologías de imágenes avanzadas ha permitido sistemas satelitales más flexibles y capaces.
El sector militar y de defensa sigue siendo un motor principal del crecimiento del mercado, con importantes inversiones en tecnología satelital para capacidades de vigilancia y reconocimiento satelital. Estados Unidos mantiene su posición como el mayor gastador en defensa del mundo, con un presupuesto de defensa de 773 mil millones de dólares en 2022, una parte sustancial del cual se asigna a capacidades espaciales. Entre los desarrollos recientes se incluye el contrato de febrero de 2023 de Astranis Space Technologies con el ejército estadounidense para integrar formas de onda de comunicaciones militares en cargas útiles satelitales, lo que demuestra la creciente intersección de las capacidades espaciales comerciales y de defensa. La industria también ha sido testigo de un mayor énfasis en las comunicaciones satelitales seguras y las capacidades mejoradas de imágenes para aplicaciones militares.
Las aplicaciones comerciales se están expandiendo rápidamente, en particular en áreas como la vigilancia ambiental, la agricultura y la planificación urbana. En enero de 2023, Lockheed Martin presentó su nueva nave espacial multimisión LM 400, diseñada para respaldar diversas aplicaciones comerciales y gubernamentales, incluidos satélites de teledetección, comunicaciones y vigilancia persistente. La industria ha visto un avance significativo en la tecnología de radar de apertura sintética (SAR), ejemplificado por el lanzamiento en marzo de 2023 de satélites comerciales de imágenes de radar por parte de Capella Space capaces de proporcionar imágenes de alta resolución independientemente de las condiciones climáticas o la hora del día. Estos desarrollos están posibilitando nuevos casos de uso comercial y ampliando las oportunidades de mercado.
La industria se caracteriza por una creciente colaboración entre empresas privadas, agencias gubernamentales e instituciones académicas. Del total de satélites de teledetección fabricados y lanzados en los últimos años, aproximadamente el 93% se dedicó a fines gubernamentales o militares, mientras que el 7% se utilizó para aplicaciones comerciales. Esta distribución destaca el importante papel de los contratos gubernamentales y las aplicaciones de defensa en el impulso del crecimiento del mercado, al tiempo que indica oportunidades potenciales de expansión en el sector comercial. La tendencia hacia las asociaciones público-privadas ha acelerado la innovación y reducido los ciclos de desarrollo, lo que ha dado lugar a soluciones satelitales más eficientes y rentables.
Tendencias y perspectivas del mercado de satélites de teledetección en Norteamérica
La demanda mundial de miniaturización de satélites está aumentando
- La capacidad de los satélites pequeños para realizar casi todas las funciones de un satélite tradicional a una fracción de su costo ha aumentado la viabilidad de construir, lanzar y operar constelaciones de satélites pequeños. Los satélites pequeños se prefieren cada vez más para los sectores de investigación científica, militar y de defensa a las aplicaciones comerciales. Durante el período 2017-2022, varios actores de la región pusieron en órbita un total de 596 nanosatélites.
- La demanda de América del Norte está impulsada principalmente por Estados Unidos, que fabrica la mayor cantidad de satélites pequeños cada año. Aunque los lanzamientos desde el país han disminuido en los últimos tres años, existe un enorme potencial en la industria del país, y se espera que las inversiones en curso en las nuevas empresas y los proyectos de desarrollo de nano y microsatélites impulsen el crecimiento de los ingresos de la región.
- La NASA apoya a los desarrolladores de nano y microsatélites mediante varias iniciativas de apoyo. Por ejemplo, en el marco de la iniciativa CubeSat Launch (CSLI), la NASA proporciona acceso al espacio para pequeños satélites y CubeSats desarrollados por centros y programas de la NASA, instituciones educativas y organizaciones sin fines de lucro. Esto proporciona a los desarrolladores de CubeSat acceso a una vía de bajo costo para realizar investigaciones en las áreas de ciencia, exploración, desarrollo tecnológico, educación y operaciones. El gobierno canadiense está haciendo hincapié en el desarrollo de las habilidades necesarias para el desarrollo de nanosatélites a nivel universitario. Por ejemplo, Wyvern, una startup canadiense, tiene como objetivo proporcionar acceso a un costo relativamente bajo a imágenes hiperespectrales tomadas desde la órbita terrestre baja con la ayuda de CubeSats.

Las oportunidades de inversión están aumentando en el mercado.
- En América del Norte, el gasto gubernamental en programas espaciales alcanzó aproximadamente 103 mil millones de dólares en 2021. La región es el epicentro de la innovación y la investigación espacial, con la presencia de la agencia espacial más grande del mundo, la NASA. En 2022, el gobierno de Estados Unidos gastó casi 62 mil millones de dólares en sus programas espaciales, lo que lo convierte en el que más gasta en programas espaciales del mundo. En términos de subvenciones para investigación e inversión, los gobiernos de la región y el sector privado han dedicado fondos para la investigación y la innovación en el sector espacial. Las agencias gastan los recursos presupuestarios disponibles haciendo promesas financieras llamadas obligaciones. Por ejemplo, hasta febrero de 2023, la NASA proporcionó 333 millones de dólares en subvenciones para investigación.
- Según el gobierno canadiense, el sector espacial canadiense emplea a 10,000 personas y añade alrededor de 2.3 millones de dólares al PIB canadiense. El gobierno informó que el 90% de las empresas espaciales canadienses son pequeñas y medianas empresas. El presupuesto de la Agencia Espacial Canadiense (CSA) es modesto y el gasto presupuestario estimado para 2022-23 fue de 329 millones de dólares. El gobierno canadiense prevé garantizar la cobertura total de Internet de alta velocidad en todo el país para 2030.
- En julio de 2019, el gobierno canadiense anunció una inversión de 64.7 millones de dólares en Telesat para brindar un mejor acceso a Internet de banda ancha a comunidades rurales y remotas. Telesat pretendía utilizar su ayuda financiera para construir y probar tecnologías que utilicen satélites LEO para impulsar la conectividad. El MoU estableció una inversión potencial de CAD 600 millones para obtener acceso privilegiado a la red satelital y ayudar a brindar servicios asequibles de Internet de alta velocidad por un valor de CAD 1.2 mil millones para 2029.

OTRAS TENDENCIAS CLAVE DE LA INDUSTRIA CUBIERTAS EN EL INFORME
- La mayor adopción de nano y minisatélites está preparada para generar demanda en el mercado
Análisis de segmentos: masa del satélite
Segmento de más de 1000 kg en el mercado de satélites de teledetección de América del Norte
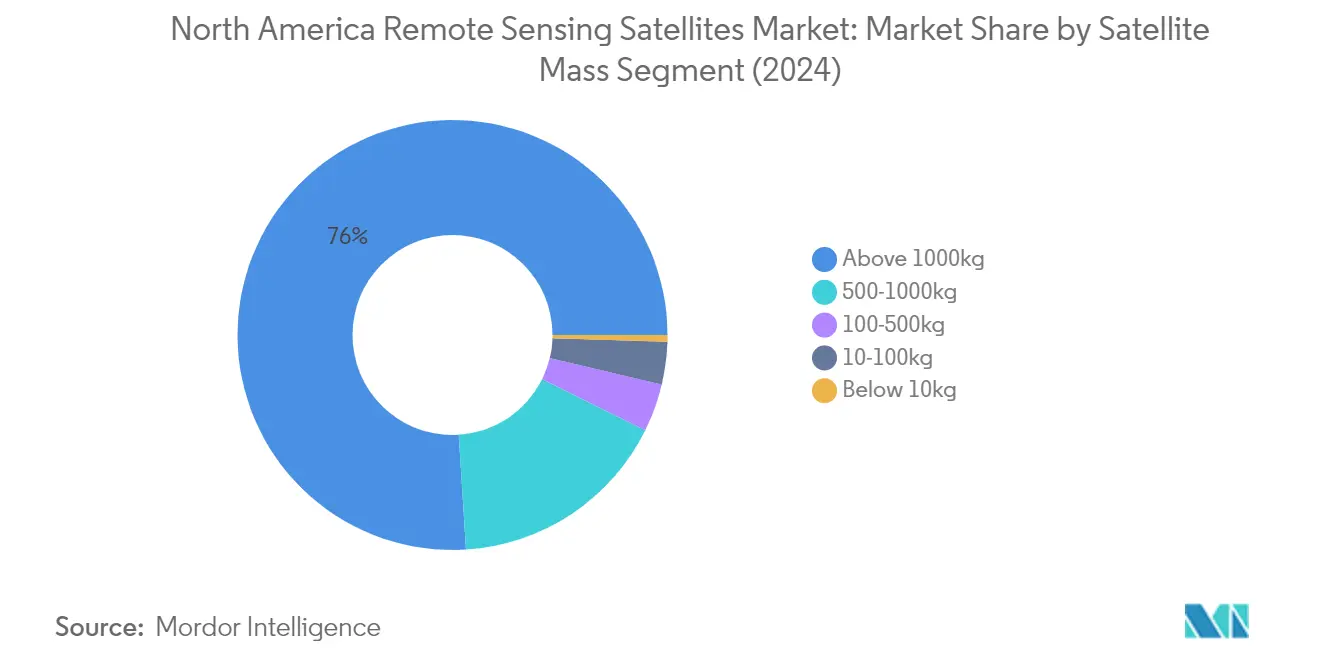
El segmento de satélites de más de 1000 kg domina el mercado de satélites de teledetección de América del Norte, y representa aproximadamente el 76 % del valor total del mercado en 2024. Estos grandes satélites están diseñados principalmente para fines operativos con una vida útil prolongada que oscila entre 5 y 10 años, y transportan cargas útiles de imágenes satelitales más grandes y más transpondedores para fines de comunicación. Estos satélites operativos incorporan redundancia en todos los subsistemas principales para soportar fallas accidentales y extender la vida útil, al tiempo que utilizan electrónica de grado espacial reforzada con radiación. El dominio del segmento se fortalece aún más con la presencia de paneles solares desplegables más grandes que generan más energía para soportar todos los subsistemas y cargas más grandes, junto con sistemas de propulsión de alta potencia necesarios para la elevación orbital y la corrección de la actitud debido a una mayor resistencia atmosférica.
Segmento de 10 a 100 kg (microsatélites) en el mercado de satélites de teledetección de América del Norte
El segmento de microsatélites está experimentando la trayectoria de crecimiento más rápida del mercado, con una tasa de crecimiento esperada de aproximadamente el 14% durante 2024-2029. Los microsatélites han surgido como una alternativa rentable, que ofrece plazos de desarrollo más cortos que reducen significativamente los costos generales de la misión. Estos satélites pueden lograr alrededor del 80% de los objetivos del programa a solo el 20% del costo en comparación con los satélites más grandes. El crecimiento del segmento está impulsado por su flexibilidad para responder a nuevas oportunidades tecnológicas y requisitos de misión. El éxito de los microsatélites en la región está respaldado por un marco sólido para el diseño y la fabricación, particularmente en los Estados Unidos, donde estos satélites están diseñados para servir a perfiles de aplicación específicos, incluidos los satélites de observación de la Tierra.
Segmentos restantes en la masa del satélite
Los demás segmentos de satélites de masas, incluidos los de 500 a 1000 kg (satélites de tamaño medio), los de 100 a 500 kg (minisatélites) y los de menos de 10 kg (nanosatélites), atienden cada uno de ellos a distintas necesidades y aplicaciones del mercado. Los satélites de tamaño medio son especialmente valiosos para misiones de vigilancia y recopilación de información, mientras que los minisatélites compiten con satélites de mayor tamaño en muchas aplicaciones gracias al uso de electrónica en miniatura pero redundante. Los nanosatélites, aunque tienen una cuota de mercado menor, están ganando importancia en la investigación científica y las iniciativas educativas, ofreciendo oportunidades para un despliegue rápido y la formación de constelaciones. Estos segmentos contribuyen colectivamente a la diversidad del mercado y al avance tecnológico, ofreciendo opciones para diversos requisitos de misión y limitaciones presupuestarias.
Análisis de segmentos: Clase de órbita
Segmento LEO en el mercado de satélites de teledetección de América del Norte
La órbita terrestre baja (LEO) domina el mercado de satélites de teledetección de América del Norte, con una participación de mercado de aproximadamente el 80 % en 2024. Esta importante posición en el mercado se atribuye a la creciente adopción de satélites LEO en las tecnologías de comunicación modernas y su papel crucial en las aplicaciones de satélites de observación de la Tierra. Estos satélites, que operan a altitudes inferiores a los 1000 km, se utilizan ampliamente para comunicaciones, reconocimiento militar, espionaje y diversas aplicaciones de imágenes. El panorama competitivo en el segmento LEO es particularmente intenso en América del Norte, con actores importantes como Kuiper Systems de Amazon y Starlink de OneWeb compitiendo para proporcionar conectividad de banda ancha global desde el espacio. El dominio del segmento se ve reforzado aún más por los tiempos de ejecución de señal más cortos y la latencia más baja en comparación con otras clases orbitales, lo que los hace ideales para aplicaciones sensibles al tiempo y transmisión de datos en tiempo real.
Segmento MEO en el mercado de satélites de teledetección de América del Norte
El segmento de órbita terrestre media (MEO) está surgiendo como el segmento de más rápido crecimiento en el mercado de satélites de teledetección de América del Norte, con proyecciones que indican un sólido crecimiento hasta 2024-2029. Operando a una altitud de alrededor de 20,000 km, los satélites MEO son cada vez más preferidos para sistemas de navegación global y aplicaciones de observación de la Tierra. El crecimiento del segmento está impulsado principalmente por la expansión de las aplicaciones militares, donde estos satélites proporcionan servicios de navegación críticos y capacidades de inteligencia. Los desarrollos recientes incluyen la colaboración de Raytheon Technologies y Millennium Space Systems de Boeing en la carga útil del sensor infrarrojo persistente MEO de custodia de seguimiento de misiles para la Fuerza Espacial de EE. UU. Los planes de la Fuerza Espacial de EE. UU. de desplegar una constelación de 16 satélites de advertencia y seguimiento de misiles en MEO demuestran aún más la creciente importancia del segmento en las aplicaciones de seguridad nacional.
Segmentos restantes en la clase Órbita
El segmento de órbita terrestre geoestacionaria (GEO) sigue desempeñando un papel vital en el mercado de satélites de teledetección de América del Norte, en particular en aplicaciones que requieren una cobertura continua de áreas geográficas específicas. Los satélites GEO, ubicados aproximadamente a 35,786 km sobre el ecuador de la Tierra, son esenciales para diversas aplicaciones, incluidas las comunicaciones, la navegación, la vigilancia, la teledetección, la previsión meteorológica, la transmisión por satélite y los servicios de Internet. Estos satélites ofrecen ventajas únicas en términos de proporcionar una cobertura constante sobre regiones específicas, lo que los hace particularmente valiosos para el monitoreo meteorológico y las misiones de observación de la Tierra a largo plazo. El segmento mantiene su importancia a través de avances tecnológicos continuos y la integración con otros sistemas orbitales para proporcionar servicios espaciales integrales.
Análisis de segmentos: subsistema satelital
Segmento de hardware de propulsión y propulsores en el mercado de satélites de teledetección de América del Norte
El segmento de propulsión de hardware y combustibles sigue dominando el mercado de satélites de teledetección de América del Norte, con una cuota de mercado de aproximadamente el 79 % en 2024. La importancia de este segmento se debe principalmente al lanzamiento cada vez mayor de constelaciones de satélites masivos al espacio, donde los sistemas de propulsión desempeñan un papel crucial en la transferencia de naves espaciales a la órbita y el ajuste de sus posiciones. El desarrollo de tecnologías de propulsión avanzadas, incluidos los sistemas de propulsión química y eléctrica, ha fortalecido aún más la posición de mercado de este segmento. Las recientes innovaciones en tecnologías de propulsión respetuosas con el medio ambiente, como las implementadas por empresas como Hypernova y Sidus Space Inc., han contribuido al crecimiento del segmento. Estos sistemas son esenciales tanto para satélites pequeños como para satélites grandes, ya que proporcionan capacidades de transferencia de órbita, estabilización y mantenimiento del posicionamiento adecuado de los satélites durante su vida útil operativa.
Segmento de buses y subsistemas satelitales en el mercado de satélites de teledetección de América del Norte
El segmento de buses y subsistemas satelitales está surgiendo como el segmento de más rápido crecimiento en el mercado, con proyecciones de crecimiento de aproximadamente el 17 % durante 2024-2029. Este notable crecimiento está impulsado por importantes avances tecnológicos en electrónica miniaturizada y la creciente demanda de plataformas espaciales flexibles y multimisión. La expansión del segmento se ve respaldada además por actores privados que invierten fuertemente en investigación y desarrollo para explotar nuevas oportunidades de mercado. Los desarrollos recientes, como la nave espacial multimisión LM 400 de Lockheed Martin, demuestran el enfoque de la industria en la creación de buses satelitales adaptables que puedan soportar múltiples misiones, incluidas imágenes satelitales, comunicaciones, radar y vigilancia persistente. La tendencia hacia la miniaturización de los componentes electrónicos ha permitido la creación de buses satelitales livianos y asequibles, al tiempo que proporciona capacidades tecnológicas avanzadas comparables a los satélites de generaciones anteriores.
Segmentos restantes en el subsistema satelital
Los segmentos de hardware y estructuras de paneles solares y de energía, arneses y mecanismos siguen desempeñando papeles vitales en el mercado de satélites de teledetección de América del Norte. El segmento de hardware y estructuras de paneles solares es crucial para proporcionar soluciones energéticas sostenibles a los satélites, con innovaciones continuas en tecnologías de paneles solares y sistemas de gestión de energía que mejoran la eficiencia operativa de los satélites. Mientras tanto, el segmento de estructuras, arneses y mecanismos se centra en proporcionar un soporte estructural robusto y sistemas mecánicos esenciales para la funcionalidad del satélite, incluidos los mecanismos de integración y despliegue de la carga útil. Ambos segmentos están experimentando avances tecnológicos, en particular en la ciencia de los materiales y los procesos de fabricación, lo que contribuye al desarrollo de sistemas satelitales más eficientes y fiables. Estos segmentos son parte integral del ecosistema satelital general, y trabajan en conjunto con los sistemas de propulsión y bus para garantizar un rendimiento y una longevidad óptimos del satélite.
Análisis de segmentos: Usuario final
Segmento militar y gubernamental en el mercado de satélites de teledetección de América del Norte
El segmento militar y gubernamental domina el mercado de satélites de teledetección de América del Norte, con una participación de mercado de aproximadamente el 93 % en 2024. Esta importante presencia en el mercado está impulsada por el aumento del gasto en defensa en las principales economías de la región, en particular en Estados Unidos, donde la creciente importancia de la Fuerza Espacial de Estados Unidos le ha permitido tomar el control de todas las comunicaciones satelitales militares. La fortaleza del segmento se ve reforzada aún más por la integración de los sistemas espaciales con plataformas aéreas, terrestres y marítimas, ya que las fuerzas militares dependen cada vez más de los satélites para sus operaciones. Las continuas colaboraciones de la Fuerza Espacial de Estados Unidos con importantes empresas de defensa, como Lockheed Martin Corporation y Raytheon Technologies Corporation, para desarrollar proyectos clave como los sistemas de seguimiento de misiles, siguen impulsando el crecimiento del segmento. El elevado gasto en el presupuesto militar, junto con los continuos avances tecnológicos en las capacidades satelitales, mantienen la posición dominante de este segmento en el mercado.
Segmento comercial en el mercado de satélites de teledetección de América del Norte
El segmento comercial demuestra un fuerte potencial de crecimiento en el mercado de satélites de teledetección de América del Norte, con proyecciones que indican una expansión significativa de 2024 a 2029. Este crecimiento está impulsado principalmente por la creciente adopción de tecnologías de teledetección para diversas aplicaciones comerciales, en particular en términos de capacidades de resolución radiativa, espacial y espectral. La expansión del segmento está respaldada por la creciente importancia de los sistemas de imágenes hiperespectrales (HSI) en múltiples programas de investigación en campos como el análisis de suelos, la silvicultura, la agricultura, el desarrollo urbano y los estudios de la criosfera. Los satélites comerciales se han convertido en activos tecnológicos cruciales, que sirven para diversos propósitos, desde el entretenimiento hasta los servicios públicos básicos en muchos países. El crecimiento del segmento se ve reforzado aún más por los avances en curso en las capacidades de reabastecimiento de combustible de satélites y los servicios de reparación, lo que crea oportunidades significativas para la expansión del mercado y la innovación en las operaciones espaciales comerciales.
Segmentos restantes en el usuario final
El segmento Otros en el mercado de satélites de teledetección de América del Norte comprende principalmente instituciones académicas y organizaciones de investigación. Si bien este segmento representa una porción más pequeña del mercado en comparación con los usuarios militares y comerciales, desempeña un papel crucial en el avance de la tecnología satelital y las aplicaciones de investigación. Las instituciones académicas contribuyen significativamente a la investigación científica y la innovación tecnológica, particularmente en áreas donde los satélites comerciales o operados por el gobierno pueden no proporcionar los datos especializados necesarios. Estas organizaciones a menudo colaboran con agencias gubernamentales y entidades comerciales en varios proyectos de investigación, fomentando la innovación y el desarrollo en tecnología satelital. El impacto del segmento en el mercado es particularmente notable en aplicaciones de investigación especializadas e iniciativas educativas que hacen avanzar el campo general de la tecnología de teledetección.
Panorama competitivo
Principales empresas del mercado de satélites de teledetección en América del Norte
El mercado de satélites de teledetección en América del Norte se caracteriza por la innovación continua de productos y los desarrollos estratégicos de los principales actores. Las empresas se están centrando en el desarrollo de tecnologías satelitales avanzadas, en particular en áreas como la obtención de imágenes satelitales de alta resolución, las capacidades satelitales de radar de apertura sintética y las soluciones mejoradas de análisis de datos satelitales. La agilidad operativa se demuestra a través de capacidades de despliegue rápido de satélites y procesos de fabricación flexibles que permiten la personalización en función de los requisitos específicos de la misión. Los movimientos estratégicos en la industria giran principalmente en torno a las asociaciones con agencias gubernamentales, en particular los departamentos militares y de defensa, mientras que las estrategias de expansión incluyen el establecimiento de nuevas instalaciones de fabricación y centros de investigación. Las empresas también están invirtiendo en el desarrollo de plataformas satelitales más pequeñas y rentables, manteniendo al mismo tiempo capacidades de alto rendimiento para abordar las diversas necesidades del mercado.
Mercado dominado por grandes actores centrados en la defensa
El mercado norteamericano de satélites de teledetección presenta una estructura relativamente concentrada, dominada por grandes contratistas de defensa y conglomerados aeroespaciales con relaciones establecidas con el gobierno. Estos grandes actores, en particular aquellos con contratos de defensa importantes, mantienen sus posiciones en el mercado a través de amplias capacidades de fabricación, tecnologías patentadas y relaciones de larga data con agencias gubernamentales. El mercado muestra una clara distinción entre los actores establecidos que se centran en satélites grandes y sofisticados y las empresas emergentes que se especializan en soluciones satelitales más pequeñas y especializadas.
La industria ha sido testigo de una actividad limitada de fusiones y adquisiciones, y las empresas prefieren asociaciones estratégicas y empresas conjuntas para ampliar sus capacidades y su alcance en el mercado. Esta tendencia es particularmente evidente en las colaboraciones entre empresas aeroespaciales tradicionales y firmas tecnológicas, que combinan la experiencia en fabricación de satélites con capacidades avanzadas de análisis de datos. La estructura del mercado favorece a las empresas con antecedentes probados en la entrega de sistemas satelitales confiables, en particular para aplicaciones militares y gubernamentales, lo que crea barreras significativas para los nuevos participantes.
La innovación y las alianzas impulsan el éxito futuro
El éxito en el mercado de satélites de teledetección depende cada vez más de la capacidad de las empresas para innovar y mantener la competitividad en cuanto a costos. Los actores actuales deben centrarse en desarrollar procesos de fabricación más eficientes, incorporar tecnologías avanzadas como inteligencia artificial y aprendizaje automático en las operaciones satelitales y ampliar su oferta de servicios más allá de la fabricación satelital tradicional. Las empresas deben establecer alianzas sólidas con empresas de software y análisis para brindar soluciones integrales, desde la fabricación de satélites hasta el procesamiento y análisis de datos.
Para los competidores que buscan ganar participación de mercado, centrarse en aplicaciones de nicho y desarrollar capacidades especializadas en áreas como la fabricación de satélites pequeños o tipos específicos de tecnología de detección remota ofrece el camino más prometedor. El entorno regulatorio, en particular en lo que respecta a los desechos espaciales y la asignación de frecuencias, desempeñará un papel crucial en la configuración de la dinámica futura del mercado. Las empresas también deben abordar las crecientes preocupaciones sobre la sostenibilidad espacial y demostrar su compromiso con las operaciones espaciales responsables. La capacidad de proporcionar soluciones integradas que combinen capacidades satelitales con operaciones del segmento terrestre y análisis de datos será cada vez más importante para mantener la ventaja competitiva. Además, el desarrollo de satélites de observación de la Tierra será crucial para satisfacer las diversas necesidades de varios sectores.
Líderes de la industria de satélites de teledetección en Norteamérica
Capella Space Corp.
LeoStella
Lockheed Martin Corporation
Corporación Northrop Grumman
laboratorios planeta inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril 2023: La NASA ha otorgado un acuerdo de compra general (BPA) de fuente única a Capella Space Corporation de San Francisco para proporcionar productos comerciales de datos de observación de la Tierra de radar de apertura sintética (SAR) de alta resolución (0.5 metros a 1.2 metros).
- Marzo 2023El cohete Electron de Rocket Lab lanzó a la órbita el par de satélites comerciales de imágenes de radar de CapellaSpace, capaces de ver a través de las nubes, durante el día o en la oscuridad, para monitorear el planeta que se encuentra debajo.
- 2023 de febrero:La NASA y el proveedor de servicios de información geográfica Esri otorgarán un acceso más amplio al contenido geoespacial de la agencia espacial para fines de investigación y exploración a través del Acuerdo de la Ley del Espacio.
Alcance del informe sobre el mercado de satélites de teledetección en América del Norte
Los segmentos de 10-100 kg, 100-500 kg, 500-1000 kg, menos de 10 kg y más de 1000 kg se clasifican por masa del satélite. Los segmentos de GEO, LEO y MEO se clasifican por clase de órbita. El hardware de propulsión y propelente, el bus y subsistemas del satélite, el panel solar y el hardware de alimentación, las estructuras, los arneses y los mecanismos se clasifican por subsistema del satélite. Los segmentos de Comercial, Militar y Gubernamental se clasifican por usuario final.| 10-100kg |
| 100-500kg |
| 500-1000kg |
| Por debajo de 10 kg |
| por encima de 1000 kg |
| GEO |
| LEO |
| MEO |
| Hardware de propulsión y propulsor |
| Bus y subsistemas satelitales |
| Hardware de energía y paneles solares |
| Estructuras, Arnés y Mecanismos |
| Comercial |
| Militar y Gobierno |
| Otra |
| Masa del satélite | 10-100kg |
| 100-500kg | |
| 500-1000kg | |
| Por debajo de 10 kg | |
| por encima de 1000 kg | |
| Clase de órbita | GEO |
| LEO | |
| MEO | |
| Subsistema de satélite | Hardware de propulsión y propulsor |
| Bus y subsistemas satelitales | |
| Hardware de energía y paneles solares | |
| Estructuras, Arnés y Mecanismos | |
| Usuario final | Comercial |
| Militar y Gobierno | |
| Otra |
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicaciones, observación de la tierra, observación del espacio, navegación y otras. Los propósitos enumerados son aquellos informados por el operador del satélite.
- Usuario final - Los usuarios principales o usuarios finales del satélite se describen como civiles (académicos, aficionados), comerciales, gubernamentales (meteorológicos, científicos, etc.), militares. Los satélites pueden tener múltiples usos, tanto para aplicaciones comerciales como militares.
- Vehículo de lanzamiento MTOW - MTOW (peso máximo de despegue) del vehículo de lanzamiento: peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de órbita - Las órbitas de los satélites se dividen en tres grandes clases: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y clasifican las órbitas de los satélites con una excentricidad de 0.14 o más como elípticas.
- tecnología de propulsión - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Masa del satélite - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Subsistema de satélite - Se incluyen en este segmento todos los componentes y subsistemas que incluyen propulsores, autobuses, paneles solares y otro hardware de satélites.
| Palabra clave | Definición |
|---|---|
| control de actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para transmisión internacional. |
| Órbita terrestre geoestacionaria (GEO) | Los satélites geoestacionarios en la Tierra orbitan a 35,786 km (22,282 millas) sobre el ecuador en la misma dirección y a la misma velocidad con la que la Tierra gira sobre su eje, lo que los hace parecer fijos en el cielo. |
| Órbita terrestre baja (LEO) | Los satélites de órbita terrestre baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1.5 horas en completar una órbita y solo cubren una parte de la superficie terrestre. |
| Órbita terrestre media (MEO) | Los satélites MEO están ubicados encima de LEO y debajo de los satélites GEO y normalmente viajan en una órbita elíptica sobre los polos norte y sur o en una órbita ecuatorial. |
| Terminal de muy pequeña apertura (VSAT) | El terminal de apertura muy pequeña es una antena que normalmente tiene menos de 3 metros de diámetro. |
| cubosat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consta de cubos de 10 cm. Los CubeSats no pesan más de 2 kg por unidad y normalmente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Pequeños vehículos de lanzamiento de satélites (SSLV) | El vehículo de lanzamiento de satélites pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un módulo de ajuste de velocidad (VTM) basado en propulsión líquida como etapa terminal. |
| Minería espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros asteroides, incluidos objetos cercanos a la Tierra. |
| Nano satélites | Los nanosatélites se definen vagamente como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de identificación automática (AIS) | El sistema de identificación automática (AIS) es un sistema de seguimiento automático que se utiliza para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. AIS por satélite (S-AIS) es el término utilizado para describir cuándo se utiliza un satélite para detectar firmas AIS. |
| Vehículos de lanzamiento reutilizables (RLV) | Vehículo de lanzamiento reutilizable (RLV) significa un vehículo de lanzamiento que está diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede lanzarse más de una vez o que contiene etapas de vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento similar. |
| Apogee | El punto de la órbita elíptica de un satélite más alejado de la superficie de la Tierra. Los satélites geosincrónicos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero a órbitas muy elípticas con apogeos de 22,237 millas. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.




