

Tamaño y participación del mercado de software de diseño de conductos residenciales en Norteamérica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
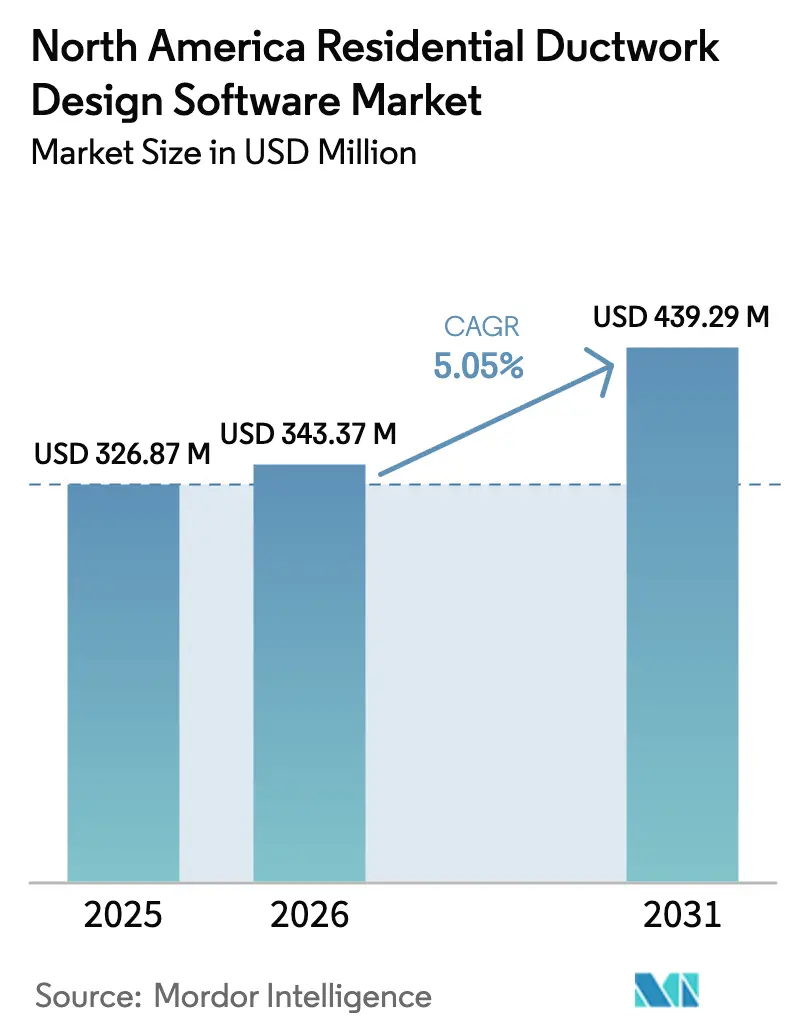
| Tamaño del mercado (2026) | USD 343.37 Million |
| Tamaño del mercado (2031) | USD 439.29 Million |
| Tasa de crecimiento (2026 - 2031) | 5.05% CAGR |
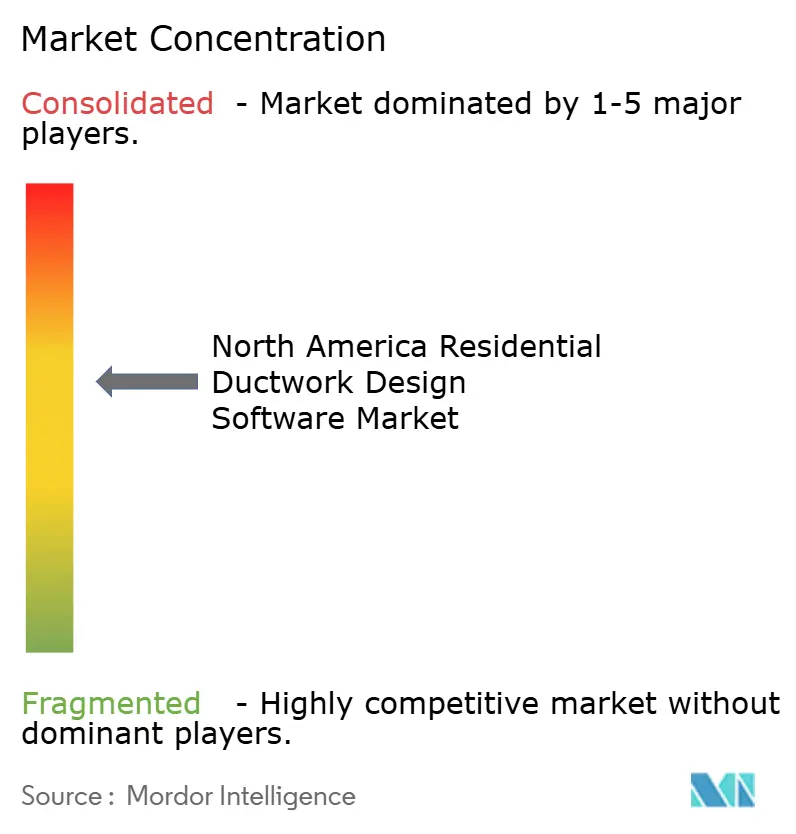
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de diseño de conductos residenciales en Norteamérica por Mordor Intelligence
Se espera que el tamaño del mercado de software de diseño de ductos residenciales en Norteamérica crezca de USD 326.87 millones en 2025 a USD 343.37 millones en 2026 y se pronostica que alcance los USD 439.29 millones para 2031 con una CAGR del 5.05 % durante el período 2026-2031. La creciente digitalización del diseño de HVAC, los estrictos códigos de energía para edificios y el gasto récord en modernización residencial se combinan para impulsar la adopción de software. Los contratistas prefieren cada vez más las plataformas basadas en la nube que reducen el tiempo de coordinación, automatizan las verificaciones de cumplimiento y se integran perfectamente con los flujos de trabajo BIM. Las políticas de electrificación que aceleran las instalaciones de bombas de calor continúan impulsando los rediseños de ductos en viviendas completas, lo que impulsa la demanda de módulos de simulación y CFD que validan el rendimiento del flujo de aire. El crecimiento regional se mantiene anclado en Estados Unidos, pero el dinámico sector de la construcción de México está impulsando el impulso general. La rivalidad competitiva es moderada, con grandes proveedores de CAD multidisciplinarios trabajando junto con proveedores de MEP especializados para construir ecosistemas abiertos en lugar de arquitecturas cerradas.
Conclusiones clave del informe
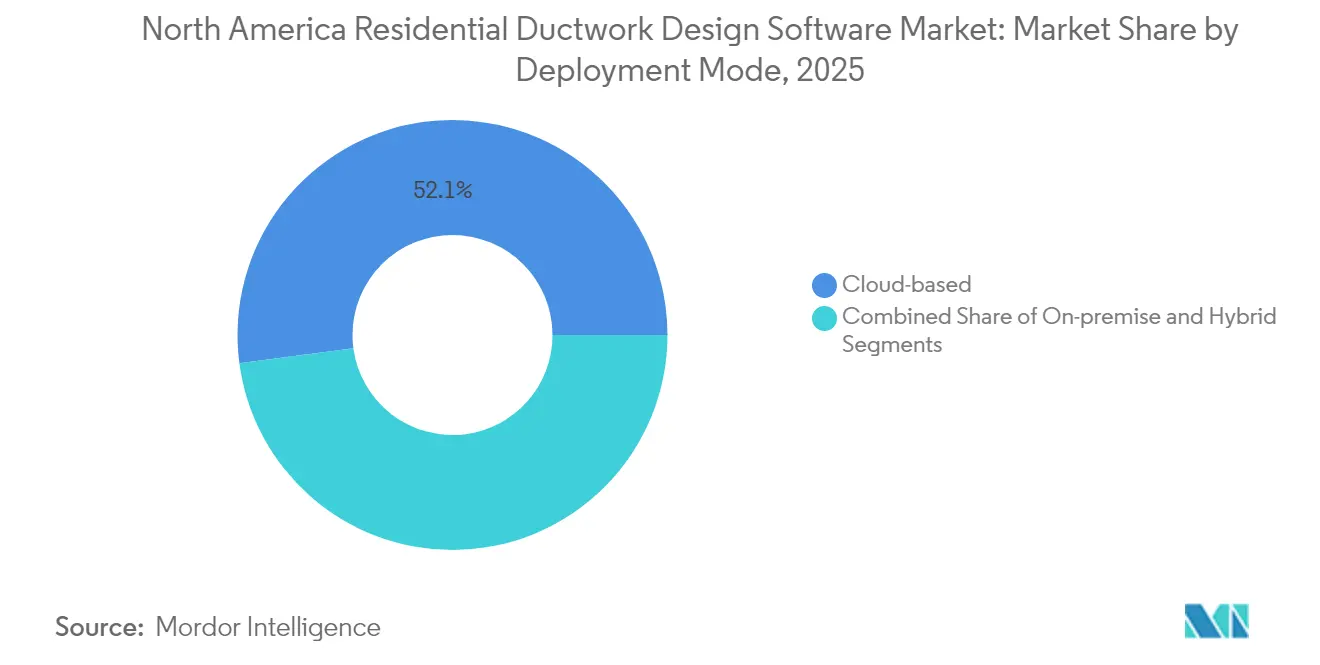
- Por modalidad de implementación, las soluciones basadas en la nube lideraron el mercado de software de diseño de conductos residenciales en Norteamérica con una cuota de ingresos del 52.10% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.37% hasta 2031.
- Por usuario final, los contratistas de climatización (HVAC) controlaban el 40.15% del mercado de software de diseño de conductos residenciales de América del Norte en 2025, mientras que se proyectaba que los especialistas en modernización registrarían la mayor tasa de crecimiento anual compuesto (CAGR) del 6.82% hasta 2031.
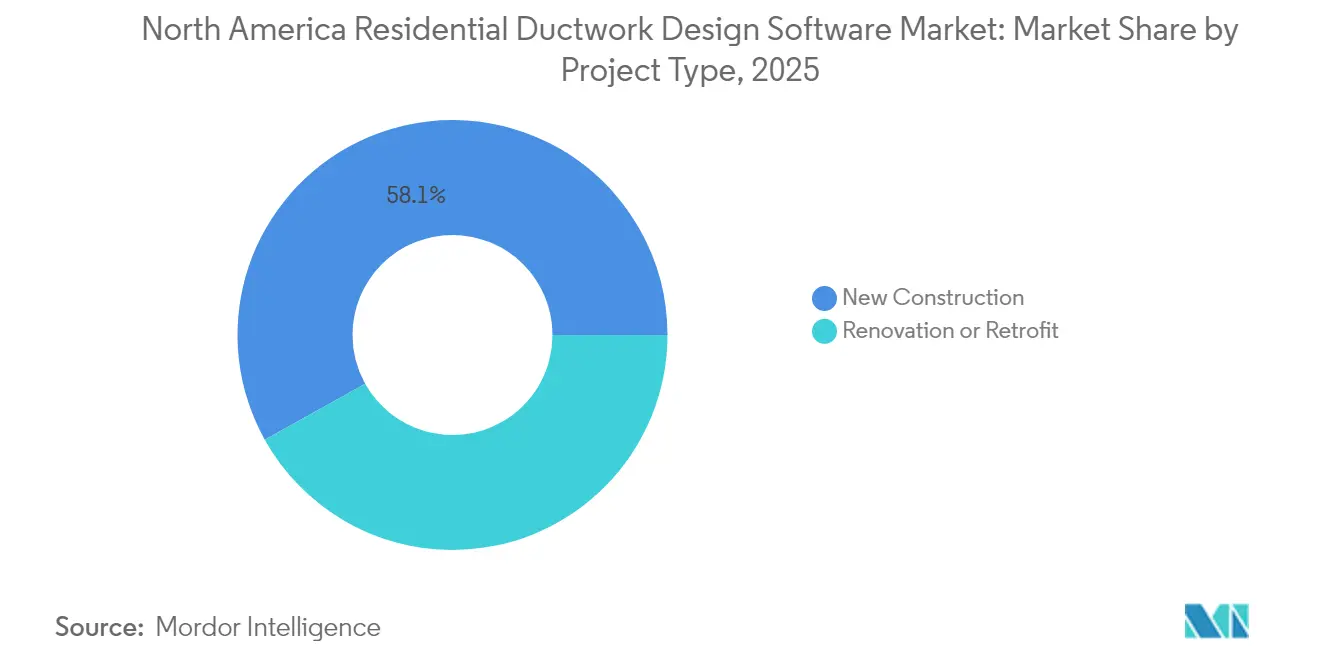
- Por tipo de proyecto, los proyectos de nueva construcción representaron el 58.10% del tamaño del mercado de software de diseño de conductos residenciales de América del Norte en 2025, mientras que se espera que los proyectos de renovación y modernización avancen a una tasa de crecimiento anual compuesta (TCAC) del 5.82% hasta 2031.
- En términos de funcionalidad, los módulos de Diseño y Dibujo capturaron una participación del 47.55% del mercado de software de diseño de conductos residenciales de América del Norte en 2025; se prevé que los módulos de Simulación y CFD se expandan a una tasa de crecimiento anual compuesta (TCAC) del 7.05% hasta 2031.
- Por geografía, Estados Unidos ostentó una participación del 79.85% del tamaño del mercado de software de diseño de conductos residenciales de América del Norte en 2025, mientras que México mostró el crecimiento más rápido con una tasa de crecimiento anual compuesto (TCAC) del 6.21% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de software de diseño de conductos residenciales en Norteamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto en modernización de sistemas de climatización residenciales | + 1.2% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Códigos estrictos de energía para edificios en América del Norte | + 0.9% | Estados Unidos, Canadá, México | Largo plazo (≥ 4 años) |
| Adopción creciente de flujos de trabajo BIM entre los contratistas de climatización | + 0.8% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Aumento del uso de algoritmos de dimensionamiento de conductos asistidos por IA | + 0.6% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Demanda de los propietarios de viviendas por diseños de conductos centrados en la calidad del aire interior | + 0.5% | Norteamérica | Corto plazo (≤ 2 años) |
| Subvenciones de incentivo para instalaciones de bombas de calor que impulsan el rediseño de conductos | + 0.7% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del gasto en modernización de sistemas de climatización residenciales
Los gastos en modernización residencial aumentaron drásticamente, con el mercado de modernización de EE. UU. alcanzando los 16.43 millones de dólares en 2023 y avanzando hacia los 19.88 millones de dólares para 2029, una CAGR del 3.23 %. [1] Sheet Metal and Air Conditioning Contractors' National Association, “The Residential HVAC Market Is Heating Up,” SMACNA, smacna.org Las estrategias de reutilización de conductos que aprovechan el modelado avanzado pueden reducir los costos de instalación hasta en un 48 %, lo que impulsa la adopción generalizada de software. [2] Emily Jenkins, “Reducing the Cost of Home Energy Upgrades in the US: An Industry Survey,” Journal of Building Engineering, sciencedirect.com Las unidades de bomba de calor ahora representan aproximadamente el 40 % de los envíos de HVAC; sin embargo, a menudo requieren ajustes de flujo de aire que solo se pueden simular con precisión con herramientas de diseño sofisticadas. Los incentivos estatales para la electrificación, como la Iniciativa de Calefacción Limpia de Nueva York, que ofrece 5,000 USD por cada reemplazo completo, impulsan aún más la demanda de plataformas que evalúan la viabilidad de los conductos existentes. El mercado norteamericano de software para el diseño de conductos residenciales experimenta un crecimiento constante, ya que los contratistas utilizan flujos de trabajo digitales para acortar los plazos de los proyectos y optimizar la rentabilidad de las reformas.
Códigos de energía para edificios estrictos de América del Norte
El Código Internacional de Conservación de Energía de 2024 introdujo nuevos umbrales de fugas vinculados al área de piso acondicionado y la configuración del equipo, mientras que eximió a los conductos de ventilación de las pruebas. [3] Residential Energy Services Network, “What to Expect in the 2024 IECC”, resnet.us El Código de Energía de California de 2025 exige sistemas de bomba de calor en la mayoría de las viviendas unifamiliares nuevas y ajusta los presupuestos de ventilación, agregando complejidad de zona climática que el software debe traducir en diseños que cumplan con la normativa. Las actualizaciones propuestas al Código Mecánico Internacional introducen nuevas ecuaciones de ventilación y permiten reducciones para sistemas equilibrados. Estas regulaciones en constante evolución requieren conjuntos de reglas en tiempo real, documentación automatizada y análisis rápidos de escenarios hipotéticos, lo que subraya la necesidad de plataformas de diseño robustas.
Adopción creciente de flujos de trabajo BIM entre contratistas de climatización
El uso de herramientas digitales entre los contratistas de HVAC aumentó del 40 % en 2020 al 65 % en 2022, y las encuestas de la industria anticipan una penetración del 80 % para 2024. [4] Autodesk, “¿Puede una mejor MEP resolver la escasez de mano de obra calificada en la construcción?”, autodesk.com Las ganancias de productividad son notables, ya que las empresas informan que la utilización de materiales mejora del 50 % a más del 90 % una vez que se elimina la coordinación BIM en el sitio. Los pactos de interoperabilidad, como el acuerdo de abril de 2024 entre Autodesk y Nemetschek, permiten el flujo de datos bidireccional, lo que permite que los modelos de conductos creados en Revit se transfieran sin problemas a ArchiCAD y Vectorworks. Las plataformas conectadas a la nube también proporcionan a los equipos de campo dibujos con control de versiones, lo que reduce los retrasos en el cronograma. Las barreras de adopción, principalmente las curvas de aprendizaje, están disminuyendo a medida que se expanden los recursos de capacitación, lo que impulsa el crecimiento continuo del mercado de software de diseño de conductos residenciales en Norteamérica.
Aumento del uso de algoritmos de dimensionamiento de conductos asistidos por IA
Los motores de aprendizaje automático han comenzado a generar redes de conductos completas directamente a partir de la geometría de las habitaciones y los datos de carga. El generador de conductos y chapa metálica de Autodesk (marzo de 2025) ejemplifica este avance al seleccionar automáticamente las dimensiones de los conductos principales y secundarios para equilibrar la velocidad y la caída de presión. Los módulos de IA también optimizan los diseños para un uso energético óptimo, lo que permite a los diseñadores centrarse en la consulta con el cliente en lugar de en los cálculos manuales. A medida que se agudiza la escasez de mano de obra cualificada, los contratistas ven las herramientas de IA como un multiplicador de fuerza que democratiza los resultados de nivel experto. El entrenamiento continuo de algoritmos en miles de proyectos finalizados promete mejoras tanto en la precisión como en la velocidad, lo que impulsará el crecimiento a largo plazo del mercado de software de diseño de conductos residenciales en Norteamérica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de licencia y capacitación | -0.8% | Norteamérica | Corto plazo (≤ 2 años) |
| Escasez de técnicos BIM cualificados | -1.1% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| La reticencia de los pequeños contratistas hacia el SaaS en la nube se debe a las preocupaciones sobre la propiedad de los datos. | -0.4% | Norteamérica | Corto plazo (≤ 2 años) |
| Estándares de interoperabilidad fragmentados entre complementos de conductos | -0.3% | Norteamérica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de licencia y capacitación
Las plataformas profesionales oscilan entre los 495 USD para paquetes básicos de cálculo de carga y aproximadamente 2,400 USD anuales para suites completas de creación BIM. Los gastos adicionales en estaciones de trabajo, complementos y entre 40 y 80 horas de formación estructurada afectan significativamente a los pequeños contratistas. Si bien el modelo de suscripción distribuye los costes a lo largo de la cartera de proyectos, algunas empresas rurales o con bajo volumen de trabajo aún consideran prohibitivo el desembolso. A medida que la nube se consolida, se espera que los proveedores implementen planes escalables que adapten las funcionalidades al tamaño de la empresa, pero la adopción a corto plazo podría ralentizarse en los segmentos más sensibles al precio del mercado norteamericano de software de diseño de conductos residenciales.
Escasez de técnicos BIM cualificados
La demanda de técnicos capaces de integrar conocimientos mecánicos con flujos de trabajo digitales supera con creces la oferta. Los grupos de egresados de las escuelas técnicas son reducidos y, a menudo, requieren formación adicional antes de poder gestionar eficazmente tareas de coordinación multidisciplinarias. Esta escasez de talento agrava la presión salarial, incrementa los costes de los proyectos y, en ocasiones, obliga a las empresas a retrasar la implementación del software hasta que el personal esté debidamente capacitado. Las asociaciones del sector están ampliando los programas de certificación, pero el proceso tardará años en normalizarse, lo que frenará el crecimiento óptimo del mercado de software de diseño de conductos residenciales en Norteamérica.
Análisis de segmento
Por modo de implementación: la migración a la nube se acelera
En 2025, las plataformas en la nube acapararon el 52.10 % del mercado de software de diseño de conductos residenciales en Norteamérica, y se prevé que esta cuota crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.37 % hasta 2031. El acceso por suscripción elimina los elevados costes iniciales de infraestructura, mientras que las interfaces basadas en navegador facilitan el trabajo de equipos de diseño distribuidos. Los contratistas informan de mejoras en la eficiencia del flujo de trabajo del 15 % al 20 % una vez que la colaboración en tiempo real sustituye el intercambio de archivos. Sin embargo, algunos proyectos rurales experimentan problemas de latencia que fomentan estrategias híbridas, utilizando computación local para simulaciones CFD y almacenamiento en la nube para la documentación. Se espera que las continuas mejoras en el procesamiento en el borde y la disponibilidad de ancho de banda solucionen los problemas de rendimiento que aún persisten.
Las implementaciones locales siguen siendo la opción preferida para empresas con estrictas normas de soberanía de datos o acceso limitado a internet. Las opciones híbridas resultan atractivas para contratistas nacionales que mantienen servidores centralizados para simulaciones a gran escala, pero utilizan paneles de control en la nube para el seguimiento de proyectos. Dado que las hojas de ruta de los proveedores priorizan cada vez más la coherencia de las API, se prevé que incluso los usuarios más cautelosos trasladen sus cargas de trabajo a la nube, lo que impulsará la expansión a largo plazo del mercado de software de diseño de conductos residenciales en Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: Los especialistas en modernización impulsan la innovación
Los contratistas de climatización (HVAC) representaron el 40.15 % de los ingresos de 2025, gracias al volumen de proyectos y a las relaciones consolidadas con sus clientes. Sin embargo, los especialistas en modernización de sistemas eléctricos experimentan el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 6.82 %, debido al auge de las modernizaciones de electrificación en el parque de viviendas antiguas. Estas empresas invierten considerablemente en simulaciones y dinámica de fluidos computacional (CFD) que predicen el flujo de aire en conductos modificados, lo que les permite garantizar el confort y la eficiencia tras la instalación. Los ingenieros mecánicos siguen siendo compradores importantes para viviendas personalizadas complejas que requieren cálculos de carga meticulosos. Las constructoras de viviendas incorporan cada vez más software de diseño en sus flujos de trabajo de producción para acelerar el cumplimiento de los plazos y minimizar las modificaciones del contrato.
El auge de las reformas favorece a las plataformas que combinan la importación de escaneos láser, la evaluación del estado de los conductos existentes y el análisis de las deficiencias de rendimiento. A medida que la presión regulatoria impulsa mejoras energéticas más profundas, las empresas especializadas utilizarán herramientas avanzadas como ventaja competitiva, ampliando su cuota de mercado en el sector del software de diseño de conductos residenciales en Norteamérica.
Por tipo de proyecto: La renovación cobra impulso
En 2025, los proyectos de obra nueva aún representaban el 58.10 % del mercado, pero las renovaciones y modernizaciones crecían a un ritmo anual compuesto del 5.82 %. Las actualizaciones de la normativa y los programas de incentivos ampliaban significativamente el alcance de las mejoras necesarias, yendo más allá del simple cambio de equipos para abarcar el modelado preciso de espacios reducidos y sistemas heredados. Dado que las viviendas antiguas suelen presentar geometrías de conductos atípicas, los flujos de trabajo de renovación dependen de la captura 3D y de algoritmos de enrutamiento flexibles, que no siempre son necesarios en proyectos de obra nueva. Los proveedores de software ahora ofrecen paquetes de herramientas específicos para la modernización que superponen nuevas propuestas a escaneos de nubes de puntos, lo que reduce las visitas a obra y las repeticiones de trabajo.
En zonas sísmicas o de fuertes vientos, los constructores valoran estas capacidades, ya que las renovaciones estructurales suelen coincidir con las reformas mecánicas. La integración de los modelos de conductos con los planos de refuerzo estructural ayuda a minimizar las interferencias en obra y agiliza la obtención de permisos. A medida que el parque de viviendas envejece, las funciones centradas en la renovación seguirán impulsando el mercado de software de diseño de conductos residenciales en Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por funcionalidad: Capacidades de simulación Surge
Los módulos de Diseño y Dibujo representaron el 47.55 % del mercado en 2025, lo que refleja su papel como entorno principal de creación de documentos de construcción. Los cálculos de carga siguen siendo indispensables para dimensionar correctamente los equipos, y los módulos de estimación agilizan la preparación de ofertas. Sin embargo, la categoría de Simulación y CFD presenta el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 7.05 %. Los contratistas atribuyen a las visualizaciones CFD la reducción de las consultas de equilibrado posteriores a la instalación, mientras que los inspectores de edificación solicitan cada vez más pruebas de rendimiento antes de expedir los certificados de ocupación.
Los solucionadores con IA integrada ahora iteran múltiples configuraciones de conductos en minutos, presentando análisis de costo-rendimiento que antes requerían horas de ajuste manual. Dado que los requisitos de flujo de aire de las bombas de calor difieren de los de los hornos tradicionales, la simulación ayuda a los equipos a validar el confort con temperaturas de aire de suministro más bajas. La consiguiente reducción de llamadas de servicio y reclamaciones de garantía respalda la creciente inversión en módulos avanzados, consolidando la ventaja competitiva de los proveedores que ofrecen solucionadores de alta fidelidad en el mercado de software de diseño de conductos residenciales de Norteamérica.
Análisis geográfico
Estados Unidos sigue siendo el ancla de la región con una participación del 79.85%, respaldado por códigos estrictos y una cultura BIM consolidada. Estados Unidos domina gracias a la adopción a nivel nacional del IECC 2024, que se complementa con códigos estatales que endurecen los límites de fugas y fomentan las soluciones de bombas de calor. La confianza en BIM está bien establecida entre los grandes contratistas mecánicos, y la colaboración en la nube se alinea con los equipos de proyecto geográficamente dispersos. Las zonas climáticas locales, desde el húmedo sureste hasta el frío noreste, requieren diversas estrategias de conductos que se benefician de plataformas de diseño flexibles.
Canadá mantiene altos estándares en ventilación mecánica y hermeticidad, lo que impulsa a los instaladores a utilizar software que certifica el flujo de aire y los indicadores de energía. Los programas provinciales de incentivos para rehabilitaciones energéticas integrales estimulan una mayor demanda. Las empresas de diseño transfronterizas comparten flujos de trabajo entre sus oficinas en EE. UU. y Canadá, lo que favorece las soluciones interoperables que aplican bibliotecas de códigos de forma dinámica.
México, con una tasa de crecimiento anual compuesto (TCAC) del 6.21% hasta 2031, lidera el crecimiento impulsado por la expansión de la construcción residencial y la creciente adopción de sistemas de climatización (HVAC). Los corredores urbanos en expansión alrededor de Monterrey, Guadalajara y Ciudad de México están experimentando un rápido despliegue de sistemas de bomba de calor y de conductos divididos en nuevas viviendas de mediana altura. Las nuevas regulaciones exigen cálculos de diseño documentados, lo que impulsa a los contratistas a migrar del diseño en 2D a programas integrales de modelado de conductos. A medida que se expande la fabricación nacional de sistemas HVAC, los distribuidores locales se asocian con proveedores de software para ofrecer licencias de diseño junto con la venta de equipos, acelerando así la adopción de estas soluciones en todo el país.
Panorama competitivo
La concentración del mercado es moderada: Autodesk, Trimble y Bentley aprovechan plataformas CAD de amplio alcance, mientras que MagiCAD y Design Master compiten gracias a su especialización en MEP (mecánica, electricidad y fontanería). Las alianzas estratégicas configuran el panorama; la integración de Autodesk y Trane incorpora la experiencia en cálculo de cargas directamente en la creación de modelos BIM, y los acuerdos de API entre los principales proveedores reducen la fragmentación de datos. La consolidación dentro del sector de equipos HVAC puede influir en la dirección del software, ya que los fabricantes buscan entornos de diseño que demuestren ventajas de rendimiento propias.
La innovación se centra en motores de diseño impulsados por IA, paneles de control de cumplimiento normativo en tiempo real y análisis de rentabilidad. Los proveedores priorizan los ecosistemas de API abiertas para atraer complementos de terceros que amplían las funcionalidades especializadas. Las estrategias de precios abarcan desde planes SaaS básicos diseñados para pequeñas empresas hasta paquetes empresariales que integran datos de modelos con la ejecución y puesta en marcha en campo. La cuota de mercado combinada de los cinco principales proveedores se acerca al 65%, lo que sitúa al sector en un nivel moderado de consolidación que aún permite a los nuevos participantes ágiles crear nichos especializados dentro del mercado norteamericano de software de diseño de conductos residenciales.
Líderes de la industria de software de diseño de conductos residenciales en Norteamérica
Autodesk, Inc.
trimble inc.
Dassault Systèmes SE
Graphisoft SE
Software Design Master, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Autodesk ha lanzado el complemento Duct and Sheet Metal Generator, que incluye automatización de diseño mediante aprendizaje automático.
- Noviembre de 2024: Trane Technologies se asoció con Autodesk para vincular TRACE 3D Plus con Revit para un modelado térmico sin fisuras.
- Septiembre de 2024: Nemetschek Group actualizó Allplan 2025, Vectorworks 2025 y Archicad 28 con funciones de colaboración mejoradas con IA.
- Agosto de 2024: La EPA publicó la versión 2 de Indoor AirPlus, que refuerza los requisitos de sellado y prueba de conductos.
Alcance del informe de mercado de software de diseño de conductos residenciales en América del Norte
| Basado en la nube |
| Soluciones |
| Híbrido |
| Contratistas de aire acondicionado |
| Ingenieros mecánicos |
| Constructores de Casas |
| Especialistas en modernización |
| Nueva construcción |
| Renovación o reacondicionamiento |
| Diseño y dibujo técnico |
| Cálculo de carga |
| Simulación o CFD |
| Estimación y cálculo de costes |
| Estados Unidos |
| Canada |
| Mexico |
| Por modo de implementación | Basado en la nube |
| Soluciones | |
| Híbrido | |
| Por usuario final | Contratistas de aire acondicionado |
| Ingenieros mecánicos | |
| Constructores de Casas | |
| Especialistas en modernización | |
| Por tipo de proyecto | Nueva construcción |
| Renovación o reacondicionamiento | |
| Por funcionalidad o módulo | Diseño y dibujo técnico |
| Cálculo de carga | |
| Simulación o CFD | |
| Estimación y cálculo de costes | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de software de diseño de conductos residenciales en Norteamérica?
El mercado se situará en 343.37 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5.05% y alcance los 439.29 millones de dólares en 2031.
¿Qué modo de despliegue muestra el crecimiento más rápido?
Las plataformas basadas en la nube lideran, avanzando a una tasa de crecimiento anual compuesto (TCAC) del 6.37% hasta 2031.
¿Qué segmento de usuarios se está expandiendo más rápidamente?
Los especialistas en modernización registran las mayores perspectivas de crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 6.82%.
¿Qué país de la región está experimentando la adopción más rápida?
México registra el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 6.21% hasta 2031.


