

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
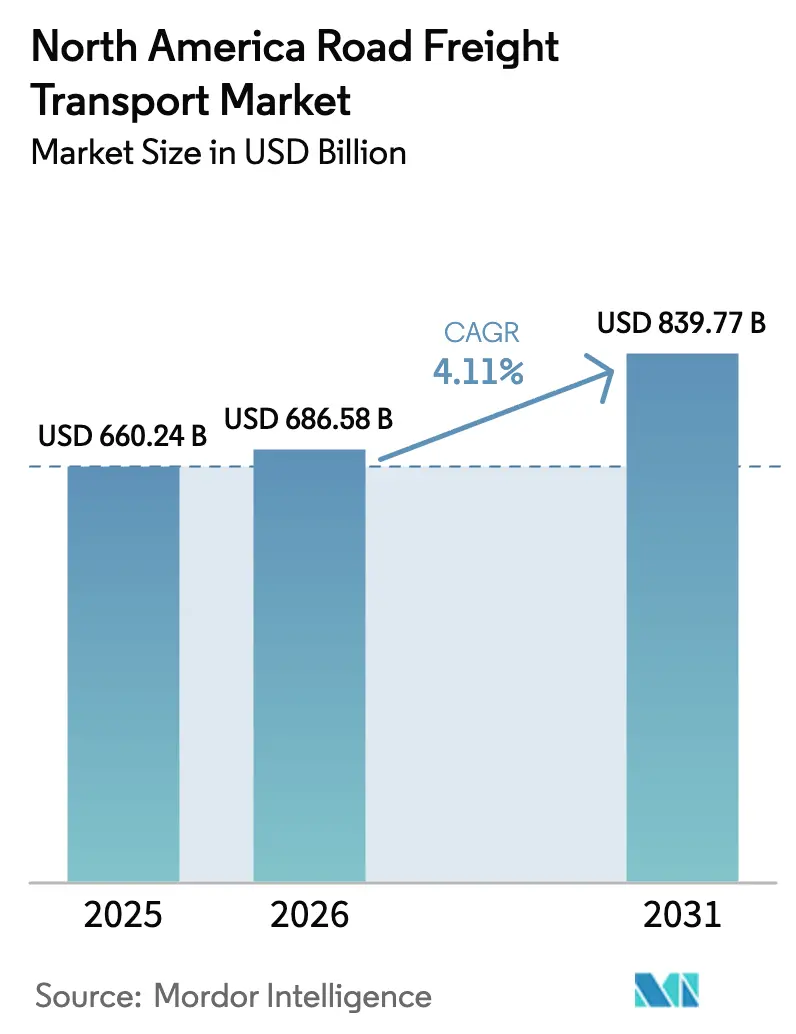
| Tamaño del mercado (2026) | USD 686.58 mil millones |
| Tamaño del mercado (2031) | USD 839.77 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.11% CAGR |
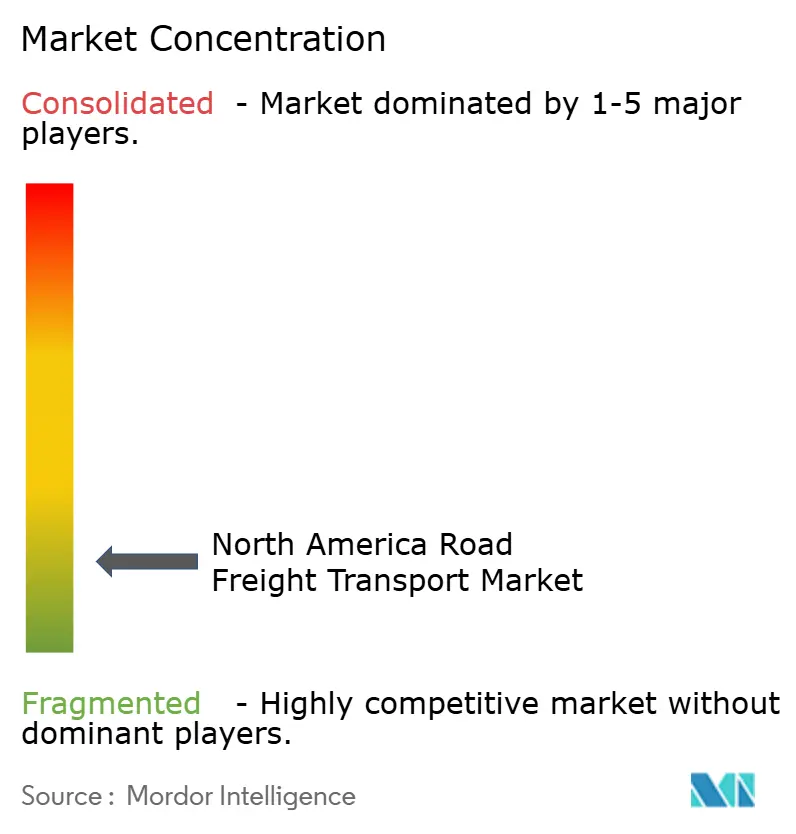
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte de mercancías por carretera en América del Norte realizado por Mordor Intelligence
Se espera que el tamaño del mercado de transporte de mercancías por carretera de América del Norte aumente de USD 660.24 mil millones en 2025 a USD 686.58 mil millones en 2026 y alcance USD 839.77 mil millones en 2031, creciendo a una CAGR del 4.11% durante 2026-2031.
Los volúmenes de carga impulsados por la manufactura, la modernización del comercio transfronterizo y el rápido crecimiento de la distribución de productos biológicos redefinen colectivamente la asignación de capacidad y los precios en los servicios de transporte especializado y con temperatura controlada. Los transportistas continúan externalizando flotas que antes estaban en sus manos, mientras que las herramientas digitales de despacho de aduanas reducen los tiempos de permanencia en la frontera y mejoran la utilización de los activos. La inversión del sector privado en corredores de hidrógeno y cadena de frío está generando nuevas rutas que exigen el cumplimiento de las normas de materiales peligrosos o de grado farmacéutico. Al mismo tiempo, los transportistas se enfrentan al aumento de las primas de seguros, la escasez de tractores para semiconductores y las tarifas por congestión que erosionan los márgenes operativos.
Conclusiones clave del informe
- Por industria de usuario final, la manufactura lideró con el 34.81% de la participación de mercado del transporte de carga por carretera en América del Norte en 2025, y se pronostica que el transporte de carga comercial mayorista y minorista se expandirá a una CAGR del 5.85% hasta 2031.
- Por destino, el transporte de carga nacional representó una participación del 62.37% del tamaño del mercado de transporte de carga por carretera de América del Norte en 2025; se proyecta que el transporte de carga internacional y transfronterizo avance a una CAGR del 5.03% entre 2026 y 2031.
- Por especificación de carga de camión, las operaciones de carga completa representaron el 78% de la participación de mercado de transporte de carga por carretera de América del Norte en 2025; se espera que los servicios de carga parcial registren una CAGR del 6.18% hasta 2031.
- En términos de contenerización, los servicios no contenerizados representaron el 83.93 % del tamaño del mercado de transporte de mercancías por carretera de América del Norte en 2025, mientras que se espera que los servicios en contenedores registren una CAGR del 6.71 % hasta 2031.
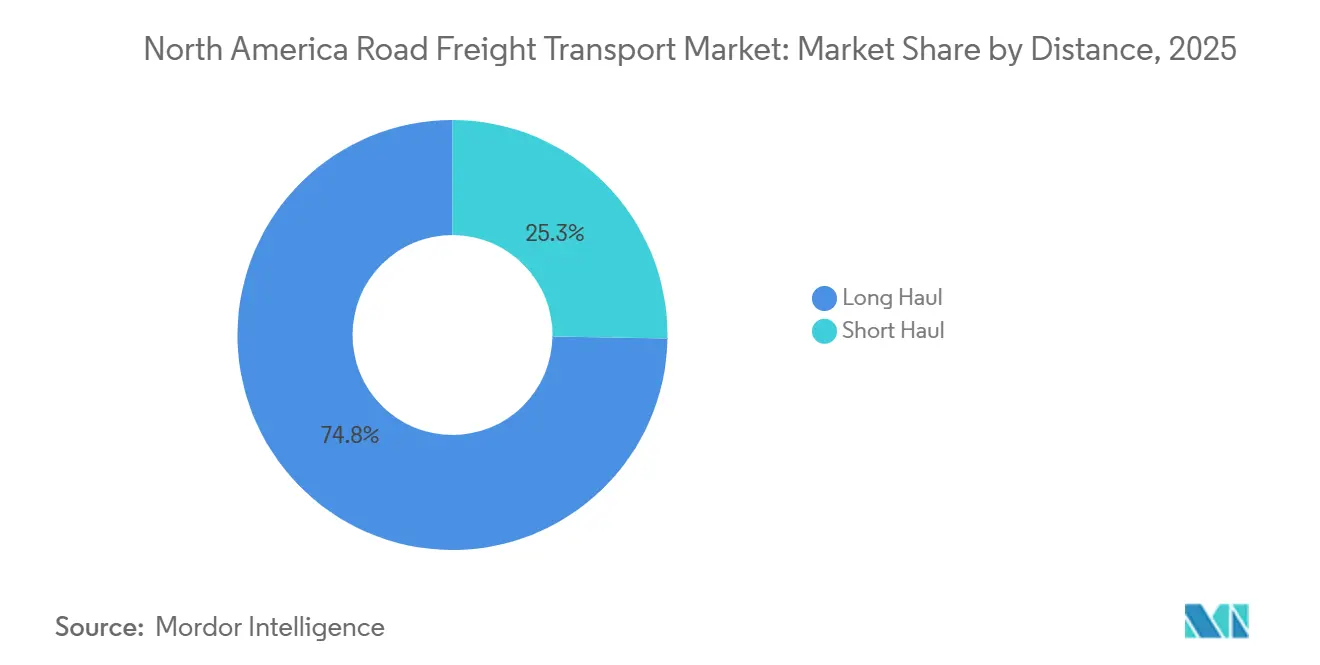
- Por distancia, el transporte de larga distancia representó el 74.75% de la participación de mercado del transporte de mercancías por carretera en América del Norte en 2025, mientras que se espera que registre una CAGR del 4.40% hasta 2031.
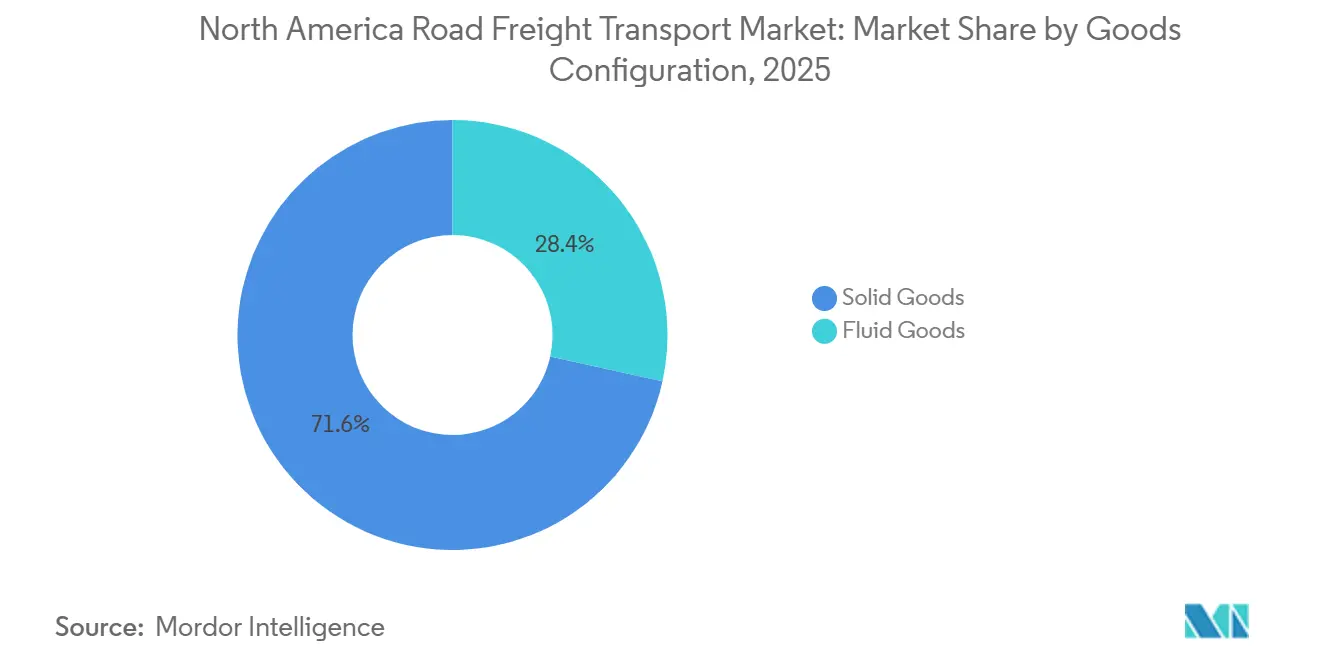
- Por configuración de mercancías, las mercancías sólidas representaron el 71.55% del tamaño del mercado de transporte de mercancías por carretera de América del Norte en 2025, mientras que se espera que las mercancías fluidas registren una CAGR del 4.98% hasta 2031.
- Según el control de temperatura, los vehículos sin control de temperatura representaron el 94.20 % de la participación de mercado del transporte de mercancías por carretera en América del Norte en 2025, mientras que se espera que los vehículos con control de temperatura registren una CAGR del 7.72 % hasta 2031.
- Por país, Estados Unidos representó el 67.95% del valor del transporte regional de mercancías en 2025; se prevé que México registre la CAGR nacional más alta, del 5.18% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del transporte de mercancías por carretera en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sistemas digitales de despacho fronterizo de la CBP | + 0.9% | Cruces entre Estados Unidos y México y entre Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Demanda logística del corredor de hidrógeno azul | + 0.4% | Centros de hidrógeno de California, Noroeste del Pacífico y Texas | Largo plazo (≥ 4 años) |
| Subcontratación de flotas privadas de camiones minoristas | + 0.8% | Redes de distribución minorista de Estados Unidos | Mediano plazo (2-4 años) |
| Aprobación reglamentaria de la formación de pelotones de camiones | + 0.5% | Corredores de carreteras interestatales, principalmente de Estados Unidos | Mediano plazo (2-4 años) |
| Expansión de los movimientos de la cadena de frío de productos biológicos | + 1.1% | Centros farmacéuticos en América del Norte | Corto plazo (≤ 2 años) |
| Incentivos de costos de financiación del transporte de mercancías vinculados a ESG | + 0.6% | Estados Unidos y Canadá, con una adopción limitada en México | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Sistemas digitales de despacho fronterizo de la CBP
La plataforma ACE de la Oficina de Aduanas y Protección Fronteriza reduce los tiempos promedio de despacho en casi un 40 % al unificar 47 requisitos de la agencia en una sola ventana digital. El aumento en la velocidad de procesamiento incrementa la rotación semanal de camiones y reduce los costos de detención, particularmente en los corredores de Laredo y Detroit, donde la demanda transfronteriza está creciendo más rápidamente. El análisis de datos de ACE también mejora el enfoque de control en cargas de alto riesgo, lo que permite a los transportistas que cumplen con la normativa transitar con una inspección mínima, lo que aumenta la confianza del remitente en un tránsito predecible [1]. Oficina de Aduanas y Protección Fronteriza de EE. UU., “Entorno Comercial Automatizado (ACE)”, cbp.gov
Demanda logística del Corredor Azul-Hidrógeno
Los centros de hidrógeno de California y Texas han comenzado la producción a gran escala de hidrógeno líquido, que debe transportarse en tanques criogénicos mantenidos a menos de -253 °C. Solo un grupo limitado de transportistas posee equipos que cumplen con las normas de materiales peligrosos del Departamento de Transporte de los Estados Unidos, lo que crea un nicho de mercado de tarifas premium. A medida que se multiplican los acuerdos de compra a largo plazo, están surgiendo rutas exclusivas para hidrógeno entre los productores de la Costa del Golfo y las redes de reabastecimiento de la Costa Oeste, lo que impulsa la creciente demanda de conductores especializados y remolques para recipientes a presión.
Subcontratación de flotas privadas de camiones minoristas
Los minoristas están desinvirtiendo en material rodante en favor de contratos de transporte dedicado de cinco años que garantizan los niveles de servicio y liberan capital para la comercialización. Walmart y Target transfirieron docenas de rutas cautivas a grandes transportistas contratados en 2025, alegando beneficios en la reducción de costos y el acceso a la tecnología. Los transportistas obtienen una visibilidad estable de los ingresos, mientras que los transportistas mantienen el control mediante objetivos de rendimiento clave prescritos y equipos de marca.
Aprobación reglamentaria de la formación de pelotones de camiones
Las directrices de la FMCSA ahora permiten pelotones de dos camiones en las autopistas interestatales, siempre que los vehículos mantengan una conectividad constante entre vehículos y la supervisión del conductor. Los primeros pilotos en la I-10 generaron un ahorro de combustible del 5 al 10 %, lo que se traduce en un aumento de 200 puntos básicos en el ratio operativo para flotas grandes capaces de absorber el gasto inicial en telemática. Las aseguradoras están reconociendo gradualmente los conjuntos de datos de seguridad de los pelotones, lo que reduce las primas ajustadas al riesgo para quienes los adoptan.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costos de los "veredictos nucleares" en los seguros | −1.0% | Estados Unidos, especialmente los estados con alta litigación | Corto plazo (≤ 2 años) |
| Retrasos en la entrega de equipos originales de camiones pesados | −0.7% | A nivel regional | Corto plazo (≤ 2 años) |
| Aumento del riesgo cibernético para las redes telemáticas | −0.4% | Grandes flotas con conectividad sofisticada | Mediano plazo (2-4 años) |
| Límites de acceso para camiones en la tarificación por congestión urbana | −0.3% | Nueva York, expandiéndose a otras áreas metropolitanas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costos de los "veredictos nucleares" de seguros
Las indemnizaciones medias otorgadas por jurado en casos de accidentes de camiones mortales ascendieron a 27 millones de dólares estadounidenses para 2025, lo que representa un aumento de cinco veces con respecto a la década anterior, lo que obligó a aumentar las primas anuales de responsabilidad civil cerca del 30 % para muchas flotas. Los propietarios-operadores y los pequeños transportistas regionales están abandonando el mercado o reduciendo su tamaño, lo que limita la capacidad del mercado, pero también impulsa la consolidación hacia operadores con capital suficiente que pueden autoasegurar deducibles considerables.
Retrasos en las entregas de camiones pesados por escasez de chips
La escasez de chips extendió los plazos de entrega de los tractores de Clase 8 hasta 18 meses, lo que detuvo los ciclos de actualización de la flota e infló los precios de los camiones usados en un 22 % entre mediados de 2024 y mediados de 2025. El aplazamiento del reemplazo de equipos mantiene elevada la edad promedio de los tractores, lo que limita las ganancias de eficiencia de combustible y retrasa los despliegues de tecnología de seguridad en toda la flota [2] Departamento de Transporte de la Ciudad de Nueva York, “Precios por congestión”, nyc.gov.
Análisis de segmento
Por industria de usuario final: la manufactura ancla la demanda de transporte de carga
El sector manufacturero representó el 34.81 % del tamaño del mercado de transporte de mercancías por carretera en Norteamérica en 2025, mientras que se proyecta que el comercio mayorista y minorista crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.85 %, lo que refleja la resiliencia de la demanda en los principales sectores de consumo final. La actividad manufacturera sustenta un alto volumen de entradas de materias primas, transferencias de productos en proceso (WIP) y distribución de productos terminados, lo que impulsa la densidad de larga distancia en el corredor Medio Oeste-Suroeste. Mientras tanto, los modelos minoristas omnicanal están impulsando envíos más pequeños y frecuentes a las redes regionales de distribución.
El transporte de mercancías para la construcción se beneficia de la inversión federal en infraestructura, aunque los volúmenes de petróleo y gas siguen expuestos a la volatilidad de los precios de la energía. Los aumentos estacionales en la agricultura durante el otoño reducen la capacidad, mientras que las normas de emisiones más estrictas de la EPA están impulsando a los transportistas a priorizar a los transportistas con flotas modernas y de bajas emisiones, lo que fortalece la posición de los operadores que invierten en la modernización de sus flotas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por destino: el transporte transfronterizo de mercancías cobra impulso
Los transportes nacionales representaron el 62.37 % del tamaño del mercado de transporte de mercancías por carretera en América del Norte en 2025, mientras que se proyecta que el transporte transfronterizo crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.03 %, gracias a la simplificación del comercio en el marco del T-MEC. La simplificación de los procesos aduaneros y la mejora de la tecnología fronteriza están reduciendo los tiempos de espera y aumentando la visibilidad de los envíos, lo que hace que las rutas internacionales sean más atractivas para los transportistas de productos electrónicos y automotrices que buscan un transporte confiable.
A medida que los proveedores mexicanos y canadienses se integran aún más con las redes de distribución estadounidenses, se prevé que la demanda internacional de transporte terrestre se acelere. Los transportistas con grupos de conductores bilingües, capacidad de almacenamiento aduanero y cobertura de fianzas están en condiciones de captar una parte considerable de este crecimiento transfronterizo.
Especificación por carga de camión: LTL captura la demanda fragmentada
Las operaciones de carga completa (FTL) representaron el 78 % del tamaño del mercado de transporte de mercancías por carretera en Norteamérica en 2025, mientras que se proyecta que los servicios de carga fraccionada (LTL) se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.18 %, impulsados por modelos minoristas con inventario reducido que requieren una reposición frecuente de productos paletizados. El FTL continúa beneficiándose de una alta eficiencia en la rotación de activos, especialmente para movimientos industriales de gran volumen.
Al mismo tiempo, la densificación de la red regional de carga fraccionada (LTL) está acortando las distancias de transporte y facilitando compromisos de entrega más rápidos. Si bien el LTL está creciendo a mayor velocidad, se prevé que la cuota de carga completa (FTL) disminuya gradualmente, ya que los transportistas siguen dependiendo de la capacidad dedicada para carga frágil, de alto valor y peligrosa.
Mediante la contenerización: la integración intermodal se acelera
La carga no contenerizada representó el 83.93 % del tamaño del mercado de transporte de mercancías por carretera en Norteamérica en 2025, mientras que se proyecta que los movimientos de camiones contenedorizados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.71 % hasta 2031. El crecimiento de las colaboraciones intermodales entre ferrocarril y camión está ampliando la capacidad en las rutas de larga distancia, lo que ayuda a los transportistas a reducir los costos de transporte y a mantener tiempos de tránsito competitivos. Los contenedores nacionales estandarizados de 53 pies mejoran aún más la eficiencia del sistema de carga y descarga en corredores de alta densidad.
A pesar de este impulso, las mercancías a granel, la carga de proyectos y los envíos sobredimensionados seguirán siendo el pilar de la demanda de remolques especializados de plataforma y cisterna, lo que garantiza que la carga no contenerizada mantenga una fuerte presencia en el mercado [3]. Departamento de Transporte de EE. UU., “Seguridad con materiales peligrosos”, transportation.gov
Por distancia: los viajes de larga distancia sustentan la demanda principal
Las rutas de larga distancia representaron el 74.75 % del tamaño del mercado de transporte de mercancías por carretera en Norteamérica en 2025 y se proyecta que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.40 %, manteniendo su dominio a pesar de la continua sustitución intermodal. La persistente escasez de conductores está acelerando los proyectos piloto de automatización en los principales corredores de mercancías, especialmente en rutas de varios días, a medida que los transportistas exploran soluciones autónomas para estabilizar la capacidad de larga distancia.
Los volúmenes de corta distancia se están expandiendo junto con los ciclos de cumplimiento del comercio electrónico, pero la densidad de ingresos continúa favoreciendo los corredores de costa a costa y transfronterizos, especialmente para materiales peligrosos y envíos con temperatura controlada donde la capacidad dedicada de larga distancia sigue siendo esencial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por configuración de bienes: los bienes fluidos requieren activos especializados
Los productos sólidos representaron el 71.55 % del tamaño del mercado de transporte de mercancías por carretera en Norteamérica en 2025, mientras que los productos líquidos crecieron a una tasa de crecimiento anual compuesta (TCAC) del 4.98 %, impulsada por mayores volúmenes de combustibles refinados, productos químicos industriales y aceites comestibles. Los operadores de camiones cisterna se someten a auditorías de materiales peligrosos del Departamento de Transporte (DOT) y a lavados obligatorios, lo que aumenta los costos por milla, pero permite precios premium.
Las limitaciones de los oleoductos en regiones como el Alto Medio Oeste y las provincias del Atlántico resaltan el papel fundamental de los remolques cisterna para mantener cadenas de suministro resilientes, garantizando una entrega confiable de productos líquidos a pesar de los cuellos de botella en la infraestructura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Control de Temperatura: La expansión de la cadena de frío impulsa el crecimiento
El transporte de mercancías con temperatura controlada se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.72 %, casi el triple del crecimiento de los volúmenes de contenedores secos, impulsado por la demanda de productos biológicos y la compra de comestibles en línea. Inversiones como la adquisición por parte de Schneider de 1,200 contenedores refrigerados de grado farmacéutico refuerzan la confianza en las rutas de alta tarifa que requieren una manipulación certificada por GDP.
Aunque el transporte de mercancías sin control de temperatura sigue dominando el tamaño del mercado de transporte de mercancías por carretera de América del Norte con una participación del 94.2 %, su crecimiento más lento está desplazando gradualmente el poder de fijación de precios hacia los transportistas especializados capaces de mantener un estricto cumplimiento de 2-8 °C [4] Administración Federal de Carreteras, “Ley de Infraestructura Bipartidista”, fhwa.dot.gov.
Análisis geográfico
Estados Unidos representaba el 67.95 % del valor regional en 2025, pero su participación está disminuyendo a medida que México registra el crecimiento más rápido de la región. El transporte de mercancías en Estados Unidos se mantiene diversificado: el Medio Oeste concentra plantas automotrices y elevadores de granos, el Sureste alberga bienes de consumo deslocalizados, y el Suroeste canaliza la actividad transfronteriza. Las asignaciones bipartidistas de la Ley de Infraestructura de 110 000 millones de dólares para carreteras aliviarán los principales cuellos de botella durante los próximos cinco años.
La tasa de crecimiento anual compuesta (TCAC) del 5.18% de México se debe a la migración de plantas automotrices y electrónicas de Asia a Nuevo León y Coahuila, lo que genera rutas comerciales equilibradas con productos terminados en dirección norte y componentes en dirección sur. La mejora de las escoltas de seguridad en las carreteras mexicanas y el almacenamiento aduanero en las nuevas terminales de acceso están mitigando las primas de riesgo históricas. Las inversiones en hidrógeno en Texas canalizan cargas de materiales peligrosos especializados a través del Río Bravo, profundizando las sinergias comerciales bilaterales.
Canadá disfruta de un transporte de carga estable basado en la explotación de recursos, que transporta madera, potasa y crudo por camión desde zonas de extracción remotas hasta terminales costeras. Las condiciones invernales extremas exigen especificaciones robustas para tractores y protocolos de encadenamiento, lo que protege a los operadores tradicionales de la nueva competencia. La armonización transfronteriza del registro electrónico sigue en la agenda política, lo que podría ampliar la cartera de conductores y reducir los kilómetros muertos para las flotas con terminales binacionales.
Panorama competitivo
El mercado de transporte de mercancías por carretera de Norteamérica presenta una baja concentración, con las cinco mayores empresas de transporte representando aproximadamente el 13.3 % de los ingresos facturables. La actividad de fusiones y adquisiciones, como la recogida de carga fraccionada (LTL) en Northeastern por parte de Old Dominion y la adquisición de plataformas por parte de Knight-Swift, demuestra que la escala y la densidad de la red confieren resiliencia a los precios.
La tecnología es un factor de equilibrio; el motor de IA de 450 millones de dólares de CH Robinson reduce drásticamente los kilómetros en vacío, reduciendo la diferencia de costes con flotas más grandes y con mayor número de activos. Las colaboraciones con hidrógeno (JB Hunt/Plug Power) y las alianzas autónomas (Werner/Aurora) indican apuestas estratégicas en la propulsión de nueva generación y la mejora de la conducción.
Los préstamos vinculados a criterios ESG reducen los costos de capital para quienes adoptan tempranamente diésel renovable, furgonetas eléctricas y tractores de pila de combustible, lo que refuerza la correlación entre el desempeño en sostenibilidad y el éxito en las licitaciones. Las inversiones en ciberseguridad son ahora una apuesta segura, y las aseguradoras exigen pruebas de penetración documentadas antes de renovar pólizas multirrápidas.
Líderes de la industria del transporte de mercancías por carretera en América del Norte
CH Robinson
FedEx
JB Hunt Transport, Inc.
Knight-Swift Transporte Holdings Inc.
Línea de carga del viejo dominio
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: CH Robinson invirtió USD 450 millones en tecnología de inteligencia artificial para la correspondencia de cargas, reduciendo los kilómetros vacíos entre un 12 y un 15 %.
- Diciembre de 2025: JB Hunt y Plug Power acordaron desplegar 50 tractores de celdas de combustible de hidrógeno a lo largo de los corredores de California para 2027.
- Agosto de 2025: Knight-Swift abrió 11 nuevas terminales LTL en todo Estados Unidos, apoyando la expansión a nivel nacional bajo la marca AAA Cooper Transportation.
- Abril de 2025: Knight-Swift Transportation Holdings Inc. expandió su red de carga fraccionada (LTL) en Estados Unidos en América del Norte a través de su subsidiaria AAA Cooper Transportation al adquirir 29 antiguas terminales de Yellow Corporation y abrir 11 nuevas terminales para acelerar el desarrollo de un transportista LTL a nivel nacional.
Alcance del informe sobre el mercado de transporte de mercancías por carretera en América del Norte
Industria del usuario final
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio al por mayor y al por menor |
| Otros |
Destino
| Nacional |
| Conferencia |
Especificación de carga de camión
| Carga completa del camión (FTL) |
| Carga inferior a un camión (LTL) |
El uso de contenedores
| En contenedores |
| No en contenedores |
Distancia
| Largo plazo |
| Trayecto corto |
Configuración de mercancías
| Productos fluidos |
| Productos Sólidos |
Control de la temperatura
| Sin control de temperatura |
| Temperatura controlada |
País
| Estados Unidos |
| Canada |
| Mexico |
| Industria del usuario final | Agricultura, pesca y silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Canteras | |
| Comercio al por mayor y al por menor | |
| Otros | |
| Destino | Nacional |
| Conferencia | |
| Especificación de carga de camión | Carga completa del camión (FTL) |
| Carga inferior a un camión (LTL) | |
| El uso de contenedores | En contenedores |
| No en contenedores | |
| Distancia | Largo plazo |
| Trayecto corto | |
| Configuración de mercancías | Productos fluidos |
| Productos Sólidos | |
| Control de la temperatura | Sin control de temperatura |
| Temperatura controlada | |
| País | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Agricultura, Pesca y Silvicultura (AFF) Este segmento de la industria de usuarios finales captura los gastos logísticos externos (subcontratados) en los que incurren los actores de la industria AFF para el servicio de transporte de mercancías por carretera. Los usuarios finales considerados son los establecimientos dedicados principalmente al cultivo, la cría de animales, la tala de árboles, la pesca y otros animales de sus hábitats naturales, y la prestación de actividades de apoyo relacionadas. En este sentido, a lo largo de la cadena de valor, los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde los fabricantes o proveedores hasta los productores, y el flujo fluido de productos (productos agrícolas, agroalimentarios) a los distribuidores/consumidores. Esto incluye la logística con y sin control de temperatura, según sea necesario, de acuerdo con la vida útil de los bienes transportados o almacenados.
- Construcción - Este segmento de la industria de usuarios finales captura el gasto logístico externo (subcontratado) incurrido por los actores de la industria de la construcción en el servicio de transporte de mercancías por carretera. Los usuarios finales considerados son los establecimientos que se dedican principalmente a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción al mantener el inventario de materias primas y equipos, suministros críticos y brindando otros servicios de valor agregado para una gestión eficaz del proyecto.
- Transporte de mercancías por carretera en contenedores - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga completa (FTL). El transporte de mercancías por carretera FTL se caracteriza por una sola carga completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un solo remitente (ii) tomados directamente desde un punto de origen a uno o más puntos de destino (iii) que comprenden el transporte de correo a granel por camión (iv) que comprenden tanto servicios de transporte por carretera de contenedores (carga completa de contenedores, FCL) como sin contenedores (v) que comprenden mercancías que requieren servicios de transporte con o sin temperatura controlada (vi) que comprenden el transporte de líquidos a granel por cisterna (vii) que implican el transporte por camión de residuos (viii) el transporte por camión de materiales peligrosos. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y descongelación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Productos fluidos Este segmento abarca los gastos logísticos externos (subcontratados) que realizan los usuarios finales del servicio de transporte de mercancías por carretera para el transporte de líquidos a granel, utilizados habitualmente en las industrias de extracción, manufactura, procesamiento de alimentos y agricultura, entre otras. Incluye el transporte de líquidos como (i) productos químicos/mercancías peligrosas (por ejemplo, ácidos), (ii) agua (potable y de residuos), (iii) petróleo y gas (tanto aguas arriba como aguas abajo, como gasolina, combustible, petróleo crudo o propano), (iv) líquidos a granel de grado alimenticio (como leche o jugos), (v) caucho, (vi) productos agroquímicos, entre otros. Estos productos se transportan generalmente en camiones cisterna.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Transporte de mercancías por carretera con carga completa (FTL) - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga completa (FTL). El transporte de mercancías por carretera FTL se caracteriza por una sola carga completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un solo remitente (ii) tomados directamente desde un punto de origen a uno o más puntos de destino (iii) que comprenden el transporte de correo a granel por camión (iv) que comprenden tanto servicios de transporte por carretera de contenedores (carga completa de contenedores, FCL) como sin contenedores (v) que comprenden mercancías que requieren servicios de transporte con o sin temperatura controlada (vi) que comprenden el transporte de líquidos a granel por cisterna (vii) que implican el transporte por camión de residuos (viii) el transporte por camión de materiales peligrosos. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y descongelación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Transporte de mercancías por carretera con carga inferior a un camión (LTL) - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga fraccionada (LTL). El transporte de mercancías por carretera LTL se caracteriza por múltiples envíos combinados en un solo camión para múltiples entregas dentro de una red. Comprende establecimientos (i) dedicados principalmente al transporte de mercancías generales y especializadas de cargas fraccionadas, (ii) caracterizados por el uso de terminales para consolidar envíos, generalmente de varios expedidores, en un solo camión para el transporte entre una terminal de montaje de carga y una terminal de desmontaje, donde la carga se clasifica y los envíos se redireccionan para su entrega (iv) envío de carga fraccionada (LCL)/envío de grupaje en caso de servicios de transporte por carretera. Las actividades en el alcance incluyen (i) recogida local, (ii) transporte de línea y (iii) entrega local. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y desconsolidación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Proveedores principales de camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las innovaciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), la eficiencia del combustible, las opciones de financiación, los costos anuales de mantenimiento, la disponibilidad de sustitutos, las estrategias de marketing, etc. Por lo tanto, la distribución (porcentaje de participación para el año base del estudio) del volumen de ventas de camiones para las principales marcas de camiones y los comentarios sobre el escenario actual del mercado y la anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera en el servicio de transporte de carga por carretera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Compartir modal - La participación modal de carga está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia del envío, los requisitos de control de temperatura, el tipo de mercancías, el comercio internacional, el terreno, la velocidad de entrega, el peso del envío, los envíos a granel, etc. Además, la participación modal por tonelaje (toneladas) y participación modal por volumen de negocios de carga (toneladas-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución de la carga transportada por modo de transporte (tanto en toneladas como en toneladas-km), para el año base del estudio.
- Petróleo y Gas, Minería y Canteras Este segmento de la industria de usuarios finales abarca los gastos logísticos externos (subcontratados) que incurren las empresas de la industria extractiva en el servicio de transporte de mercancías por carretera. Se consideran usuarios finales los establecimientos que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. Los Proveedores de Servicios Logísticos (PSL) abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados.
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por los servicios financieros (BFSI), bienes raíces, servicios educativos, atención médica y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, de ingeniería, de diseño, de consultoría, científicos). I+D), en el servicio de transporte de mercancías por carretera. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario, el envío de documentos y archivos confidenciales, el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas, equipos), por nombrar algunos.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Tendencias de precios del transporte por carretera - Los precios del flete por modo de transporte (USD/tonkm), durante el período objeto de examen, se han presentado en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, el volumen de negocios de carga (tonkm), la demanda del mercado de transporte de carga por carretera y, por tanto, el tamaño del mercado de transporte de carga por carretera.
- Tendencias del tonelaje del transporte por carretera - El tonelaje de carga (peso de las mercancías en toneladas) manipulado por modo de transporte, durante el período objeto de examen, se ha presentado en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros además de la distancia promedio por envío (km), el volumen de carga (tonkm) y el precio del flete (USD/tonkm) para evaluar el tamaño del mercado de transporte de carga.
- Transporte de mercancías por carretera - La contratación de un proveedor de servicios logísticos de transporte de mercancías por carretera (LSP) o transportista (logística externalizada), para el transporte de mercancías constituye el mercado del transporte de mercancías por carretera. El alcance del estudio incluye (i) el transporte por carretera de mercancías notificado por transportistas registrados en los países informantes (ii) el transporte de materias primas o productos manufacturados (sólidos y fluidos) (iii) el transporte mediante vehículos comerciales (camiones rígidos o tractocamiones, (iv) el transporte de carga completa (FTL) o carga fraccionada (LTL) (v) el transporte en contenedores o sin contenedores (vi) el transporte con o sin temperatura controlada, (vii) el transporte de corta o larga distancia (por carretera, OTR), (viii) el transporte de artículos usados de oficina o del hogar (empresas de mudanzas y embalajes), (ix) otro transporte de carga especializado (mercancías peligrosas, carga de gran tamaño) y (x) los envíos externalizados de primera milla/media milla/última milla realizados por los actores del transporte de mercancías por carretera. El alcance no incluye (i) el transporte realizado por transportistas registrados en otros países (ii) el mercado de entrega de comidas de última milla (iii) el mercado de entrega de comestibles (iv) el transporte a través de la red de carreteras realizada/informada por los actores del servicio de mensajería, mensajería urgente y paquetería (CEP).
- Longitud del camino - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentadas frente a no pavimentadas), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), han sido analizados y presentados en esta tendencia de la industria.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de transporte de mercancías por carretera obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- Transporte de mercancías por carretera de corta distancia Este segmento abarca los gastos logísticos externos (subcontratados) que incurren los usuarios finales del servicio de transporte de mercancías por carretera en el transporte local (menos de 100 kilómetros). Incluye el transporte de mercancías por carretera (i) dentro de una misma zona administrativa y su zona de influencia, (ii) mediante camiones pequeños y camionetas pickup, (iii) mediante servicios de contenedores y carga seca a granel, (iv) intermodal desde puertos, terminales de contenedores o aeropuertos, y (v) envíos externalizados de primera y última milla realizados por empresas de transporte de mercancías por carretera.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tienen una relación directa con el tamaño del mercado de transporte de mercancías y logística y, por tanto, con el tamaño del mercado del transporte de mercancías por carretera. Por lo tanto, esta variable ha sido estudiada y presentada durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Tamaño de la flota de camiones por tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuarios finales, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las disrupciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), etc. Por lo tanto, la distribución (% de participación para el año base del estudio) del volumen del parque de camiones por tipo de camión, disruptores del mercado, inversiones en fabricación de camiones, especificaciones de camiones, regulaciones de uso e importación de camiones y anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Costos operativos del transporte por carretera - Las razones principales para medir/evaluar el desempeño logístico de cualquier empresa de transporte por carretera son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si se deben realizar cambios operativos y dónde, para controlar los gastos e identificar áreas para mejorar el desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por carretera y las variables involucradas, a saber. Los salarios y beneficios de los conductores, los precios del combustible, los costos de reparación y mantenimiento, los costos de los neumáticos, etc. se estudiaron durante el año base del estudio y se presentaron para la geografía estudiada (país o región según el alcance del informe).
- Comercio al por mayor y al por menor - Este segmento de la industria de usuarios finales captura el gasto logístico externo (subcontratado) incurrido por los mayoristas y minoristas en el servicio de transporte de mercancías por carretera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Cabotaje | Transporte por carretera mediante vehículo de motor matriculado en un país realizado en el territorio nacional de otro país. |
| Cross Docking | El cross-docking es un procedimiento logístico en el que los productos de un proveedor o planta de fabricación se distribuyen directamente a un cliente o cadena minorista con un tiempo de manipulación o almacenamiento mínimo o nulo. El cross-docking se realiza en una terminal de distribución; Por lo general, consta de camiones y puertas de muelle en dos lados (de entrada y de salida) con un espacio de almacenamiento mínimo. El nombre "cross-docking" explica el proceso de recibir productos a través de un muelle de entrada y luego transferirlos a través del muelle hasta el muelle de transporte de salida. |
| Comercio transfronterizo | Transporte internacional por carretera entre dos países diferentes realizado por un vehículo de motor matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. |
| Mercancías peligrosas | Las clases de mercancías peligrosas transportadas por carretera son las definidas por la decimoquinta edición revisada de las Recomendaciones de las Naciones Unidas sobre el Transporte de Mercancías Peligrosas, Naciones Unidas, Ginebra 2007. Incluyen la Clase 1: Explosivos; Clase 2: Gases; Clase 3: Líquidos Inflamables; Clase 4: Sólidos inflamables: sustancias susceptibles de combustión espontánea; sustancias que, en contacto con el agua, desprenden gases inflamables; Clase 5: Sustancias oxidantes y peróxidos orgánicos; Clase 6: Sustancias tóxicas e infecciosas; Clase 7: Material radiactivo y Clase 8: Sustancias corrosivas, Clase 9: Sustancias y artículos peligrosos diversos. |
| Envío directo | El envío directo es un método de entrega de mercancías desde el proveedor o propietario del producto al cliente directamente. En la mayoría de los casos, el cliente solicita los productos al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Drayage | Un acarreo es una forma de servicio de transporte por carretera que conecta los diferentes modos de envío (intermodal), como el transporte marítimo o el transporte aéreo. Es un viaje de corta distancia que transporta mercancías de un lugar a otro, generalmente antes o después de su proceso de envío de larga distancia. Los camiones de acarreo mueven carga hacia y desde varios destinos, como buques portacontenedores, lotes de almacenamiento, almacenes de cumplimiento de pedidos y patios ferroviarios. Normalmente, el acarreo sólo transporta mercancías en distancias cortas y opera únicamente en un área metropolitana. También requiere solo un camionero en un solo turno. Pero a pesar de esto, juega un papel importante en el transporte marítimo de larga distancia porque lleva las mercancías a la carga y viceversa. Hace que el transporte intermodal sea mucho más eficiente y permite la transferencia fluida de mercancías al cliente final. |
| Contenedor | Una camioneta seca es un tipo de semirremolque que está completamente cerrado para proteger los envíos de elementos externos. Diseñadas para transportar carga paletizada, en cajas o suelta, las furgonetas secas no tienen temperatura controlada (a diferencia de las unidades refrigeradas “reefer”) y no pueden transportar envíos de gran tamaño (a diferencia de los remolques de plataforma). |
| Demanda final | La demanda final incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. Incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. |
| Camión de plataforma | Un camión de plataforma es un tipo de camión con diseño rígido. Tiene un cuerpo trasero de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma se utiliza principalmente para transportar mercancías pesadas, de gran tamaño, anchas y poco delicadas, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, las mercancías transportadas con él no deben ser vulnerables a la lluvia. En términos de funcionalidad, un camión de plataforma es comparable a un remolque de plataforma. |
| Logística entrante | La logística de entrada es la forma en que se introducen los materiales y otros bienes en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística entrante se centra en la parte de oferta de la ecuación oferta-demanda. |
| Demanda Intermedia | La demanda intermedia incluye bienes, servicios y construcciones de mantenimiento y reparación vendidos a empresas, excluidas las inversiones de capital. |
| Cargado Internacional | Lugar de carga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Internacional descargado | Lugar de descarga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Carga OOG | La carga fuera de calibre (OOG) es cualquier carga que no se puede cargar en contenedores de envío de seis lados simplemente porque es demasiado grande. El término es una clasificación muy vaga de toda la carga con dimensiones más allá de las dimensiones máximas del contenedor 40HC. Es decir, una longitud superior a 12.05 metros, una anchura superior a 2.33 metros, o una altura superior a 2.59 metros. |
| Paletas | Plataforma elevada, destinada a facilitar la elevación y apilado de mercancías. |
| Carga parcial | Una carga parcial describe mercancías que sólo llenan parcialmente un camión. En esencia, la cantidad del envío es mayor que el envío de carga inferior a un camión (LTL). Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que la de un envío de carga completa (FTL). |
| Camino pavimentado | Camino pavimentado con piedra triturada (macadam) con aglomerantes hidrocarbonados o agentes bituminosos, con hormigón o con adoquines. |
| Logística inversa | La logística inversa forma parte del sector de las cadenas de suministro que procesan cualquier cosa que regrese hacia adentro a través de la cadena de suministro o que viaje "hacia atrás" a través de la cadena de suministro. |
| Servicio de transporte de mercancías por carretera | La contratación de una agencia de transporte por carretera para el transporte de mercancías (materias primas o productos manufacturados, incluidos sólidos y líquidos) desde el origen hasta un destino dentro del país (nacional) o transfronterizo (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de carga completa o inferior a un camión, en contenedores o no, con temperatura controlada o sin temperatura controlada, de corta o larga distancia. |
| vehículo tautliner | Tautliner y Curtainsider se utilizan como nombres genéricos para camiones/remolques con cortinas laterales. Las cortinas están fijadas permanentemente a un corredor en la parte superior y a rieles/postes desmontables en la parte delantera y trasera, lo que permite abrir las cortinas y usar montacargas a lo largo de los lados para una carga y descarga fácil y eficiente. Cuando está cerrado para viajar, las correas verticales de sujeción de carga están unidas a un riel de cuerda debajo de la plataforma del camión, conectando la plataforma del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre "Tautliner". Esto evita que la cortina se agite o golpetee con el viento y también puede ayudar a evitar que las cargas ligeras se deslicen hacia los lados. |
| Transporte por contrato o recompensa | El transporte a cambio de remuneración de mercancías. |
| Carretera sin asfaltar | Carretera con base estabilizada y no pavimentada con piedra triturada, aglutinantes de hidrocarburos o agentes bituminosos, hormigón o adoquín. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera parte del precio y el precio de venta promedio (ASP) varía durante el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




