

Tamaño y participación del mercado de vehículos de lanzamiento de satélites en Norteamérica
Visión general del mercado
| Periodo de estudio | 2017 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Tamaño del mercado (2025) | USD 2.32 mil millones |
| Tamaño del mercado (2030) | USD 5.43 mil millones |
| Tasa de crecimiento (2025 - 2030) | 18.58% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de vehículos de lanzamiento de satélites en Norteamérica por Mordor Intelligence
Se estima que el tamaño del mercado de vehículos de lanzamiento de satélites de América del Norte será de 2.32 millones de dólares en 2025, y se espera que alcance los 5.43 millones de dólares en 2030, creciendo a una CAGR del 18.58 % durante el período de pronóstico (2025-2030).
La industria norteamericana de vehículos de lanzamiento de satélites está experimentando una transformación sin precedentes impulsada por una mayor comercialización y la participación del sector privado. Las agencias espaciales y las empresas privadas han estado trabajando activamente para reducir los costos del sistema de lanzamiento mediante innovaciones en la tecnología de vehículos de lanzamiento reutilizables y la recuperación de componentes. La estructura del mercado ha evolucionado desde estar predominantemente controlada por el gobierno a presentar una importante participación del sector privado, con empresas como SpaceX y Blue Origin liderando la innovación tecnológica. En un avance significativo, SpaceX anunció planes en enero de 2023 para completar hasta 100 vuelos orbitales, lo que demuestra la creciente capacidad y ambición de las empresas espaciales comerciales.
La industria ha sido testigo de notables avances tecnológicos en las capacidades y la eficiencia de los vehículos de lanzamiento de satélites. Los proveedores de servicios de lanzamiento están desarrollando vehículos cada vez más sofisticados capaces de prestar servicios en múltiples clases de órbitas, desde la órbita terrestre baja (LEO) hasta la órbita geoestacionaria (GEO). Estos avances están permitiendo servicios de lanzamiento más flexibles y rentables para diversos tamaños de carga útil y requisitos orbitales. El progreso tecnológico de la industria se ejemplifica con el despliegue exitoso de satélites en diferentes órbitas, con datos históricos que muestran lanzamientos exitosos de 32 satélites GEO principalmente para fines de comunicación y observación de la Tierra, y aproximadamente 3,000 satélites LEO propiedad de organizaciones norteamericanas.
Las alianzas y colaboraciones estratégicas están transformando el panorama competitivo, ya que las empresas aeroespaciales tradicionales se asocian con nuevos participantes para aprovechar las capacidades complementarias. En abril de 2022, Amazon demostró esta tendencia al asegurar 83 lanzamientos con múltiples proveedores de lanzamiento para su constelación Project Kuiper, lo que pone de relieve el cambio de la industria hacia proyectos espaciales comerciales a gran escala. Estas alianzas están facilitando la transferencia de conocimientos, la optimización de recursos y la innovación acelerada en el desarrollo y despliegue de vehículos de lanzamiento espacial.
El mercado está experimentando una diversificación de las aplicaciones y los casos de uso de los satélites, lo que impulsa la demanda de capacidades de lanzamiento especializadas. Los vehículos de lanzamiento se están adaptando para dar cabida a diversos requisitos de carga útil, desde pequeños satélites para la observación de la Tierra hasta grandes satélites de comunicaciones para la conectividad global. La versatilidad de los vehículos de lanzamiento modernos es evidente en el despliegue exitoso de satélites en diferentes clases orbitales, con siete satélites MEO que sirven principalmente para fines de navegación y posicionamiento global, lo que demuestra la capacidad de la industria para cumplir con los requisitos de misiones específicas manteniendo al mismo tiempo la eficiencia operativa. La evolución de las soluciones de transporte espacial está mejorando aún más la adaptabilidad y la capacidad de respuesta de la industria.
Tendencias y perspectivas del mercado de vehículos de lanzamiento de satélites en Norteamérica
Creciente demanda y competencia en el mercado norteamericano de vehículos de lanzamiento
- La demanda de vehículos de lanzamiento en América del Norte está impulsada principalmente por los requisitos de agencias gubernamentales, operadores de satélites comerciales e investigadores científicos que requieren acceso al espacio para realizar una variedad de misiones. Existe un interés creciente en la exploración espacial comercial y el turismo, lo que ha creado un nuevo mercado para los proveedores de lanzamientos. Además, con la creciente privatización de la exploración espacial, existe una demanda creciente de servicios de lanzamiento rentables y confiables que permitan a las empresas desarrollar y desplegar nuevas tecnologías en el espacio, como cohetes reutilizables e impresión 3D. Hay varias empresas que poseen y operan vehículos de lanzamiento en América del Norte.
- Entre ellos, uno de los principales propietarios de vehículos de lanzamiento, SpaceX, es una empresa aeroespacial privada que diseña, fabrica y lanza cohetes y naves espaciales avanzados. Actualmente es el proveedor líder de servicios de lanzamiento en América del Norte y ha llevado a cabo numerosas misiones exitosas para clientes comerciales y gubernamentales. Los vehículos de lanzamiento de la compañía incluyen Falcon-9, Falcon Heavy y Starship. Le sigue United Launch Alliance, que desarrolla un acceso confiable y rentable al espacio para clientes gubernamentales y comerciales. Opera los cohetes Atlas V y Delta IV. Blue Origin también está desarrollando una variedad de vehículos de lanzamiento, incluido el vehículo suborbital New Shepard y el cohete orbital New Glenn. Northrop Grumman es una empresa global de tecnología aeroespacial y de defensa que opera el cohete Antares, que se utiliza para misiones de reabastecimiento a la Estación Espacial Internacional. Rocket Lab se especializa en lanzamientos de pequeños satélites. Opera el cohete Electron, que está diseñado para proporcionar acceso frecuente y asequible al espacio para pequeñas cargas útiles.

Oportunidades de inversión en el mercado norteamericano de vehículos de lanzamiento de satélites
- La subvención de investigaciones e inversiones ha sido un importante impulsor de las innovaciones y el crecimiento en el mercado de vehículos de lanzamiento de satélites en América del Norte. Ha ayudado a financiar el desarrollo de nuevas tecnologías, como vehículos de lanzamiento reutilizables, que tienen el potencial de reducir significativamente el costo de los lanzamientos de satélites. En términos de subvenciones para investigación e inversión, los gobiernos de la región y el sector privado han dedicado fondos para la investigación y la innovación en la industria espacial. En América del Norte, el gasto gubernamental en programas espaciales alcanzó un récord de aproximadamente 24.8 millones de dólares en 2022. Por ejemplo, hasta febrero de 2023, la NASA distribuyó 333 millones de dólares en subvenciones para investigación. En 2022, el gobierno de Estados Unidos gastó casi 62 mil millones de dólares en sus programas espaciales, lo que lo convierte en el que más gasta en la industria espacial del mundo.
- El presupuesto de la Agencia Espacial Canadiense (CSA) fue modesto y su gasto presupuestario estimado para 2022-23 fue de 329 millones de dólares. En abril de 2022, se otorgaron tres subvenciones por un total de 1 dólares a universidades canadienses para apoyar proyectos que utilizan datos recopilados por AstroSat para comprender cómo se forman las estrellas. En términos de fondos asignados para el desarrollo de vehículos de lanzamiento, según el Resumen de la solicitud de presupuesto del presidente para el año fiscal 32,831 para el año fiscal 2023-2022, se esperaba que la NASA recibiera 2027 millones de dólares. También se esperaba que la NASA recibiera 13.8 millones de dólares para el apoyo e integración del programa SLS durante el mismo período. Estas inversiones se realizan mientras la NASA continúa el desarrollo de un vehículo de lanzamiento de carga pesada para transportar tripulaciones y grandes volúmenes de carga al espacio profundo. El programa Space Launch System (SLS) se está preparando para llevar a los humanos al espacio profundo más lejos que nunca.

OTRAS TENDENCIAS CLAVE DE LA INDUSTRIA CUBIERTAS EN EL INFORME
- Creciente demanda de miniaturización de satélites en América del Norte
Análisis de segmentos: Clase de órbita
Segmento LEO en el mercado de vehículos de lanzamiento de satélites de América del Norte
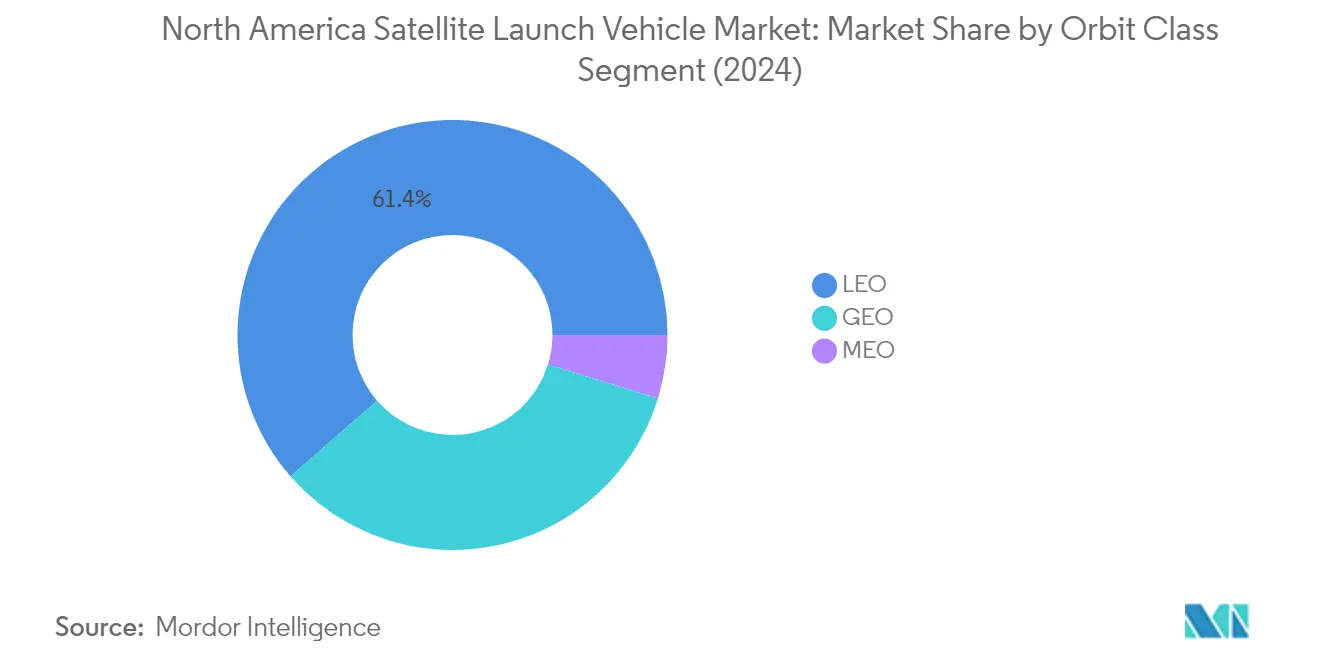
El segmento de órbita terrestre baja (LEO) domina el mercado de vehículos de lanzamiento de satélites de América del Norte, con una participación de mercado de aproximadamente el 61 % en 2024. Esta importante posición en el mercado se debe principalmente al creciente despliegue de constelaciones de satélites para comunicaciones, reconocimiento militar, espionaje y diversas aplicaciones de imágenes. El dominio del segmento se ve reforzado aún más por las ventajas de tiempos de ejecución de señal más cortos y menor latencia en los satélites de comunicaciones que operan en LEO. Los principales actores como SpaceX, Arianespace y United Launch Alliance han estado lanzando activamente satélites a la órbita LEO utilizando sus vehículos de lanzamiento avanzados, y se utilizan más de 2,500 satélites LEO para fines de comunicación en América del Norte. El crecimiento del segmento también está respaldado por el desarrollo de nuevas familias de vehículos de lanzamiento de desarrollo privado, como la serie Falcon de SpaceX, que puede poner en órbita cargas útiles de hasta 4,680 kg.
Crecimiento del segmento LEO en el mercado de vehículos de lanzamiento de satélites de América del Norte
Se prevé que el segmento LEO mantenga su liderazgo en el mercado con la tasa de crecimiento más alta de aproximadamente el 24% durante el período de pronóstico 2024-2029. Este crecimiento excepcional está impulsado por la creciente demanda de lanzamientos de satélites pequeños y el desarrollo de soluciones de vehículos de lanzamiento más rentables. La expansión del segmento está respaldada por innovaciones de actores privados que están desarrollando vehículos de lanzamiento nuevos y más eficientes diseñados específicamente para misiones LEO. El crecimiento se acelera aún más por la creciente adopción de satélites LEO en las tecnologías de comunicación modernas y su papel crucial en las aplicaciones de observación de la Tierra. Además, se espera que el desarrollo de vehículos de lanzamiento reutilizables y el enfoque creciente en la reducción de los costos de lanzamiento impulsen más despliegues de satélites en LEO, lo que lo convierte en el segmento más dinámico del mercado.
Segmentos restantes en la clase Órbita
Los segmentos GEO y MEO desempeñan papeles cruciales en el mercado norteamericano de vehículos de lanzamiento de satélites, cada uno de los cuales cumple propósitos distintos. El segmento GEO es particularmente importante para fines de comunicación, navegación, vigilancia e investigación científica, y los principales actores desarrollan vehículos de lanzamiento avanzados capaces de desplegar satélites más grandes y complejos en órbita geoestacionaria. El segmento MEO, si bien tiene una participación de mercado menor, sigue siendo vital para la navegación GPS, las comunicaciones basadas en satélites y los servicios de transmisión. Ambos segmentos siguen experimentando avances tecnológicos con empresas como United Launch Alliance, Blue Origin y Northrop Grumman que desarrollan nuevos vehículos de lanzamiento diseñados específicamente para estas órbitas, lo que garantiza su importancia continua en el panorama general del mercado.
Análisis de segmentos: MTOW del vehículo de lanzamiento
Segmento mediano en el mercado de vehículos de lanzamiento de satélites de América del Norte
El segmento de vehículos de lanzamiento medianos domina el mercado norteamericano de vehículos de lanzamiento de satélites, con una participación de mercado de aproximadamente el 51 % en 2024. Esta importante posición de mercado se debe principalmente al papel fundamental que desempeña el segmento en el lanzamiento de satélites con un peso de entre 2,000 kg y 20,000 9 kg a la órbita geoestacionaria. La importancia del segmento se ve reforzada por su versatilidad para llevar a cabo misiones científicas y reabastecer la Estación Espacial Internacional. Grandes empresas como SpaceX con Falcon 5, Atlas 5 y Ariane 12,000 operan activamente en este segmento, proporcionando servicios de transporte orbital fiables. La creciente demanda de conectividad a Internet de banda ancha ha beneficiado especialmente a este segmento, con empresas como SpaceX y Amazon planeando lanzar constelaciones de aproximadamente XNUMX XNUMX satélites, que normalmente requieren vehículos de lanzamiento medianos debido a sus especificaciones de tamaño y peso.
Segmento ligero en el mercado de vehículos de lanzamiento de satélites de América del Norte
El segmento de vehículos de lanzamiento ligeros está experimentando el crecimiento más rápido en el mercado de vehículos de lanzamiento de satélites de América del Norte, con una tasa de crecimiento proyectada de aproximadamente el 31% durante 2024-2029. Este notable crecimiento está impulsado por las capacidades en expansión de los satélites pequeños y su creciente utilidad estratégica en la industria espacial. Programas como el Enfoque Espacial Asistido por Lanzamiento Aéreo (ALASA) están fomentando el desarrollo de métodos rentables para lanzar satélites pequeños. El segmento está siendo testigo de una innovación significativa con varias partes interesadas, incluidos gobiernos, agencias espaciales y empresas privadas, que desarrollan activamente vehículos de lanzamiento de satélites pequeños de próxima generación. Estos desarrollos se centran en la creación de soluciones de acceso al espacio asequibles, frecuentes y confiables, en particular para satélites que pesan 2,000 kg o menos.
Segmentos restantes del MTOW del vehículo de lanzamiento
El segmento de vehículos de lanzamiento pesados sigue desempeñando un papel crucial en el mercado norteamericano de vehículos de lanzamiento de satélites, en particular para misiones interplanetarias y despliegues de grandes cargas útiles. Este segmento se especializa en vehículos capaces de elevar entre 20,000 y 50,000 kg hasta la órbita baja de la Tierra, lo que lo hace esencial para las principales iniciativas de exploración espacial y los despliegues de satélites de gran tamaño. El segmento ha experimentado avances tecnológicos significativos con el desarrollo de vehículos como el Space Launch System (SLS) de la NASA y el Falcon Heavy de SpaceX, que están diseñados para misiones en el espacio profundo y lanzamientos de cargas útiles pesadas. La inversión continua en capacidades de vehículos espaciales pesados refleja el compromiso de la industria con los ambiciosos objetivos de exploración espacial y el despliegue de constelaciones de satélites a gran escala.
Análisis de segmentos geográficos del mercado de vehículos de lanzamiento de satélites de América del Norte
Mercado de vehículos de lanzamiento de satélites de América del Norte en Estados Unidos
Estados Unidos domina el mercado de vehículos de lanzamiento de satélites de América del Norte, y representa aproximadamente el 95% del valor total del mercado en 2024. La posición de liderazgo del país se ve reforzada por la presencia de actores importantes como SpaceX, United Launch Alliance y Northrop Grumman Corporation. La sólida infraestructura espacial, que incluye instalaciones de lanzamiento avanzadas en la Estación de la Fuerza Espacial de Cabo Cañaveral y la Base de la Fuerza Espacial Vandenberg, proporciona a Estados Unidos importantes ventajas competitivas. El sector espacial del país se beneficia de un importante apoyo gubernamental a través de contratos de la NASA y el Departamento de Defensa, al tiempo que fomenta una próspera industria espacial comercial. Las empresas privadas de Estados Unidos han estado a la vanguardia del desarrollo de tecnología espacial innovadora, incluidos cohetes reutilizables y componentes impresos en 3D. El mercado está particularmente impulsado por la creciente demanda de servicios de vehículos de lanzamiento de satélites en diversas aplicaciones, desde comunicaciones y observación de la Tierra hasta vigilancia militar.
Mercado de vehículos de lanzamiento de satélites de América del Norte en Canadá
Canadá mantiene una presencia significativa en el mercado de vehículos de lanzamiento de satélites de América del Norte gracias a su enfoque estratégico en el desarrollo de tecnología espacial y las colaboraciones internacionales. La Agencia Espacial Canadiense (CSA) desempeña un papel crucial en el avance de las capacidades espaciales del país y en el fomento de la innovación en el sector de los vehículos de lanzamiento. El país se ha establecido como líder en el desarrollo de tecnología satelital, en particular en los satélites de observación de la Tierra y de comunicaciones. Las universidades e instituciones de investigación canadienses participan activamente en el desarrollo de tecnologías de nanosatélites, y empresas como Wyvern lideran iniciativas en materia de imágenes hiperespectrales desde la órbita terrestre baja. El énfasis del gobierno en el desarrollo de los conjuntos de habilidades necesarios para el desarrollo de nanosatélites a nivel universitario ha creado una base sólida para el crecimiento futuro. El marco regulatorio de Canadá, supervisado por Innovación, Ciencia y Desarrollo Económico de Canadá (ISED), proporciona un entorno estructurado para las actividades espaciales comerciales, al tiempo que garantiza el cumplimiento de las leyes espaciales internacionales.
Mercado de vehículos de lanzamiento de satélites de América del Norte en México
México ha venido desarrollando de manera sostenida sus capacidades en el mercado de vehículos de lanzamiento de satélites mediante alianzas estratégicas e inversiones en tecnología espacial. El programa espacial del país se centra en el desarrollo de capacidades autóctonas y, al mismo tiempo, aprovecha la cooperación internacional para impulsar su sector espacial. Las universidades e instituciones de investigación mexicanas participan cada vez más en proyectos de desarrollo de satélites, lo que contribuye al crecimiento de la industria espacial nacional. El país ha estado trabajando en el fortalecimiento de su marco regulatorio para atraer inversión privada al sector espacial y facilitar las actividades espaciales comerciales. La ubicación geográfica de México proporciona una posición ventajosa para posibles sitios de lanzamiento futuros, en particular para órbitas ecuatoriales y casi ecuatoriales. El compromiso del gobierno con el desarrollo de capacidades de tecnología espacial ha llevado a una mayor colaboración con agencias espaciales internacionales y empresas privadas, fomentando la transferencia de conocimientos y el avance tecnológico en el sector de vehículos de lanzamiento.
Mercado de vehículos de lanzamiento de satélites de América del Norte en otros países
El mercado de vehículos de lanzamiento de satélites de América del Norte en otros territorios y dependencias de América del Norte muestra distintos niveles de participación en las actividades espaciales. Estas regiones a menudo contribuyen al ecosistema espacial más amplio de América del Norte a través de iniciativas de investigación especializada y colaboraciones internacionales. Si bien es posible que no tengan capacidades de lanzamiento independientes, participan en el sector espacial a través de operaciones de estaciones terrestres, instalaciones de procesamiento de datos y asociaciones de investigación. Los marcos regulatorios en estas regiones generalmente están alineados con sus respectivas autoridades gubernamentales, al tiempo que mantienen el cumplimiento de las leyes y los tratados espaciales internacionales. Estos mercados se benefician de los avances tecnológicos y la experiencia de la comunidad espacial más amplia de América del Norte, en particular en áreas como las comunicaciones por satélite y las aplicaciones de observación de la Tierra.
Panorama competitivo
Principales empresas del mercado de vehículos de lanzamiento de satélites de América del Norte
El mercado norteamericano de vehículos de lanzamiento de satélites se caracteriza por la innovación continua y los desarrollos estratégicos de actores clave como SpaceX, United Launch Alliance, Northrop Grumman y otras empresas destacadas. Estos líderes del mercado están invirtiendo fuertemente en el desarrollo de tecnologías avanzadas de sistemas de lanzamiento, centrándose especialmente en cohetes reutilizables y soluciones de servicios de lanzamiento rentables. La industria ha sido testigo de importantes mejoras operativas mediante la integración de tecnologías de vanguardia como la impresión 3D para componentes de cohetes y procesos de fabricación automatizados. Las empresas están buscando activamente asociaciones estratégicas con agencias gubernamentales y operadores de satélites comerciales para asegurar contratos de lanzamiento a largo plazo. Las estrategias de expansión del mercado incluyen el desarrollo de nuevas instalaciones de lanzamiento, la mejora de la infraestructura existente y el establecimiento de una presencia global a través de colaboraciones internacionales. El énfasis en las operaciones espaciales sostenibles y las consideraciones ambientales también se ha convertido en un aspecto crucial del desarrollo de productos y las estrategias operativas.
Mercado consolidado con fuertes vínculos gubernamentales
El mercado norteamericano de vehículos de lanzamiento de satélites presenta una estructura altamente consolidada, dominada por unos pocos actores importantes con relaciones gubernamentales establecidas y amplias capacidades tecnológicas. Estos líderes del mercado son principalmente grandes conglomerados aeroespaciales con carteras diversas que abarcan tecnologías de defensa, aviación y espacio, aunque han surgido empresas privadas especializadas como competidores importantes. Las altas barreras de entrada al mercado, incluidos los importantes requisitos de capital y el complejo cumplimiento de las normas, han mantenido esta estructura consolidada. La industria ha sido testigo de fusiones y adquisiciones estratégicas destinadas a la integración vertical y la mejora de la capacidad tecnológica, con actores establecidos que adquirieron empresas emergentes innovadoras para fortalecer su posición en el mercado.
La dinámica competitiva está fuertemente influenciada por los contratos gubernamentales y los requisitos de los programas espaciales, en particular de agencias como la NASA y el Departamento de Defensa. Los participantes del mercado se están centrando cada vez más en las oportunidades de lanzamiento espacial comercial, manteniendo al mismo tiempo sus relaciones comerciales gubernamentales tradicionales. La industria ha experimentado un cambio desde operaciones puramente centradas en el gobierno hacia un modelo híbrido que incorpora servicios de lanzamiento comercial, lo que ha llevado a una mayor competencia e innovación. Las empresas privadas han desafiado con éxito a los contratistas aeroespaciales tradicionales introduciendo tecnologías y modelos comerciales disruptivos, lo que ha transformado el panorama competitivo.
La innovación y la adaptabilidad impulsan el éxito futuro
El éxito en el mercado de vehículos de lanzamiento de satélites depende cada vez más de la capacidad de las empresas para innovar y, al mismo tiempo, mantener la competitividad en términos de costos y la confiabilidad. Los operadores establecidos en el mercado deben centrarse en desarrollar tecnologías de lanzamiento de próxima generación y, al mismo tiempo, optimizar sus operaciones existentes para mantener su ventaja competitiva. La capacidad de ofrecer soluciones de lanzamiento flexibles que puedan adaptarse a diversos tamaños de carga útil y requisitos orbitales se ha vuelto crucial para el éxito en el mercado. Las empresas deben invertir en tecnologías sostenibles y sistemas de propulsión respetuosos con el medio ambiente para adaptarse a los cambiantes requisitos regulatorios y las preferencias de los clientes. Establecer relaciones sólidas con los clientes gubernamentales y comerciales, al tiempo que se mantiene la excelencia operativa, seguirá siendo fundamental para el liderazgo del mercado.
Para los nuevos participantes y los actores más pequeños, el éxito radica en identificar y explotar oportunidades de nicho de mercado y, al mismo tiempo, desarrollar tecnologías innovadoras que satisfagan las necesidades específicas de los clientes. Las empresas deben centrarse en desarrollar capacidades especializadas o ventajas de costos que las diferencien de los actores establecidos. La capacidad de adaptarse a las cambiantes condiciones del mercado y a los requisitos regulatorios, manteniendo al mismo tiempo estándares de seguridad estrictos, será crucial. El éxito futuro también dependerá de la capacidad de las empresas para obtener financiación, establecer alianzas estratégicas y desarrollar redes de cadena de suministro eficientes. El enfoque creciente en la sostenibilidad del transporte espacial y la mitigación de desechos requerirá que todos los participantes del mercado incorporen consideraciones ambientales en sus estrategias comerciales y desarrollos tecnológicos.
Líderes de la industria de vehículos de lanzamiento de satélites en Norteamérica
Avio
Organización de Investigación Espacial de la India (ISRO)
Corporación Northrop Grumman
Space Exploration Technologies Corp.
Alianza de lanzamiento unida, LLC.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Agosto del 2022: El cohete Atlas V de United Launch Alliance, transportado por SBIRS GEO-6, construido por Lockheed Martin para la Fuerza Aérea de EE. UU., fue lanzado desde la Estación de la Fuerza Espacial de Cabo Cañaveral.
- Abril 2022: Northrop Grumman Corporation completó la ampliación de la planta de fabricación de satélites en su campus de Gilbert, Arizona. La ampliación añade 120,000 pies cuadrados a las instalaciones existentes de 135,000 pies cuadrados, casi duplicando la capacidad de producción del sitio para dar cabida a la creciente cartera de satélites de la empresa.
- Marzo 2022: El cohete Atlas 5 de United Launch Alliance despegó de Cabo Cañaveral y puso en órbita el satélite meteorológico GOES-T de Lockheed Martin.
Alcance del informe sobre el mercado de vehículos de lanzamiento de satélites en América del Norte
GEO, LEO y MEO se segmentan por clase de órbita. Pesado, Ligero y Medio se segmentan por vehículo de lanzamiento Mtow. Estados Unidos se segmenta por país.| GEO |
| LEO |
| MEO |
| Heavy |
| Ligera |
| Media |
| Estados Unidos |
| Clase de órbita | GEO |
| LEO | |
| MEO | |
| Mtow del vehículo de lanzamiento | Heavy |
| Ligera | |
| Media | |
| País | Estados Unidos |
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicaciones, observación de la tierra, observación del espacio, navegación y otras. Los propósitos enumerados son aquellos informados por el operador del satélite.
- Usuario final - Los usuarios principales o usuarios finales del satélite se describen como civiles (académicos, aficionados), comerciales, gubernamentales (meteorológicos, científicos, etc.), militares. Los satélites pueden tener múltiples usos, tanto para aplicaciones comerciales como militares.
- Vehículo de lanzamiento MTOW - MTOW (peso máximo de despegue) del vehículo de lanzamiento: peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de órbita - Las órbitas de los satélites se dividen en tres grandes clases: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y clasifican las órbitas de los satélites con una excentricidad de 0.14 o más como elípticas.
- tecnología de propulsión - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Masa del satélite - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Subsistema de satélite - Se incluyen en este segmento todos los componentes y subsistemas que incluyen propulsores, autobuses, paneles solares y otro hardware de satélites.
| Palabra clave | Definición |
|---|---|
| control de actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para transmisión internacional. |
| Órbita terrestre geoestacionaria (GEO) | Los satélites geoestacionarios en la Tierra orbitan a 35,786 km (22,282 millas) sobre el ecuador en la misma dirección y a la misma velocidad con la que la Tierra gira sobre su eje, lo que los hace parecer fijos en el cielo. |
| Órbita terrestre baja (LEO) | Los satélites de órbita terrestre baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1.5 horas en completar una órbita y solo cubren una parte de la superficie terrestre. |
| Órbita terrestre media (MEO) | Los satélites MEO están ubicados encima de LEO y debajo de los satélites GEO y normalmente viajan en una órbita elíptica sobre los polos norte y sur o en una órbita ecuatorial. |
| Terminal de muy pequeña apertura (VSAT) | El terminal de apertura muy pequeña es una antena que normalmente tiene menos de 3 metros de diámetro. |
| cubosat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consta de cubos de 10 cm. Los CubeSats no pesan más de 2 kg por unidad y normalmente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Pequeños vehículos de lanzamiento de satélites (SSLV) | El vehículo de lanzamiento de satélites pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un módulo de ajuste de velocidad (VTM) basado en propulsión líquida como etapa terminal. |
| Minería espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros asteroides, incluidos objetos cercanos a la Tierra. |
| Nano satélites | Los nanosatélites se definen vagamente como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de identificación automática (AIS) | El sistema de identificación automática (AIS) es un sistema de seguimiento automático que se utiliza para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. AIS por satélite (S-AIS) es el término utilizado para describir cuándo se utiliza un satélite para detectar firmas AIS. |
| Vehículos de lanzamiento reutilizables (RLV) | Vehículo de lanzamiento reutilizable (RLV) significa un vehículo de lanzamiento que está diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede lanzarse más de una vez o que contiene etapas de vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento similar. |
| Apogee | El punto de la órbita elíptica de un satélite más alejado de la superficie de la Tierra. Los satélites geosincrónicos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero a órbitas muy elípticas con apogeos de 22,237 millas. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.




