

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
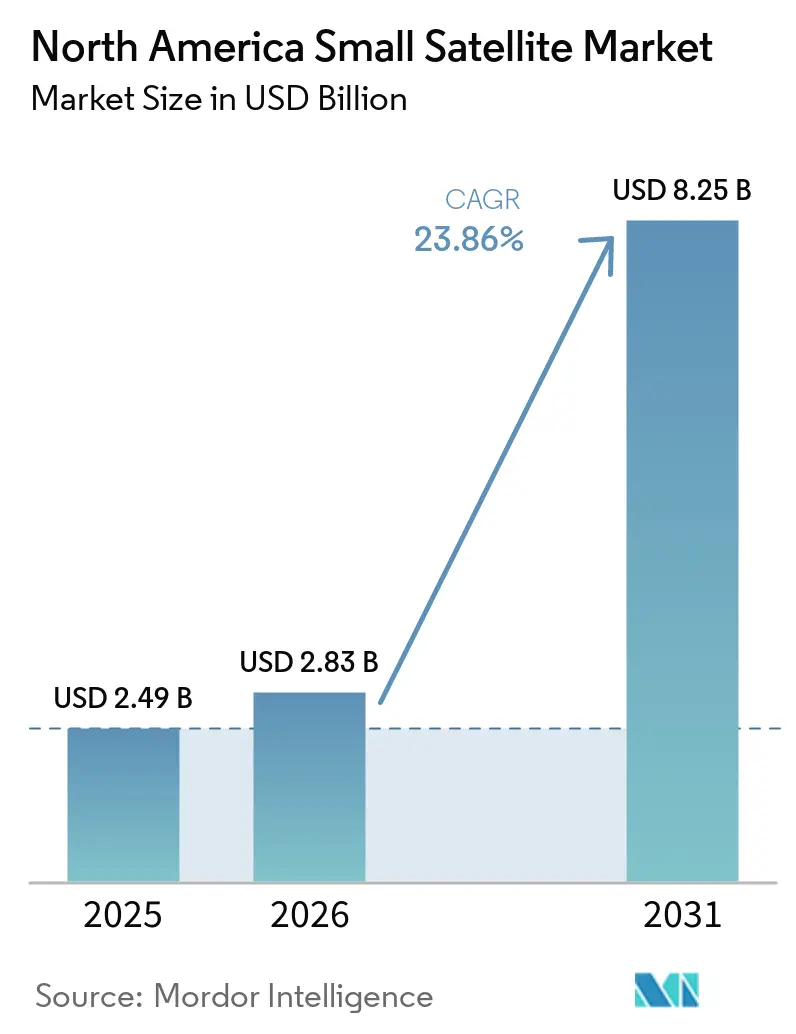
| Tamaño del mercado (2026) | USD 2.83 mil millones |
| Tamaño del mercado (2031) | USD 8.25 mil millones |
| Tasa de crecimiento (2026 - 2031) | 23.86% CAGR |
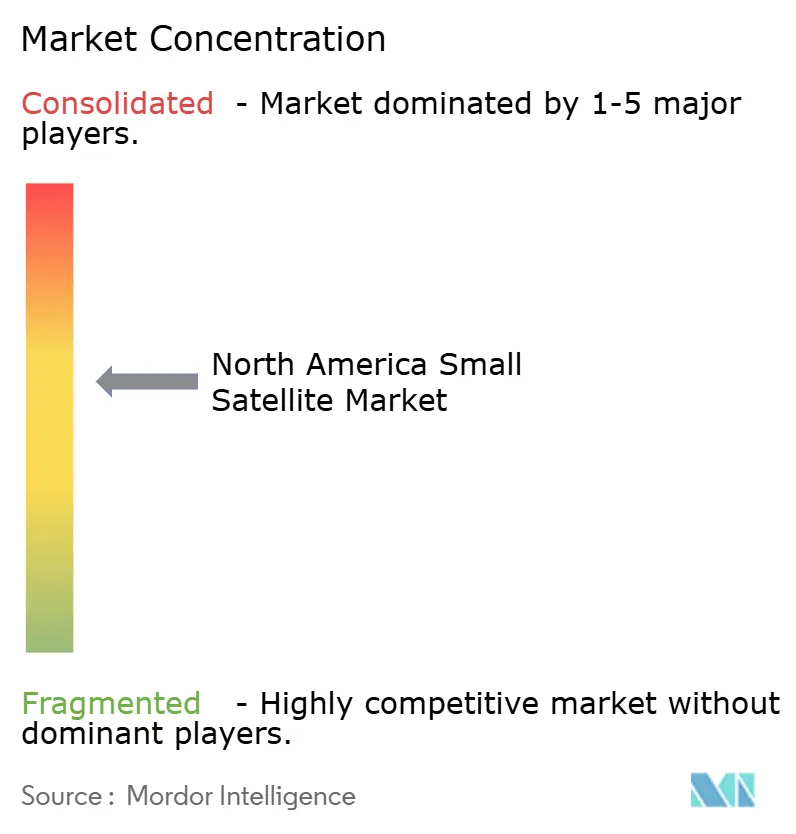
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pequeños satélites en Norteamérica por Mordor Intelligence
Se proyecta que el tamaño del mercado de satélites pequeños de Norteamérica se expandirá de USD 2490 millones en 2025 y USD 2830 millones en 2026 a USD 8250 millones para 2031, registrando una CAGR del 23.86 % entre 2026 y 2031. La financiación de capital riesgo, la economía de los lanzamientos reutilizables y las adquisiciones de seguridad nacional siguen transformando el panorama competitivo. Los operadores de constelaciones ahora consideran los despliegues en LEO como un gasto de capital recurrente, mientras que el Departamento de Defensa de EE. UU. (DoD) se orienta hacia arquitecturas proliferadas que distribuyen la detección y las comunicaciones a través de cientos de nodos. El ajuste de precio de SpaceX en febrero de 2026 de USD 350 000 para los primeros 50 kilogramos en los lanzamientos compartidos de Transporter sigue siendo varias veces inferior al de los vehículos de lanzamiento pequeños dedicados, lo que mantiene la demanda a pesar del aumento. Los compradores comerciales también están optando por contratos de análisis como servicio que combinan datos ópticos, de radar de apertura sintética (SAR) e hiperespectrales, lo que acelera los flujos de ingresos recurrentes para los proveedores de observación de la Tierra.
Conclusiones clave del informe
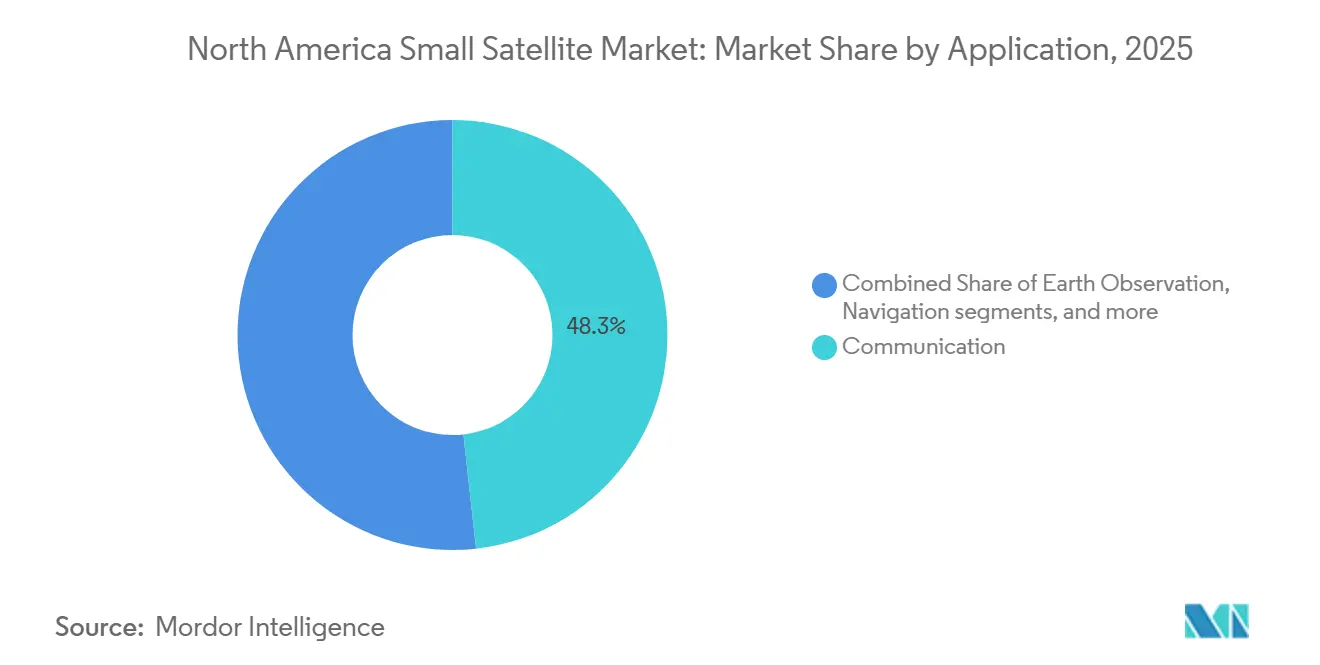
- Por aplicación, las comunicaciones representaron el 48.25% de la cuota de mercado de pequeños satélites en Norteamérica en 2025, mientras que se prevé que la observación de la Tierra crezca a una tasa de crecimiento anual compuesta del 24.78% hasta 2031.
- Por órbita, los satélites LEO representaron el 45.75 % del mercado de satélites pequeños de Norteamérica en 2025, mientras que se prevé que los satélites MEO crezcan a una tasa de crecimiento anual compuesta (CAGR) del 24.83 % entre 2026 y 2031.
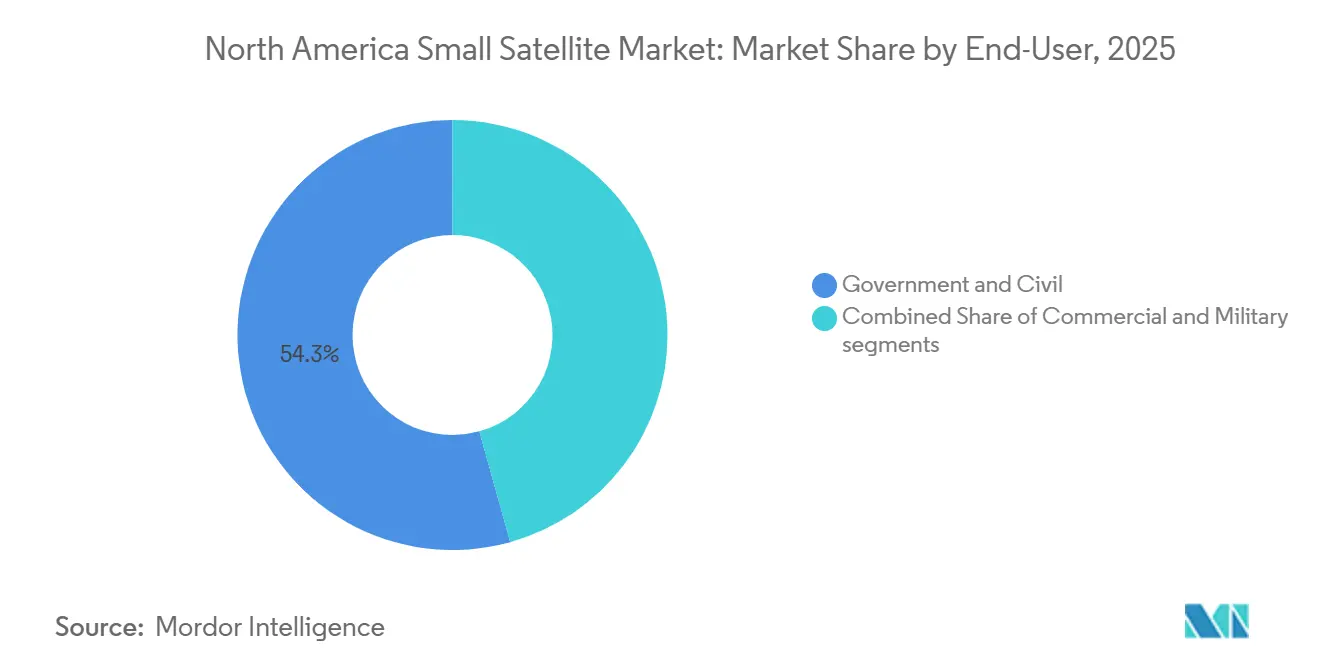
- En lo que respecta a los usuarios finales, las entidades gubernamentales y civiles representaron el 54.32% del mercado norteamericano de satélites pequeños en 2025, mientras que se prevé que el segmento comercial crezca a una tasa de crecimiento anual compuesta (CAGR) del 25.95% hasta 2031.
- En términos de masa, los minisatélites lideraron el mercado de satélites pequeños de Norteamérica con una cuota del 46.69 % en 2025; se prevé que los microsatélites crezcan a una tasa de crecimiento anual compuesta (CAGR) del 25.58 % hasta 2031.
- Geográficamente, Estados Unidos representó el 85.77% de los ingresos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 25.85% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pequeños satélites en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La disminución de los costos de lanzamiento se debe a los cohetes reutilizables | + 6.2% | En toda Norteamérica, concentrada en los puertos espaciales de EE. UU. | Corto plazo (≤ 2 años) |
| Aumento de la inversión privada en grandes constelaciones de pequeños satélites. | + 5.8% | Estados Unidos domina; Canadá emerge | Mediano plazo (2-4 años) |
| Creciente demanda de imágenes de observación de la Tierra de alta resolución. | + 4.5% | Estados Unidos, Canadá; contagio a México | Mediano plazo (2-4 años) |
| Gasto público en programas de satélites pequeños para la seguridad nacional | + 4.3% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Transición hacia cargas útiles definidas por software | + 2.8% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Surgimiento de contratos de servicios en órbita | + 1.5% | Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Creciente demanda de imágenes de observación de la Tierra de alta resolución
La creciente demanda de imágenes terrestres de alta resolución se debe a sus aplicaciones en agricultura, desarrollo urbano, seguridad y ayuda en casos de desastre. Los satélites de la serie WorldView Legion de Maxar Technologies proporcionan imágenes de gran detalle (clase de 30 cm) y una frecuencia de revisita mejorada, lo que permite respuestas más rápidas a incidentes críticos como desastres naturales. [1] Equipo editorial de Maxar, “Descripción general de la constelación WorldView Legion”, Maxar, maxar.com La próxima serie Pelican de Planet Labs cuenta con satélites con computación a bordo, lo que permite un procesamiento de datos eficiente y una latencia reducida. Además, ICEYE continúa desarrollando su constelación SAR para ofrecer imágenes de gran detalle (clase de 25 cm) para todo tipo de clima. [2] ICEYE recibe un contrato de 1.7 millones de euros de los Países Bajos”, ICEYE, iceye.com Todos estos avances contribuyen al cambio hacia los servicios de observación de la Tierra basados en suscripción. Empresas como Planet Labs y Maxar Technologies han permitido el análisis en tiempo real de imágenes de alta resolución en Norteamérica.
Disminución de los costos de lanzamiento impulsada por los cohetes reutilizables
Los sistemas de lanzamiento reutilizables están transformando significativamente las estructuras de costos, no solo reduciendo precios, sino también mejorando la frecuencia y la fiabilidad de los lanzamientos. SpaceX ha logrado más de 300 aterrizajes de propulsores con cohetes Falcon 9, lo que los hace reutilizables y más rentables que otros cohetes, aumentando así la competitividad de sus misiones compartidas, a pesar de desafíos como la rigidez de los cronogramas y la priorización de la misión principal. No obstante, los operadores de satélites suelen preferir estas misiones, ya que ofrecen una mayor eficiencia en costos. Simultáneamente, los nuevos lanzamientos de empresas como Rocket Lab, Firefly Aerospace y Relativity Space han mejorado las capacidades de los lanzadores pequeños. La rápida recuperación de los propulsores permite a los operadores de satélites pequeños planificar despliegues flexibles y bajo demanda, reduciendo los riesgos de capital y mejorando la escalabilidad de las constelaciones de satélites.
Creciente inversión privada en grandes constelaciones de pequeños satélites
Los inversores se centran cada vez más en la integración vertical de constelaciones de satélites para generar ingresos a partir de datos y servicios relacionados. Xona Space Systems obtuvo más de 150 millones de dólares en financiación para desarrollar su constelación Pulsar LEO, que pretende ofrecer una precisión de posicionamiento de centímetros a metros para aplicaciones comerciales y de defensa. [3] Xona Space Systems, “Recauda 170 millones de dólares en la Serie B”, xonaspace.com Además, Tomorrow.io recaudó aproximadamente 175 millones de dólares en financiación de la Serie E para avanzar en su constelación de satélites meteorológicos, lo que permite la recopilación de datos atmosféricos de alta frecuencia para industrias como la aviación, la energía y la logística. Asimismo, CesiumAstro obtuvo más de 250 millones de dólares para ampliar la producción de antenas de matriz en fase definidas por software.
Gasto público en programas de satélites pequeños para la seguridad nacional
El creciente énfasis en la defensa en Norteamérica está impulsando una importante inversión gubernamental en pequeños satélites para aplicaciones de seguridad. La Agencia de Desarrollo Espacial (SDA) destina miles de millones de dólares a sus satélites de la tercera fase de la capa de seguimiento (Tracking Layer Tranche 3), que incorporan sensores infrarrojos para la detección de misiles hipersónicos y comunicaciones ópticas intersatelitales para la rápida transferencia de datos. Asimismo, Canadá apoya el desarrollo de la constelación Lightspeed LEO de Telesat para mejorar el conocimiento del entorno y la vigilancia marítima en la región ártica. Este enfoque fomenta una mayor participación de fabricantes de subsistemas y proveedores de software en el sector de la defensa, impulsando así el crecimiento del mercado de pequeños satélites en Norteamérica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congestión de desechos orbitales y normas de concesión de licencias más estrictas | -2.5% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Congestión del espectro de radiofrecuencia para comunicaciones de satélites pequeños | -2.2% | En toda América del Norte | Mediano plazo (2-4 años) |
| Disponibilidad limitada de franjas horarias de lanzamiento durante los periodos de mayor demanda. | -1.8% | campos de lanzamiento de Estados Unidos | Corto plazo (≤ 2 años) |
| Aumento de las primas de seguros para los lanzamientos de servicios de transporte compartido multiplataforma. | -1.3% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Congestión de desechos orbitales y normas de concesión de licencias más estrictas
El creciente problema de la congestión ha llevado a regulaciones más estrictas para los operadores de naves espaciales, particularmente en los EE. UU., donde los requisitos de licencia para satélites pequeños se están volviendo más rigurosos. La Comisión Federal de Comunicaciones (FCC) ahora exige que los satélites en órbita terrestre baja sean desorbitados dentro de los 5 años posteriores a la finalización de sus misiones. [4] Comisión Federal de Comunicaciones, “Propone modernizar las reglas de licenciamiento de satélites”, fcc.gov Esta regulación exige que los operadores implementen medidas de mitigación, como sistemas de propulsión o tecnología de aumento de resistencia. Además, las regulaciones de mitigación de desechos se están actualizando para garantizar el cumplimiento de estos estándares. Los operadores de satélites han reconocido beneficios, como procesos de licenciamiento de cumplimiento más rápidos. Sin embargo, el cumplimiento se está volviendo más costoso debido al creciente tamaño de las constelaciones, lo que agrega complejidad al diseño y las operaciones.
Disponibilidad limitada de franjas horarias de lanzamiento durante los periodos de mayor demanda.
La disponibilidad limitada de espacios de lanzamiento dentro de plazos específicos para la puesta en órbita de satélites se ha convertido en un importante desafío operativo para los lanzamientos de satélites pequeños. El programa de lanzamiento compartido de SpaceX se centra principalmente en órbitas heliosíncronas, idóneas para misiones de satélites de observación de la Tierra, y opera con un calendario fijo. Perder un espacio de lanzamiento programado puede ocasionar retrasos de hasta seis meses, lo que afecta a la generación de ingresos y a la posición competitiva. Si bien los lanzamientos de satélites dedicados ofrecen mayor flexibilidad de programación, son considerablemente más caros que los programas de lanzamiento compartido.
Análisis de segmento
Por aplicación: Las plataformas de análisis superan las ventas de imágenes sin procesar.
La comunicación siguió siendo la mayor parte del mercado de satélites pequeños de América del Norte en 2025, representando el 48.25 % de los ingresos, principalmente porque Starlink superó los 6,000 satélites activos y amplió la cobertura directa a la celda. Sin embargo, la observación de la Tierra está creciendo más rápido, a una CAGR del 24.78 %, a medida que los clientes empresariales migran a análisis basados en suscripción. El acuerdo de capacidad de Planet en Alemania por 240 millones de euros (281.35 millones de dólares) y la detección de 5,500 eventos de metano por parte de Tanager-1 ilustran cómo el valor se desplaza de los píxeles en bruto a información lista para la toma de decisiones. La navegación y las cargas útiles híbridas PNT, como la constelación Pulsar de Xona a nivel centimétrico, añaden diversificación, mientras que las misiones de observación espacial utilizan buses comerciales como el de Satellogic para prototipar nuevos sensores. Un efecto de segundo orden es la fertilización cruzada: los satélites híbridos combinan radios de banda ancha con generadores de imágenes ópticas, maximizando los ingresos por kilogramo. Los obstáculos regulatorios divergen; Los operadores de comunicaciones se benefician de los procedimientos simplificados de la FCC, mientras que las misiones de observación de la Tierra aún deben lidiar con las revisiones de control de exportaciones, que prolongan los plazos de entrega. Por lo tanto, los proveedores de análisis impulsan la armonización de las políticas para acelerar la incorporación de clientes, una tendencia que debería ampliar el mercado de pequeños satélites en Norteamérica durante el período previsto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Órbita: La economía de MEO desafía el dominio de LEO en segmentos de nicho
LEO capturó el 45.75% de la cuota de ingresos en 2025 porque su punto óptimo de 500-600 kilómetros equilibra las tasas de revisita, los costes de lanzamiento y los presupuestos de enlace. MEO está creciendo ahora a una CAGR del 24.83%, liderada por la red Pulsar de 258 satélites planificada por Xona, que ofrece una precisión de 5 centímetros y resistencia a las interferencias. El mercado norteamericano de pequeños satélites para servicios MEO está preparado para crecer a medida que los clientes de agricultura y vehículos autónomos pagan precios más altos por la integridad y redundancia garantizadas. Las misiones GEO siguen estando escasamente pobladas porque los presupuestos de propulsión empujan a las naves espaciales pequeñas a clases de mayor masa. Aun así, los Mission Extension Pods de Northrop Grumman demuestran que incluso las naves de menos de 500 kilogramos pueden hacer que GEO sea financieramente viable cuando la propulsión eléctrica se combina con servicios de extensión de vida. La regulación específica de la órbita también influye en la demanda: la regla de cinco años de la FCC afecta más a LEO, mientras que los operadores de GEO se centran en la coordinación de ranuras longitudinales.
Por usuario final: El crecimiento comercial supera al del gobierno a pesar de tener una base más pequeña.
En 2025, los usuarios gubernamentales y civiles representaron el 54.32 % de la cuota de mercado de satélites pequeños en Norteamérica, impulsados por los contratos de la SDA y la NRO que garantizan presupuestos plurianuales. Sin embargo, la demanda comercial avanza a un ritmo del 25.95 % de CAGR, a medida que las aseguradoras, las empresas de logística y los operadores de materias primas integran los datos satelitales en sus flujos de trabajo diarios. La constelación meteorológica de Tomorrow.io ofrece pronósticos por adelantado a aerolíneas y organizadores de eventos, transformando un servicio históricamente público en una fuente de ingresos recurrentes. Predominan las estrategias de doble uso: Planet mantiene contratos tanto con la Oficina Nacional de Reconocimiento como con gobiernos europeos, al tiempo que vende suscripciones a clientes del sector agropecuario y de infraestructuras. Esta diversificación amortigua la ciclicidad del mercado y distribuye el riesgo regulatorio, reforzando las perspectivas de crecimiento del mercado de satélites pequeños en Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por masa de satélite: los microsatélites ganan cuota de mercado gracias a la miniaturización de componentes.
Los minisatélites representaron el 46.69 % de los ingresos de 2025, valorados por su volumen de carga útil que permite la instalación de antenas de matriz en fase y radares de alta potencia. No obstante, los microsatélites son los de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 25.58 %, gracias a los sensores CMOS y las radios definidas por software que integran un rendimiento de nivel empresarial en plataformas más ligeras. Los satélites Pelican de Planet, de 40 kilogramos, ofrecen una resolución de 50 centímetros con IA integrada, lo que demuestra cómo los microsatélites pueden igualar o superar los estándares de calidad de los minisatélites tradicionales. La expansión de la fábrica de ruedas de reacción de Blue Canyon, de 650 a 2,400 unidades anuales, ilustra cómo los ajustes en la cadena de suministro siguen las tendencias del mercado masivo. Los costes regulatorios aún no se escalan con la masa, pero los umbrales de fiabilidad de eliminación podrían llevar a los operadores a utilizar menos satélites, pero de mayor tamaño, con el tiempo si el cumplimiento normativo se vuelve demasiado oneroso.
Análisis geográfico
La dinámica regional en Norteamérica pone de manifiesto el predominio de Estados Unidos, junto con la creciente contribución de Canadá y México. Se prevé que Estados Unidos represente el 85.77 % del mercado norteamericano de satélites pequeños en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 25.85 % hasta 2031, según estimaciones de analistas. Este crecimiento se atribuye a las modificaciones en la concesión de licencias de la FCC, cuyo objetivo es agilizar los procesos de autorización, y al aumento de la financiación de empresas de capital riesgo para la tecnología espacial. Además, Starlink de SpaceX, en colaboración con T-Mobile, ha introducido la conectividad directa a la celda, mejorando la cobertura en zonas rurales y generando oportunidades para los servicios de IoT. Asimismo, los proyectos de la capa de seguimiento de la Agencia de Desarrollo Espacial (SDA) fortalecen las cadenas de suministro nacionales al impulsar la demanda hacia las empresas de fabricación de satélites y subsistemas en Estados Unidos.
Canadá está aprovechando su ventaja geográfica en el Ártico y un modelo de financiación público-privada para desarrollar una posición competitiva distintiva. El sistema de satélites Lightspeed de Telesat, con una capacidad estimada de casi 200 satélites, busca proporcionar conectividad de alta capacidad, especialmente para las regiones polares con acceso limitado a servicios. Además, MDA Corporation está mejorando constantemente sus sistemas soberanos de radar de apertura sintética, apoyando tanto los objetivos de defensa como las necesidades de servicios de información internacionales.
México sigue siendo un participante relativamente nuevo en el ecosistema regional. El desarrollo de CubeSats a través de universidades respalda las aplicaciones de monitoreo de desastres, mientras que las colaboraciones con empresas estadounidenses facilitan la transferencia de tecnología y los procesos de fabricación. El Instituto Federal de Telecomunicaciones trabaja para establecer regulaciones efectivas de licenciamiento para satélites pequeños con el fin de atraer inversiones internacionales. Sin embargo, la financiación limitada y los desafíos en el desarrollo de infraestructura podrían obstaculizar el progreso.
Panorama competitivo
El mercado norteamericano de satélites pequeños presenta una concentración moderada, abarcando tanto contratistas principales integrados como fabricantes de componentes especializados que operan en diversas etapas de la cadena de suministro. Empresas consolidadas como The Boeing Company, SpaceX y Planet Labs aprovechan las economías de escala, la integración vertical y una amplia gama de servicios para mantener su ventaja competitiva.
Mientras tanto, proveedores de subsistemas como Blue Canyon Technologies, L3Harris Technologies y CesiumAstro desempeñan un papel fundamental en el impulso de la innovación, especialmente en el control de actitud, las cargas útiles de comunicación y las arquitecturas satelitales definidas por software. El panorama competitivo está marcado por los avances tecnológicos, y las cargas útiles definidas por software, las capacidades de procesamiento de datos y las funcionalidades de reasignación rápida atraen una atención e inversión significativas.
Empresas como Northrop Grumman y L3Harris Technologies han introducido tecnologías emergentes, como antenas de matriz en fase y soluciones de mantenimiento en órbita, para asegurar sus ingresos futuros. Los marcos regulatorios impactan significativamente la competencia, ya que los cambios en los requisitos de la Comisión Federal de Comunicaciones han incrementado los costos de cumplimiento, favoreciendo a las empresas más grandes y con mayor financiación, y contribuyendo a una creciente tendencia de fusiones y adquisiciones entre operadores más pequeños. Sin embargo, aún existen oportunidades para nuevos participantes innovadores en el mercado.
Líderes de la industria de pequeños satélites en Norteamérica
L3 Harris Technologies, Inc.
Corporación Northrop Grumman
La compania boeing
Space Exploration Technologies Corp.
Blue Canyon Technologies, LLC (RTX Corporation)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: Amazon adquirió Globalstar por 11.5 millones de dólares para mejorar sus capacidades de comunicación por satélite LEO, posicionándose como competidor directo de Starlink. Esta operación puso de manifiesto la creciente competencia en la comunicación mediante dispositivos y el desarrollo de constelaciones de satélites.
- Marzo de 2026: SpaceX comenzó a ofrecer servicios de lanzamiento compartido a una tarifa competitiva de aproximadamente 350 000 USD por kg de carga útil para una carga útil de 50 kg. Esta estrategia de precios le proporciona a SpaceX una ventaja competitiva y posiciona el lanzamiento compartido como una opción rentable.
- Enero de 2026: El minisatélite Saturn-200 de Blue Canyon Technologies se utilizó en la misión Pandora de la NASA. El objetivo principal de la misión es estudiar las atmósferas de los exoplanetas, lo que pone de manifiesto el creciente uso de pequeños satélites en misiones científicas.
- Enero de 2026: Starfish Space obtuvo un contrato por un valor aproximado de 52 millones de dólares con la Fuerza Espacial de EE. UU. para proporcionar servicios de desmantelamiento de satélites al final de su vida útil para constelaciones en órbita terrestre baja (LEO). Este acuerdo es uno de los primeros ejemplos de contratos comerciales para el mantenimiento en órbita, lo que refleja el creciente interés en las prácticas sostenibles dentro de las constelaciones de satélites.
Alcance del informe sobre el mercado de pequeños satélites en América del Norte
Los satélites pequeños son aquellos que pesan menos de 500 kg. El informe sobre el mercado de satélites pequeños excluye los cohetes sonda, las plataformas de globos de gran altitud y las cargas útiles puramente experimentales.
El mercado de satélites pequeños de Norteamérica se segmenta por aplicación, órbita, usuario final, masa del satélite y geografía. Por aplicación, el mercado se divide en comunicación, observación de la Tierra, navegación, observación espacial y otros. Por órbita, se divide en órbita terrestre baja (LEO), órbita terrestre media (MEO) y órbita geoestacionaria (GEO). Por usuario final, se divide en comercial, gubernamental y civil, y militar. Por masa del satélite, se divide en femtosatélites, picosatélites, nanosatélites, microsatélites y minisatélites. El informe también incluye el tamaño del mercado y las previsiones para el mercado de satélites pequeños en tres países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
por Aplicación
| Comunicación |
| Observación de la tierra |
| Navegación - Navigation |
| Observación espacial |
| Otros |
Por órbita
| Órbita terrestre baja (LEO) |
| Órbita terrestre media (MEO) |
| Órbita geoestacionaria (GEO) |
Por usuario final
| Comercial |
| Gobierno y Civil |
| Militares |
Por masa de satélite
| Femtosatélites |
| picosatélites |
| Nanosatélites |
| Microsatélites |
| Minisatélites |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| por Aplicación | Comunicación |
| Observación de la tierra | |
| Navegación - Navigation | |
| Observación espacial | |
| Otros | |
| Por órbita | Órbita terrestre baja (LEO) |
| Órbita terrestre media (MEO) | |
| Órbita geoestacionaria (GEO) | |
| Por usuario final | Comercial |
| Gobierno y Civil | |
| Militares | |
| Por masa de satélite | Femtosatélites |
| picosatélites | |
| Nanosatélites | |
| Microsatélites | |
| Minisatélites | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicaciones, observación de la tierra, observación del espacio, navegación y otras. Los propósitos enumerados son aquellos informados por el operador del satélite.
- Usuario final - Los usuarios principales o usuarios finales del satélite se describen como civiles (académicos, aficionados), comerciales, gubernamentales (meteorológicos, científicos, etc.), militares. Los satélites pueden tener múltiples usos, tanto para aplicaciones comerciales como militares.
- Vehículo de lanzamiento MTOW - MTOW (peso máximo de despegue) del vehículo de lanzamiento: peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de órbita - Las órbitas de los satélites se dividen en tres grandes clases: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y clasifican las órbitas de los satélites con una excentricidad de 0.14 o más como elípticas.
- tecnología de propulsión - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Masa del satélite - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Subsistema de satélite - Se incluyen en este segmento todos los componentes y subsistemas que incluyen propulsores, autobuses, paneles solares y otro hardware de satélites.
| Palabra clave | Definición |
|---|---|
| control de actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para transmisión internacional. |
| Órbita terrestre geoestacionaria (GEO) | Los satélites geoestacionarios en la Tierra orbitan a 35,786 km (22,282 millas) sobre el ecuador en la misma dirección y a la misma velocidad con la que la Tierra gira sobre su eje, lo que los hace parecer fijos en el cielo. |
| Órbita terrestre baja (LEO) | Los satélites de órbita terrestre baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1.5 horas en completar una órbita y solo cubren una parte de la superficie terrestre. |
| Órbita terrestre media (MEO) | Los satélites MEO están ubicados encima de LEO y debajo de los satélites GEO y normalmente viajan en una órbita elíptica sobre los polos norte y sur o en una órbita ecuatorial. |
| Terminal de muy pequeña apertura (VSAT) | El terminal de apertura muy pequeña es una antena que normalmente tiene menos de 3 metros de diámetro. |
| cubosat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consta de cubos de 10 cm. Los CubeSats no pesan más de 2 kg por unidad y normalmente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Pequeños vehículos de lanzamiento de satélites (SSLV) | El vehículo de lanzamiento de satélites pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un módulo de ajuste de velocidad (VTM) basado en propulsión líquida como etapa terminal. |
| Minería espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros asteroides, incluidos objetos cercanos a la Tierra. |
| Nano satélites | Los nanosatélites se definen vagamente como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de identificación automática (AIS) | El sistema de identificación automática (AIS) es un sistema de seguimiento automático que se utiliza para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. AIS por satélite (S-AIS) es el término utilizado para describir cuándo se utiliza un satélite para detectar firmas AIS. |
| Vehículos de lanzamiento reutilizables (RLV) | Vehículo de lanzamiento reutilizable (RLV) significa un vehículo de lanzamiento que está diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede lanzarse más de una vez o que contiene etapas de vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento similar. |
| Apogee | El punto de la órbita elíptica de un satélite más alejado de la superficie de la Tierra. Los satélites geosincrónicos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero a órbitas muy elípticas con apogeos de 22,237 millas. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




