

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 244.06 Million |
| Tamaño del mercado (2031) | USD 345.46 Million |
| Tasa de crecimiento (2026 - 2031) | 7.20% CAGR |
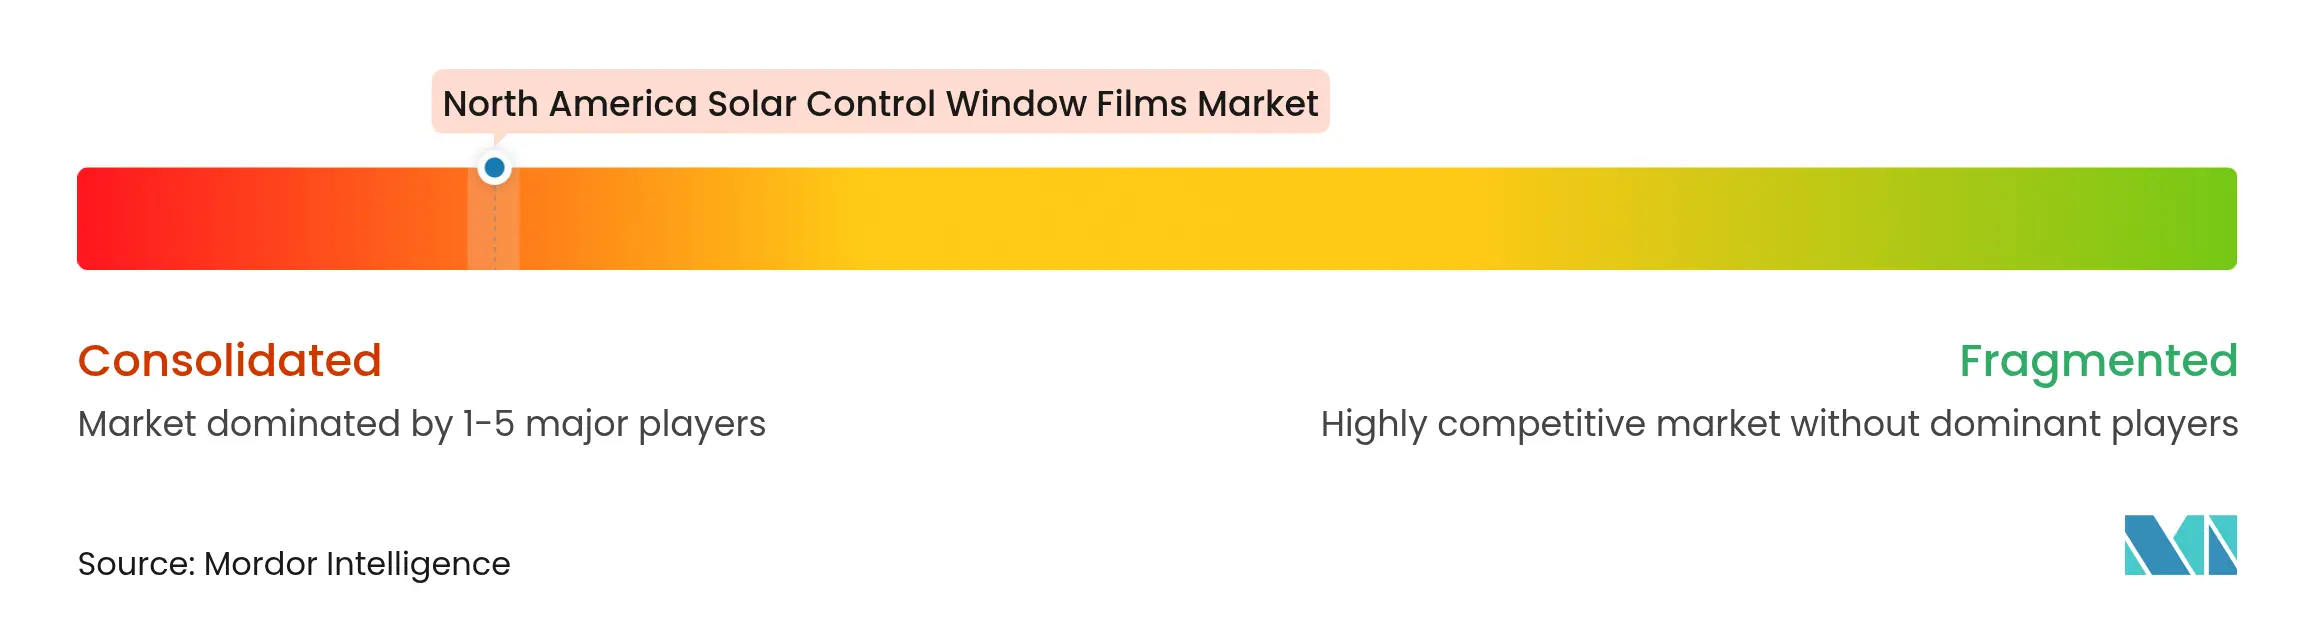
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de películas para ventanas con control solar en Norteamérica realizado por Mordor Intelligence
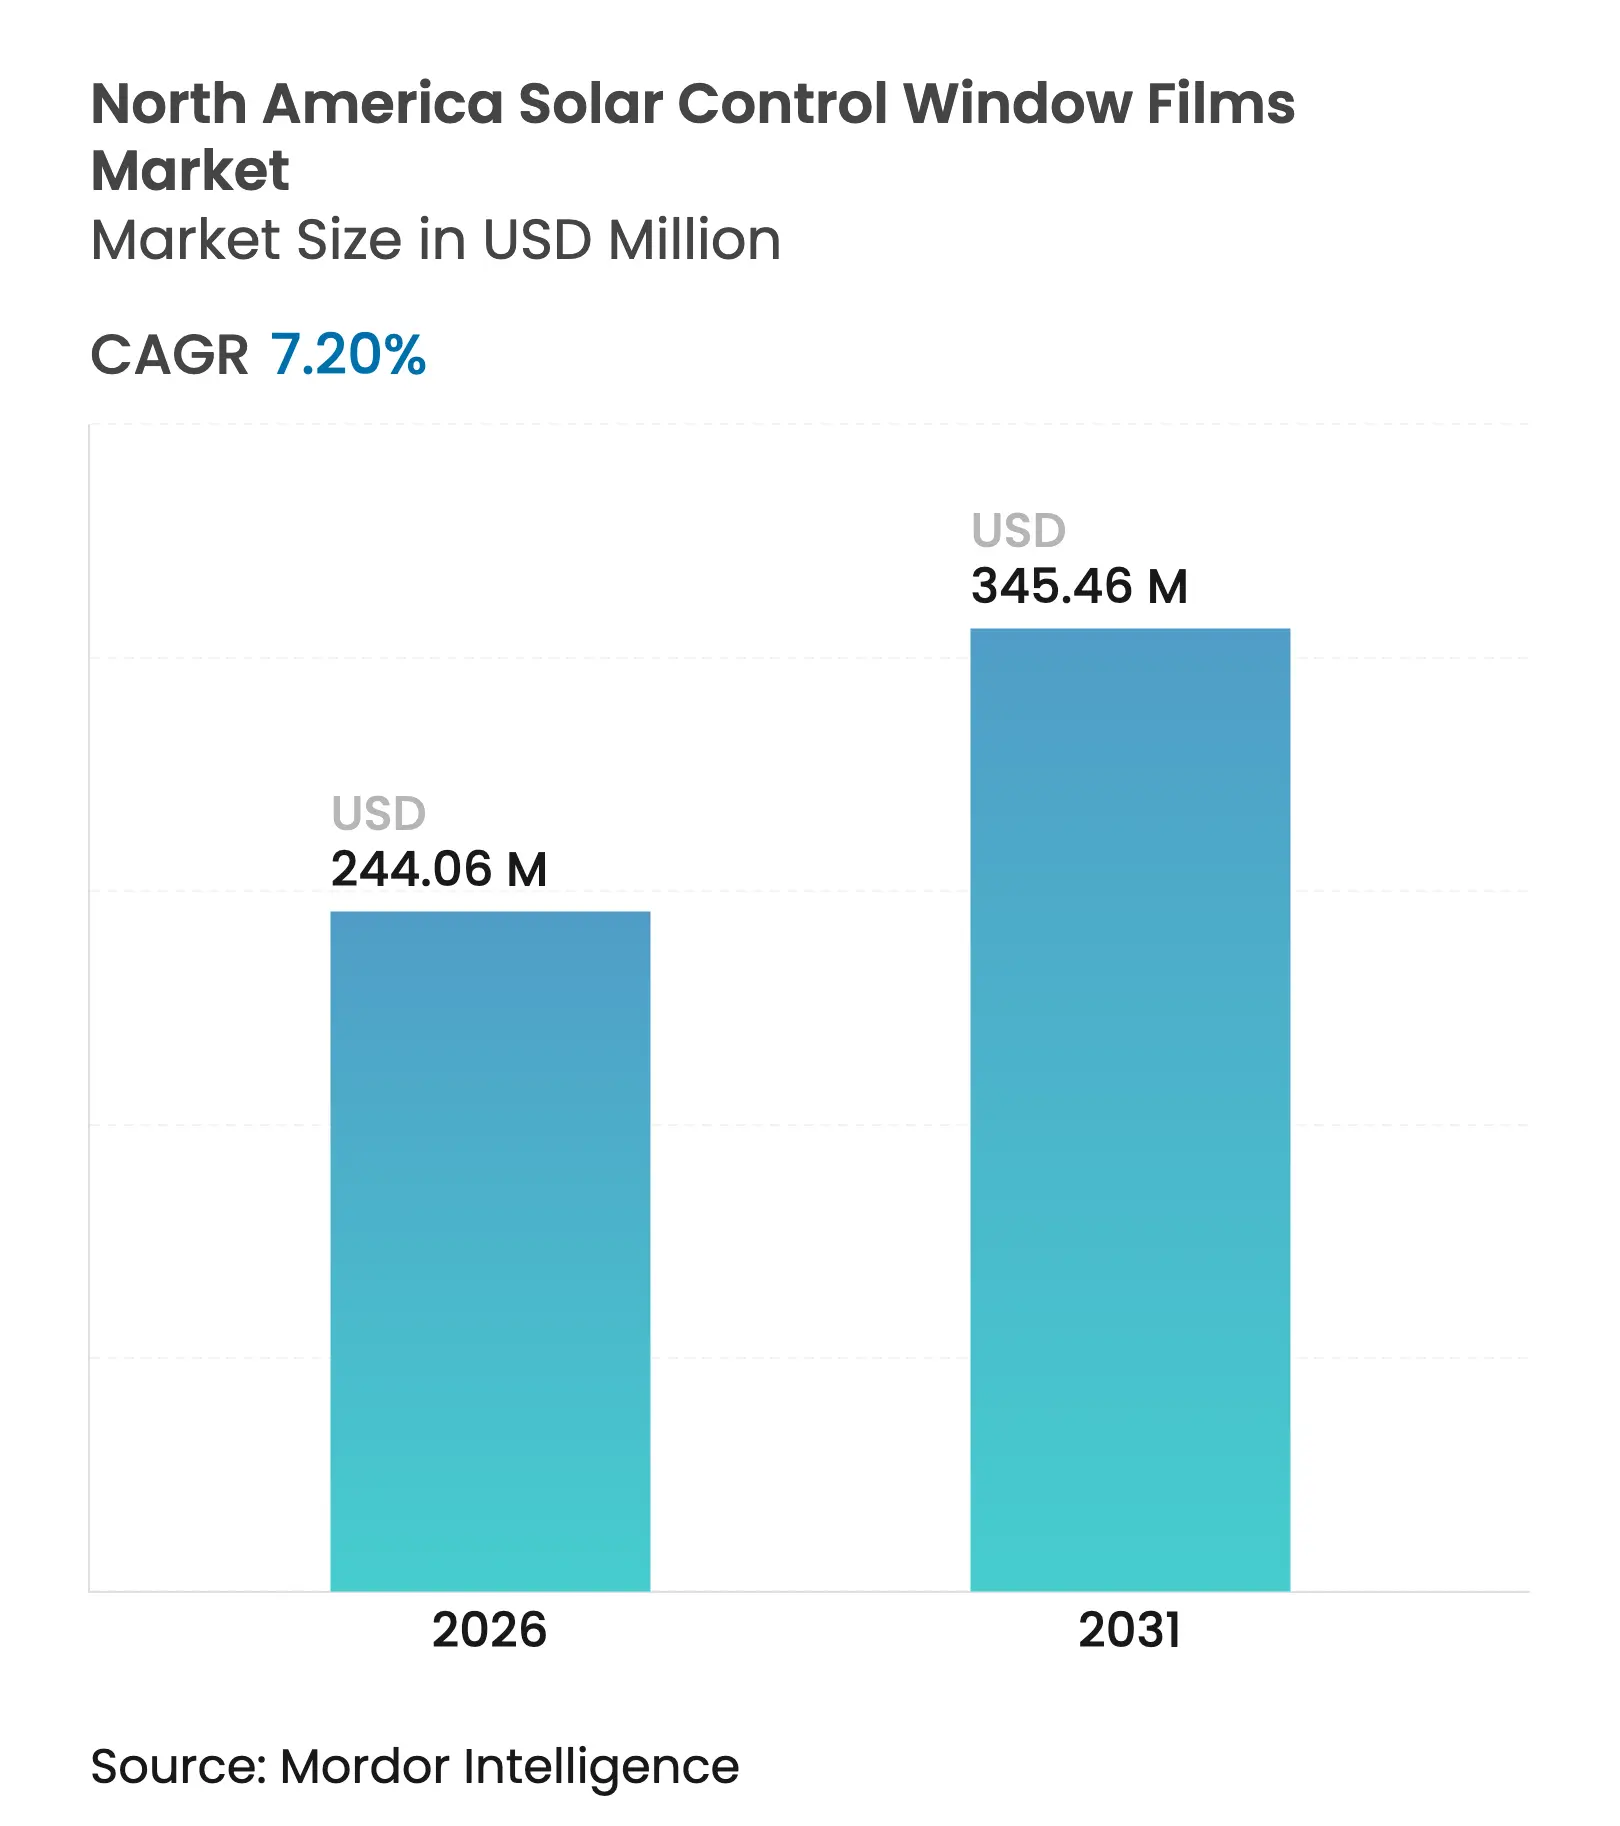
Se espera que el tamaño del mercado de películas para ventanas con control solar en América del Norte crezca de USD 227.67 millones en 2025 a USD 244.06 millones en 2026 y se pronostica que alcance los USD 345.46 millones para 2031 con una CAGR del 7.20 % durante 2026-2031. El crecimiento está respaldado por códigos de energía para edificios más estrictos, incentivos fiscales federales y estatales, y un uso ampliado de películas de control solar por parte de los fabricantes de automóviles de equipo original que buscan reducir las cargas de aire acondicionado en los vehículos eléctricos. Una mayor conciencia pública sobre los riesgos de la exposición a la radiación ultravioleta, en particular en el Cinturón del Sol, agrega una dimensión de protección de la salud a las decisiones de compra. Las renovaciones corporativas ESG en bienes raíces comerciales demuestran claros ahorros en gastos operativos al actualizar las fachadas existentes en lugar de reemplazar los sistemas de acristalamiento por completo. Mientras tanto, la integración dinámica de la cadena de suministro bajo el T-MEC permite a los productores norteamericanos atender los mercados automotriz y de la construcción de manera eficiente, lo que refuerza la resiliencia de la demanda regional.
Conclusiones clave del informe
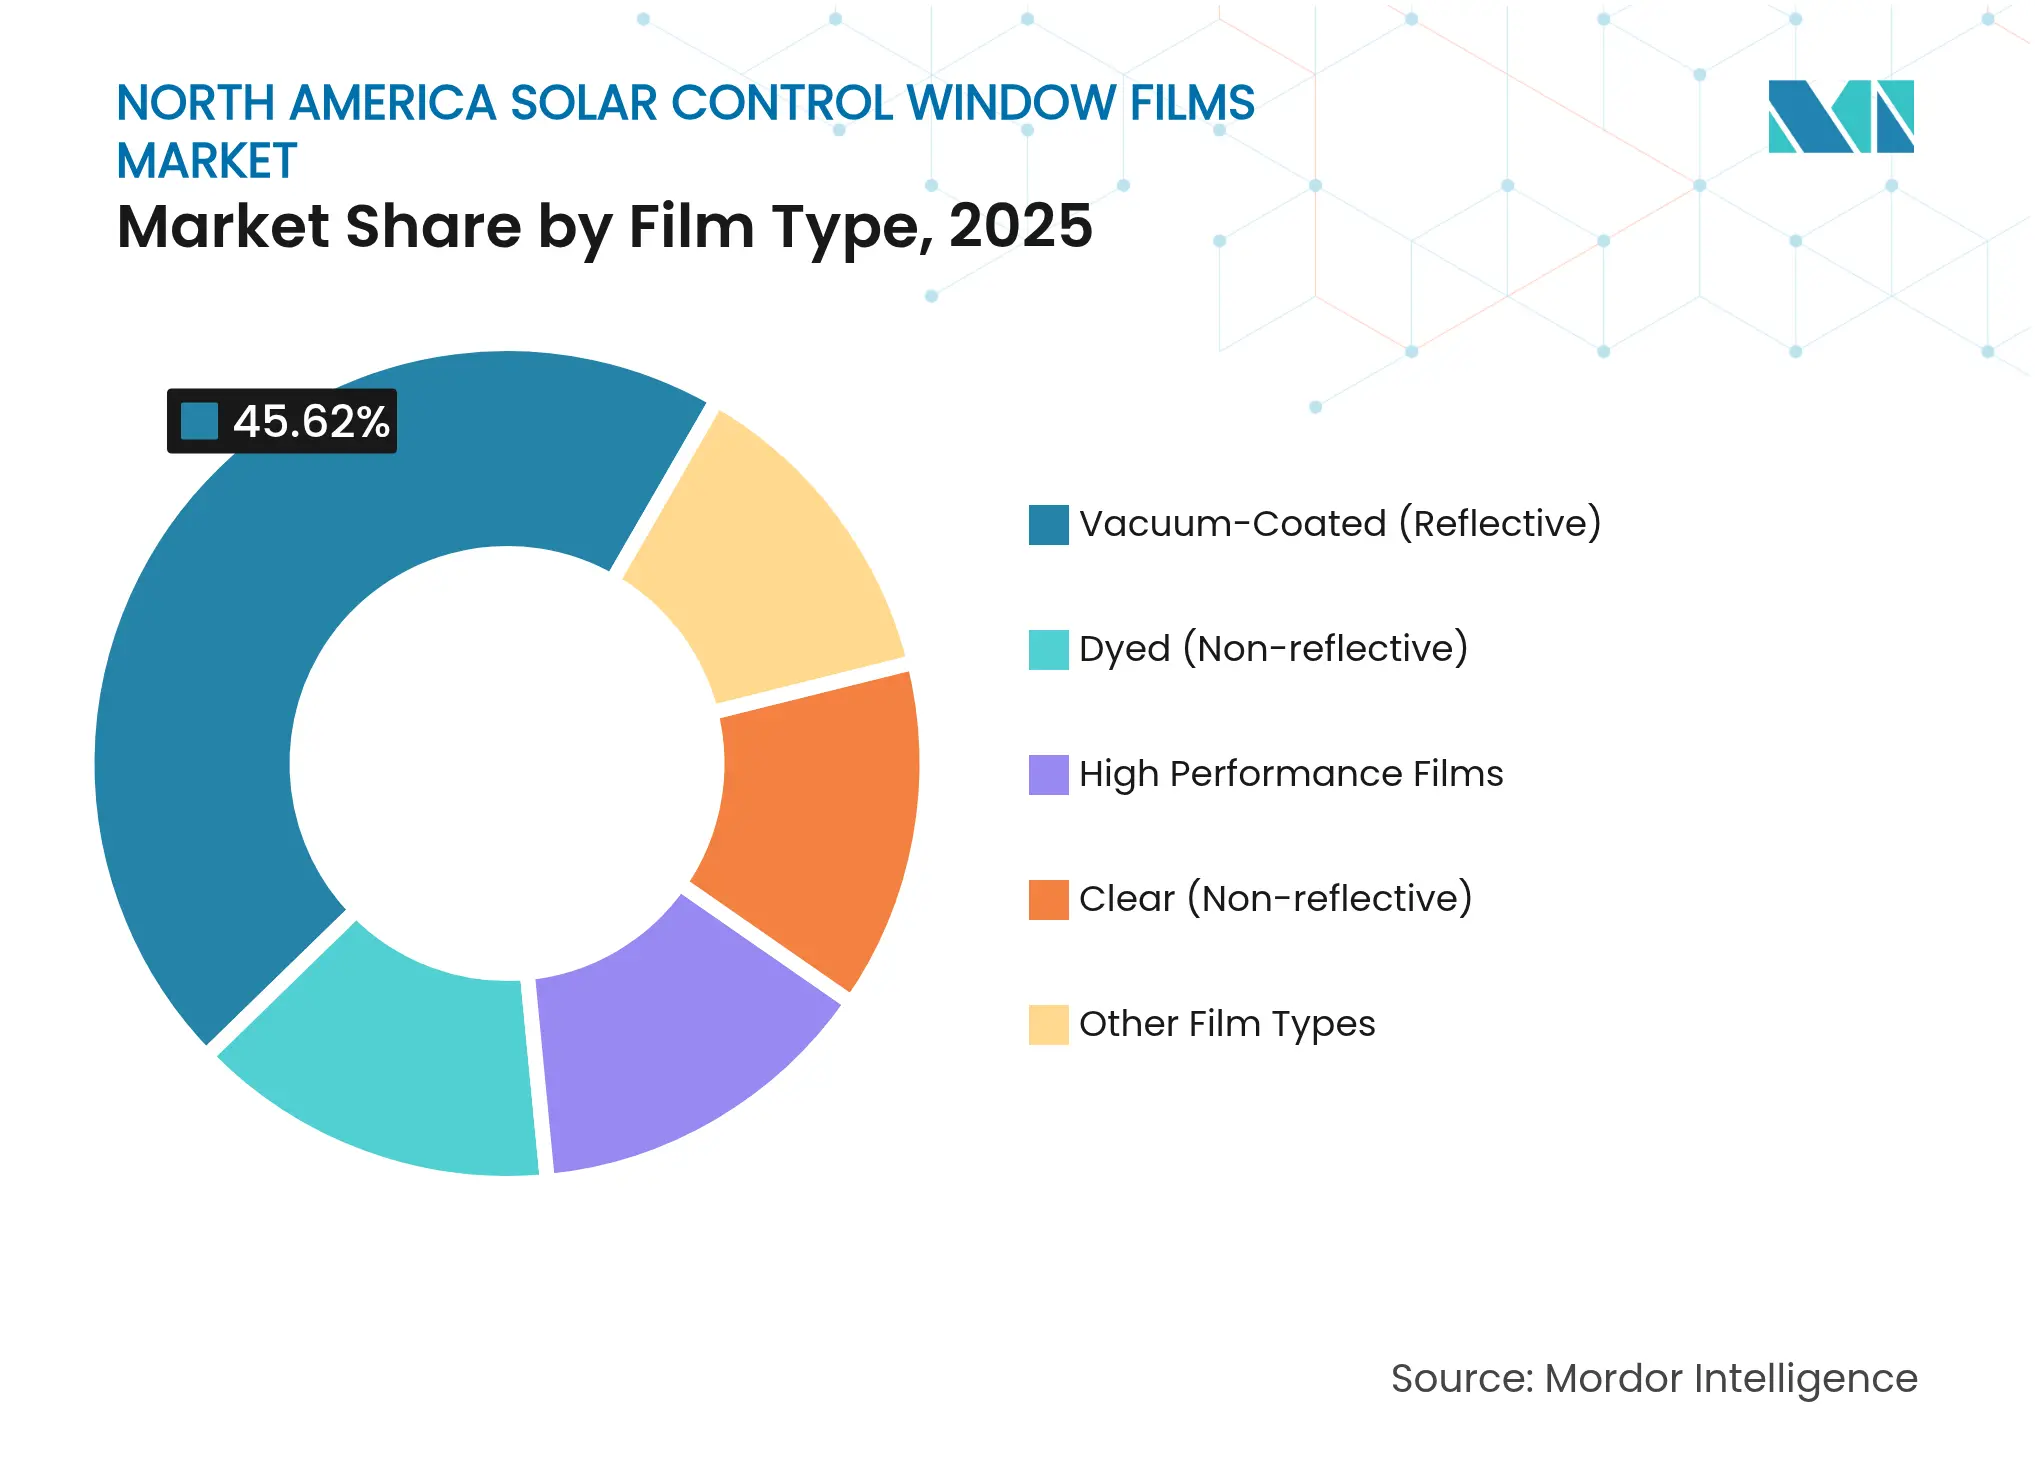
- Por tipo de película, los productos reflectantes revestidos al vacío representaron el 45.62 % de la participación de mercado de películas para ventanas con control solar en América del Norte en 2025, mientras que se proyecta que sus contrapartes no reflectantes teñidas se expandirán a una CAGR del 7.83 % hasta 2031.
- Por tipo de absorbente, las formulaciones cerámicas inorgánicas representaron el 49.86 % del tamaño del mercado de películas para ventanas con control solar de América del Norte en 2025, mientras que los absorbentes orgánicos están avanzando a una CAGR del 8.07 % entre 2026 y 2031.
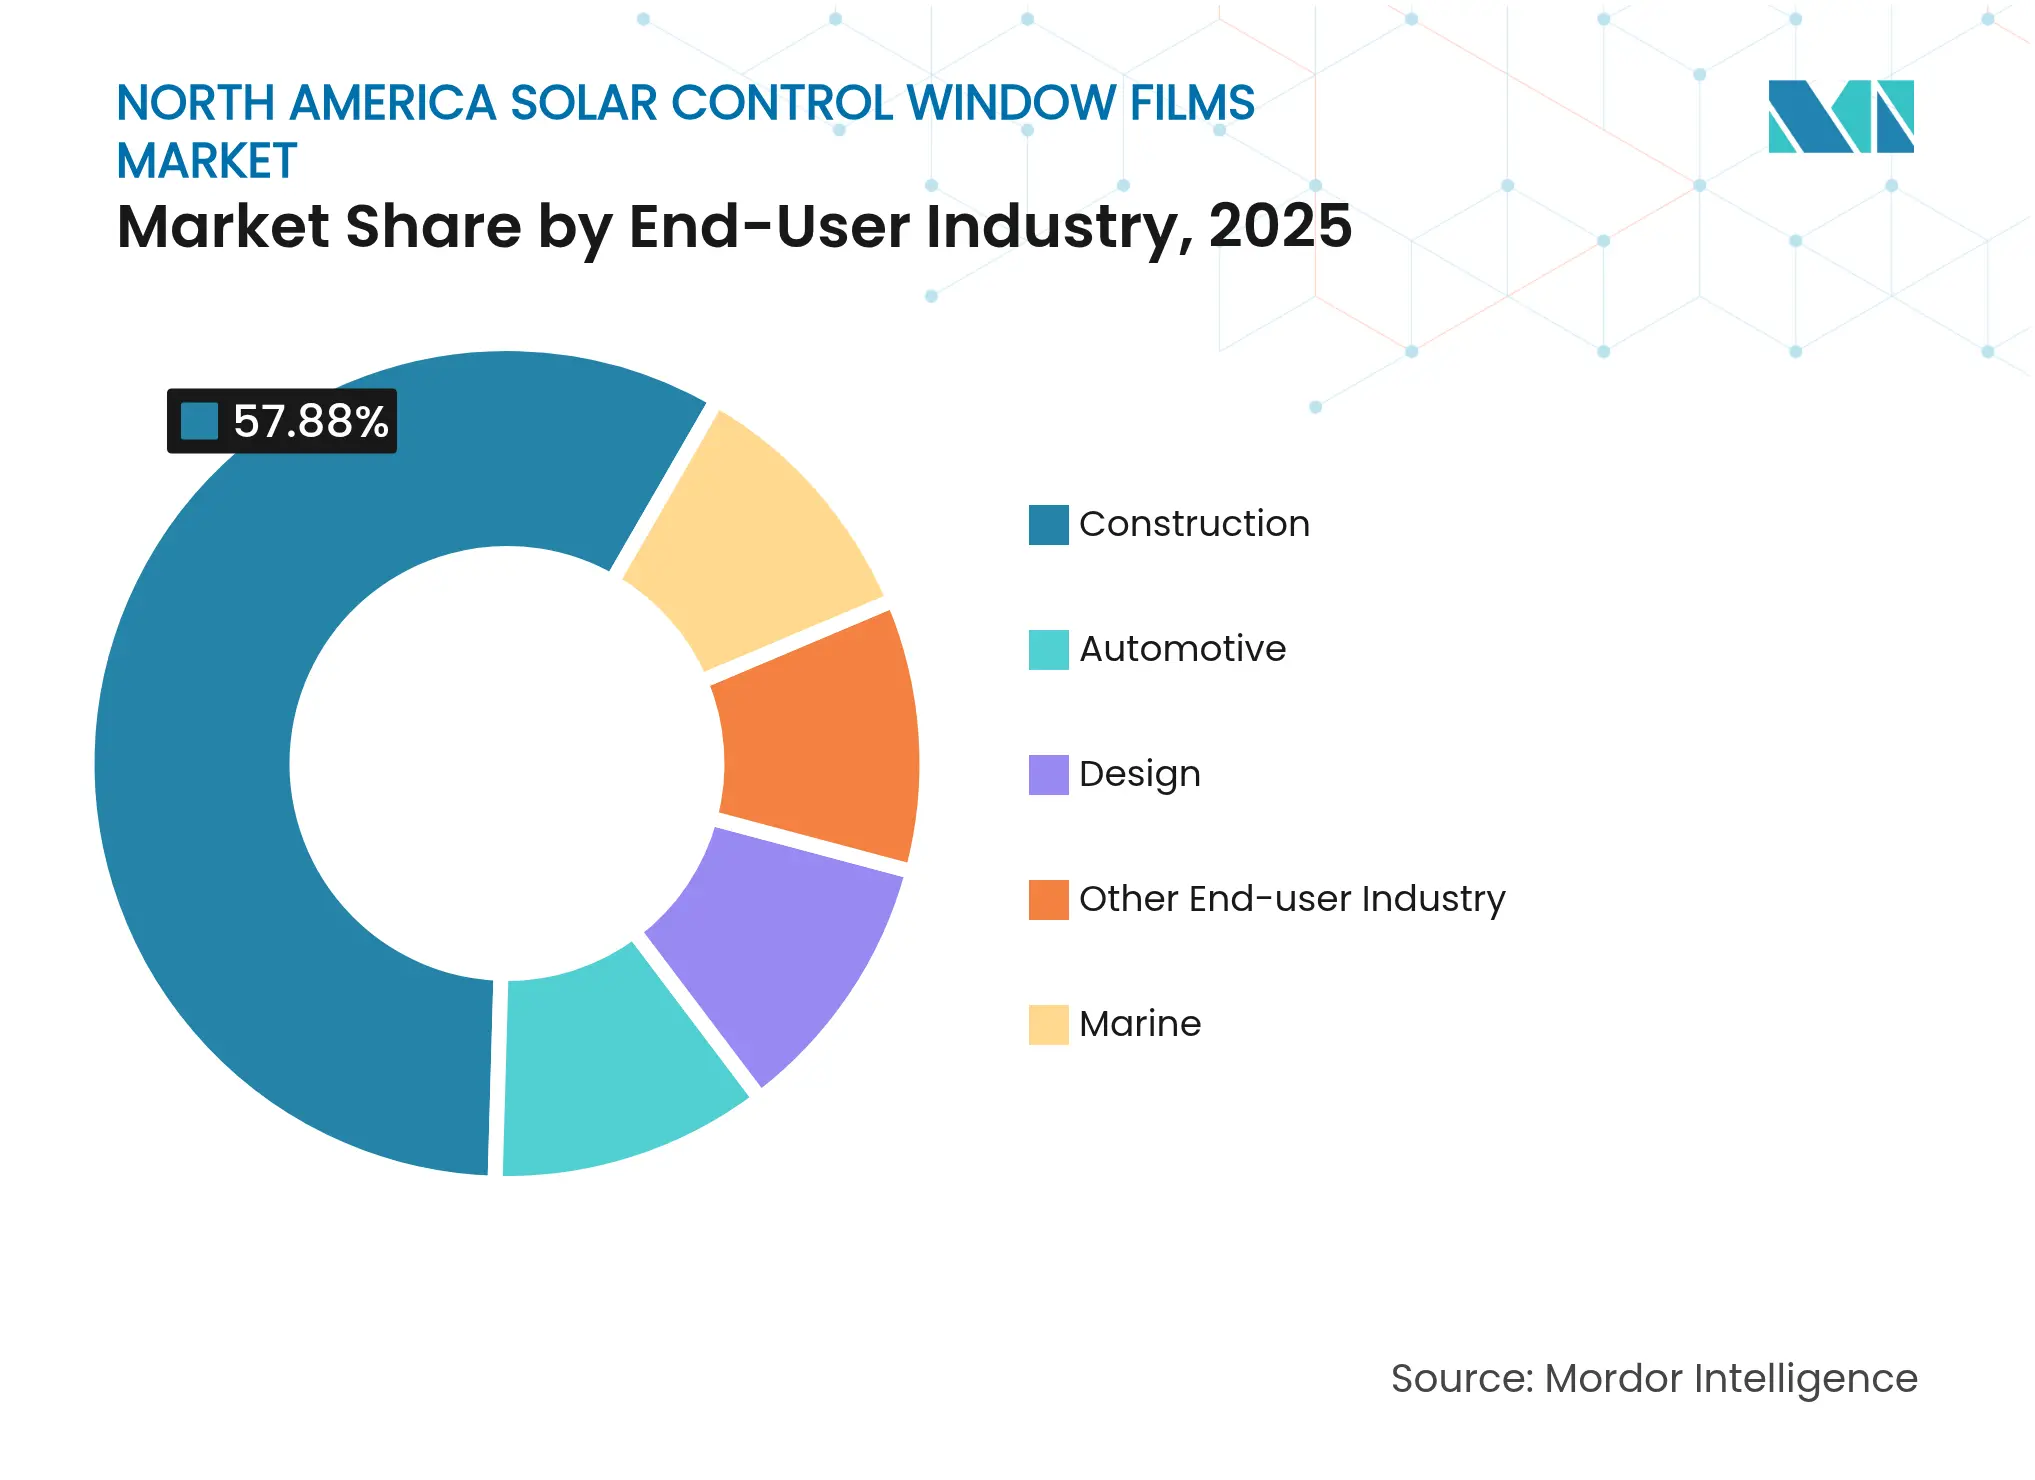
- Por industria de usuario final, las aplicaciones de construcción representaron el 57.88 % del tamaño del mercado de películas para ventanas con control solar de América del Norte en 2025; se prevé que el segmento automotriz crezca más rápido a una CAGR del 8.22 % hasta 2031.
- Por geografía, Estados Unidos lideró con una participación del 75.30% y también se prevé que registre la CAGR más rápida del 7.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de películas para ventanas con control solar en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Códigos estrictos de energía para edificios e incentivos fiscales | + 1.80% | Estados Unidos y Canadá, con variaciones a nivel estatal | Mediano plazo (2-4 años) |
| La creciente adopción de OEM en la industria automotriz busca reducir la carga de aire acondicionado | + 1.20% | Corredores manufactureros de Estados Unidos y México | Corto plazo (≤ 2 años) |
| Mayor exposición a los rayos UV y concienciación sobre el cáncer de piel | + 1.50% | América del Norte, en particular los estados del cinturón solar | Largo plazo (≥ 4 años) |
| Modernización ESG corporativa de fachadas de vidrio existentes | + 0.90% | Principales áreas metropolitanas de América del Norte | Mediano plazo (2-4 años) |
| Mejoras en el trabajo híbrido entre casa y oficina para controlar el deslumbramiento | + 0.70% | Mercados residenciales suburbanos, Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Códigos estrictos de energía para edificios e incentivos fiscales
El Código Internacional de Conservación de Energía de 2024 redujo la fuga de aire permitida para ventanas fijas de 0.40 cfm/ft² a 0.35 cfm/ft², impulsando a los propietarios de edificios hacia soluciones de modernización rentables como las películas de alto rendimiento. Simultáneamente, la Ley de Reducción de la Inflación permite a los propietarios de viviendas reclamar un crédito del 30 % (con un límite de 600 USD) para compras de películas que cumplan los requisitos, mientras que las propiedades comerciales aprovechan las deducciones de la Sección 179D para compensar los costos de instalación [1] Congreso de los EE. UU., “Deducción para Edificios Comerciales Energéticamente Eficientes”, uscode.house.gov . El Título 24 de California y la Ley Local 97 de la Ciudad de Nueva York fortalecen la demanda a nivel estatal, creando impulsores de cumplimiento que evitan los ciclos completos de reemplazo de ventanas en favor de modernizaciones con películas.
La creciente adopción de OEM en la industria automotriz busca reducir la carga de aire acondicionado
Los fabricantes de automóviles integran capas de control solar durante la laminación, lo que reduce la ganancia de calor en la cabina en aproximadamente un 20 % y amplía la autonomía de los vehículos eléctricos. El acristalamiento Galaxsee de Pilkington bloquea el 65 % del calor solar y más del 95 % de la radiación UV, lo que establece las especificaciones básicas para su adopción en fábrica. El T-MEC simplifica el abastecimiento transfronterizo, y el mercado mexicano de importación de componentes, con un valor de 37 XNUMX millones de dólares, ofrece escala a los productores regionales de vidrio y películas. La demanda es especialmente alta en los vehículos eléctricos, donde cada reducción en la carga del aire acondicionado amplía la autonomía de la batería y reduce los costos de garantía relacionados con la degradación térmica.
Mayor exposición a los rayos UV y concienciación sobre el cáncer de piel
Las campañas de salud pública que vinculan la exposición a los rayos UV en interiores con la prevalencia del cáncer de piel fomentan la adopción de películas que bloquean el 99 % de la radiación UV-A y UV-B. Estudios revisados por pares confirman la eficacia preventiva de las películas para ventanas, lo que fortalece la confianza del consumidor e impulsa las compras en entornos de salud, educación y residenciales [2] PubMed, “Use of UV-Protective Window Films in Skin Cancer Prevention,” pubmed.ncbi.nlm.nih.gov . Los lanzamientos de productos como la serie Ultragard UV de Solar Gard combinan el cumplimiento de los límites legales de tinte y la protección de los ocupantes, armonizando los requisitos de seguridad y normativos.
Modernización ESG corporativa de fachadas de vidrio existentes
Las grandes empresas priorizan la modernización de sus acristalamientos para cumplir con los objetivos de descarbonización sin necesidad de reemplazar fachadas, lo que requiere un alto coste de capital. Digital Realty modernizó 1.3 millones de pies cuadrados de espacio en su centro de datos, avanzando hacia el objetivo de cero emisiones netas, lo que subraya la viabilidad económica de las soluciones de película en instalaciones con un alto consumo energético. Oxford Properties también incluye la modernización de películas en su camino hacia la neutralidad de carbono para 2050. Las sanciones económicas impuestas por las leyes municipales sobre emisiones de carbono, especialmente en la ciudad de Nueva York, aceleran los plazos de amortización de las instalaciones de película.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La amenaza de la sustitución del vidrio inteligente | -1.10% | Grandes áreas metropolitanas con construcción de alta gama | Largo plazo (≥ 4 años) |
| Problemas de durabilidad y decoloración en las IGU | -0.80% | Climas del norte con variaciones extremas de temperatura | Mediano plazo (2-4 años) |
| Creciente prevalencia del acristalamiento con revestimiento de baja emisividad | -0.60% | Nuevos mercados de construcción en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La amenaza de la sustitución del vidrio inteligente
Las ventanas electrocrómicas logran ahorros de energía en edificios del 17 al 23 % mediante el control dinámico de la luz y el calor, superando a las películas estáticas en sistemas de gestión optimizados [3] Sustainability Journal, “Energy-Saving Potential of Electrochromic Windows,” doi.org . La integración con IoT permite el ajuste automático del tinte, añadiendo funcionalidad más allá del alcance de las películas convencionales. Las eficiencias de escala en la fabricación están reduciendo gradualmente las diferencias de costos, lo que permite que el vidrio inteligente se integre en los presupuestos comerciales habituales. Si bien los altos costos de capital aún limitan la penetración, la aceleración de la I+D sugiere una amenaza competitiva en los segmentos de construcción de alta gama durante la próxima década.
Problemas de durabilidad y decoloración en las IGU
Las unidades de vidrio aislante suelen fallar debido a la degradación del sellador y la entrada de humedad, lo que provoca empañamiento y decoloración que pueden atribuirse erróneamente a películas de repuesto. Investigaciones de campo demuestran que los sellos de poliisobutileno son particularmente vulnerables a las fluctuaciones de temperatura. Cuando ocurren fallas, las disputas sobre la garantía reducen la confianza del consumidor en las soluciones de película y elevan los costos de reemplazo. Las directrices actualizadas de la Asociación Nacional del Vidrio recomiendan configuraciones de sello modernas para mitigar el riesgo, pero los instaladores de unidades de vidrio aislante deben seguir gestionando las expectativas del cliente sobre el rendimiento a largo plazo de las unidades de vidrio aislante.
Análisis de segmento
Por tipo de película: el rendimiento reflectante supera las desventajas estéticas
Las películas reflectantes con recubrimiento al vacío lideraron el mercado norteamericano de películas para ventanas con control solar, con una participación del 45.62 % en 2025, gracias a capas metálicas depositadas por pulverización catódica que reducen la ganancia infrarroja sin comprometer la luz visible. Estos productos suelen ofrecer valores de coeficiente de ganancia de calor solar inferiores a 0.30, lo que ayuda a las torres comerciales a cumplir con las normativas energéticas en zonas climáticas con altas cargas de refrigeración. La demanda se sustenta en los administradores de instalaciones, que priorizan el ahorro en gastos operativos sobre la uniformidad exterior. Sin embargo, los productos teñidos no reflectantes están ganando terreno al ofrecer una estética neutra a precios más bajos y disfrutar de una tasa de crecimiento anual compuesta (TCAC) del 7.83 % hasta 2031, impulsada por los propietarios de viviendas suburbanas que solicitan créditos fiscales federales. Las variantes transparentes no reflectantes son adecuadas para hospitales y escuelas que requieren el cumplimiento de las normas de luz natural, a la vez que bloquean la exposición a la radiación ultravioleta. Las películas híbridas de alto rendimiento ocupan un nicho de mercado más pequeño, pero muestran la dirección del desarrollo futuro de productos mediante la estratificación cerámica avanzada que mantiene la transparencia y la durabilidad durante décadas.
Los avances de laboratorio destacan la curva de innovación del segmento. La Universidad de Notre Dame informó sobre recubrimientos optimizados cuánticamente capaces de reducir la energía de enfriamiento en un tercio, preservando al mismo tiempo la visibilidad exterior, lo que indica posibles mejoras significativas en la eficacia de las películas. Fabricantes como Eastman implementan recubrimientos cerámicos patentados que bloquean los rayos infrarrojos, combinados con adhesivos sensibles a la presión, para elevar aún más el nivel de rechazo térmico. Las películas decorativas de base orgánica mantienen su relevancia en el diseño de interiores, pero enfrentan una creciente competencia del vidrio de baja emisividad integrado, que viene pretintado de fábrica. Aun así, el atractivo de las películas como opción de modernización (instalación rápida y mínima interrupción para los inquilinos) mantiene el mercado norteamericano de películas para ventanas con control solar, incluso mientras las soluciones de vidrio inteligente, técnicamente superiores pero más costosas, compiten por especificaciones futuras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de absorbente: Cerámica Dominance Faces Innovación orgánica
Los absorbentes cerámicos inorgánicos representaron el 49.86 % del mercado norteamericano de películas para ventanas con control solar en 2025 gracias a su excepcional estabilidad térmica y a su casi nula interferencia de señal, un factor crucial para los complejos de oficinas compatibles con 5G. Los compradores comerciales valoran la cerámica por su larga vida útil y su rendimiento solar constante, mientras que el segmento también se beneficia de la reducción de los costos unitarios a medida que los equipos de recubrimiento por pulverización catódica (sputtering) se expanden. Los absorbentes orgánicos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.07 %, lo que refleja mejoras en la resiliencia de los polímeros que contrarrestan los problemas históricos de decoloración. La flexibilidad de producción permite que los sistemas orgánicos se moldeen en colores vibrantes, adaptándose a las temáticas arquitectónicas sin añadir brillo metálico.
Los absorbentes metálicos siguen siendo una opción de alto rendimiento, pero enfrentan limitaciones donde la compatibilidad electromagnética o la reflectividad visual son inaceptables. Conceptos novedosos como los sistemas de almacenamiento solar térmico molecular (MOST) —capas delgadas que absorben la luz solar y posteriormente liberan calor de baja intensidad— sugieren tecnologías de absorción disruptivas en el futuro. La investigación sobre películas fotocrómicas flexibles que ajustan el tinte de forma autónoma en respuesta a la intensidad de los rayos UV ilustra la capacidad de evolución del sector. Por ahora, los absorbentes cerámicos siguen siendo la referencia para un rendimiento superior; sin embargo, la cartera de innovaciones orgánicas e híbridas garantiza una competencia cada vez mayor en el mercado norteamericano de películas para ventanas con control solar.
Por industria de usuario final: La madurez de la construcción se une a la aceleración de la industria automotriz
Las aplicaciones de construcción representaron el 57.88 % del mercado norteamericano de películas para ventanas con control solar en 2025, lo que refleja la consolidada función de las películas en la modernización energética de torres de oficinas, centros comerciales y edificios institucionales. Los marcos corporativos ESG y las normativas locales de rendimiento de los edificios impulsan una demanda continua, especialmente en ciudades donde la sustitución completa de fachadas interrumpe los plazos de arrendamiento y requiere grandes inversiones. Los distritos educativos y los sistemas de salud adoptan películas para cumplir con los criterios de deslumbramiento y radiación UV, a la vez que preservan la luz natural, gracias a mejoras documentadas en productividad y bienestar.
La adopción automotriz es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.22 %, impulsada por los requisitos de diseño de la plataforma EV, que priorizan el control térmico de la cabina para conservar la capacidad de la batería. La integración con fabricantes de equipos originales (OEM) produce capas de película laminadas dentro del vidrio, lo que proporciona una claridad y durabilidad similares a las de fábrica, a la vez que minimiza la variabilidad del mercado de accesorios. Las cadenas de suministro regionales del T-MEC acortan los plazos de entrega para las plantas de ensamblaje estadounidenses, canadienses y mexicanas. Los mercados de vehículos marinos y especiales, aunque más pequeños, dependen de las películas para la seguridad y la visibilidad en condiciones de alto deslumbramiento. Las aplicaciones orientadas al diseño (escaparates de tiendas minoristas, hostelería y divisiones interiores) se expanden a medida que los arquitectos emplean películas para la marca o la privacidad sin el costo de la fabricación de vidrio a medida. El impulso regulatorio, incluida la incorporación de películas protectoras para ventanas en las normas de seguridad escolar de Texas, continúa creando nuevos mercados verticales para su adopción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Estados Unidos capturó el 75.30 % del mercado norteamericano de películas para ventanas con control solar en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.55 % hasta 2031, impulsado por créditos fiscales federales, códigos energéticos estatales y ordenanzas municipales de reducción de carbono. El Título 24 de California obliga a los constructores a cumplir estrictos objetivos de coeficiente de ganancia de calor solar (CGA), mientras que la Ley Local 97 de la ciudad de Nueva York impone multas cada vez mayores a los edificios ineficientes. Ambas condiciones favorecen la modernización de las películas en lugar de la sustitución del vidrio. Los proveedores de vidrio OEM ubicados en el Medio Oeste se benefician de los corredores logísticos existentes que facilitan una rápida implementación en las líneas de montaje de automóviles.
Canadá representa un componente considerable, aunque poco penetrado, del mercado norteamericano de películas para ventanas con control solar, impulsado por medidas climáticas federales y provinciales que reflejan los incentivos de las políticas estadounidenses. La extensa red de distribuidores autorizados de 3M, con más de 60 puntos de venta, ofrece cobertura nacional, lo que permite la modernización de grandes proyectos inmobiliarios comerciales en múltiples ubicaciones. Las asignaciones presupuestarias para la modernización de la infraestructura del sector público impulsan aún más su adopción en escuelas y hospitales, especialmente en provincias que aplican mecanismos de tarificación del carbono que incrementan los costos de los servicios públicos.
El papel de México se basa principalmente en la cadena de suministro, sustentada por su sólido sector manufacturero automotriz y la creciente adopción de prácticas de construcción que cumplen con las normas LEED en centros urbanos. Plantas de manufactura en estados como Nuevo León integran películas de control solar en los vidrios de vehículos destinados a concesionarios estadounidenses, lo que demuestra una contratación regional fluida. El comercio transfronterizo bajo el T-MEC ha expandido los envíos intrarregionales en un 50% desde 2020, impulsando la eficiencia de costos que se extiende al mercado norteamericano de películas de control solar para ventanas.
Panorama competitivo
El mercado norteamericano de películas para ventanas con control solar está altamente consolidado, con 3M, Eastman Chemical y Saint-Gobain ocupando posiciones de liderazgo gracias a sus carteras de patentes, fabricación integrada verticalmente y redes de distribuidores. La trayectoria de 3M como inventor original de las películas para ventanas respalda un importante valor de marca, mientras que su presencia en Estados Unidos y Canadá garantiza ciclos cortos de pedido a entrega. Eastman continúa diversificando su familia de productos Saflex, respaldada por recientes inversiones en capacidad europea de interláminas que, en última instancia, complementarán la oferta norteamericana. Saint-Gobain aprovecha su experiencia global en fabricación para integrar la tecnología de películas en sistemas de fachada más amplios, posicionándose para la transición hacia el acristalamiento dinámico.
Las estrategias se centran en la I+D y la expansión de canales, más que en la competencia de precios. PPG Industries destina importantes inversiones en I+D a productos químicos de recubrimiento con bajas emisiones de carbono que complementan las soluciones de acristalamiento de bajo consumo, reforzando su negocio de recubrimientos, valorado en 18.2 millones de dólares, con credenciales de sostenibilidad. Las alianzas con fabricantes de equipos originales (OEM) en el sector automotriz representan el campo de batalla más dinámico, ya que los proveedores de películas compiten por integrar sus soluciones en el vidrio laminado a nivel de fábrica, asegurando así volúmenes de producción multianuales. Los especialistas en películas pasivas también exploran acuerdos de colaboración con desarrolladores de vidrio inteligente para mantener su relevancia a medida que las tecnologías electrocrómicas maduran.
Los nuevos participantes se centran en funcionalidades de nicho, como recubrimientos antivirales o capas fotovoltaicas integradas, pero enfrentan altos requisitos de certificación y garantía en el regulado entorno de la construcción norteamericano. La actividad de fusiones y adquisiciones sigue siendo selectiva, dirigiéndose a pequeños formuladores especializados o distribuidores regionales para acelerar la penetración geográfica. En general, la diferenciación de productos en cuanto a claridad óptica, durabilidad y garantía define la ventaja competitiva más que el precio de venta, protegiendo a los líderes consolidados de una comoditización agresiva.
Líderes de la industria de películas para ventanas con control solar en América del Norte
3M
Eastman Chemical Company
Saint-Gobain
Películas para ventanas Johnson, Inc.
madico
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Noviembre de 2024: Eastman Chemical Company está realizando una inversión significativa para modernizar su planta de producción de interláminas en Gante, Bélgica, optimizando así la producción de productos de butiral de polivinilo Saflex con propiedades de control solar. Se prevé que esta expansión, con su finalización prevista para 2026, reforzará la capacidad de suministro y, además, atenderá la creciente demanda en el mercado norteamericano.
- Octubre de 2024: Eastman presentó sus innovaciones arquitectónicas y automotrices en Glasstec 2024, destacando las soluciones Saflex Solar y Vanceva Ocean Grey. Estos productos mejoran la eficiencia energética y la estética en aplicaciones de construcción, a la vez que ofrecen propiedades de control solar.


Alcance del informe de mercado de películas para ventanas con control solar en América del Norte
El informe del mercado de películas para ventanas de control solar de América del Norte incluye
Por tipo de película
| Claro (no reflectante) |
| Teñido (no reflectante) |
| Recubierto al vacío (reflectante) |
| Películas de alto rendimiento |
| Otros tipos de películas |
Por tipo de absorbente
| Organic |
| Inorgánico/Cerámica |
| Metálico |
Por industria del usuario final
| Construcción |
| Motorium |
| Marine |
| Diseño |
| Otra industria de usuarios finales |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de película | Claro (no reflectante) |
| Teñido (no reflectante) | |
| Recubierto al vacío (reflectante) | |
| Películas de alto rendimiento | |
| Otros tipos de películas | |
| Por tipo de absorbente | Organic |
| Inorgánico/Cerámica | |
| Metálico | |
| Por industria del usuario final | Construcción |
| Motorium | |
| Marine | |
| Diseño | |
| Otra industria de usuarios finales | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |


Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de películas para ventanas con control solar en América del Norte?
Se proyecta que el mercado aumentará de USD 244.06 millones en 2026 a USD 345.46 millones en 2031, lo que representa una CAGR del 7.20 %.
¿Qué tipo de película domina actualmente las ventas?
Los productos reflectantes revestidos al vacío lideran con una participación del 45.62 % gracias al rechazo superior de infrarrojos que ayuda a los edificios comerciales a cumplir con los códigos energéticos.
¿Por qué los fabricantes de equipos originales (OEM) de automóviles están adoptando películas de control solar?
Las películas integradas reducen las cargas del aire acondicionado en aproximadamente un 20%, ampliando directamente la autonomía de conducción del vehículo eléctrico y mejorando la comodidad de los pasajeros.
¿Qué programas de incentivos apoyan la instalación residencial?
Los propietarios de viviendas pueden reclamar un crédito fiscal federal del 30% (con un límite de USD 600) por compras de películas para ventanas con control solar que califiquen según la Ley de Reducción de la Inflación.
¿Cómo afectarán las tecnologías de vidrio inteligente a la demanda futura?
Las ventanas electrocrómicas ofrecen una gestión solar dinámica y plantean una amenaza competitiva a largo plazo, aunque los altos costos actualmente limitan su adopción a proyectos premium.
¿Son los absorbentes cerámicos superiores a las alternativas orgánicas?
Los absorbedores cerámicos ofrecen una estabilidad térmica inigualable y hoy representan el 49.86 % de la participación, pero los sistemas orgánicos están mejorando rápidamente y creciendo a una CAGR del 8.07 %.
Última actualización de la página:



