

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
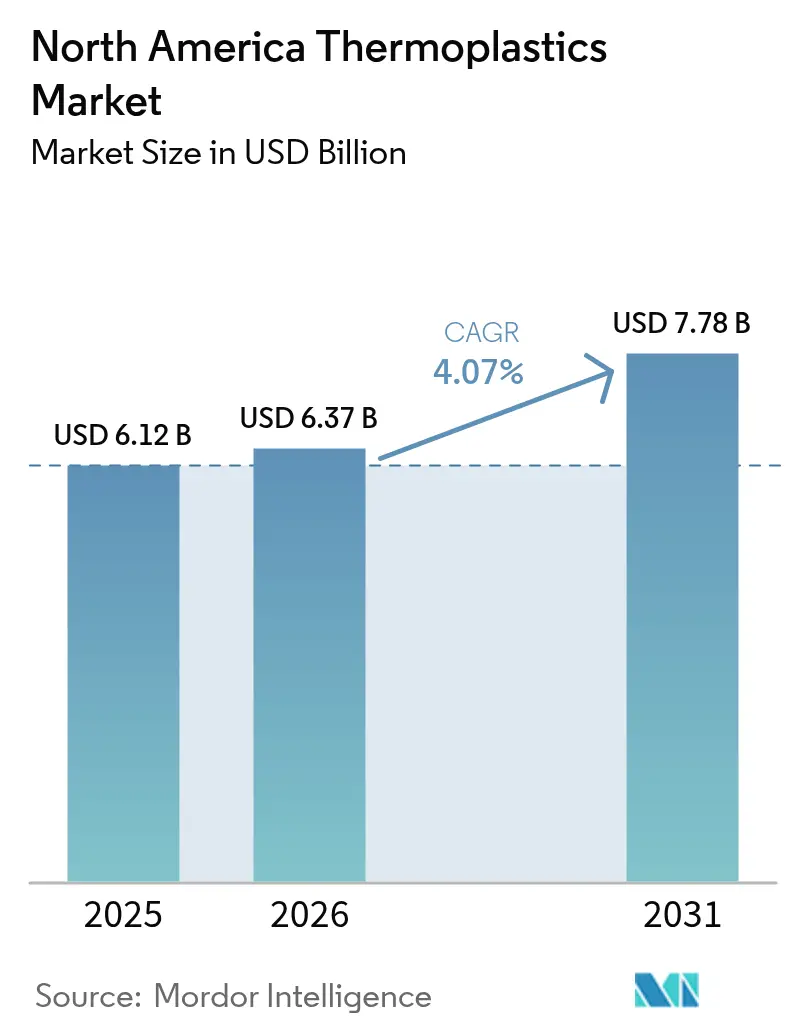
| Tamaño del mercado (2026) | USD 6.37 mil millones |
| Tamaño del mercado (2031) | USD 7.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.07% CAGR |
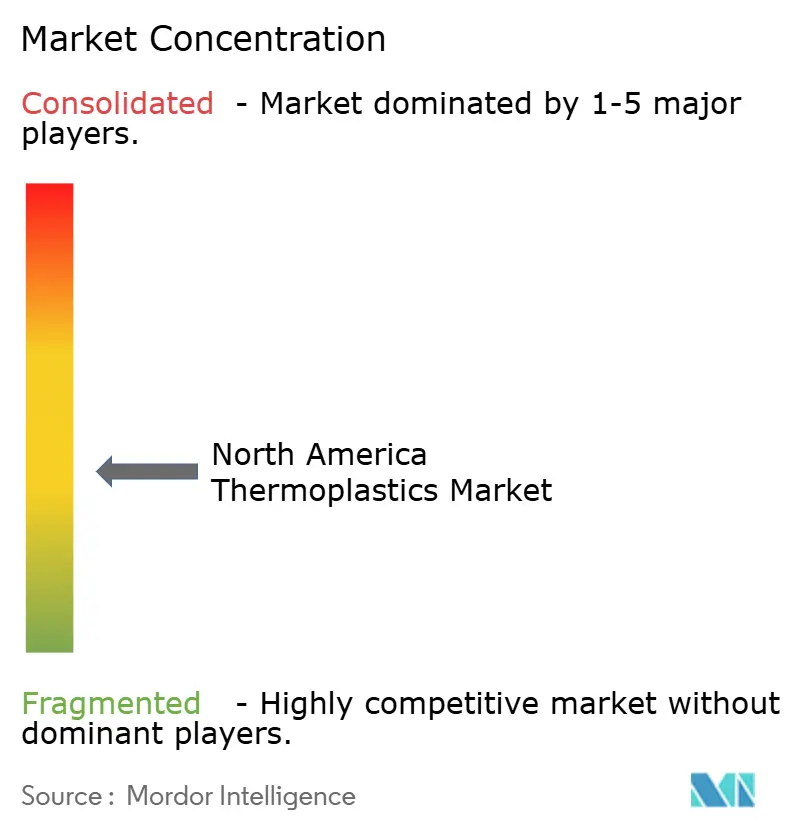
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de termoplásticos en Norteamérica por Mordor Intelligence
El tamaño del mercado norteamericano de termoplásticos en 2026 se estima en 6.37 millones de dólares, creciendo desde los 6.12 millones de dólares de 2025, con proyecciones para 2031 de 7.78 millones de dólares, con un crecimiento del 4.07 % CAGR entre 2026 y 2031. El impulso es constante, pero las fuerzas estructurales están reconfigurando las cadenas de suministro. La electrificación de vehículos de pasajeros está impulsando el uso de resinas de ingeniería en las piezas del capó, las leyes estatales exigen un mayor contenido reciclado en los envases y los procesadores están reubicando sus activos de moldeo en México para aprovechar las exenciones arancelarias y los menores costos laborales. Los productores con plantas de craqueo en la Costa del Golfo continúan monetizando flujos de etano con ventajas en costos, mientras que los propietarios de marcas buscan materias primas recicladas químicamente para cumplir con sus compromisos de circularidad. Las ampliaciones de capacidad en polímeros de alto rendimiento superan a las de los polímeros básicos, ya que los clientes de los sectores aeroespacial y de semiconductores especifican materiales que pueden soportar demandas térmicas y dieléctricas más rigurosas. La dinámica competitiva ahora favorece a los proveedores integrados verticalmente que pueden cerrar acuerdos de compra a largo plazo y aislar los márgenes de las oscilaciones de las materias primas.
Conclusiones clave del informe
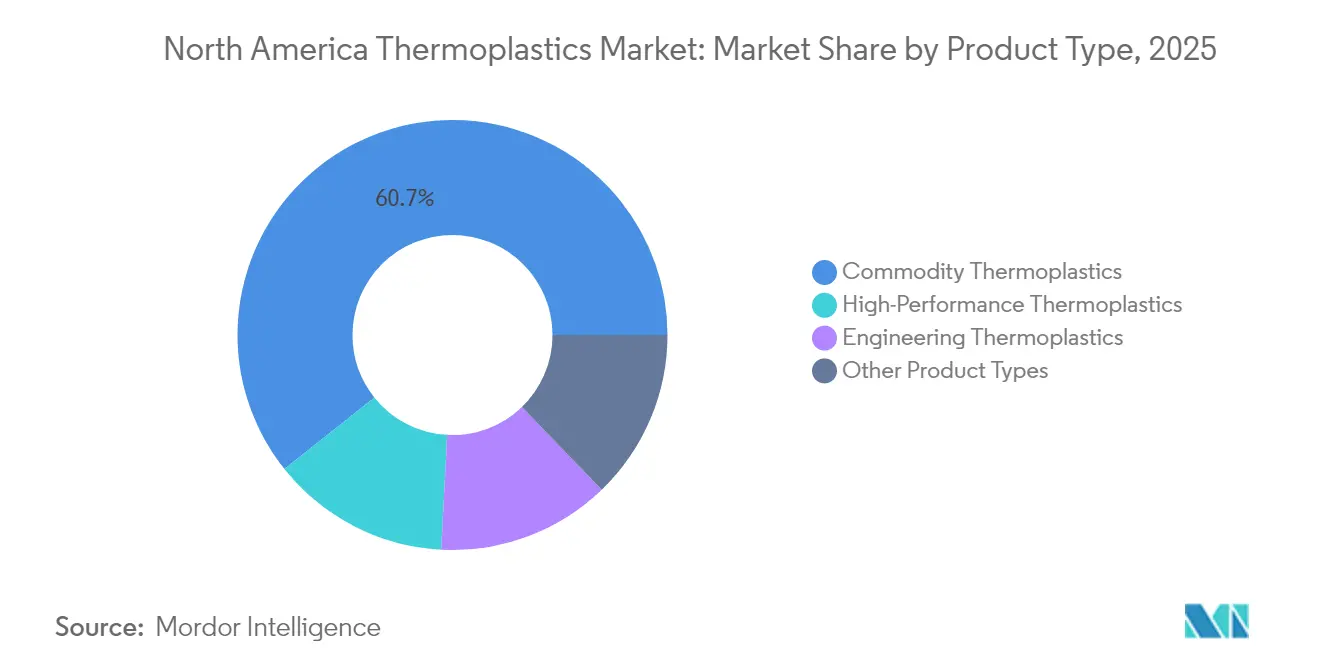
- Por tipo de producto, los termoplásticos básicos representaron el 60.72 % de la cuota de mercado de termoplásticos de América del Norte en 2025. Los termoplásticos de alto rendimiento están avanzando a una CAGR del 5.96 % hasta 2031.
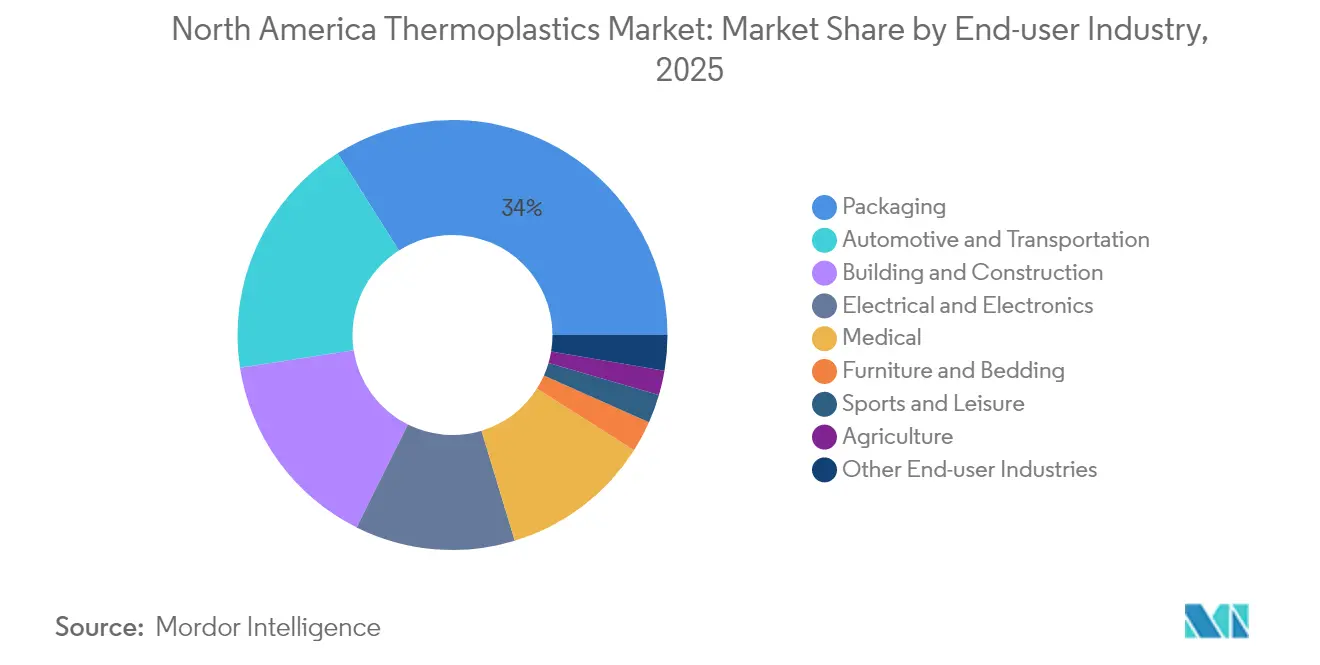
- Por industria de usuario final, el embalaje capturó el 33.98 % de los ingresos en 2025; se prevé que los dispositivos médicos se expandan a una CAGR del 5.89 % durante el mismo horizonte.
- Por geografía, Estados Unidos representó el 71.86% de los ingresos de 2025 y se espera que crezca a una CAGR del 5.57% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de termoplásticos en América del Norte
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de componentes ligeros para vehículos eléctricos | + 1.2% | Estados Unidos y Canadá, con repercusión en los corredores de ensamblaje mexicanos | Mediano plazo (2–4 años) |
| Mandatos obligatorios de contenido reciclado posconsumo | + 0.9% | Estados Unidos, encabezados por California, Oregón, Colorado y Maine | Corto plazo (≤ 2 años) |
| Reubicación de la capacidad de conversión de plásticos en México | + 0.7% | Plantas en México que abastecen a cadenas regionales de automoción y bienes de consumo | Mediano plazo (2–4 años) |
| Inversiones en reciclaje químico que garantizan materia prima circular | + 0.6% | Costa del Golfo de EE. UU. con los primeros pilotos en Canadá | Largo plazo (≥ 4 años) |
| Control de procesos habilitado con IA que reduce las tasas de desperdicio | + 0.4% | Principales grupos de moldeo en Estados Unidos, Canadá y México | Corto a mediano plazo (≤ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de componentes ligeros para vehículos eléctricos
Las plataformas eléctricas de batería requieren reducciones de peso en vacío del 10 al 15 % para extender la autonomía de una sola carga más allá de las 300 millas. La poliamida 6.6 y la poliftalamida están reemplazando al aluminio en soportes, carcasas de baterías y piezas de gestión térmica porque estas resinas pueden soportar un servicio continuo a 150 °C mientras ofrecen un ahorro de masa del 40 % [1] BASF, “High-Temperature Polyamides for E-Mobility”, basf.com . El compuesto de polipropileno de fibra larga de SABIC sustenta la bandeja de la batería Ultium de General Motors, proporcionando una rigidez anteriormente reservada para el acero estampado. Un documento técnico de la SAE de 2024 cuantificó que cambiar 50 kg de metal por plásticos de ingeniería extiende la autonomía en 8 a 12 km por carga. Los fabricantes de automóviles Ford y Stellantis ahora califican grados de resina durante el diseño conceptual, acelerando la adopción y concentrando el volumen entre proveedores con líneas de compuestos en Norteamérica.
Obligaciones obligatorias de contenido reciclado posconsumo en todos los estados de EE. UU.
California, Oregón, Colorado y Maine promulgaron leyes que exigen que todos los envases de plástico cumplan con tasas de reciclaje específicas, lo que crea un límite inferior a nivel nacional, ya que los propietarios de marcas evitan la complejidad de las unidades de almacenamiento de referencia (SKU). Berry Global presupuestó 65 millones de dólares en 2024 para mejoras en la clasificación óptica que aíslan las películas multicapa en flujos de polietileno de grado alimenticio. Amcor se comprometió a alcanzar un 30 % de contenido reciclado en sus envases flexibles de Norteamérica para 2025, lo que requiere un consumo anual de 120 000 toneladas de resina PCR certificada. El polietileno PCR aún exige primas de entre 200 y 400 dólares por tonelada en comparación con la resina virgen, una diferencia que solo se reduce cuando el crudo Brent supera los 90 dólares por barril.
Reubicación de la capacidad de conversión de plásticos en México
El T-MEC otorga exención arancelaria a las piezas moldeadas que cumplen con las normas de contenido regional del 75%, y los salarios por hora cercanos a los 4.50 USD en Guanajuato y Nuevo León incitan a los proveedores de primer nivel a reubicar sus celdas de moldeo por inyección. Flex-N-Gate, Magna y Lear ahora ubican sus prensas a menos de 50 km de las plantas de ensamblaje final, lo que reduce drásticamente los plazos de entrega a 48 horas. La producción mexicana ya representa una proporción creciente de los componentes automotrices estadounidenses, a medida que los fabricantes de equipos originales (OEM) electrifican sus líneas de producción de camionetas y SUV, lo que impulsa la demanda de termoplásticos de ingeniería en lugar de resinas convencionales.
Inversiones en reciclaje químico que garantizan materia prima circular
Eastman duplicó su capacidad de producción de poliéster a partir de residuos en Longview, Texas, a 200,000 toneladas anuales con una inversión de 375 millones de dólares en 2024. Brightmark está construyendo una planta renovable de 950 millones de dólares en Thomaston, Georgia, para procesar 400,000 toneladas anuales de PE y PP en crudo sintético para la recuperación de monómeros. Cyclyx inauguró un centro de agregación de materias primas de 135 millones de dólares en Fort Worth, Texas, en colaboración con ExxonMobil para canalizar los plásticos contaminados hacia recicladores avanzados. Los propietarios de las marcas Procter & Gamble y Unilever firmaron contratos plurianuales de compra en firme para polietileno reciclado químicamente, protegiendo así los presupuestos de sostenibilidad de la volatilidad de la resina virgen.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas de etano y nafta | -0.8% | Galletas de la Costa del Golfo de Estados Unidos y de Alberta | Corto plazo (≤ 2 años) |
| Aumento de las tarifas por responsabilidad extendida del productor | -0.5% | Estados de EE. UU. con estatutos EPR activos | Mediano plazo (2–4 años) |
| Escasez de mano de obra calificada en el moldeo de alta precisión | -0.6% | Clusters de moldeo de alta precisión en Estados Unidos y México | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de materias primas volátiles de etano y nafta
El etano en Mont Belvieu fluctuó entre USD 0.18 y USD 0.32 por galón en 2024 debido a cambios en el suministro de gas asociado [2] Administración de Información Energética de EE. UU., “Precios de líquidos de gas natural”, eia.gov . Los precios del crudo rastreado por la nafta aumentaron, lo que redujo los márgenes para las plantas de craqueo comerciales en Canadá que dependen de materias primas externas. Los gigantes integrados Dow, Chevron Phillips y ExxonMobil protegieron los márgenes con etano cautivo. La volatilidad impulsa a los convertidores a contratos de resina trimestrales en lugar de anuales, transfiriendo el riesgo hacia abajo y disuadiendo los compromisos de craqueo de nueva construcción que necesitan 15 años de recuperación de la inversión.
Tarifas de responsabilidad extendida del productor en aumento
La Ley de Modernización del Reciclaje de Oregón añade aproximadamente USD 80 millones anuales en costos de cumplimiento que se canalizan a las organizaciones de responsabilidad del productor. Algunos convertidores absorben estos gravámenes para mantener los precios en los estantes, mientras que otros optan por estructuras monomaterial que aumentan las puntuaciones de reciclabilidad, pero comprometen el rendimiento de las barreras. Empresas de gran escala como Amcor y Berry Global amortizan las tarifas en sus redes nacionales, ampliando la brecha de costos con los procesadores de nivel medio.
Análisis de segmento
Por tipo de producto: Los polímeros de alto rendimiento superan el volumen de productos básicos
Los termoplásticos de grado comercial representaron el 60.72 % de la cuota de mercado de termoplásticos en Norteamérica en 2025. El polietileno predomina debido a sus amplias aplicaciones en películas y tuberías, mientras que el polipropileno se expande en interiores de automóviles y telas no tejidas para higiene gracias a una ventaja de densidad del 10 % que reduce el peso. El cloruro de polivinilo sigue siendo un material consolidado en las tuberías de construcción, aunque el escrutinio sobre la composición química del cloro impulsa a algunos municipios a favorecer el polietileno. El poliestireno se enfrenta a la prohibición de envases de un solo uso, lo que frena la demanda.
Los polímeros de ingeniería ocupan el segmento intermedio, utilizándose en piezas bajo el capó, conectores y carcasas de electrodomésticos. Obtienen primas de entre el 30 % y el 50 % con respecto a los productos básicos gracias a su mejor resistencia al calor y al impacto. Los termoplásticos de alto rendimiento son los que más crecen, con una tasa de crecimiento anual compuesta (TCAC) del 5.96 %, impulsada por los segmentos aeroespacial, de semiconductores y médico. La poliéter éter cetona, el polímero de cristal líquido y la poliimida soportan temperaturas de servicio continuas de ≥200 °C y mantienen la precisión dimensional bajo cargas cíclicas. Los fabricantes con líneas de compuestos regionales se aseguran una adopción más rápida, ya que los fabricantes de equipos originales (OEM) insisten en la continuidad del suministro local.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: los dispositivos médicos se aceleran a medida que madura el empaquetado
Los envases representaron el 33.98 % de la demanda en 2025. Las películas flexibles para snacks y las bolsas stand-up representan la mayor parte, mientras que las botellas rígidas y el acolchado para comercio electrónico completan la categoría. Los objetivos legislativos de PCR están impulsando a los convertidores a modernizar sus líneas para incorporar un mayor contenido reciclado, lo que modera ligeramente el crecimiento de la resina virgen.
Se proyecta que los dispositivos médicos se expandirán a una tasa del 5.89 % anual hasta 2031. Las herramientas quirúrgicas de un solo uso, los sistemas de administración de fármacos y las poliamidas implantables que cumplen con los estándares de biocompatibilidad ISO 10993 respaldan este aumento. Los moldeadores especializados con salas blancas registradas por la FDA capturan un valor desproporcionado, manteniendo márgenes operativos de dos dígitos. La industria automotriz representa un volumen considerable, ya que las carcasas de las baterías, los paneles de la carrocería y las molduras interiores intercambian metal por plásticos para cumplir con los objetivos corporativos de ahorro de combustible promedio. El sector eléctrico y electrónico sigue siendo un comprador constante de resinas con clasificación UL 94, y la implementación del 5G impulsa la demanda de polímeros de cristal líquido en conectores de alta frecuencia. Los deportes, el mobiliario, la agricultura y los usos industriales de nicho contribuyen colectivamente al 9 % del consumo, sirviendo artículos que van desde césped sintético hasta tuberías de riego por goteo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de termoplásticos de Estados Unidos
Estados Unidos lideró la región con el 71.86 % de los ingresos en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 5.57 % hasta 2031, impulsada por su ventaja en materia prima en la Costa del Golfo y por 1200 millones de dólares en proyectos de reciclaje químico anunciados. La planta de cracking de Dow en Freeport incorporó recientemente 600 000 toneladas anuales de capacidad de polietileno, destinada a los convertidores que buscan cumplir con los mandatos de PCR. La propuesta de la EPA de incluir ciertos fluoropolímeros que contienen PFAS en la CERCLA presenta obstáculos regulatorios para los proveedores de PTFE, lo que ha llevado a algunos fabricantes de equipos originales (OEM) aeroespaciales a precalificar alternativas no fluoradas. Los envases siguen siendo el principal mercado nacional, pero los dispositivos médicos están captando una cuota de mercado creciente a medida que los instrumentos de un solo uso ganan aceptación en los hospitales.
Mercado de termoplásticos de México y Canadá
México se está convirtiendo en un centro de moldeo, absorbiendo el trabajo de conversión para las industrias automotriz, electrónica y de bienes de consumo. El T-MEC garantiza la exención de aranceles para las piezas que cumplen con los requisitos, y los costos de mano de obra son aproximadamente un tercio de los de EE. UU., lo que atrae inversión a Guanajuato y Nuevo León. Flex-N-Gate y Magna ubican prensas junto a las líneas de ensamblaje de vehículos eléctricos, lo que permite la entrega justo en secuencia y reduce los inventarios. Los termoplásticos de ingeniería son los más beneficiados, ya que los fabricantes de equipos originales (OEM) buscan mejoras en la reducción de peso en las nuevas plataformas eléctricas. Canadá contribuye con una porción menor, pero conserva su importancia estratégica a través de plantas de craqueo integradas alimentadas con etano en Alberta y un corredor automotriz en Ontario. NOVA Chemicals suministra polietileno a extrusoras regionales de películas y tubos a través de dos plantas de craqueo en Alberta. El clúster automotriz de Ontario integra compuestos de polipropileno y vidrio en chasis de camiones eléctricos; Magna probó un portón trasero que cumple con los índices de resistencia a impactos y reduce el peso en un 35 %. La prohibición federal de 2024 sobre ciertos plásticos de un solo uso redirige el polietileno y el poliestireno hacia aplicaciones industriales.
Análisis de la cadena de valor
Las cadenas de valor de los termoplásticos en Norteamérica comienzan con materias primas de hidrocarburos (nafta procedente de la costa del Golfo de EE. UU., rica en etano, y de Canadá), que pasan por plantas de craqueo y polimerización para convertirse en resinas básicas (PE, PP, PVC, PS) y, mediante la formulación y composición, en resinas de ingeniería y de alto rendimiento de menor volumen y mayor especificación. La actividad intermedia se ve cada vez más influenciada por los insumos circulares, ya que los operadores de reciclaje avanzado y mecánico, junto con los agregadores de materias primas, suministran flujos reciclados certificados que los propietarios de marcas y los transformadores utilizan para cumplir con los requisitos de contenido reciclado en los envases, con el apoyo del T-MEC para el transporte transfronterizo de piezas y polímeros secundarios.
En la fase posterior de la cadena de valor, los productores de resina venden a grandes convertidores y fabricantes de equipos originales (OEM) que abastecen a los mercados finales de embalaje, automoción, medicina y electrónica, y también a través de distribuidores a procesadores más pequeños. México sigue absorbiendo el trabajo de conversión vinculado a los corredores regionales de ensamblaje de automóviles. Los recientes cambios en la red ilustran tanto la especialización como la consolidación. Röhm alcanzó la plena operación a escala industrial en su planta de metacrilato de metilo en Bay City, Texas, utilizando tecnología LiMA, lo que añadió suministro regional de monómeros para las cadenas de PMMA, mientras que INEOS Styrolution anunció el cierre definitivo de su planta de poliestireno en Channahon, Illinois, para el cuarto trimestre de 2026, concentrando el suministro de PS en menos plantas y aumentando la importancia de la logística, los centros de inventario y los materiales alternativos cualificados para los compradores.
Panorama competitivo
El mercado norteamericano de termoplásticos está moderadamente fragmentado. Los cinco principales productores, incluyendo LyondellBasell y Dow, controlan una importante capacidad de poliolefinas, mientras que los segmentos de ingeniería y alto rendimiento permanecen fragmentados entre 15 y 20 proveedores especializados. Las grandes empresas integradas explotan los flujos cautivos de etano y propileno para vender a precios más bajos que los crackers comerciales durante los picos de precios, como lo demuestra el hecho de que el etano superó los 0.30 USD/gal en el segundo trimestre de 2024. Las empresas especializadas integran equipos de diseño e ingeniería en los centros OEM, asegurando los grados de resina antes del mecanizado y asegurando el aislamiento de márgenes. Las empresas innovadoras más pequeñas establecen empresas conjuntas con los propietarios de marcas para asegurar la materia prima y evitar las ventas de materias primas. Sus acuerdos de circuito cerrado eluden a los distribuidores tradicionales y podrían presionar la liquidez de la resina al contado con el tiempo.
Líderes de la industria de termoplásticos en Norteamérica
Dow
LyondellBasell
Exxon Mobil Corporation
BASF
INEOS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Mitsubishi Chemical anunció una ampliación de su capacidad de producción de plásticos de ingeniería en su planta de Pensilvania. La empresa prevé que esto permitirá reducir los plazos de entrega y los ciclos de cualificación locales para las industrias automotriz, eléctrica y electrónica, entre otras, que dependen de un suministro constante de resina compuesta en toda Norteamérica.
- Febrero de 2026: ExxonMobil puso en marcha su tercera planta avanzada de reciclaje de plásticos en el complejo de Baytown, Texas, elevando la capacidad anual de procesamiento de residuos plásticos de la planta a aproximadamente 250 millones de libras. El aumento de la capacidad de procesamiento tiene como objetivo fortalecer la disponibilidad de materias primas circulares utilizadas para fabricar polímeros certificados para envases y bienes de consumo, apoyando así a las marcas que buscan alcanzar objetivos de contenido reciclado.
- Febrero de 2025: Dow se comprometió a invertir 500 millones de dólares para ampliar su complejo de polietileno en Freeport, Texas, en 300 000 toneladas anuales e incorporar una línea de reciclaje in situ para transformar 50 000 toneladas anuales de película usada en resina apta para el contacto con alimentos. Esta inversión combina la capacidad de producción de polietileno virgen con la producción de resina circular en una misma planta, lo que permite a los transformadores cumplir con la normativa vigente y mantener el suministro centrado en la costa del Golfo.
Alcance del informe sobre el mercado de termoplásticos en América del Norte
Por tipo de producto
| Termoplásticos básicos | Polietileno (PE) |
| Polipropileno (PP): | |
| El cloruro de polivinilo (PVC) | |
| Poliestireno (PS) | |
| Termoplásticos de ingeniería | Poliamida (PA) |
| Policarbonato (PC): | |
| Metacrilato de polimetilo (PMMA) | |
| Polioximetileno (POM) | |
| Tereftalato de polietileno (PET) | |
| Tereftalato de polibutileno (PBT) | |
| Acrilonitrilo-butadieno-estireno (ABS) / SAN | |
| Termoplásticos de alto rendimiento | Poliéter éter cetona (PEEK) |
| Polímero de cristal líquido (LCP) | |
| Politetrafluoroetileno (PTFE) | |
| Poliamida (PI) | |
| Otros tipos de productos (PPE, PSU, PEI, PPS, ETFE, PFA, FEP, PBI) |
Por industria del usuario final
| Embalaje |
| Maquinaria de construcción usada |
| Automoción y transporte |
| Eléctrica y electrónica |
| Deportes y Ocio |
| Muebles y ropa de cama |
| Agricultura |
| Médical Scientific |
| Otras industrias de usuarios finales |
Geografía
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de producto | Termoplásticos básicos | Polietileno (PE) |
| Polipropileno (PP): | ||
| El cloruro de polivinilo (PVC) | ||
| Poliestireno (PS) | ||
| Termoplásticos de ingeniería | Poliamida (PA) | |
| Policarbonato (PC): | ||
| Metacrilato de polimetilo (PMMA) | ||
| Polioximetileno (POM) | ||
| Tereftalato de polietileno (PET) | ||
| Tereftalato de polibutileno (PBT) | ||
| Acrilonitrilo-butadieno-estireno (ABS) / SAN | ||
| Termoplásticos de alto rendimiento | Poliéter éter cetona (PEEK) | |
| Polímero de cristal líquido (LCP) | ||
| Politetrafluoroetileno (PTFE) | ||
| Poliamida (PI) | ||
| Otros tipos de productos (PPE, PSU, PEI, PPS, ETFE, PFA, FEP, PBI) | ||
| Por industria del usuario final | Embalaje | |
| Maquinaria de construcción usada | ||
| Automoción y transporte | ||
| Eléctrica y electrónica | ||
| Deportes y Ocio | ||
| Muebles y ropa de cama | ||
| Agricultura | ||
| Médical Scientific | ||
| Otras industrias de usuarios finales | ||
| Geografía | Estados Unidos | |
| Canada | ||
| Mexico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual de los ingresos del mercado de termoplásticos de América del Norte?
Se estima que el mercado de termoplásticos de América del Norte alcanzará los 6.37 millones de dólares en 2026, con posibilidades de alcanzar los 7.78 millones de dólares en 2031.
¿Qué categoría de productos está creciendo más rápido?
Se proyecta que los termoplásticos de alto rendimiento liderarán con una CAGR del 5.96 % hasta 2031, impulsados por la demanda de los clientes de los sectores aeroespacial, de semiconductores y médico.
¿Qué importancia tiene Estados Unidos en el consumo regional?
El país representa el 71.86% de los ingresos y se proyecta que crecerá a una tasa del 5.57% hasta 2031.
¿Qué tendencia regulatoria impulsa la demanda de resina reciclada?
Las leyes estatales, como la SB 54 de California, exigen un PCR del 30 % en los envases de plástico para 2030, lo que impulsa a los convertidores a asegurar materias primas recicladas química o mecánicamente.
¿Qué industria de usuarios finales muestra la tasa de crecimiento más alta?
Se proyecta que los dispositivos médicos registrarán una CAGR del 5.89 % hasta 2031, impulsados por la adopción de herramientas quirúrgicas de un solo uso y componentes termoplásticos implantables.
¿Cómo están respondiendo los principales productores a los objetivos de circularidad?
Empresas como Eastman, Dow y ExxonMobil están añadiendo capacidad de reciclaje molecular y de pirólisis y firmando acuerdos de compra a largo plazo con propietarios de marcas.


