

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
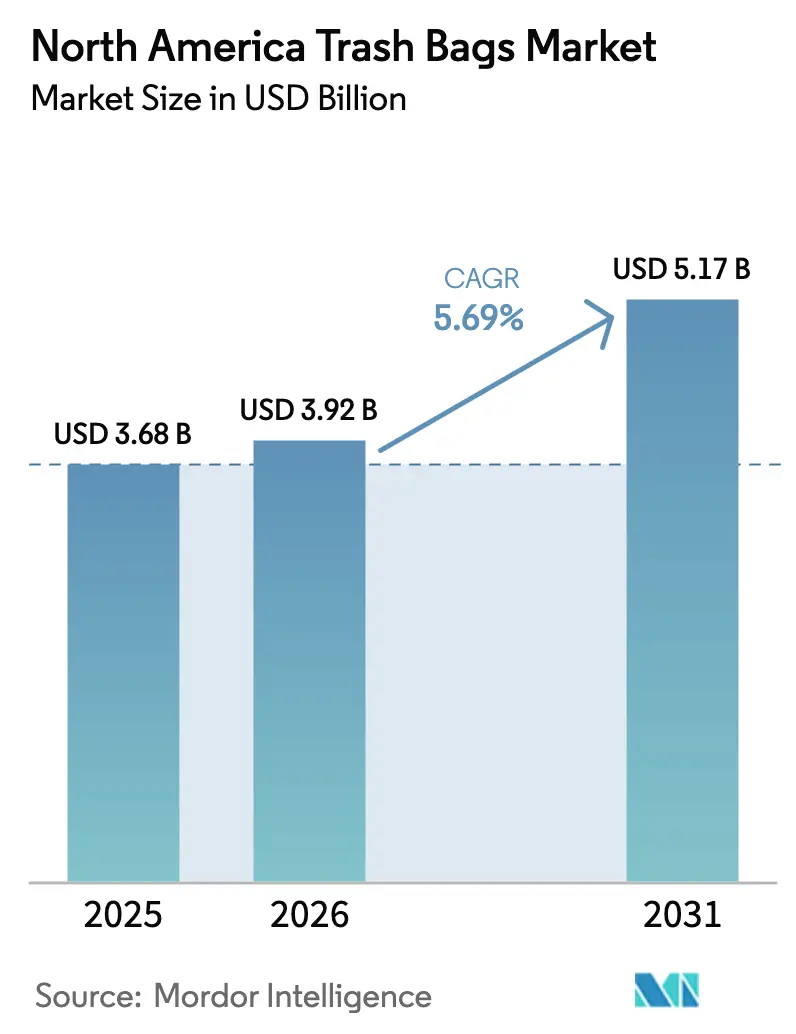
| Tamaño del mercado (2026) | USD 3.92 mil millones |
| Tamaño del mercado (2031) | USD 5.17 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.69% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bolsas de basura en América del Norte realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de bolsas de basura de América del Norte se expandirá de USD 3.68 mil millones en 2025 y USD 3.92 mil millones en 2026 a USD 5.17 mil millones para 2031, registrando una CAGR de 5.69% entre 2026 y 2031. Los fuertes mandatos estatales de desviación de vertederos, los compromisos de cero residuos de Fortune 500 y el aumento en los volúmenes de paquetes de las operaciones de comercio electrónico están impulsando el consumo de bolsas en hogares, oficinas, centros logísticos y sitios de construcción. Las bolsas codificadas por colores y con certificación ASTM D6400 se están moviendo rápidamente por los estantes de las tiendas minoristas a medida que California, Nueva York y Massachusetts aplican umbrales de desviación del 50% que favorecen los SKU compostables premium. Las instalaciones corporativas están cambiando hacia bolsas de alta transparencia y contenido reciclado que resisten rigurosos protocolos de clasificación, mientras que los programas de pago por generación en más de 7,000 municipios de EE. UU. estimulan la demanda constante de bolsas de marca municipal. En conjunto, estas tendencias posicionan a los convertidores que pueden equilibrar el rendimiento, la sostenibilidad y el costo para ganar contratos de suministro a largo plazo en el mercado de bolsas de basura de América del Norte.
Conclusiones clave del informe
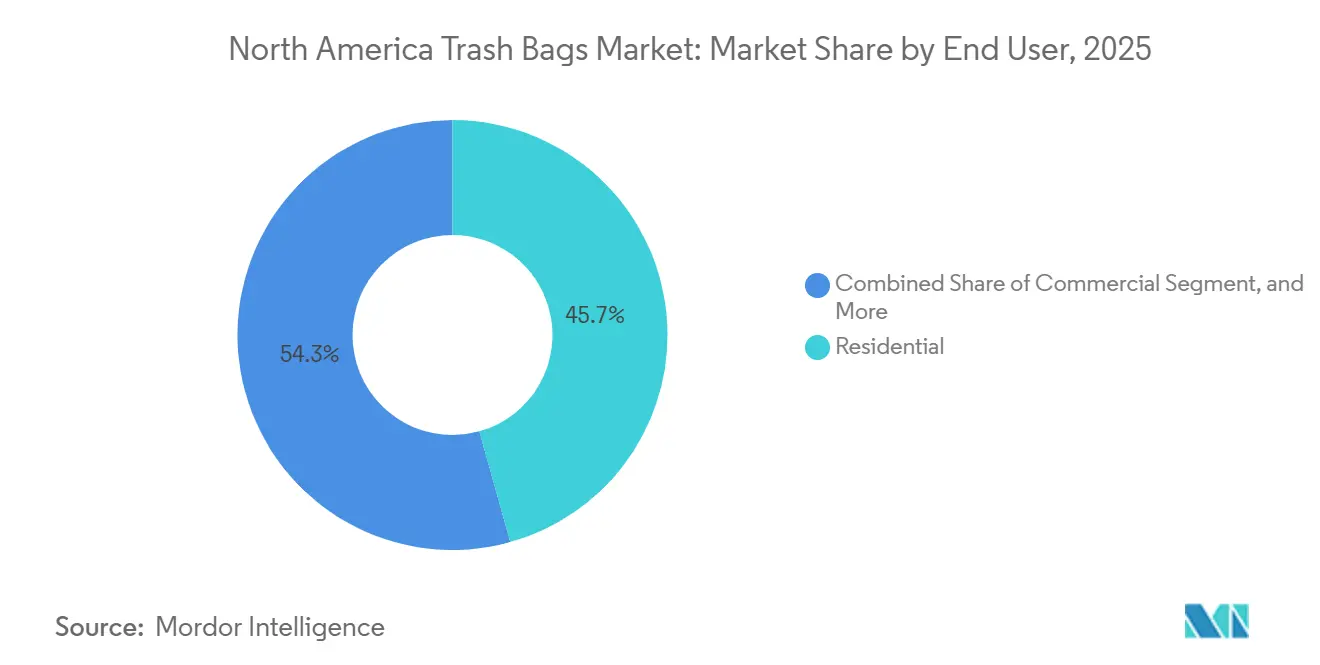
- Por usuario final, el segmento residencial capturó el 45.67 % de la participación de mercado de bolsas de basura de América del Norte en 2025, mientras que el segmento industrial avanza a una CAGR del 6.03 % hasta 2031.
- Por tipo de producto, el polietileno de baja densidad lideró con una participación del 41.23% en 2025, mientras que las variantes biodegradables y compostables están creciendo a una CAGR del 7.12% hasta 2031.
- En términos de capacidad, las bolsas de cocina de 8 a 30 galones tuvieron una participación del 37.55 % en 2025, y se proyecta que las bolsas para contratistas de 30 a 55 galones se expandirán a una CAGR del 5.87 % entre 2026 y 2031.
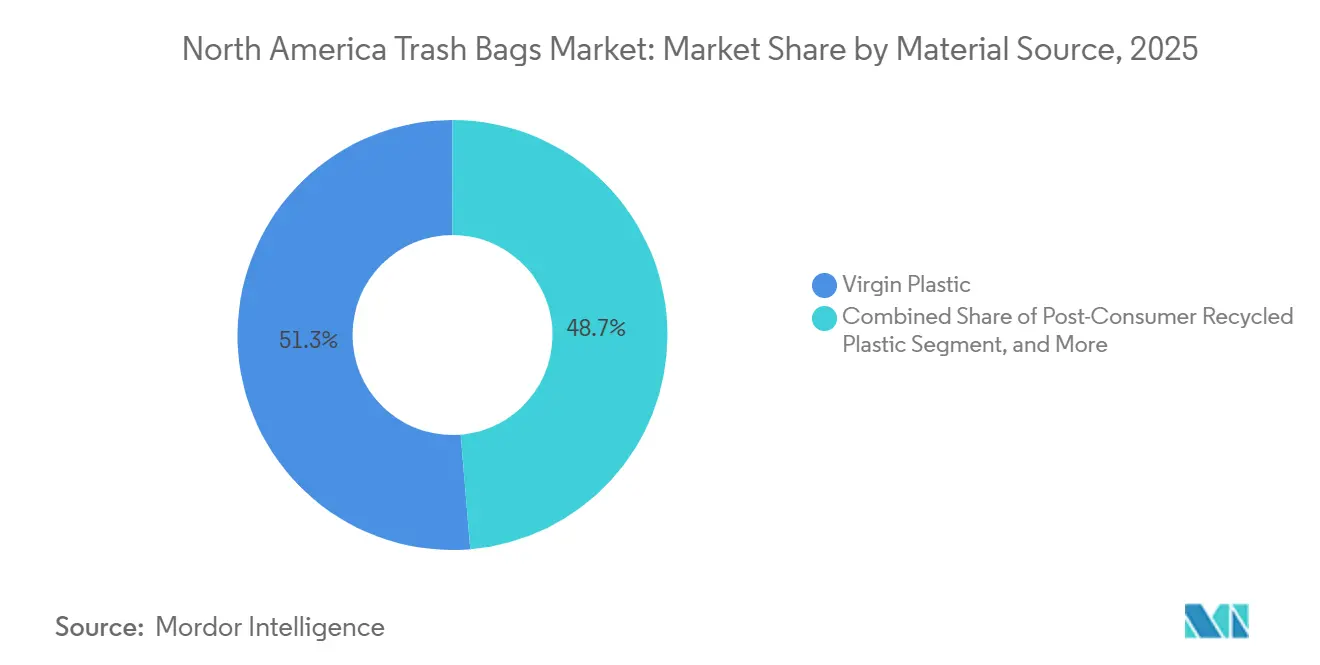
- Por fuente de material, el plástico virgen representó el 51.32 % de participación en 2025, aunque las resinas de origen biológico están en camino de alcanzar una CAGR del 7.07 % hasta 2031.
- Por canal de ventas, el comercio minorista fuera de línea obtuvo una participación del 70.29% en 2025, mientras que las plataformas en línea avanzan con una CAGR del 6.43% hasta 2031.
- Por geografía, Estados Unidos dominó con una participación del 63.84% en 2025, mientras que México es el país con mayor crecimiento, con una CAGR del 6.07% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bolsas de basura en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión del flujo de residuos residenciales y objetivos estatales de desviación de vertederos | + 1.8% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Compromisos corporativos de cero residuos de las instalaciones de Fortune 500 | + 1.4% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| La rápida rotación de envases del comercio electrónico eleva el volumen de residuos comerciales | + 1.2% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Los programas municipales de pago por generación aceleran el consumo de bolsas | + 1.0% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Resinas de alta claridad con contenido reciclado que permiten precios premium | + 0.7% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Adopción de revestimientos antimicrobianos en la atención médica y los servicios de alimentación | + 0.5% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Expansión del flujo de residuos residenciales y objetivos de desviación de vertederos estatales
Los residuos domésticos en Estados Unidos alcanzaron los 292 millones de toneladas en 2024, y la afluencia de población a las áreas metropolitanas está elevando las tasas de eliminación per cápita. La ley SB 1383 de California y normas similares en Nueva York y Massachusetts ahora obligan a los municipios a recolectar los residuos orgánicos por separado, creando una demanda garantizada de bolsas compostables que cumplen con la norma ASTM D6400. [1] Departamento de Reciclaje y Recuperación de Recursos de California, “Regulaciones SB 1383”, calrecycle.ca.gov Los departamentos de compras municipales especifican cada vez más bolsas multicapa con indicadores de color que evitan la contaminación cruzada durante la recolección en la acera. Los convertidores están respondiendo con nuevas líneas de coextrusión que incorporan bandas de pigmento sin comprometer la reciclabilidad, un cambio de capital que favorece a las empresas establecidas que ya invierten más de 5 millones de dólares cada año en I+D. A medida que objetivos de desviación similares se extienden a las provincias canadienses, el mercado de bolsas de basura de América del Norte obtiene una pista de crecimiento duradera anclada en la certeza regulatoria.
Compromisos corporativos de cero residuos de las instalaciones de Fortune 500
Más de 180 empresas Fortune 500 ahora buscan la certificación de cero residuos TRUE o UL, que requiere tasas de desviación superiores al 90 % y la segregación en al menos cinco flujos de materiales. [2] US Zero Waste Business Council, “Zero Waste Certification”, uszwbc.org Para agilizar las auditorías, las plantas están cambiando a revestimientos transparentes que permiten a los clasificadores verificar el contenido sin abrir las bolsas, reduciendo la contaminación y el tiempo de mano de obra en el sitio de Procter and Gamble en Lima, Ohio, en un 12 % en 2025. General Motors incorporó etiquetas RFID en bolsas translúcidas de 60 galones para rastrear los residuos hasta las celdas de producción, lo que permite una capacitación específica del operador y menos cargas mal clasificadas. Los distribuidores de Jan-san informan primas de precio del 20-30 % para estos SKU con características adicionales, creando margen de ganancia para los convertidores que dominan la dosificación de aditivos y la impresión en línea. El universo de compromiso corporativo en expansión asegura, por lo tanto, un nivel premium duradero dentro del mercado de bolsas de basura de América del Norte.
La rápida rotación de envases en el comercio electrónico eleva el volumen de residuos comerciales
Los centros de distribución norteamericanos procesaron 18.3 millones de paquetes en 2025, generando aproximadamente 4.2 millones de toneladas de cartón, film estirable y material de relleno que requieren una limpieza diaria para cumplir con los códigos contra incendios. [3] Asociación Nacional de Protección contra Incendios, “Cumplimiento del Código contra Incendios”, nfpa.org El centro de distribución de Amazon en Bessemer, Alabama, consume aproximadamente 22,000 bolsas de calidad industrial por semana para gestionar los residuos de embalaje de los pedidos del mismo día y del día siguiente. Walmart exige al menos un 30 % de contenido posconsumo en las bolsas utilizadas en toda su red de comercio electrónico bajo la iniciativa Proyecto Gigaton. Para asegurar materia prima reciclada, Inteplast puso en marcha una línea de lavado de 75 millones de dólares capaz de convertir 150 millones de libras de film posconsumo en pellets para la extrusión de bolsas de basura. La alta velocidad de paquetes se traduce directamente en una demanda sostenida de bolsas industriales y respalda la inversión en contenido reciclado en el mercado norteamericano de bolsas de basura.
Los programas municipales de pago por generación de residuos aceleran el consumo de bolsas
Las ordenanzas de pago por generación (PAYT) estaban vigentes en 7,142 municipios estadounidenses al cierre de 2025, frente a las 6,890 del año anterior. Cada programa exige a los hogares la compra de bolsas de basura de marca que incluyen tasas de eliminación. Worcester, Massachusetts, registró un aumento del 34 % en las ventas de bolsas certificadas y una disminución del 19 % en el tonelaje de vertedero en los 12 meses posteriores a la implementación de PAYT, lo que demuestra que las señales de precios influyen en el comportamiento del consumidor. Portland, Maine, ofrece bolsas de 15 y 30 galones a precios diferenciados, lo que orienta a los residentes hacia la eliminación de residuos de tamaño adecuado e impulsa el volumen de unidades de pequeña capacidad. Los pliegos de condiciones suelen insistir en la producción nacional, pisos con contenido reciclado y resistencia al desgarro con certificación ISO, lo que dificulta la importación de productos de baja calidad. A medida que más municipios adoptan PAYT para diferir los costos de los vertederos, se genera una demanda base fiable para los convertidores regionales en el mercado norteamericano de bolsas de basura.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas de polietileno y bioplástico | -1.1% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Prohibiciones de plásticos de un solo uso y leyes de responsabilidad ampliada del productor | -0.9% | Canadá, Estados Unidos | Mediano plazo (2-4 años) |
| Canibalización de SKU minoristas a partir de iniciativas de bolsas reutilizables | -0.4% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| El control de las emisiones logísticas frena la importación de buques de baja calidad | -0.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de materias primas volátiles de polietileno y bioplásticos
Los precios spot de LDPE oscilaron entre USD 0.52 y USD 0.68 por lb en 2025 después de interrupciones por huracanes y paradas de craqueadores en la Costa del Golfo. [4] Berry Global, “Manufacturing Innovation”, berryglobal.com Sin cláusulas de transferencia, los convertidores de marca blanca absorben esos picos, erosionando márgenes que normalmente se mantienen por debajo del 12%. Los insumos de bioplásticos resultaron aún más volátiles, con la resina de ácido poliláctico aumentando de USD 1.85 a USD 2.31 por lb a medida que la sequía del Medio Oeste redujo los rendimientos de dextrosa. Las empresas de nivel medio ahora mantienen 60-90 días de inventario para cubrir la volatilidad, inmovilizando capital de trabajo que podría financiar mejoras de coextrusión o pruebas de laboratorio. Por lo tanto, los aumentos repentinos de costos merman la rentabilidad a corto plazo en todo el mercado de bolsas de basura de América del Norte.
Prohibiciones de plásticos de un solo uso y leyes de responsabilidad ampliada del productor
Las Regulaciones de Prohibición de Plásticos de Un Solo Uso de Canadá prohíben las bolsas de caja de menos de 75 micras a menos que contengan al menos un 20 % de resina posconsumo, eliminando una fuente de revestimientos reutilizados para la basura doméstica. [5] Environment and Climate Change Canada, “Single-Use Plastics Prohibition Regulations”, canada.ca La prohibición estatal de bolsas de plástico de Nueva York redujo el suministro de cajas de supermercados en aproximadamente un 90 %, lo que provocó una caída del 14 % en las unidades de bolsas de basura compradas en tiendas, ya que los consumidores reutilizaron bolsas más gruesas. Columbia Británica y Ontario ahora exigen a los productores que paguen el 100 % de los costos municipales de reciclaje, lo que suma hasta 0.06 CAD (0.05 USD) por bolsa en tarifas ecológicas que impulsan la reducción de peso. Los equipos de cumplimiento deben rastrear docenas de exenciones locales, lo que aumenta la proliferación de SKU y el riesgo de inventario. En conjunto, estas medidas limitan el crecimiento del volumen y reducen los márgenes en el mercado de bolsas de basura de América del Norte.
Análisis de segmento
Por el usuario final: el impulso industrial supera la demanda de los hogares
El segmento residencial capturó el 45.67 % de la cuota de mercado de bolsas de basura en Norteamérica en 2025, beneficiándose de los amplios programas de recogida en la acera que mantienen estables las compras semanales de bolsas de basura para la cocina. Se prevé que los usuarios industriales se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.03 % hasta 2031, lo que aumentará su participación en el mercado norteamericano de bolsas de basura, ya que las mejoras en puentes, carreteras y sistemas de agua, financiadas con fondos federales, generan flujos de residuos que requieren revestimientos resistentes. Los contratistas especifican bolsas de 30 a 55 galones diseñadas para resistir fuerzas de perforación superiores a 400 psi, y los equipos de compras pagan primas del 25 al 35 % por productos verificados según las normas de rendimiento ASTM. Las oficinas comerciales, los comercios minoristas y los establecimientos de hostelería representaron aproximadamente el 32 % del volumen de 2025, con un repunte de la ocupación del 68 %, lo que impulsa la demanda de revestimientos para productos de limpieza que suelen incluir aditivos antimicrobianos.
Los operadores de servicios de alimentación del sector comercial prefieren las bolsas certificadas según los protocolos antimicrobianos de la NSF, un nicho que atrajo 18 millones de dólares en financiación de riesgo durante 2025. Las instalaciones industriales también recurren a bolsas transparentes con etiquetas RFID integradas para que los auditores de cero residuos puedan rastrear la contaminación hasta celdas de trabajo específicas, una innovación que garantiza contratos a largo plazo a pesar de los sobreprecios. La demanda residencial se mantiene estable, pero se enfrenta a una sustitución gradual de los contenedores reutilizables distribuidos mediante programas municipales de donación. En general, se prevé que el usuario final industrial aporte el mayor incremento de ingresos al mercado de bolsas de basura de Norteamérica durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Las líneas compostables lideran la curva de crecimiento
El polietileno de baja densidad (LDPE) retuvo el 41.23 % de las ventas en 2025, gracias a la familiaridad con las herramientas y la capacidad de incorporar hasta un 40 % de resina posconsumo sin desviaciones de calibre. El polietileno de alta densidad (HDPE) mantiene su relevancia en almacenes y contratistas, donde se valoran la rigidez y las barreras contra la humedad, pero su avance es inferior al del LDPE y los compostables. Se proyecta que los revestimientos biodegradables y compostables crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.12 %, la más rápida entre los tipos de producto, ya que la ley SB 1383 de California y normas similares obligan legalmente a las bolsas para la recolección de materia orgánica a cumplir con las normas ASTM D6400 o EN 13432.
Las formulaciones de ácido poliláctico y mezclas de almidón cuestan entre un 50 % y un 80 % más que el LDPE, pero gozan de una fuerte demanda en jurisdicciones reguladas, ampliando constantemente su cuota de mercado de bolsas de basura en Norteamérica. El HDPE convencional se enfrenta a una erosión progresiva, ya que minoristas y municipios firman acuerdos de reducción de plástico con grupos ambientalistas. Aun así, la flexibilidad, la resistencia del sellado y la ventaja de costo del LDPE mantienen su liderazgo en los canales domésticos y comerciales ligeros, garantizando una gama de productos equilibrada, aunque cambiante, hasta 2031.
Por capacidad: las bolsas de contratistas captan el auge de la infraestructura
Las bolsas de basura de cocina de 8 a 30 galones representaron el 37.55 % del mercado norteamericano en 2025, lo que refleja su omnipresencia en los ciclos de eliminación de residuos domésticos. Estas bolsas suelen contar con cierres de cordón, aditivos neutralizadores de olores y estructuras de dos o tres capas que equilibran rendimiento y precio. Las bolsas de 30 a 55 galones, diseñadas para contratistas, se prevé que alcancen una tasa de crecimiento anual compuesta (TCAC) del 5.87 %, gracias a un gasto en construcción no residencial que ascendió a 1.03 billones de dólares en 2025.
Los almacenes y los equipos de renovación prefieren bolsas de 3.0 milésimas de pulgada con fuelles reforzados, una especificación que impulsó un aumento del 14% en las ventas de 45-55 galones en distribuidores industriales durante el primer semestre de 2025. Los revestimientos para bidones de más de 55 galones facilitan la limpieza de áreas de fabricación y la transferencia de residuos a granel, mientras que las bolsas para baño de menos de 8 galones experimentan un lento crecimiento en los sectores de la hostelería y la salud. Por lo tanto, la combinación de capacidad se inclina hacia los tamaños de contratistas y bidones, lo que pone de manifiesto cómo la financiación de infraestructuras y la expansión de los centros logísticos aumentan el volumen del mercado de bolsas de basura en Norteamérica.
Por fuente de material: el contenido reciclado y de origen biológico gana terreno
El LDPE y el HDPE vírgenes, en conjunto, representaron el 51.32 % de los envíos en 2025 gracias a sus constantes índices de fluidez que garantizan la transparencia y la integridad del sellado. Los pellets reciclados posconsumo (PCR) representaron el 28 % del suministro, una cuota impulsada por la puesta en marcha de una línea de lavado de 75 millones de dólares que alimenta 150 millones de kilos de PCR para la extrusión cada año. Las mezclas híbridas que combinan resina virgen y reciclada son ideales para los compradores de marcas blancas que necesitan una tolerancia de calibre estricta sin tener que pagar sobreprecios por la resina virgen.
Se prevé que las resinas de origen biológico registren una tasa de crecimiento anual compuesta (TCAC) del 7.07 %, ya que los compromisos corporativos con la iniciativa Science Based Targets incentivan a las marcas a especificar revestimientos de ácido poliláctico o polihidroxialcanoato. NatureWorks añadió 150 millones de kilos de capacidad de PLA en 2025 para respaldar las bolsas compostables con certificación ASTM, lo que demuestra confianza en el potencial de crecimiento del segmento. El costo sigue siendo un obstáculo, ya que el PLA se cotiza por encima de los 2 USD por libra, pero los municipios con programas obligatorios de producción orgánica generan una demanda insensible a los precios que diversifica gradualmente el abastecimiento de materias primas en toda la cuota de mercado de bolsas de basura de Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de venta: Las suscripciones digitales ganan terreno en los hogares
Las ventas minoristas fuera de línea, que abarcan comestibles, productos de consumo masivo y ferretería, retuvieron el 70.29 % de las ventas de 2025, ya que los compradores depositaron bolsas en los carritos durante los viajes semanales y, a menudo, eligieron paquetes múltiples de marcas privadas con precios hasta un 25 % inferiores a los de las marcas nacionales. Las exhibiciones en los extremos de los productos y los cupones de canje instantáneo mantienen alta la velocidad de la unidad, y las estaciones de muestra en la tienda educan a los consumidores sobre las mejoras en los cordones y el control de olores.
Las plataformas en línea están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.43 %, aprovechando los modelos de suscripción y ahorro, que reducen entre un 5 % y un 15 % los precios de lista y garantizan la reposición a domicilio cada cuatro a ocho semanas. Las marcas de compostables de venta directa al consumidor evitan las comisiones por colocación y reinvierten los ahorros en publicidad en redes sociales, mientras que los portales jan-san ofrecen a los compradores al por mayor fichas técnicas y precios de palés. El mercado offline seguirá dominando hasta 2031, pero la cuota de mercado incremental continúa migrando al online, lo que refleja la ventaja de conveniencia que los hogares y las pequeñas empresas otorgan a los pedidos automatizados dentro del mercado de bolsas de basura de Norteamérica.
Análisis geográfico
Estados Unidos generó el 63.84 % del mercado norteamericano de bolsas de basura en 2025, impulsado por más de 7,000 programas de pago por generación que exigen a los residentes comprar bolsas de marca municipal. Las normas estatales de desvío de vertederos en California, Nueva York y Massachusetts exigen bolsas compostables o con código de colores, lo que ofrece a los convertidores con certificaciones ASTM una ventaja en precios. Los fondos de la Ley de Inversión en Infraestructura y Empleo se destinan a proyectos de puentes y ferrocarriles, lo que impulsa la demanda de bolsas para contratistas, mientras que la red de distribución de Amazon, con 1,100 centros, impulsa el volumen comercial. La prohibición de plásticos de un solo uso crea complejidad en las unidades de almacenamiento de referencia (SKU), pero abre un margen para compostables premium que cumplen con los requisitos locales.
Se proyecta que México registre una tasa de crecimiento anual compuesta (TCAC) del 6.07% hasta 2031, la más rápida entre sus pares regionales. La Ley General para la Prevención y Gestión Integral de Residuos de 2024 exige que los municipios con más de 500,000 habitantes implementen la separación en origen con código de colores para 2027, ampliando así la base de bolsas certificadas. La Ciudad de México ya obliga a las cocinas comerciales a utilizar bolsas compostables para residuos orgánicos, y la inversión extranjera directa en infraestructura para la gestión de residuos alcanzó los 1.8 mil millones de dólares en 2025. Las redes informales de reciclaje moderan la penetración en los distritos de bajos ingresos, pero la rápida urbanización en Monterrey y Guadalajara compensa este lastre.
Canadá aportó aproximadamente el 12% de los ingresos de 2025, gracias a marcos de responsabilidad extendida del productor que imponen los costos de cumplimiento a los fabricantes y exigen mínimos de contenido reciclado. Columbia Británica exige un 35% de contenido posconsumo para 2026, mientras que el modelo de pago completo al productor de Ontario añade CAD 0.04 (USD 0.03) por bolsa en tarifas, lo que fomenta el aligeramiento y una mayor precisión en el calibre. Los inviernos fríos complican la logística del compostaje; sin embargo, los proyectos piloto de Toronto y Vancouver muestran un éxito temprano con los revestimientos certificados por BPI, lo que posiciona a los proveedores de productos de origen biológico para obtener ganancias graduales. Estas normas provinciales diversifican el panorama regulatorio, pero en conjunto refuerzan el tema de la sostenibilidad que guía las perspectivas de participación en el mercado de bolsas de basura en América del Norte.
Panorama regulatorio
Las especificaciones de las bolsas de basura en Norteamérica están cada vez más condicionadas por la desviación de residuos orgánicos, las normativas sobre contenido reciclado y las regulaciones sobre plásticos de un solo uso, que influyen en la forma en que los consumidores adquieren las bolsas. En Estados Unidos, los marcos normativos estatales y locales para la desviación de residuos de vertederos, como la ley SB 1383 de California, impulsan la adquisición de bolsas compostables con certificación ASTM D6400 y sistemas de separación en origen con código de colores. Los programas de pago por uso (PAYT, por sus siglas en inglés) en más de 7,000 municipios también refuerzan la demanda de bolsas con marca municipal que cumplan con requisitos definidos de rendimiento y etiquetado.
En Canadá, Environment and Climate Change Canada aplica el Reglamento sobre la prohibición de plásticos de un solo uso, y el Tribunal Federal de Apelación confirmó la inclusión de los artículos de plástico manufacturados en el Anexo 1 de la Ley Canadiense de Protección Ambiental el 30 de enero de 2026, reforzando así la autoridad federal en materia de restricciones a los plásticos. Los marcos provinciales de responsabilidad extendida del productor, incluidos los requisitos de contenido de Columbia Británica y los modelos de pago al productor de Ontario, añaden tasas ecológicas y presión para reducir el peso, lo que repercute en la selección de resinas para bolsas de basura, el control del calibre y las expectativas de documentación para las marcas nacionales y los proveedores de marcas blancas.
Análisis de la cadena de valor
La cadena de valor abarca desde los proveedores de resinas y aditivos (LDPE/HDPE, gránulos de PCR y resinas compostables como el PLA) hasta la extrusión y transformación de películas (película soplada, coextrusión, impresión y componentes de cierre y cordón), y su posterior distribución a través de tiendas físicas, suscripciones en línea y canales institucionales y de limpieza. Los usos finales incluyen entornos residenciales, comerciales e industriales, y las opciones de gestión al final de su vida útil varían según el municipio, incluyendo vertederos, programas piloto de reciclaje y sistemas de gestión de residuos orgánicos, cuando corresponda.
Los productores integrados verticalmente, como Novolex (ocho plantas de extrusión de resina, catorce plantas de soplado de película y veintidós líneas de conversión) e Inteplast (capacidad de reciclaje mecánico que reincorpora PCR a la extrusión), reducen la exposición a la volatilidad de la resina y respaldan las ofertas de contenido reciclado con especificaciones fijas para compradores corporativos y municipales. Los propietarios de marcas y los grandes convertidores incorporan datos y verificación a través de un etiquetado estandarizado y contabilidad ambiental, incluyendo evaluaciones del ciclo de vida alineadas con ISO 14040/14044 y programas de orientación sobre eliminación en el empaque, como How2Recycle, junto con informes alineados con TCFD y GRI para la transparencia del Alcance 3. Esto traslada el poder de negociación a los proveedores que pueden proporcionar PCR con calidad consistente, trazabilidad y rendimiento documentado (resistencia al desgarro, resistencia a la perforación y certificaciones de compostabilidad), mientras que los minoristas, los municipios y las instalaciones de Fortune 500 imponen especificaciones más estrictas a través de documentos de licitación y adquisiciones basadas en auditorías.
Panorama competitivo
Reynolds Consumer Products y The Clorox Company controlan conjuntamente alrededor del 35% de los ingresos regionales a través de las franquicias Hefty y Glad, asegurando un espacio premium en los estantes y un recuerdo de marca constante. Ambos grupos aprovechan los presupuestos publicitarios nacionales para defender sus precios premium, a la vez que aumentan gradualmente sus objetivos de contenido reciclado.
Novolex domina el mercado mediante la integración vertical: ocho plantas de extrusión de resina, 14 plantas de soplado de película y 22 líneas de conversión permiten ofertas de marcas blancas que rebajan los precios de las marcas nacionales entre un 20 % y un 30 %, pero aun así ofrecen márgenes brutos superiores al 18 %. El Grupo Inteplast combina la capacidad de cracking con una planta de reciclaje mecánico de 75 millones de dólares que alimenta 150 millones de kg de pellets de PCR a las líneas de producción de bolsas de basura, lo que le permite ofrecer contratos a precio fijo, protegidos de las fluctuaciones puntuales del precio del LDPE.
Las empresas de nicho Aluf Plastics y Heritage Bag Company se diferencian con productos químicos antimicrobianos y de control de olores con certificación NSF, logrando contratos con empresas de salud y servicios de alimentación por decenas de millones de dólares anuales. Berry Global introdujo monitores de espesor guiados por IA que redujeron los desechos fuera de especificación en un 14%, lo que ilustra cómo los controles de proceso pueden aumentar las ganancias incluso en los segmentos de productos básicos. Las solicitudes de patentes para películas multicapa, aditivos de origen biológico y revestimientos con RFID aumentaron un 22% entre 2024 y 2025, lo que indica que la innovación tecnológica, y no solo el costo de la resina, determinará las ventajas competitivas en el mercado norteamericano de bolsas de basura.
Líderes de la industria de bolsas de basura en América del Norte
Reynolds Consumer Products Inc. (fuerte)
Novolex Holdings LLC
Corporación del Grupo Inteplast
Cosmoplast Industrial Company LLC
plásticos internacionales inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Novolex Holdings LLC nombró a Marco Hilty, Ph.D., como Presidente de la Unidad de Negocio Internacional, Industrial y de Bebidas. Este nombramiento centraliza la supervisión de las operaciones internacionales, industriales y de bebidas bajo un mismo líder. Esto acelera el crecimiento en canales clave y fortalece la ejecución de la cartera de productos.
- Mayo de 2026: Novolex nombró al Dr. Marco Hilty como Presidente de la Unidad de Negocio Internacional, Industrial y de Bebidas. Este nombramiento refleja el continuo enfoque en la expansión de los negocios internacionales, industriales y de bebidas. El cambio fortalece la colaboración transfronteriza y acelera los planes de expansión.
- Febrero de 2026: Reynolds Consumer Products inició una reestructuración organizativa de su categoría a partir del primer trimestre de 2026, consolidando las bolsas de basura en un segmento de negocio y las bolsas/contenedores de alimentos en otro para aumentar la eficiencia operativa y el enfoque en la innovación. Esta reestructuración concentra la atención en las categorías principales y optimiza el desarrollo de productos y procesos en todo el segmento de bolsas de basura.
Alcance del informe del mercado de bolsas de basura en América del Norte
Las bolsas de basura son bolsas de basura desechables que se utilizan para manipular y desechar la basura. Las bolsas de basura suelen estar hechas de material plástico que viene en varios tamaños y opciones. El mercado incluye los ingresos devengados por las ventas de bolsas de basura ofrecidas por varios proveedores que operan en el mercado.
El informe del mercado de bolsas de basura de América del Norte está segmentado por usuario final (residencial, comercial e industrial), tipo de producto (bolsas de polietileno de baja densidad, bolsas de polietileno de alta densidad, y bolsas biodegradables y compostables), capacidad (menos de 8 galones, 8-30 galones, 30-55 galones y más de 55 galones), origen del material (plástico virgen, plástico reciclado posconsumo, resinas híbridas y de base biológica), canal de venta (venta minorista física, venta minorista en línea, distribución Jan-San) y ubicación geográfica (Estados Unidos, Canadá y México). Las previsiones de TMarket se expresan en valor (USD).
Por usuario final
| Residencial |
| Comercial |
| Industrial |
Por tipo de producto
| Bolsas de polietileno de baja densidad (LDPE) |
| Bolsas de polietileno de alta densidad (HDPE) |
| Bolsas biodegradables y compostables |
Por capacidad (galones)
| Menos de 8 galones (baño) |
| 8 - 30 galones (cocina) |
| 30 - 55 galones (contratista) |
| Más de 55 galones (revestimientos para tambores industriales) |
Por fuente material
| Plástico virgen |
| Plástico reciclado postconsumo |
| Híbrido (Reciclado + Virgen) |
| Resinas de base biológica |
Por canal de ventas
| Comercio minorista fuera de línea (supermercados, grandes superficies) |
| Ventas en línea |
| Jan-San y la distribución institucional |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por usuario final | Residencial |
| Comercial | |
| Industrial | |
| Por tipo de producto | Bolsas de polietileno de baja densidad (LDPE) |
| Bolsas de polietileno de alta densidad (HDPE) | |
| Bolsas biodegradables y compostables | |
| Por capacidad (galones) | Menos de 8 galones (baño) |
| 8 - 30 galones (cocina) | |
| 30 - 55 galones (contratista) | |
| Más de 55 galones (revestimientos para tambores industriales) | |
| Por fuente material | Plástico virgen |
| Plástico reciclado postconsumo | |
| Híbrido (Reciclado + Virgen) | |
| Resinas de base biológica | |
| Por canal de ventas | Comercio minorista fuera de línea (supermercados, grandes superficies) |
| Ventas en línea | |
| Jan-San y la distribución institucional | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de bolsas de basura de América del Norte entre 2026 y 2031?
Se prevé que el mercado se expanda a una tasa compuesta anual del 5.69 % entre 2026 y 2031, a medida que los mandatos de desvío de vertederos, las promesas de cero residuos y la actividad del comercio electrónico aumentan el consumo de revestimientos.
¿Qué segmento de capacidad está avanzando más rápidamente?
Se proyecta que las bolsas de 30 a 55 galones de calidad para contratistas registren una tasa de crecimiento anual compuesta (CAGR) del 5.87 % hasta 2031 gracias a la sólida actividad de construcción no residencial.
¿Por qué las bolsas de basura compostables están ganando participación en la región?
Los programas orgánicos estatales y municipales requieren revestimientos certificados según ASTM D6400, lo que genera una CAGR del 7.12 % para bolsas biodegradables y compostables durante el período de pronóstico.
¿Qué papel juegan los canales online en el crecimiento de la categoría?
Los servicios de suscripción y las asociaciones de entrega en el mismo día están impulsando las ventas en línea a una tasa compuesta anual del 6.43 %, aunque las tiendas fuera de línea aún controlan la mayor parte del volumen.
¿Cómo están abordando los productores la volatilidad de los precios de la resina?
Los actores integrados verticalmente como Inteplast aseguran el suministro con craqueo y reciclaje internos, mientras que otros tienen inventario adicional o negocian fórmulas de resinas mezcladas para estabilizar los costos.
¿Qué país aportará el mayor incremento de ingresos después de Estados Unidos?
México, con una tasa de crecimiento anual compuesta (CAGR) proyectada de 6.07%, generará las mayores ganancias incrementales debido a los nuevos mandatos de separación en fuente y la expansión de las redes de recolección municipales.


