

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
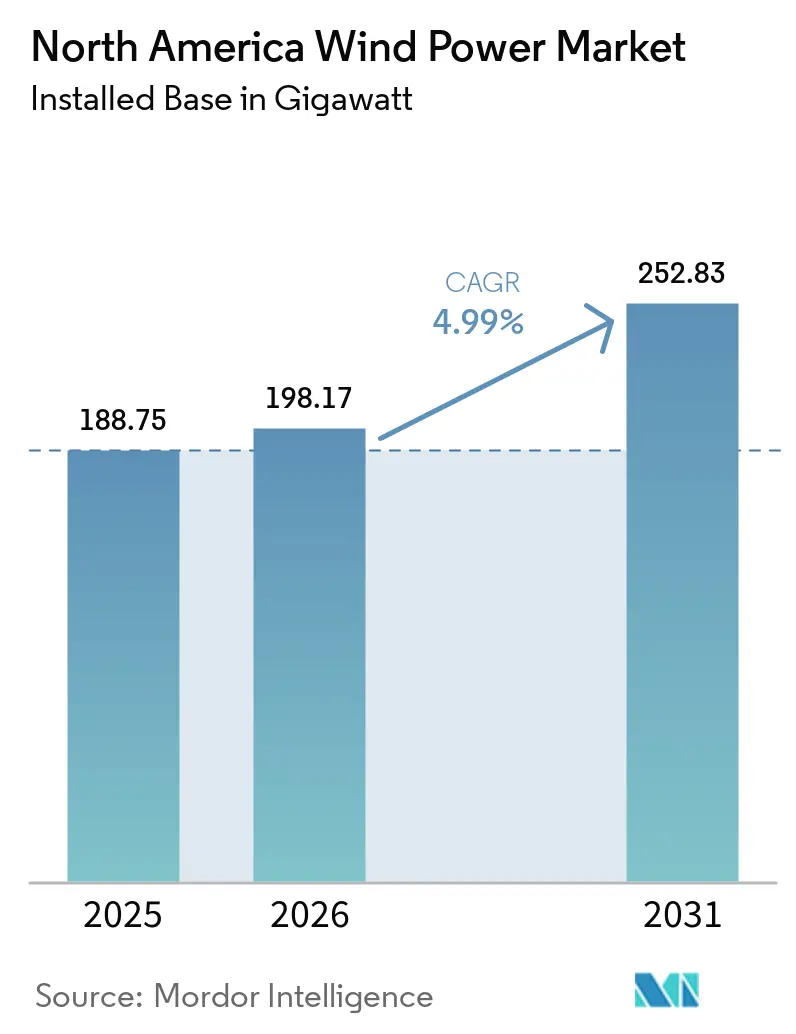
| Volumen de mercado (2026) | 198.17 gigavatio |
| Volumen de mercado (2031) | 252.83 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 4.99% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía eólica en América del Norte por Mordor Intelligence
Se espera que el tamaño del mercado de energía eólica en Norteamérica crezca de 188.75 gigavatios en 2025 a 198.17 gigavatios en 2026, y se prevé que alcance los 252.83 gigavatios en 2031, con una tasa de crecimiento anual compuesta del 4.99 % durante el período 2026-2031.
El crecimiento del tamaño del mercado refleja un cambio regional decisivo hacia las energías renovables, impulsado por créditos fiscales favorables, la creciente demanda corporativa de electricidad limpia y los avances en la tecnología de turbinas que ahora sitúan a la energía eólica entre las opciones de generación de menor coste. [1] Departamento del Tesoro de EE. UU., “IRA Domestic Content Guidance 2024”, treasury.gov Los vientos favorables de las políticas compensan la incertidumbre regulatoria, mientras que la construcción a gran escala de centros de datos con inteligencia artificial y los programas de electrificación industrial crean un apetito sin precedentes por los acuerdos de compra de energía eólica a largo plazo. Los desarrolladores siguen sorteando los cuellos de botella de la interconexión, pero la cartera de proyectos se mantiene sólida, ya que los inversores favorecen los proyectos que cumplen los requisitos para las bonificaciones de la Ley de Reducción de la Inflación (IRA) y los incentivos de contenido nacional. En conjunto, estas fuerzas posicionan al mercado de energía eólica de Norteamérica como un pilar fundamental de la hoja de ruta de descarbonización de la región.
Conclusiones clave del informe
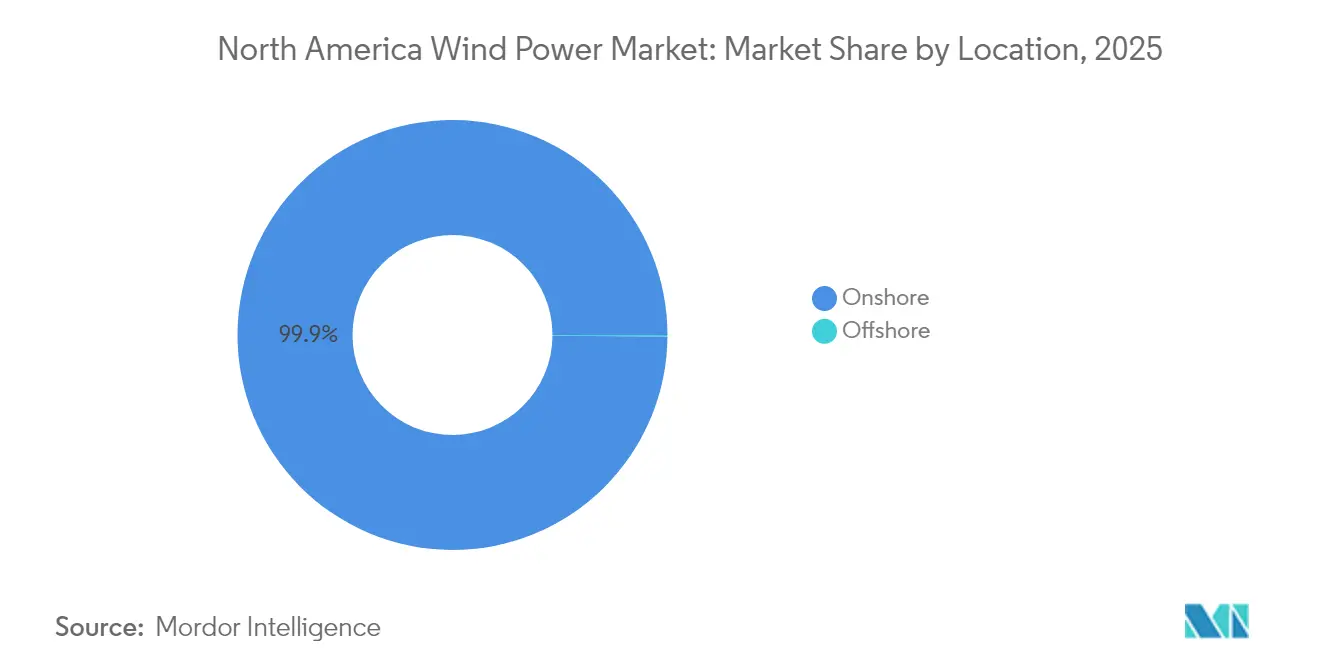
- Por ubicación, las instalaciones terrestres representaron el 99.88% de la participación en el mercado de energía eólica de América del Norte en 2025, mientras que se proyecta que la capacidad marina avance a una CAGR del 47.69% hasta 2031.
- Por capacidad de turbina, la clase de 3 a 6 MW controló el 53.70% del tamaño del mercado de energía eólica de América del Norte en 2025, mientras que se prevé que las plataformas de más de 6 MW se expandan a una CAGR del 9.98% hasta 2031.
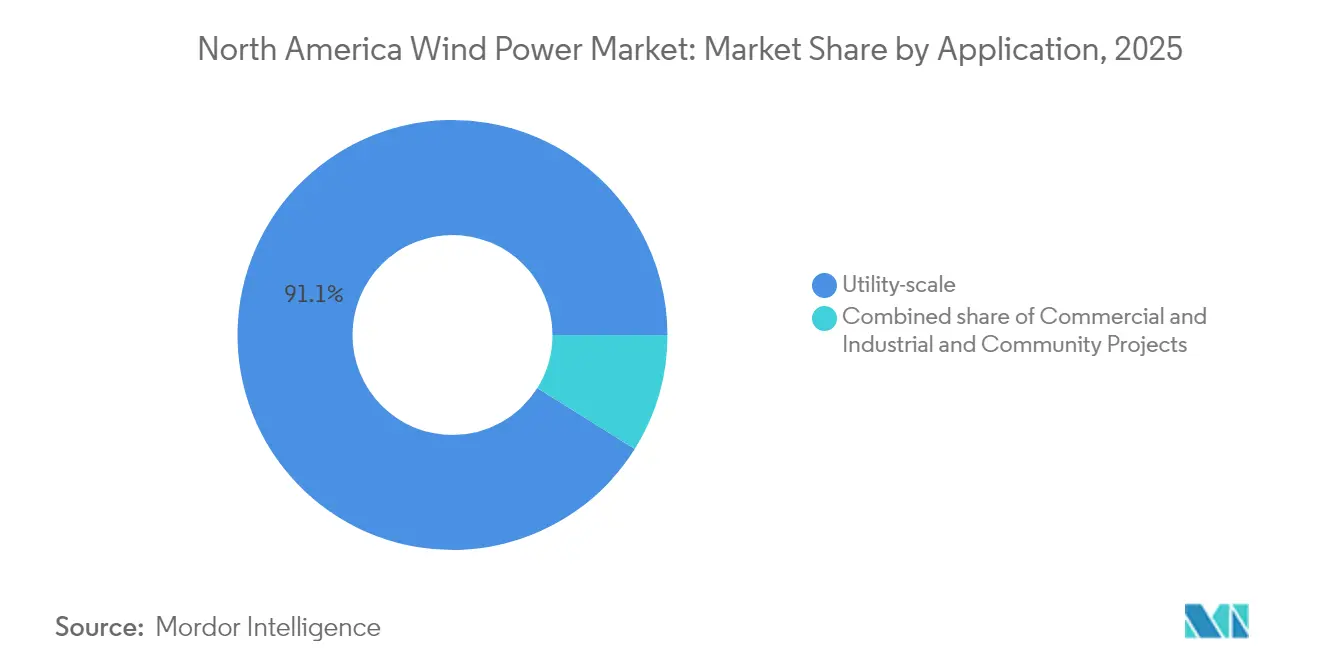
- Por aplicación, los proyectos a escala de servicios públicos representaron el 91.10 % del tamaño del mercado de energía eólica de América del Norte en 2025, y los sitios comerciales e industriales están creciendo a una CAGR del 8.65 % hasta 2031.
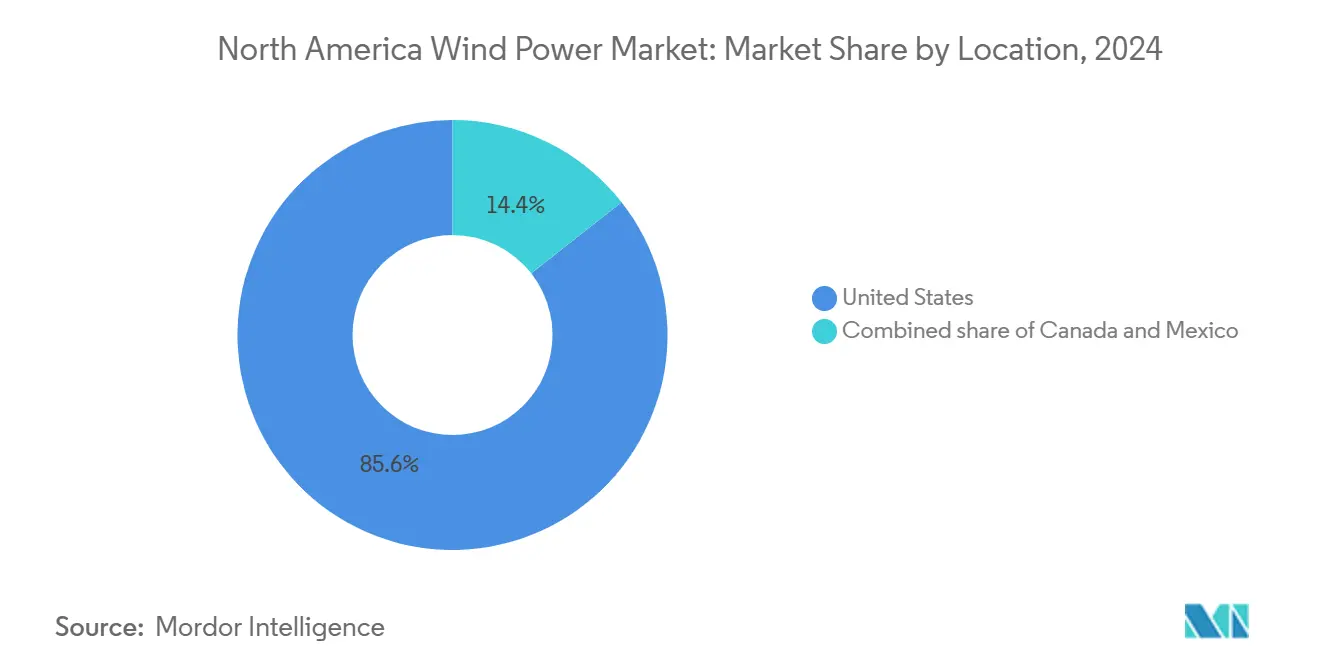
- Por geografía, Estados Unidos lideró con el 85.10% de la participación del mercado de energía eólica de América del Norte en 2025; México está preparado para el crecimiento más rápido con una CAGR del 12.95% hasta 2031.
- NextEra Energy, Brookfield Renewable y Ørsted controlaron colectivamente el 18% de la capacidad instalada regional en 2024.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energía eólica en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incentivos gubernamentales de apoyo y créditos fiscales | + 1.7% | En toda América del Norte, el más fuerte en EE. UU. | Mediano plazo (2-4 años) |
| Costo nivelado de la electricidad (LCOE) decreciente | + 1.1% | Global, con variaciones regionales | Largo plazo (≥ 4 años) |
| Mandatos corporativos de adquisición de energía renovable | + 0.9% | Estados Unidos y Canadá, concentrados en centros tecnológicos | Mediano plazo (2-4 años) |
| Bonificación por contenido nacional del IRA y desarrollo de la fabricación | + 1.0% | Estados Unidos principalmente | Corto plazo (≤ 2 años) |
| La creciente demanda de energía de los centros de datos e IA impulsa los PPA a largo plazo | + 0.6% | Los corredores tecnológicos de EE. UU. se expanden a Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Bono por contenido nacional del IRA y desarrollo de la industria manufacturera
Los proveedores de nube a hiperescala ahora adquieren energías renovables a escala de gigavatios para cumplir con sus compromisos de energía libre de carbono las 24 horas del día, los 7 días de la semana. El marco global de 10.5 GW de Microsoft con Brookfield Renewable sienta las bases para los PPA virtuales que garantizan la visibilidad de los ingresos para los desarrolladores. Los clústeres de centros de datos en Texas, Virginia y Quebec alinean la producción eólica con perfiles de carga consistentes al combinarse con almacenamiento, lo que mejora la rentabilidad de los proyectos en el mercado eólico norteamericano. La disposición a firmar contratos de 15 a 20 años respalda la financiación con grado de inversión, y esta tendencia se está extendiendo a las fábricas de semiconductores y a los productores de hidrógeno verde.
La creciente demanda de energía de los centros de datos e IA impulsa los PPA a largo plazo
Los proveedores de nube hiperescalables ahora adquieren energías renovables a escala de gigavatios para cumplir con los compromisos de energía libre de carbono 24/7. El marco global de 10.5 GW de Microsoft con Brookfield Renewable establece un modelo para PPA virtuales que garantizan la visibilidad de los ingresos para los desarrolladores. [2] Brookfield Renewable Partners, “Brookfield Renewable y Microsoft anuncian un marco global de energía renovable”, brookfieldrenewable.com Los clústeres de centros de datos en Texas, Virginia y Quebec alinean la producción eólica con perfiles de carga consistentes cuando se combinan con almacenamiento, lo que mejora la viabilidad financiera del proyecto dentro del mercado de energía eólica de América del Norte. La disposición a firmar contratos de 15 a 20 años respalda la financiación de grado de inversión, y la tendencia se está extendiendo a las fábricas de semiconductores y a los productores de hidrógeno verde.
Mandatos corporativos de adquisición de energía renovable
Los objetivos de emisiones de las empresas Fortune 500 han transformado la adquisición de energías renovables de opcional a esencial. Los precios de los certificados de energía renovable se dispararon a casi 8 USD, lo que impulsó a las empresas a optar por contratos de compra directa. Los PPA virtuales dominan ahora las transacciones, lo que permite a las empresas cubrir los costos de electricidad y, al mismo tiempo, reclamar atributos eólicos específicos. La ampliación de las normas de divulgación de la Comisión de Bolsa y Valores de EE. UU. intensifica la presión para descarbonizar las emisiones de alcance 2, consolidando la energía eólica como una solución clave dentro de la industria eólica norteamericana.
Costo nivelado decreciente de la electricidad (LCOE)
Los avances en la aerodinámica de las palas y las mayores alturas del buje han elevado los factores de capacidad por encima del 50 % en los principales corredores eólicos, ofreciendo LCOE que igualan o superan a las plantas de ciclo combinado de gas natural. [3] Vestas Wind Systems, “Vestas recibe su primer pedido de energía eólica marina en EE. UU.”, vestas.com Los proyectos de fondo fijo marino ahora publican factores de capacidad superiores al 40 %, y los prototipos flotantes confirman el acceso a zonas de recursos más profundas. Las economías de escala en turbinas de más de 6 MW reducen los costos del balance de planta, lo que permite que el mercado de turbinas eólicas grandes de América del Norte compita en los mercados de energía comercial sin subsidios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en las colas de transmisión y riesgo de reducción | -1.3% | Regiones MISO, SPP y ERCOT | Mediano plazo (2-4 años) |
| Restricciones en la cadena de suministro de materias primas y tierras raras | -0.7% | Global, afectando a América del Norte | Corto plazo (≤ 2 años) |
| Los litigios sobre radares del Departamento de Defensa y migración de ballenas retrasan proyectos | -0.6% | Estados costeros, instalaciones militares | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en las colas de transmisión y riesgo de reducción
Más de 2,000 GW de energías renovables están pendientes de estudios de red, y MISO y SPP experimentarán tasas de limitación superiores al 6 % en 2024. La Orden 1920 de la FERC exige horizontes de planificación de 20 años, pero las reformas no desbloquearán la capacidad hasta finales de la década de 2020. Los desarrolladores deben comprometer depósitos más elevados al inicio del proceso de estudio, lo que supone una carga para los pequeños operadores, pero reduce las solicitudes especulativas. Los estudios de clústeres pueden agilizar las aprobaciones, aunque persisten los riesgos de congestión para el mercado de la energía eólica en Norteamérica. [4] Comisión Federal Reguladora de Energía, «FERC adopta una norma histórica de transmisión para la planificación a largo plazo», ferc.gov
El radar del Departamento de Defensa y los litigios sobre migración de ballenas retrasan proyectos
Los arrendamientos en alta mar enfrentan desafíos legales relacionados con la interferencia de radar y la protección de los mamíferos marinos. Las pausas estacionales en la construcción extienden los cronogramas de los proyectos en 18 meses o más, lo que aumenta los costos operativos. El Departamento de Defensa ahora colabora con los desarrolladores en tecnologías de mitigación de radar, mientras que las evaluaciones ambientales incorporan planes de gestión adaptativa para reducir la exposición a litigios en el mercado de energía eólica de América del Norte. [5] La Casa Blanca, “Retirada temporal de todas las áreas en la plataforma continental exterior de los arrendamientos de energía eólica marina”, whitehouse.gov
Análisis de segmento
Por ubicación: Aceleración de la industria offshore en medio de la madurez de la industria onshore
Los proyectos terrestres controlaron el 99.88 % de las instalaciones en 2025, lo que refleja décadas de agilización en la tramitación de permisos y cadenas de suministro optimizadas en costos en las Grandes Llanuras y Texas. A pesar de este dominio, la capacidad eólica marina está creciendo rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 47.69 % hasta 2031, a medida que los parques eólicos de fondo fijo del Atlántico alcanzan la fase de operación comercial. Vineyard Wind y South Fork Wind mostraron factores de capacidad fiables superiores al 40 %, reduciendo las diferencias de costos con los activos terrestres. Los mandatos de contratación pública estatales en Nueva York y Nueva Jersey respaldan una cartera de 30 GW, lo que proporciona visibilidad a los armadores y proveedores de componentes. Los proyectos piloto de energía eólica flotante en California y Nueva Escocia se centran en zonas de aguas más profundas, lo que posiciona al mercado eólico norteamericano para una nueva fase de crecimiento después de 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad de turbina: dominio de rango medio con migración a gran escala
Las turbinas de 3 a 6 MW captaron el 53.70 % de las instalaciones de 2025, equilibrando la viabilidad logística con métricas competitivas de LCOE. Durante el pronóstico, los desarrolladores se inclinan por máquinas de más de 6 MW, que registrarán una tasa de crecimiento anual compuesta (TCAC) del 9.98 % y abastecerán tanto a grandes grupos terrestres como a prácticamente todas las plantas marinas. El pedido de 2.4 GW de GE Vernova a SunZia y el prototipo de 21 MW de Siemens Gamesa marcan una trayectoria hacia un menor número de turbinas, pero más potentes, que reducen drásticamente el número de cimientos y los costos del sistema eléctrico. Los diseños de menos de 3 MW ahora se destinan principalmente a nichos de repotenciación.
Por aplicación: Dominio a escala de servicios públicos con surgimiento de C&I
Los activos a gran escala representaron el 91.10 % de la capacidad en 2025, gracias a la competitividad de los mercados mayoristas y a los ingresos del mercado de capacidad. Los proyectos híbridos de energía eólica y almacenamiento son cada vez más comunes, lo que permite servicios de despacho firme y regulación de frecuencia, valorados por los operadores del sistema. El segmento comercial e industrial, si bien representa tan solo el 8.90 % en la actualidad, se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.65 %, a medida que las empresas firman contratos de compraventa de energía (PPA) directos e instalaciones in situ para cubrir los costos de energía y cumplir con los objetivos con base científica. La energía eólica comunitaria sigue limitada debido a las trabas de zonificación y la competencia de la energía solar distribuida, pero ofrece beneficios de licencia social en zonas rurales, lo que fomenta la aceptación del mercado eólico norteamericano.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Estados Unidos representó el 85.10 % del total de instalaciones en 2025, liderado por Texas con más de 40 GW. Las normas de contenido nacional impulsan la creación de nuevas fábricas en el Medio Oeste, acortando las cadenas de suministro y permitiendo que los proyectos obtengan mayores créditos fiscales. La estructura del mercado comercial de ERCOT apoya las ampliaciones a escala de gigavatios, aunque la congestión en el oeste de Texas requiere mejoras en la transmisión.
México, con una previsión de crecimiento anual compuesto (TCAC) del 12.95%, aprovecha el robusto régimen eólico del Istmo de Tehuantepec y un programa de infraestructura de 23 mil millones de dólares que incluye siete parques eólicos a escala comercial. La tendencia a la deslocalización de energía aumenta la carga industrial en los estados del norte, donde los promotores obtienen contratos de compra a largo plazo. La flota canadiense de 18 GW abarca Ontario, Quebec y Alberta, con el apoyo de programas de contratación provinciales y asociaciones con comunidades indígenas. El plan de energía limpia de 10 GW de Hydro-Québec y la tramitación acelerada de permisos de Columbia Británica subrayan las ambiciones federales de lograr una red de cero emisiones netas para 2050.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Panorama regulatorio
El entorno regulatorio para la energía eólica en Norteamérica está determinado por los mecanismos de créditos fiscales, las solicitudes de registro en el mercado de la red eléctrica y los marcos de autorización para la energía eólica marina en constante evolución. En Estados Unidos, la Comisión Federal Reguladora de Energía (FERC) continúa supervisando la participación en el mercado mayorista mediante procesos registrados, como las solicitudes de tarifas de la sección 205(d) y las actualizaciones de tarifas basadas en el mercado. En 2026 se publicaron varias solicitudes relacionadas con la energía eólica y periodos de comentarios. La administración federal de créditos fiscales también sigue siendo un pilar fundamental para la viabilidad económica de los proyectos, y en 2026 se publicó el cálculo del crédito fiscal para la producción de electricidad renovable (Sección 45) para los recursos elegibles, incluida la energía eólica.
En Canadá, la energía eólica marina se está integrando en una estructura de cumplimiento federal más clara a través del Reglamento de Energía Renovable Marina (SOR/2024-272), consolidado y vigente hasta el 26 de mayo de 2026. Este reglamento establece un proceso de autorización para proyectos eólicos marinos, que incluye el contenido y los planes requeridos para las solicitudes (por ejemplo, planes de seguridad y protección ambiental) y las líneas eléctricas marinas asociadas. Junto con el marco de autorización, programas de Recursos Naturales de Canadá, como el Programa de Predesarrollo de Energía Eólica Marina, apoyan el trabajo de predesarrollo basado en la ciencia y la participación de las comunidades indígenas y costeras de Nueva Escocia y Terranova y Labrador, lo que ayuda a alinear el desarrollo inicial con la preparación para la obtención de permisos.
Panorama competitivo
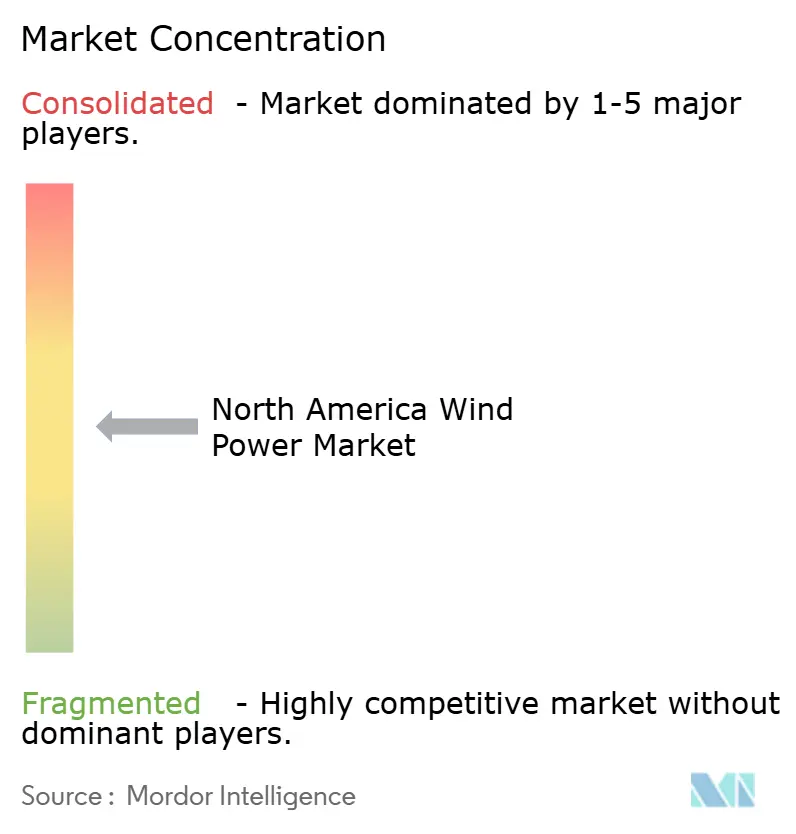
El sector eólico norteamericano está moderadamente concentrado; los cinco mayores propietarios controlaban aproximadamente el 48% de la capacidad operativa en 2024. NextEra Energy lidera con divisiones integradas de servicios públicos y desarrollo, anunciando planes para repotenciar 1.9 GW de activos existentes con turbinas modernas. Brookfield Renewable reforzó su presencia con la adquisición de National Grid Renewables por 1.7 millones de dólares, añadiendo 3 GW de activos operativos y 24 GW en cartera. Ørsted acelera el desarrollo eólico marino en EE. UU. mediante alianzas en la cadena de suministro que localizan la fabricación de cimentaciones y cables, mitigando los riesgos de cumplimiento de la Ley Jones.
Fabricantes de turbinas como Vestas y GE Vernova buscan fuentes de ingresos orientadas a los servicios, ofreciendo paquetes de operación y mantenimiento a 20 años respaldados por análisis predictivos que mejoran la disponibilidad de la flota. Los participantes del mercado combinan cada vez más energía eólica, solar y almacenamiento para vender bloques de energía limpia despachables, diferenciando sus ofertas en licitaciones competitivas. Se espera que la consolidación continúe a medida que las mejoras de transmisión, que requieren un alto nivel de capital, favorezcan a los desarrolladores con mayor capitalización dentro del mercado eólico norteamericano.
Líderes de la industria de energía eólica en América del Norte
Örsted AS
Corporación de energía Duke
NextEra Energy Inc.
Invenergy LLC
Pattern Energy Group LP
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Duke Energy acordó rescindir su contrato de arrendamiento de parques eólicos marinos en la zona de Long Bay, Carolina del Norte, mediante un acuerdo con el Departamento del Interior de Estados Unidos, y detalló la reinversión en generación alternativa e infraestructura de red en las Carolinas. El acuerdo pone de manifiesto cómo las políticas y las condiciones de los permisos pueden reconfigurar rápidamente las carteras de parques eólicos marinos y redirigir el capital hacia prioridades terrestres y de la red eléctrica.
- Abril de 2026: NextEra Energy Resources informó haber contratado 4 GW de proyectos de nueva generación en el primer trimestre de 2026, incluyendo aproximadamente 0.5 GW de energía eólica. El ritmo de contratación refuerza el papel de los grandes desarrolladores con carteras diversificadas para asegurar la compra de energía y promover la energía eólica a gran escala junto con la energía solar y el almacenamiento.
- Marzo de 2026: Orsted anunció que su proyecto Revolution Wind de 704 MW comenzó a suministrar energía a la red eléctrica de Nueva Inglaterra mediante acuerdos de precio fijo a 20 años con empresas de servicios públicos de Rhode Island y Connecticut. El inicio de la producción traslada el riesgo de la energía eólica marina de la fase de construcción a la de ejecución operativa, lo que facilita la consolidación de la empresa como referencia para futuras adquisiciones por parte de las empresas de servicios públicos y para el cumplimiento de los compromisos de la cadena de suministro.
Alcance y metodología
La energía eólica es una fuente de energía renovable que aprovecha la energía del viento para generar electricidad. Generalmente se genera mediante una turbina eólica. Las turbinas eólicas son sistemas mecánicos que convierten la energía cinética en energía eléctrica. La energía eólica es sostenible y tiene un impacto ambiental mucho menor que los combustibles fósiles.
El informe sobre el mercado de energía eólica de América del Norte incluye:
Por locación
| onshore |
| Costa afuera |
Por capacidad de turbina
| Hasta 3 MW |
| 3 a 6 MW |
| Por encima de 6MW |
por Aplicación
| escala de servicios públicos |
| Comercial e Industrial |
| Proyectos de la comunidad |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
Por componente (análisis cualitativo)
| Góndola/Turbina |
| Espada |
| Torre |
| Generador y caja de cambios |
| Equilibrio del sistema |
| Por locación | onshore |
| Costa afuera | |
| Por capacidad de turbina | Hasta 3 MW |
| 3 a 6 MW | |
| Por encima de 6MW | |
| por Aplicación | escala de servicios públicos |
| Comercial e Industrial | |
| Proyectos de la comunidad | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico | |
| Por componente (análisis cualitativo) | Góndola/Turbina |
| Espada | |
| Torre | |
| Generador y caja de cambios | |
| Equilibrio del sistema |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuánta capacidad eólica instalada tendrá América del Norte en 2026?
Se espera que la región alcance 198.17 GW de capacidad eólica acumulada para finales de 2026.
¿Cuál es la tasa de crecimiento anual compuesta (CAGR) prevista para las nuevas energías eólicas hasta 2031?
Se proyecta que el mercado de energía eólica de América del Norte crecerá a una CAGR del 4.99 % entre 2026 y 2031.
¿Qué clase de turbina está creciendo más rápido?
Las turbinas de más de 6 MW se expandirán a un ritmo de aproximadamente 9.98% por año, ya que los desarrolladores favorecen máquinas de mayor potencia.
¿Por qué es importante la energía eólica marina para el crecimiento futuro?
Los proyectos offshore muestran una tasa de crecimiento anual compuesta (CAGR) del 47.69% hasta 2031, liberando vastos recursos costeros y de aguas profundas y diversificando la oferta regional.
¿Cómo influyen los centros de datos en la demanda?
Los operadores de centros de datos a hiperescala están firmando acuerdos de compra de energía de varios gigavatios y con una duración de 15 a 20 años que respaldan la financiación de nuevos proyectos.
¿Qué país registrará la tasa de crecimiento más rápida?
México lidera con una CAGR esperada del 12.95%, impulsada por la demanda de electricidad industrial relacionada con la deslocalización y el gasto en infraestructura de apoyo.


