

Tamaño y participación en el mercado de tumores sólidos avanzados con gen de fusión NTRK positivo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 460.82 Million |
| Tamaño del mercado (2031) | USD 597.73 Million |
| Tasa de crecimiento (2026 - 2031) | 5.34% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
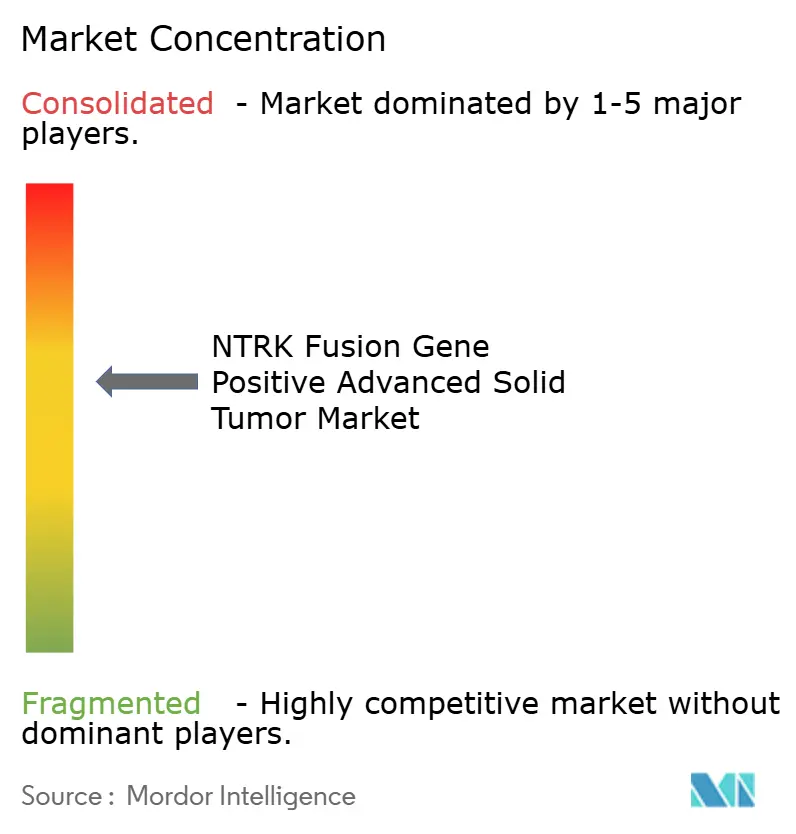
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tumores sólidos avanzados con gen de fusión NTRK positivo, realizado por Mordor Intelligence
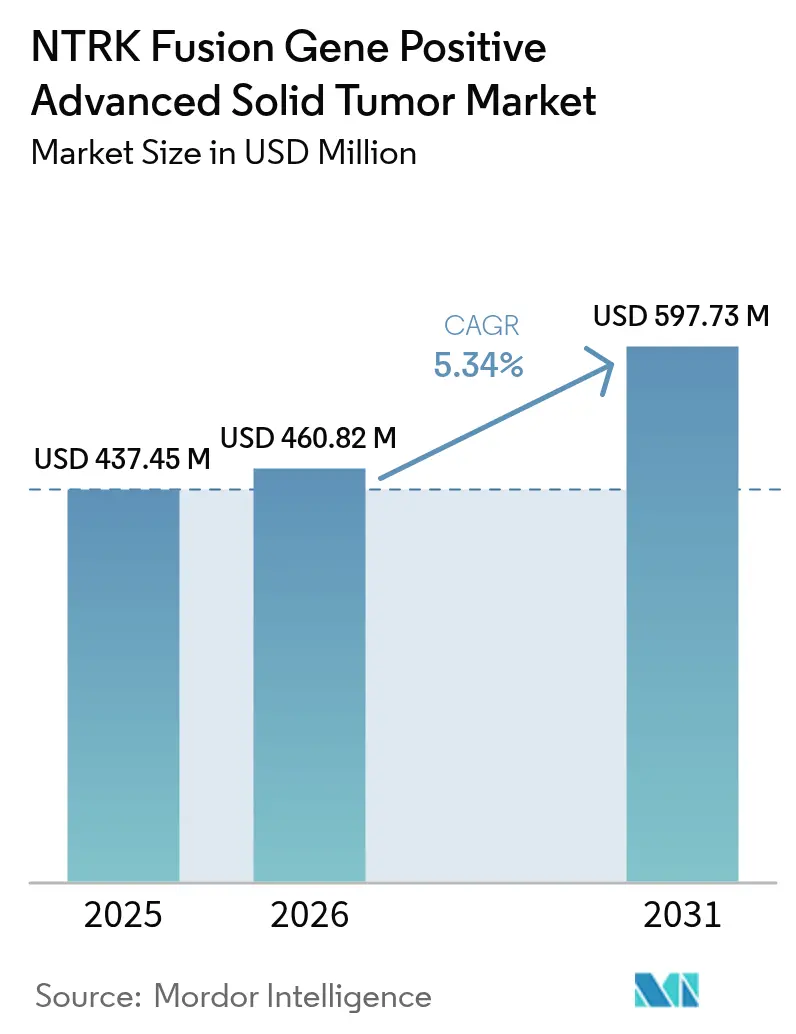
Se espera que el tamaño del mercado de tumores sólidos avanzados positivos para el gen de fusión NTRK crezca de USD 437.45 millones en 2025 a USD 460.82 millones en 2026 y se pronostica que alcance los USD 597.73 millones para 2031 con una CAGR del 5.34 % durante 2026-2031. Los productos terapéuticos generan la mayor parte de los ingresos porque los pagadores continúan reembolsando los medicamentos dirigidos que prolongan la supervivencia libre de progresión, mientras que la innovación diagnóstica amplía el alcance de las pruebas. Los inhibidores de TRK de primera generación crearon un camino regulatorio claro y ahora estimulan la inversión de seguimiento en compuestos de próxima generación que abordan la resistencia en el sistema nervioso central (SNC). Sin embargo, la adopción sigue limitada por la rareza subyacente de las fusiones de NTRK, que ocurren en menos del 1 % de la mayoría de los tumores sólidos. El crecimiento regional depende del reembolso para la secuenciación de próxima generación (NGS) y de los programas de cribado genómico patrocinados por el gobierno que acortan el tiempo desde la biopsia hasta la terapia.
Conclusiones clave del informe
- Por tipo de producto, los productos terapéuticos representaron el 83.96 % de la participación de mercado de tumores sólidos avanzados con gen de fusión NTRK positivo en 2025, mientras que el mismo segmento está avanzando a una CAGR del 15.55 % hasta 2031.
- Por origen del tumor, el cáncer de pulmón lideró con una participación de ingresos del 40.02 % en 2025; se proyecta que el cáncer colorrectal se expandirá a una CAGR del 15.20 % hasta 2031.
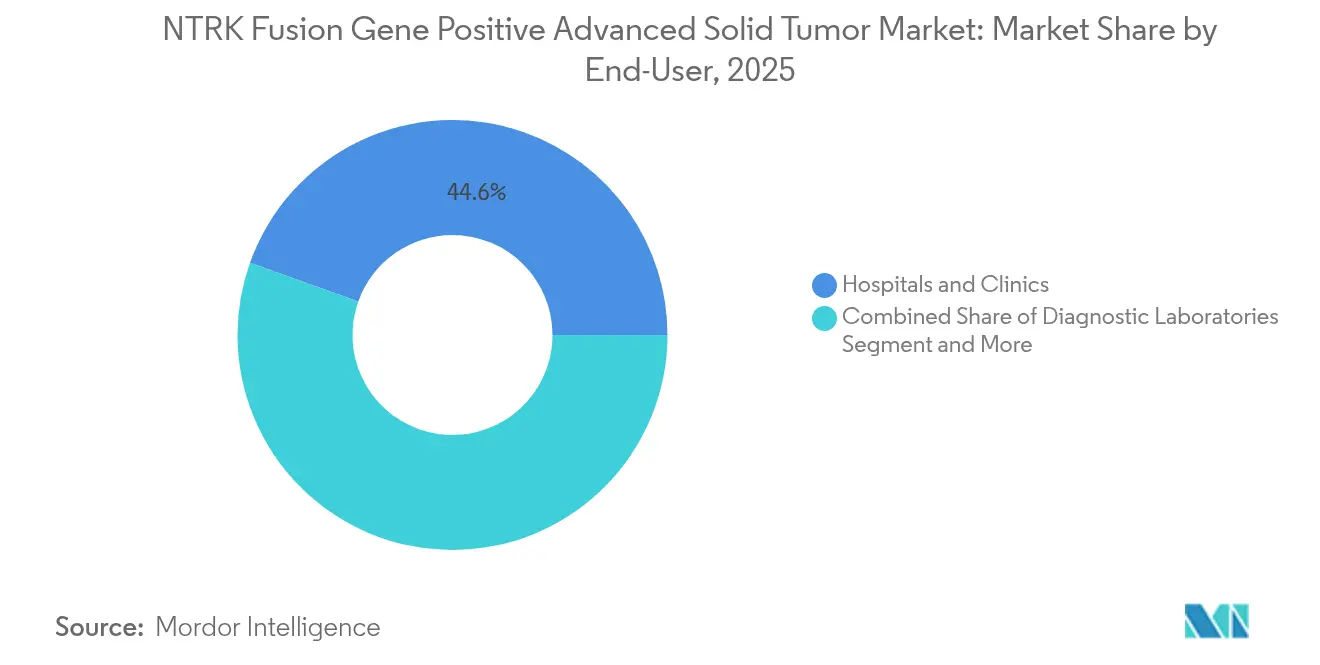
- Por usuario final, los hospitales y clínicas representaron el 44.55 % del tamaño del mercado de tumores sólidos avanzados con gen de fusión NTRK positivo en 2025, mientras que los laboratorios de diagnóstico registran la CAGR más rápida del 17.05 % hasta 2031.
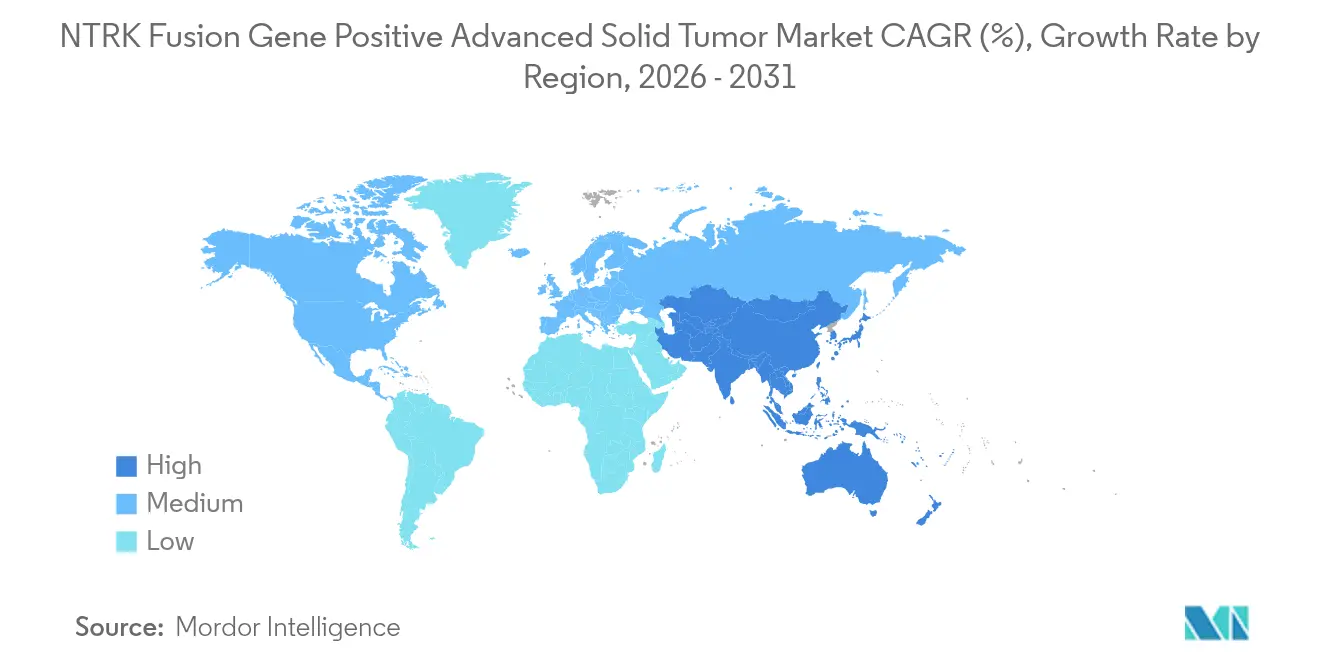
- Por geografía, América del Norte representó el 41.90 % de los ingresos en 2025 y se prevé que Asia-Pacífico aumente a una CAGR del 15.05 % durante el período de perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias e información del mercado global de tumores sólidos avanzados con gen de fusión NTRK positivo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia mundial del cáncer y pruebas moleculares en etapas tempranas | + 1.2% | Global, con adopción acelerada en América del Norte y la UE | Mediano plazo (2-4 años) |
| Aprobaciones aceleradas de la FDA/EMA para inhibidores de TRK que no dependen del tejido | + 0.8% | América del Norte y el núcleo de la UE, repercusión regulatoria en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de la inversión en inhibidores de TRK de nueva generación que penetran el sistema nervioso central | + 0.6% | Global, con beneficios clínicos tempranos en EE. UU. y la UE | Largo plazo (≥ 4 años) |
| Adopción rápida de perfiles genómicos integrales basados en NGS | + 1.0% | Núcleo de APAC, expansión a MEA y América Latina | Mediano plazo (2-4 años) |
| Avances en ensayos de fusión TRK de biopsia líquida | + 0.4% | América del Norte y la UE, adopción gradual en Asia-Pacífico | Mediano plazo (2-4 años) |
| Reembolsos por codesarrollo de productos farmacéuticos y de diagnóstico en contratos con pagadores seleccionados | + 0.3% | Principalmente América del Norte, mercados selectivos de la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia mundial del cáncer y pruebas moleculares en etapas tempranas
La prevalencia del cáncer está aumentando, y los oncólogos están incorporando el perfil molecular a líneas de tratamiento más tempranas, lo que eleva la tasa de identificación de fusiones de NTRK en diversos grupos tumorales. Las guías ahora recomiendan la secuenciación de nueva generación (NGS) inicial en lugar de pruebas secuenciales de un solo gen, lo que amplía la ventana terapéutica para agentes independientes del tejido. Plataformas como TruSight Oncology Comprehensive permiten la detección simultánea de múltiples biomarcadores a partir de tejido limitado, lo que reduce el tiempo de respuesta diagnóstica y acelera la selección de la terapia [1] Illumina, “TruSight Oncology Comprehensive”, illumina.com . La detección temprana se alinea con la confianza de los médicos para prescribir inhibidores de TRK fuera de las indicaciones tumorales tradicionales, por lo que los volúmenes de prescripción aumentan a pesar de que las tasas de fusión siguen siendo bajas. Los países con un sistema de reembolso consolidado para la NGS amplia, especialmente EE. UU. y Alemania, muestran la conversión más rápida de una prueba positiva a la iniciación del tratamiento farmacológico. A medio plazo, este factor impulsa el mercado de tumores sólidos avanzados positivos para el gen de fusión NTRK en un CAGR estimado de 1.2 puntos porcentuales.
Aprobaciones aceleradas de la FDA/EMA para inhibidores de TRK que no dependen del tejido
Los reguladores han respaldado el principio de que una alteración genómica, y no la ubicación del tumor, puede definir la etiqueta de un medicamento. Las aprobaciones iniciales de larotrectinib y entrectinib sentaron el precedente, y más aprobaciones bajo esta vía acortan los plazos de desarrollo clínico. Las empresas farmacéuticas ahora llevan a cabo un estudio único de cesta en múltiples histologías, lo que reduce el costo del ensayo y acelera el lanzamiento global. Las revisiones sincronizadas de la EMA eliminan las barreras de secuenciación regionales, lo que permite un acceso casi simultáneo en los principales mercados. La autorización de repotrectinib en 2024 para el CPNM ROS1-positivo muestra el creciente interés regulatorio por los medicamentos centrados en biomarcadores [2] FDA, “FDA Approves Repotrectinib for ROS1-Positive NSCLC,” fda.gov . El enfoque aumenta la confianza de los inversores, lo que resulta en más carteras dirigidas a fusiones raras y refuerza el crecimiento del mercado a corto plazo.
Aumento de la inversión en inhibidores de TRK de última generación que penetran el sistema nervioso central
Los inhibidores de TRK de primera generación penetran la barrera hematoencefálica de forma limitada. Por lo tanto, las empresas farmacéuticas están destinando sus presupuestos de I+D a moléculas como zurletrectinib y selitrectinib, que conservan su potencia en el SNC. Estos programas buscan prolongar la mediana de supervivencia libre de progresión en pacientes con metástasis cerebrales, una brecha clínica clave. Blueprint Medicines, entre otras, considera la actividad del SNC como un factor de diferenciación competitiva y dedica una parte considerable de su presupuesto oncológico a la química preclínica de agentes penetrantes cerebrales. La evidencia de respuestas intracraneales impulsa la expansión de la marcación a tumores cerebrales primarios que albergan fusiones de NTRK. Dado que la afectación del SNC aumenta a lo largo de la enfermedad, las terapias que demuestran ser duraderas en el cerebro pueden exigir precios más altos y una mayor duración del tratamiento, lo que añade aproximadamente 0.6 puntos porcentuales a la tasa de crecimiento anual compuesto (TCAC) a largo plazo.
Adopción rápida de perfiles genómicos integrales basados en NGS
El coste de la secuenciación se redujo un 42 % entre 2021 y 2024, lo que ha permitido que los paneles integrales estén dentro del presupuesto de muchos sistemas públicos. Asia-Pacífico está a la vanguardia, con China integrando la secuenciación de nueva generación (NGS) en las vías estándar de reembolso de medicamentos oncológicos, mientras que Japón implementó un cribado nacional que identifica fusiones procesables antes del tratamiento. Los ministerios de salud prefieren los paneles amplios porque conservan tejido y reducen la frecuencia de pruebas no procesables. Los laboratorios comerciales aprovechan las economías de escala para ofrecer resultados en 5 días en centros urbanos, un nivel de servicio que los hospitales comunitarios no podrían lograr por sí solos. Las plataformas de inteligencia artificial ahora clasifican las variantes de secuenciación e identifican las fusiones clínicamente relevantes, lo que reduce la carga de trabajo de los patólogos. En conjunto, estas tendencias aceleran el volumen de pruebas y añaden aproximadamente 1.0 punto porcentual a la tasa de crecimiento anual compuesta (TCAC) del mercado a medio plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reembolso elevado y desigual para pruebas y terapias TRK | -0.9% | Global, más severo en los mercados emergentes y los pagadores comerciales de EE. UU. | Corto plazo (≤ 2 años) |
| Capacidad limitada en patología molecular en mercados emergentes | -0.7% | APAC emergente, América Latina, MEA | Largo plazo (≥ 4 años) |
| La baja concienciación de los oncólogos provoca una captación clínica subóptima | -0.4% | Entornos oncológicos globales, en particular comunitarios | Mediano plazo (2-4 años) |
| Mutaciones de resistencia en el objetivo que acortan la duración de la terapia | -0.3% | El impacto clínico global varía según el tipo de tumor | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Reembolso elevado y desigual de las pruebas y terapias TRK
Los paneles NGS pueden costar USD 3,000–5,000, un desembolso que supone una carga para los presupuestos de las aseguradoras cuando la prevalencia de la fusión es baja. Las aseguradoras privadas suelen aprobar paneles más reducidos, lo que obliga a los médicos a solicitar segundas pruebas si las pruebas iniciales no detectan una fusión NTRK. Los programas de asistencia al paciente ofrecen un alivio temporal, pero no solucionan las brechas sistémicas de reembolso. La Large Urology Group Practice Association sigue presionando para obtener una cobertura universal argumentando que la terapia precisa reduce el gasto en tratamientos posteriores [3] LUGPA, “Expanding Coverage of Biomarker Testing in 2025”, lugpa.org . Hasta que el reembolso se estabilice, es probable que el acceso desigual reste 0.9 puntos porcentuales a la CAGR global.
Capacidad limitada en patología molecular en los mercados emergentes
Las economías emergentes enfrentan un déficit del 46% de patólogos capacitados, y la brecha es mayor en las funciones moleculares subespecializadas. La acreditación lleva tiempo, y muchos hospitales regionales carecen de secuenciadores de alto rendimiento. Existen laboratorios centralizados en las principales ciudades, pero los retrasos en los servicios de mensajería comprometen la integridad de las muestras en las zonas rurales. La patología digital promete la firma remota, pero la aprobación regulatoria para los diagnósticos transfronterizos avanza con lentitud. A largo plazo, este déficit de infraestructura podría reducir la tasa de crecimiento anual compuesto (TCAC) en 0.7 puntos porcentuales, a menos que los gobiernos realicen inversiones de capital específicas.
Análisis de segmento
Por tipo de producto: Los productos terapéuticos impulsan el valor de mercado premium
Los productos terapéuticos captaron el 83.96 % de los ingresos en 2025, lo que refleja la disposición de los pagadores a reembolsar los medicamentos que mejoran la supervivencia libre de progresión en pacientes seleccionados mediante biomarcadores. Los agentes de primera generación crearon la base inicial de ingresos, y la cartera de moléculas penetrantes del SNC posiciona al segmento para una retención constante de la cuota de mercado. El mercado de tumores sólidos avanzados con gen de fusión NTRK positivo se benefició de los precios dinámicos vinculados a la condición de medicamento huérfano en los principales mercados. Las estrategias de combinación que incluyen radioligandos o bloqueadores de puntos de control inmunitario prometen opciones adicionales durante el ciclo de vida, por lo que la tasa de crecimiento anual compuesta (TCAC) del 15.55 % del segmento terapéutico sigue siendo creíble. Los productos de diagnóstico, si bien representan el 16.04 % de los ingresos, aportan valor indirecto, ya que la ampliación de las pruebas amplía el embudo de pacientes tratables y, por lo tanto, impulsa la demanda de fármacos. Las empresas integradas que venden tanto una terapia como su prueba complementaria están ganando eficiencia de escala y pueden agrupar sus ofertas bajo contratos basados en el valor, lo que refuerza la prima asociada a sus carteras terapéuticas.
La innovación diagnóstica continúa reduciendo los costos de secuenciación y aumentando la sensibilidad, creando un ciclo de retroalimentación positiva para la prescripción terapéutica. Los paneles NGS dominan los ingresos actuales por diagnóstico porque evalúan múltiples alteraciones en un único flujo de trabajo. La IHC y la FISH se mantienen para la confirmación y para centros que no pueden financiar secuenciadores de alto rendimiento. Las pruebas de biopsia líquida, aún en una etapa temprana de su adopción, muestran un gran potencial en la monitorización de mutaciones de resistencia y podrían canibalizar gradualmente las biopsias de tejido repetidas. A medida que se acumule evidencia de utilidad clínica, es probable que los financiadores alineen el reembolso con estos ensayos menos invasivos, lo que impulsará aún más el crecimiento del diagnóstico e incrementará indirectamente el volumen de terapias.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por origen del tumor: el liderazgo en cáncer de pulmón enfrenta el desafío del cáncer colorrectal
El cáncer de pulmón representó el 40.02 % del mercado de tumores sólidos avanzados con gen de fusión NTRK positivo en 2025 debido a la alta incidencia general del cáncer de pulmón de células no pequeñas y al uso rutinario de paneles NGS amplios en el momento del diagnóstico. El carcinoma secretor y ciertos tumores pulmonares miofibroblásticos inflamatorios presentan tasas de fusión más altas, por lo que los oncólogos realizan pruebas intensivas y adoptan inhibidores de TRK con prontitud. El cáncer colorrectal presenta la tasa de crecimiento anual compuesto (TCAC) más rápida, del 15.20 %, gracias al creciente cumplimiento institucional de las directrices que exigen la determinación de perfiles moleculares antes del tratamiento de primera línea. Los tumores con microsatélites estables, antes considerados menos susceptibles a la terapia de precisión, ahora se someten a pruebas de detección de fusiones.
Los cánceres de tiroides y glándulas salivales presentan volúmenes menores pero constantes, mientras que los sarcomas pediátricos representan un grupo nicho pero de gran valor debido a las tasas de fusión comparativamente altas. El acceso a las pruebas diferenciales sigue siendo una barrera en el cáncer colorrectal, ya que solo el 28.8 % de los casos metastásicos recibieron un perfil clínico completo en un estudio de JAMA de 2024. A medida que se expanden los programas de extensión y los contratos de fármacos en fase de prueba, la participación del cáncer colorrectal seguirá aumentando, desafiando el predominio del cáncer de pulmón en las últimas etapas del pronóstico. Las etiquetas de medicamentos, independientes del tejido, impulsan el impulso en tumores menos comunes, creando un mosaico más amplio de indicaciones que, en conjunto, refuerza la diversificación de ingresos.
Por el usuario final: el dominio hospitalario se desplaza hacia la centralización del laboratorio
Los hospitales y clínicas generaron el 44.55 % de sus ingresos en 2025, ya que la mayoría de las biopsias y las decisiones iniciales de tratamiento se realizan en estos entornos. Los centros oncológicos, que incluyen grandes instituciones académicas y designadas por el NCI, representaron el 32.65 % y ofrecen comités tumorales integrados que interpretan perfiles genómicos complejos. Sin embargo, el crecimiento más rápido se concentra en los laboratorios de diagnóstico, que alcanzan una tasa de crecimiento anual compuesta (TCAC) del 17.05 % a medida que los sistemas de salud centralizan las pruebas de alta complejidad. El mercado de tumores sólidos avanzados con gen de fusión NTRK positivo depende cada vez más de estos laboratorios centrales para la NGS de alto rendimiento, lo que reduce el coste por muestra y estandariza la calidad.
La centralización de los laboratorios coincide con los avances en patología digital, que permiten escanear portaobjetos localmente y revisarlos remotamente por subespecialistas. Este flujo de trabajo resulta atractivo para hospitales pequeños con escasez de patólogos moleculares. Redes de laboratorios comerciales como Foundation Medicine y NeoGenomics negocian contratos nacionales con pagadores que integran la secuenciación y la interpretación, facilitando a los oncólogos comunitarios el acceso a informes prácticos. La convergencia de opciones de análisis de tejido y plasma en un solo laboratorio refuerza aún más la propuesta de valor del laboratorio. A medida que mejora la logística, los laboratorios centrales podrían eclipsar a los hospitales como principal centro de análisis, aunque las decisiones sobre el tratamiento seguirán tomándose en la cabecera del paciente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de tumores sólidos avanzados positivos para el gen de fusión NTRK
Norteamérica lideró con una participación del 41.90 % en 2025 gracias a un sólido reembolso por NGS, redes consolidadas de ensayos clínicos y la adopción temprana de etiquetas independientes del tejido. Los pagadores públicos han aclarado la cobertura de los paneles integrales, pero las aseguradoras comerciales siguen aplicando criterios variables de gestión de la utilización que pueden retrasar las pruebas en entornos comunitarios. Las grandes inversiones farmacéuticas, incluida la asignación de 50 XNUMX millones de dólares de Roche para nueva capacidad de fabricación y diagnóstico, amplían la resiliencia de la cadena de suministro en la región.
Mercado de tumores sólidos avanzados positivos para el gen de fusión NTRK en la región Asia-Pacífico
La región Asia-Pacífico registra la mayor tasa de crecimiento anual compuesta (TCAC) del 15.05% debido al impulso paralelo del modelo de medicina de precisión de China y las iniciativas nacionales de cribado genómico de Japón. Seúl y Taipéi han demostrado modelos de reembolso viables que combinan las pruebas con la terapia, mientras que las cadenas privadas de oncología de la India incorporan un perfil molecular amplio para pacientes que pagan por cuenta propia. Persisten las brechas de capacidad en patología fuera de las ciudades de primer nivel; sin embargo, los gobiernos regionales están financiando la capacitación para subsanar el déficit de habilidades. El rápido aumento de la incidencia del cáncer de pulmón y colorrectal impulsa el volumen de pruebas, y los pagadores ahora están experimentando con acuerdos de riesgo compartido que reducen el impacto presupuestario de los medicamentos premium.
Mercado europeo de tumores sólidos avanzados positivos para el gen de fusión NTRK
Europa mantiene un crecimiento equilibrado, ya que las revisiones coordinadas de la EMA mantienen plazos de lanzamiento similares a los de Estados Unidos. Alemania y el Reino Unido consolidan la adopción con sólidas juntas moleculares de tumores, mientras que Francia vincula el reembolso a la evidencia basada en resultados. Los países de Europa Central y Oriental aún están rezagados debido a restricciones presupuestarias; sin embargo, las iniciativas a nivel de la UE buscan armonizar la calidad de las pruebas y los marcos de intercambio de datos. Las redes digitales de patología permiten la consulta transfronteriza, lo que compensa la escasez de personal local, lo que favorece la convergencia gradual en los estándares de prueba. En general, el enfoque de la región en la rentabilidad ejerce una presión a la baja sobre los precios, pero aumenta la previsibilidad del volumen.

Panorama competitivo
El mercado de tumores sólidos avanzados con gen de fusión NTRK positivo muestra una concentración moderada, con Bayer y Roche, pioneros de primera generación, que poseen activos farmacéuticos clave. Larotrectinib y entrectinib siguen siendo referencias de la categoría para médicos y financiadores. Blueprint Medicines está desarrollando inhibidores de nueva generación que abordan los perfiles de resistencia emergentes y logran una mayor penetración en el SNC. Las empresas integradas utilizan los diagnósticos complementarios para consolidar su cuota de mercado; la plataforma cobas de Roche, por ejemplo, está vinculada a su cartera terapéutica, lo que refuerza la fidelidad de los usuarios.
Las empresas de diagnóstico buscan una ventaja competitiva mediante la amplitud de paneles y la bioinformática. El acuerdo de codesarrollo de Thermo Fisher con Bayer demuestra el valor estratégico de una plataforma de secuenciación interna que impulsa directamente la adopción de fármacos. La colaboración de BostonGene con Takeda en la elaboración de perfiles con IA indica que el análisis de datos es un factor diferenciador emergente.
Las empresas biotecnológicas medianas explotan la brecha en tumores sólidos pediátricos y raros, buscando exclusividad regulatoria para poblaciones pequeñas de pacientes. La financiación de riesgo se inclina hacia plataformas que combinan la biopsia líquida con la interpretación basada en IA. Las startups que desarrollan la detección de fusión en el punto de atención mediante microfluidos podrían reducir las barreras para la adopción de la oncología comunitaria. A pesar de la diversificación, barreras como la escala de fabricación y la evidencia clínica para diagnósticos complementarios mantienen altas las barreras de entrada, favoreciendo a las empresas establecidas con capacidades integradas.
Líderes de la industria de tumores sólidos avanzados con gen de fusión NTRK positivo
Bayer AG
Empire Genomics, LLC
F. Hoffmann-La Roche Ltda.
Laboratorios NeoGenomics, Inc.
OncoDNA SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Nuvation Bio presentó en el congreso AACR 2026 un seguimiento a largo plazo de los estudios fundamentales de taletrectinib, destacando respuestas duraderas, incluida la actividad intracraneal. Esta actualización apunta a una creciente competencia por los fármacos de nueva generación con actividad en el sistema nervioso central (SNC), un factor diferenciador clave en tumores sólidos avanzados, donde las metástasis cerebrales y la progresión en el SNC pueden acortar la duración del tratamiento.
- Abril de 2025: La FDA de EE. UU. otorgó la aprobación completa a VITRAKVI (larotrectinib) de Bayer para pacientes adultos y pediátricos con tumores sólidos con fusión del gen NTRK, convirtiendo la aprobación acelerada previa en una aprobación estándar. La aprobación completa refuerza la confianza de los pagadores y los proveedores en la inhibición de TRK independiente del tipo de tumor y consolida la posición de referencia de la terapia TRK de primera generación en esta población específica.
- Junio de 2024: La FDA de EE. UU. otorgó la aprobación acelerada a repotrectinib (AUGTYRO) para pacientes adultos y pediátricos (de 12 años o más) con tumores sólidos positivos para la fusión del gen NTRK. Esta decisión amplió la población tratable con una opción adicional de TRK independiente del tipo de tumor y resaltó la importancia de las pruebas moleculares exhaustivas que permiten identificar de forma fiable fusiones poco frecuentes en diferentes histologías.


Alcance del informe de mercado global de tumores sólidos avanzados con gen de fusión NTRK positivo
Las fusiones de genes NTRK que involucran NTRK1, NTRK2 o NTRK3 (que codifican los receptores de neurotrofina TRKA, TRKB y TRKC, respectivamente) son impulsores oncogénicos de varios tipos de tumores en adultos y pediátricos. Estas fusiones se pueden detectar en la clínica utilizando una variedad de métodos, incluida la secuenciación de ADN y ARN tumoral y la elaboración de perfiles de ADN libre de células plasmáticas. El tratamiento de pacientes con cánceres con fusión NTRK positiva con un inhibidor de TRK de primera generación, como larotrectinib o entrectinib, se asocia con altas tasas de respuesta.
| Terapéutica | Inhibidores de TRK de primera generación |
| Inhibidores de TRK de próxima generación | |
| Diagnóstico | Paneles NGS |
| Inmunohistoquímica (IHC) | |
| PESCADO | |
| RT-PCR | |
| Otros |
| Cáncer de tiroides |
| Cáncer de glándula salival |
| Cáncer de pulmón (NSCLC) |
| Cáncer Colorrectal |
| Otros |
| Hospitales y Clínicas |
| Centros oncológicos |
| Laboratorios de diagnóstico |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Terapéutica | Inhibidores de TRK de primera generación |
| Inhibidores de TRK de próxima generación | ||
| Diagnóstico | Paneles NGS | |
| Inmunohistoquímica (IHC) | ||
| PESCADO | ||
| RT-PCR | ||
| Otros | ||
| Por origen del tumor | Cáncer de tiroides | |
| Cáncer de glándula salival | ||
| Cáncer de pulmón (NSCLC) | ||
| Cáncer Colorrectal | ||
| Otros | ||
| Por usuario final | Hospitales y Clínicas | |
| Centros oncológicos | ||
| Laboratorios de diagnóstico | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué impulsa el crecimiento del mercado de tumores sólidos avanzados con gen de fusión NTRK positivo?
La creciente incidencia del cáncer, las pruebas moleculares más tempranas y las aprobaciones regulatorias reiteradas para inhibidores de TRK agnósticos de tejidos aumentan la identificación de pacientes y la aceptación del medicamento.
¿Qué segmento del mercado de tumores sólidos avanzados con gen de fusión NTRK positivo se está expandiendo más rápidamente?
Los tratamientos terapéuticos están aumentando a una tasa de crecimiento anual compuesta (CAGR) del 15.55 %, respaldados por inhibidores de penetración del SNC de próxima generación que avanzan en las últimas etapas de las líneas de producción.
¿Por qué Asia-Pacífico registra la CAGR regional más alta?
Los programas genómicos financiados por el gobierno en China, Japón y Corea del Sur impulsan la adopción de NGS y crean un acceso rápido a la terapia, lo que da como resultado una CAGR del 15.05 % durante 2026-2031.
¿Cuál sigue siendo el mayor obstáculo para una adopción más amplia de los inhibidores de TRK?
Los altos costos de secuenciación y el reembolso desigual de las pruebas y la terapia limitan el acceso, particularmente en los mercados emergentes y entre los pagadores comerciales estadounidenses.
¿En qué se diferencian los inhibidores de TRK de próxima generación de los fármacos de primera generación?
Están diseñados para mejorar la penetración en el SNC y la actividad contra mutaciones de resistencia conocidas, lo que potencialmente extiende la duración del tratamiento y amplía las poblaciones de pacientes elegibles.
Última actualización de la página:



