

Tamaño y participación en el mercado de baterías nucleares
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 82.44 mil millones |
| Tamaño del mercado (2030) | USD 115.14 mil millones |
| Tasa de crecimiento (2025 - 2030) | 6.91% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
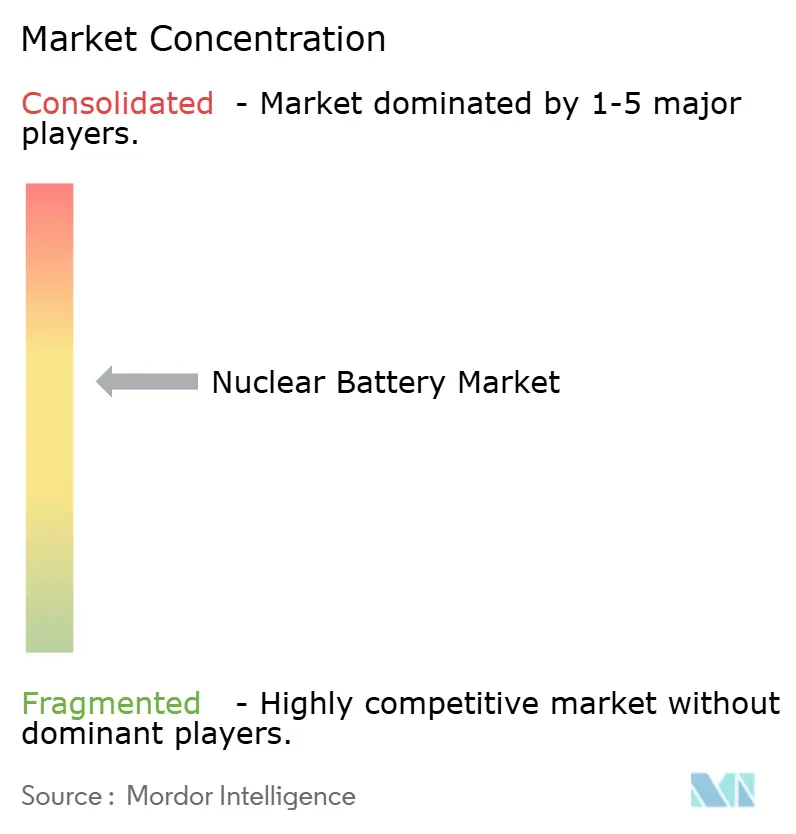
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de baterías nucleares por Mordor Intelligence
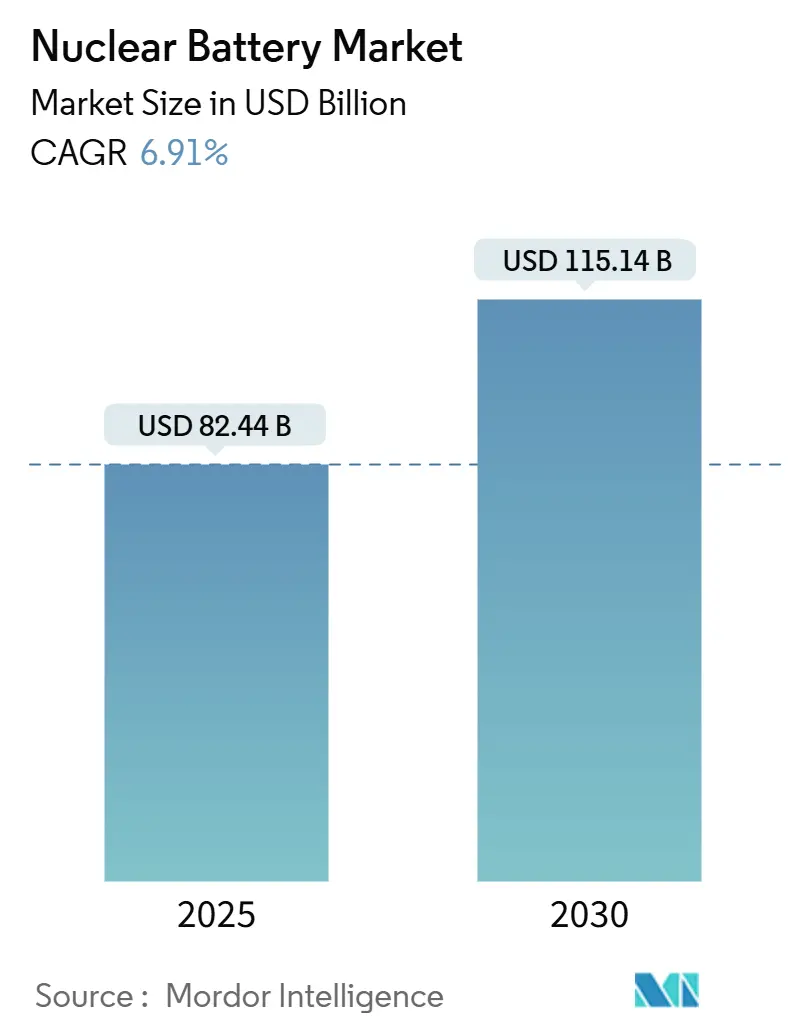
Se estima que el tamaño del mercado de baterías nucleares será de USD 82.44 mil millones en 2025, y se espera que alcance los USD 115.14 mil millones para 2030, con una CAGR del 6.91 % durante el período de pronóstico (2025-2030).
La financiación constante de misiones al espacio profundo, el crecimiento exponencial de sensores IoT de larga duración y las rápidas mejoras en la eficiencia de conversión de diamante a semiconductor están ampliando las oportunidades de negocio. Las agencias espaciales siguen favoreciendo las fuentes de energía de radioisótopos para misiones más allá de la órbita de Júpiter, donde los paneles solares pierden eficacia. Simultáneamente, las empresas comerciales están estandarizando las baterías nucleares para el despliegue de sensores remotos de cincuenta años de duración, lo que elimina el costoso mantenimiento de campo. Los programas gubernamentales de producción de isótopos en curso mitigan el riesgo de suministro, mientras que la financiación de riesgo acelera las líneas de producción piloto de células betavoltaicas. En conjunto, estas fuerzas posicionan el mercado de baterías nucleares para un crecimiento sostenido de la demanda de dos dígitos, incluso mientras las RTG defienden su posición dominante en aplicaciones de alta potencia.
Conclusiones clave del informe
- Por tipo, los generadores termoeléctricos de radioisótopos representaron el 66.5 % de la cuota de mercado de baterías nucleares en 2024. Se prevé que las baterías betavoltaicas se expandan a una CAGR del 15.8 % hasta 2030.
- Por aplicación, la industria aeroespacial y las naves espaciales representaron el 58.9 % del tamaño del mercado de baterías nucleares en 2024. Los implantes y dispositivos médicos avanzarán a una CAGR del 16.5 % entre 2025 y 2030.
- Por usuario final, las agencias gubernamentales y de defensa representaron el 44.1% de la participación de mercado de baterías nucleares en 2024, mientras que las empresas comerciales e industriales registrarán la CAGR más rápida del 14.2%.
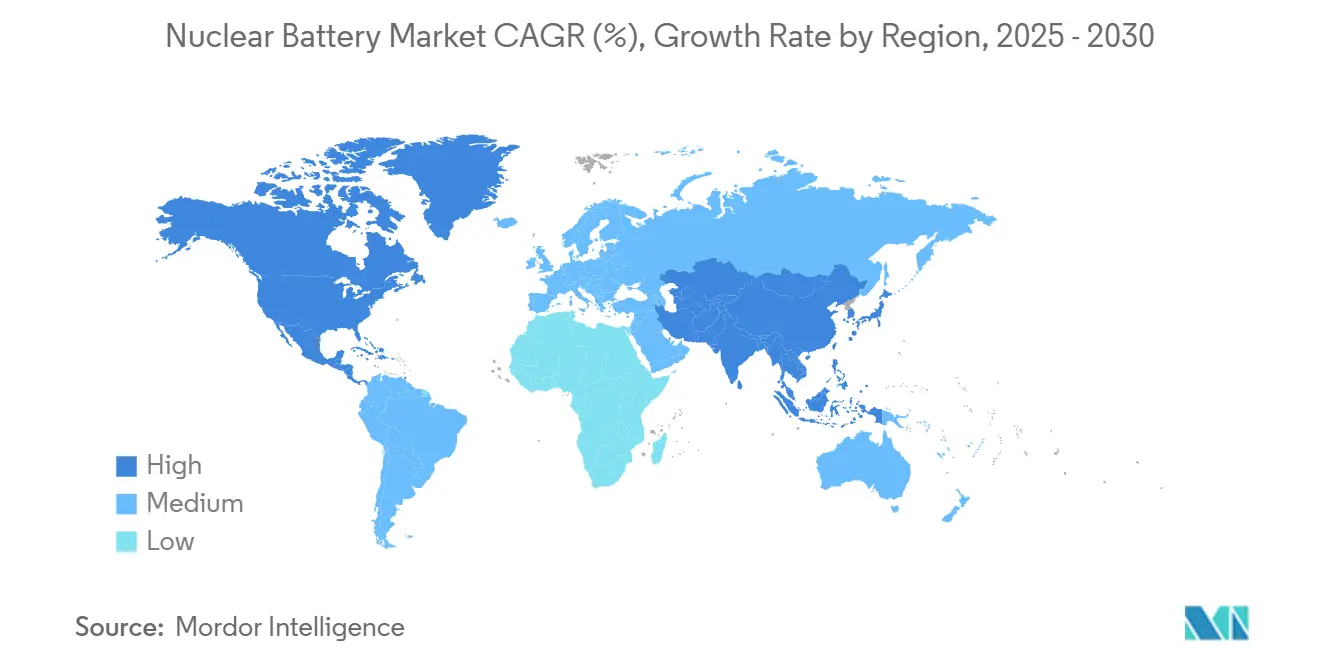
- A nivel regional, América del Norte lideró con una participación en los ingresos del 43.7 % en 2024, mientras que Asia-Pacífico registrará la CAGR más alta, del 13.4 %, hasta 2030.
Tendencias y perspectivas del mercado mundial de baterías nucleares
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda generalizada de RTG para misiones en el espacio profundo | + 1.80% | América del Norte y la UE, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de dispositivos IoT que requieren microenergía durante 50 años | + 2.10% | Adopción temprana global en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Programas gubernamentales de producción de isótopos para el espacio | + 1.20% | América del Norte y el núcleo de la UE, APAC limitado | Largo plazo (≥ 4 años) |
| Aumento de la financiación de defensa para sensores no supervisados | + 1.40% | América del Norte y la UE, APAC selectivo | Mediano plazo (2-4 años) |
| Betavoltaica innovadora de semiconductores de diamante | + 0.90% | centros tecnológicos globales | Corto plazo (≤ 2 años) |
| Reciclaje de residuos de radio para obtener materia prima Am-241 | + 0.70% | UE y América del Norte, región emergente de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda generalizada de RTG para misiones en el espacio profundo
El Estudio de Evaluación de Energía Nuclear de la NASA confirma que los sistemas de energía de radioisótopos son la única opción probada para sondas de menos de 1 kWe que operan mucho más allá del cinturón de asteroides. Europa está siguiendo el ejemplo con generadores alimentados con americio para los programas de exploración de Marte. Las empresas de minería espacial comercial también consideran a los RTG como la única vía para las operaciones autónomas en asteroides. Este impulso en el espacio profundo asegura una base de pedidos de alto valor para el mercado de baterías nucleares hasta bien entrada la próxima década.
Aumento de dispositivos IoT que requieren microenergía durante 50 años
Los operadores industriales están implementando redes de sensores en oleoductos, puentes y refinerías que deben funcionar durante décadas sin necesidad de asistencia técnica. El BV100 de Betavolt proporciona 100 µW a 3 V en un encapsulado de 15 mm y promete una vida útil de cincuenta años. Cuando las visitas de reemplazo superan los 10,000 XNUMX USD por planta, las baterías nucleares se convierten en la opción más económica, impulsando el crecimiento del volumen en el mercado de baterías nucleares.
Programas gubernamentales de producción de isótopos para el espacio
El Departamento de Energía de EE. UU. añadió 183.9 millones de dólares a su presupuesto de isótopos para el año fiscal 2025 para aumentar la producción de plutonio-238. (1) Fuente: Departamento de Energía, “Solicitud de presupuesto del Congreso para el año fiscal 2025”, energy.gov El Laboratorio Nacional de Oak Ridge produjo recientemente 250 g de Pu-238 que cumplen con las especificaciones de pureza de la NASA, acercándose a un objetivo anual de 1.5 kg. Europa y China están llevando a cabo iniciativas paralelas, aliviando colectivamente una limitación crítica de suministro y reduciendo las primas de riesgo en las licitaciones de proyectos.
Aumento de la financiación de defensa para sensores no supervisados
Las constantes exigencias de vigilancia en terrenos en disputa han impulsado las inversiones de la Fuerza Espacial de EE. UU. en cargas útiles de propulsión nuclear. Las claves betavoltaicas, que almacenan material criptográfico durante veinte años sin necesidad de recarga, se están incorporando ahora a los sistemas de comunicación clasificados. Estos programas se traducen en una demanda constante y económicamente sostenible para el mercado de baterías nucleares.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en el suministro de isótopos (Pu-238, Ni-63) | -1.90% | Global, agudo en América del Norte y la UE | Mediano plazo (2-4 años) |
| Alto costo unitario en comparación con las alternativas de iones de litio | -1.30% | APAC global y sensible a los precios | Corto plazo (≤ 2 años) |
| Percepción pública del riesgo radiológico | -0.80% | UE y América del Norte | Largo plazo (≥ 4 años) |
| El control de las exportaciones afecta a la propiedad intelectual de los dispositivos beta | -0.60% | Corredores globales y estrictos entre Estados Unidos y China | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en el suministro de isótopos (Pu-238, Ni-63)
La GAO advierte que las reservas existentes de Pu-238 no pueden respaldar las misiones programadas más allá de 2030 sin aumentar su capacidad. (2) Fuente: Oficina de Responsabilidad Gubernamental de EE. UU., “Suministro de sistemas de energía radioisotópica”, gao.gov El níquel-63 permanece concentrado en una instalación rusa, lo que complica las cadenas de suministro. La obtención de americio-241 a partir de residuos nucleares se muestra prometedora, pero la aprobación regulatoria podría demorar años.
Alto costo unitario en comparación con las alternativas de iones de litio
Una celda nuclear puede costar entre 10 y 100 veces más que una batería de iones de litio comparable. Si bien la economía del ciclo de vida favorece la energía nuclear en emplazamientos remotos, el impacto del precio retrasa su adopción en aplicaciones de consumo. Las fábricas piloto buscan ahora rendimientos por volumen para cerrar esa brecha, pero la presión de los costos sigue siendo un lastre a corto plazo para el mercado de baterías nucleares.
Análisis de segmento
Por tipo: Los RTG dominan a medida que la betavoltaica se acelera
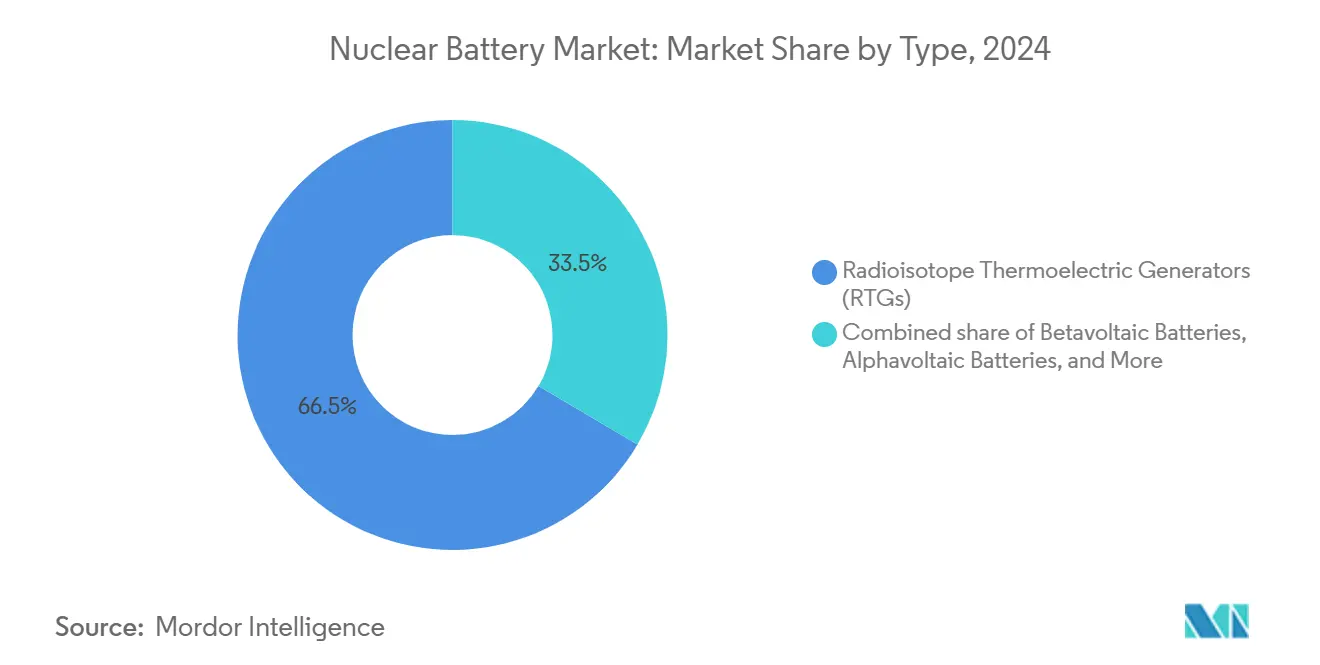
Las RTG representaron una cuota de mercado del 66.5% en el mercado de baterías nucleares en 2024, respaldada por una fiabilidad demostrada en misiones. Los programas en curso para Marte y otros planetas se basan en RTG multimisión que ya acumulan catorce años de funcionamiento continuo. Sin embargo, las unidades betavoltaicas están escalando a mayor velocidad; su tasa de crecimiento anual compuesta (TCAC) del 15.8% refleja avances, como una eficiencia de conversión basada en diamante del 28%, que facilitan su uso en aeronaves, sensores y consumo. Las celdas de conversión directa de energía ocupan un nicho modesto donde la entrega instantánea de energía compensa una menor producción total. Los conceptos alfavoltaicos y radiofotovoltaicos continúan en I+D, pero podrían superar las cuotas de mercado actuales una vez que se superen los obstáculos para el abastecimiento de isótopos. Por lo tanto, el mercado de baterías nucleares equilibrará la estabilidad de las RTG con el impulso de las betavoltaicas hasta 2030.
La comercialización de betavoltaica está cambiando la percepción de los exóticos dispositivos de laboratorio a baterías prácticas del tamaño de una moneda, que se distribuyen en miles de unidades. La línea de producción en masa de Betavolt marca un hito, expandiendo el mercado de baterías nucleares para microceldas de energía más allá de la escala piloto. Los fabricantes de RTG están respondiendo miniaturizando los convertidores Stirling y asegurando contratos de isótopos a largo plazo. Las ventajas competitivas se centrarán en las patentes de eficiencia de conversión, el embalaje seguro y las certificaciones de uso final, en lugar de solo en la potencia bruta de salida, lo que guiará los flujos de capital en toda la industria de las baterías nucleares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los dispositivos médicos van más allá del sector aeroespacial
El sector aeroespacial y las naves espaciales representaron el 58.9% del mercado de baterías nucleares en 2024, mientras que los dispositivos médicos ahora registran la tasa de crecimiento más rápida, con un CAGR del 16.5%. Los marcapasos cardíacos y los neuroestimuladores buscan una vida útil de más de una década para reducir las cirugías de revisión, que aumentan el riesgo de infección y los costos asociados. (3) Fuente: New England Journal of Medicine, “Riesgos del reemplazo de marcapasos”, nejm.org Los prototipos betavoltaicos de carbono-14 cumplen con los estándares de biocompatibilidad al tiempo que proporcionan energía durante varias décadas.
Los nodos de IoT industrial conforman la próxima ola de demanda, reemplazando los intercambios de baterías de campo con microenergía que dura décadas. Los operadores de petróleo y gas despliegan detectores de fugas de energía nuclear a lo largo de miles de kilómetros de oleoductos. A diferencia de los paneles solares, los sistemas de defensa añaden ventajas de sigilo porque las celdas nucleares carecen de firmas electromagnéticas. Estos casos de uso diversifican las fuentes de ingresos, protegiendo el mercado de baterías nucleares de las fluctuaciones en los presupuestos aeroespaciales.
Por el usuario final: Las empresas comerciales amplían la base de demanda
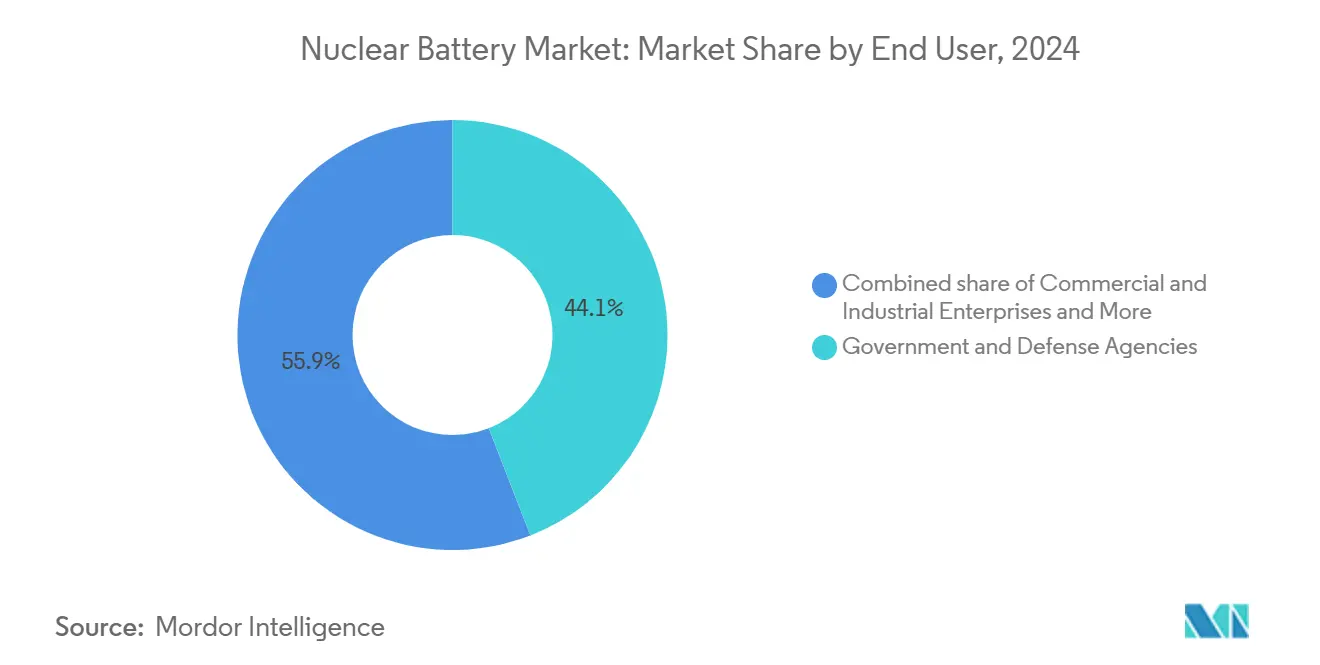
Las agencias gubernamentales y de defensa obtuvieron el 44.1 % del mercado de baterías nucleares en 2024, principalmente gracias al uso de cargas útiles clasificadas y plataformas de misión crítica. No obstante, se espera que las empresas comerciales e industriales registren la tasa de crecimiento anual compuesta (TCAC) más alta, del 14.2 %, a medida que modernizan sus flotas de sensores heredadas y despliegan nuevos activos autónomos.
Empresas con capital de riesgo, como Zeno Power, están adaptando módulos estandarizados para clientes de transporte marítimo, minería y telecomunicaciones. Las políticas de adquisición de doble uso difuminan aún más los segmentos de clientes, permitiendo que los volúmenes comerciales amorticen la I+D financiada por contratos de defensa. Las instituciones de investigación contribuyen con trabajos fundamentales sobre nuevos isótopos y químicas de conversión, lo que garantiza una cartera estable de propiedad intelectual para la industria de baterías nucleares en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica controló el 43.7 % del mercado de baterías nucleares en 2024, impulsada por los presupuestos de la NASA y una adjudicación de aeronaves de comando nuclear por USD 3.46 millones de la Armada estadounidense. La región se beneficia de la línea Pu-238 de Oak Ridge, pero enfrenta déficits de suministro a mediano plazo, según la GAO. Canadá amplía sus alianzas con Curtiss-Wright en proyectos AP-1000, mientras que México explora sensores nucleares para la modernización de la red eléctrica.
Asia-Pacífico es el territorio de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 13.4 %. China aspira a una capacidad nuclear de 70 GW para 2025 y comercializa baterías de 50 años de duración para drones y teléfonos inteligentes. India, Japón y Corea del Sur aportan tecnología en semiconductores que aumenta la producción de energía betavoltaica. Australia utiliza células nucleares para la monitorización remota de minas, y los países de la ASEAN estudian opciones nucleares para reducir la dependencia del diésel.
Europa mantiene un crecimiento sostenido, basado en los marcos EURATOM que apoyan la diversificación de isótopos más allá del suministro ruso. La participación del 21.8% del bloque en la electricidad procedente de centrales nucleares crea una base instalada natural para la monitorización con baterías. Los ensayos alemanes de conversión de residuos en americio indican un liderazgo regional en el reciclaje de residuos radiactivos. Francia y el Reino Unido impulsan las oportunidades de exportación mediante programas de reactores modulares pequeños que estandarizan las interfaces de las baterías nucleares para sistemas de seguridad.
Panorama competitivo
El mercado de baterías nucleares está plagado de empresas aeroespaciales de renombre y startups ágiles. Lockheed Martin y Northrop Grumman cuentan con décadas de experiencia en el sector RTG y una sólida experiencia en contratación pública. Nuevos participantes como Betavolt y Zeno Power cierran rondas de financiación de más de 40 millones de dólares para construir fábricas automatizadas que atiendan volúmenes comerciales. Las fusiones y adquisiciones están en auge; Curtiss-Wright invirtió 200 millones de dólares en Ultra Energy, incorporando la monitorización crítica para la seguridad a su cartera.
La ventaja competitiva depende del acceso a isótopos y la propiedad intelectual de semiconductores. Las empresas con contratos a largo plazo de Pu-238 o Ni-63 ganan poder de fijación de precios, mientras que quienes innovan con materias primas a base de americio pueden sortear cuellos de botella. Las solicitudes de patentes relacionadas con polímeros de coordinación de diamante y lantánidos se han disparado, lo que indica una inminente segmentación tecnológica entre microceldas de alta eficiencia y RTG de alta potencia.
A medida que el mercado de baterías nucleares madure, los líderes se diferenciarán por la escala de fabricación, las aprobaciones regulatorias y los servicios de integración llave en mano, en lugar de limitarse a la eficiencia bruta. Las alianzas con fabricantes de equipos originales (OEM) de dispositivos médicos y proveedores de plataformas IoT acelerarán la adopción más allá de los canales gubernamentales, aumentando gradualmente la concentración del mercado, incluso a medida que el capital fresco financie a nuevos competidores.
Líderes de la industria de baterías nucleares
Tecnologías Exide
Lockheed martin space
Laboratorios de la ciudad, Inc.
NDB Inc.
Nusano, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Aalo Atomics recaudó USD 6.26 millones en financiación inicial liderada por Fifty Years para comercializar pequeños reactores de fisión nuclear con un costo de 3¢ por kWh, con la participación de Valor Equity Partners y varios inversores ángeles para satisfacer las demandas mundiales de energía limpia.
- Junio de 2025: Standard Nuclear obtuvo USD 42 millones en financiación liderada por Decisive Point para acelerar la producción de combustible nuclear TRISO para reactores avanzados a escala industrial, reduciendo la dependencia de Estados Unidos de tecnologías nucleares extranjeras.
- Mayo de 2025: Zeno Power completó una ronda de financiación de Serie B de 50 millones de dólares para ampliar las capacidades de fabricación de baterías nucleares para aplicaciones marítimas y espaciales, basándose en más de 60 millones de dólares en contratos del Departamento de Defensa de los EE. UU. y la NASA.
- Mayo de 2025: The Nuclear Company recaudó USD 46 millones para desarrollar sitios de reactores masivos, lo que indica un interés de inversión significativo en infraestructura de tecnología nuclear que respalde la aplicación de baterías nucleares.
Alcance del informe sobre el mercado mundial de baterías nucleares
| Generadores termoeléctricos de radioisótopos (RTG) |
| Baterías de conversión directa de energía |
| Baterías betavoltaicas |
| Baterías alfavoltaicas |
| Otros |
| Aeroespacial y naves espaciales |
| Implantes y dispositivos médicos |
| Monitoreo remoto y sensores IoT |
| Integridad de activos industriales y de petróleo y gas |
| Sistemas de Defensa y Seguridad |
| Otras aplicaciones |
| Agencias gubernamentales y de defensa |
| Empresas comerciales e industriales |
| Instituciones de investigación y universidades |
| Agencias espaciales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Países nórdicos | |
| Russia | |
| Ucrania | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por Tipo | Generadores termoeléctricos de radioisótopos (RTG) | |
| Baterías de conversión directa de energía | ||
| Baterías betavoltaicas | ||
| Baterías alfavoltaicas | ||
| Otros | ||
| por Aplicación | Aeroespacial y naves espaciales | |
| Implantes y dispositivos médicos | ||
| Monitoreo remoto y sensores IoT | ||
| Integridad de activos industriales y de petróleo y gas | ||
| Sistemas de Defensa y Seguridad | ||
| Otras aplicaciones | ||
| Por usuario final | Agencias gubernamentales y de defensa | |
| Empresas comerciales e industriales | ||
| Instituciones de investigación y universidades | ||
| Agencias espaciales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| Ucrania | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de baterías nucleares?
El mercado de baterías nucleares está valorado en 82.44 millones de dólares para 2025.
¿Qué tan rápido crecerá la demanda hasta 2030?
Se prevé que los ingresos aumenten a 115.14 millones de dólares en 2030, lo que equivale a una CAGR del 6.91 %.
¿Qué segmento de aplicaciones se está expandiendo más rápidamente?
Los implantes y dispositivos médicos lideran con una CAGR del 16.5 % durante el período de pronóstico.
¿Por qué las baterías betavoltaicas están ganando atención ahora?
Los diseños de semiconductores de diamante han elevado la eficiencia de conversión por encima del 28%, lo que permite contar con microceldas de energía rentables para IoT y atención médica.
¿Qué región ofrece las perspectivas de crecimiento más fuertes?
Asia-Pacífico muestra la CAGR más alta, del 13.4 %, gracias a la comercialización a gran escala de China y al desarrollo de su capacidad nuclear.
¿Cuál es el mayor obstáculo para una adopción más amplia?
La disponibilidad limitada de isótopos clave como Pu-238 y Ni-63 limita la escala de fabricación y los precios.


