

Tamaño y participación en el mercado de servicios de desmantelamiento nuclear
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 7.39 mil millones |
| Tamaño del mercado (2030) | USD 9.5 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de desmantelamiento nuclear por Mordor Intelligence
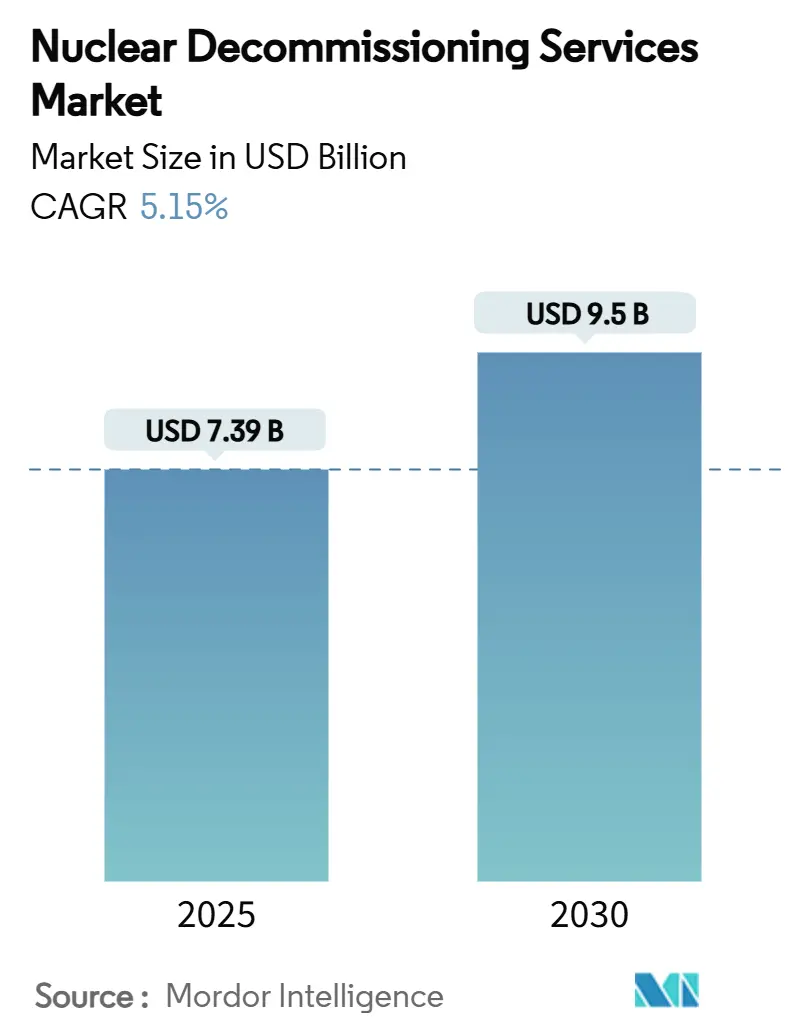
El tamaño del mercado de servicios de desmantelamiento nuclear se sitúa en 7.39 millones de dólares en 2025 y se prevé que alcance los 9.5 millones de dólares en 2030, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 5.15 %. Esta expansión se ve impulsada por el envejecimiento de la flota mundial de reactores, el endurecimiento de las regulaciones posteriores al accidente de Fukushima y la constante acumulación de fondos fiduciarios para el desmantelamiento. Gracias a la retirada gradual de Alemania y al retiro de los reactores refrigerados por gas avanzados (AGR) del Reino Unido, Europa posee la mayor cuota de mercado. Asia-Pacífico registra el crecimiento más rápido, ya que Japón, Corea del Sur y, con el tiempo, China abordan el cierre de reactores. La demanda de servicios está cambiando del desmantelamiento puro hacia la gestión avanzada de residuos y la recuperación de materiales, mientras que la adopción de la robótica y la inteligencia artificial está acortando los plazos de los proyectos y la dosis de los trabajadores. Prevalece una intensidad competitiva moderada, pero los especialistas de nicho centrados exclusivamente en el desmantelamiento están obteniendo contratos emblemáticos que tradicionalmente obtenían las empresas integradas del ciclo del combustible.
Conclusiones clave del informe
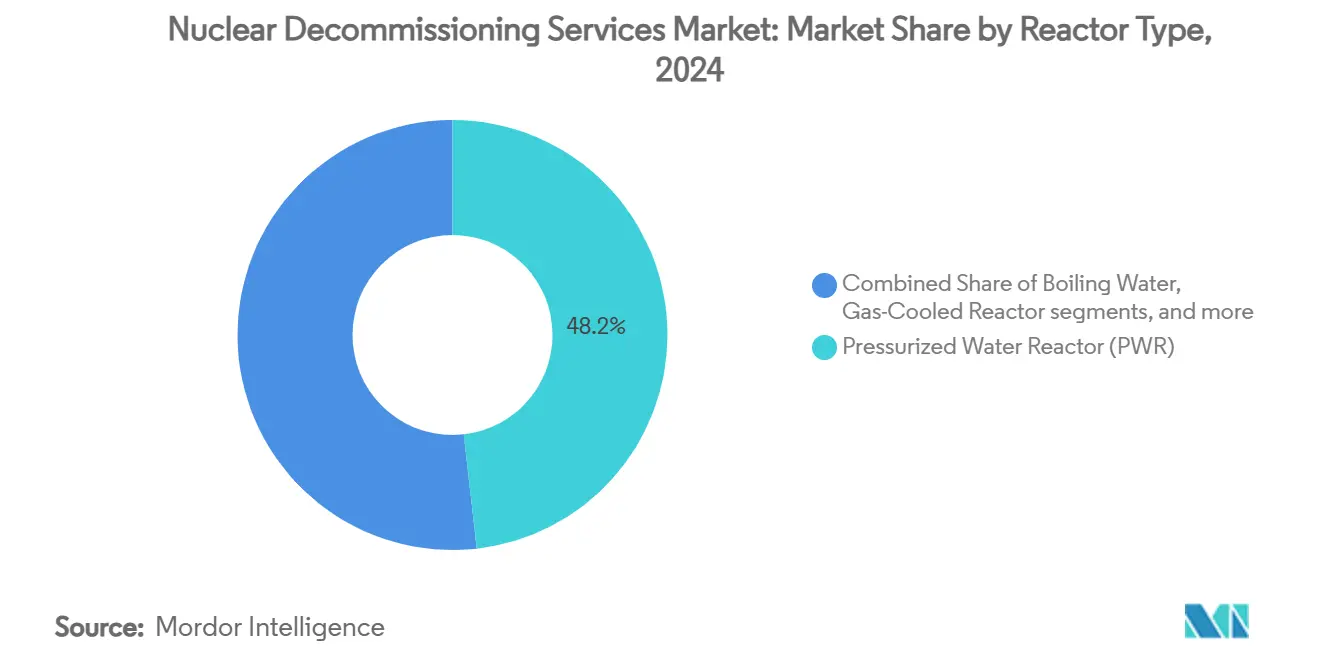
- Por tipo de reactor, los reactores de agua a presión (PWR) representaron el 48.21% de la participación en el mercado de servicios de desmantelamiento nuclear en 2024, mientras que los reactores refrigerados por gas (GCR) están avanzando a una CAGR del 8.81% hasta 2030.
- Por capacidad, el segmento de 100 a 1,000 MW capturó el 53.41% del tamaño del mercado de servicios de desmantelamiento nuclear en 2024, mientras que los reactores de menos de 100 MW están creciendo a una CAGR del 7.2% hasta 2030.
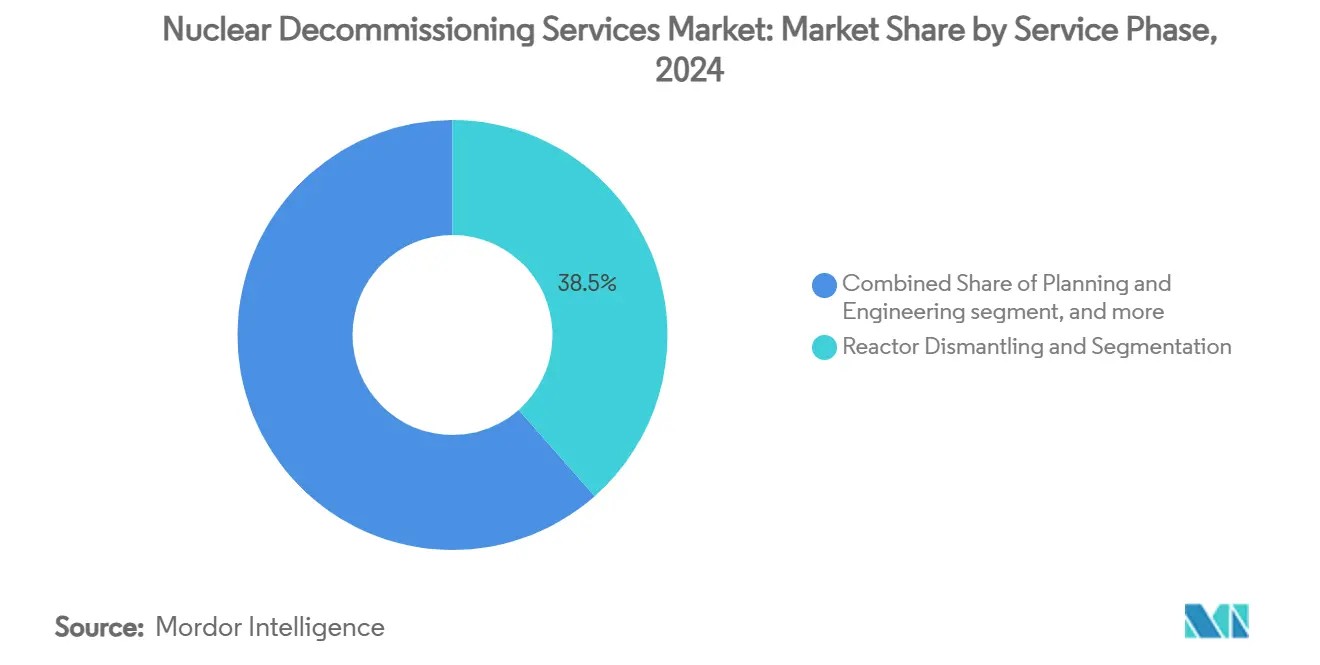
- Por fase de servicio, el desmantelamiento y la segmentación de reactores lideraron con una participación del 38.49 % del tamaño del mercado de servicios de desmantelamiento nuclear en 2024, aunque la gestión de residuos y el manejo de materiales se están acelerando a una CAGR del 9.54 %.
- Por aplicación, los reactores de potencia comerciales dominaron el mercado de servicios de desmantelamiento nuclear, con el 72.32% del tamaño en 2024, pero los reactores de defensa y navales se están expandiendo a una CAGR del 6.28%.
- Por geografía, Europa controlaba el 41.67% del mercado de servicios de desmantelamiento nuclear en 2024, mientras que Asia-Pacífico está aumentando a una CAGR del 6.76% hasta 2030.
Tendencias y perspectivas del mercado global de servicios de desmantelamiento nuclear
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El envejecido parque mundial de reactores está llegando al final de su vida útil técnica | + 1.20% | Europa, América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Normativas de seguridad y desmantelamiento más estrictas tras Fukushima | + 0.80% | Japón, Alemania, UE | Mediano plazo (2-4 años) |
| Provisiones financieras obligatorias para pasivos al final de la vida útil | + 0.60% | América del Norte, UE, Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de los fondos nacionales de desmantelamiento en Europa y Japón | + 0.50% | Europa, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| La robótica y la IA reducen la dosis de trabajo de los trabajadores y los plazos de los proyectos | + 0.40% | Reino Unido, Estados Unidos, Japón | Corto plazo (≤ 2 años) |
| Demanda de metales reciclados de grado nuclear en la economía circular | + 0.30% | Francia, Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La envejecida flota mundial de reactores está llegando al final de su vida útil técnica
Más de 150 unidades comerciales se retirarán para 2035, a medida que las centrales construidas durante las décadas de 1970 y 1980 agoten sus licencias de 40 a 60 años. Europa sentirá la presión antes, ya que Alemania cerró sus últimos reactores de potencia en 2023 y el Reino Unido planea retirar su flota de reactores AGR entre 2025 y 2030. El reactor de investigación FiR1 de Finlandia, desmantelado por completo en 2024, demuestra que el retiro metódico es técnicamente viable y financieramente manejable, lo que fortalece la confianza de la industria. La previsible sucesión de cierres sustenta carteras de pedidos estables a lo largo de una década para los proveedores que invierten en herramientas especializadas y capacidad de gestión de proyectos. Esta demanda estructural diferencia el desmantelamiento nuclear de la demolición industrial convencional, lo que permite a los contratistas obtener financiación a largo plazo. [1] VTT Research, “Nuclear Decommissioning”, vttresearch.com
Normativas más estrictas de seguridad y desmantelamiento posteriores a Fukushima
Después de 2011, los reguladores de todo el mundo introdujeron pruebas de estrés exhaustivas específicas para cada sitio, definiciones más estrictas de las clases de residuos y protocolos mejorados de seguridad para los trabajadores. La Autoridad de Regulación Nuclear de Japón cerró permanentemente 24 unidades consideradas demasiado costosas para modernizar, lo que generó cargas de trabajo de desmantelamiento inmediatas. El programa coordinado de pruebas de estrés de la Unión Europea impulsó a Bélgica, Suiza y Alemania hacia eliminaciones graduales aceleradas. En 2024, Estados Unidos emitió una guía provisional sobre partículas radiactivas discretas, obligando a los propietarios a utilizar técnicas de inspección de sitios más sofisticadas. [2] Comisión Reguladora Nuclear de EE. UU., “Borrador de la Guía Provisional del Personal sobre Partículas Radiactivas Discretas”, federalregister.gov Las obligaciones de cumplimiento están transformando el desmantelamiento en un servicio premium, impulsado por la regulación, que solo los proveedores altamente calificados pueden ofrecer.
Provisiones financieras obligatorias para pasivos al final de su vida útil
Los reguladores exigen a las empresas de servicios públicos que depositen los costos proyectados de desmantelamiento en fideicomisos segregados y totalmente financiados, en lugar de contabilizarlos como reservas contables internas. El fondo alemán KENFO ya cuenta con 24.1 28.31 millones de euros (XNUMX XNUMX millones de dólares) para cubrir el retiro de reactores del país, lo que crea un mecanismo transparente que desembolsa fondos solo cuando se cumplen los hitos, reduciendo así el riesgo de contraparte para los contratistas. En Estados Unidos, la Comisión Reguladora Nuclear (NRC) realiza ahora revisiones de adecuación con mayor frecuencia y recientemente otorgó a PSEG Nuclear exenciones específicas que aclaran cómo se pueden aplicar los activos del fideicomiso a la gestión del combustible gastado, lo que confirma la postura de supervisión más estricta de la agencia. La financiación asegurada elimina el riesgo histórico de que proyectos con financiación insuficiente se conviertan en SAFSTOR prolongados, y alienta a los propietarios a seleccionar estrategias de desmantelamiento rápido que aceleren la liberación de efectivo a los proveedores de servicios. La presencia de capital protegido también reduce los costos de endeudamiento para los contratistas, ya que los bancos consideran los desembolsos de los fideicomisos regulados como flujos de ingresos de bajo riesgo.
Crecimiento de los fondos nacionales de desmantelamiento en Europa y Japón
Los fondos centralizados ahora agrupan los pasivos de múltiples operadores, distribuyendo el riesgo y beneficiándose de las calificaciones crediticias soberanas. Japón adoptó este modelo después de Fukushima, y estructuras similares operan en Francia, Alemania y el Reino Unido, donde la Autoridad de Desmantelamiento Nuclear recibe alrededor de 3 millones de libras esterlinas (4.06 millones de dólares estadounidenses) al año del Tesoro y gravámenes específicos. Estos vehículos con respaldo público garantizan el pago incluso si una empresa de servicios públicos se declara insolvente, lo que acorta los ciclos de cobro para los contratistas pequeños y medianos y respalda una base de proveedores más diversificada. La visibilidad presupuestaria plurianual permite a los administradores de fondos programar los proyectos en un orden lógico, optimizando la demanda de mano de obra y la utilización de los equipos. Los desembolsos predecibles también incentivan la inversión en tecnología, como las herramientas de desmantelamiento remoto, ya que los proveedores pueden predecir los períodos de recuperación con mayor precisión.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costos del proyecto y déficit de financiación | -0.70% | Reino Unido, Estados Unidos | Corto plazo (≤ 2 años) |
| Cuellos de botella en la capacidad de eliminación de residuos de alta actividad | -0.50% | Estados Unidos, Europa | Largo plazo (≥ 4 años) |
| Escasez de mano de obra calificada para el desmantelamiento de armas nucleares | -0.40% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| La incertidumbre política retrasa las decisiones sobre el retiro de reactores | -0.30% | Estados Unidos, Australia y algunos estados de la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costos del proyecto y déficit de financiación
Las previsiones de costes de desmantelamiento están aumentando más rápido que la inflación, debido a obstáculos técnicos inesperados, limitaciones en la cadena de suministro y primas laborales más altas para el personal cualificado en radiación. La estimación de la vida útil de Sellafield aumentó a 136 millones de libras esterlinas (184.14 millones de dólares), mientras que los retrasos de Hinkley Point C obligaron a EDF a añadir 12.9 millones de euros (15.15 millones de dólares) a sus pasivos nucleares. En Estados Unidos, el Departamento de Energía se enfrenta a obligaciones de limpieza ambiental por valor de 675 millones de dólares, y solo el emplazamiento de Hanford absorbe un contrato de 45 millones de dólares a 10 años adjudicado en 2025. [3] Amentum, “Team Awarded USD 45 Billion Hanford Contract,” amentum.com Esta inflación ejerce presión incluso sobre los fondos fiduciarios bien capitalizados, creando brechas que pueden retrasar las autorizaciones de proyectos y frenar la actividad del mercado a corto plazo. Los propietarios y los gobiernos responden priorizando las tareas de reducción de riesgos, como la eliminación del combustible, al tiempo que aplazan el desmantelamiento completo, lo que prolonga los plazos generales del mercado y aumenta el gasto total del ciclo de vida.
Cuellos de botella en la capacidad de eliminación de residuos de alta actividad
Los repositorios permanentes para residuos de alta actividad siguen siendo escasos, lo que obliga a las empresas de servicios públicos a almacenar el combustible gastado in situ en contenedores o piscinas secos mucho después del apagado de los reactores. Estados Unidos ahora protege más de 90,000 toneladas de combustible usado en docenas de plantas, ya que Yucca Mountain nunca entró en servicio. Europa depende principalmente de la futura instalación finlandesa de Onkalo, que solo tiene capacidad para el inventario nacional. El almacenamiento provisional prolongado prolonga los períodos de SAFSTOR y retrasa la retirada de los recipientes a presión, ya que los componentes clave no pueden salir del emplazamiento hasta que exista una ruta de eliminación final. Por lo tanto, los contratistas deben fijar el precio de los proyectos con grandes provisiones para imprevistos por las ampliaciones del almacenamiento y la evolución de los requisitos de seguridad, lo que añade complejidad a las evaluaciones de las ofertas. La incertidumbre también dificulta la planificación de la mano de obra, ya que las tareas críticas del proyecto pueden retrasarse años si las vías de eliminación no se resuelven a tiempo.
Análisis de segmento
Por tipo de reactor: el dominio de los reactores de agua a presión (PWR) se enfrenta a la disrupción de los reactores de energía agraria (AGR)
Los reactores de agua a presión (PWR) representaron el 48.21 % del mercado de servicios de desmantelamiento nuclear en 2024, lo que refleja su prevalencia en el parque nuclear mundial. Los reactores refrigerados por gas (predominantemente AGR) están experimentando un crecimiento acelerado del 8.81 % debido a que el Reino Unido está retirando toda su flota de AGR. El tamaño del mercado de servicios de desmantelamiento nuclear asociado a los proyectos AGR se expandirá a medida que la finalización del descombustible de Hunterston B en 2024 lleve la unidad a la fase de desmantelamiento, seguida por Hinkley Point B.
La especialización determina los precios: la gestión del núcleo de grafito y los desafíos del refrigerante de CO₂ restringen el acceso a empresas con credenciales AGR, como Magnox Ltd. Las unidades reproductoras rápidas y VVER crean oportunidades de nicho: el nuevo tratamiento de sodio líquido de Rosatom permite el retiro de reactores de la serie BN y genera tarifas premium. [4] World Nuclear News, “UK Regulator Highlights International Collaboration on SMR”, world-nuclear-news.org
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por capacidad: los reactores de rango medio impulsan el crecimiento del volumen
Los reactores de 100 a 1,000 MW representaron el 53.41 % del mercado de servicios de desmantelamiento nuclear en 2024, beneficiándose de paquetes de trabajo de desmantelamiento estandarizados que generan economías de escala. El segmento de menos de 100 MW, que abarca reactores de investigación y unidades de propulsión naval, crece a una tasa de crecimiento anual compuesta (TCAC) del 7.20 %. La finalización del FiR1 en Finlandia y el contrato del USS Enterprise, por valor de 537 millones de dólares, indican una cartera estable de especialistas en unidades pequeñas.
Los núcleos más pequeños requieren herramientas a medida e investigación de archivo debido a la escasez de registros de diseño, lo que ofrece ventajas a las empresas especializadas. Por el contrario, las unidades grandes (de más de 1,000 MW) ofrecen menos proyectos, pero más largos; los propietarios optan por ampliaciones de la vida útil, aplazando, pero no eliminando, el desmantelamiento.
Por fase de servicio: el desmantelamiento del liderazgo da lugar a una gestión de residuos
El desmantelamiento y la segmentación de reactores generaron el 38.49 % de los ingresos de 2024, ya que el corte de recipientes a presión y la elevación de componentes grandes siguen siendo tareas clave. Sin embargo, se prevé que el segmento de gestión de residuos y manipulación de materiales crezca una tasa de crecimiento anual compuesta (TCAC) del 9.54 % hasta 2030, impulsando el mercado de servicios de desmantelamiento nuclear hacia flujos de trabajo sofisticados de reducción de volumen, acondicionamiento y reciclaje. El sistema electroquímico MENDS ilustra cómo la descontaminación rápida puede reducir el volumen total de residuos y acortar los plazos de la ruta crítica.
La planificación y la ingeniería se realizan con antelación y generan una menor participación en los ingresos, mientras que la restauración del sitio depende de la disponibilidad final de la ruta de residuos. Hasta que se abran los repositorios de alto nivel, el retorno al uso sin restricciones del sitio completo seguirá siendo un proceso prolongado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el dominio comercial se ve desafiado por el crecimiento de la defensa
Los reactores de potencia comerciales generaron el 72.32 % del gasto en 2024, lo que refleja la escala de la flota civil y los mecanismos de financiación establecidos para el desmantelamiento. Las unidades de defensa y navales se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 6.28 %; el contrato de portaaviones de la Armada de los EE. UU. es el mayor acuerdo en un solo sitio de la industria de servicios de desmantelamiento nuclear, y la eliminación de compartimentos submarinos continúa de forma sistemática.
Los requisitos de seguridad y los sistemas clasificados incrementan los costos y la complejidad, pero también reducen los márgenes de beneficio, ya que solo unas pocas empresas poseen las autorizaciones necesarias. El retiro de reactores de investigación, a menudo vinculado a la reducción gradual de la producción de isótopos, amplía aún más el abanico de oportunidades para la defensa.
Análisis geográfico
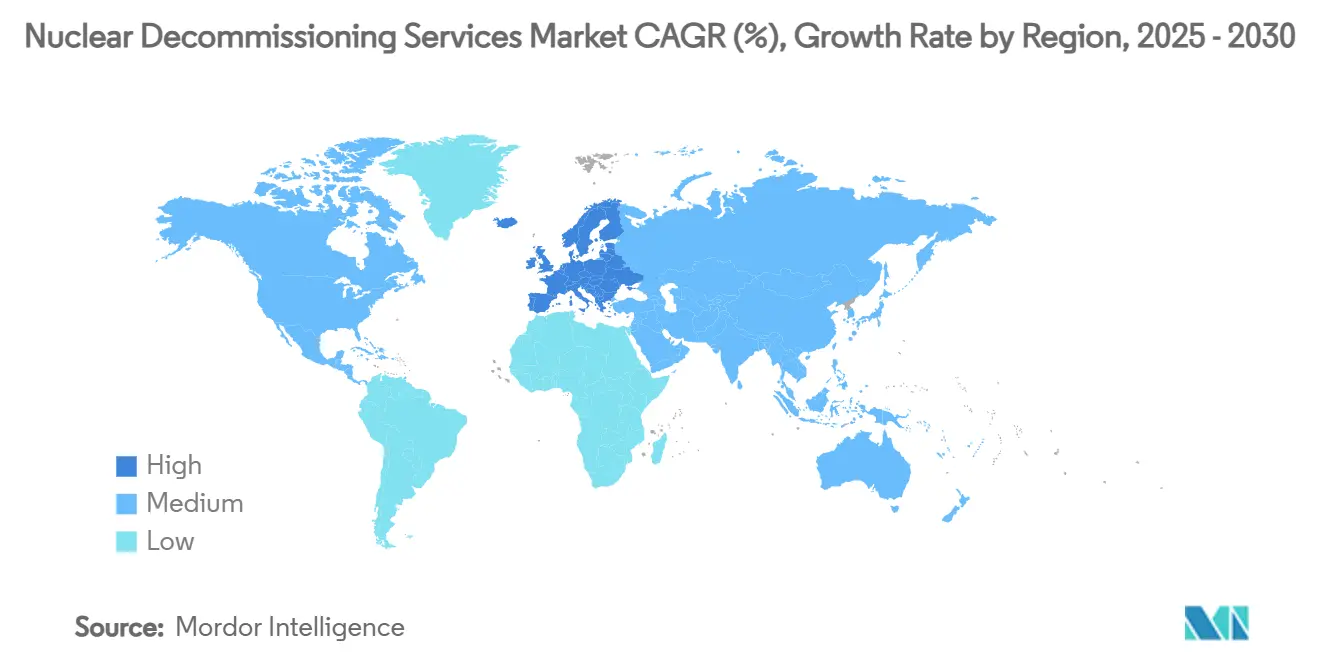
Europa obtuvo la mayor parte de los ingresos en 2024, ya que las políticas nacionales formalizaron las fechas de cierre y los fondos reservados garantizaron la certeza de los pagos. La KENFO de Alemania y la Autoridad de Desmantelamiento Nuclear del Reino Unido encabezan una lista predecible de grandes contratos que absorben mano de obra especializada y equipos de carga pesada.
Asia-Pacífico es la región de mayor crecimiento debido a que Japón formalizó el cierre de reactores cuya modernización se consideró antieconómica, mientras que Corea del Sur aprobó su primer proyecto de desmantelamiento comercial. La vasta flota operativa de China es más reciente, pero los planes de adquisición a largo plazo ya especifican diseños listos para el desmantelamiento, lo que sienta las bases para una sólida cartera regional a partir de la década de 2040.
Las perspectivas para América del Norte se mantienen estables gracias al programa de gestión ambiental multidecenal del Departamento de Energía de EE. UU. y a las prórrogas de la vida útil de Canadá. América Latina, Oriente Medio y África contribuyen marginalmente hoy, pero se tienen en cuenta en la planificación a largo plazo, ya que los nuevos reactores en construcción requerirán presupuestos de retiro en los hitos de renovación de licencias.
Panorama competitivo
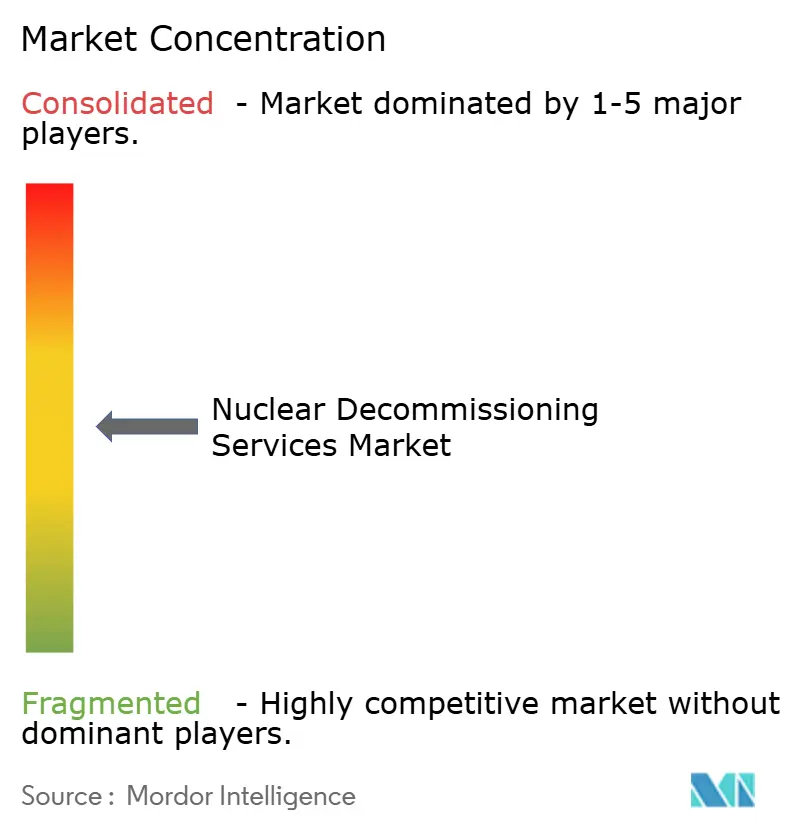
Conglomerados nucleares consolidados como Orano, EDF Energy y Westinghouse combinan su experiencia en el ciclo del combustible con su capacidad de desmantelamiento para conseguir licitaciones de primer nivel. Las grandes empresas de ingeniería Jacobs, Fluor y Bechtel aprovechan su experiencia en gestión de proyectos y su conocimiento regulatorio para competir agresivamente. El sector sigue estando moderadamente concentrado, pero los participantes especializados están transformando la competencia: NorthStar triunfó en la licitación de Enterprise de la Armada al ofrecer un modelo de desmantelamiento de propósito único que superó a sus rivales integrados verticalmente.
La innovación distingue a los líderes de los seguidores. Las inspecciones robóticas de Sellafield, los contratos de gestión de residuos de tanques de Amentum y la tecnología de refrigerante de sodio de Rosatom definen la próxima frontera tecnológica. Las alianzas son frecuentes; el consorcio Hanford fusiona las habilidades de fabricación de BWXT, la experiencia operativa de Amentum y los controles de proyectos de Fluor para obtener un contrato de 45 XNUMX millones de dólares. Las empresas regionales prosperan allí donde las normas nacionales de licencias o los requisitos lingüísticos disuaden a los participantes extranjeros, especialmente en los mercados emergentes de Asia-Pacífico.
El éxito dependerá de la integración digital, la reducción del volumen de residuos y la perspicacia financiera de los fondos fiduciarios. Las empresas que destaquen en estas disciplinas podrán conseguir contratos recurrentes a lo largo de todo el ciclo de retiro de la flota de reactores.
Líderes de la industria de servicios de desmantelamiento nuclear
Babcock Grupo Internacional PLC
Studsvik
Grupo Orano
EDF Energy Holdings Limited
Westinghouse Electric Company LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: La Marina de Estados Unidos otorgó a NorthStar 537 millones de dólares para desmantelar el ex-USS Enterprise, el proyecto de desmantelamiento naval más grande del mundo.
- Marzo de 2025: Amentum obtuvo un puesto de gestión de proyectos por 2.5 millones de libras esterlinas (3.38 millones de dólares estadounidenses) para la nueva planta Sizewell C en el Reino Unido, lo que indica una diversificación estratégica.
- Febrero de 2025: Nukem Technologies y Uniper desmantelaron el segundo recipiente de presión del reactor en la central nuclear de Oskarshamn, en Suecia, poniendo fin a un programa de cuatro años.
- Marzo de 2024: Amentum obtuvo un contrato de USD 45 mil millones para el proyecto de disposición integrada de tanques de Hanford con una duración de 10 a 15 años.
Alcance del informe sobre el mercado mundial de servicios de desmantelamiento nuclear
| Reactor de agua a presión (PWR) |
| Reactor de agua en ebullición (BWR) |
| Reactor refrigerado por gas (GCR/AGR) |
| Reactor de agua pesada presurizada (PHWR/CANDU) |
| Otros (FBR, VVER, RBMK) |
| Por debajo de 100 MW |
| 100 a 1,000 MW |
| Por encima de 1,000MW |
| Planificación e ingeniería |
| Desmantelamiento y segmentación de reactores |
| Gestión de residuos y manipulación de materiales |
| Restauración y monitoreo del sitio |
| Reactores de potencia comerciales |
| Reactores de defensa y navales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Francia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por tipo de reactor | Reactor de agua a presión (PWR) | ||
| Reactor de agua en ebullición (BWR) | |||
| Reactor refrigerado por gas (GCR/AGR) | |||
| Reactor de agua pesada presurizada (PHWR/CANDU) | |||
| Otros (FBR, VVER, RBMK) | |||
| Por capacidad | Por debajo de 100 MW | ||
| 100 a 1,000 MW | |||
| Por encima de 1,000MW | |||
| Por fase de servicio | Planificación e ingeniería | ||
| Desmantelamiento y segmentación de reactores | |||
| Gestión de residuos y manipulación de materiales | |||
| Restauración y monitoreo del sitio | |||
| por Aplicación | Reactores de potencia comerciales | ||
| Reactores de defensa y navales | |||
| Por región | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Francia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de servicios de desmantelamiento nuclear y qué tan rápido se proyecta que se expandirá?
El gasto ascenderá a 7.39 millones de dólares en 2025 y se prevé que alcance los 9.50 millones de dólares en 2030, lo que refleja una CAGR del 5.15%.
¿Qué región representa actualmente la mayor parte del gasto en desmantelamiento nuclear?
Europa lidera con el 41.67% del gasto mundial, impulsada por la eliminación gradual de AGR en Alemania y las retiradas de AGR en el Reino Unido.
¿Qué segmento de reactor se espera que genere el crecimiento de ingresos más rápido?
Los reactores refrigerados por gas, impulsados por el desmantelamiento de la flota de AGR del Reino Unido, están avanzando a una CAGR del 8.81 % hasta 2030.
¿Por qué la gestión de residuos y el manejo de materiales están ganando importancia dentro de los proyectos de desmantelamiento?
La presión regulatoria para minimizar volúmenes y recuperar metales valiosos está impulsando la fase de manejo de residuos a una CAGR del 9.54 %, superando el trabajo de desmantelamiento tradicional.
¿Cómo influyen las normas más estrictas posteriores a Fukushima en la demanda de desmantelamiento?
Las normas más estrictas de seguridad y liberación del sitio aceleran los cronogramas de retiro y aumentan la complejidad del proyecto, lo que empuja a los propietarios a contratar contratistas especializados en una etapa más temprana del ciclo de cierre de la planta.
¿Qué papel desempeñan la robótica y la IA en el desmantelamiento nuclear hoy en día?
Los manipuladores remotos, los sistemas de inspección autónomos y los gemelos digitales están reduciendo la dosis de trabajo y comprimiendo los cronogramas, lo que otorga a los primeros usuarios una ventaja competitiva en las licitaciones de contratos.


