

Tamaño y participación en el mercado de la energía nuclear
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 409.90 gigavatio |
| Volumen de mercado (2031) | 425 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 0.73% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
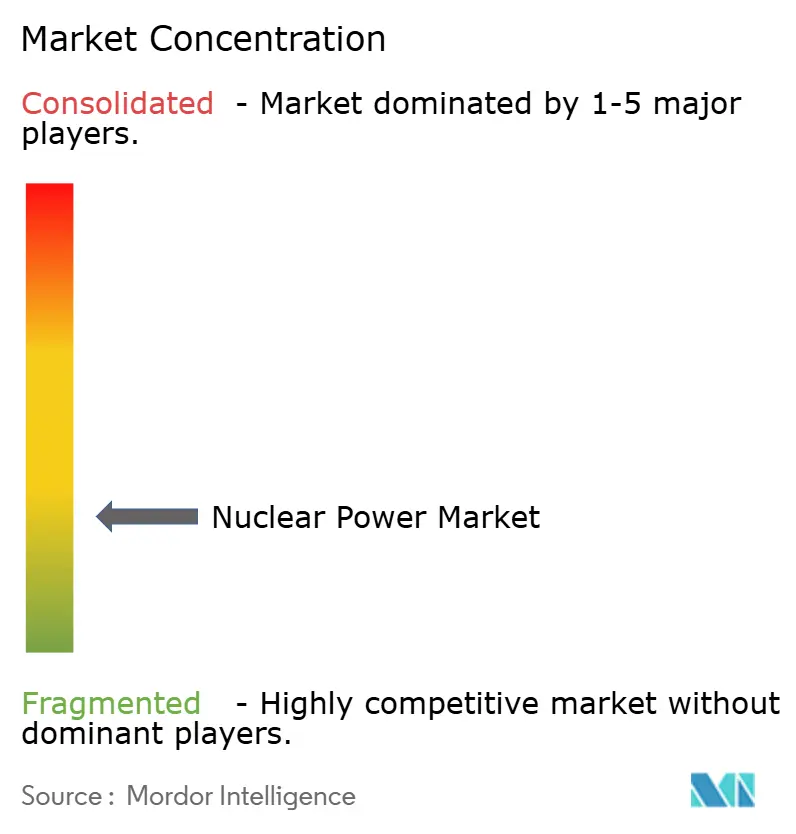
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía nuclear por Mordor Intelligence
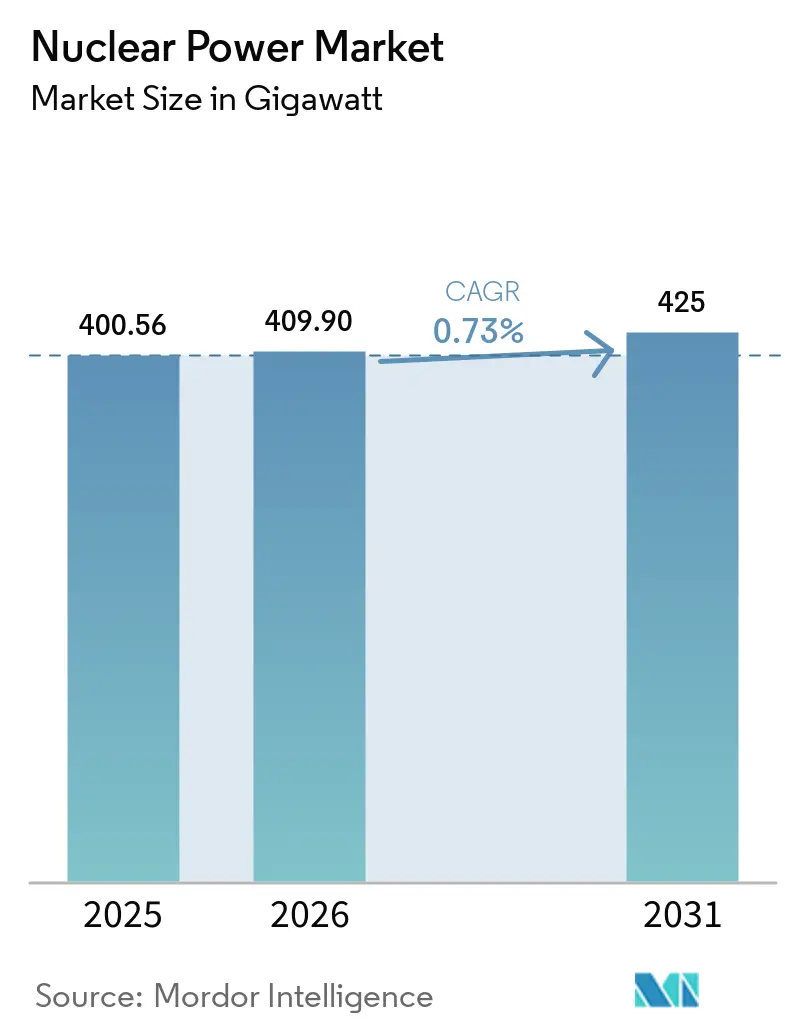
Se prevé que el tamaño del mercado de la energía nuclear se expanda de 400.56 gigavatios en 2025 y 409.90 gigavatios en 2026 a 425 gigavatios en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 0.73 % entre 2026 y 2031.
El crecimiento de la capacidad sigue siendo moderado, pero se observa un impulso creciente en torno a los diseños de reactores avanzados que prometen plazos de construcción más cortos y menor riesgo financiero. Los compradores industriales se están consolidando como un segundo pilar de la demanda, junto con las empresas de servicios públicos, atraídos por la necesidad de calor de proceso a alta temperatura y con cero emisiones de carbono. El rápido apoyo político en Estados Unidos, Francia y China está compensando las presiones de costos que aún dificultan la construcción de reactores a gran escala (gigavatios). Mientras tanto, el cambio en las estrategias del ciclo del combustible, especialmente la transición hacia el uranio de bajo enriquecimiento de alta concentración (HALEU), está reconfigurando las cadenas de suministro y ampliando el mercado potencial para las plantas compactas.
Conclusiones clave del informe
- Por tipo de reactor, la tecnología de agua ligera presurizada lideró con el 72.8% de la capacidad instalada en 2025, mientras que se prevé que los reactores reproductores rápidos se expandan a una tasa de crecimiento anual compuesta del 21.4% hasta 2031.
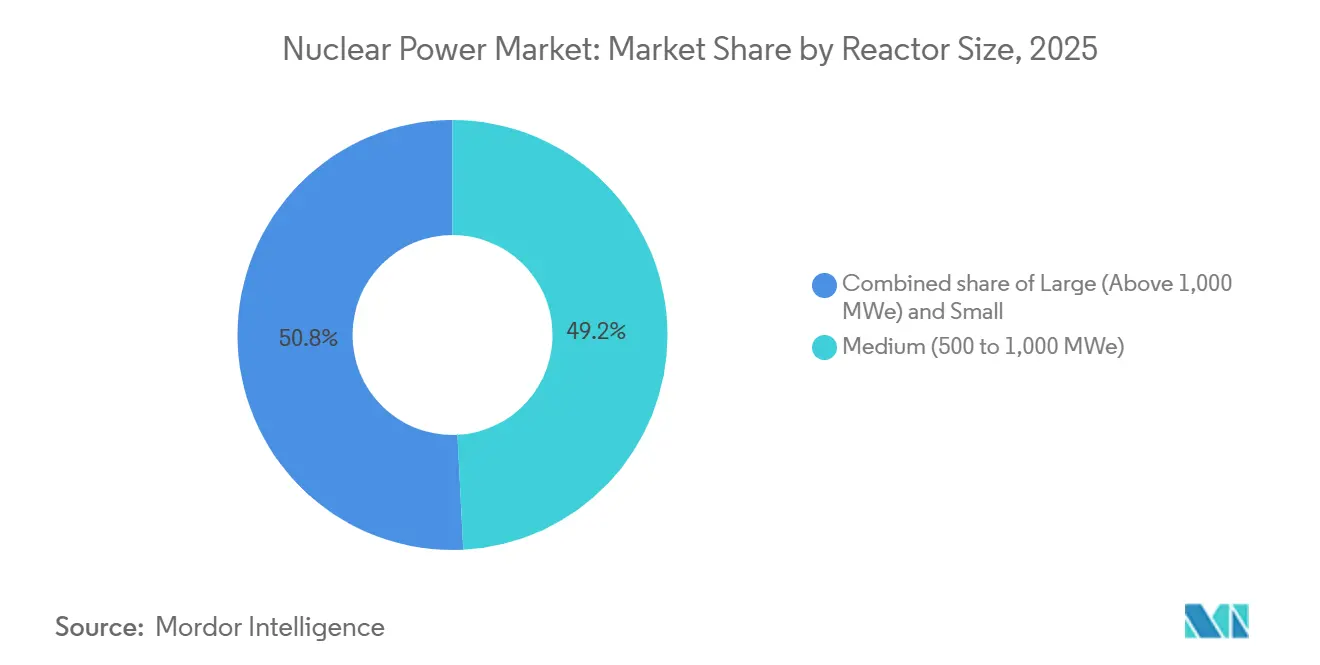
- Por tamaño de reactor, la categoría de tamaño mediano (500-1,000 MWe) representó el 49.2% de la cuota de mercado mundial de energía nuclear en 2025, mientras que se prevé que los reactores pequeños de menos de 500 MWe crezcan a una tasa de crecimiento anual compuesta (CAGR) del 20.1% hasta 2031.
- Por tipo de combustible, el uranio de bajo enriquecimiento representó el 87.5% de la capacidad en 2025; se prevé que HALEU se expanda a una tasa de crecimiento anual compuesta del 10.9% hasta 2031.
- Por aplicación, las empresas de servicios públicos y los productores independientes de energía representaron el 87.7% de la demanda en 2025, mientras que se prevé que el sector industrial y petroquímico se expanda a una tasa de crecimiento anual compuesta del 12% hasta 2031.
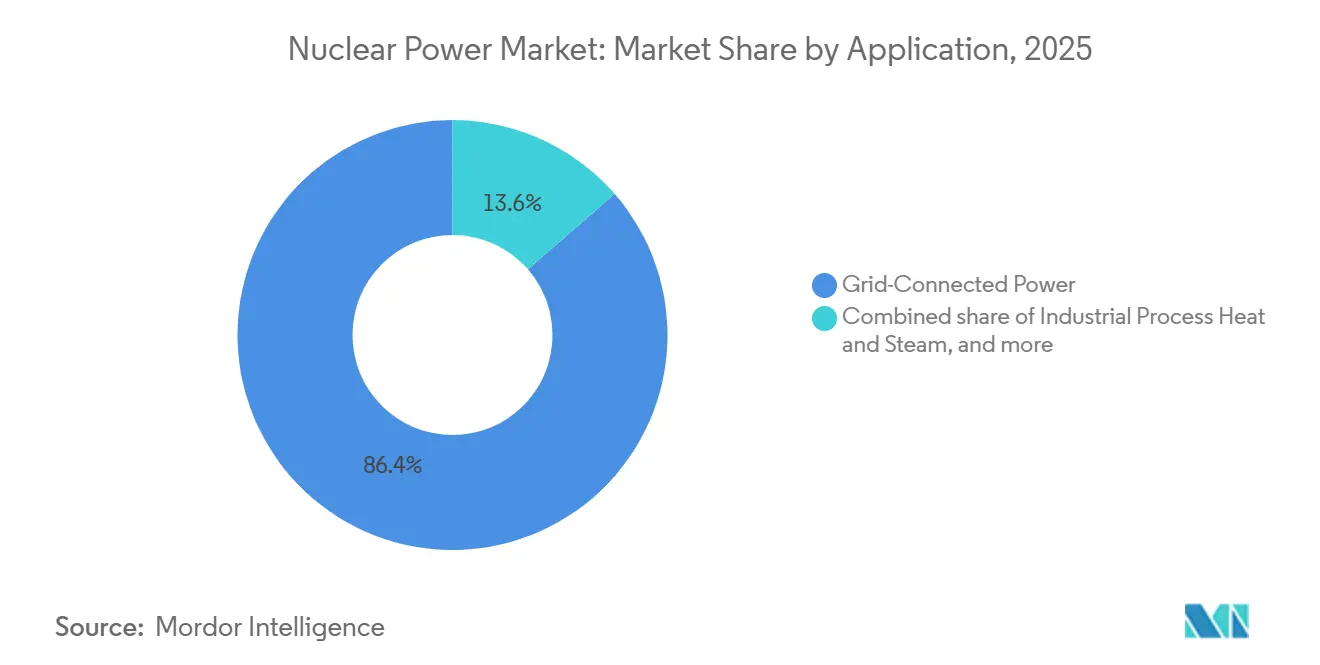
- En lo que respecta al usuario final, la energía conectada a la red representó el 86.4% de la demanda en 2025, mientras que se prevé que el uso de calor para procesos industriales se expanda a una tasa de crecimiento anual compuesta del 14.7% hasta 2031.
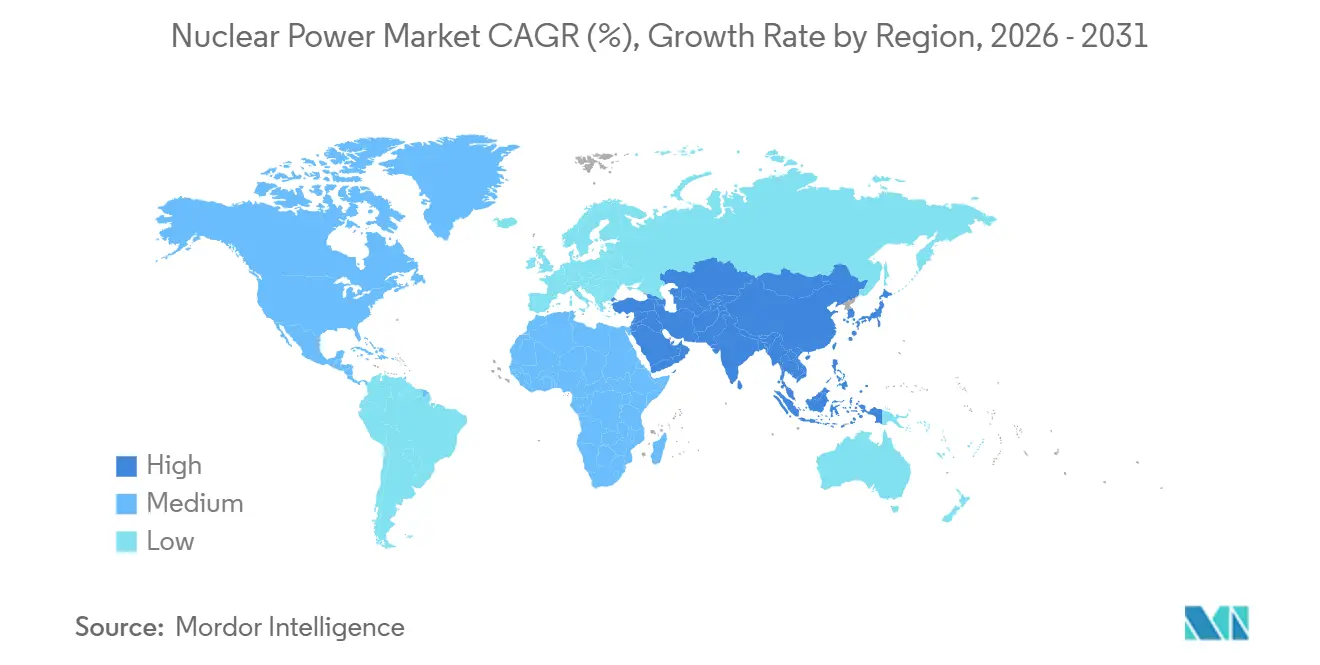
- Geográficamente, Europa concentraba el 39.1% de la capacidad en 2025; Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta del 7.2% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de energía nuclear
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de energía de base limpia | + 0.15% | Global, con especial presencia en Europa, Norteamérica y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Programas de extensión y actualización de por vida | + 0.08% | América del Norte, Europa, Rusia | Corto plazo (≤ 2 años) |
| Comercialización de SMR avanzados | + 0.12% | América del Norte, Reino Unido, Europa del Este, Oriente Medio | Largo plazo (≥ 4 años) |
| Demanda de calor del proceso de descarbonización industrial | + 0.10% | Corredores industriales de Europa, China y Norteamérica | Mediano plazo (2-4 años) |
| Iniciativas de hidrógeno y amoníaco de producción nuclear | + 0.09% | América del Norte, Europa, Japón, Oriente Medio | Largo plazo (≥ 4 años) |
| Surgimiento de aplicaciones marinas y de centros de datos alimentadas por energía nuclear | + 0.11% | Centros tecnológicos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de energía de base limpia
Los gobiernos que están ajustando sus presupuestos de carbono ahora ven la energía nuclear como la única fuente de cero emisiones gestionable que puede escalar lo suficientemente rápido como para respaldar las energías renovables intermitentes. La ley de energía de Francia de 2024 exige seis nuevas unidades EPR2, el programa Great British Nuclear del Reino Unido apunta a 24 GW para 2050, y los créditos fiscales a la producción de EE. UU. en virtud de la Ley de Reducción de la Inflación mejoran la economía de los proyectos en los mercados desregulados. [1] Agencia Internacional de Energía, “Actualización de la Hoja de Ruta de Cero Neto 2025”, iea.org Estas medidas en conjunto restauran una tesis de inversión que se había erosionado después de una década en la que las retiradas superaron a las nuevas construcciones. El sentimiento de los inversores también está mejorando porque los instrumentos de política modernos, como los modelos de base de activos regulados del Reino Unido, reducen los costos de endeudamiento que antes impulsaban las cancelaciones de proyectos. Como resultado, el mercado mundial de energía nuclear está recuperando relevancia en las hojas de ruta nacionales de descarbonización, particularmente donde los costos de almacenamiento para escenarios con alta proporción de energías renovables siguen siendo prohibitivos.
Programas de extensión y actualización de por vida
Extender la vida útil de los reactores existentes de 40 a 60 o incluso 80 años pospone la construcción de reemplazos multimillonarios. La Comisión Reguladora Nuclear de EE. UU. aprobó 11 renovaciones de licencias subsiguientes en 2024-2025, elevando la vida útil restante promedio de la flota nacional a 28 años. [2] Comisión Reguladora Nuclear de EE. UU., “Renovación de licencia subsiguiente 2025”, nrc.gov Las mejoras de Grand Carénage de Francia, con un costo de 49.4 millones de euros, agregan décadas de producción a una fracción del costo de construcción de nuevos. Los proyectos de actualización aumentan la generación en un 5-20% a través de reemplazos de equipos que evitan los permisos de campo nuevo, logrando costos nivelados por debajo de 30 USD por MWh en comparación con más de 70 USD por MWh para nuevos reactores grandes. [3] Électricité de France, “Grand Carénage Programme 2025 Progress Report”, edf.fr Sin embargo, esta estrategia concentra el riesgo de antigüedad de la flota, lo que hace que la excelencia operativa y el mantenimiento predictivo sean fundamentales para evitar interrupciones no planificadas que erosionan las ventajas de costos.
Comercialización de SMR avanzados
Los SMR prefabricados prometen tiempos de construcción más cortos y menores costos de financiación, abordando los dos mayores obstáculos de la energía nuclear convencional. NuScale obtuvo la primera certificación de diseño en EE. UU. para un SMR de agua ligera y cuenta con pedidos en firme para aplicaciones en centros de datos, mientras que Rolls-Royce SMR cerró una financiación de 700 millones de libras esterlinas para avanzar en su demostrador en el Reino Unido. El reactor de gas de alta temperatura Xe-100 de X-energy obtuvo un permiso de construcción en 2025, abriendo el camino para diseños que no utilizan agua ligera. Estos hitos reducen el riesgo de la tecnología, pero la viabilidad financiera aún depende de los volúmenes de producción en serie que reducen los costos por módulo. Por lo tanto, los gobiernos están agrupando múltiples pedidos, como en el proceso competitivo de selección de SMR del Reino Unido, para crear una cartera de pedidos lo suficientemente grande como para que los proveedores logren economías de escala.
Proceso de descarbonización industrial: demanda de calor
Los sectores de difícil reducción de emisiones emiten casi 7 gigatoneladas de CO₂ al año. Los reactores de alta temperatura pueden suministrar vapor a más de 500 °C o hidrógeno bajo en carbono, reduciendo las emisiones donde la electrificación no es rentable. En 2025, ArcelorMittal y Nucor iniciaron estudios de viabilidad para integrar reactores modulares pequeños (SMR) en acerías, y Dow se asoció con X-energy para descarbonizar una planta química en Texas. Estos proyectos priorizan el calor estable sobre la electricidad de menor coste, lo que permite a los reactores beneficiarse de tarifas premium. El impacto de este impulsor se intensifica a medida que se endurecen los límites de emisiones del sector industrial en Europa y Norteamérica a finales de la década de 2020.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sobrecostos y desafíos financieros | -0.18% | Global, agudo en los mercados occidentales liberalizados | Corto plazo (≤ 2 años) |
| Competencia de las energías renovables de bajo coste | -0.12% | Europa, América del Norte, Australia, partes de Asia | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de combustible de HALEU | -0.06% | América del Norte, Europa (mercados de reactores avanzados) | Mediano plazo (2-4 años) |
| Control de exportaciones y escrutinio de la proliferación | -0.05% | Global, concentrada en mercados nucleares emergentes. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Sobrecostos y desafíos de financiación
Los elevados costes de capital y los retrasos en la construcción siguen mermando la confianza de los inversores. Vogtle 3-4 entró en servicio con un coste de 35 millones de dólares, más del doble del presupuesto inicial, mientras que Flamanville 3, en Francia, consumió 19.1 millones de euros a lo largo de 17 años. Estos sobrecostes provocaron rebajas en la calificación crediticia y obligaron a los gobiernos a intervenir en los balances de las empresas eléctricas. El riesgo inherente a proyectos de ingeniería pioneros, la fragmentación de la cadena de suministro y la evolución de las normativas de seguridad contribuyen a los sobrecostes. A menos que la construcción en serie mejore la ejecución de los proyectos, el mercado mundial de la energía nuclear corre el riesgo de ceder terreno a las energías renovables más baratas en mercados desregulados donde la paridad de costes nivelados sigue siendo difícil de alcanzar.
Cuellos de botella en el suministro de combustible de HALEU
Los reactores avanzados dependen de uranio enriquecido al 5-20% de U-235, pero las plantas de enriquecimiento comerciales rara vez lo producen. La cascada de demostración de Centrus Energy en Ohio produjo solo 20 kg en 2024, muy por debajo de las previsiones de demanda anual de varias toneladas. Si bien el Departamento de Energía de EE. UU. asignó 2.7 millones de dólares para aumentar la capacidad nacional, es improbable que la producción comercial comience antes de 2028. Las restricciones a la exportación del principal proveedor ruso de HALEU limitan aún más la disponibilidad. Por lo tanto, los desarrolladores están rediseñando los núcleos para combustible convencional o retrasando proyectos, lo que restringe el ritmo al que el mercado mundial de energía nuclear puede adoptar reactores compactos de alto rendimiento.
Análisis de segmento
Por tipo de reactor: Dominio de PWR se enfrenta al renacimiento de los criadores
Los reactores de agua ligera presurizada capturaron el 72.8% de la cuota de mercado mundial de energía nuclear en 2025, respaldados por cadenas de suministro estandarizadas y décadas de datos operativos. [4] Organismo Internacional de Energía Atómica, “Reactores de energía nuclear en el mundo, edición 2025”, iaea.org Se prevé que los reactores reproductores rápidos, aunque constituyen una base menor, crezcan a una tasa de crecimiento anual compuesta (CAGR) del 21.4%, impulsados por los programas BN-800 de Rusia y CFR-600 de China que validan los ciclos de combustible cerrados. Los diseños de agua pesada presurizada siguen siendo estratégicamente importantes para India y Canadá, ya que ofrecen autonomía de uranio natural. Los reactores de agua en ebullición se encuentran rezagados debido a las modernizaciones posteriores a Fukushima que prolongan las paradas y aumentan los costos de operación y mantenimiento.
El rápido auge de los reactores reproductores indica un cambio estructural en el mercado mundial de la energía nuclear. Estos reactores extraen hasta 60 veces más energía por kilogramo de uranio, lo que alivia las limitaciones de recursos a medida que aumenta la demanda. Su capacidad para quemar reservas de plutonio también se alinea con los objetivos de no proliferación. Sin embargo, los complejos sistemas de refrigeración por sodio plantean desafíos en materia de seguridad contra incendios, y los elevados costos de capital desalientan su adopción sin respaldo soberano. En consecuencia, los diseños de agua ligera mantendrán la ventaja de escala hasta 2031, pero los reactores reproductores introducen una tensión competitiva que podría reconfigurar el panorama de los proveedores después de 2035.
Por tamaño de reactor: Las unidades modulares revolucionan el paradigma del gigavatio
Las centrales de tamaño mediano, de entre 500 y 1,000 MWe, representaron la mayor parte del mercado mundial de energía nuclear en 2025, gracias al equilibrio entre las economías de escala y la flexibilidad de integración a la red. Sin embargo, se prevé que los reactores pequeños, de menos de 500 MWe, experimenten un crecimiento exponencial del 20.1 % anual compuesto, impulsado por la fabricación en fábrica, que reduce drásticamente la mano de obra in situ y el riesgo financiero.
Los módulos de bajo costo resultan atractivos para las economías emergentes con balances más débiles, mientras que los compradores industriales solo necesitan unos pocos cientos de megavatios para cargas cautivas. El módulo de 77 MWe de NuScale y el BWRX-300 de 300 MWe de GE-Hitachi son los pilares de la cartera comercial. Los reactores grandes de más de 1,000 MWe mantienen una ventaja en el costo por kilovatio donde las políticas garantizan la demanda a largo plazo, pero los plazos de construcción de décadas exponen a los promotores a la incertidumbre de la demanda. Por lo tanto, la segmentación por tamaño enfatiza los modelos de negocio contrastantes en lugar de la mera ingeniería: capacidad incremental para la demanda distribuida frente a la carga base masiva para redes centralizadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de combustible: HALEU desbloquea los núcleos compactos
El uranio de bajo enriquecimiento impulsó el 87.5 % de la capacidad en 2025, lo que refleja una infraestructura de enriquecimiento consolidada y marcos regulatorios conocidos. La adopción de HALEU, con una tasa de crecimiento anual compuesta (TCAC) prevista del 10.9 %, permite mayores densidades de potencia que reducen el costo de capital por megavatio y facilitan ciclos de recarga más largos, lo que representa una propuesta de valor importante para emplazamientos remotos o industriales donde las interrupciones del suministro eléctrico son costosas. El combustible de óxido mixto sigue limitado a Francia, Rusia y Japón, debido a sus elevados costos de fabricación.
El desarrollo del torio sigue siendo una meta ambiciosa a pesar del progreso de la India, principalmente debido a la falta de preparación de las cadenas de suministro y los marcos de licenciamiento globales. Por lo tanto, el mercado mundial de energía nuclear depende de si el suministro de HALEU puede aumentar con la suficiente rapidez para satisfacer las necesidades de las primeras flotas de reactores modulares pequeños (SMR). Si persisten los cuellos de botella, las empresas eléctricas podrían volver a los diseños convencionales de LEU, lo que frenaría la diversificación tecnológica prevista para la década de 2030.
Por aplicación: El calor industrial gana terreno
En 2025, la energía de la red eléctrica dominó la demanda en un 86.4%, pero el calor para procesos industriales se expande a una tasa de crecimiento anual compuesta (TCAC) del 14.7%, a medida que los productores de acero y productos químicos buscan ir más allá de la electrificación para lograr una descarbonización profunda. Los microrreactores fuera de la red se dirigen a campamentos mineros y comunidades árticas donde el diésel supera los 0.30 USD por kWh, mientras que proyectos de desalinización como la planta de cogeneración Barakah en los Emiratos Árabes Unidos demuestran la integración del agua y la energía.
Las instalaciones de defensa se perfilan como un nicho donde la resiliencia energética prima sobre el costo, y el Departamento de Defensa de EE. UU. está estudiando microrreactores para bases en Alaska. En conjunto, estas aplicaciones no eléctricas redefinen el valor de la energía nuclear como una solución integrada de calefacción y electricidad, lo que permite al mercado global de energía nuclear diversificar sus ingresos más allá de la electricidad al por mayor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: Las empresas industriales desafían el dominio de las empresas de servicios públicos.
En 2025, las empresas de servicios públicos y los productores independientes de energía controlaron el 87.7 % de la capacidad instalada. Sin embargo, se prevé que los compradores industriales y petroquímicos crezcan a una tasa compuesta anual del 12.0 %, impulsados por los mandatos de reducción de emisiones de Alcance 1 y las ventajas económicas de evitar las tarifas de transmisión. Las empresas mineras en Canadá están evaluando los reactores modulares pequeños (SMR) para alimentar la extracción fuera de la red, donde el costo del diésel alcanza los 0.40 USD por kWh.
La demanda de resiliencia estratégica por parte de los gobiernos y el sector de defensa también está aumentando, como lo demuestra el acuerdo de compra de energía a 20 años de Microsoft para reactivar Three Mile Island y convertirla en centros de datos. Estos cambios indican una tendencia más amplia hacia la descentralización, donde el mercado global de energía nuclear evoluciona desde la generación centrada en las empresas de servicios públicos hacia modelos de servicio multisectoriales.
Análisis geográfico
Europe Nuclear Power Market
Europa conservó el 39.1 % de su capacidad en 2025, gracias a la flota francesa de 56 unidades que suministraba el 65 % de la electricidad nacional. Las nuevas construcciones en el Reino Unido, Polonia y la República Checa compensaron las retiradas de centrales en Alemania y Bélgica, estabilizando la capacidad de la región hasta 2031. Francia inició las obras civiles de su primer reactor EPR2 en Penly en 2026, mientras que Hinkley Point C en el Reino Unido tiene previsto comenzar las obras en 2031 para sustituir los reactores AGR obsoletos.
APAC Nuclear Power Market
La región de Asia-Pacífico impulsa el crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.2%. China conectó 22 reactores entre 2024 y 2025, e India puso en marcha dos unidades de agua pesada de 700 MWe de fabricación nacional. La reactivación gradual de las centrales en Japón y el cambio de política de Corea del Sur también contribuyen a aumentar la capacidad. La agilidad regulatoria y las estructuras de financiación soberana de la región sustentan proyectos de mayor envergadura que en los mercados occidentales liberalizados.
The Americas and MEA Nuclear Power Market
Las perspectivas de Norteamérica dependen de las demostraciones de reactores modulares pequeños (SMR). Las dos unidades AP1000 de Vogtle añadieron 2.2 GW, pero la futura escala depende de proyectos piloto con financiación compartida, como Natrium de TerraPower y BWRX-300 de Ontario Power Generation. Oriente Medio y África son pioneros en la adopción de esta tecnología: Barakah, en los Emiratos Árabes Unidos, suministra 5.6 GW de energía de base, y Arabia Saudita ha precalificado a proveedores para una licitación de 2.8 GW. En Sudamérica, la cartera de proyectos se centra en Angra 3 de Brasil y CAREM-25 de Argentina, lo que indica un interés regional cauteloso pero persistente.
Panorama competitivo
El mercado de la energía nuclear está fragmentado. El modelo de integración vertical de Rosatom le asegura contratos de exportación en financiación nuclear. La Corporación Nacional Nuclear de China aprovecha sus proyectos de referencia Hualong One en Karachi y Changjiang para atraer a compradores del sudeste asiático, como Turquía, Egipto y Bangladesh. Los contratos AP1000 de Westinghouse en Polonia y Ucrania capitalizan el realineamiento geopolítico que favorece la tecnología no rusa.
La competencia en el mercado de reactores modulares pequeños (SMR) está más fragmentada. El BWRX-300 de GE-Hitachi se aseguró el primer despliegue en Canadá, mientras que Rolls-Royce y NuScale compiten por la cuota de mercado en el Reino Unido y Estados Unidos. Los servicios auxiliares de planta siguen siendo objeto de disputa entre gigantes de la ingeniería como Bechtel, Framatome y Korea Hydro & Nuclear Power. Los acuerdos de compra de energía (PPA) corporativos, como el de Microsoft con Constellation, están atrayendo a nuevos compradores corporativos que priorizan la fiabilidad sobre la nacionalidad del proveedor. En consecuencia, las empresas establecidas se enfrentan a la erosión de sus ventajas regulatorias a medida que los nuevos participantes más pequeños aprovechan las vías de licenciamiento basadas en el riesgo para acortar el tiempo de comercialización.
Líderes de la industria de la energía nuclear
Energía nuclear GE-Hitachi
KEPCO Ingeniería y Construcción
Corporación Nuclear Nacional de China
Westinghouse Electric Company LLC
SKODA JS AS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Rusia y Uzbekistán han iniciado la construcción de una central nuclear en Uzbekistán, lo que supone el primer proyecto de este tipo en Asia Central postsoviética. La central está situada en la región de Jizzakh, en el centro-este de Uzbekistán, que limita con Tayikistán y Kazajistán. El diseño incorpora dos tipos de reactores nucleares: dos grandes unidades, cada una con una capacidad aproximada de 1,000 megavatios, y dos pequeños reactores modulares, cada uno con una capacidad de unos 55 megavatios.
- Octubre de 2025: Se ha aprobado la adquisición de terrenos para la central nuclear de Chutka en Mandla, Madhya Pradesh, y se prevé que la construcción comience pronto. Varias empresas están identificando emplazamientos para reactores pequeños, ya que ahora se permite la participación privada, con el apoyo de NPCIL para la construcción y las operaciones.
- Octubre de 2025: NANO Nuclear ha finalizado la adquisición de Global First Power Ltd a USNC, asegurando así activos clave de licencias en Canadá. Esta adquisición facilita el despliegue del reactor micromodular KRONOS y fortalece una estrategia unificada en Norteamérica para la construcción y los avances regulatorios.
- Septiembre de 2025: NTPC se prepara para adquirir activos de uranio en el extranjero con el fin de asegurar el combustible para futuros proyectos nucleares. La compañía ha recibido la aprobación de su junta directiva para realizar una auditoría conjunta con UCIL, en consonancia con iniciativas como ASHVINI, que buscan impulsar el crecimiento a largo plazo de la energía limpia mediante la energía nuclear.
- Septiembre de 2024: EDF anunció un programa de inversión de 52.000 millones de euros (57.000 millones de dólares) para construir seis nuevos reactores EPR en Francia, lo que representa el mayor compromiso de expansión nuclear en Europa desde la década de 1980.
Alcance del informe sobre el mercado mundial de energía nuclear
La energía nuclear se deriva de la fisión nuclear, la descomposición nuclear y las reacciones de fusión nuclear. La mayor parte de la electricidad producida por la energía nuclear se produce actualmente por fisión nuclear en plantas de energía nuclear que utilizan uranio y plutonio. La electricidad derivada de los reactores nucleares, que generan calor por fisión, es energía nuclear. Una planta de energía nuclear se parece a una gran planta de energía a base de carbón porque tiene bombas, válvulas, generadores de vapor, turbinas, generadores eléctricos, condensadores y otros equipos similares al reactor, que funciona como una caldera en una planta de energía de combustibles fósiles. .
El informe también abarca la capacidad instalada y las estimaciones para el mercado de energía nuclear en las principales regiones. El informe ofrece la capacidad instalada y las previsiones de capacidad de energía nuclear para todos los segmentos mencionados. El informe del mercado global de energía nuclear incluye:
| Reactor de agua ligera presurizado, moderado y refrigerado (PWR) |
| Reactor moderado y refrigerado de agua pesada presurizada (PHWR) |
| Reactor de agua ligera en ebullición refrigerado y moderado (BWR) |
| Reactor moderado por grafito y refrigerado por gas (GCR) |
| Reactor refrigerado por gas de alta temperatura (HTGR) |
| Reactor moderado por grafito y refrigerado por agua ligera (LWGR) |
| Reactor reproductor rápido (FBR) |
| Otros |
| Grande (más de 1,000 MWe) |
| Mediano (500 a 1,000 MWe) |
| Pequeño (menos de 500 Mwe; incluye SMR y microrreactores) |
| Uranio poco enriquecido (menos del 5 % de U-235) |
| LEU de alto ensayo (5 a 20 % U-235) |
| Óxido mixto (MOX) |
| Combustibles a base de torio |
| Energía conectada a la red |
| Electrificación remota/fuera de la red |
| Calor y vapor de procesos industriales |
| Desalinización y calefacción urbana |
| Bases militares y de defensa |
| Servicios públicos y productores independientes de energía |
| Industrial y petroquímica |
| Minería y operaciones remotas |
| Gobierno / defensa |
| Instituciones de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Francia | |
| Suecia | |
| España | |
| Ucrania | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de reactor | Reactor de agua ligera presurizado, moderado y refrigerado (PWR) | |
| Reactor moderado y refrigerado de agua pesada presurizada (PHWR) | ||
| Reactor de agua ligera en ebullición refrigerado y moderado (BWR) | ||
| Reactor moderado por grafito y refrigerado por gas (GCR) | ||
| Reactor refrigerado por gas de alta temperatura (HTGR) | ||
| Reactor moderado por grafito y refrigerado por agua ligera (LWGR) | ||
| Reactor reproductor rápido (FBR) | ||
| Otros | ||
| Por tamaño del reactor | Grande (más de 1,000 MWe) | |
| Mediano (500 a 1,000 MWe) | ||
| Pequeño (menos de 500 Mwe; incluye SMR y microrreactores) | ||
| Por tipo de combustible | Uranio poco enriquecido (menos del 5 % de U-235) | |
| LEU de alto ensayo (5 a 20 % U-235) | ||
| Óxido mixto (MOX) | ||
| Combustibles a base de torio | ||
| por Aplicación | Energía conectada a la red | |
| Electrificación remota/fuera de la red | ||
| Calor y vapor de procesos industriales | ||
| Desalinización y calefacción urbana | ||
| Bases militares y de defensa | ||
| Por sector de usuario final | Servicios públicos y productores independientes de energía | |
| Industrial y petroquímica | ||
| Minería y operaciones remotas | ||
| Gobierno / defensa | ||
| Instituciones de investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Francia | ||
| Suecia | ||
| España | ||
| Ucrania | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿A qué ritmo se prevé que crezca la capacidad del mercado mundial de energía nuclear hasta 2031?
Se prevé que la capacidad instalada aumente de 409.90 gigavatios en 2026 a 425 gigavatios en 2031, lo que supone una tasa de crecimiento anual compuesta del 0.73%, cifra que enmascara un crecimiento más rápido en Asia-Pacífico y en los reactores modulares pequeños avanzados (SMR).
¿Qué tipo de reactor se expandirá más rápidamente?
Los reactores reproductores rápidos lideran el mercado con una tasa de crecimiento anual compuesta (CAGR) del 21.4 % hasta 2031, impulsados por la comercialización de ciclos de combustible cerrados en Rusia, China e India.
¿Por qué están atrayendo tanta atención ahora los pequeños reactores modulares?
La fabricación en fábrica reduce el riesgo de construcción y la inversión de capital, lo que permite que los reactores pequeños de menos de 500 MWe crezcan a una tasa de crecimiento anual compuesta del 20.1%, al tiempo que dan servicio a emplazamientos industriales y remotos.
¿Cuál es el principal obstáculo para el despliegue de reactores avanzados?
La limitada capacidad de enriquecimiento de HALEU, con una producción a escala comercial improbable antes de 2028, está retrasando varios proyectos estadounidenses y europeos.
¿Qué región añade más capacidad nueva?
La región de Asia-Pacífico lidera con una tasa de crecimiento anual compuesta (CAGR) del 7.2 % hasta 2031, gracias al ambicioso programa de construcción de China y a la expansión de la flota nacional de buques de agua pesada de la India.
¿Cómo utilizan la energía nuclear los compradores industriales?
Las empresas siderúrgicas y químicas planean integrar reactores de alta temperatura para el calor de proceso y la producción de hidrógeno, reduciendo así las emisiones in situ sin depender de la electricidad de la red.


