

Tamaño y participación del mercado de nucleótidos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
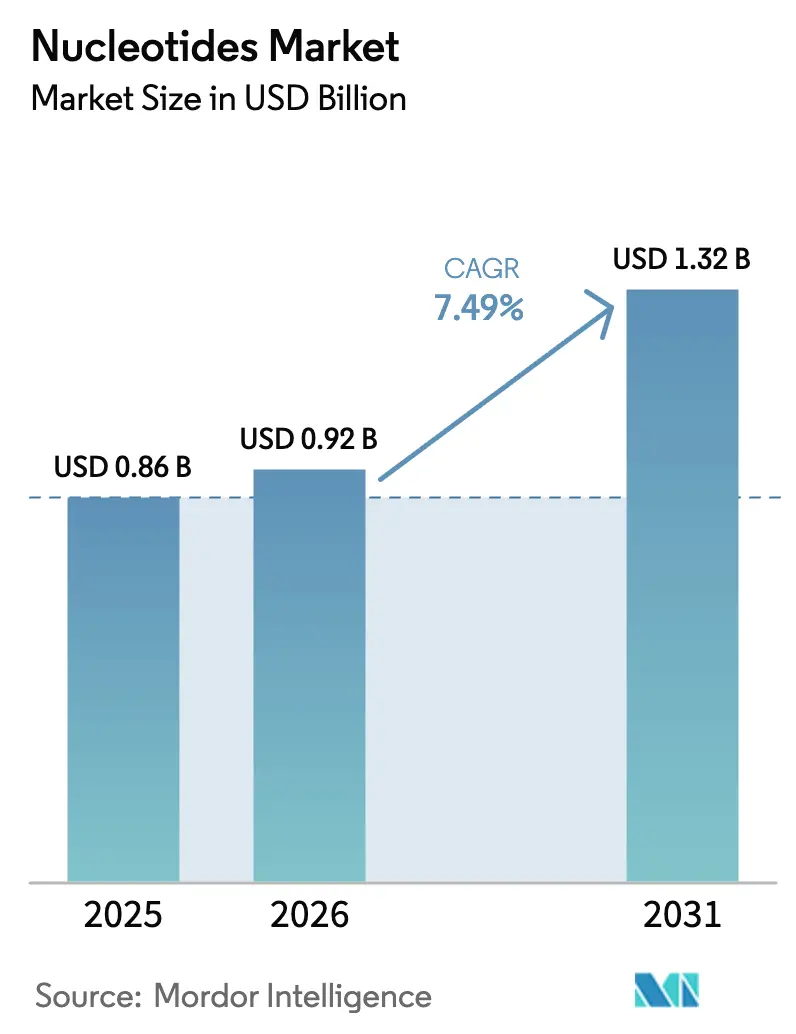
| Tamaño del mercado (2026) | USD 0.92 mil millones |
| Tamaño del mercado (2031) | USD 1.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.49% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de nucleótidos por Mordor Intelligence
Se espera que el tamaño del mercado de nucleótidos crezca de USD 0.86 millones en 2025 a USD 0.92 millones en 2026 y se pronostica que alcance los USD 1.32 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 7.49 % durante el período 2026-2031. Esta trayectoria sostenida refleja la fuerte demanda de las líneas de desarrollo de terapias génicas y celulares que consumen grandes volúmenes de componentes básicos de grado GMP, los mandatos constantes de fortificación de fórmulas infantiles en Asia y Europa, y la rápida adopción de aditivos alimentarios basados en nucleótidos tras las restricciones a los antibióticos profilácticos. Los derivados de pirimidina siguen dominando las cadenas de suministro porque la citidina y la uridina respaldan la producción de vacunas de ARNm, mientras que las mejoras en la fermentación de precisión ajustan las curvas de costos para las líneas de grado alimentario y farmacéutico. La consolidación es moderada: los cinco principales productores controlan aproximadamente la mitad de la capacidad instalada, pero docenas de CDMO especializados compiten en oligonucleótidos de alto margen. Sin embargo, las oscilaciones de los precios del maíz y del azúcar inyectan volatilidad en las ganancias, y las plantas GMP con uso intensivo de capital limitan a los nuevos participantes.
Conclusiones clave del informe
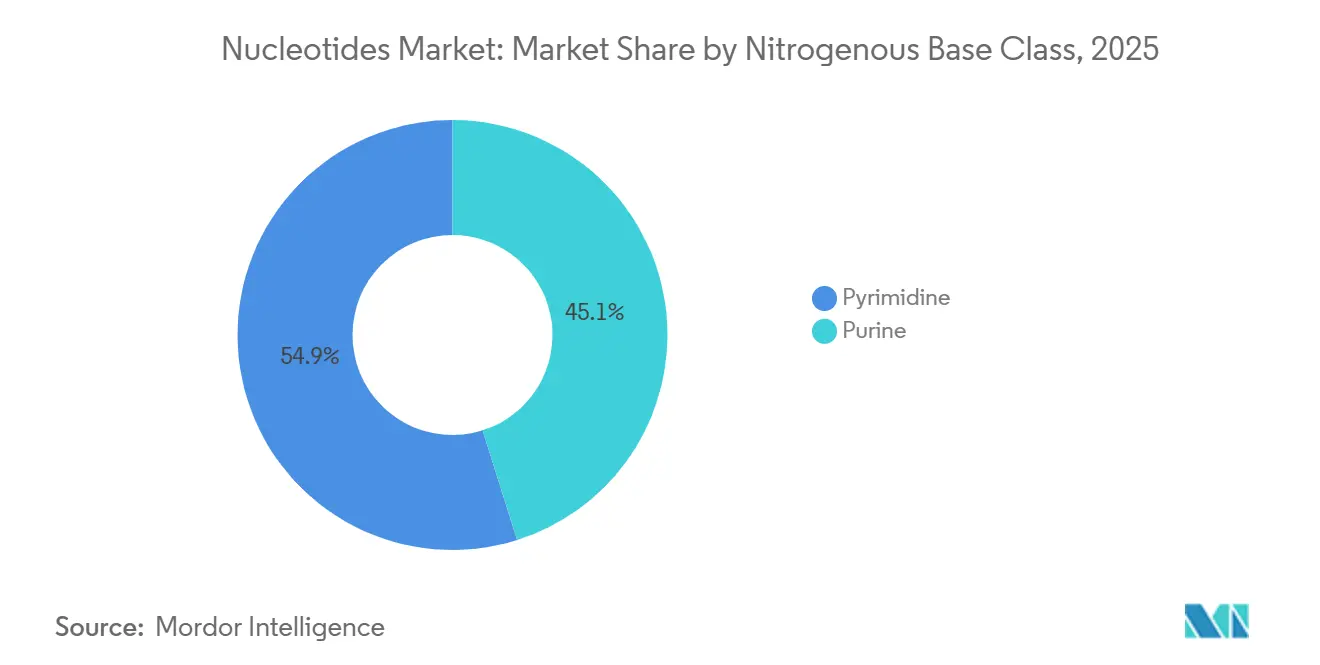
- Por clase de base nitrogenada, las pirimidinas capturaron el 54.87% de la cuota de mercado de nucleótidos en 2025 y están avanzando a una CAGR del 7.96% hasta 2031.
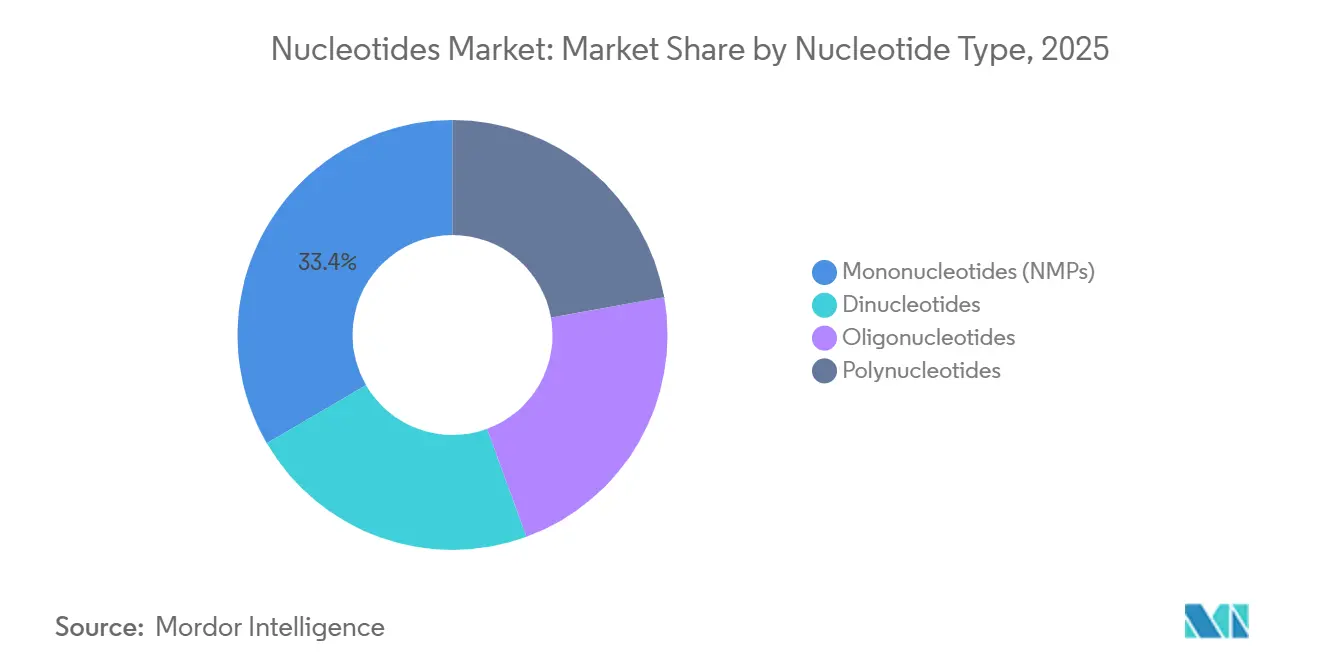
- Por tipo de nucleótido, los mononucleótidos conservaron el 33.40% del tamaño del mercado de nucleótidos en 2025, mientras que los oligonucleótidos registran una CAGR del 8.22% hasta 2031.
- Por grado de producto, el de grado alimenticio representó el 87.58 % de los ingresos en 2025 y está avanzando a una CAGR del 8.38 % hasta 2031.
- Por aplicación, los aditivos para alimentos y piensos para animales lideraron con una participación del 48.62 % del tamaño del mercado de nucleótidos en 2025 y se prevé que registren una CAGR del 7.65 % hasta 2031.
- Por geografía, Asia-Pacífico tenía una participación del 44.71 % del tamaño del mercado de nucleótidos en 2025 y está avanzando a una CAGR del 7.91 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de nucleótidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de los sectores farmacéutico y biofarmacéutico | + 2.1% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente adopción de la nutrición funcional infantil y médica | + 1.8% | Núcleo de Asia y el Pacífico, con repercusión en Europa y América del Norte | Mediano plazo (2-4 años) |
| Inclusión en la alimentación del ganado y la acuicultura para sustituir a los antibióticos | + 1.3% | Europa y Asia-Pacífico, emergentes en América Latina | Mediano plazo (2-4 años) |
| Crecimiento rápido de las líneas de desarrollo de terapias génicas y celulares basadas en oligonucleótidos | + 1.6% | América del Norte y Europa, adopción temprana en Japón | Largo plazo (≥ 4 años) |
| Plataformas de fermentación de precisión que reducen los costos de producción | + 1.2% | Global, liderado por los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de los sectores farmacéutico y biofarmacéutico
Las terapias con oligonucleótidos pasaron de ser un nicho a ser una opción generalizada tras la aprobación de la FDA de Casgevy, Itvisma, RIVFLOZA y TRYNGOLZA en 2024, lo que impulsó a los fabricantes a cerrar contratos de suministro plurianuales para nucleótidos de alta pureza. Thermo Fisher amplió sus instalaciones en Singapur en 2025, inyectando 500 kg de capacidad anual y ofreciendo plazos de entrega de dos semanas para programas de antisentido y ARNip. La Sociedad Americana de Terapia Génica y Celular contabilizó 1,261 terapias basadas en ARN en desarrollo activo, un aumento interanual del 22 %, lo que subraya la gran demanda de monómeros de citosina, adenina, guanina y uracilo. Las plantas de vacunas de ARN mensajero consumieron 2 12,000 toneladas de nucleótidos en 2024 y están migrando al procesamiento continuo, lo que aumenta la escasez de materia prima a corto plazo. Por lo tanto, la convergencia de las plataformas CRISPR, RNAi y ARN autoamplificado consolida la atracción estructural por insumos de calidad GMP que los proveedores de calidad alimentaria no pueden igualar.
Aumento de la adopción de la nutrición funcional infantil y médica
Los reguladores siguen respaldando el enriquecimiento con nucleótidos en las fórmulas. La Autoridad Europea de Seguridad Alimentaria reafirmó el uso seguro hasta 5 mg/100 kcal en 2024 [1] Autoridad Europea de Seguridad Alimentaria, “Dictamen científico sobre aditivos para fórmulas infantiles”, efsa.europa.eu . La Comisión Nacional de Salud de China hizo obligatorio el uso de nucleótidos en las fórmulas de continuación para bebés de 6 a 12 meses en 2025, lo que aumentó instantáneamente la demanda en 2,400 t por año. Las marcas de etiqueta limpia ahora insisten en grados derivados de la fermentación; los plazos de entrega se extendieron a 20 semanas a principios de 2026, el doble de las normas de 2024, ya que la capacidad tuvo dificultades para certificar los estándares orgánicos. Las empresas de nutrición médica agregan mezclas de nucleótidos en concentraciones dos o tres veces superiores a las normas de las fórmulas infantiles, obteniendo precios premium. A medida que las normativas vigentes chocan con la preferencia de los consumidores por los insumos naturales, los equipos de compras reevalúan sus listas de proveedores a favor de los fermentadores especializados en salas blancas.
Inclusión en la alimentación del ganado y la acuicultura para sustituir los antibióticos
La prohibición de antibióticos de la Unión Europea en 2022 impulsó un cambio hacia los aditivos nucleotídicos inmunomoduladores. Los ensayos avícolas, en los que se añadían de 0.5 a 1 kg de mezcla de nucleótidos por tonelada métrica de alimento, redujeron la mortalidad entre un 8 % y un 12 % y mejoraron la conversión alimenticia hasta en un 5 %. China aprobó seis aditivos nucleotídicos para piensos acuícolas en 2025, lo que apoya a las granjas de camarón y tilapia afectadas por enfermedades. La acuicultura es particularmente sensible debido a que los peces tienen vías de síntesis endógenas limitadas. Integradores brasileños están implementando pilotos comerciales para asegurar primas de exportación sin antibióticos. Si bien el segmento es sensible a los precios, la estabilidad de su volumen protege a los productores frente a los ciclos de demanda farmacéutica.
Crecimiento rápido de líneas de desarrollo de terapias celulares y genéticas basadas en oligonucleótidos
Las aprobaciones de CRISPR-Cas9 destacan el alto uso de nucleótidos por paciente, ya que cada dosis de Casgevy requiere aproximadamente 250 g de oligonucleótidos modificados. Vertex reveló una inversión de 80 millones de dólares en infraestructura de control de calidad para asegurar la cadena de suministro durante el lanzamiento. Los lanzamientos de antisentido requieren de 5 a 10 kg de API por programa, lo que sobrecarga la capacidad de las CDMO de nivel medio. Japón aceleró el desarrollo de dos oligonucleótidos en 2025, lo que generó una demanda localizada que los proveedores nacionales buscan captar. A medida que avanza el desarrollo de la línea de producción, lograr un costo inferior a 500 dólares por gramo para los oligonucleótidos de fosforotioato sigue siendo el principal obstáculo para un acceso amplio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de CAPEX y cumplimiento de GMP para nuevas plantas | -0.9% | Global, agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Precios volátiles de las materias primas a base de azúcar y maíz | -0.7% | Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Cuellos de botella en la capacidad de fermentación para fórmulas infantiles de etiqueta limpia | -0.6% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de CAPEX y cumplimiento de GMP para nuevas plantas
La construcción de una planta de nucleótidos GMP requiere una inversión inicial de entre 50 y 200 millones de dólares, además de rigurosos procesos de validación que incrementan los gastos operativos entre un 15 % y un 20 % en comparación con las líneas de grado alimenticio. La expansión de BioSpring en Hamburgo requirió 18 meses de inspecciones antes de generar ingresos, lo que ilustra una carga de caja. La utilización promedio ronda el 70 % debido a que los cambios y las pruebas de liberación de lotes inactivan los equipos, por debajo del umbral del 85 % necesario para una rentabilidad sólida. Como resultado, las CDMO más pequeñas prefieren las alianzas a las construcciones desde cero, concentrando el suministro de grado farmacéutico en una docena de empresas cualificadas.
Precios volátiles de las materias primas a base de azúcar y maíz
Las materias primas de glucosa representan hasta la mitad de los costos de producción de mononucleótidos a granel, sin embargo, los futuros del maíz de EE. UU. fluctuaron un 18 % durante 2025 después de las perturbaciones climáticas en Brasil y el Medio Oeste [2] Departamento de Agricultura de EE. UU., “Grain Market Review 2025”, usda.gov . Los productores chinos enfrentaron un aumento de costos del 12 % cuando la sequía azotó la provincia de Heilongjiang, lo que redujo los márgenes en los contratos fijos a largo plazo. Los proveedores europeos cubren el azúcar pero pagaron primas del 6 al 8 % sobre el precio al contado, lo que erosionó la competitividad frente a los rivales asiáticos. Las fuentes de carbono alternativas como el metanol permanecen en escala piloto y esperan la aprobación regulatoria para su uso en grado alimenticio y farmacéutico. Hasta que la diversificación madure, los productores siguen expuestos a los ciclos de las materias primas.
Análisis de segmento
Por clase de base nitrogenada: dominio de pirimidina anclado en plataformas de ARNm
Las pirimidinas representaron el 54.87 % de la demanda en 2025, lo que refleja el papel central de la citidina y la uridina en la transcripción in vitro para vacunas y terapias de ARNm. Cada dosis convencional de ARNm utiliza aproximadamente 1 g de pirimidinas, por lo que el aumento gradual de la producción de vacunas entre 2020 y 2024 implicó contratos plurianuales para lotes con certificación GMP. Los formatos de ARN autoamplificantes reducen los requerimientos de nucleótidos por dosis, pero el crecimiento de la cartera de productos en terapias génicas compensa la moderación del volumen. Las purinas constituyen el 45.13 % restante y son especialmente importantes en oligonucleótidos antisentido, donde la adenosina y la guanosina modificadas con fosforotioato mejoran la estabilidad. Las proporciones equilibradas de pirimidina a purina (55:45) en las fórmulas infantiles mantienen un mínimo estable para ambas clases.
En las cadenas de suministro farmacéuticas, las pirimidinas disfrutan de precios superiores porque las líneas GMP deben mitigar la desaminación de la citidina y la oxidación de la uridina. La actualización de Thermo Fisher para 2025 añadió reactores dedicados al trifosfato de citidina para abordar esta limitación. Los grupos de fermentación chinos están aumentando la capacidad de cristalización de uridina para obtener mayores márgenes, pero los compradores occidentales aún prefieren proveedores con perfiles de impurezas robustos validados por las normas de la EMA. A medida que las vacunas de ARNm se diversifican hacia indicaciones oncológicas y autoinmunes, es improbable que el impulso de las pirimidinas disminuya.
Por tipo de nucleótido: Los oligonucleótidos lideran el crecimiento en medio del impulso terapéutico
Se prevé que los oligonucleótidos se expandan a una tasa de crecimiento anual compuesta (TCAC) del 8.22 % hasta 2031, a medida que 87 fármacos candidatos en fase avanzada avanzan hacia su aprobación. Los mononucleótidos representaron el 33.40 % del tamaño del mercado de nucleótidos en 2025, impulsados por las exigencias de las fórmulas infantiles y el aumento de las aplicaciones en la ganadería. Los dinucleótidos siguen siendo un nicho de mercado para la modulación del sabor, vinculado a los aperitivos salados, mientras que los polinucleótidos se benefician de una financiación récord de los NIH para la biología del ARN de 3.2 millones de dólares para el año fiscal 2025.
Las empresas de oligonucleótidos personalizados como BioSpring pueden entregar cadenas modificadas en dos semanas, superando los ciclos tradicionales de cuatro a seis semanas y alcanzando primas de precio del 25 %. La escasez de CDMO continúa, como lo demuestran las colas de reserva de 12 meses en varios proveedores estadounidenses, lo que impulsa a las empresas biotecnológicas a recurrir a proveedores de doble fuente. La síntesis de fosforamidita a escala de proceso sigue siendo dominante, pero las alternativas enzimáticas podrían reducir el desperdicio de disolventes, un cambio que los inversores siguen de cerca.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por grado de producto: el grado alimenticio predomina, pero los márgenes farmacéuticos redefinen las estrategias
El material de grado alimenticio contribuyó con el 87.58 % de los ingresos en 2025, gracias a las directrices de larga data sobre la inclusión de fórmulas infantiles y piensos sin antibióticos para el ganado. Los dNTP y los nucleótidos modificados de grado diagnóstico se utilizan en kits de PCR y secuenciación, mercados sustentados por 2.5 millones de pruebas PCR globales en 2025. Los intermedios de grado industrial se estancan a medida que los usuarios buscan una mayor consistencia. Los lotes de grado de laboratorio/diagnóstico, aunque de pequeño volumen, captan entre el 40 % y el 50 % de los márgenes brutos, lo que motiva a los proveedores asiáticos a invertir en suites que cumplen con las BPM. Las directrices de la EMA de 2024, que exigen la elaboración completa de perfiles de impurezas, redujeron aún más el campo a 10 o 12 proveedores que cumplen con las normas.
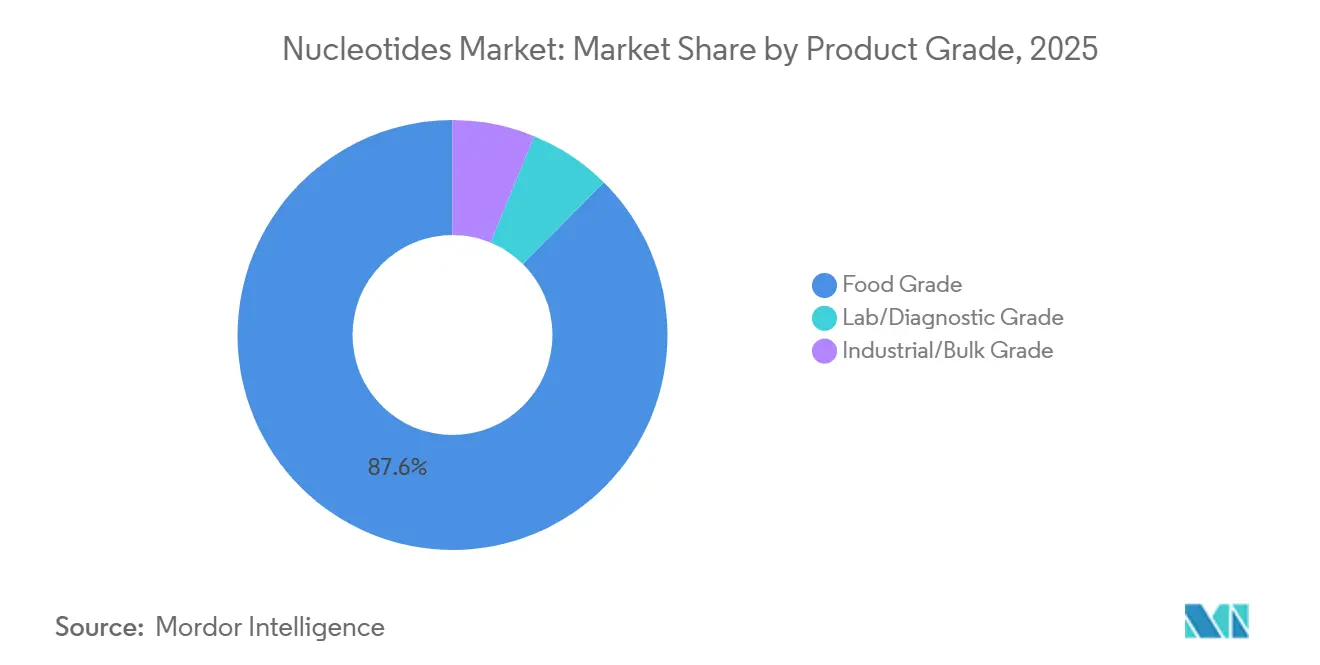
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los aditivos para piensos lideran la cuota de mercado, mientras que la industria farmacéutica impulsa el margen.
Los aditivos alimentarios y animales representaron el 48.62 % de la demanda en 2025, impulsada por las restricciones a los antibióticos de la UE y el mandato de fórmulas de China. El segmento farmacéutico, a pesar de una menor participación, crecerá más rápido gracias a cuatro aprobaciones de la FDA y a una sólida cartera de productos en fase avanzada; cada lanzamiento comercial de antisentido requiere hasta 10 kg de API. Las bibliotecas CRISPR en fase de descubrimiento y los cribado de alto rendimiento conforman un nicho de mercado de alto margen donde los clientes aceptan precios de entre 50 y 200 USD por gramo. Ajinomoto indicó que reasignará el 60 % de su inversión en capital a capacidad de grado farmacéutico durante los próximos tres años para aprovechar este margen de arbitraje. El volumen se mantendrá anclado en los piensos y alimentos, pero los fondos de beneficios se están orientando hacia usos terapéuticos.
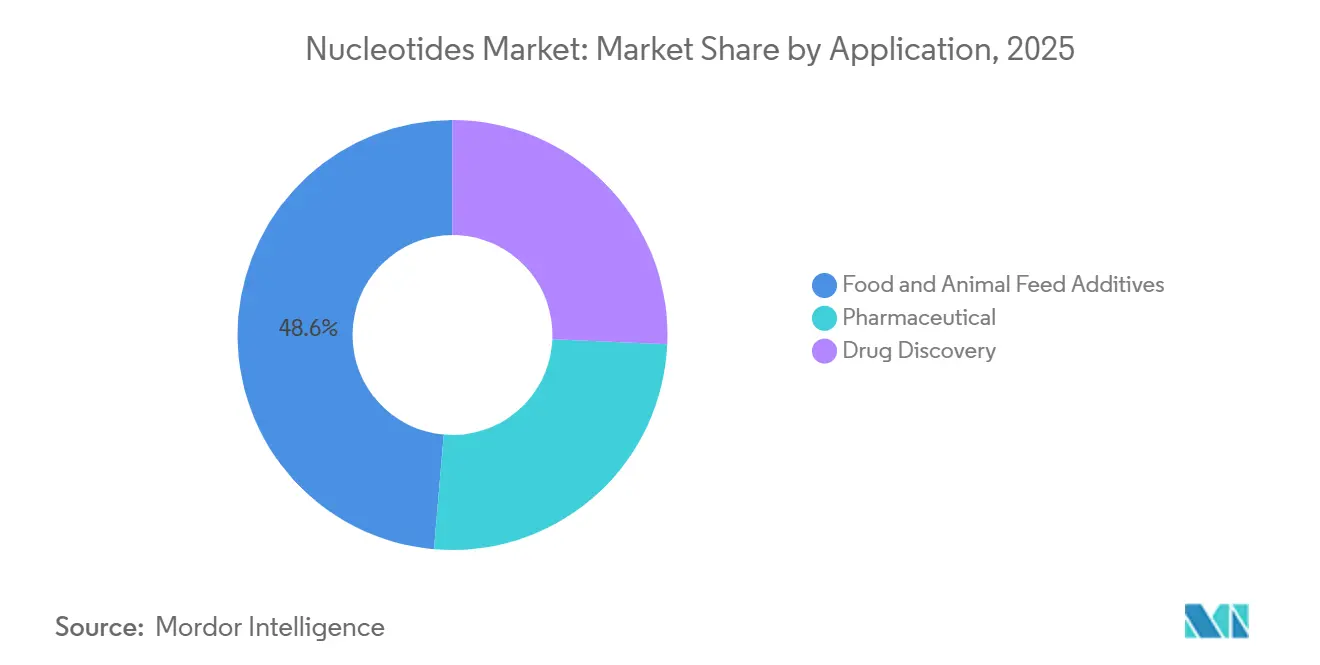
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de nucleótidos de APAC
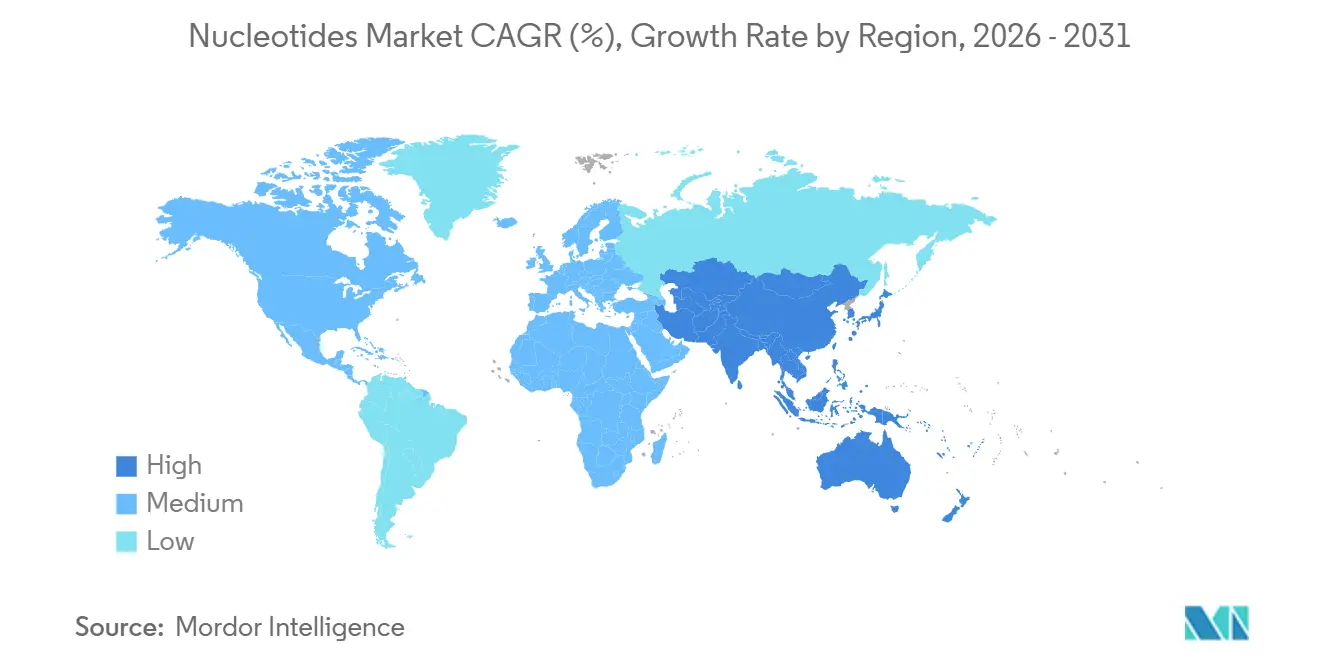
Asia-Pacífico representó el 44.71 % de la demanda mundial en 2025 y se proyecta que se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 7.91 % hasta 2031. China, por sí sola, alberga la mayor parte de la capacidad mundial de fermentación, impulsada por ensayos de oligoterapia alineados con la hoja de ruta de medicina de precisión del país. La surcoreana CJ CheilJedang utiliza fermentadores continuos para atender a compradores de fórmulas y biotecnología. India se centra en los reactivos de diagnóstico, pero la demanda nacional de fórmulas infantiles está aumentando a medida que disminuyen las tasas de lactancia materna en las zonas urbanas.
Mercado de nucleótidos en Norteamérica y Asia-Pacífico
Norteamérica lidera la mayor cartera de medicamentos de oligonucleótidos y los segmentos de fórmulas orgánicas premium. La planta de Thermo Fisher en Singapur se construyó para acortar los plazos de entrega para los clientes estadounidenses y proteger las cadenas de suministro contra interrupciones transatlánticas. Las regulaciones canadienses sobre fórmulas especifican niveles de nucleótidos un 20 % superiores a los mínimos del Codex, lo que resulta en un alto consumo per cápita. El sector avícola mexicano está probando mezclas de alimentos con nucleótidos para obtener certificaciones libres de antibióticos para las exportaciones.
Mercado de nucleótidos de EMEA y Sudamérica
La demanda europea se caracteriza por estrictas normas de etiquetado limpio que prolongan los plazos de entrega. Las directrices de trazabilidad de la EMA favorecen a los proveedores regionales capaces de documentar cada paso, lo que beneficia a BioSpring y a las CDMO francesas. Alemania, Francia y el Reino Unido albergan 38 empresas que desarrollan oligonucleótidos, concentrando el uso de materias primas con certificación GMP. El auge de las fórmulas orgánicas eliminó la escasez de nucleótidos, impulsando las primas spot. Sudamérica, Oriente Medio y África representan una menor demanda; sin embargo, las pérdidas anuales de 3 millones de dólares en Brasil por enfermedades del camarón impulsan la adopción de nucleótidos, y la Visión 2030 de Arabia Saudí incluye la localización de insumos farmacéuticos que podría abrir nuevas licitaciones de capacidad.
Panorama regulatorio
Los nucleótidos utilizados como ingredientes en alimentos, nutrición y suplementos están sujetos a múltiples normativas que dependen del uso final y la calidad del producto. En la Unión Europea, los ingredientes de nucleótidos nuevos o de consumo no tradicional pueden acogerse al marco de los nuevos alimentos establecido por el Reglamento (UE) 2015/2283, cuyas autorizaciones se gestionan a través de la lista de la Unión establecida mediante el Reglamento de Ejecución (UE) 2017/2470, que define los requisitos de entrada y etiquetado.
En Estados Unidos, la supervisión de la FDA sobre los nuevos ingredientes para suplementos dietéticos se basa en el procedimiento de notificación de nuevos ingredientes dietéticos (NDI, por sus siglas en inglés) previsto en la Sección 413 de la Ley Federal de Alimentos, Medicamentos y Cosméticos (FD&C Act), lo que determina cómo los proveedores estructuran los expedientes al introducir mononucleótidos y materiales relacionados en el mercado de suplementos. El comercio transfronterizo también introduce niveles adicionales de cumplimiento, como los requisitos de importación y exportación de la EPA TSCA para la importación de sustancias químicas a Estados Unidos, y un control fronterizo adicional que puede aplicarse cuando los envíos se tratan como materiales biológicos o ácidos nucleicos para investigación (incluso a través de los procesos de la Oficina de Aduanas y Protección Fronteriza de EE. UU.), además de los controles de bioseguridad específicos de cada país. En Australia, la importación de materiales de ácidos nucleicos puede requerir el cumplimiento de las condiciones de bioseguridad del Departamento de Agricultura, Pesca y Silvicultura, lo que afecta los plazos de entrega y la documentación para los nucleótidos de grado de laboratorio e investigación enviados a instalaciones reguladas.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas e insumos básicos, como glucosa (proveniente del maíz o del azúcar), fuentes de nitrógeno y reactivos de fosfato. Posteriormente, se procede a la fermentación o a la síntesis química y enzimática para producir nucleósidos y nucleótidos (incluidos los trifosfatos). A continuación, la purificación, la cristalización y el secado dan lugar a los grados y formatos finales, con controles más estrictos a medida que los mercados finales se orientan hacia el uso farmacéutico y de laboratorio/diagnóstico.
La exposición al fosfato en la fase inicial de la cadena de suministro representa un riesgo estructural, ya que las cadenas de suministro de fósforo se concentran en un número limitado de países productores, lo que puede aumentar la volatilidad de los costos para los productores de nucleótido trifosfatos e intermedios relacionados. Para los grados farmacéutico y de laboratorio/diagnóstico, la cadena requiere operaciones GMP estrictamente controladas, análisis validados y documentación de liberación de lotes (CoA, perfil de impurezas) antes de la distribución. La fabricación en la fase intermedia se divide entre proveedores de fermentación a gran escala que abastecen a grados alimentarios y de piensos, y CDMO especializadas que producen nucleótidos modificados y de alta pureza para terapias con oligonucleótidos y diagnósticos moleculares. Hongene Biotech Corporation es un ejemplo de integración vertical, que combina la síntesis de materia prima con servicios de sustancia y producto farmacéutico GMP para reducir las transferencias y acortar los plazos para los clientes farmacéuticos. En las fases posteriores de la cadena de suministro, los nucleótidos con certificación GMP suelen utilizar logística de cadena de frío (a menudo a unos -20 grados centígrados), con plazos de entrega que van desde 6 a 10 semanas para los dNTP GMP estándar hasta 12 a 20 semanas para los nucleótidos modificados o marcados, lo que facilita los acuerdos de compra a largo plazo y el abastecimiento dual entre los centros de biotecnología.
Panorama competitivo
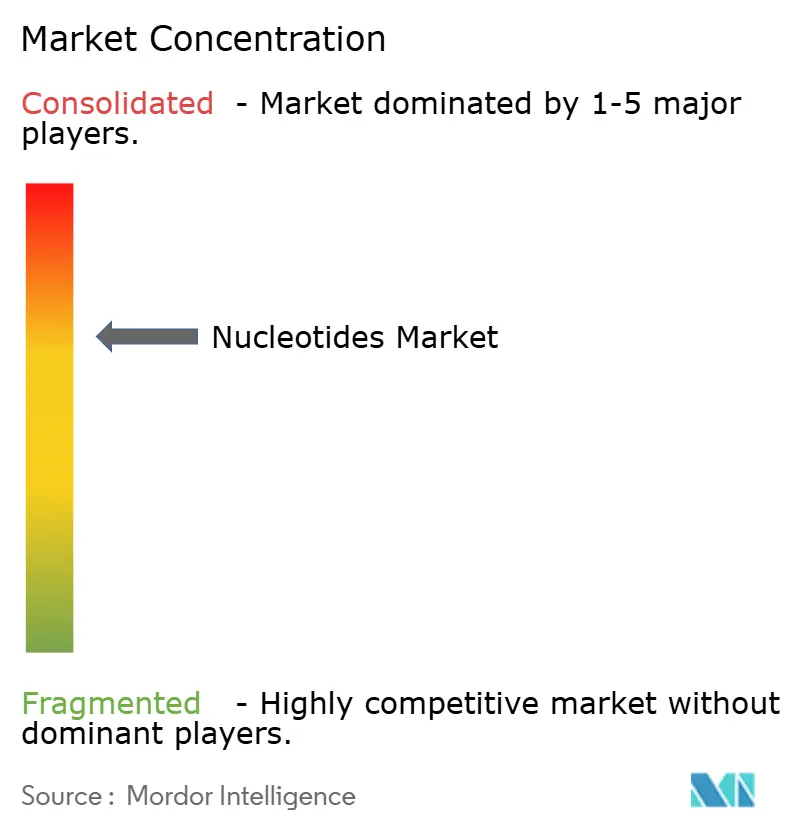
El mercado de nucleótidos se mantiene moderadamente consolidado. Las empresas chinas dominan la producción de grado alimenticio gracias a su escala y a sus operaciones integradas de aminoácidos, que reducen los costos unitarios entre un 20 % y un 30 % con respecto a sus pares occidentales. Las empresas occidentales se especializan en grados farmacéuticos; sus certificaciones GMP, sus suites analíticas validadas y su historial regulatorio generan fidelidad del cliente. Las estrategias se centran en la integración vertical: los proveedores asiáticos están instalando líneas de oligonucleótidos en etapas posteriores, y las CDMO occidentales están asegurando monómeros en etapas anteriores mediante acuerdos de compra para cubrir los riesgos de las materias primas.
El liderazgo tecnológico está cambiando. La síntesis automatizada de Thermo Fisher redujo los costos por gramo en un 25% y los plazos de entrega a dos semanas, lo que le permitió captar pedidos de investigación urgentes. Las solicitudes de patente para nucleótidos modificados alcanzaron las 47 en 2025, lo que indica una mayor competencia por la propiedad intelectual en torno a las químicas de fosforotioato y 2'-O-metilo. Los obstáculos regulatorios siguen siendo un obstáculo: la norma de perfil de impurezas de la EMA de 2024 redujo el grupo de proveedores que cumplen con los requisitos a una docena. Las empresas emergentes de fermentación de precisión están experimentando con materias primas derivadas del CO₂; la escala comercial aún está a varios años de distancia, pero las empresas establecidas monitorean de cerca estos proyectos piloto.
Líderes de la industria de nucleótidos
Ajinomoto Co., Inc.
CJ Cheil Jedang Corp.
Meihua Holdings Group Co., Ltd.
DAESANG
BIOSCIENCIA DEL LAGO DE LAS ESTRELLAS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: TriLink (Maravai LifeSciences) inauguró una planta de fabricación de enzimas con certificación GMP en Jupiter, Florida, ampliando así su capacidad de producción interna para enzimas utilizadas en procesos de fabricación de ARN. Esta capacidad adicional permite un suministro integrado de IVT desde I+D hasta la escala comercial, lo que mejora el control de calidad y reduce los plazos de entrega para los clientes de terapias con ARN que también consumen nucleótidos de alta pureza.
- Agosto de 2025: Cohance Lifesciences informó sobre los avances en una planta de producción de oligonucleótidos bajo las normas cGMP en Hyderabad, India, con una capacidad anual prevista de 700 kg. Este proyecto fortalece la disponibilidad regional de insumos esenciales para terapias con oligonucleótidos y reduce la dependencia de un pequeño grupo de proveedores de oligonucleótidos ya establecidos y con certificación GMP.
- Julio de 2024: BioSpring inauguró la construcción de una planta de producción en el Campus de Innovación de Offenbach, Alemania, para principios farmacéuticos activos basados en ADN y ARN. Esta expansión aumenta la capacidad de fabricación europea de terapias con ácidos nucleicos, lo que incrementa la demanda de cadenas de suministro validadas de nucleótidos y componentes relacionados que cumplan con los requisitos de documentación e impurezas establecidos por la EMA.
Alcance y metodología
Un nucleótido es una molécula orgánica que es el componente básico del ADN y el ARN y también incluye funciones relacionadas con la señalización celular, el metabolismo y las reacciones enzimáticas. Los nucleótidos son unidades monoméricas de los polímeros de ácido nucleico, ácido desoxirribonucleico (ADN) y ácido ribonucleico (ARN), biomoléculas esenciales dentro de todas las formas de vida en la Tierra. Una base nitrogenada, aplicación y geografía segmentan el mercado de nucleótidos. Por base nitrogenada, el mercado está segmentado en pirimidina y purina. Según la aplicación, el mercado está segmentado en aditivos farmacéuticos, alimentarios y para piensos y descubrimiento de fármacos. El informe también cubre los tamaños de mercado y las previsiones para el mercado de nucleótidos en 15 países de las principales regiones. El tamaño del mercado y las previsiones se basan en el valor de cada segmento (millones de USD).
| Pyrimidine |
| Purina |
| Mononucleótidos (NMP) |
| Dinucleótidos |
| Oligonucleótidos |
| Polinucleótidos |
| Seguro |
| Grado de laboratorio/diagnóstico |
| Grado industrial/a granel |
| Aditivos para alimentos y piensos |
| Farmacéutica |
| Descubrimiento de fármacos |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por clase base nitrogenada | Pyrimidine | |
| Purina | ||
| Por tipo de nucleótido | Mononucleótidos (NMP) | |
| Dinucleótidos | ||
| Oligonucleótidos | ||
| Polinucleótidos | ||
| Por grado de producto | Seguro | |
| Grado de laboratorio/diagnóstico | ||
| Grado industrial/a granel | ||
| por Aplicación | Aditivos para alimentos y piensos | |
| Farmacéutica | ||
| Descubrimiento de fármacos | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de nucleótidos hasta 2031?
Se pronostica que el mercado registrará una CAGR del 7.49%, pasando de valor 0.92 mil millones de dólares en 2026 a 1.32 mil millones de dólares en 2031.
¿Qué clase de nucleótidos lidera la demanda mundial hoy en día?
Los derivados de pirimidina tuvieron una participación del 54.87% en 2025 debido a su uso intensivo en la producción de vacunas de ARNm y fórmulas infantiles.
¿Qué está impulsando el aumento del consumo de nucleótidos de grado farmacéutico?
Cuatro aprobaciones de la FDA en 2024 validaron terapias con oligonucleótidos y, junto con 1,261 medicamentos basados en ARN en desarrollo, están atrayendo más suministro de calidad GMP a los canales biofarmacéuticos.
¿Por qué hay escasez de suministros de nucleótidos de etiqueta limpia en Europa?
El crecimiento de las fórmulas orgánicas, las estrictas normas de pureza de la UE y la capacidad limitada de fermentación dedicada han ampliado los plazos de entrega de los lotes certificados a 20 semanas.


