

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
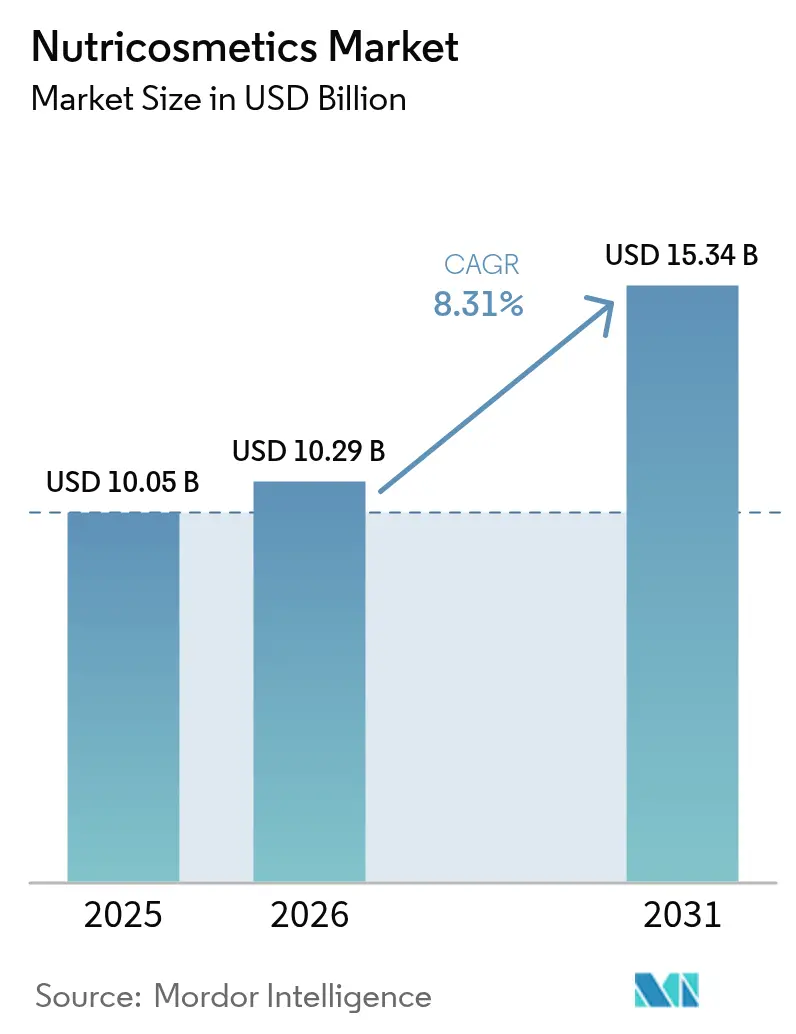
| Tamaño del mercado (2026) | USD 10.29 mil millones |
| Tamaño del mercado (2031) | USD 15.34 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de nutricosméticos por Mordor Intelligence
El mercado de nutricosméticos alcanzó un valor de 10.05 millones de dólares en 2025, llegó a 10.29 millones en 2026 y se prevé que crezca hasta los 15.34 millones en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.31% durante el periodo de previsión de 2026-2031. La creciente demanda de productos de belleza desde el interior, el aumento del gasto en salud preventiva y la sólida validación clínica han transformado los suplementos de belleza ingeribles, pasando de ser compras discrecionales a productos esenciales para el bienestar. Los millennials y la generación Z representan la mayoría de los usuarios, mostrando una disposición a pagar un 60% mayor por productos con respaldo científico en comparación con las generaciones mayores, lo que respalda las estrategias de precios premium. La promoción en redes sociales complementa los datos clínicos, acelerando los ciclos de vida de los productos e impulsando picos de demanda menos comunes en los cosméticos tópicos tradicionales. Actualmente, la región de Asia-Pacífico domina el mercado de la nutricosmética, representando casi la mitad de los ingresos globales gracias a la arraigada aceptación de los alimentos funcionales en la región. Sin embargo, Norteamérica experimenta el crecimiento más rápido, impulsado por la claridad regulatoria y el auge del comercio electrónico por suscripción, que ha incrementado los precios promedio de venta. En cuanto a la oferta, las compañías farmacéuticas con una intensa actividad de investigación y las ágiles marcas de venta directa al consumidor (D2C) están transformando la competencia mediante avances como la formulación asistida por IA, las innovaciones en colágeno vegano y las herramientas de personalización centradas en el microbioma.
Conclusiones clave del informe
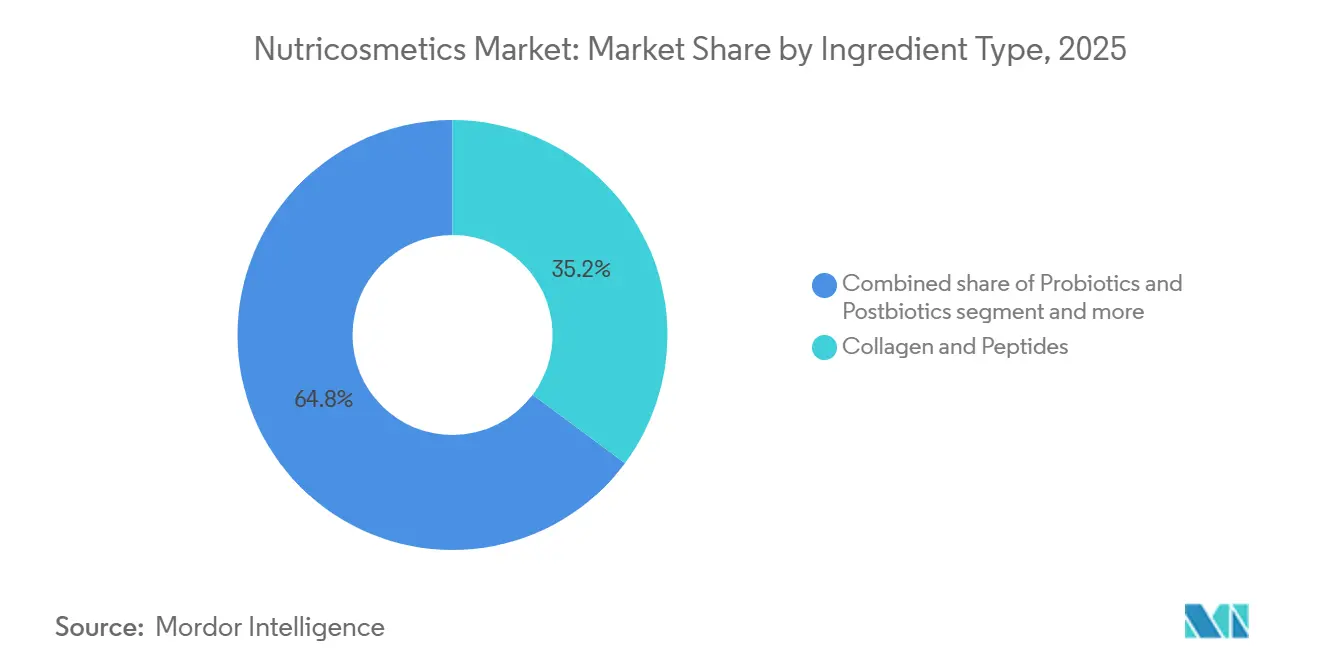
- Por tipo de ingrediente, el colágeno y los péptidos representaron el 35.17 % del tamaño del mercado de nutricosméticos en 2025, mientras que se prevé que los probióticos y postbióticos avancen a una CAGR del 9.46 % hasta 2031.
- Por forma, los polvos y líquidos representaron el 42.99% del tamaño del mercado de nutricosméticos en 2025; se prevé que las gomitas y los masticables blandos aumenten a una CAGR del 9.98% durante el mismo período.
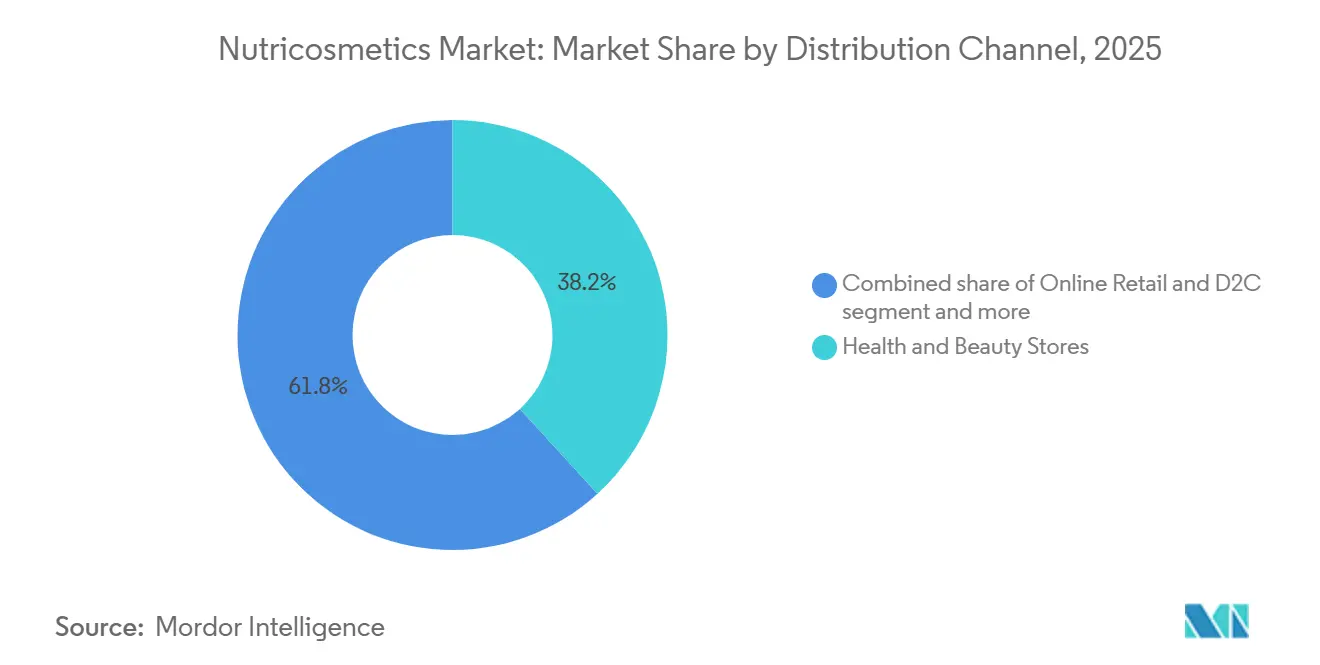
- Por canal de distribución, las tiendas de salud y belleza tuvieron una participación de ingresos del 38.23 % en 2025, aunque se prevé que las ventas minoristas en línea y D2C se expandan a una CAGR del 10.27 % hasta 2031.
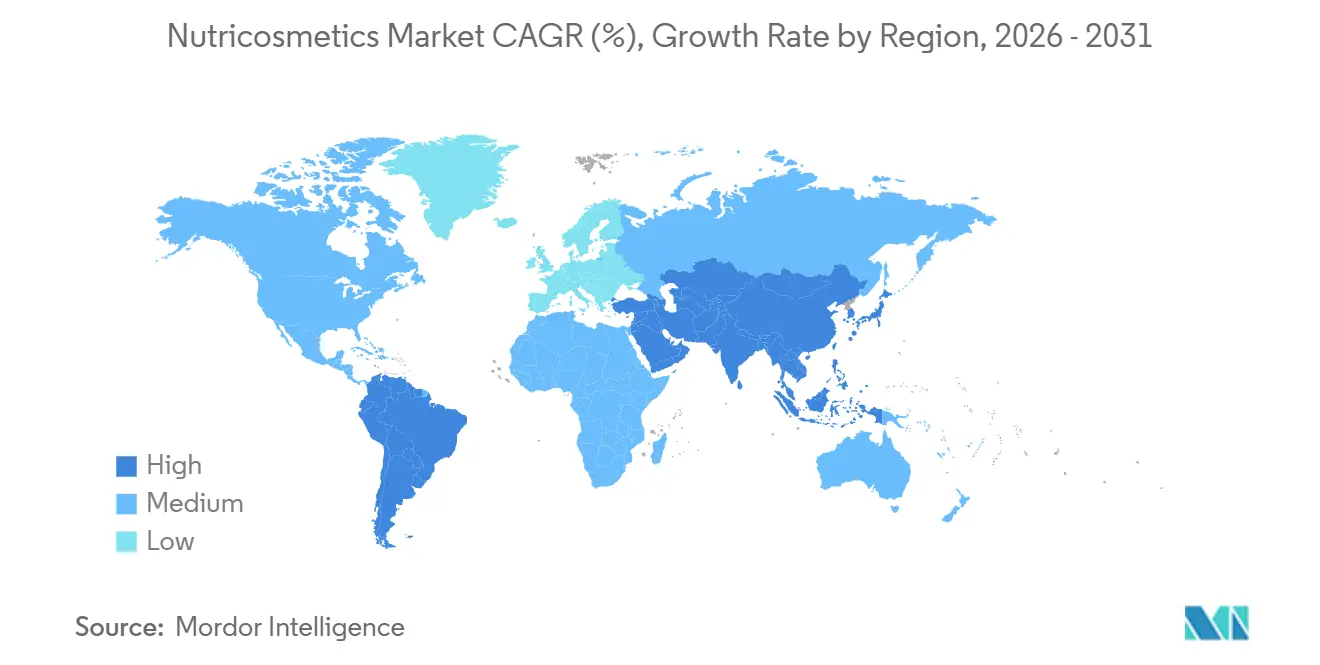
- Por geografía, América del Norte lideró con una participación de mercado de nutricosméticos del 48.47 % en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR regional más alta, del 9.45 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de nutricosméticos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de suplementos dietéticos entre los millennials y la generación Z | + 1.8% | Global, con concentración en América del Norte, Europa y los mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento del bienestar holístico y de los factores de belleza desde dentro | + 1.5% | Global, más fuerte en Japón, Corea del Sur y Europa Occidental | Largo plazo (≥ 4 años) |
| El envejecimiento de la población impulsa el gasto en medidas antienvejecimiento | + 1.3% | América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Influencia de las plataformas de redes sociales y los blogueros de belleza | + 1.2% | Global, con máximo impacto en América del Norte, Europa y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Ciclos de innovación de productos centrados en el colágeno (péptidos, marinos, veganos) | + 1.0% | Global, con centros de investigación y desarrollo en Japón, Europa y América del Norte | Mediano plazo (2-4 años) |
| Los motores de personalización del comercio electrónico impulsan las ventas de suplementos D2C | + 1.1% | Global, acelerado en China, India y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de suplementos dietéticos entre los millennials y la generación Z
El crecimiento del mercado de la nutricosmética se ve impulsado significativamente por la creciente adopción de suplementos dietéticos entre los consumidores más jóvenes, en particular los millennials y la generación Z. Estos grupos, preocupados por su salud, priorizan el bienestar y se inclinan por soluciones preventivas y de belleza desde dentro, incorporando suplementos a sus rutinas diarias para mejorar la piel, el cabello y la vitalidad general. Su familiaridad con las plataformas de compra digital, los modelos de suscripción y la nutrición personalizada facilita una mayor interacción con los productos nutricosméticos, lo que permite a las marcas ofrecer soluciones a medida de forma eficaz. Según la Encuesta de Consumidores sobre Suplementos Dietéticos de CRN, los suplementos dietéticos han alcanzado una gran aceptación en EE. UU., con un 74 % de adultos usándolos y un 55 % identificados como "usuarios habituales" durante 2023-2024. [ 1 ]Fuente: CRN, "Tres cuartas partes de los estadounidenses toman suplementos dietéticos; la mayoría de los usuarios coinciden en que son esenciales para mantener la salud, según una encuesta de consumidores de CRN", crnusa.orgLos millennials y la generación Z forman una parte importante de esta tendencia, mostrando un gran interés en fórmulas innovadoras, ingredientes funcionales y formatos prácticos como gomitas, polvos y shots listos para beber. Además, su preferencia por productos de etiqueta limpia, naturales y de origen ético impulsa el crecimiento del mercado, animando a las marcas a desarrollar ofertas como colágeno, probióticos, vitaminas y soluciones postbióticas que se ajusten a sus prioridades de salud, belleza y estilo de vida.
Crecimiento del bienestar holístico y la belleza: factores internos
El creciente énfasis en el bienestar holístico está transformando la percepción de belleza del consumidor, desplazando el enfoque de la estética externa a la salud interna como base de la apariencia. Los consumidores asocian cada vez más la calidad de la piel, la fortaleza del cabello y los resultados del envejecimiento con el bienestar general, que incluye factores como la nutrición, el manejo del estrés, la salud intestinal y un estilo de vida equilibrado. Esta perspectiva impulsa la demanda de soluciones de belleza desde dentro, posicionando los nutricosméticos como parte integral de las rutinas diarias de autocuidado y bienestar, en lugar de productos de belleza opcionales. Este cambio de comportamiento se evidencia en la modificación de los hábitos de autocuidado. Actualmente, el 64% de los estadounidenses practica el autocuidado en alguna medida, un aumento con respecto al 57% de hace cinco años, lo que pone de relieve la creciente normalización del consumo centrado en el bienestar. Entre estas personas, el 28% afirma practicar el autocuidado "con mucha frecuencia", lo que refleja un compromiso más profundo y constante con los comportamientos orientados a la salud. [ 2 ]Fuente: Civic Science, "Cada vez más estadounidenses priorizan el autocuidado en medio de un bienestar cada vez más desfavorable", civicscience.comA medida que el autocuidado se vuelve más deliberado y frecuente, los consumidores están cada vez más abiertos a incorporar productos de consumo diario, como colágeno, probióticos, antioxidantes y suplementos botánicos, que ofrecen beneficios de belleza y salud a largo plazo.
El envejecimiento de la población impulsa el gasto en medidas antienvejecimiento
El creciente envejecimiento de la población mundial es un factor clave para el mercado de los nutricosméticos, ya que los consumidores mayores buscan cada vez más soluciones antienvejecimiento que actúen internamente. Con el aumento de la esperanza de vida, el envejecimiento se aborda ahora de forma proactiva, y los consumidores adoptan suplementos de belleza y bienestar para mantener la firmeza de la piel, la densidad capilar y la vitalidad general. Los nutricosméticos, ubicados en la intersección de la nutrición y la belleza, se están adoptando como una medida preventiva en lugar de un tratamiento correctivo. Las tendencias demográficas resaltan la magnitud de esta oportunidad. Según la Organización Mundial de la Salud, para 2030, una de cada seis personas en el mundo tendrá 60 años o más, y este segmento de la población aumentará de 1 millones en 2020 a 1.4 millones. Para 2050, se espera que el número de personas de 60 años o más se duplique hasta alcanzar los 2.1 millones. Este cambio demográfico surgió inicialmente en países de altos ingresos, donde el envejecimiento de la población ya es significativo. Por ejemplo, se proyecta que a partir de 2025, el 30% de la población de Japón (2025) tendrá más de 60 años, lo que creará bases de consumidores establecidas y con alto gasto en productos antienvejecimiento. [ 3 ]Fuente: Organización Mundial de la Salud, "Envejecimiento y salud", who.intLos consumidores mayores priorizan cada vez más el envejecimiento saludable, la apariencia y el bienestar a largo plazo, lo que impulsa la demanda de nutricosméticos con respaldo clínico, como colágeno, péptidos, antioxidantes y nutrientes de apoyo celular.
Influencia de las plataformas de redes sociales y los blogueros de belleza
Las plataformas de redes sociales sirven como herramientas de descubrimiento y facilitadoras de confianza, donde el contenido generado por los usuarios y las recomendaciones de influencers influyen significativamente en las decisiones de compra en comparación con la publicidad tradicional. A mediados de 2025, el hashtag #BeautySupplements de TikTok obtuvo más de 1200 millones de visualizaciones, con tendencias virales como las rutinas de "ciclado de la piel", que combinan activos tópicos con suplementos orales, impulsando las ventas en todas las categorías. Las marcas que utilizan nanoinfluencers, creadores con menos de 10 000 seguidores pero con audiencias nicho altamente comprometidas, lograron tasas de coste por adquisición un 40 % inferiores a las de las campañas de búsqueda de pago. Las directrices de recomendación actualizadas de la Comisión Federal de Comercio en 2024, que exigen la divulgación clara de las conexiones materiales entre influencers y marcas, inicialmente plantearon inquietudes sobre el cumplimiento normativo, pero finalmente reforzaron la confianza de los consumidores en las colaboraciones verificadas. Se espera que la influencia de este canal alcance su punto máximo a corto plazo a medida que las plataformas mejoren la transparencia de los algoritmos y los consumidores se vuelvan más resistentes a la fatiga publicitaria.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Marcos regulatorios estrictos y fragmentados (FDA/EFSA/NMPA) | -0.9% | Global, con una fuerte fricción en el comercio electrónico transfronterizo entre Estados Unidos, la Unión Europea (UE) y China | Largo plazo (≥ 4 años) |
| Vulnerabilidad de la cadena de suministro de colágeno marino | -0.6% | Global, con riesgo de concentración en las zonas de pesca del Atlántico Norte y el Pacífico | Mediano plazo (2-4 años) |
| Falta de conocimiento del producto en las regiones en desarrollo | -0.5% | África subsahariana, Asia meridional rural y América Latina (excluidos Brasil y México) | Largo plazo (≥ 4 años) |
| La fatiga del consumidor por las pastillas limita el cumplimiento de la dosis | -0.4% | Global, con mayor incidencia en mercados con prevalencia de polifarmacia (por ejemplo, Estados Unidos, Alemania) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Marcos regulatorios estrictos y fragmentados (FDA/EFSA/NMPA)
Las diferencias en los estándares regulatorios entre la FDA, la EFSA y la NMPA generan desafíos de cumplimiento, lo que aumenta el tiempo de comercialización y los gastos legales para las marcas que buscan lanzamientos multiregionales. La FDA clasifica los suplementos de belleza como suplementos dietéticos bajo la Ley de Salud y Educación sobre Suplementos Dietéticos (DSHEA), lo que permite declaraciones de estructura y función sin aprobación previa a la comercialización, pero prohíbe las declaraciones relacionadas con enfermedades. Por el contrario, la EFSA exige expedientes justificativos para cualquier declaración de propiedades saludables y aplica una lista restrictiva de declaraciones aprobadas. Los esfuerzos para armonizar estas regulaciones siguen estancados debido a las prioridades nacionales contradictorias entre la protección del consumidor y el acceso al mercado. Como resultado, las marcas deben navegar por un panorama regulatorio fragmentado, lo que suele beneficiar a las empresas más grandes con equipos especializados en asuntos regulatorios.
Vulnerabilidad de la cadena de suministro de colágeno marino
El colágeno marino se obtiene principalmente de pesquerías de captura silvestre ubicadas en Noruega, Islandia y Japón, lo que hace que la cadena de suministro sea vulnerable a las fluctuaciones de las poblaciones inducidas por el clima y a los conflictos pesqueros geopolíticos. El aumento de las temperaturas oceánicas ha provocado la migración de las poblaciones de bacalao y eglefino hacia el norte, lo que ha provocado una reducción de la producción en las zonas de pesca tradicionales y un aumento del 22 % en los precios de las materias primas entre 2023 y 2025. El cumplimiento de los requisitos de trazabilidad del Reglamento sobre la Pesca Ilegal, No Declarada y No Reglamentada (INDNR) de la UE y el Programa de Monitoreo de las Importaciones de Productos del Mar de EE. UU. ha generado dificultades de documentación para los proveedores más pequeños, lo que ha dado lugar a la consolidación de las compras entre los procesadores integrados verticalmente. Si bien el colágeno derivado de la acuicultura presenta una alternativa potencial, la preocupación por los residuos de antibióticos y la menor biodisponibilidad de los péptidos dificulta su adopción generalizada. Las marcas también están investigando métodos de extracción enzimática utilizando subproductos del procesamiento del pescado, como piel y espinas desechadas, para mejorar la eficiencia de la producción. Sin embargo, ampliar estos métodos requiere una importante inversión de capital en reactores enzimáticos y logística de cadena de frío, que muchos proveedores de nivel medio no pueden afrontar.
Análisis de segmento
Por tipo de ingrediente: El liderazgo del colágeno se une al impulso de los probióticos
En 2025, el colágeno y los péptidos representaban el 35.17 % del mercado de nutricosméticos, respaldado por una sólida evidencia clínica y un amplio conocimiento del consumidor. El colágeno marino hidrolizado destaca por su alta biodisponibilidad, ofreciendo resultados efectivos con dosis más bajas. Además, el colágeno vegano fermentado con precisión, producido sin fuentes de origen animal, atrae a consumidores con conciencia ética y reduce los riesgos de alérgenos, ampliando así su cartera de clientes potenciales.
Se espera que los probióticos y postbióticos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.46 %, impulsada por la creciente investigación sobre la conexión entre el intestino y la piel. Los suplementos que contienen cepas específicas que reducen la inflamación y mejoran la función de la barrera cutánea están recibiendo recomendaciones de dermatólogos. Algunas marcas también combinan colágeno con probióticos para lograr efectos sinérgicos. Además, las vitaminas, los carotenoides, los ácidos grasos omega-3 y los extractos botánicos siguen impulsando el crecimiento gradual del mercado. Las reformulaciones que priorizan una mejor biodisponibilidad y la transparencia de las etiquetas limpias están contribuyendo a una cartera de ingredientes más diversa y funcional dentro del mercado de los nutricosméticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por forma: flexibilidad del polvo frente a la adherencia de las gomitas
En 2025, los polvos y líquidos representaron el 42.99 % del mercado de nutricosméticos, gracias a sus opciones de dosificación flexibles y su rápida absorción. Estos formatos son especialmente populares por su versatilidad, que permite a los consumidores incorporar fácilmente suplementos a sus rutinas diarias, como añadir polvos a batidos o usar ampollas líquidas para un consumo rápido y en cualquier lugar. Los avances en la tecnología de solubilidad han permitido mayores concentraciones de ingredientes activos en porciones más pequeñas, lo que facilita a los usuarios cumplir con las dosis recomendadas, manteniendo la eficacia del producto.
Se espera que las gomitas y los masticables blandos experimenten el mayor crecimiento entre los formatos, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.98 % hasta 2031. Estos formatos han ganado popularidad gracias a mejoras significativas en el enmascaramiento del sabor y las formulaciones sin azúcar, que han abordado los desafíos previos relacionados con la potencia y el sabor. Esto los ha hecho especialmente atractivos para quienes consumen suplementos por primera vez y para quienes buscan una experiencia más placentera, similar a la de un dulce. Si bien las tabletas y cápsulas siguen siendo ampliamente utilizadas debido a su rentabilidad y su consolidada presencia en el mercado, enfrentan limitaciones relacionadas con la facilidad de ingestión, lo que puede disuadir a algunos consumidores. La innovación continua en los formatos de producto, incluyendo el desarrollo de opciones más agradables y prácticas, está ampliando las opciones de los consumidores e impulsando un crecimiento sostenido en el mercado de los nutricosméticos.
Por canal de distribución: la experiencia ancla las tiendas, la personalización impulsa el comercio online
En 2025, las tiendas de salud y belleza aportaron el 38.23 % de los ingresos del mercado de nutricosméticos, aprovechando su personal experto y herramientas de diagnóstico en tienda para ayudar a los consumidores a seleccionar los suplementos adecuados. Estas tiendas ofrecen una experiencia de compra personalizada, donde profesionales capacitados guían a los clientes según sus necesidades y preferencias específicas. La ubicación estratégica de estas tiendas cerca de productos de belleza tópicos promueve cestas de compra más grandes y facilita la venta adicional basada en la educación. Muchas tiendas insignia utilizan expositores en las góndolas para productos como inyecciones de colágeno y sobres de probióticos, lo que capta eficazmente las compras impulsivas y genera ingresos adicionales. Este enfoque no solo mejora la interacción del cliente, sino que también fortalece la fidelidad a la marca al ofrecer una solución integral de belleza y bienestar.
Se proyecta que las plataformas de venta minorista en línea y directa al consumidor (D2C) crecerán a una tasa de crecimiento anual compuesta (CAGR) del 10.27 %, impulsadas por motores de personalización basados en datos. Estas plataformas utilizan algoritmos avanzados para analizar los datos de los clientes y ofrecer recomendaciones de productos a medida, creando una experiencia de compra fluida y personalizada. Los dispositivos portátiles proporcionan información que permite ajustes automáticos de suscripción, lo que mejora la retención de clientes al garantizar la reposición oportuna de productos. Grandes mercados, como Amazon, amplían su alcance de mercado, con Vital Proteins de Nestlé alcanzando más de 200 millones de dólares en ventas anuales de comercio electrónico. Si bien los supermercados tradicionales continúan ofreciendo productos de gama baja, enfrentan dificultades para mostrar ofertas premium con respaldo científico. Esto ha llevado a las marcas a adoptar estrategias omnicanal para equilibrar la accesibilidad con la diferenciación, combinando la comodidad de las compras en línea con la experiencia táctil de las tiendas físicas para satisfacer las diversas preferencias de los consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de nutricosméticos de América del Norte
Norteamérica representó el 48.47 % del mercado de nutricosméticos en 2025. Este crecimiento se sustenta en la supervisión de la FDA, que refuerza la confianza del consumidor, el aumento de las inversiones de capital de riesgo en nutrición personalizada y la capacidad de los consumidores para absorber precios elevados. La transición de la cadena minorista GNC hacia los pasillos de salud metabólica refleja la adopción generalizada de nutricosméticos específicos, lo que indica un mayor interés del consumidor en los productos de belleza funcionales. Además, el aumento en la solicitud de patentes relacionadas con moduladores del microbioma subraya la sólida cartera de innovación de la región, con empresas que se centran en formulaciones avanzadas para abordar problemas específicos de salud y belleza. La creciente popularidad de las plataformas de comercio electrónico y los modelos de suscripción también contribuye a la accesibilidad y adopción de nutricosméticos en la región.
Mercado de nutricosméticos de Asia-Pacífico
Se espera que Asia-Pacífico alcance la mayor tasa de crecimiento anual compuesta (TCAC) regional, del 9.45 %, hasta 2031, impulsada por una larga tradición de alimentos funcionales y marcos regulatorios favorables en países como Japón y Corea del Sur. En Japón, los consumidores priorizan el envejecimiento saludable e incorporan con frecuencia colágeno en polvo a sus rutinas diarias, lo que refleja una arraigada cultura de salud preventiva. La cultura surcoreana, centrada en la belleza, fomenta la rápida innovación con productos botánicos fermentados, respaldada por un sólido mercado interno de productos de belleza y bienestar. Por otro lado, la creciente aceptación de la confitería en China como proveedor de alimentos saludables destaca el potencial de diversificación de formatos, con mayores inversiones en investigación y desarrollo para satisfacer las cambiantes preferencias de los consumidores. La consolidada infraestructura de la región para alimentos funcionales y suplementos respalda aún más su rápida proyección en el mercado de la nutricosmética.
Mercado europeo de nutricosméticos
Europa está experimentando un crecimiento constante, impulsado por las estrictas normas de la EFSA que garantizan la seguridad de los productos y promueven la sostenibilidad ambiental. Las iniciativas de sostenibilidad están animando a las marcas a rediseñar sus envases, como lo demuestra la reducción del 90 % del uso de plástico de Vital Proteins mediante la adopción de envases de papel. Además, el enfoque de la región en productos de etiqueta limpia e ingredientes naturales se alinea con la demanda de transparencia y soluciones ecológicas por parte de los consumidores, lo que impulsa aún más el crecimiento del mercado. Se espera que la creciente prevalencia de las tendencias de bienestar y la mayor concienciación sobre los beneficios de los nutricosméticos entre los consumidores europeos mantengan el impulso del mercado en la región. Asimismo, las colaboraciones entre fabricantes y minoristas para promover productos innovadores están impulsando aún más el crecimiento en esta región.

Panorama regulatorio
Los nutricosméticos se rigen principalmente por las normas de los suplementos alimenticios y dietéticos, siendo la justificación de las afirmaciones el principal requisito de cumplimiento. En Estados Unidos, estos productos se rigen por el marco de los suplementos dietéticos de la FDA (DSHEA/FDCA), donde se permiten las afirmaciones sobre estructura y función, pero se prohíben las afirmaciones sobre enfermedades. En marzo de 2026, la Oficina de Programas de Suplementos Dietéticos de la FDA celebró una reunión pública (Expediente FDA-2026-N-2047) para analizar el alcance de los ingredientes de los suplementos dietéticos, incluidas las clases modernas como las proteínas, las enzimas y los microorganismos, lo cual es relevante para los principios activos nutricosméticos basados en el microbioma y la fermentación.
En la Unión Europea, la autorización de declaraciones de propiedades saludables impulsada por la EFSA en virtud del Reglamento (CE) n.º 1924/2006 sigue influyendo en la estrategia de comercialización y el etiquetado. La sentencia del Tribunal de Justicia de la Unión Europea en el asunto C-386/23 (Novel Nutriology) de 2025 reforzó que las declaraciones de propiedades saludables de origen vegetal siguen estando no autorizadas a menos que figuren en la lista de sustancias permitidas de la UE. La Comisión Europea emitió los Reglamentos (UE) 2025/2222 y 2025/2223 para formalizar las denegaciones de determinadas declaraciones que no cumplían los requisitos de justificación. La implementación por parte de los Estados miembros también evoluciona mediante actualizaciones nacionales, como el Decreto Ley n.º 226/2026 de Irlanda, que modifica la normativa sobre complementos alimenticios para adaptarla a los cambios del anexo de la UE, lo que añade otra capa de complejidad para los lanzamientos transfronterizos y la publicación de productos en el comercio electrónico.
Análisis de la cadena de valor
La cadena de valor de la nutricosmética abarca desde el abastecimiento de ingredientes bioactivos (colágeno marino y bovino, proteínas derivadas de la fermentación, carotenoides, extractos botánicos, probióticos y postbióticos) hasta el procesamiento y la estandarización de los ingredientes, la formulación y el diseño de los formatos de presentación (polvos, líquidos, gomitas/comprimidos masticables), y la fabricación por contrato bajo sistemas de calidad propios de los suplementos. La comercialización, impulsada por la marca, se dirige a tiendas de salud y belleza, así como a modelos de suscripción en línea y de venta directa al consumidor (D2C). La gestión y la documentación de la calidad (pruebas de identidad, contaminantes, estabilidad y respaldo de las declaraciones) se extienden a lo largo de toda la cadena y determinan la selección de proveedores, especialmente para productos premium basados en la ciencia.
Un cambio estructural está incrementando la dependencia de alianzas y exclusividad para asegurar principios activos diferenciados y reducir el riesgo de suministro. El acuerdo de L'Oréal Groupe con Debut en 2024 para desarrollar ingredientes bioidénticos que reemplacen los materiales de origen convencional es un ejemplo. El acuerdo exclusivo de Crystal Tomato con Lucas Meyer Cosmetics (Clariant) en noviembre de 2024 para carotenoides incoloros mejorados, respaldado por ensayos clínicos en el Instituto de Investigación de la Piel de Singapur, es otro. Estas iniciativas apuntan a una inclinación de la cadena de valor hacia insumos biotecnológicos, validación clínica localizada y la marca de ingredientes como palancas competitivas junto con la fabricación de suplementos y la distribución minorista tradicionales.
Panorama competitivo
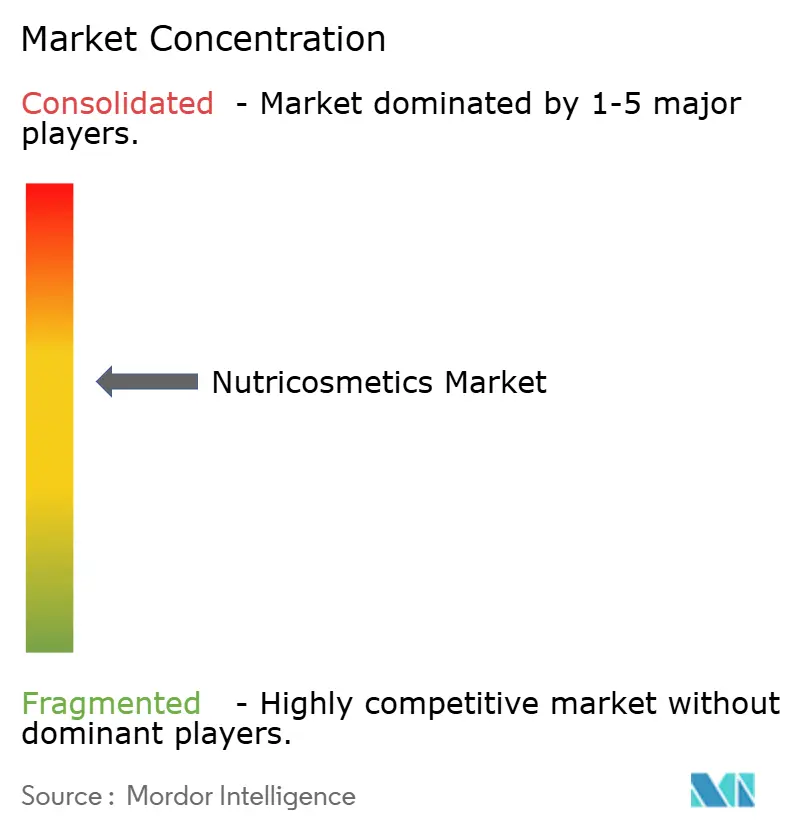
El mercado de nutricosméticos muestra un nivel moderado de consolidación. Conglomerados multinacionales consolidados con portafolios diversificados de bienestar y belleza compiten con empresas disruptivas ágiles de venta directa al consumidor (D2C) y actores regionales de gran alcance, creando un panorama competitivo dinámico. Las empresas más grandes aprovechan su reconocimiento de marca y sus extensas redes de distribución, mientras que las empresas innovadoras más pequeñas se centran en segmentos de nicho con formulaciones especializadas y ofertas personalizadas, alineándose con las cambiantes preferencias de los consumidores en cuanto a eficacia y conveniencia.
Existen oportunidades de crecimiento en áreas como las alternativas veganas al colágeno, que utilizan cepas de levadura genéticamente modificadas o mezclas de precursores vegetales para satisfacer las necesidades de los consumidores éticos y conscientes de los alérgenos. Sin embargo, la comercialización en este segmento enfrenta desafíos debido a la necesidad de obtener aprobaciones para nuevos alimentos, lo que puede retrasar el lanzamiento de productos. Otra área emergente son las formulaciones postbióticas, que utilizan cepas probióticas inactivadas por calor y sus metabolitos. Estas formulaciones ofrecen mayor estabilidad en comparación con los cultivos vivos, pero la evolución de las normativas sobre etiquetado y declaraciones de propiedades saludables genera incertidumbre para los nuevos participantes en el mercado.
El cumplimiento normativo desempeña un papel fundamental para diferenciar a los actores del mercado. Marcos como la norma ISO 22000 para la gestión de la seguridad alimentaria y la NSF/ANSI 173 para la calidad de los suplementos dietéticos actúan como barreras competitivas. Estas certificaciones dificultan la entrada de empresas con bajo capital, a la vez que ofrecen garantía de calidad y fiabilidad a compradores institucionales, distribuidores y socios internacionales. Las empresas que priorizan estándares de calidad rigurosos y prácticas de fabricación transparentes están mejor posicionadas para generar confianza, expandir sus redes de distribución y lograr un crecimiento sostenible en el competitivo mercado de los nutricosméticos.
Líderes de la industria de nutricosméticos
-
Ciencias de la salud de Nestlé
-
Shiseido Company Ltd.
-
Amway Corporation
-
Herbalife Nutrición Ltda.
-
Suntory Holdings Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Nature's Bounty lanzó Age-Defying Skin Renewal, un suplemento dietético formulado con ceramidas para reforzar la barrera cutánea. Este lanzamiento pone mayor énfasis en los ingredientes que reparan los lípidos y la barrera cutánea en los productos de belleza ingeribles, ampliando la gama de ingredientes activos más allá de los productos centrados en el colágeno.
- Marzo de 2026: Vital Proteins (Nestlé Health Science) lanzó Collagen Sparkling Water, una bebida funcional con péptidos de colágeno VERISOL y vitamina C para el cuidado de la piel, el cabello y las uñas. Este lanzamiento impulsa la nutricosmética hacia formatos listos para beber y lleva la belleza desde el interior a ocasiones tradicionalmente asociadas con las bebidas.
- Noviembre de 2025: Elasten, una marca alemana de suplementos de colágeno, se lanzó en Estados Unidos con un formato de ampolla bebible basado en un complejo de colágeno patentado, además de vitaminas y minerales. La entrada al mercado estadounidense con un formato líquido de base científica aumenta la presión competitiva en el sector de productos de cuidado de la piel ingeribles de alta gama, especialmente en canales que favorecen la prueba del producto y la compra repetida.


Alcance del informe del mercado global de nutricosméticos
Los nutricosméticos son productos e ingredientes que actúan como complementos dietéticos y alimentos funcionales para brindar cuidados de belleza naturales a la piel, uñas y cabello. Trabajan desde el interior para promover la belleza desde dentro.
El mercado de nutricosméticos está segmentado por tipo de producto, forma, canal de distribución y geografía. Según el tipo de producto, el mercado está segmentado en cuidado de la piel, cuidado del cabello y cuidado de las uñas. Según la forma, el mercado está segmentado en tabletas y cápsulas, polvo y líquido, y gomitas y masticables suaves. Según los canales de distribución, el mercado está segmentado en supermercados/hipermercados, droguerías/farmacias, tiendas especializadas, comercio minorista en línea y otros canales de distribución. El informe ofrece un análisis de las principales economías del mundo, a saber, América del Norte, Europa, Asia-Pacífico y el resto del mundo.
El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por tipo de ingrediente
| Colágeno y péptidos |
| Vitaminas y Minerales |
| Carotenoides y Antioxidantes |
| Omega-3 y AGE |
| Probióticos y postbióticos |
| Extractos Botánicos |
Por formulario
| Tabletas y cápsulas |
| Polvos y líquidos |
| Gomitas y masticables blandos |
| Otros |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de salud y belleza |
| Venta minorista en línea y D2C |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica, Oriente Medio y África |
| Por tipo de ingrediente | Colágeno y péptidos | |
| Vitaminas y Minerales | ||
| Carotenoides y Antioxidantes | ||
| Omega-3 y AGE | ||
| Probióticos y postbióticos | ||
| Extractos Botánicos | ||
| Por formulario | Tabletas y cápsulas | |
| Polvos y líquidos | ||
| Gomitas y masticables blandos | ||
| Otros | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de salud y belleza | ||
| Venta minorista en línea y D2C | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica, Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué tamaño alcanzarán las ventas mundiales de suplementos de belleza en 2031?
Se proyecta que los ingresos alcancen los USD 15.34 millones para 2031, respaldados por una CAGR del 8.31 % entre 2026 y 2031.
¿Qué categoría de ingredientes está creciendo más rápido?
Los probióticos y postbióticos se están expandiendo a una CAGR del 9.46 % gracias a la creciente evidencia que vincula la salud intestinal con la claridad de la piel.
¿Por qué las gomitas y los masticables blandos están ganando popularidad frente a las tabletas?
Las gomitas y los masticables blandos mejoran el sabor y reducen la fatiga causada por las pastillas, lo que aumenta la adherencia, especialmente entre los usuarios más jóvenes, y se prevé que registren una CAGR del 9.98 %.
¿Qué región ofrece el mayor margen de crecimiento?
Asia-Pacífico muestra la CAGR regional más rápida, con un 9.45 %, a medida que los consumidores que envejecen y la generación Z impulsan simultáneamente la demanda.
Última actualización de la página:



