

Tamaño y cuota de mercado de las mamparas divisorias para oficinas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.27 mil millones |
| Tamaño del mercado (2031) | USD 12.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.23% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tabiques divisorios para oficinas realizado por Mordor Intelligence.
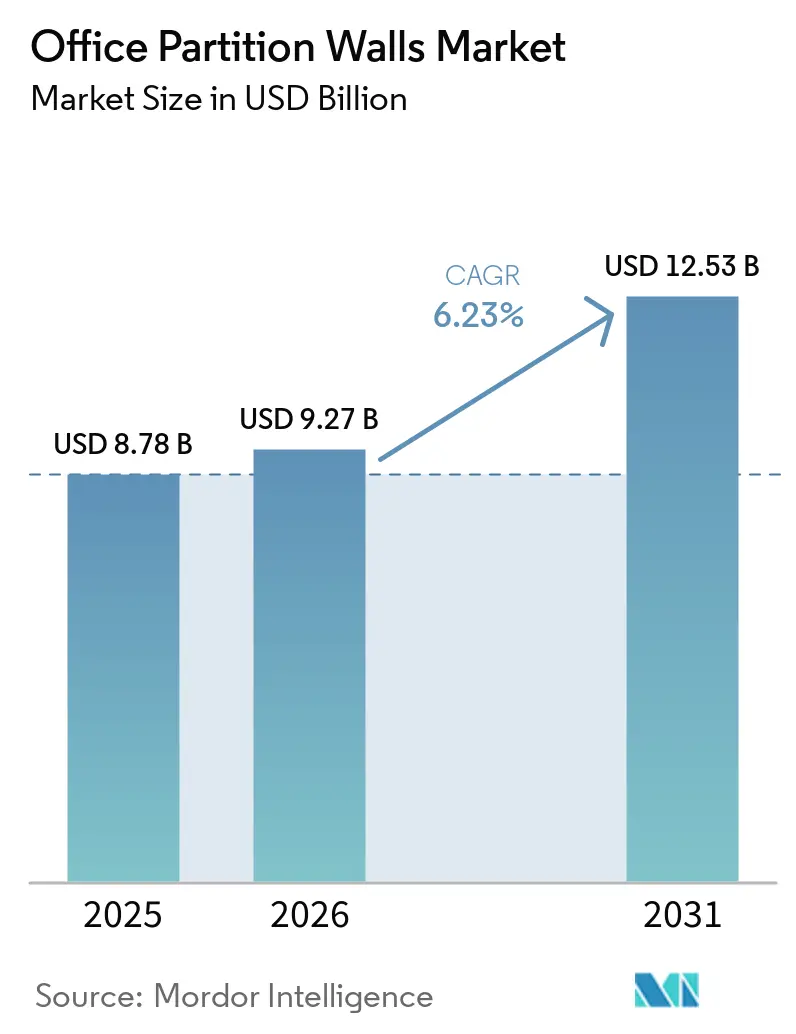
Se proyecta que el tamaño del mercado de tabiques de oficina se expandirá de USD 8.78 mil millones en 2025 y crecerá USD 9.27 mil millones en 2026, y se proyecta que alcance USD 12.53 mil millones para 2031, registrando un CAGR del 6.23% entre 2026 y 2031. El crecimiento continúa reflejando un cambio más amplio en la planificación de espacios de trabajo, ya que las empresas ahora prefieren interiores que se puedan ajustar dentro de los ciclos de arrendamiento en lugar de tratarlos como una estructura fija del edificio. El trabajo híbrido se ha establecido en un modelo operativo más duradero, aumentando la demanda de diseños que admitan áreas de concentración cerradas, zonas de colaboración abiertas y salas de reuniones dentro del mismo espacio de oficina. El aumento de los costos de acondicionamiento y una mayor demanda de tecnología integrada también están elevando la combinación de valor hacia sistemas de especificaciones más altas en lugar de soluciones interiores básicas [1] JLL, “Global Office Fit-Out Costs Guide 2026,” JLL, jll.com . La competencia sigue siendo moderada, pero la presión sobre los precios está aumentando a medida que las marcas globales de espacios de trabajo y los fabricantes regionales compiten por los mismos proyectos basados en especificaciones. Incluso en medio de la inflación de las materias primas y la escasez de mano de obra que ejercen presión sobre los márgenes, el mercado de las mamparas divisorias para oficinas sigue beneficiándose de la demanda de sistemas reutilizables, el rendimiento acústico y la integración inteligente en el lugar de trabajo.
Conclusiones clave del informe
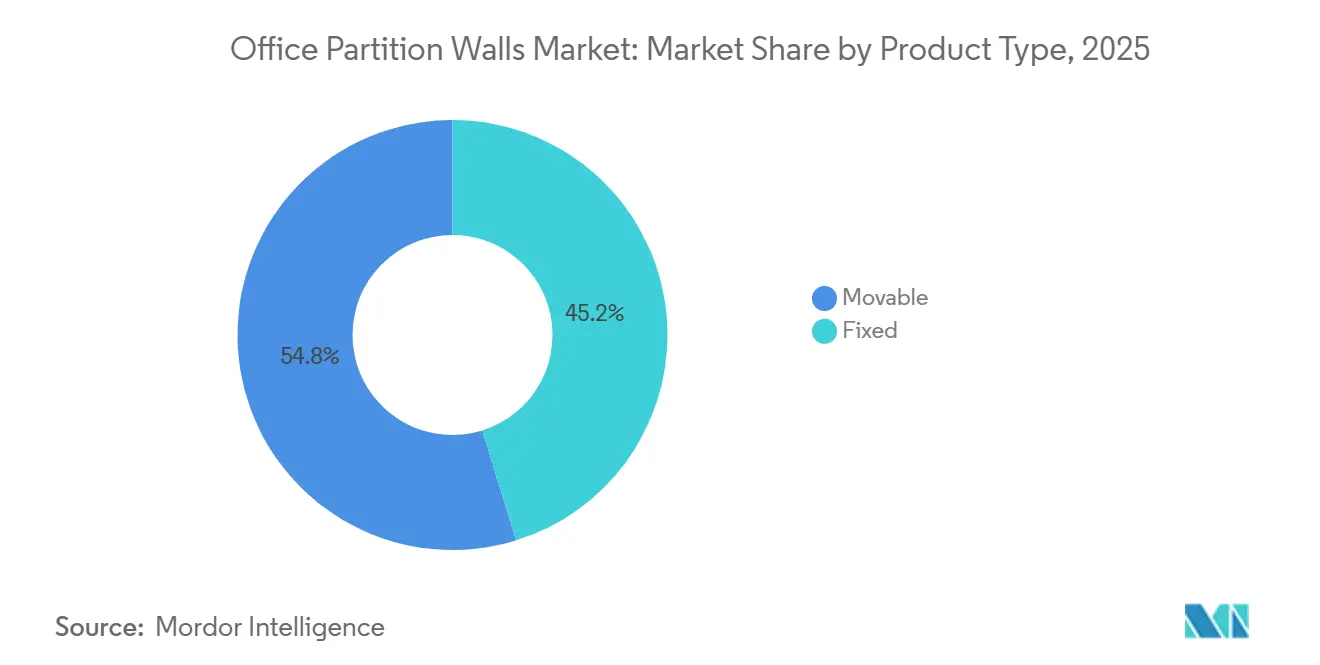
- Por tipo de producto, las mamparas fijas representaron el 45.25% de la cuota de mercado de las paredes divisorias de oficina en 2025, mientras que se prevé que las mamparas móviles crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.82% hasta 2031.
- Por tipo de material, el vidrio representó el 37.45% de la cuota de mercado de las mamparas divisorias de oficina en 2025, mientras que se prevé que los materiales híbridos y compuestos crezcan a una tasa de crecimiento anual compuesta del 7.32% hasta 2031.
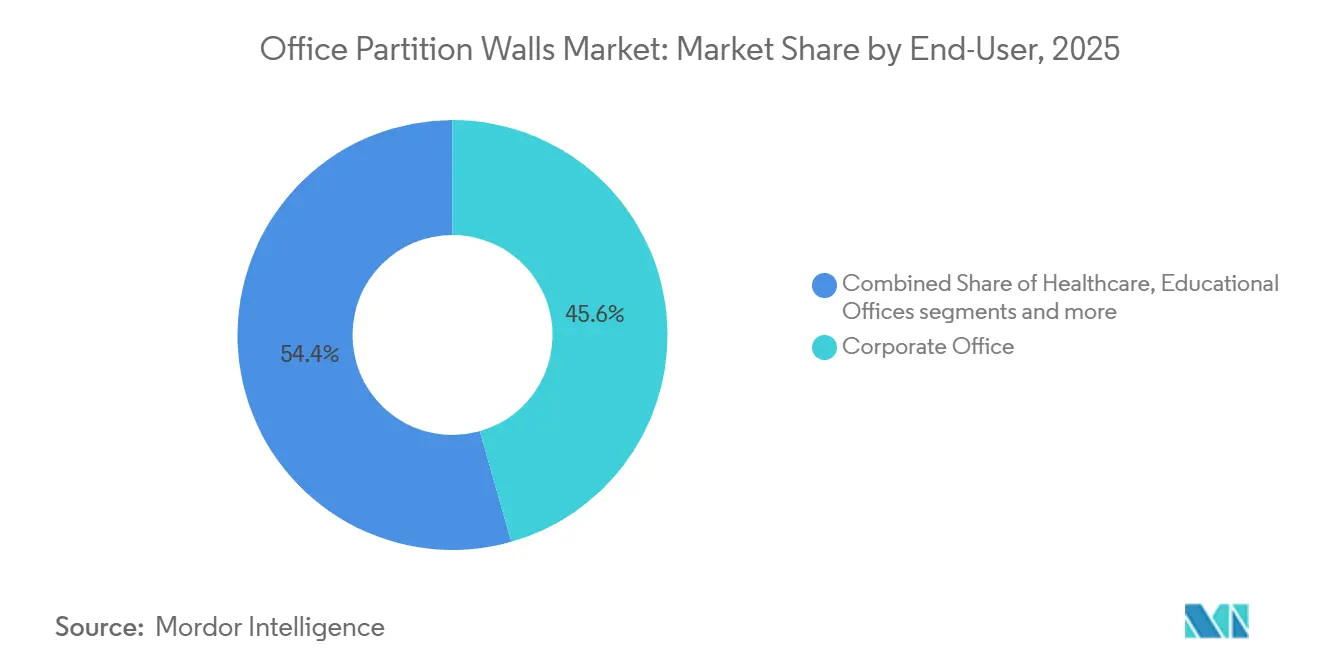
- Por usuario final, las oficinas corporativas representaron el 45.68% del valor de mercado en 2025, mientras que se espera que las oficinas administrativas de los sectores de hostelería y comercio minorista crezcan a una tasa de crecimiento anual compuesta del 7.56% hasta 2031.
- Por canal de distribución, las ventas directas representaron el 68.81% de la cuota de mercado de las mamparas divisorias de oficina en 2025 y registraron la mayor tasa de crecimiento anual compuesto (CAGR) proyectada del 7.11% hasta 2031.
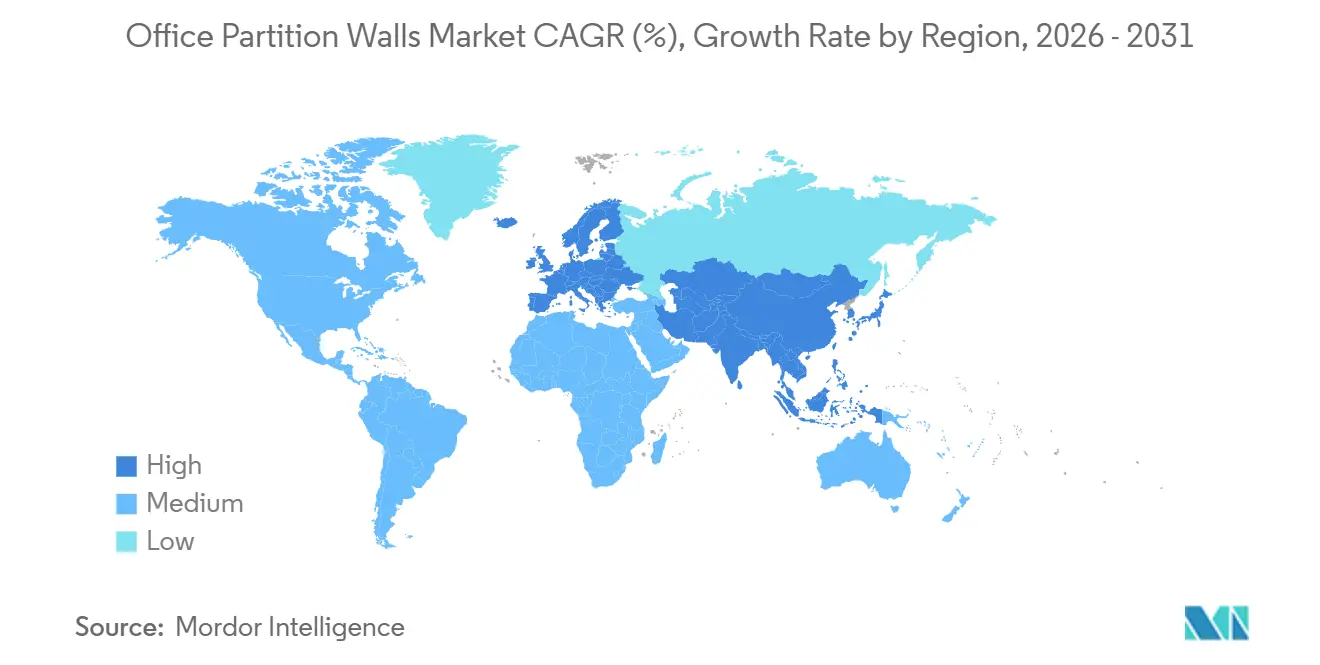
- Geográficamente, Norteamérica representó una cuota del 34.01% en 2025, mientras que se espera que Asia-Pacífico registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 7.68% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tabiques divisorios para oficinas.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de trabajo híbrido y reconfiguración de espacios | 2.00% | Global, concentrada en Norteamérica, Europa Occidental y los principales mercados de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Requisitos de privacidad acústica en oficinas de planta abierta | 1.20% | Global, con la mayor densidad en Norteamérica y Europa Occidental. | Largo plazo (≥ 4 años) |
| Sostenibilidad y adopción de la economía circular en el diseño de interiores. | 0.60% | Europa, Oriente Medio y África, y Asia-Pacífico, con repercusiones en Norteamérica. | Largo plazo (≥ 4 años) |
| Integración de oficinas inteligentes y optimización de la ocupación. | 0.80% | América del Norte y Asia-Pacífico, con avances iniciales en Singapur, Tokio, Londres y Sídney. | Mediano plazo (2-4 años) |
| La demanda de modernización surgió de los ciclos de renovación de contratos de arrendamiento. | 0.70% | América del Norte, Europa Occidental, Japón y Australia | Corto plazo (≤ 2 años) |
| Crecimiento de los presupuestos para la renovación de interiores corporativos | 0.50% | Global, con repercusiones en Oriente Medio y África a través de Arabia Saudí y los Emiratos Árabes Unidos. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de trabajo híbrido y reconfiguración de espacios
El trabajo híbrido ya no es una política de oficina temporal, y el mercado de tabiques divisorios para oficinas está respondiendo a una clara necesidad de interiores que puedan modificarse con mayor frecuencia. Los ciclos de planificación de espacios se están acortando, lo que significa que las empresas están tratando las paredes como activos móviles en lugar de decisiones de construcción únicas. Steelcase informó en 2026 que el 63 % de los empleados carecía de acceso a espacios variados que fomentan la comunidad en el trabajo, mientras que las organizaciones que proporcionan dichos espacios registraron un 14 % más de compromiso y un 8 % más de productividad [2] Steelcase, “Steelcase Showcases Workplace Design Strategies That Support Wellbeing and Performance at Chicago Design Week 2026,” Steelcase Press Releases, steelcase.com . Este patrón de demanda es importante porque las oficinas híbridas necesitan salas de concentración, áreas de colaboración y espacios preparados para video dentro de la misma planta. Los sistemas modulares están ganando popularidad porque se adaptan a la complejidad del diseño sin la interrupción de la instalación permanente de paneles de yeso. Por lo tanto, el mercado de tabiques divisorios para oficinas se beneficia no solo de la demanda de nuevos proyectos, sino también de la demanda recurrente de reconfiguración dentro de oficinas ya ocupadas.
Requisitos de privacidad acústica en oficinas de planta abierta
La privacidad acústica se está convirtiendo en un requisito de especificación más exigente en el mercado de tabiques de oficina, especialmente en oficinas que aún dependen de diseños de planta abierta. Los compradores están haciendo mayor hincapié en los datos de rendimiento medidos, como los valores de la Clase de Transmisión de Sonido y el Coeficiente de Reducción de Ruido, en lugar de confiar únicamente en el diseño visual. Morgan Lovell informó que el 33 % de los trabajadores no podían encontrar un lugar tranquilo para concentrarse en su oficina actual, y que una interrupción típica se repetía cada 11 minutos, con 23 minutos necesarios para la recuperación [3] Morgan Lovell, “Office Acoustics and the Future of Office Design”, Morgan Lovell, morganlovell.co.uk . Este coste está impulsando a los clientes a evitar sistemas de baja especificación que podrían necesitar ser reemplazados poco después de la instalación. Los fabricantes que proporcionan datos acústicos certificados están en una posición más sólida durante las revisiones de especificaciones porque el argumento del rendimiento es más fácil de defender. El mercado de tabiques de oficina también se beneficia de este cambio porque el rendimiento acústico ahora tiene más peso en las decisiones de inversión en el lugar de trabajo que en ciclos de acondicionamiento anteriores.
Integración de oficinas inteligentes y optimización de la ocupación.
El mercado de tabiques para oficinas también se está orientando hacia sistemas que van más allá de la simple separación de espacios, ampliando el papel de las paredes en la gestión de edificios. Los sistemas de tabiques se integran cada vez más con sensores de presencia, controles de iluminación y gestión climática localizada, convirtiendo la pared en parte de la capa de gestión del edificio. En febrero de 2026, PointGrab y Alif Semiconductor presentaron CogniPoint 2 Flex, una solución de detección de presencia basada en inteligencia artificial y alimentada por batería, diseñada para proporcionar datos del lugar de trabajo en tiempo real sin la complejidad del cableado que suele asociarse a las salas con tabiques de vidrio. DIRTT informó que su cartera de proyectos a 12 meses aumentó un 16 % interanual, alcanzando casi 338 millones de dólares al inicio del segundo trimestre de 2026, lo que sugiere una demanda sostenida de soluciones de construcción de interiores con tecnología integrada. Una vez que los clientes adoptan sistemas compatibles con sensores o vinculados a software, los costes de cambio aumentan, ya que la solución de tabiques se integra en un conjunto de tecnologías más amplio para el lugar de trabajo. Esto confiere al mercado de tabiques divisorios para oficinas un nivel de competencia de mayor valor que depende tanto de la compatibilidad del sistema como de la calidad física del producto.
La demanda de modernización surgió de los ciclos de renovación de contratos de arrendamiento.
La demanda de modernización se está convirtiendo en un importante motor del mercado de tabiques divisorios para oficinas, ya que las decisiones de renovación suelen desencadenar rediseños de interiores. Los cambios en los contratos de arrendamiento impulsan tanto a inquilinos como a propietarios a mejorar la calidad del espacio de trabajo, ya sea para retener personal, optimizar el espacio o aprovechar mejor las zonas más valiosas. JLL señaló en 2026 que el 62 % del parque de oficinas de alta gama en Asia-Pacífico tenía más de 10 años y que el 81 % de los líderes del sector inmobiliario comercial en Singapur se habían decantado firmemente por la renovación de activos. Esta base de inventario envejecido crea una cartera de proyectos a corto plazo para sistemas que pueden instalarse con menos interrupciones y reutilizarse en futuras modificaciones de distribución. El mercado de tabiques divisorios para oficinas se encuentra en una posición ventajosa en este entorno, ya que los compradores de modernización valoran la rapidez de instalación y el potencial de reutilización futura. Este factor es especialmente relevante en mercados de oficinas maduros, donde los edificios existentes aún gozan de buenas ubicaciones, pero necesitan interiores modernizados para seguir siendo competitivos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Coste inicial elevado en comparación con los sistemas de paneles de yeso convencionales. | -1.50% | Global, con mayor incidencia en mercados sensibles a los costos en el sur de Asia, el sudeste asiático y América Latina. | Mediano plazo (2-4 años) |
| Complejidad de la instalación y dependencia de mano de obra especializada | -0.80% | América del Norte y Europa, Oriente Medio y África, con una mayor presión en mercados con bases laborales sindicalizadas como el noreste de Estados Unidos y Alemania. | Corto plazo (≤ 2 años) |
| Fragmentación del cumplimiento de las normas contra incendios, acústicas y de construcción. | -0.50% | Global, con la mayor complejidad en mercados multijurisdiccionales en la Unión Europea, Asia-Pacífico y Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Volatilidad de los precios de las materias primas en vidrio, aluminio y acero. | -1.00% | Global, con la mayor exposición en América del Norte y Europa, Oriente Medio y África debido a los efectos arancelarios y comerciales. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Coste inicial elevado en comparación con los sistemas de paneles de yeso convencionales.
El elevado coste inicial sigue siendo una de las principales limitaciones en el mercado de tabiques para oficinas, especialmente en proyectos con presupuestos ajustados en las últimas fases de la contratación. Los sistemas modulares de vidrio o acústicos de alta gama siguen siendo más caros que los tabiques de yeso convencionales, lo que dificulta la comparación de costes iniciales en mercados sensibles al precio. JLL informó en 2026 que las obras de construcción, que incluyen tabiques, suelos y carpintería, representaban entre el 35 % y el 38 % del coste total de acondicionamiento a nivel mundial, mientras que las instalaciones mecánicas y eléctricas suponían entre el 25 % y el 31 %. Esta estructura de costes deja poco margen para la selección de tabiques de alta gama, a menos que los proveedores puedan demostrar un sólido caso de reutilización o de ciclo de vida. PLP Architecture demostró en 2025 que un acondicionamiento circular en Londres reutilizó el 92 % de los materiales, redujo los costes en un 68 % en comparación con un acondicionamiento convencional y evitó 175.78 toneladas de dióxido de carbono, lo que otorga mayor credibilidad al argumento del valor de la reurbanización. Por lo tanto, el mercado de tabiques divisorios para oficinas se enfrenta a un desafío recurrente: si bien el ahorro a largo plazo es real, no siempre compensa las presiones presupuestarias a corto plazo en el momento de la especificación.
Volatilidad de los precios de las materias primas en vidrio, aluminio y acero.
La volatilidad de las materias primas sigue presionando el mercado de tabiques para oficinas, ya que el aluminio, el acero y el vidrio siguen presentes en los sistemas de marcos, rieles y herrajes de conexión. La Asociación de Contratistas Generales de América informó que los precios del aluminio aumentaron un 30.5 % y los del acero un 17 % en 2025, los mayores incrementos desde 2022. Estos cambios son difíciles de compensar rápidamente, dado que muchos sistemas de tabiques dependen de combinaciones de materiales que no se pueden rediseñar a mitad de proyecto. DIRTT declaró que el aumento de los costos del aluminio contribuyó a la presión sobre el margen bruto en el primer trimestre de 2026, y la empresa introdujo un recargo arancelario del 1 % en los pedidos realizados después del 18 de marzo de 2026. Las empresas con producción local, sistemas de reciclaje más sólidos o una mejor disciplina en las compras están mejor posicionadas para limitar el impacto en los precios. El mercado de tabiques para oficinas sigue expuesto al aumento de los precios de los metales y las medidas comerciales, incluso cuando los presupuestos de los proyectos ya están bajo presión.
Análisis de segmento
Por tipo de producto: Volúmenes fijos admiten líneas base, sistemas móviles aceleran
Los sistemas de tabiques fijos representaron el 45.25 % de la cuota de mercado de tabiques para oficinas en 2025, lo que indica que las distribuciones permanentes siguen teniendo una gran demanda. Este segmento sigue siendo importante en sedes corporativas, edificios de oficinas sanitarias y proyectos institucionales donde los códigos de construcción o las necesidades de ocupación exigen una definición estable de los espacios. Los sistemas fijos también suelen tener precios de venta promedio más altos y ciclos de diseño a entrega más largos, lo que vincula más estrechamente el rendimiento con los plazos de aprobación de la inversión. El lanzamiento en enero de 2026 de Dividends Skyline de Knoll demostró cómo los proveedores consolidados están perfeccionando los sistemas de aspecto fijo para ofrecer mayor privacidad, concentración y colaboración en entornos de planta abierta. Esta dirección del producto es importante porque los clientes siguen buscando la estabilidad visual de la arquitectura permanente, incluso cuando solicitan mayor flexibilidad en la estructura. Por lo tanto, en la industria de tabiques para oficinas, los sistemas fijos continúan proporcionando el volumen base que sustenta los grandes proyectos en desarrollo.
Se prevé que las mamparas móviles crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.82 % entre 2026 y 2031, convirtiéndose así en el segmento de mayor crecimiento del mercado de tabiques para oficinas. La demanda está aumentando debido a que muchos ocupantes gestionan ahora la capacidad de oficina como un recurso operativo flexible, en lugar de un espacio estático. La instalación más rápida, la menor interrupción y un mejor valor de redistribución hacen que los sistemas móviles sean más atractivos tanto para reformas como para proyectos de nueva construcción. El sistema de tabiques modulares híbridos Everwall de Steelcase refleja esta tendencia al combinar tiempos de instalación más cortos con libertad de diseño y mayores expectativas de rendimiento acústico. Los operadores de hostelería y los proveedores de espacios de coworking también impulsan este crecimiento, ya que necesitan espacios que puedan adaptarse a diferentes usos sin necesidad de recurrir a especialistas cada vez. Este patrón de reutilización confiere a los sistemas móviles una ventaja de adquisición recurrente que los productos fijos no pueden igualar con tanta facilidad. Por lo tanto, el mercado de tabiques para oficinas está experimentando un crecimiento no solo por la apertura de más oficinas, sino también por los cambios más frecuentes dentro de las oficinas existentes.
Por tipo de material: Especificación de anclajes de vidrio, los materiales compuestos reducen la brecha de rendimiento
Las mamparas de vidrio representaron el 37.45 % del mercado en 2025, manteniendo su posición como material líder para tabiques de oficina. Los equipos de diseño corporativo siguen prefiriendo el vidrio porque favorece la amplitud, la entrada de luz natural y los altos estándares visuales en los espacios de trabajo modernos. Este material es especialmente visible en bufetes de abogados, oficinas de servicios financieros y plantas farmacéuticas, donde se necesitan espacios cerrados sin crear interiores oscuros. Las opciones de vidrio acústico de alto rendimiento también son cada vez más comunes, ya que la privacidad de las conversaciones se considera un requisito normativo más que una preferencia de diseño. Los sistemas metálicos siguen siendo relevantes en aplicaciones industriales y gubernamentales; la madera se utiliza en proyectos de rehabilitación de alta gama, y el yeso laminado sigue siendo una opción competitiva donde los costos de construcción convencionales son más bajos. En la industria de tabiques de oficina, esto convierte al vidrio en el material de referencia con el que se comparan cada vez más otras opciones.
Se prevé que los materiales híbridos y compuestos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.32 % hasta 2031, lo que los convierte en el grupo de materiales de mayor crecimiento en el mercado de tabiques de oficina. Su atractivo reside en la combinación de núcleos acústicos, estructuras metálicas y acabados de baja emisión en un único sistema integrado. Esta combinación ayuda a resolver un problema práctico, ya que los clientes demandan cada vez más control del ruido, apertura visual y credenciales de sostenibilidad en un mismo producto. En marzo de 2025, Haworth anunció un proceso de fabricación de circuito cerrado con PADNOS y Royal Technologies, lo que indicó un mayor avance hacia la circularidad y la recuperación de materiales en los productos para espacios de trabajo. Las normas de contratación pública y los marcos de sostenibilidad más amplios están impulsando a los fabricantes a proporcionar una documentación más sólida sobre el ciclo de vida y el contenido reciclado, lo que favorece a los sistemas compuestos diseñados en torno a un rendimiento medible. Por lo tanto, el tamaño del mercado de tabiques de oficina para materiales híbridos y compuestos está ganando terreno no solo por una tendencia de diseño, sino también por un cambio en los procesos de contratación que exige a los proveedores cumplir simultáneamente con pruebas acústicas, ambientales y estéticas. Esto ayuda a explicar por qué las soluciones de vidrio puro y tela pura ya no son suficientes para todos los proyectos. Los clientes están cada vez más dispuestos a considerar sistemas de materiales mixtos cuando estos reducen las desventajas en cuanto a privacidad, emisiones de carbono y calidad visual.
Por usuario final: Las oficinas corporativas definen la base, la hostelería crea la señal de crecimiento.
En 2025, las oficinas corporativas dominaron el mercado, representando el 45.68 % del valor total, o casi 4.01 millones de dólares. Los equipos de bienes raíces corporativos, principales responsables de la toma de decisiones en este segmento, ahora analizan los productos con mayor detenimiento. Consideraciones clave como el rendimiento acústico, el potencial de reconfiguración y el contenido de carbono están cobrando mayor importancia, especialmente en los grandes proyectos de sedes centrales y oficinas regionales. Si bien las oficinas de salud y educación contribuyen significativamente, sus procesos de adquisición suelen ser más lentos y estar más regulados. Los proyectos de oficinas gubernamentales y públicas también desempeñan un papel crucial, pero los estrictos requisitos de cumplimiento, especialmente en lo que respecta a la resistencia al fuego y la accesibilidad, hacen que estos proyectos sean más procedimentales. Por lo tanto, el sector de oficinas corporativas sigue siendo el principal motor de la demanda en el mercado de tabiques divisorios para oficinas.
Se prevé que las oficinas administrativas de hostelería y comercio minorista crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.56 % hasta 2031, lo que las convierte en la categoría de usuario final de mayor crecimiento en el mercado de tabiques de oficina. Este crecimiento es notable, especialmente porque muchos proveedores aún consideran este segmento como secundario. Sin embargo, las expectativas en cuanto a la calidad del acondicionamiento están aumentando, particularmente entre hoteles y cadenas minoristas de alta gama. Por ejemplo, los operadores hoteleros están integrando sistemas de vidrio acústico en espacios de apoyo, lo que permite a los equipos de las propiedades trabajar en modos híbridos manteniendo la separación operativa. De manera similar, los minoristas de alta gama están transformando almacenes y áreas de servicio en microoficinas, lo que facilita la coordinación del personal y la atención al cliente. Destacando esta tendencia, la guía de acondicionamiento de JLL para Europa, Oriente Medio y África de 2026 señaló que el acondicionamiento de oficinas corporativas de calidad media tenía un promedio de 1,960 EUR (2,305.5 USD) por metro cuadrado, lo que indica que las exigencias de especificación en las oficinas de primera categoría están influyendo en los sectores comerciales adyacentes. En una notable renovación de las oficinas de Schneider Electric en Dubái en 2025, gestionada por Summertown Interiors, el 93 % de los materiales, incluyendo mamparas de vidrio y marcos de aluminio, se desviaron de los vertederos. Esta iniciativa reforzó el argumento de la sostenibilidad a favor de los sistemas desmontables en proyectos con múltiples ubicaciones. En consecuencia, el mercado de tabiques divisorios para oficinas en proyectos de hostelería y comercio minorista se ve impulsado tanto por la demanda de renovaciones como por las crecientes expectativas de sostenibilidad. Además, los operadores se decantan cada vez más por sistemas estandarizados que permiten la uniformidad entre ubicaciones con mínimas variaciones de diseño. De este modo, un segmento que antes se consideraba un nicho de mercado se está consolidando como un área de crecimiento significativa en el mercado de tabiques divisorios para oficinas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: Ventas directas Consolidación de la autoridad de especificación
En 2025, las ventas directas dominaron el mercado con una cuota del 68.81% y se prevé que crezcan a un sólido 7.11% de CAGR. Esta tendencia subraya el liderazgo de este canal, tanto en escala como en crecimiento, dentro del mercado de tabiques divisorios para oficinas. Este dominio indica un cambio en el modelo de adquisición: ahora, los fabricantes suelen participar incluso antes de que se finalicen los documentos de licitación. Los equipos de bienes raíces corporativos, los diseñadores y las empresas de acondicionamiento integral colaboran proactivamente con los proveedores durante la fase de diseño, en lugar de delegar la elección de productos a los contratistas generales. Esta participación temprana no solo fortalece los márgenes de los fabricantes, ya que las especificaciones iniciales son más difíciles de modificar posteriormente en el proceso de adquisición, sino que también beneficia a los proveedores expertos en alinear las intenciones de diseño con los conocimientos técnicos, la planificación digital y la supervisión de la instalación. Hoy en día, en el sector de los tabiques divisorios para oficinas, las ventas directas han evolucionado, pasando de ser simplemente el cierre de pedidos a convertirse en puntos de control clave para proyectos de alto valor.
Si bien los distribuidores y concesionarios mantienen su relevancia, sobre todo en proyectos pequeños, implementaciones en múltiples ubicaciones y regiones con presencia limitada de fabricantes, su influencia está disminuyendo. Destacan en proyectos de menos de 500 000 USD y en lugares donde las relaciones personales priman sobre la necesidad de una integración completa del sistema. Sin embargo, a medida que los clientes exigen cada vez más asistencia técnica oportuna y una mayor transparencia en el desempeño, la influencia se inclina hacia la participación directa. El soporte integral de diseño y construcción, los servicios de estimación y las instalaciones propias mejoran las capacidades de su red de socios. Este modelo híbrido es crucial: permite la gestión directa de proyectos grandes o complejos, al tiempo que aprovecha a los socios externos para una mayor cobertura geográfica. Los actores regionales que carecen de capacidades directas corren el riesgo de quedar relegados a canales de distribución de bajo margen, especialmente a medida que tendencias como la integración del modelado de información de construcción (BIM) y los servicios integrales de diseño e instalación ganan terreno. Por lo tanto, el mercado de tabiques para oficinas se está orientando hacia proveedores que pueden influir en las especificaciones desde el principio y mantener la participación hasta la ejecución. Si bien la estructura del canal de distribución es importante, la autoridad para dictar las especificaciones se ha convertido en el activo más valioso, lo que consolida la continua prominencia de las ventas directas en los próximos años.
Análisis geográfico
El mercado de tabiques divisorios para oficinas en América
América del Norte representó el 34.01% del mercado en 2025, convirtiéndose en el bloque regional más grande del mercado de tabiques para oficinas y el centro más importante para la actividad de especificaciones premium. En Estados Unidos, los costos de acondicionamiento aumentaron casi un 5% interanual, alcanzando un promedio de 162 USD por pie cuadrado, mientras que en los mercados de entrada el promedio fue de 196 USD por pie cuadrado, lo que mejoró la justificación comercial para sistemas de tabiques de mayor valor en proyectos premium. Cushman & Wakefield también informó que el 79% de los contratistas generales esperaban que los costos de mano de obra y materiales continuaran aumentando durante los próximos seis meses, lo que apunta a un entorno de escalada de costos persistente. El noreste de Estados Unidos registró el mayor aumento interanual del 7% en los costos de acondicionamiento, manteniendo a Nueva York y Boston entre los submercados premium más activos para la especificación de tabiques de vidrio. Canadá y México suman demanda adyacente, mientras que Sudamérica siguió siendo la región más competitiva en cuanto a costos, con un promedio de 108 dólares por pie cuadrado. Brasil mostró un aumento interanual del 50 % en los costos de acondicionamiento durante 2025, a medida que las empresas multinacionales incrementaron la inversión en espacios de Clase A.
Mercado de tabiques divisorios para oficinas en EMEA
Europa sigue siendo una importante base instalada para el mercado de tabiques divisorios de oficina, y la región se ve respaldada por una fuerte demanda de renovación, así como por especificaciones orientadas a la sostenibilidad. JLL informó que los costos de acondicionamiento de oficinas de calidad media en Europa, Oriente Medio y África promediaron 1,960 EUR (2,305.5 USD) por metro cuadrado en 2026, ligeramente por encima del promedio mundial de 1,840 EUR (2,164.4 USD) por metro cuadrado, con un crecimiento anual de costos del 5 % al 7 %. Alemania sigue siendo uno de los mercados europeos más importantes para sistemas desmontables, y las normas de contratación centradas en el carbono están dirigiendo una mayor atención hacia soluciones con marcos de acero y aluminio reciclados. El Reino Unido, los países nórdicos, los países del Benelux y Europa Central y Oriental también aportan un volumen significativo, ya que las empresas multinacionales siguen modernizando sus centros de distribución regionales y sus oficinas de mayor categoría.
Mercado de tabiques divisorios para oficinas en APAC y MEA
Se proyecta que la región de Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.68 % hasta 2031, lo que la convierte en la región de mayor crecimiento en el mercado de tabiques para oficinas. Colliers informó que la actividad de arrendamiento de oficinas en Asia-Pacífico alcanzó los 9.8 millones de metros cuadrados en 2025, un 11 % más que el año anterior, con India, China continental y Japón representando el 90 % del crecimiento del arrendamiento. La misma fuente informó que la inversión en los mercados de oficinas de Asia-Pacífico alcanzó los 58.6 millones de dólares en 2025, un 21 % más que el año anterior, lo que refleja una mayor confianza de los inversores y más activos que requieren trabajos de acondicionamiento inmediatos. Cushman & Wakefield también señaló que el stock de oficinas de categoría A en la región casi se duplicó en la última década hasta alcanzar los 2.43 millones de pies cuadrados, lo que muestra la magnitud de la base de oferta que actualmente se encuentra en ciclos de acondicionamiento y reposicionamiento. Oriente Medio y África representan una oportunidad menor, pero en aumento, ya que JLL identifica a Arabia Saudí y a los Emiratos Árabes Unidos como mercados líderes en inversión para el acondicionamiento de oficinas, y muestra que las obras de construcción representaron el 36% del coste total del acondicionamiento en los Emiratos Árabes Unidos y el 40% en Arabia Saudí.
Panorama competitivo
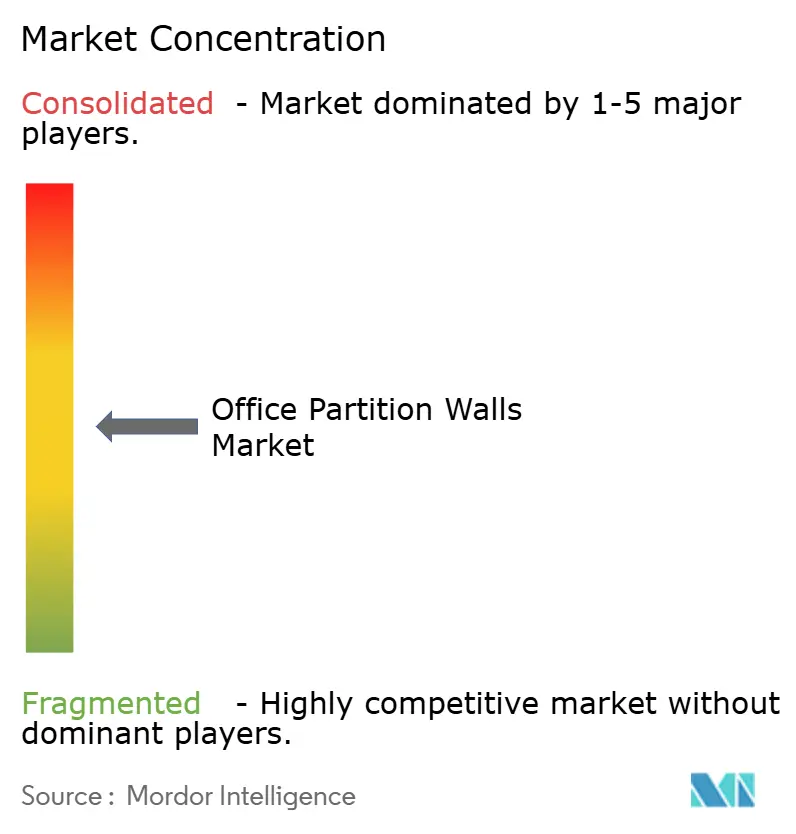
El mercado de tabiques divisorios para oficinas está moderadamente fragmentado a nivel mundial, con especialistas líderes en espacios de trabajo que compiten junto a un grupo más amplio de fabricantes regionales de sistemas de tabiques. Steelcase, Haworth, MillerKnoll (a través de Knoll) y DIRTT siguen estando entre los nombres internacionales más destacados. Al mismo tiempo, Maars Living Walls, Hufcor, Lindner Group, Faram y Teknion refuerzan la competencia a nivel de proyecto y regional. La ventaja competitiva ahora se basa menos en una sola característica del producto y más en la capacidad de combinar herramientas de planificación, certificación acústica, soporte de diseño y servicios de reconfiguración. Este cambio es importante porque los compradores desean cada vez más que un único proveedor participe desde el desarrollo del concepto hasta la instalación y las modificaciones posteriores. Por lo tanto, el mercado de tabiques divisorios para oficinas premia a los proveedores que pueden garantizar la calidad de las especificaciones y la fiabilidad del servicio al mismo tiempo que el rendimiento del producto.
Las estrategias adoptadas en 2025 y 2026 indican que las grandes empresas están ampliando sus carteras y reforzando el control sobre su estrategia de comercialización en el mercado de tabiques para oficinas. Haworth expandió su presencia en Norteamérica mediante la adquisición de una participación mayoritaria en Tayco y la finalización de la adquisición de Heller Furniture. Estas medidas se produjeron tras alcanzar unas ventas globales récord de 2.7 millones de dólares en 2025, un 8% más. DIRTT consolidó su posición en el mercado mediante la expansión de DIRTT Construction Services, añadiendo servicios de diseño y construcción, presupuestos personalizados e instalación propia para complementar su red de socios. Knoll también siguió optimizando su cartera de sistemas para espacios de trabajo con Dividends Skyline y Konzert, ambos dirigidos a oficinas privadas y espacios abiertos donde la privacidad y la flexibilidad deben ir de la mano. Empresas más pequeñas como NxtWall, IMT Modular Partitions, Komfort Partitioning, Movawall Systems y Parthos se centran en los nichos de sanidad, educación y gobierno, donde las necesidades especializadas pueden superar la ventaja de la escala global.
La tecnología y los estándares están configurando la siguiente etapa de competencia en el mercado de tabiques para oficinas. Los sistemas inteligentes que se conectan con el análisis de ocupación están llevando la categoría más allá de la simple división pasiva de espacios, acercándola a la infraestructura del lugar de trabajo. Los proveedores que publican resultados acústicos sólidos y ofrecen una integración más sencilla con los flujos de trabajo de diseño digital están escalando posiciones en las listas de selección. Las oportunidades de mercado siguen siendo más prometedoras en tabiques con sensores, sistemas de rehabilitación acústica de alta gama para oficinas ocupadas y servicios que permiten a los clientes reconfigurar la distribución sin grandes interrupciones. Por ello, la competencia en el mercado de tabiques para oficinas está aumentando, a pesar de la fragmentación del sector, ya que el valor se está desplazando hacia la capacidad de los sistemas integrados en lugar del simple suministro de paneles.
Líderes del sector en tabiques divisorios para oficinas
Steelcase Inc.
haworth inc.
MillerKnoll Inc.
Hufcor, Inc.
Grupo Lindner KG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Steelcase presentó el sistema de paneles abiertos Aisla en la Semana del Diseño de Chicago 2026, que cuenta con elementos fabricados con precisión y alimentación eléctrica integrada, diseñados para crear una estética de mobiliario a medida en interiores corporativos.
- Junio de 2026: Haworth presentó su plataforma de estaciones de trabajo Gallerie junto con un sistema de alimentación de doble circuito de nuevo diseño en NeoCon 2026, reduciendo el uso de cobre y metal en aproximadamente un 50 % en comparación con las soluciones tradicionales, al tiempo que añade nuevas capacidades de conectividad para entornos de trabajo híbridos.
- Mayo de 2026: Knoll (MillerKnoll) presentó el sistema de oficinas privadas Konzert, diseñado por Paolo Dell'Elce, en la Semana del Diseño de Clerkenwell 2026 en Londres.
- Marzo de 2026: Haworth adquirió una participación mayoritaria en Tayco (fabricante de muebles de oficina con sede en Toronto) y completó la adquisición de Heller Furniture (Westport, Connecticut), ampliando así su capacidad de fabricación y producción en Norteamérica.
Alcance del informe del mercado global de tabiques divisorios para oficinas
| Fijo |
| Móvil |
| Vidrio |
| Metal |
| Madera |
| Tablero de yeso |
| Materiales híbridos y compuestos |
| Oficina Corporativa |
| Consultorios Sanitarios |
| Oficinas educativas |
| Gobierno y oficinas públicas |
| Oficinas administrativas de hostelería y comercio minorista |
| Otros usuarios finales |
| Ventas directas |
| Distribuidores y representantes |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto del Medio Oriente y África |
| Por tipo de producto | Fijo | |
| Móvil | ||
| Por tipo de material | Vidrio | |
| Metal | ||
| Madera | ||
| Tablero de yeso | ||
| Materiales híbridos y compuestos | ||
| Por usuario final | Oficina Corporativa | |
| Consultorios Sanitarios | ||
| Oficinas educativas | ||
| Gobierno y oficinas públicas | ||
| Oficinas administrativas de hostelería y comercio minorista | ||
| Otros usuarios finales | ||
| Por canal de distribución | Ventas directas | |
| Distribuidores y representantes | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto del Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de tabiques divisorios para oficinas?
El mercado de tabiques divisorios para oficinas estaba valorado en 8.78 millones de dólares en 2025, se sitúa en 9.27 millones de dólares en 2026 y se prevé que alcance los 12.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.23 %.
¿Qué categoría de productos lidera la demanda?
Los sistemas de tabiques fijos lideraron el mercado con una cuota del 45.25 % en 2025, aunque los sistemas móviles están creciendo más rápido, con una tasa de crecimiento anual compuesta del 7.82 % hasta 2031.
¿Por qué los sistemas móviles están ganando terreno en los lugares de trabajo?
Los compradores están dando prioridad a diseños que se puedan reconfigurar con mayor frecuencia, especialmente a medida que el trabajo híbrido aumenta la necesidad de salas de concentración, zonas de colaboración y ciclos de modernización más rápidos.
¿Qué material es el más utilizado en la actualidad?
El vidrio siguió siendo el material principal con una cuota del 37.45 % en 2025 porque favorece la sensación de amplitud, la entrada de luz natural y los estándares de diseño de oficinas de alta gama.
¿Qué grupo de usuarios finales está impulsando la mayor expansión?
Las oficinas corporativas siguen constituyendo la base con el 45.68% del valor de 2025, mientras que las oficinas administrativas de hostelería y comercio minorista son la categoría de más rápido crecimiento con una tasa de crecimiento anual compuesta del 7.56%.


