

Tamaño y participación en el mercado de servicios de desmantelamiento en alta mar
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
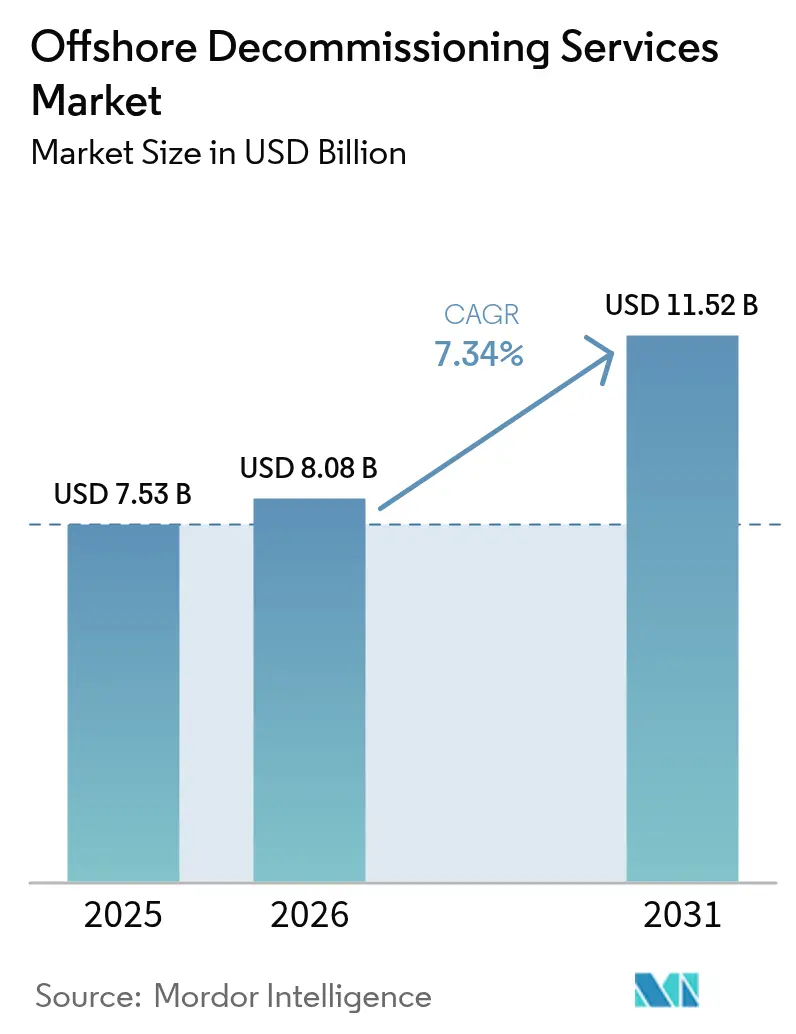
| Tamaño del mercado (2026) | USD 8.08 mil millones |
| Tamaño del mercado (2031) | USD 11.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.34% CAGR |
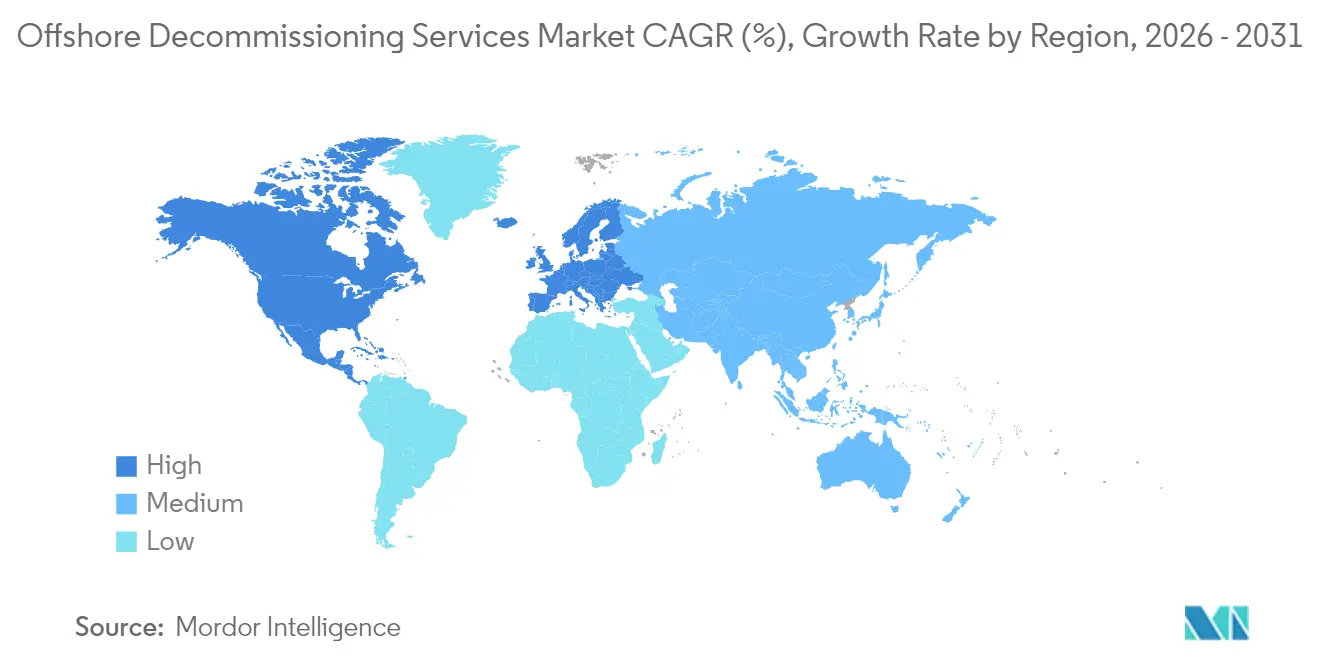
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Norteamérica |
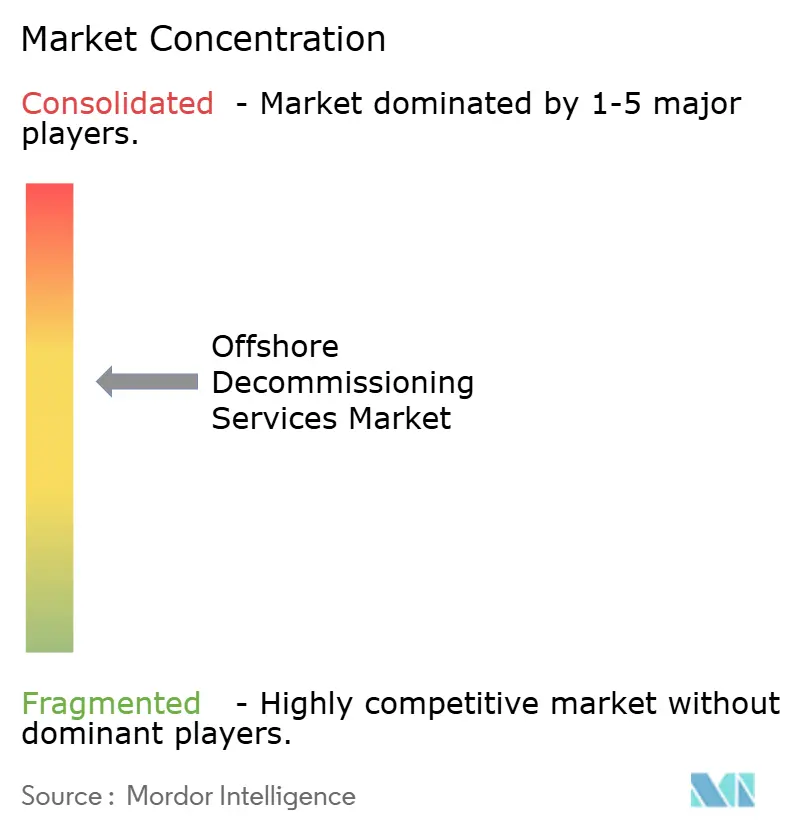
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de desmantelamiento de plataformas marinas por Mordor Intelligence
Se prevé que el tamaño del mercado de servicios de desmantelamiento en alta mar crezca de 7.53 millones de dólares en 2025 a 8.08 millones de dólares en 2026, y se pronostica que alcance los 11.52 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.34% durante el período 2026-2031.
El retiro gradual de plataformas obsoletas en el Golfo de México (GdM) y el Mar del Norte, junto con regulaciones más estrictas de garantía financiera y rápidas actualizaciones tecnológicas, impulsan colectivamente el mercado de servicios de desmantelamiento offshore. Los operadores están acelerando los programas de taponamiento y abandono de pozos (P&A) para cumplir con la norma de fianzas de 6.9 millones de dólares de la Oficina de Gestión de Energía Oceánica, mientras que los productores europeos se enfrentan a un escrutinio similar por parte de la Autoridad de Transición del Mar del Norte. Los avances en ahorro de costos en corte robótico, programación eficiente de buques de carga pesada y recuperación de chatarra de acero han aliviado las barreras históricas de costos; sin embargo, los cuellos de botella de buques y tripulaciones persisten a medida que la energía eólica marina se recupera. La dinámica competitiva está cambiando hacia la escala: la fusión Saipem–Subsea7 en 2025 creó un líder en cartera de pedidos de 43 millones de euros, capaz de licitar para campañas complejas de varios años.
Conclusiones clave del informe
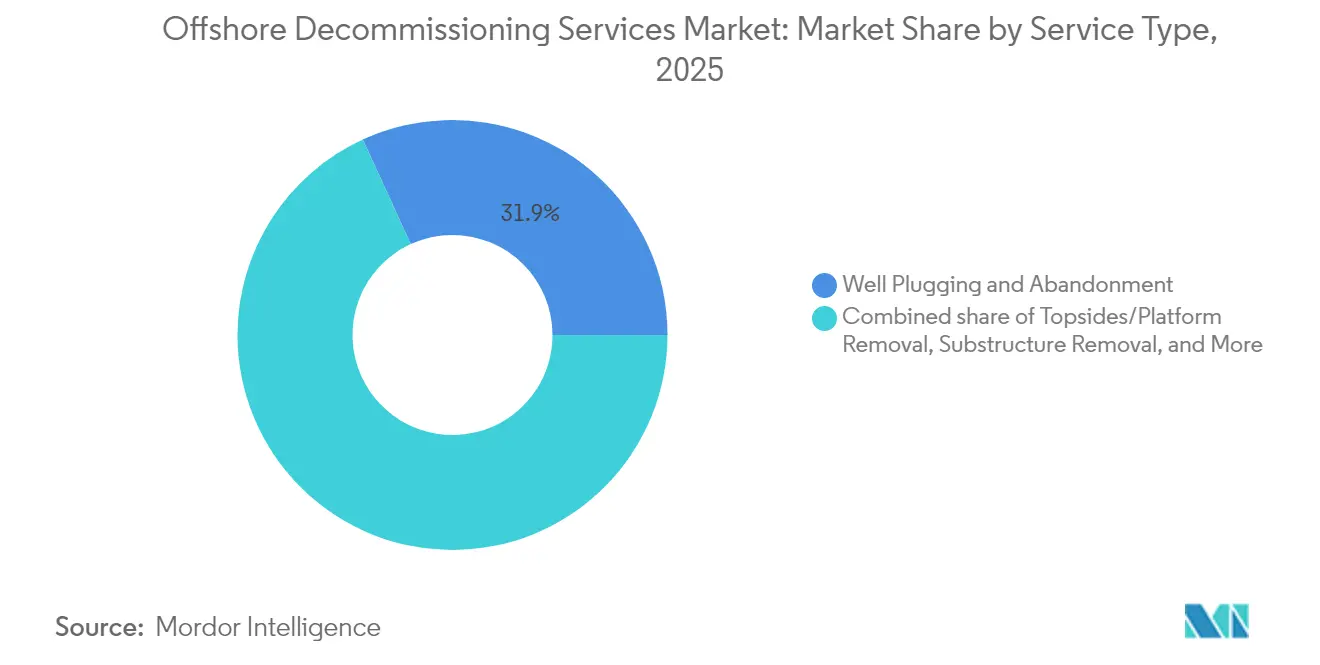
- Por tipo de servicio, el servicio de P&A de pozos capturó el 31.85 % de la participación de mercado de servicios de desmantelamiento offshore en 2025. Se proyecta que la remoción de partes superiores y plataformas se expandirá a una CAGR del 8.39 % hasta 2031.
- Por profundidad del agua, los proyectos en aguas poco profundas representaron el 72.95% del tamaño del mercado de servicios de desmantelamiento en alta mar en 2025, mientras que el trabajo en aguas ultraprofundas está avanzando a una CAGR del 8.18%.
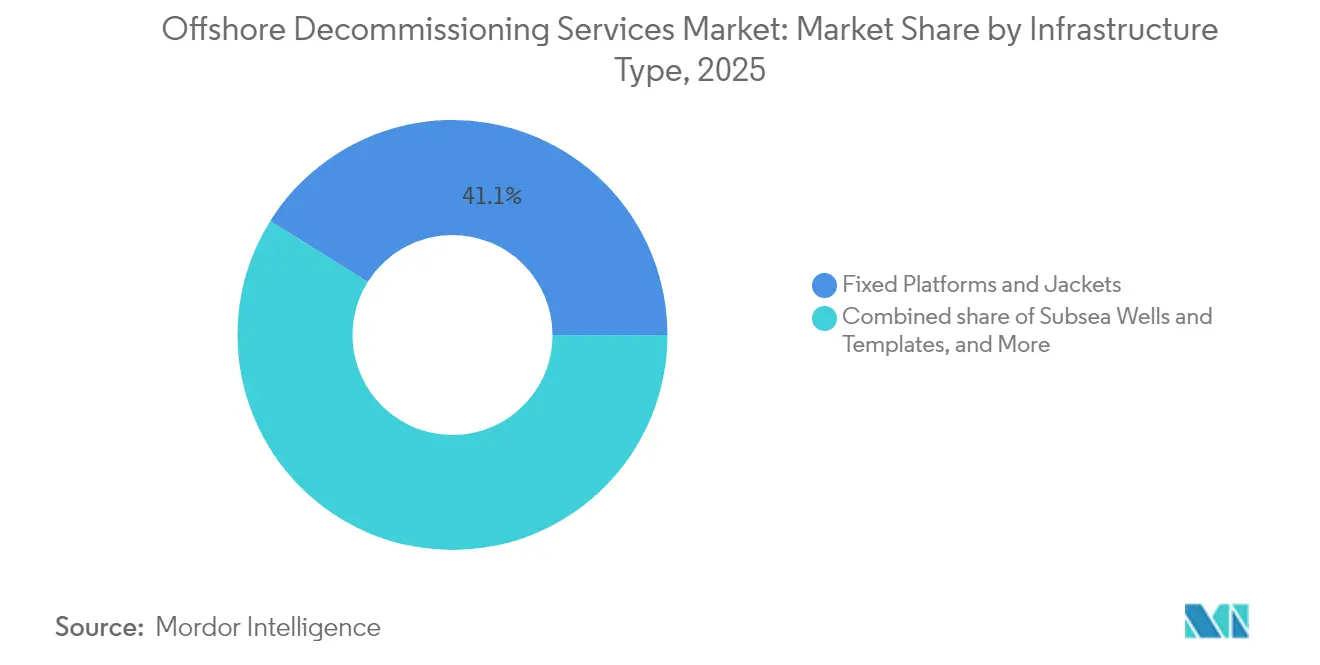
- Por tipo de infraestructura, las plataformas fijas y jackets representaron el 41.10% del gasto en 2025; los pozos submarinos y plantillas representan el segmento de más rápido crecimiento con una CAGR del 8.78%.
- América del Norte lideró con una participación en los ingresos del 34.55 % en 2025, mientras que se proyecta que Europa alcance una CAGR del 9.54 % entre 2025 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios de desmantelamiento en alta mar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos regulatorios que aceleran el retiro de activos | + 2.1% | Global, principalmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Envejecimiento de la infraestructura del Mar del Norte y el Golfo de México | + 1.8% | Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Divulgaciones de pasivos de P&A impulsadas por los inversores | + 1.2% | Global | Corto plazo (≤ 2 años) |
| Exceso de oferta de buques de carga pesada tras la desaceleración de la FID eólica | + 0.9% | Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Innovaciones en robótica y corte en frío | + 0.7% | Global | Mediano plazo (2-4 años) |
| Ingresos de la economía circular provenientes de la chatarra y el reciclaje de arrecifes | + 0.5% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos regulatorios líderes que aceleran la retirada de activos
Los reguladores globales han endurecido las normas que determinan cuándo y cómo los operadores deben retirar la infraestructura al final de su vida útil. En abril de 2024, la BOEM introdujo una norma de garantía financiera de 6.9 millones de dólares, que obliga a los arrendatarios del Gobierno de México a depositar fianzas o ejecutar programas de desmantelamiento en un plazo de tres años. La medida aborda una acumulación de más de 2,700 pozos y 500 plataformas identificadas como vencidas. En Europa, la Autoridad de Transición del Mar del Norte ha emitido calendarios que penalizan a los operadores por retrasos, lo que indica que ya no se toleran los aplazamientos. La Hoja de Ruta para el Desmantelamiento de Recursos Marinos 2025 de Australia refleja esta postura, confirmando que el fortalecimiento de la supervisión es un fenómeno mundial. En conjunto, estas medidas impulsan el gasto, impulsando el crecimiento a corto plazo en el mercado de servicios de desmantelamiento marino. Los operadores ahora prefieren el abandono temprano para evitar el aumento de los costos de las fianzas, lo que mejora la visibilidad de la acumulación para los contratistas.
La infraestructura envejecida del Mar del Norte y el Golfo de México está a punto de cesar su producción
Muchas plataformas fijas instaladas antes de 1990 ahora operan a tasas marginales de menos del 10 % de su capacidad nominal original. El retiro de la plataforma Brent Charlie de Shell, una extracción de 31 000 toneladas en una sola operación, subrayó la escala técnica que espera a los contratistas (1) Institution of Civil Engineers, “Brent Field Oil Rig Decommissioning”, ice.org.uk. En el Golfo de México, más de 3,000 estructuras enfrentan economías similares, mientras que 1,350 instalaciones permanecen activas en el Mar del Norte. El agotamiento junto con escenarios de bajos precios de las materias primas socava el argumento de la recuperación mejorada, inclinando firmemente las decisiones hacia el abandono. La concentración de activos en profundidades de agua inferiores a 125 m permite la estandarización de la flota y la tripulación, reduciendo los costos de movilización y acelerando los proyectos en desarrollo. Este perfil de envejecimiento estructural mantiene un flujo de demanda de larga duración que sustenta el mercado de servicios de desmantelamiento en alta mar.
Aumento de las divulgaciones de responsabilidad de P&A exigidas por los inversores
Los inversores institucionales evalúan ahora las carteras upstream desde la perspectiva de los pasivos de desmantelamiento no descontados. NEO Energy basó su fusión prevista para 2025 con los activos de Repsol en el Reino Unido en una estructura de financiación de pasivos específica de 1.8 millones de dólares. Las agencias de calificación crediticia incorporan ratios de cobertura en sus modelos de puntuación, lo que impulsa a los operadores a revalorizar las provisiones al alza hasta en un 50 %. Los mandatos ESG exigen planes claros para la reducción de pasivos; los accionistas activistas presionan a las empresas para que conviertan las provisiones en alcances de trabajo ejecutados en lugar de prórrogas continuas. Este imperativo de transparencia alinea las finanzas corporativas con los calendarios de desmantelamiento, lo que estimula oportunidades de contratación predecibles y refuerza las perspectivas de crecimiento del mercado de servicios de desmantelamiento offshore.
Tecnología robótica y de corte en frío que reduce drásticamente el tiempo de extracción de la parte superior
La automatización ha transformado los flujos de trabajo de corte e inspección. El sistema Terminator de Baker Hughes retira cabezales de pozo en 35 minutos, en comparación con las varias horas que requieren los métodos mecánicos tradicionales, lo que proporciona un aumento de productividad del 300 % (2) Baker Hughes, “Plug and Abandonment Services”, bakerhughes.com . El dron autónomo de DeepOcean verifica los cortes submarinos a 3,000 m, reduciendo a la mitad los ciclos de inspección. El corte en frío elimina la necesidad de explosivos, mejora la seguridad de los trabajadores y produce acero más limpio para su reciclaje. La planificación de trayectorias habilitada por IA optimiza los ángulos de contacto de la cuchilla, reduciendo el desgaste de la herramienta y el tiempo de inactividad del buque. La rápida adopción de estos sistemas mejora la competitividad y amplía aún más el mercado potencial de servicios de desmantelamiento en alta mar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta incertidumbre de costos y déficit de financiación | −1.4% | Global | Mediano plazo (2-4 años) |
| Frecuentes retrasos en el horario debido a las ventanas climáticas | −0.8% | Mar del Norte y América del Norte | Corto plazo (≤ 2 años) |
| Cuellos de botella en los vehículos de navegación y las tripulaciones ante el aumento de la energía eólica marina | −1.1% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| La reutilización de activos para la captura y almacenamiento de carbono retrasa las eliminaciones totales | −0.6% | Mar del Norte y Golfo de México | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta incertidumbre de costos y déficit de financiación
Los costos de abandono de pozos en aguas profundas han aumentado a USD 24 millones por pozo en algunas partes del Golfo de México, lo que representa una prima cinco veces superior a la de sus homólogos en aguas someras. La inflación en los consumibles para corte de acero, el combustible de movilización y los salarios de la tripulación especializada impulsaron algunos proyectos entre un 30 % y un 40 % por encima de las estimaciones iniciales de ingeniería. Las empresas independientes más pequeñas carecen de acceso a financiación de proyectos, lo que obliga a aplazamientos que incrementan su cartera de pedidos. Los requisitos de fianza se han endurecido al tiempo que se endurecen las condiciones crediticias, intensificando la presión. Estos factores reducen la velocidad de ejecución a corto plazo y moderan el potencial alcista del mercado de servicios de desmantelamiento offshore.
Cuellos de botella en los vehículos de navegación y las tripulaciones ante el aumento de la energía eólica marina
Noruega estima que 3,000 trabajadores de plataformas marinas se jubilarán para 2028, mientras que la edad promedio de la fuerza laboral ya es de 44.4 años. Las tripulaciones migran hacia proyectos eólicos que ofrecen permanencia a largo plazo y salarios más altos. El contrato de excavación de zanjas de 300 días de Helix Energy para Hornsea 3 demuestra cómo los contratos individuales de energías renovables pueden bloquear una capacidad de buques significativa (3) Helix Energy Solutions Group, “Helix Robotics Solutions Trenching Contract”, helixesg.com . A medida que se reanuden las decisiones finales de inversión en energía eólica después de 2026, es probable que vuelva la presión sobre la capacidad, lo que limitará el impulso de crecimiento para el mercado de servicios de desmantelamiento en alta mar.
Análisis de segmento
Por tipo de servicio: La escala fundamental de P&A respalda el crecimiento
El taponamiento y abandono de pozos representó el 31.85% del gasto en 2025, lo que consolidó el tamaño del mercado de servicios de desmantelamiento offshore, gracias a los más de 27,000 pozos que esperan su aislamiento permanente solo en el Golfo de México. El costo por pozo en aguas someras oscila entre 2 y 5 millones de dólares, pero la inversión en operaciones y adquisiciones (P&A) en aguas profundas supera regularmente los 24 millones de dólares, lo que explica la importante asignación de dólares a este segmento. El contrato de P&A de 170 millones de dólares de Petrobras con Constellation, que abarca 1,143 días de tiempo de perforación, ilustra la escala contractual. Se prevé que la remoción de cubiertas y plataformas sea el subsector de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 8.39%. Las campañas de una sola elevación, con buques como el Pioneering Spirit de Allseas, reducen las horas de exposición offshore y el riesgo del proyecto, impulsando así la aceptación.
El desmantelamiento de tuberías y sistemas submarinos está ganando terreno a medida que se retiran los yacimientos maduros de aguas profundas. El mercado de servicios de desmantelamiento offshore se beneficia de la optimización de trayectorias de herramientas basada en IA, que reduce los ciclos de corte y facilita una separación más segura de tuberías multicadena. La limpieza y el monitoreo de sitios, aunque menores, muestran un crecimiento creciente debido a que los organismos reguladores exigen estudios del fondo marino de varios años posteriores a la remoción. La remoción de subestructuras, en particular de estructuras tipo jacket en profundidades de agua de 60 a 150 m, sigue siendo costosa; sin embargo, se ejecuta cada vez más mediante métodos de instalación inversa que acortan la duración de los levantamientos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por profundidad del agua: el dominio de las aguas someras se encuentra con el lado positivo de las aguas ultraprofundas
En 2025, los proyectos en aguas someras por debajo de los 125 m captaron el 72.95 % del gasto, impulsados por la infraestructura con décadas de antigüedad en el Mar del Norte y el Golfo de México, así como por la disponibilidad de líneas de elevación más económicas. Los alcances de los trabajos en aguas someras permiten una programación por campaña, maximizando la utilización de los buques y propiciando economías de escala en los contratos de arrendamiento vecinos. Los proyectos en aguas ultraprofundas por encima de los 1,500 m registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.18 %. El sistema de intervención DeepRange de Wild Well, con capacidad para 10 000 pies, confirma la disponibilidad tecnológica para tales profundidades. Los presupuestos de los operadores incluyen tarifas diarias de plataforma de alta especificación de hasta 500 000 USD, lo que se traduce en grandes valores contractuales que amplían el tamaño del mercado de servicios de desmantelamiento offshore.
Los activos en aguas profundas (125-1,500 m) ocupan un punto intermedio; requieren equipos mejorados, pero evitan las presiones extremas de las aguas ultraprofundas. La exposición a las inclemencias del tiempo se intensifica con la profundidad, ya que las operaciones se extienden más por pozo, y los costos de distribución superan los de las líneas base de aguas someras entre tres y cinco veces. Los contratistas con flotas de ROV para aguas profundas y buques DP3, como TechnipFMC y Saipem, disfrutan de una clara ventaja en este segmento en crecimiento del mercado de servicios de desmantelamiento offshore.
Por tipo de infraestructura: Las plataformas fijas siguen siendo ámbitos de trabajo de alto valor
Las plataformas fijas y las jackets representaron el 41.10 % del valor de desmantelamiento de 2025, lo que refleja el gran tonelaje de acero y los rigurosos requisitos de elevación. Las extracciones con una sola elevación, como la de Brent Charlie, han demostrado ser viables, pero la segmentación con múltiples elevaciones sigue siendo la predominante para barcazas más pequeñas. Los pozos y plantillas submarinos presentan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.78 %, gracias a una serie de amarres en aguas profundas anteriores a 2008, que ahora se encuentran al final de su vida útil. Estos trabajos se basan en herramientas avanzadas de ROV que permiten desmontar los marcos de los conectores en entornos de baja visibilidad y alta presión, lo que profesionaliza aún más el mercado de servicios de desmantelamiento offshore.
Los sistemas de producción flotante, incluyendo FPSO y spars, representan tanto oportunidades de remoción como perspectivas de reacondicionamiento. Algunos propietarios evalúan la reubicación en yacimientos marginales. Los alcances de los ductos y líneas de flujo requieren zanjadoras adaptadas a su propósito; las decisiones sobre la remoción o el abandono in situ dependen de las evaluaciones de riesgos y las normas del país anfitrión. El mercado de servicios de desmantelamiento offshore se adapta ofreciendo ingeniería integrada que compara los resultados ambientales, de seguridad y de costos antes de la definición final del alcance del trabajo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de servicios de desmantelamiento en alta mar en Norteamérica
Norteamérica retuvo el 34.55% de los ingresos de 2025. La regla de fianzas de la BOEM aceleró la adjudicación de contratos y estableció centros logísticos en Puerto Fourchon e Ingleside, lo que permitió una rápida movilización. La infraestructura tradicional mexicana de Cantarell aumenta la demanda a medida que Pemex programa la prospección y adquisición anticipada de pozos no comerciales. Los activos marinos canadienses en el Atlántico son menos numerosos, pero llaman la atención por el riesgo de mitigación de icebergs durante el desmantelamiento. En conjunto, estas dinámicas mantienen la primacía regional en el mercado de servicios de desmantelamiento marino.
Mercado europeo de servicios de desmantelamiento de plataformas marinas
Europa es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.54 %. El gasto proyectado en el Reino Unido, de 59 700 millones de libras hasta 2050, consolida la actividad, mientras que los yacimientos maduros de Ekofisk y Frigg en Noruega continúan retirando activos. Europa continental contribuye a la retirada de oleoductos en los sectores neerlandés y danés. La distribución de activos agrupados en el Mar del Norte favorece la implementación de campañas multiyacimiento, lo que genera ahorros de costes y eleva la cuota de mercado de los servicios de desmantelamiento offshore, captada por contratistas integrados.
Mercado de servicios de desmantelamiento en alta mar en la región Asia-Pacífico
La región Asia-Pacífico ofrece oportunidades diversas. Los más de 200 pozos inactivos de Malasia, el retiro de plataformas del estrecho de Bass en Australia y el rápido programa multiplataforma de Tailandia, ejecutado por James Fisher, muestran un impulso inicial. La heterogeneidad regulatoria complica la programación, pero las subvenciones gubernamentales para el contenido local impulsan modelos de empresas conjuntas. El abandono de aguas ultraprofundas frente a la cuenca de Carnarvon en Australia Occidental está impulsando la demanda de plataformas de perforación y elevando los estándares técnicos en el mercado de servicios de desmantelamiento offshore.
Mercado de servicios de desmantelamiento offshore en Sudamérica y Oriente Medio y África
Brasil lidera Sudamérica. Petrobras, por sí sola, pretende desmantelar 26 plataformas y 18 colectores de gas para 2030, como lo demuestra el contrato de P&A de 170 millones de dólares adjudicado en 2025. Colombia y Trinidad planean campañas más pequeñas que favorecen a los contratistas regionales. Oriente Medio y África presentan un potencial incipiente: las plataformas egipcias maduras en el Golfo de Suez y la infraestructura nigeriana en aguas someras están llegando al final de su vida útil, pero muchos gobiernos anfitriones aún están perfeccionando sus directrices. A medida que mejore la transparencia, estos teatros ampliarán la presencia del mercado global de servicios de desmantelamiento offshore.
Panorama regulatorio
La regulación sigue impulsando el desmantelamiento de plataformas marinas en las cuencas más maduras. En Estados Unidos, el desmantelamiento de plataformas marinas se rige por los requisitos de la BSEE (30 CFR 250 Subparte Q), mientras que la BOEM ha endurecido las expectativas de garantía financiera, incluida la norma de fianza de 6.9 millones de dólares de abril de 2024, destacada en el contexto del informe. En el Reino Unido y en el Mar del Norte en general, la Autoridad de Transición del Mar del Norte (NSTA) está reforzando la disciplina de ejecución mediante expectativas de gestión del desmantelamiento y supervisión en virtud de la Ley de Petróleo de 1998, con mayor visibilidad gracias a su publicación de febrero de 2026 sobre el coste restante para el Tesoro del desmantelamiento de la infraestructura upstream del Reino Unido.
En Europa, OSPAR sigue siendo el principio rector de la presunción de desmantelamiento total. El Acuerdo OSPAR 2024-04 (adoptado en junio de 2024) proporciona directrices armonizadas para evaluar las solicitudes de excepción en virtud de la Decisión 98/3, limitando las exenciones a aprobaciones caso por caso. Esto conlleva una mayor carga de documentación y cumplimiento en el desmantelamiento de pozos, la eliminación de estructuras y el monitoreo posterior a la eliminación, junto con un mayor énfasis en los modelos de ejecución basados en campañas para reducir los retrasos respecto a los plazos establecidos por los reguladores.
Panorama competitivo
El mercado de servicios de desmantelamiento offshore presenta una fragmentación moderada. Los especialistas en EPC y carga pesada marina de primer nivel, como Allseas, Heerema, TechnipFMC y la entidad fusionada Saipem-Subsea7, dominan las campañas llave en mano que requieren competencias integradas en elevación, submarinos y P&A. Los especialistas de mediana capitalización, como Acteon y DeepOcean, compiten mediante herramientas diferenciadas o experiencia regional.
La consolidación se intensificó en 2025 cuando Saipem y Subsea7 se combinaron para formar un líder en ingresos de 20 mil millones de euros con una cartera de pedidos de 43 mil millones de euros, lo que mejoró la sinergia de escala para programas de múltiples cuencas. La adquisición de ChampionX por parte de SLB aumenta el conocimiento en química de producción e intervención, lo que permite servicios combinados de P&A y optimización de la producción al final de la vida útil (5) SLB, “SLB Completes Acquisition of ChampionX”, slb.com . TechnipFMC obtuvo un gran contrato iEPCI para la Fase 3 de Johan Sverdrup, lo que refuerza su capacidad de venta cruzada de soluciones de desmantelamiento junto con desarrollos de campo nuevo.
La tecnología es un factor diferenciador clave. El sistema Terminator de Baker Hughes acelera la extracción de boca de pozo, mientras que Helix Robotics utiliza zanjadoras y ROV que acortan los plazos de enterramiento de tuberías. Los drones autónomos para metrología submarina reducen la exposición humana y amplían las ventanas operativas. La reutilización de la captura de carbono abre nuevas vías de ingresos que pueden compensar los costes de la extracción; Aker Solutions se ha posicionado para este cambio gracias a la adjudicación de proyectos de CCS.
El poder de fijación de precios reside en los propietarios de activos de carga ultrapesada capaces de levantar 20,000 toneladas en una sola operación. La competencia en aguas someras sigue siendo intensa, lo que presiona los márgenes; sin embargo, los contratistas que ofrecen ingeniería integral, interfaz regulatoria y seguridad de costos continúan asegurando contratos recurrentes. En general, la propiedad de una flota tradicional, las herramientas digitales y la solidez financiera determinan el éxito en el mercado de servicios de desmantelamiento offshore.
Líderes de la industria de servicios de desmantelamiento en alta mar
Soluciones Aker ASA
petrofac
TechnipFMC PLC
Contratistas marítimos de Heerema
Grupo Allseas SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Aker Solutions completó la retirada de la superestructura del Hugin B de sus instalaciones en Verdal, culminando así una importante cartera de proyectos de desmantelamiento con Aker BP. Este hito pone de manifiesto la continua demanda de manipulación de superestructuras pesadas, preparación para el desmantelamiento y logística en astilleros que contribuyen a realizar campañas de retirada más seguras y repetibles en el Mar del Norte.
- Octubre de 2025: Petrofac marcó el último viaje de la plataforma flotante de producción, almacenamiento y descarga (FPSO) Northern Endeavour a Singapur, concluyendo así un proceso de desmantelamiento que duró varios años. La fase de remolque y exportación puso de relieve el papel de los especialistas en la fase final de vida útil de las plataformas, integrando el cierre de operaciones en alta mar, la logística marítima y los procesos de desmantelamiento posteriores para grandes activos flotantes.
- Julio de 2024: BOEM introdujo una norma de garantía financiera de 6.9 millones de dólares para los activos marinos estadounidenses, endureciendo las fianzas y el cumplimiento normativo para los arrendatarios. Este cambio acelera la conversión comercial de las obligaciones al final de la vida útil de los pozos en contratos de abandono, sellado y desmantelamiento de pozos, lo que mejora la visibilidad de las ofertas a corto plazo para los contratistas que operan en el Golfo de México.
Alcance del informe sobre el mercado global de servicios de desmantelamiento en alta mar
El informe de mercado de servicios de desmantelamiento en alta mar incluye:
| Taponamiento y abandono de pozos |
| Retirada de la parte superior/plataforma |
| Retirada de la subestructura (cubierta) |
| Desmantelamiento de tuberías e infraestructura submarina |
| Despeje y monitoreo del sitio |
| Aguas poco profundas (por debajo de 125 m) |
| Aguas profundas (125 a 1,500 m) |
| Aguas ultraprofundas (por encima de 1,500 m) |
| Plataformas fijas y chaquetas |
| Sistemas de producción flotantes (FPSO, TLP, Spar) |
| Pozos submarinos y plantillas |
| Tuberías y líneas de flujo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Argentina |
| Brazil | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Taponamiento y abandono de pozos | |
| Retirada de la parte superior/plataforma | ||
| Retirada de la subestructura (cubierta) | ||
| Desmantelamiento de tuberías e infraestructura submarina | ||
| Despeje y monitoreo del sitio | ||
| Por profundidad del agua | Aguas poco profundas (por debajo de 125 m) | |
| Aguas profundas (125 a 1,500 m) | ||
| Aguas ultraprofundas (por encima de 1,500 m) | ||
| Por tipo de infraestructura | Plataformas fijas y chaquetas | |
| Sistemas de producción flotantes (FPSO, TLP, Spar) | ||
| Pozos submarinos y plantillas | ||
| Tuberías y líneas de flujo | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Argentina | |
| Brazil | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de servicios de desmantelamiento offshore?
El tamaño del mercado de servicios de desmantelamiento en alta mar fue de USD 8.08 millones en 2026 y se proyecta que crezca a USD 11.52 millones para 2031.
¿Qué segmento de servicios domina el gasto?
El taponamiento y abandono de pozos domina con una participación del 31.85% en 2025 porque cada retiro de activo requiere un aislamiento permanente del pozo antes de que puedan comenzar otras actividades.
¿Por qué Europa es el mercado regional con mayor crecimiento?
La tasa de crecimiento anual compuesta (CAGR) del 9.54 % de Europa refleja que los reguladores del Mar del Norte están endureciendo la aplicación de la ley, presionando a los operadores para que aceleren las retiradas y generando una importante cartera de extracciones de plataformas y submarinos.
¿Cómo reducen las nuevas tecnologías los costos de desmantelamiento?
El corte en frío robótico, los drones de inspección autónomos y los buques de una sola elevación reducen las horas operativas, reducen los riesgos de seguridad y permiten ahorrar costos entre un 15 % y un 30 % en comparación con los métodos convencionales.
¿Cuál es la mayor restricción al crecimiento del mercado?
La alta incertidumbre en cuanto a los costos —especialmente en proyectos de aguas profundas donde el abandono de pozos puede superar los USD 24 millones por pozo— crea brechas de financiamiento y retrasa los cronogramas de ejecución.
¿La reutilización de CCS reducirá la actividad de desmantelamiento?
En el corto plazo, la conversión de tuberías y plataformas para el almacenamiento de carbono puede postergar ciertas eliminaciones, pero los pronósticos generales de la industria aún anticipan una creciente demanda de desmantelamiento a medida que los activos envejecen.


