

Tamaño y participación en el mercado de perforación offshore
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
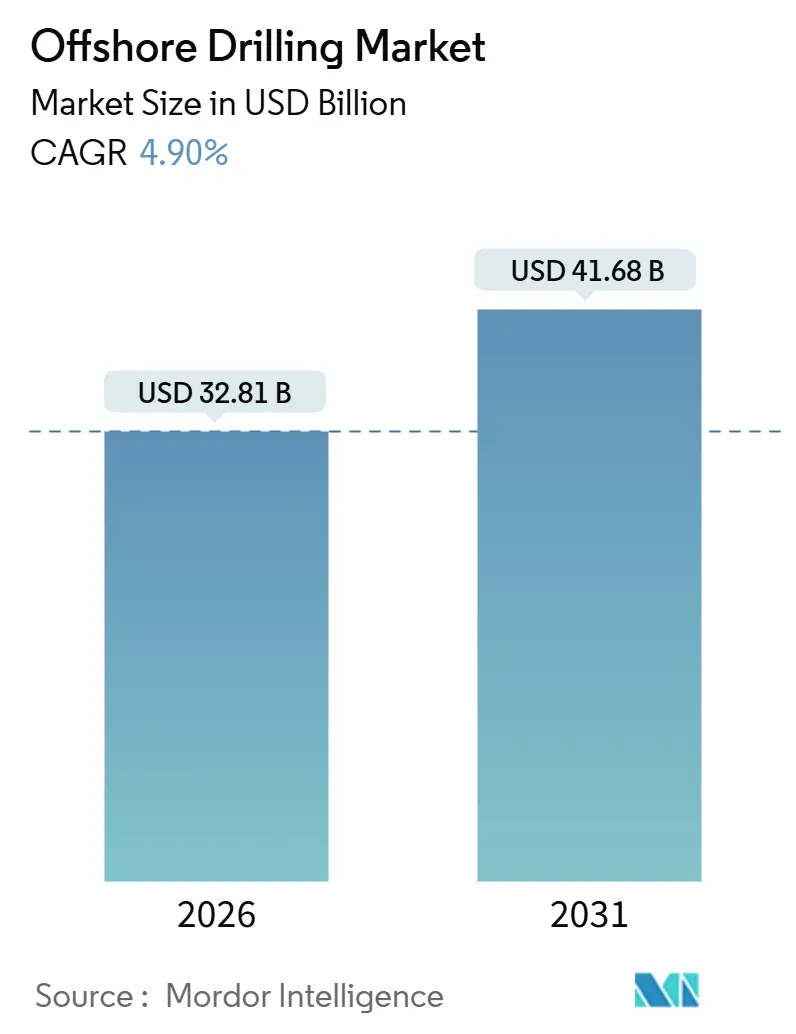
| Tamaño del mercado (2026) | USD 32.81 mil millones |
| Tamaño del mercado (2031) | USD 41.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.90% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente y África |
| Mercado más grande | Oriente Medio y África |
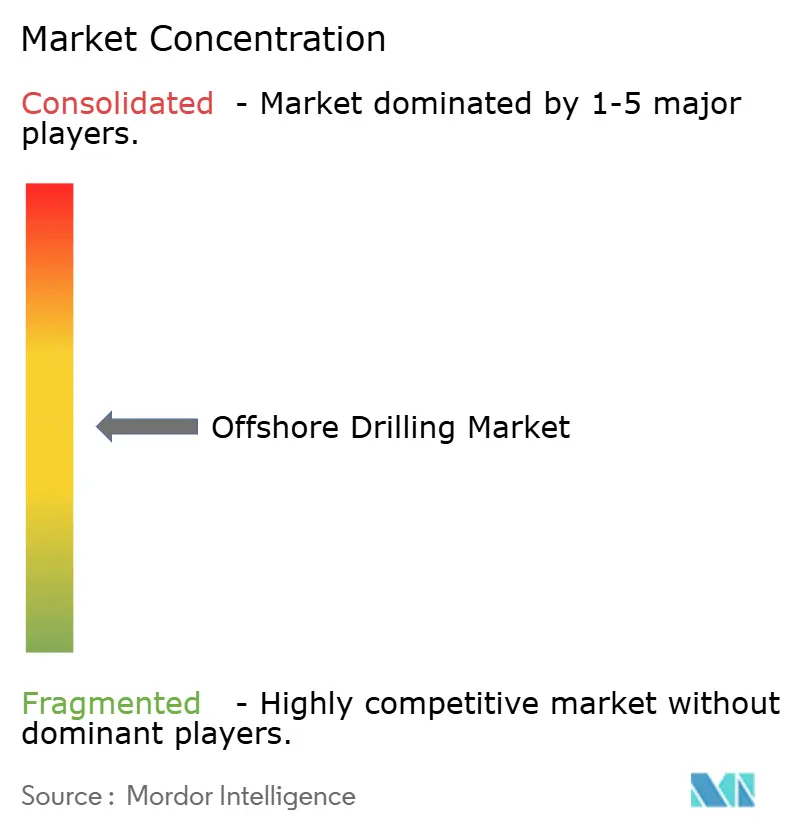
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de perforación offshore por Mordor Intelligence
El tamaño del mercado de perforación offshore alcanzó los 31.22 millones de dólares en 2025 y se proyecta que ascienda a 32.81 millones de dólares en 2026, alcanzando finalmente los 41.68 millones de dólares en 2031 con una tasa de crecimiento anual compuesta (TCAC) del 4.90 %, lo que subraya un aumento constante de la inversión en upstream, en pozos complejos y yacimientos de mayor vida útil. Las exigencias de seguridad energética en Oriente Medio y Asia siguen dirigiendo el capital hacia programas offshore de varias décadas, mientras que los descubrimientos en aguas profundas de Guyana, Brasil y Namibia están cambiando el enfoque de los contratistas hacia buques de perforación de alta especificación. La escasez de plataformas híbridas, la adopción de sistemas de perforación autónomos y la escasez de personal estructural están elevando las tarifas diarias y ampliando los retrasos. Simultáneamente, las compañías petroleras nacionales están desplazando a los exploradores independientes, reconfigurando los ciclos de demanda y reduciendo la volatilidad que antes causaban las fluctuaciones a corto plazo del esquisto. El posicionamiento competitivo ahora depende de la tecnología de reducción de emisiones y de herramientas de tiempo de actividad digital que se traducen directamente en un menor consumo de combustible y un mayor número de pozos por plataforma.
Conclusiones clave del informe
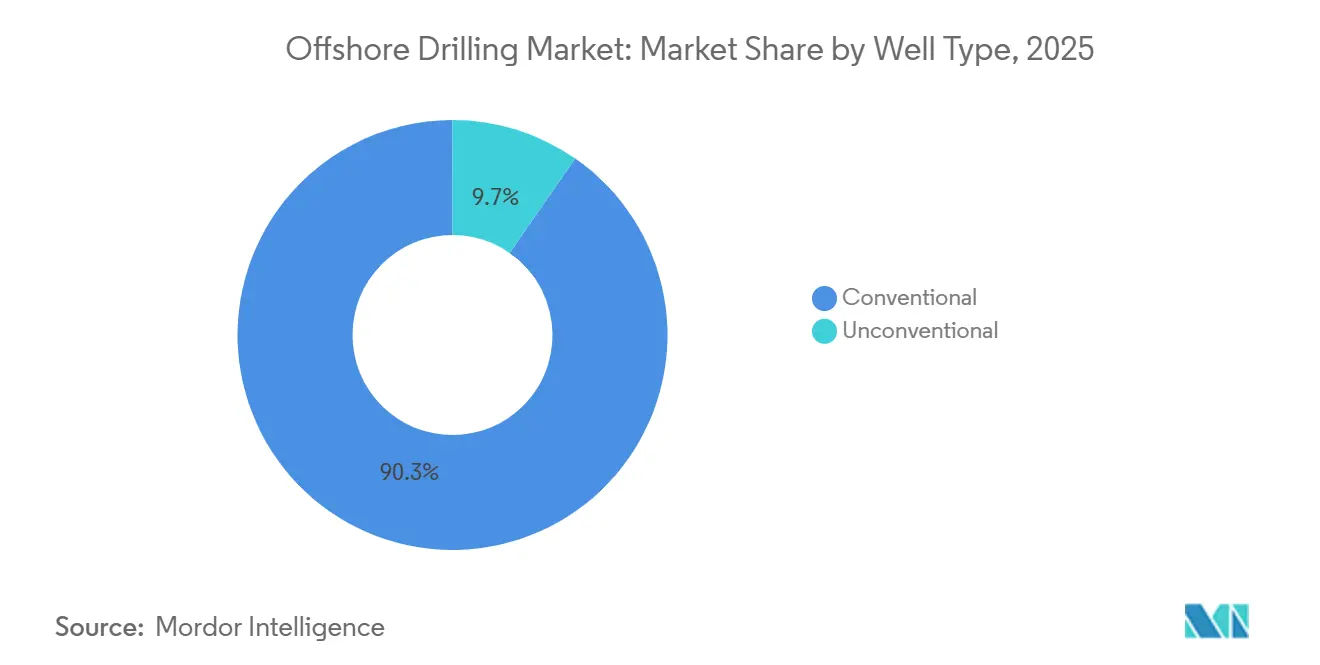
- Por tipo de pozo, los pozos convencionales representaron el 90.33% de la participación en el mercado de perforación offshore en 2025; se prevé que los pozos no convencionales se expandan a una CAGR del 10.49% hasta 2031.
- Por profundidad del agua, los proyectos en aguas poco profundas capturaron el 51.11% del tamaño del mercado de perforación offshore en 2025, mientras que la actividad en aguas profundas y ultraprofundas está avanzando a una CAGR del 6.11% hasta 2031.
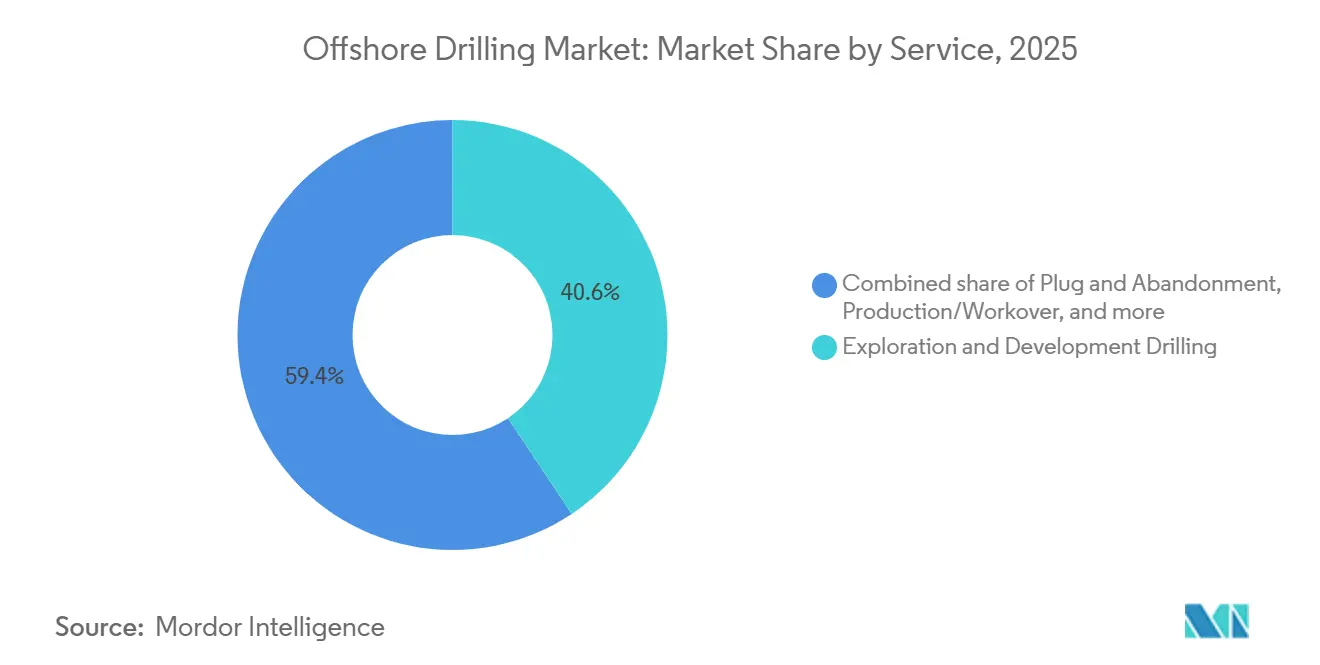
- Por servicio, el segmento de perforación de exploración y desarrollo capturó una participación del 40.64% del tamaño del mercado en 2025; se proyecta que el segmento de perforación de exploración y desarrollo crecerá a una CAGR del 10.67% hasta 2031.
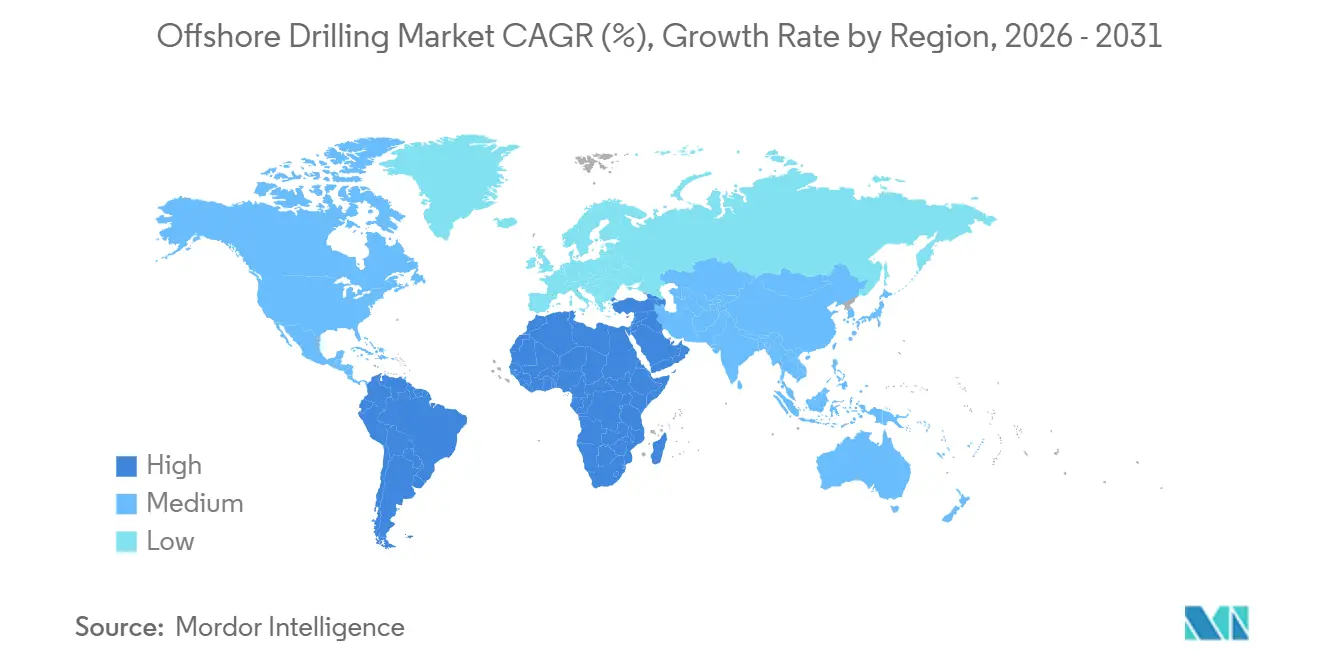
- Por geografía, Medio Oriente y África representaron el 31.09% de los ingresos de 2025, y se proyecta que esa cifra crecerá un 5.50% durante el horizonte de pronóstico, superando a América del Norte y Europa.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de perforación offshore
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de plataformas autoelevables en los megaprogramas de Oriente Medio | 1.2% | Oriente Medio (EAU, Qatar, Kuwait), con repercusiones en la India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Descubrimientos en aguas profundas en Brasil, Guyana y Namibia | 1.5% | Sudamérica (Brasil, Guyana), África (Namibia, Angola) | Largo plazo (≥4 años) |
| El gasto de capital en exploración y producción se recupera por encima de los niveles de 2014 | 0.9% | Global, concentrado en Oriente Medio, América del Norte y Asia-Pacífico | Corto plazo (≤2 años) |
| Los vehículos híbridos de bajas emisiones de carbono reducen drásticamente el consumo de combustible | 0.6% | Adopción temprana a nivel mundial en el Mar del Norte, el Golfo de México y Brasil | Mediano plazo (2-4 años) |
| La perforación autónoma y los gemelos digitales aumentan el tiempo de actividad | 0.5% | América del Norte, Europa (Noruega, Reino Unido), Asia-Pacífico (Australia) | Mediano plazo (2-4 años) |
| Creciente demanda de gas natural y desarrollo de infraestructura de gas | 0.8% | Asia-Pacífico (China, India, ASEAN), Oriente Medio (Catar), Australia | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de plataformas autoelevables en los megaprogramas de Oriente Medio
Los contratos plurianuales firmados por las compañías petroleras nacionales en el Golfo Pérsico mantienen la utilización de plataformas autoelevables por encima del 90%, incluso cuando los recortes de producción saudíes introducen volatilidad en las tarifas spot. La adjudicación de USD 1.15 mil millones de ADNOC para dos unidades de alta especificación en mayo de 2025, fijó fletes de quince años y amplió la flota del contratista a más de 140 plataformas, reflejando el requisito de QatarEnergy de capacidad adicional vinculada a un desarrollo de GNL de 126 millones de toneladas. [1] Abu Dhabi National Oil Company, “Investor Presentation May 2025”, adnoc.ae Shelf Drilling y Borr Drilling se benefician de este aumento, mientras que la india ONGC persigue un modelo a largo plazo similar en la cuenca Krishna-Godavari. El mercado de perforación offshore, por lo tanto, disfruta de una mejor visibilidad de la cartera de pedidos, aunque sigue siendo posible un exceso de oferta episódico cuando las cuotas de la OPEP+ limitan la actividad saudí.
Descubrimientos en aguas profundas en Brasil, Guyana y Namibia
Los hallazgos en aguas ultraprofundas que superan los 7,500 pies están redefiniendo los puntos de equilibrio comerciales, con Petrobras, ExxonMobil y TotalEnergies aprobando campos de miles de millones de barriles que favorecen los buques de perforación de posicionamiento dinámico. Atapu-2 y Sépia-2 sustentan las carteras de pedidos de Transocean y Noble durante la década, mientras que Bacalhau de Equinor entregó el primer petróleo con puntos de equilibrio inferiores a USD 35/bbl en 2025. [2] Petrobras, “Presentación de Relaciones con los Inversores 2025”, petrobras.com.br La Cuenca Orange de Namibia atrae capital en etapa temprana, lo que indica que el mercado de perforación en alta mar dependerá cada vez más de las cuencas fronterizas para el crecimiento futuro.
El gasto de capital en exploración y producción se recupera por encima de los niveles de 2014
La inversión global en exploración y producción superó el pico del ciclo anterior en 2025, ya que las compañías petroleras nacionales de Oriente Medio representaron una participación récord del 20%, redirigiendo fondos del esquisto hacia campañas sostenidas en alta mar. La inflación de costos se redujo al 3% en 2025, mejorando los perfiles de rentabilidad de los proyectos, incluso con el aumento de los gastos laborales. Sin embargo, los productores independientes norteamericanos recortaron los presupuestos para aguas profundas en favor de la Cuenca Pérmica, consolidando la demanda del mercado de perforación en alta mar entre las grandes petroleras con gran capital y las entidades estatales.
Los vehículos híbridos de bajo carbono reducen drásticamente el consumo de combustible
La integración de baterías híbridas reduce el consumo de combustible entre un 15 y un 25 %, lo que genera ahorros anuales de entre 3 y 5 millones de dólares por plataforma. La Deepwater Atlas de Transocean registró una reducción del 20 % en el consumo de combustible y un tiempo de actividad del 96 % en el Golfo de México, mientras que la Capella de Seadrill logró ganancias similares en el Mar del Norte. [3] Transocean Ltd., “Formulario 10-K 2024”, transocean.com La economía favorable y las inminentes normas Tier III de la OMI aceleran la adopción, lo que otorga a los contratistas tecnológicamente avanzados una ventaja a la hora de negociar tarifas diarias premium.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración del cambio hacia bloques de arrendamiento de energía eólica marina | -0.7% | Europa (Reino Unido, Países Bajos, Alemania), América del Norte (Costa Este de EE. UU.), Asia-Pacífico (Taiwán, Japón) | Mediano plazo (2-4 años) |
| Los volátiles puntos de equilibrio del Brent frenan los FID | -0.5% | Global, agudo en América del Norte (Golfo de México), Europa (Mar del Norte) | Corto plazo (≤2 años) |
| La escasez de tripulación en alta mar infla los gastos operativos | -0.4% | Global, más grave en América del Norte, Europa y Australia. | Mediano plazo (2-4 años) |
| Sequía de capital impulsada por criterios ESG para plataformas de nueva construcción | -0.3% | Europa, América del Norte, con repercusión en Asia-Pacífico | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración del cambio hacia bloques de arrendamiento de energía eólica marina
La superficie del lecho marino y los buques de carga pesada se están redirigiendo a proyectos eólicos del Reino Unido, Estados Unidos y los Países Bajos, lo que limita las reservas de recursos que antes servían para las campañas de hidrocarburos en alta mar. Las primas laborales para operadores de grúas y técnicos submarinos aumentaron entre un 25 % y un 30 % entre 2024 y 2025, lo que redujo los márgenes operativos de los contratistas de perforación.
Los volátiles puntos de equilibrio del Brent frenan los FID
Las fluctuaciones de precios entre 70 y 90 USD/bbl retrasaron proyectos marginales en aguas profundas en el Golfo de México y el Mar del Norte. Los operadores ahora requieren certeza de precios a varios años para dar luz verde a proyectos multimillonarios, lo que reduce la demanda de plataformas a corto plazo, incluso mientras avanzan proyectos sudamericanos con bajos puntos de equilibrio. [4] Chevron Corporation, “Investor Day Transcript 2025”, chevron.com
Análisis de segmento
Por tipo de pozo: Los pozos no convencionales en alta mar ganan terreno
Los pozos convencionales controlaban el 90.33 % del mercado de perforación offshore en 2025, lo que refleja décadas de datos del subsuelo acumulados que reducen el riesgo de proyectos en el Golfo de México, el Mar del Norte y en alta mar. La geología predecible y las técnicas de terminación probadas permiten a los operadores convertir prospectos rápidamente, manteniendo ciclos de desarrollo cortos y una alta visibilidad del flujo de caja. Sin embargo, los pozos offshore no convencionales se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 10.49 % hasta 2031, a medida que los métodos de perforación horizontal y fracturación hidráulica, perfeccionados en tierra firme, migran a entornos de aguas someras y liberan yacimientos de baja densidad que antes se consideraban no comerciales. Los diseños de alcance extendido y multilaterales permiten a los productores explotar nuevas zonas productivas desde plataformas existentes, lo que reduce el capital inicial y prolonga la vida útil del yacimiento. Por lo tanto, el tamaño del mercado de perforación offshore no convencional asociado con estos desarrollos representa una porción creciente de la aprobación de nuevos proyectos a medida que disminuyen las tasas de descubrimiento convencionales y vencen los inventarios de arrendamiento.
El impulso es mayor en cuencas donde los activos heredados ofrecen ventajas en infraestructura, lo que permite a los operadores perforar laterales de gran longitud sin construir nuevos centros. El modelo de BP de "diseñar uno y construir muchos" para instalaciones compactas ejemplifica cómo las superficies de pozo simplificadas, los árboles de boca de pozo estandarizados y la ejecución de tipo fábrica reducen los puntos de equilibrio y acortan los plazos. Los contratistas que suministran sistemas rotativos direccionales de precisión, diferenciales de fracturación de alta potencia y telemetría de fondo de pozo en tiempo real se beneficiarán a medida que los operadores buscan un espaciamiento más estrecho entre pozos y mayores volúmenes de yacimientos estimulados. Debido a que los programas no convencionales a menudo implican un mayor número de pozos por campo, la intensidad del servicio aumenta, lo que consolida un flujo de demanda duradero que complementa el trabajo tradicional de exploración y evaluación. Como resultado, el mercado de perforación offshore está en transición hacia un modelo de doble vía en el que las plataformas de alta especificación buscan prospectos en aguas profundas, mientras que las plataformas autoelevables adaptables y las plataformas de plataforma explotan objetivos no convencionales en campos cercanos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por la profundidad del agua: la economía de aguas ultraprofundas redefine la creación de valor
Los pozos en aguas someras de menos de 400 metros de profundidad representaron el 51.11 % de la cuota de mercado de la perforación offshore en 2025, gracias a una infraestructura consolidada y plazos de entrega cortos, de dos a tres años, que permiten a los operadores reaccionar rápidamente a las fluctuaciones de precios. El programa de plataformas autoelevables de Saudi Aramco ha impulsado la utilización regional por encima del 84 %, preservando una amplia base de producción de bajo coste incluso con la disminución del tamaño de los descubrimientos. Estos proyectos siguen atrayendo capital porque pueden vincularse a plataformas existentes a un coste moderado; sin embargo, el creciente agotamiento ha obligado a los productores a recurrir a la perforación de relleno y a objetivos no convencionales para mantener la producción.
Las campañas en aguas ultraprofundas, más allá de los 1,500 m, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 9.22 % hasta 2031, a medida que los avances tecnológicos y los hallazgos multimillonarios invierten la curva del costo de suministro a su favor. La decisión final de inversión planificada por BP en el descubrimiento Tiber de 6 millones de barriles equivalentes y el éxito de TotalEnergies en Venus a 2,000 m de profundidad demuestran que los puntos de equilibrio pueden caer por debajo de los 20 USD por barril, redefiniendo el tamaño del mercado de perforación offshore que los operadores buscan para el crecimiento. La utilización de buques de perforación está en camino de alcanzar el 97 % en 2025, lo que otorga poder de fijación de precios a los contratistas equipados con unidades BOP duales de séptima generación que pueden manejar pozos de extrema profundidad y alta presión. Los programas de aguas profundas en la banda de 400 a 1,500 m mantienen una actividad constante, conectando proyectos heredados de la plataforma continental y yacimientos fronterizos en aguas ultraprofundas, a la vez que ofrecen una economía de mitad de ciclo que diversifica el riesgo de la cartera. En conjunto, la combinación de profundidades bifurcadas subraya cómo las aguas poco profundas preservan el liderazgo en volumen a través de la eficiencia, mientras que las aguas ultraprofundas ahora capturan el liderazgo en valor al combinar un potencial de recursos gigantesco con una tecnología que mejora rápidamente.
Por servicio: el desmantelamiento impulsa la evolución de la combinación de servicios
La perforación de exploración y desarrollo representó el 40.64 % del gasto en 2025, respaldada por 214 000 millones de dólares en proyectos offshore autorizados, centrados en activos de alta rentabilidad en Brasil, Guyana y Namibia, donde los puntos de equilibrio se sitúan por debajo de los 30 000 dólares por barril. La perforación de producción añadió volúmenes constantes a medida que los operadores realizaban campañas de relleno, mientras que los trabajos de reacondicionamiento e intervención mantuvieron activos los yacimientos maduros. Sin embargo, la operación de taponamiento y abandono (P&A) es la línea de servicio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.67 % hasta 2031, a medida que la infraestructura instalada durante el período de desarrollo de 1970-1990 llega al final de su vida útil. Tan solo el Reino Unido prevé 21 000 millones de libras esterlinas en desmantelamiento para esta década, lo que impulsa la concesión de subvenciones para herramientas de planificación basadas en IA y sistemas remotos de corte submarino que pueden reducir el tiempo y el coste de los proyectos.
La reciente adjudicación de Arabia Saudita a Subsea7 por trabajos de abandono de pozos demuestra que incluso las provincias relativamente jóvenes se están preparando para asumir responsabilidades a largo plazo. Los reguladores exigen ahora retiradas completas y líneas de base ambientales verificadas, consolidando la inversión en proyectos y adquisiciones (P&A) como una categoría de gasto no discrecional dentro del mercado de perforación offshore destinado a servicios. Los contratistas que desarrollan sistemas de abandono sin plataforma, buques de modo dual y robótica para corte de tuberías in situ pueden obtener márgenes superiores, ya que los operadores priorizan la reducción de riesgos y la percepción de las partes interesadas. Por lo tanto, la creciente cartera de proyectos y adquisiciones (P&A) reequilibra la combinación de servicios, garantizando que los flujos de caja provenientes del retiro de activos en la última fase de su vida útil compensen parcialmente el carácter cíclico de la perforación exploratoria inicial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El mercado de perforación offshore en América, EMEA y APAC
Oriente Medio y África lideran el mercado de perforación offshore con una participación del 31.09% y una CAGR prevista del 5.50%. Los proyectos a largo plazo vinculados al GNL en Catar, el desarrollo de gas en Arabia Saudí y las perspectivas en aguas profundas de Nigeria y Angola apuntalan la expansión. Le sigue Sudamérica con aproximadamente el 22%, impulsada principalmente por el presal de Brasil y el bloque Stabroek de Guyana. La participación del 18% de Norteamérica se centra en el Golfo de México, donde la tecnología de alta presión desbloquea nuevos yacimientos, pero compite con el capital de esquisto. La participación del 15% de Europa se basa en la producción noruega, pero la prioridad de los arrendamientos eólicos reduce la superficie cultivada con hidrocarburos. La participación del 14% de Asia-Pacífico refleja la bahía de Bohai en China, la cuenca KG en India y el proyecto de gas Scarborough en Australia, cada uno de los cuales mantiene la demanda local de plataformas a pesar de los obstáculos climáticos y logísticos. Estas dinámicas regionales, en conjunto, proporcionan al mercado de perforación offshore una combinación equilibrada de oportunidades maduras y de frontera.
Panorama regulatorio
En Estados Unidos, la Oficina de Seguridad y Cumplimiento Ambiental (BSEE) ha impulsado diversas normativas entre 2024 y 2026 que afectan a la planificación en aguas profundas, la cualificación de tecnologías y los procesos de aprobación de equipos. Una norma definitiva de octubre de 2024 añadió requisitos para tecnologías marinas nuevas o inusuales (incluidas las de alta presión y alta temperatura) y revisó la presentación de planes de operaciones en aguas profundas (DWOP). Asimismo, una propuesta de febrero de 2026 revisaría la norma de 2023 sobre sistemas de prevención de reventones (BOP) y control de pozos para agilizar los procedimientos de presentación y aprobación de BOP.
Fuera de Estados Unidos, los organismos reguladores están adoptando cada vez más un enfoque de cumplimiento ambiental basado en el desempeño, al tiempo que amplían los requisitos de evaluación relacionados con el clima para los proyectos marinos. Canadá modificó el Reglamento Marco de Operaciones Petroleras en el Área Marina de Canadá-Terranova y Labrador en junio de 2026, pasando de un límite de venteo de gas basado en el volumen a una prohibición general de venteo sujeta a autorización regulatoria, lo que eleva el nivel de cumplimiento para las prácticas operativas y el monitoreo. En el Reino Unido, OPRED emitió una guía complementaria en junio de 2026 sobre la evaluación de las emisiones climáticas de alcance 3 posteriores dentro del marco de la legislación ambiental marina, agregando otra capa de documentación ambiental que puede influir en la selección y aprobación de proyectos, especialmente para nuevos desarrollos y cambios sustanciales en proyectos existentes.
Panorama competitivo
Transocean, Valaris, Noble, Seadrill y COSL controlan en conjunto alrededor del 55% de las plataformas comercializadas, lo que hace que el sector esté moderadamente concentrado. La fusión Noble-Maersk generó economías de escala y propició la acumulación de unidades ineficientes, mientras que la cartera de pedidos de Transocean, de 7.8 millones de dólares, ilustra el poder de fijación de precios en segmentos reducidos. La adopción de tecnología diferencia a los líderes: la energía híbrida, la automatización y los sistemas de gemelo digital aseguran contratos premium con grandes petroleras que buscan reducir las emisiones. Competidores más pequeños, como Shelf Drilling y Borr Drilling, captan oportunidades puntuales en el Sudeste Asiático y Oriente Medio, pero su modelo a corto plazo aumenta la exposición a fluctuaciones en la utilización. En conjunto, la intensidad competitiva impulsa el mercado de la perforación offshore hacia un perfil de flota de mayor especificación y menor emisión.
Líderes de la industria de perforación offshore
Valaris plc
Servicios de yacimientos petrolíferos de China Ltd. (COSL)
Transocean Ltd.
Corporación Noble.
seadrill ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Transocean firmó un acuerdo con Equinor para el suministro de tres plataformas semisumergibles para entornos extremos en la plataforma noruega, reforzando así su capacidad para operaciones de alta complejidad en el Mar del Norte. Este acuerdo respalda proyectos complejos y de gran inversión en la región.
- Mayo de 2025: ExxonMobil impulsó un programa de pozos en aguas profundas frente a las costas de Nigeria. Este avance respalda la continua demanda de servicios avanzados de perforación en África Occidental.
- Agosto de 2024: La BSEE implementó una norma definitiva que añadió requisitos para tecnologías marinas nuevas o inusuales (incluidas las de alta presión y alta temperatura) y revisó los requisitos de presentación del Plan de Operaciones en Aguas Profundas. Este cambio incrementó el énfasis en la calificación y la documentación de la tecnología en la planificación de operaciones en aguas profundas, lo que influyó en los plazos de los operadores y contratistas de perforación.
Alcance del informe sobre el mercado mundial de perforación offshore
La perforación en alta mar extrae petróleo o gas natural debajo del lecho marino en entornos oceánicos o de grandes lagos. Implica la exploración, perforación y producción de hidrocarburos a partir de pozos submarinos ubicados en cuerpos de agua, generalmente a una distancia considerable de la costa.
El mercado global de perforación offshore está segmentado por tipo de plataforma, profundidad del agua y geografía. Por tipo de plataforma, el mercado se divide en plataformas autoelevables, semisumergibles, buques de perforación, plataformas/barcazas, entre otras. Por profundidad del agua, el mercado se segmenta en perforación en aguas someras, profundas y ultraprofundas. El informe también abarca el tamaño del mercado y las previsiones para el mercado global de perforación offshore en los principales países de cada región. Para cada segmento, el tamaño del mercado y las previsiones se han proporcionado en función del valor (USD).
| Convencional |
| Poco convencional |
| Aguas poco profundas (por debajo de 400 pies) |
| Aguas profundas (400 a 5,000 pies) |
| Aguas ultraprofundas (por encima de 5,000 pies) |
| Perforación de exploración y desarrollo |
| Producción/Reacondicionamiento |
| Enchufe y Abandono |
| Apoyo submarino |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Norway | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Thailand | |
| Vietnam | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Trinidad y Tobago | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Egipto | |
| Nigeria | |
| Angola | |
| Namibia | |
| Resto de Medio Oriente y África |
| Por tipo de pozo | Convencional | |
| Poco convencional | ||
| Por profundidad del agua | Aguas poco profundas (por debajo de 400 pies) | |
| Aguas profundas (400 a 5,000 pies) | ||
| Aguas ultraprofundas (por encima de 5,000 pies) | ||
| Por servicio | Perforación de exploración y desarrollo | |
| Producción/Reacondicionamiento | ||
| Enchufe y Abandono | ||
| Apoyo submarino | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Norway | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Thailand | ||
| Vietnam | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Trinidad y Tobago | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Egipto | ||
| Nigeria | ||
| Angola | ||
| Namibia | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de perforación offshore?
El tamaño del mercado de perforación offshore fue de USD 32.81 mil millones en 2026 y está en camino de alcanzar los USD 41.68 mil millones para 2031.
¿Qué tipo de plataforma se está expandiendo más rápidamente?
Los buques de perforación están creciendo a una tasa compuesta anual del 6.95 % gracias a los compromisos en aguas ultraprofundas en Brasil, Guyana y Namibia.
¿Qué región lidera la actividad de perforación offshore?
Oriente Medio y África tienen la mayor participación, un 31.09%, y se prevé que crezcan un 5.50% hasta 2031.
¿Cómo afectan los sistemas de energía híbridos a la economía de las plataformas?
Las baterías híbridas reducen el consumo de combustible hasta en un 25%, ahorrando entre 3 y 5 millones de dólares por plataforma cada año y cumpliendo con los estándares Tier III de la OMI.
¿Cuál es la principal limitación que enfrentan los futuros proyectos de perforación offshore?
La competencia de los bloques de arrendamiento de energía eólica marina está desviando buques, mano de obra y superficie marina, lo que crea un desafío estructural de suministro para los operadores de petróleo y gas.


