

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 111.07 gigavatio |
| Volumen de mercado (2031) | 291.63 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 21.30% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía eólica marina por Mordor Intelligence
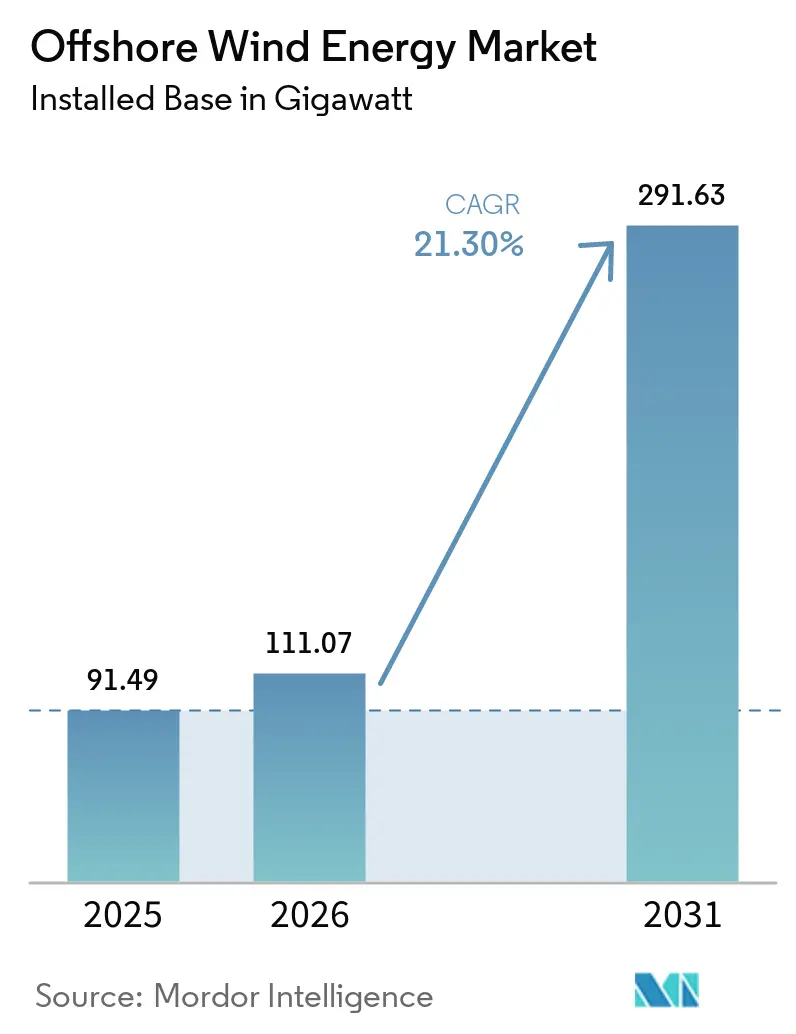
El tamaño del mercado de la energía eólica marina se valoró en 91.49 gigavatios en 2025 y se estima que crecerá desde 111.07 gigavatios en 2026 hasta alcanzar los 291.63 gigavatios en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 21.30 % durante el período de previsión (2026-2031).
La reducción gradual de los costos nivelados de la electricidad (LCOE) a USD 0.075/kWh, la certeza de los ingresos respaldados por subastas y la creciente demanda corporativa subrayan por qué el mercado de la energía eólica marina ahora rivaliza con la generación a gas en cuanto a costos, a la vez que ofrece factores de capacidad superiores al 60 % en ubicaciones privilegiadas. Los promotores están solicitando turbinas de 15 MW a 20 MW, reduciendo el número de cimentaciones por megavatio y el cableado, y permitiendo que proyectos a escala de gigavatios cierren su financiación en plazos más ajustados. Como resultado, el mercado de la energía eólica marina está atrayendo capital diversificado de empresas de servicios públicos, grandes petroleras y fondos de infraestructura que consideran esta tecnología como un activo duradero y resistente a la inflación.
Las principales medidas políticas refuerzan el impulso. Europa mantuvo los precios de ejercicio por debajo de 40 EUR/MWh en la última licitación de Dinamarca, Estados Unidos estableció un objetivo federal de 30 GW respaldado por permisos simplificados, y la tercera subasta de Japón abrió las aguas profundas del archipiélago a los actores internacionales. [1] Ministerio de Economía, Comercio e Industria de Japón, “Resultados de la tercera ronda de la subasta de energía eólica marina”, meti.go.jp Al mismo tiempo, la profundidad de fabricación de Asia-Pacífico está ampliando la producción de góndolas, palas y cables, lo que alivia los cuellos de botella de la cadena de suministro incluso cuando la disponibilidad de buques de instalación y los retrasos en la cola de la red amenazan las tasas de construcción a corto plazo en los mercados maduros.
Conclusiones clave del informe
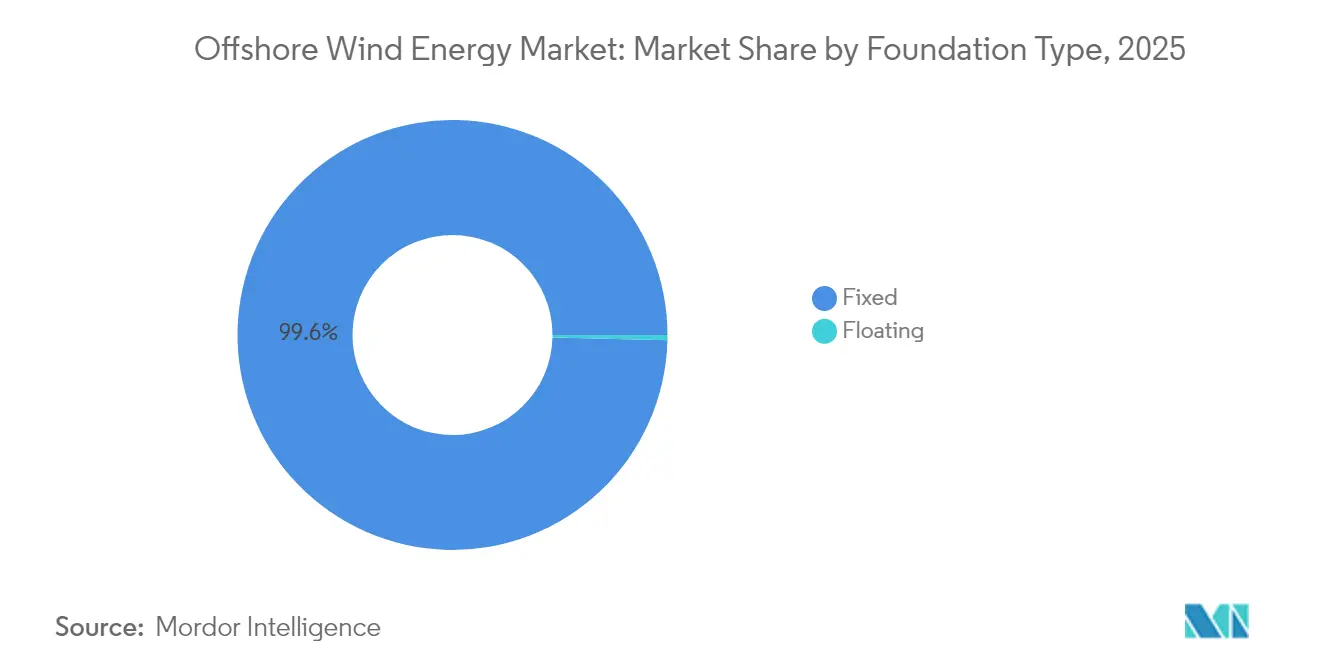
- Por tipo de cimentación, las plataformas fijas lideraron con el 99.62% de la participación de mercado de energía eólica marina en 2025; se prevé que las plataformas semisumergibles flotantes se expandan a una CAGR del 42.1% hasta 2031.
- Por capacidad de turbina, las unidades de más de 6 MW representaron el 66.55% del tamaño del mercado de energía eólica marina en 2025, mientras que se proyecta que la misma clase avance a una CAGR del 22.35% hasta 2031.
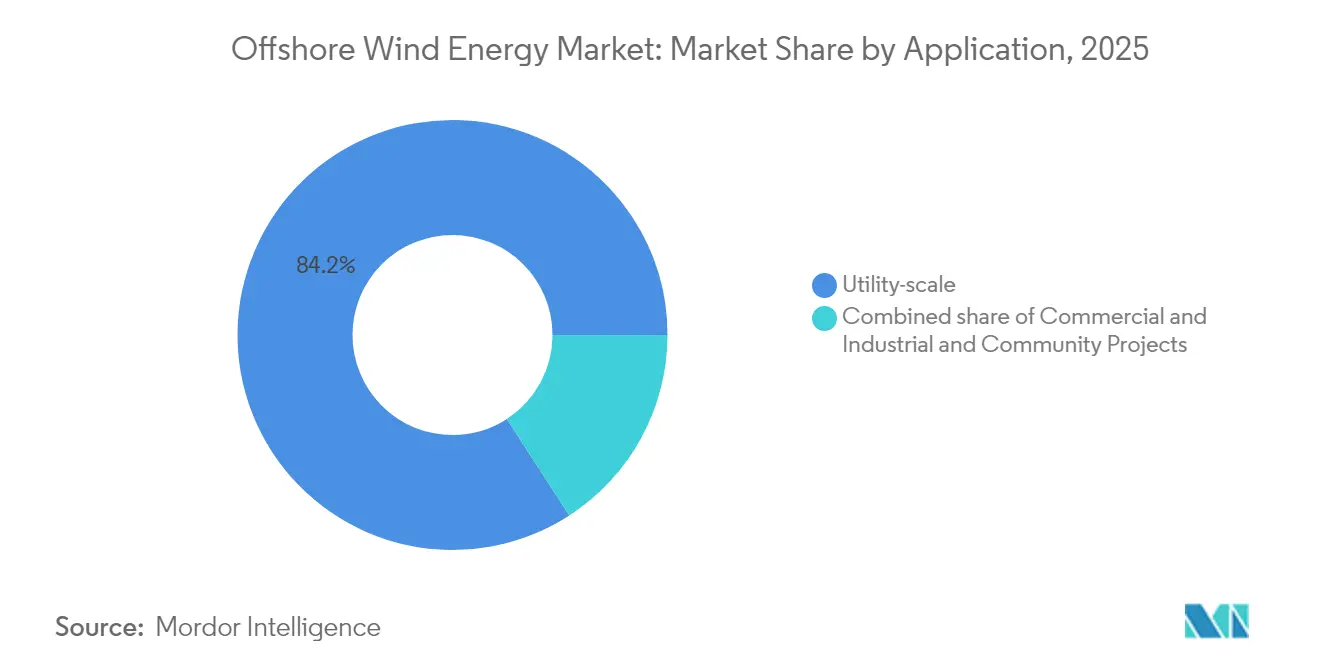
- Por aplicación, los proyectos a escala de servicios públicos representaron una participación del 84.15% del tamaño del mercado de energía eólica marina en 2025; los esquemas comerciales e industriales están creciendo a una CAGR del 25.7%.
- Por geografía, Asia-Pacífico controló el 54.35% de la participación de mercado de energía eólica marina en 2025, mientras que América del Norte registra la CAGR proyectada más alta, del 103.6% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de energía eólica marina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución rápida del LCOE | + 5.50% | Global, más fuerte en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Esquemas de subastas gubernamentales y FIT | + 4.40% | Europa y el núcleo de Asia-Pacífico, con repercusión en las Américas | Corto plazo (≤ 2 años) |
| Aumento del tamaño de la turbina a más de 15 MW | + 4.00% | Global, liderado por la manufactura en Europa y China | Mediano plazo (2-4 años) |
| PPA corporativos para energías renovables | + 3.30% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Repotenciación de las granjas de primera ola después de 2030 | + 2.60% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Proyectos híbridos de hidrógeno y energía offshore | + 2.20% | Europa, Australia, Oriente Medio | A largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida caída del LCOE impulsa la aceleración del mercado
Los costos han superado un umbral crítico: a USD 0.075/kWh en 2024, los nuevos conjuntos igualan o superan a las plantas de gas de ciclo combinado en precio en múltiples regiones. [2] Agencia Internacional de Energías Renovables, “Costos de generación de energía renovable 2024”, irena.org Las turbinas de mayor potencia, la fabricación en serie y los períodos de instalación más cortos reducen los plazos generales del proyecto hasta en un 30 % y mejoran materialmente los retornos de los desarrolladores. Los proyectos flotantes que antes se consideraban antieconómicos se están acercando al punto de equilibrio a medida que las curvas de aprendizaje reducen el gasto de capital y a medida que las aseguradoras globales suscriben riesgos en aguas más profundas. El consenso entre los proveedores de equipos sitúa los precios por debajo de USD 0.060/kWh al alcance esta década, consolidando el mercado de la energía eólica marina como una opción renovable de carga base de referencia.
Los mecanismos de subasta gubernamentales aceleran la implementación
Licitaciones competitivas adjudicaron 23.2 GW en toda Europa solo en 2024, un aumento interanual del 40% que prolongó los regímenes de flujo de caja previsibles durante veinte años o más. El precio de liquidación mínimo histórico de Dinamarca indicó confianza en la madurez de la cadena de suministro, mientras que el último tramo de 1.8 GW de Japón demostró el interés de Asia por las soluciones llave en mano. Alemania fortalece el modelo al sincronizar las obligaciones de desarrollo de la red con los anuncios de adjudicación, lo que reduce el riesgo de recortes y aumenta la rentabilidad.
El aumento del tamaño de las turbinas transforma la economía del proyecto
Las pruebas de campo de prototipos de 20 MW frente a las costas de China ponen de manifiesto un cambio radical en la productividad, reduciendo las necesidades de cimentación en aproximadamente un 40 % por gigavatio y la longitud de los cables de red. Buques con grúas de 2,000 toneladas ahora pueden izar palas de 120 m, pero la flota mundial apenas cuenta con cincuenta barcos, lo que genera una prima por reservar con antelación. La logística modular de palas y la ampliación de los muelles portuarios son prioridades inmediatas, ya que los proveedores aspiran a máquinas de más de 25 MW para principios de la década de 2030.
Los PPA corporativos transforman la dinámica de la demanda
Gigantes tecnológicos y la industria pesada firmaron acuerdos multigigavatio en 2024, fijando precios fijos de diez a quince años que a menudo superan los niveles de oferta de subasta y brindan mayor seguridad de ingresos para nuevos proyectos. Las estructuras de contratos virtuales permiten a los compradores monetizar certificados renovables sin consumir energía física, extendiendo la demanda a regiones que carecen de marcos tarifarios verdes sólidos. Para esquemas flotantes con mayor LCOE, estos PPA premium pueden cubrir las brechas de financiación y acelerar las decisiones finales de inversión.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de buques de instalación | -1.80% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Cuellos de botella en la conexión a la red | -1.30% | Europa, América del Norte, emergentes en APAC | Mediano plazo (2-4 años) |
| Conflictos por derechos sobre los minerales del fondo marino | -0.90% | Europa, América del Norte, emergentes en APAC | Mediano plazo (2-4 años) |
| Grupo limitado de personal de operaciones y mantenimiento | -0.70% | Global, más agudo en los mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de buques de instalación limita el crecimiento
Menos de cincuenta buques autoelevadores y de gran capacidad pueden instalar turbinas de 15 MW en todo el mundo, lo que eleva las tarifas diarias a entre 500,000 y 700,000 USD y conlleva el riesgo de retrasos de entre 12 y 24 meses en temporadas de construcción concurridas. [3] Offshore Magazine, “Next-Gen Heavy-Lift Vessels”, offshore-mag.com La Ley Jones restringe aún más la oferta al limitar el trabajo de bandera extranjera dentro de aguas estadounidenses, por lo que los desarrolladores están experimentando con conceptos de barcazas alimentadoras y ensamblaje modular para mantenerse dentro del cronograma.
La infraestructura de conexión a la red está rezagada en términos de desarrollo
En el Reino Unido, Alemania y el noreste de EE. UU., los cables de exportación de alta tensión y las subestaciones se retrasan entre dos y tres años con respecto a la generación, lo que aumenta los costos de transporte y obliga a una energización por fases que limita los ingresos de los primeros años. [4] Red Europea de Operadores de Sistemas de Transmisión de Electricidad, “Plan de Desarrollo de la Red a Diez Años 2024”, entsoe.eu Los cupos de fabricación para el cable HVDC de 525 kV están sobresuscritos, lo que impulsa acuerdos de compra a largo plazo entre desarrolladores y fábricas de cables. Las tarifas de conexión pueden representar casi la mitad del gasto de capital total del proyecto en tramos remotos del Mar del Norte, lo que reduce los márgenes incluso cuando los precios de ejercicio son atractivos.
Análisis de segmento
Por tipo de fundación: La revolución flotante se acelera
Las plataformas fijas aseguraron el 99.62 % de las instalaciones en 2025, lo que refleja redes de fabricantes probadas y velocidades de instalación adaptadas a profundidades de 60 m. Esta configuración sustenta proyectos clave en el mercado de la energía eólica marina, pero el diámetro de los monopilotes se acerca a sus límites prácticos a medida que las turbinas superan los 15 MW. Las estructuras tipo jacket siguen siendo esenciales en fondos marinos rocosos, mientras que las soluciones de gravedad y succión dan servicio a entornos geológicos específicos.
Las plataformas flotantes (semisumergibles, boyas de espiga y plataformas de tensión) están escalando a una tasa de crecimiento anual compuesta (TCAC) del 42.1%, lo que permite alcanzar profundidades superiores a los 100 m, donde los vientos soplan con mayor regularidad y facilita la superación de obstáculos. El factor de capacidad del 65% de Hywind Scotland valida la rentabilidad de la generación en aguas profundas. California, Corea del Sur y Japón ya están llevando a cabo rondas de arrendamiento exclusivamente flotantes, lo que genera un impulso que podría impulsar la participación flotante del mercado de la energía eólica marina a dos dígitos para finales de la década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad de turbina: las grandes plataformas dominan el crecimiento
Las turbinas de más de 6 MW captaron el 66.55 % de las instalaciones en 2025 y avanzan a una tasa de crecimiento anual compuesta (TCAC) del 22.35 %, a medida que los promotores optan por turbinas de más de 15 MW que optimizan la distribución de los parques eólicos. El tamaño del mercado de energía eólica marina para esta clase se situó en 60.86 GW en 2025 y se prevé que supere los 204.6 GW para 2031, lo que pone de manifiesto la rápida estandarización en torno a soluciones de gran potencia. Las unidades de la cohorte de 3 MW a 6 MW ahora prestan servicio a parques eólicos históricos y proyectos especializados de poca profundidad.
Los prototipos ultragrandes de 20 MW, puestos en servicio en Guangdong, demuestran su viabilidad y anticipan la próxima ola de desarrollo. Los fabricantes invierten fuertemente en diseños de palas modulares que se envían en dos piezas, lo que reduce las restricciones portuarias. Si los diseños de 25 MW alcanzan la producción en serie para 2030, la industria de la energía eólica marina podría lograr una reducción adicional del 10 % en el coste nivelado de la energía (LCOE) gracias a la reducción de cimentaciones y cables.
Por aplicación: el sector comercial acelera la adopción
Los parques eólicos a gran escala, generalmente superiores a 500 MW, representaron el 84.15 % en 2025, gracias a que los contratos por diferencia (CfD) y las tarifas de alimentación garantizaron flujos de caja a largo plazo que reducen el riesgo de la financiación de proyectos. Estos grandes parques siguen dominando el mercado de la energía eólica marina, ya que la integración a la red eléctrica favorece las ampliaciones que justifican la exportación a medida.
El consumo comercial e industrial, con un crecimiento anual compuesto del 25.7%, está transformando la composición de los clientes. Grandes empresas tecnológicas, siderúrgicas y químicas firman contratos de compraventa de energía (PPA) directos para cubrir los costes energéticos y alcanzar objetivos de cero emisiones netas, expandiendo el mercado de la energía eólica marina a segmentos impulsados por el comprador. Los proyectos comunitarios siguen siendo pequeños, pero políticamente relevantes, ofreciendo a los municipios costeros participación en los ingresos y participaciones en el capital local.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
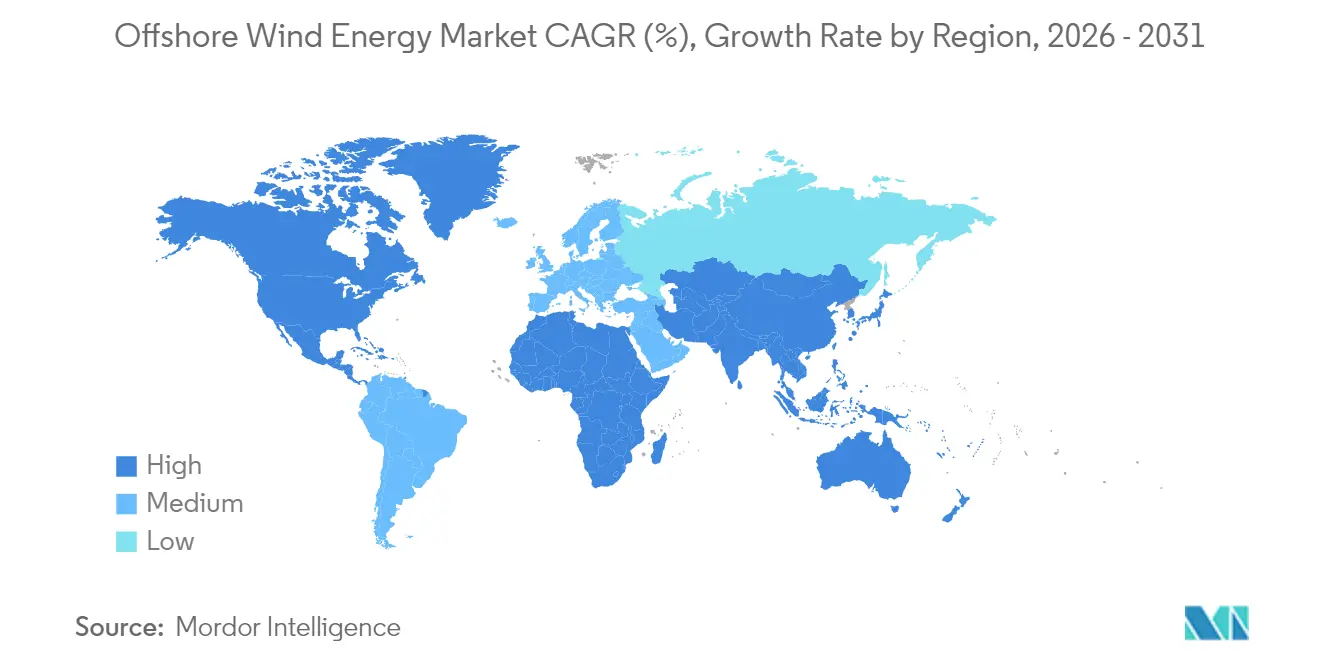
Mercado de energía eólica marina en Asia-Pacífico
Asia-Pacífico lideró el mercado de energía eólica marina con una participación del 54.35 % en 2025, impulsada por la flota china de 35 GW y las turbinas nacionales de 20 MW que se fabrican en líneas de producción cada vez más automatizadas. La Ronda 3 de 1.8 GW de Japón abrió las puertas a los promotores europeos y estadounidenses, y el modelo de inyección a la red de la Fase 3 de Taiwán muestra resiliencia a pesar de los retrasos en la red. Vietnam, India y Australia están desarrollando marcos de arrendamiento de fondos marinos que podrían liberar importantes oleoductos para principios de la década de 2030.
El mercado de la energía eólica marina en América
Norteamérica registra la curva de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 103.6 %. El objetivo federal estadounidense de 30 GW está respaldado por plazos optimizados de la Oficina de Gestión de Energía Oceánica (BOEM), licitaciones estatales que suman 17 GW y la construcción de buques nacionales que protegen la cadena de suministro de las fluctuaciones cambiarias. Canadá considera concesiones en el Atlántico y el Pacífico tras mapear más de 4,000 GW de potencial técnico, mientras que México y Brasil evalúan los regímenes eólicos antes de posibles subastas.
Mercado europeo de energía eólica marina
Europa mantiene su liderazgo tecnológico incluso con la caída de su cuota de mercado. Una cola de adquisiciones de 12 GW en el Reino Unido, las subastas de innovación en Alemania y los precios históricamente bajos de Dinamarca subrayan la riqueza de la región. Los promotores ahora buscan turbinas flotantes en el Mar Céltico, Utsira Nord en Noruega y las Islas Canarias en España para aprovechar emplazamientos de mayor rendimiento y mantener centros de suministro orientados a la exportación.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
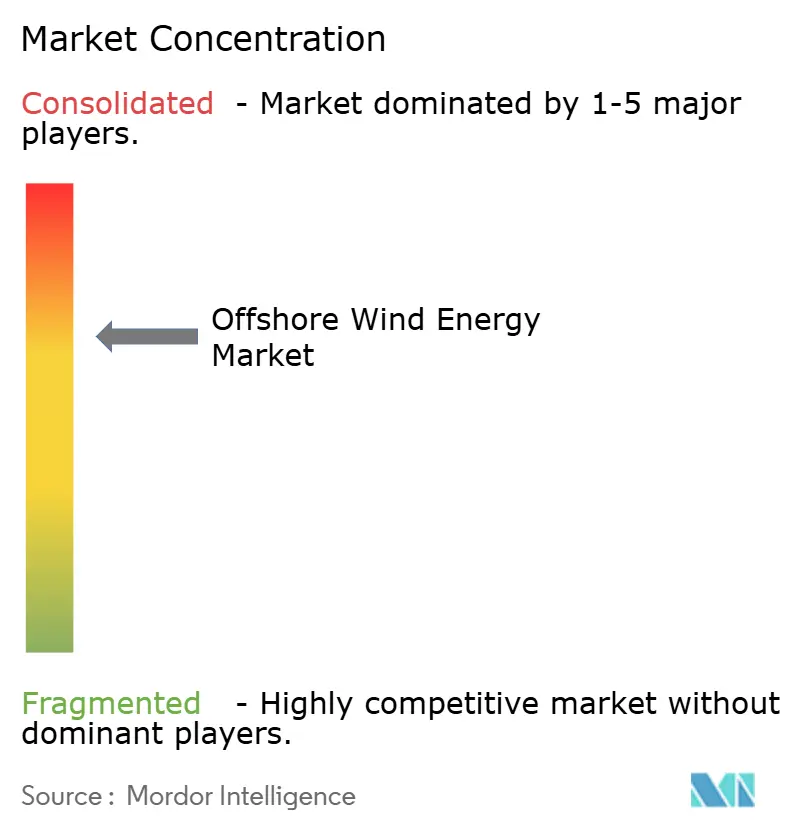
La concentración moderada define el mercado actual de la energía eólica marina: los cinco principales desarrolladores controlan aproximadamente el 55 % de la capacidad instalada. Ørsted aprovecha sus divisiones integradas de fabricación y comercialización, Equinor explota su experiencia en aguas profundas y RWE combina la exposición comercial con los premios obtenidos en subastas. Las empresas de servicios públicos estatales asiáticas, como SPIC, igualan a las empresas europeas ya establecidas en cuanto a la capacidad instalada anual, gracias a la economía de escala de sus mercados locales.
La integración se acelera. La fusión pendiente de Saipem con Subsea 7, valorada en 43 000 millones de euros, combina flotas de carga pesada y capacidad de ingeniería, un modelo que otros podrían emular para asegurar buques escasos. Los fabricantes de equipos originales (OEM) de turbinas se optimizan: GE Vernova escinde activos fuera de la red para centrarse en plataformas marinas, mientras que Vestas localiza la producción de nacelles tanto en EE. UU. como en China para cubrir el riesgo arancelario. Las patentes de cascos flotantes y software de operación y mantenimiento de gemelos digitales crean nuevas ventajas competitivas.
Los matices regionales determinan la rivalidad. Europa premia el historial de entregas y la precisión en el código de red; Asia valora el cumplimiento del contenido local y el precio; Norteamérica valora los buques de la Ley Jones y la creación de empleo. Los actores que cumplen estos criterios expanden su presencia con mayor rapidez, manteniendo una competencia sana y disciplinada en el mercado de la energía eólica marina.
Líderes de la industria de la energía eólica marina
Ørsted A / S
Vestas Wind Systems A / S
Siemens Gamesa Energías Renovables, SA,
E.ON SE
Xinjiang Goldwind Ciencia Tecnología Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2025: Saipem y Subsea 7 anunciaron su fusión para crear Saipem7, una nueva entidad de servicios energéticos con una cartera combinada de 43 000 millones de euros e ingresos de aproximadamente 20 000 millones de euros.
- Enero de 2025: Constellation Energy acordó adquirir Calpine en un acuerdo de USD 26.6 millones que creará el mayor generador de energía con bajas y cero emisiones en los Estados Unidos.
- Enero de 2025: Se proyecta que el gasto de capital en energía marina superará los USD 300 mil millones en 2025, y se espera que la energía eólica marina y la energía solar flotante representen casi el 19% del total.
- Diciembre de 2024: El proyecto SouthCoast Wind de 2.4 GW de Ocean Winds recibió la aprobación regulatoria final de EE. UU., específicamente la aprobación del plan de construcción y operaciones (COP) de la Oficina de Gestión de Energía Oceánica (BOEM).
- Noviembre de 2024: RWE ha tomado la decisión final de inversión para el proyecto de parque eólico marino Nordseecluster de 1.6 GW en Alemania. El proyecto, ubicado en el Mar del Norte alemán, se desarrollará en dos fases: Nordseecluster A (660 MW) y Nordseecluster B (900 MW).
Alcance del informe sobre el mercado mundial de energía eólica marina
En la energía eólica marina o eólica marina, la energía eólica se produce tomando la fuerza de los vientos en el mar y convirtiéndola en electricidad, que luego se suministra a la red de distribución en tierra.
El mercado de la energía eólica marina está segmentado por tipo de base, capacidad y geografía. Por tipo de cimentación, el mercado está segmentado en cimentaciones fijas y flotantes. Por capacidad, el mercado está segmentado en menos de 5 MW y mayor o igual a 5 MW. El informe también cubre el tamaño del mercado y las previsiones para el mercado de la energía eólica marina en las principales regiones, como Asia-Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de la capacidad instalada (GW).
Por tipo de fundación
| Fijo | monopilote |
| Revestimiento | |
| Basado en la gravedad | |
| Trípode/Tripié | |
| Cubo de succión | |
| El | Semisumergible |
| Boya de mástil | |
| Plataforma de piernas en tensión (TLP) | |
| Barcaza |
Por capacidad de turbina
| Hasta 3 MW |
| 3 a 6 MW |
| Por encima de 6MW |
por Aplicación
| escala de servicios públicos |
| Comercial e Industrial |
| Proyectos de la comunidad |
Por componente (análisis cualitativo)
| Góndola/Turbina |
| Espada |
| Torre |
| Generador y caja de cambios |
| Foundations |
| Equilibrio del sistema |
| Otros (Instalación, Buques, O&M) |
Por geografía
| Norteamérica | Estados Unidos |
| Resto de américa del norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| España | |
| Países nórdicos | |
| Italia | |
| Netherlands | |
| Bélgica | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de fundación | Fijo | monopilote |
| Revestimiento | ||
| Basado en la gravedad | ||
| Trípode/Tripié | ||
| Cubo de succión | ||
| El | Semisumergible | |
| Boya de mástil | ||
| Plataforma de piernas en tensión (TLP) | ||
| Barcaza | ||
| Por capacidad de turbina | Hasta 3 MW | |
| 3 a 6 MW | ||
| Por encima de 6MW | ||
| por Aplicación | escala de servicios públicos | |
| Comercial e Industrial | ||
| Proyectos de la comunidad | ||
| Por componente (análisis cualitativo) | Góndola/Turbina | |
| Espada | ||
| Torre | ||
| Generador y caja de cambios | ||
| Foundations | ||
| Equilibrio del sistema | ||
| Otros (Instalación, Buques, O&M) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Resto de américa del norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| España | ||
| Países nórdicos | ||
| Italia | ||
| Netherlands | ||
| Bélgica | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de energía eólica marina en 2031?
Se prevé que la capacidad instalada alcance los 291.63 GW, frente a los 111.07 GW de 2026, lo que refleja una CAGR del 21.30 %.
¿Qué región está creciendo más rápido en energía eólica marina?
América del Norte muestra la trayectoria de crecimiento más pronunciada, con una CAGR esperada del 103.6 % hasta 2031, impulsada por los objetivos de adquisiciones federales y estatales de EE. UU.
¿Por qué son fundamentales las turbinas de más de 15 MW para la reducción de costos?
Las máquinas más grandes reducen los cimientos y los cables aproximadamente en un 40 % por gigavatio, lo que reduce el LCOE a USD 0.060/kWh y mejora el rendimiento del proyecto.
¿Cuál es el principal cuello de botella para los nuevos proyectos eólicos marinos?
La escasez de buques de instalación de carga pesada capaces de manejar turbinas de 15 MW está inflando las tarifas diarias y retrasando los cronogramas hasta por dos años.
¿Cómo influyen los PPA corporativos en el desarrollo de energía eólica marina?
Los acuerdos de compra de energía a largo plazo de grandes corporaciones brindan flujos de ingresos premium e independientes de los subsidios que aceleran el financiamiento, especialmente para proyectos flotantes.
¿Qué cuota de mercado tienen hoy en día las cimentaciones flotantes?
Las plataformas flotantes representan actualmente menos del 1% de las instalaciones, pero están creciendo a una tasa compuesta anual del 42.1% y podrían ganar una participación de dos dígitos para 2031.


