

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 104.03 mil millones |
| Tamaño del mercado (2031) | USD 125.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.86% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
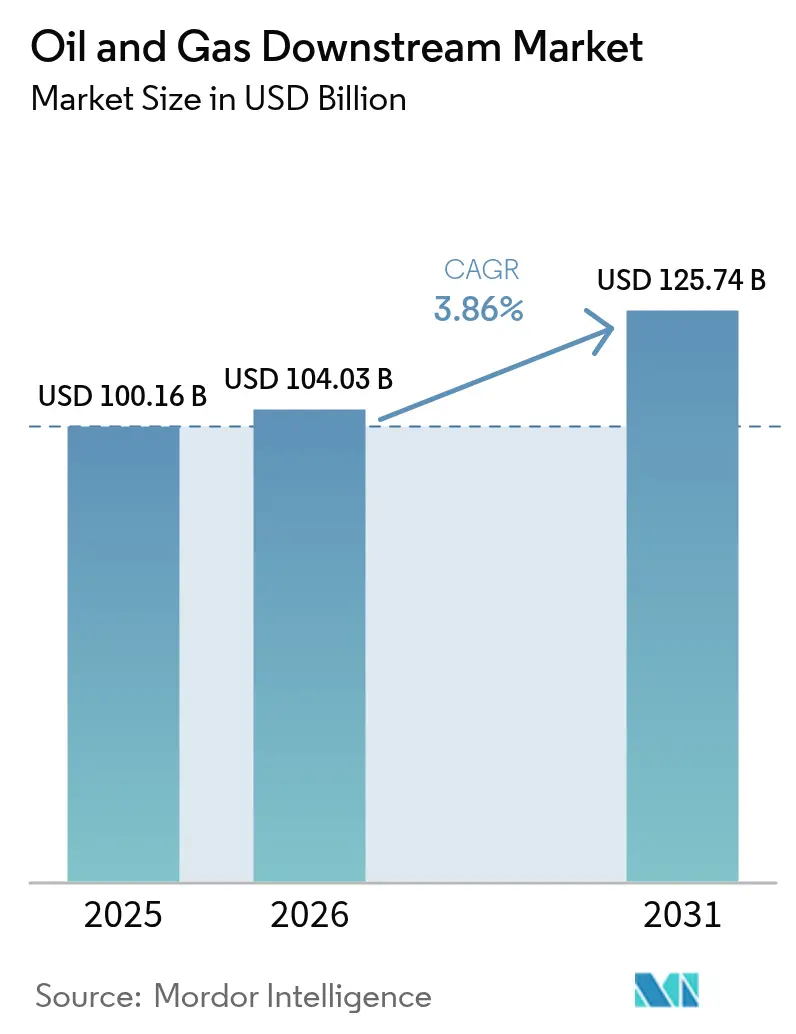
Análisis del mercado downstream de petróleo y gas por Mordor Intelligence
El tamaño del mercado de la industria de refinación y comercialización de petróleo y gas en 2026 se estima en 104.03 millones de dólares, un crecimiento con respecto al valor de 100.16 millones de dólares en 2025, con proyecciones para 2031 que muestran 125.74 millones de dólares, con una tasa de crecimiento anual compuesta (CAGR) del 3.86% durante el período 2026-2031.
La expansión se ve impulsada por el aumento de capacidad en la región Asia-Pacífico, la creciente integración petroquímica y la demanda sostenida de diésel y combustible para aviones, incluso a medida que disminuye el volumen de gasolina en los corredores de transporte electrificados. Las estrictas normas sobre el azufre, los mandatos de combustible de aviación y la optimización de los gemelos digitales elevan los márgenes, mientras que las elevadas tasas de interés y las promesas de cero emisiones netas moderan la inversión en nuevas instalaciones. La dinámica competitiva se caracteriza por la transición de los operadores integrados hacia materias primas químicas de mayor valor, el aprovechamiento de la monetización del hidrógeno y la explotación de ventajas de escala en los complejos de refinación y petroquímicos. Los flujos de inversión se concentran donde la materia prima es ventajosa, las regulaciones son favorables y las rutas de exportación de productos son eficientes, lo que posiciona al mercado downstream de petróleo y gas para un crecimiento constante, aunque selectivo, durante la década.
Conclusiones clave del informe
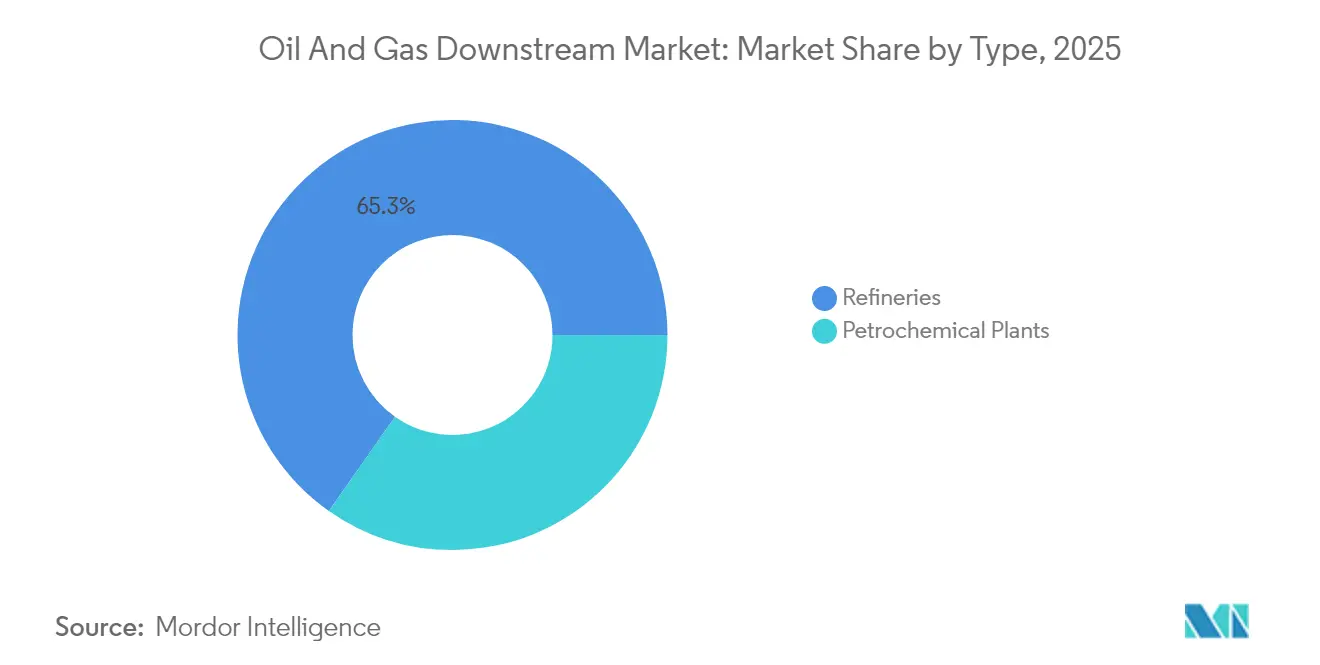
- Por tipo, las refinerías capturaron el 65.25% de la participación de mercado de Downstream de petróleo y gas en 2025, mientras que se prevé que las plantas petroquímicas registren la expansión más rápida con una CAGR del 4.72% hasta 2031.
- Por tipo de producto, los productos refinados de petróleo representaron el 69.75% del tamaño del mercado Downstream de petróleo y gas en 2025; sin embargo, se proyecta que los petroquímicos avancen a una CAGR del 4.22% durante el mismo horizonte.
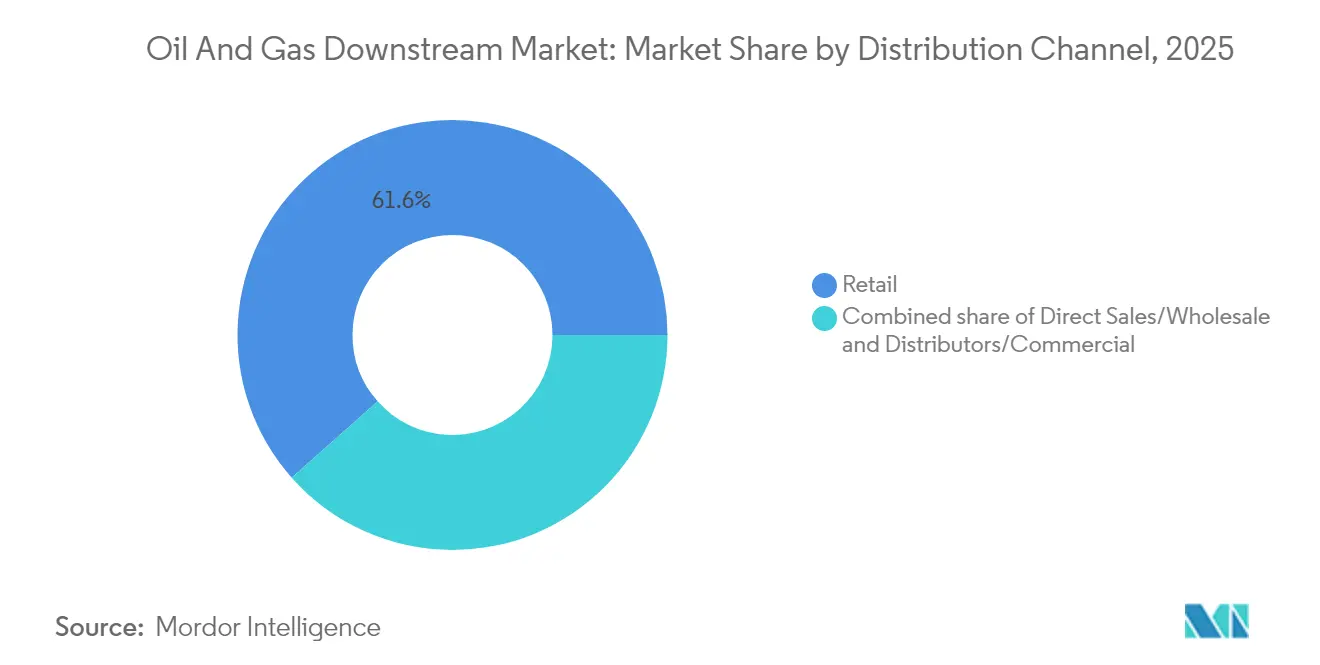
- Por canal de distribución, las redes minoristas dominaron con una participación de ingresos del 61.55 % en 2025, y se proyecta que este canal se expandirá a una CAGR del 4.41 % hasta 2031.
- Por geografía, Asia-Pacífico representó el 32.85% de las ventas de 2025 y se espera que registre el crecimiento regional más rápido, con una CAGR del 4.92% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de petróleo y gas downstream
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la capacidad de refinación | 1.20% | Núcleo de APAC, Oriente Medio | Mediano plazo (2-4 años) |
| Aumento de la demanda petroquímica | 0.90% | Líder global en APAC | Largo plazo (≥ 4 años) |
| Normas más estrictas de la OMI sobre el azufre | 0.60% | Marítimo mundial | Corto plazo (≤ 2 años) |
| Repunte del combustible de aviación y mandatos SAF | 0.70% | América del Norte, UE | Mediano plazo (2-4 años) |
| Optimización de OPEX con gemelo digital/IA | 0.50% | primeros usuarios globales | Largo plazo (≥ 4 años) |
| Monetización de coproductos de hidrógeno | 0.40% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de la capacidad de refinación impulsa el reequilibrio regional
Los proyectos en Asia-Pacífico y Oriente Medio, que totalizan 4.9 millones de barriles diarios entre 2024 y 2028, están inclinando la economía mundial hacia estos centros, otorgando a los operadores integrados ventajas de escala y proximidad a las materias primas, al tiempo que reducen los márgenes de Europa y Norteamérica. [1] Administración de Información Energética de EE. UU., «Perspectivas Energéticas Internacionales», eia.gov
El crecimiento de la demanda petroquímica transforma la economía de las refinerías
Los productos petroquímicos ya representan el 14 % de la demanda mundial de petróleo y se prevé que esta cifra aumente aún más, lo que impulsa a las refinerías a reconfigurar sus operaciones hacia el craqueo de nafta y la extracción de aromáticos en complejos integrados, como lo ejemplifican el proyecto Motiva de Saudi Aramco y los megaproyectos costeros de China. [2] Agencia Internacional de Energía, “El futuro de los productos petroquímicos”, iea.org
Las regulaciones de la OMI sobre el azufre impulsan inversiones continuas en cumplimiento
El combustible para combustible con muy bajo contenido de azufre domina ahora las ventas de búnker, recompensando a las refinerías con unidades de desulfuración e impulsando cambios en la gama de crudo, renovaciones de unidades secundarias y nuevas salidas para el gasóleo marino y el metanol.
La recuperación del combustible de aviación y los mandatos SAF crean nuevas fuentes de ingresos
El repunte de la demanda de combustible para aviones, junto con el mandato del Reino Unido de utilizar un 10 % de combustible de aviación sostenible (SAF) para 2030 y la capacidad de producción de EE. UU. que alcanzará los 15.8 millones de galones en 2024, abre nichos de mercado de alta gama para los procesos HEFA y de conversión de energía a líquidos en refinerías con flexibilidad en el suministro de materia prima. [3] Departamento de Transporte del Reino Unido, «Consulta sobre el mandato de combustible de aviación sostenible», gov.uk
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La penetración de los vehículos eléctricos erosiona la demanda de gasolina | -0.80% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Políticas de cero emisiones netas que limitan el uso de combustibles fósiles | -0.60% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Tiempo de inactividad por riesgo climático y seguros | -0.40% | Costa del Golfo, sitios costeros | Corto plazo (≤ 2 años) |
| Las altas tasas de interés limitan los proyectos | -0.50% | Mercados globales emergentes | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La adopción de vehículos eléctricos presiona los fundamentos de la demanda de gasolina
Las ventas mundiales de vehículos eléctricos alcanzaron los 14 millones de unidades en 2024, lo que aceleró la disminución de la demanda de gasolina en Europa y ciertos segmentos de China, lo que impulsó a las refinerías a cambiar su enfoque hacia el diésel, el combustible para aviones y los petroquímicos.
Las políticas climáticas de cero emisiones netas limitan los horizontes de inversión a largo plazo
Las medidas de la UE para el programa Fit for 55 y las normas estadounidenses sobre bajas emisiones de carbono fijan un precio al carbono, lo que disuade a las unidades de crudo de larga duración e impulsa el capital hacia la integración de energías renovables y una gama de productos flexible. [4] Comisión Europea, «Paquete Fit for 55», europa.eu
Análisis de segmento
Por tipo: Las refinerías integradas agudizan la ventaja competitiva
Las refinerías representaron el 65.25% del mercado Downstream de petróleo y gas en 2025 y se espera que avancen a una tasa de crecimiento anual compuesta (TCAC) del 4.52%, un ritmo impulsado por mejoras en la utilización de activos y la incorporación de componentes petroquímicos. Este segmento se beneficia de una configuración flexible que alterna entre combustibles para el transporte y materias primas químicas en función de las señales de margen en tiempo real. La expansión de Motiva de Saudi Aramco y el complejo Jamnagar de Reliance ejemplifican las sinergias de escala que reducen los costos por barril y mejoran el rendimiento de los hidrocraqueadores. Las construcciones integradas difuminan las fronteras con las plantas petroquímicas, lo que dificulta la instalación de instalaciones independientes más pequeñas.
Las plantas petroquímicas, aunque con una participación menor del 34.75%, registran una trayectoria del 4.72% a medida que proliferan los craqueadores de nafta y las unidades de deshidrogenación de propano en la región Asia-Pacífico. Los operadores combinan servicios públicos, logística y redes de hidrógeno compartidas para explotar la valorización de coproductos. Sin embargo, las fluctuaciones en los precios de las materias primas y la competencia de las megaplantas integradas moderan la economía de las plantas independientes. En general, el tamaño del mercado downstream de petróleo y gas se vuelve más resiliente gracias a esta estrategia de capacidad de doble vía.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Los productos refinados del petróleo mantienen el liderazgo en volumen
Los productos petrolíferos refinados representaron el 69.75 % del tamaño del mercado downstream de petróleo y gas en 2025 y se prevé que crezcan a una tasa anual del 4.05 %, ya que el diésel, los combustibles para aviones y los combustibles marinos que cumplen con las normas compensaron la disminución de los barriles de gasolina. La recuperación de la aviación y las normas de la OMI sobre el azufre sustentan la estabilidad del volumen, mientras que el papel del diésel en el transporte de mercancías y la maquinaria todoterreno se mantiene sólido. Los productos petroquímicos, aunque un subgrupo integrado, superan a los combustibles a medida que se intensifica la demanda de envases, automoción y construcción en la región APAC.
Los lubricantes ocupan un nicho de mercado, pero son lucrativos, gracias a intervalos de cambio más largos y grados industriales especiales que garantizan una producción premium. A medida que crecen las transmisiones electrificadas, los volúmenes de lubricantes automotrices disminuyen, pero los sectores industrial y marítimo mantienen la demanda base. Por lo tanto, la optimización de la mezcla de productos se convierte en una competencia clave para los operadores que buscan aumentar los márgenes en el mercado downstream de petróleo y gas.
Por canal de distribución: Las estaciones minoristas aseguran ventajas de margen
Los puntos de venta generaron el 61.55 % de los ingresos en 2025 y se proyecta que registren una tasa de crecimiento anual compuesta (TCAC) del 4.41 % hasta 2031, lo que demuestra su poder de fijación de precios, su posicionamiento de marca y sus interfaces con el cliente basadas en datos. Las aplicaciones de fidelización y las tiendas de conveniencia en tiendas físicas diversifican las ganancias, protegiendo así contra la compresión de los márgenes de ganancia por la venta de combustible. Las ventas directas y los envíos al por mayor siguen siendo vitales para los volúmenes industriales y los contratos de flotas, pero ofrecen márgenes más reducidos.
Los formatos de estaciones de servicio con conectividad digital ahora combinan la carga de vehículos eléctricos, el servicio de comidas y las taquillas de paquetería, lo que facilita el tráfico peatonal y amortigua la transición de la combustión interna a la movilidad baja en carbono. Esta diversificación ayuda al mercado downstream de petróleo y gas a mantener su relevancia en el sector minorista, incluso con la electrificación de las flotas de vehículos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de refinación y distribución de petróleo y gas en la región Asia-Pacífico
La región Asia-Pacífico lidera con una participación del 32.85% en 2025 y se prevé que crezca a una tasa anual del 4.92% debido al aumento de la capacidad en China, India y el Sudeste Asiático, donde convergen los impulsos demográficos, la industrialización y el apoyo político. La industria petroquímica china contrarresta el pico de consumo de gasolina, mientras que las refinerías indias buscan primas de exportación a África y Latinoamérica. Indonesia, Malasia y Tailandia fortalecen su equilibrio de productos mediante una logística radial a lo largo de rutas marítimas vitales.
Mercado de refinación y distribución de petróleo y gas en Norteamérica
Norteamérica, a pesar de la disminución de la demanda de gasolina, explota el esquisto rico en etano para alimentar plantas de craqueo e hidrotratamiento petroquímicos, consolidando así costos de operación competitivos. Consolidadores estadounidenses como Phillips 66 modernizan unidades para diésel renovable para alinearse con los incentivos LCFS y SAF federales de California. Los mejoradores de petróleo pesado de Canadá y las construcciones impulsadas por el gobierno mexicano diversifican las opciones de materia prima, aunque persisten obstáculos financieros para la nueva capacidad independiente.
Mercado de refinación y distribución de petróleo y gas en EMEA y Sudamérica
Europa gestiona la disminución de los volúmenes de combustible bajo el paraguas de Fit-for-55, convirtiendo sus plantas en biocentros de producción de HVO y SAF, a la vez que integra clústeres de CCS para mitigar el CO₂ residual. Proyectos en Oriente Medio, como Ruwais Fase II de ADNOC, aprovechan los flujos de gas-líquidos y los servicios públicos subvencionados para atender a los importadores de la UE y Asia. África está experimentando el surgimiento de complejos en Nigeria y Angola, pero se enfrenta a la escasez de capital. Mientras tanto, Petrobras, de Brasil, equilibra la cobertura de la demanda interna con la volatilidad de los ciclos cambiarios y políticos, gestionando conjuntamente el mosaico regional del mercado downstream de petróleo y gas.

Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La regulación que afecta al mercado global de refinación y distribución de petróleo y gas sigue endureciéndose en lo que respecta a la calidad del combustible, la transparencia en las emisiones y las obligaciones de mezcla con bajas emisiones de carbono, lo que a su vez influye en los ciclos de modernización de las refinerías y en las decisiones sobre la gama de productos. En Estados Unidos, la Agencia de Protección Ambiental (EPA) finalizó las obligaciones del Estándar de Combustibles Renovables (RFS, por sus siglas en inglés) para 2026 y 2027, reforzando los requisitos de cumplimiento de la mezcla de biocombustibles en los combustibles para el transporte y manteniendo la demanda de infraestructura para el coprocesamiento y la mezcla de combustibles renovables en las redes de refinación y comercialización.
En Europa, el cumplimiento normativo relacionado con el metano se está estructurando cada vez más mediante los requisitos de medición, notificación y verificación (MRV) establecidos en el Reglamento (UE) 2024/1787, lo que amplía la supervisión de las cadenas de suministro de gas fósil y GNL, incluyendo el almacenamiento y las terminales que alimentan la logística posterior. Las normas de seguridad y manipulación del almacenamiento de productos también avanzaron en 2026, con la adopción por parte de la Comisión Europea de la Decisión de Ejecución (UE) 2026/989 para actualizar la norma armonizada EN 13616-1:2025 sobre dispositivos de prevención de sobrellenado utilizados en tanques estáticos de combustible líquido, lo que define el cumplimiento normativo de los equipos para depósitos y almacenamiento adyacente a puntos de venta en toda la región.
Panorama competitivo
El mercado downstream de petróleo y gas presenta una concentración moderada, con numerosos competidores afianzados a nivel regional. Saudi Aramco, Sinopec, Exxon Mobil y Shell lideran el mercado global; sin embargo, ninguno supera el 12% de participación en los ingresos, lo que preserva la pluralidad competitiva. Las estrategias se centran en la integración: combinando activos de refinación, petroquímicos y energéticos para generar economías de alcance y captar flujos químicos con mayor margen. Los operadores que priorizan el análisis de gemelos digitales y el mantenimiento predictivo, como Shell y TotalEnergies, logran aumentos de rendimiento y reducciones en la intensidad energética que amplían sus diferenciales de EBITDA.
La reorganización de la cartera continúa a buen ritmo. La adquisición de Hess por parte de Chevron, por 53 000 millones de dólares, amplió el acceso a las materias primas y su influencia en la refinación de la Costa del Golfo de EE. UU., mientras que la compra de WTG Midstream por parte de Energy Transfer amplió el alcance logístico en los corredores de suministro de la Cuenca Pérmica. Los vehículos de capital privado continúan seleccionando cuidadosamente refinerías medianas de Norteamérica, agregando activos para escalar. Mientras tanto, las petroleras nacionales de Asia Pacífico están invirtiendo su capital en desarrollos integrados que integran plásticos y productos químicos junto con los combustibles, una cobertura contra la erosión a largo plazo de la gasolina.
Los focos de innovación incluyen el SAF, el diésel renovable y el hidrógeno como vectores clave para la descarbonización. Phillips 66, TotalEnergies y Valero están reutilizando hidrotratadores para las rutas de HVO y HEFA, accediendo a flujos de ingresos por créditos bajos en carbono. Los regímenes europeos de fijación de precios del carbono y los incentivos del IRA estadounidense aceleran estos cambios, redefiniendo la gama de productos en el mercado downstream del petróleo y el gas.
Líderes de la industria downstream de petróleo y gas
BP-PLC
Saudi Aramco
Corporación China de Petróleo y Productos Químicos (Sinopec)
Exxon Mobil Corporation
Shell plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Adnoc Distribution acordó adquirir la red de aproximadamente 600 estaciones de servicio de Shell plc en Sudáfrica en una transacción que, según se informó, ascendió a unos 1 millones de dólares. El acuerdo amplía la presencia de Adnoc Distribution en el sector minorista de combustibles en un importante mercado africano y modifica su posicionamiento competitivo en el marketing de marca y la economía de las estaciones de servicio centrada en la conveniencia.
- Diciembre de 2025: ExxonMobil, Saudi Aramco y SAMREF firmaron un acuerdo marco de colaboración para evaluar la modernización e integración de la refinería de SAMREF en Yanbu en un complejo petroquímico. El acuerdo contempla la asignación continua de capital para la integración de la refinería en la industria química, con el fin de aumentar el rendimiento y extender la relevancia del activo ante la cambiante demanda de combustibles para el transporte.
- Octubre de 2024: La Unión Europea impulsó la supervisión de las emisiones de metano en las cadenas de valor de la energía fósil mediante el Reglamento (UE) 2024/1787, que establece obligaciones relacionadas con el MRV (Sistema de Notificación, Reporte y Verificación) que también afectan a las instalaciones y el almacenamiento de GNL. Esto aumenta los requisitos de cumplimiento y transparencia de datos que repercuten en la logística, la contratación y las prácticas de presentación de informes de las empresas que operan en el mercado europeo.
Alcance del informe sobre el mercado global de petróleo y gas downstream
El sector downstream de petróleo y gas comprende la refinación del petróleo crudo para obtener diversos productos derivados del petróleo y el procesamiento del gas natural para obtener productos utilizables. Incluye la refinación del petróleo crudo para obtener gasolina, diésel, combustible para aviones y otros productos, y la producción de petroquímicos como plásticos, fertilizantes y materiales sintéticos.
El mercado está segmentado por tipo y geografía. Por tipo, el mercado está segmentado en refinerías y plantas petroquímicas. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África.
Para cada segmento, los tamaños de mercado y los pronósticos se realizaron en función de los ingresos (USD).
Por Tipo
| refinerías |
| Plantas Petroquimicas |
Por tipo de producto
| Productos de petróleo refinados |
| petroquímica |
| Lubricantes |
Por canal de distribución
| Ventas directas/mayoristas |
| Distribuidores/Comerciales |
| Venta al Por Menor |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Norway | |
| Netherlands | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por Tipo | refinerías | |
| Plantas Petroquimicas | ||
| Por tipo de producto | Productos de petróleo refinados | |
| petroquímica | ||
| Lubricantes | ||
| Por canal de distribución | Ventas directas/mayoristas | |
| Distribuidores/Comerciales | ||
| Venta al Por Menor | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Norway | ||
| Netherlands | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado Downstream de petróleo y gas en 2026?
Se proyecta que cerrará el año 2026 en USD 104.03 mil millones, siguiendo la CAGR del 3.86 % descrita en este análisis.
¿Qué región lidera el crecimiento descendente en esta década?
Asia-Pacífico lidera, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 4.92 % gracias a las incorporaciones de complejos integrados chinos e indios.
¿Qué impulsa la demanda de combustible para aviones y SAF?
La recuperación de los vuelos tras la pandemia y mandatos como el objetivo del Reino Unido de utilizar un 10 % de SAF para 2031 están elevando los volúmenes de combustible para aviones y los márgenes premium de SAF.
¿Cómo están mitigando las refinerías la caída de la demanda de gasolina?
Se orientan hacia el diésel, el combustible para aviones y los productos petroquímicos, modernizan unidades para combustibles renovables y monetizan el excedente de hidrógeno.
¿Qué tecnologías operativas impulsan los márgenes de las refinerías?
Los gemelos digitales y el mantenimiento predictivo basado en IA reducen el tiempo de inactividad y el consumo de energía, lo que se traduce en ganancias de EBITDA mensurables.
¿Qué segmento de productos crecerá más rápido hasta 2031?
Los petroquímicos superan a los combustibles a medida que la demanda mundial de plásticos, envases y productos químicos especiales continúa aumentando.


