

Tamaño y participación del mercado automotriz de Omán
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
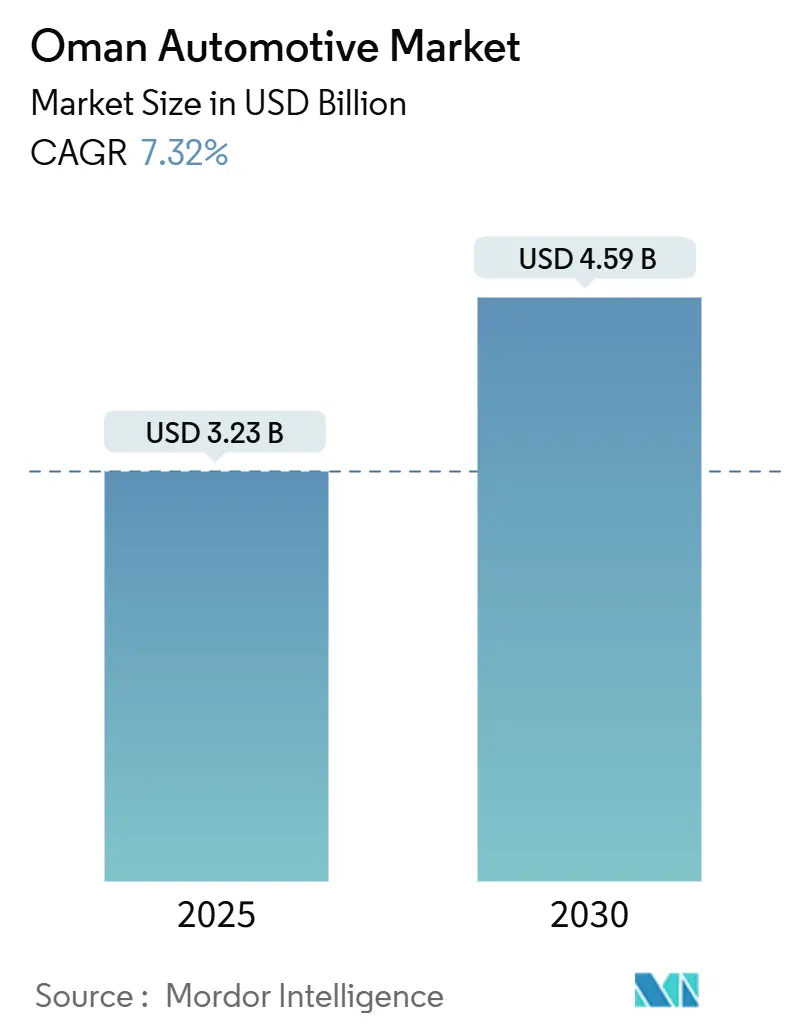
| Tamaño del mercado (2025) | USD 3.23 mil millones |
| Tamaño del mercado (2030) | USD 4.59 mil millones |
| Tasa de crecimiento (2025 - 2030) | 7.32% CAGR |
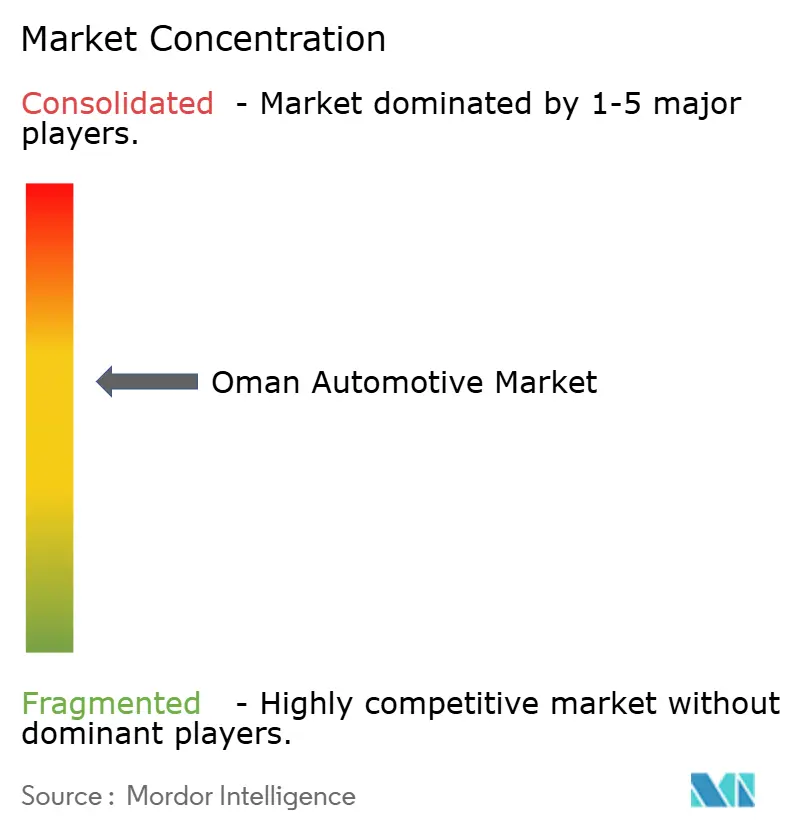
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado automotriz de Omán por Mordor Intelligence
El tamaño del mercado automotriz de Omán se estima en USD 3.23 mil millones en 2025 y se espera que alcance los USD 4.59 mil millones para 2030, con una CAGR del 7.32% durante el período de pronóstico (2025-2030). Las sólidas inversiones en infraestructura bajo la Visión 2040, como la autopista Al-Batinah, acortan los plazos de entrega de carga y amplían las áreas de captación de pasajeros, impulsando una nueva demanda de vehículos en los segmentos personal y comercial. Omán se adhirió al Convenio TIR en octubre de 2018; el Convenio entró en vigor para Omán el 29 de mayo de 2019 y el TIR comenzó a operar en el Sultanato en agosto de 2020. La adopción de vehículos de dos ruedas cobra impulso a medida que los jóvenes urbanitas buscan movilidad de bajo costo, mientras que las perspectivas de los vehículos eléctricos mejoran porque las instalaciones obligatorias de cargadores en las estaciones de servicio reducen la ansiedad percibida por la autonomía. La digitalización de los concesionarios, evidenciada por la implementación de SAP S/4HANA de Towell Auto, complementa el aumento de los clasificados en línea, brindando a los compradores transparencia de precios en tiempo real y visibilidad del inventario a nivel nacional.
Conclusiones clave del informe
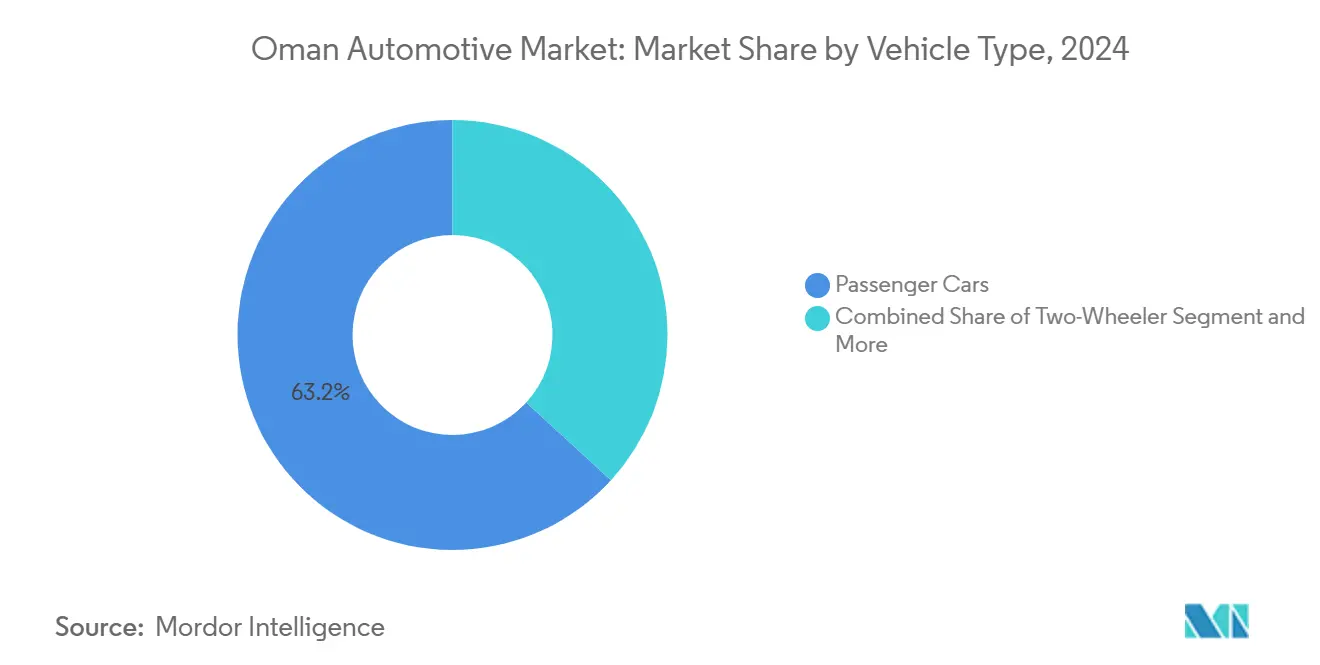
- Por tipo de vehículo, los turismos lideraron con el 63.15% de la cuota de mercado automovilístico de Omán en 2024; se prevé que el segmento de las motocicletas crezca a una tasa de crecimiento anual compuesto (TCAC) del 7.35% hasta 2030, la más rápida dentro de la jerarquía de tipos de vehículos.
- En cuanto a la propulsión, los motores de combustión interna representaron el 87.18% de la cuota de mercado automovilístico de Omán en 2024, mientras que se espera que los vehículos eléctricos registren el mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 7.37% entre 2024 y 2030.
- Por aplicación, el uso personal representó el 78.11% de las ventas de 2024, mientras que se prevé que el transporte público muestre una tasa de crecimiento anual compuesto (TCAC) del 7.38% hasta 2030.
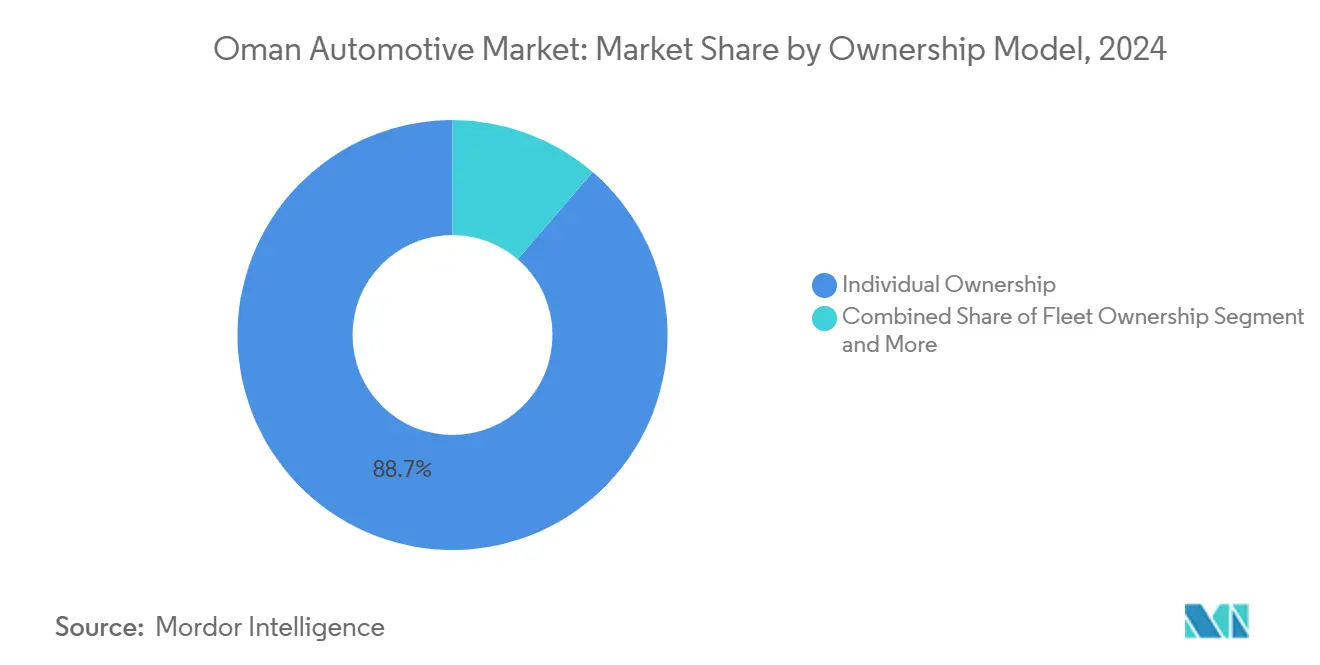
- Por tipo de propiedad, el segmento de propiedad individual dominó con un 88.73% en 2024; los programas de suscripción registraron el aumento más rápido con una tasa de crecimiento anual compuesto (TCAC) del 7.44%.
- Por canal de ventas, los distribuidores OEM controlaron el 59.36% de las transacciones en 2024, pero los portales en línea se aceleraron a una tasa de crecimiento anual compuesta (TCAC) del 7.41% hasta 2030.
Tendencias y perspectivas del mercado automotriz de Omán
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Visión 2040 Expansión de la infraestructura vial | + 1.8% | Nacional, con victorias tempranas en Muscat, Al Batinah y Dhofar | Mediano plazo (2-4 años) |
| Ofertas fáciles de crédito al consumo y financiación de concesionarios | + 1.2% | Nacional, concentrado en centros urbanos | Corto plazo (≤ 2 años) |
| Objetivos de electrificación de flotas de las principales empresas de petróleo y gas | + 1.1% | Nacional, con prioridad de zonas industriales | Mediano plazo (2-4 años) |
| Reforma gradual de los subsidios a los combustibles | + 1.0% | Nacional, áreas urbanas primero | Largo plazo (≥ 4 años) |
| Aumento de las ventas de vehículos usados en línea | + 0.9% | Nacional, con Muscat liderando la adopción | Corto plazo (≤ 2 años) |
| Mezcla de biodiésel | + 0.7% | Enfoque nacional en vehículos comerciales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Visión 2040 Expansión de la infraestructura vial
El enorme conjunto de autopistas y vías de acceso de Omán, en el marco de la Visión 2040, reduce los tiempos de viaje, impulsando tanto la compra de automóviles para desplazamientos diarios como la demanda de camiones para la logística de la construcción [1] Oman Observer, “Vision 2040 Transport Projects to Push Logistics Boom,” omanobserver.om . Grandes flotas como TruckOman utilizan plataformas adicionales para transportar materiales entre Sohar y Duqm, aumentando así los registros de vehículos pesados. Los inquilinos de la ciudad industrial gestionada por Madayn —que albergan a más de 60 000 empleados— dependen de furgonetas ligeras para transportar personal entre las zonas de trabajo y las ciudades satélite. El despacho de aduanas simplificado a través del Arancel Integrado del CCG incrementa aún más el tráfico transfronterizo, atrayendo a nuevos participantes como Fahud Desert Trading para ampliar sus operaciones. Las ventas de automóviles de pasajeros aumentan paralelamente a medida que los nuevos corredores pavimentados estimulan la construcción de viviendas suburbanas, reforzando la trayectoria de crecimiento del mercado automovilístico de Omán.
Ofertas fáciles de crédito al consumidor y financiación de concesionarios
Las normas bancarias liberalizadas permiten plazos de hasta 72 meses, reduciendo las cuotas mensuales y ampliando la elegibilidad del comprador [2] National Finance, “Auto Loan Products”, nationalfinance.co . Los grupos de concesionarios incorporan verificaciones de crédito instantáneas en tabletas de salas de exhibición, reduciendo los ciclos de aprobación a menos de 30 minutos. La estrategia aumenta las tasas de conversión en hatchbacks de nivel básico y el nicho de las motocicletas, segmentos donde la elasticidad de precios es aguda. La financiación transfronteriza, ilustrada por la facilidad de Karwa Motors, canaliza liquidez externa hacia el inventario nacional, lo que permite a los concesionarios mantener amplias gamas de modelos. Los portales de préstamos digitales integrados con back-ends SAP envían ofertas personalizadas a los prospectos que buscan inventario en línea, convirtiendo el tráfico web en visitas a la sala de exhibición.
Objetivos de electrificación de flotas de las principales empresas de petróleo y gas
Petroleum Development Oman exige la adopción gradual de vehículos eléctricos en las unidades de servicio de campo, asegurando una demanda predecible de vehículos eléctricos comerciales ligeros [3] Petroleum Development Oman, “Informe de sostenibilidad 2025”, pdo.co.om . Red OOMCO EVO: 133 puntos de carga en 66 ubicaciones (finales de 2024), muchos ubicados en los perímetros de las refinerías donde las flotas de la empresa pernoctan. Los equipos de ingeniería conjuntos optimizan la programación de turnos para acomodar el tiempo de permanencia de la batería, asegurando la paridad en el tiempo de actividad con sus contrapartes diésel. Los camiones piloto de hidrógeno se someten a pruebas de ruta entre Fahud y Mascate, señalando vías más amplias de combustibles alternativos. Estos puntos de prueba influyen en las empresas de logística privadas para incluir furgonetas de autonomía eléctrica en las ofertas de licitación, impulsando el mercado automotriz de Omán hacia la electrificación.
La mezcla de biodiésel mejora el coste total de propiedad (TCO) de las flotas de vehículos comerciales
Las mezclas obligatorias de biodiésel reducen mínimamente la factura de combustible para operadores como Al Nowras Logistics, que opera 200 plataformas en largas rutas hacia Arabia Saudita. El abastecimiento local de materia prima convierte los residuos agrícolas en ingresos, lo que alinea a los actores logísticos con los objetivos nacionales de economía circular. Los fabricantes de vehículos entregan motores ajustados de fábrica para mezclas de B20, lo que amplía los intervalos de cambio de aceite y reduce el tiempo de inactividad. El software de gestión de flotas compara el kilometraje del biodiésel con el del diésel convencional, lo que refuerza las ganancias financieras en las revisiones trimestrales. El ahorro neto financia la renovación de la flota, lo que impulsa el volumen de ventas de camiones medianos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preferencia del consumidor | -1.4% | Nacional, más fuerte en zonas rurales e industriales | Mediano plazo (2-4 años) |
| Gasolina barata | -1.1% | Centros nacionales, particularmente urbanos | Corto plazo (≤ 2 años) |
| Temperaturas del desierto que degradan las baterías | -0.9% | Nacional, intensificado en regiones del interior | Largo plazo (≥ 4 años) |
| Red de carga pública limitada | -0.8% | Regional, que afecta a las provincias distintas de Mascate | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preferencia del consumidor por SUV y camionetas grandes con motor de combustión interna
Los anuncios en OpenSooq muestran que Toyota lidera con múltiples vehículos, la mayoría de ellos Land Cruiser y variantes Hilux, ideales para fines de semana todoterreno y excursiones familiares. El precio de modelos como el Great Wall H9 ronda los 12,500 OMR, lo que subraya la disposición a pagar por el tamaño y la percepción de prestigio. La mayor distancia al suelo y capacidad de carga útil son ideales para las carreteras accidentadas que predominan en las provincias del interior. Fabricantes premium como Lexus aún venden varias unidades en anuncios clasificados, lo que refleja un sólido apetito por el lujo a pesar de los recortes de subsidios. La falta de SUV eléctricos para el mercado masivo con capacidades de remolque similares consolida el dominio de los motores de combustión interna, lo que frena la curva de electrificación del mercado automotriz de Omán.
Red de carga pública limitada fuera de Mascate
Los clústeres de CC de Kempower y las unidades de estación de servicio de Zerova se concentran en la capital, lo que obliga a los conductores con destino a Dhofar a depender de la autonomía de Mascate. Los enchufes de OOMCO siguen siendo insuficientes para itinerarios de Musandam o Al Wusta que superan los 500 km de ida y vuelta. La Autoridad de Regulación de Servicios Públicos prioriza los cargadores rápidos, que implican un alto gasto de capital y ralentizan su despliegue en zonas rurales. Los propietarios privados dudan sin garantías de volumen, lo que espacia la construcción de la red de corredores. En consecuencia, los hogares en ciudades secundarias posponen la compra de vehículos eléctricos, lo que ralentiza la penetración geográfica y modera la tasa de crecimiento anual compuesta (TCAC) general del mercado.
Análisis de segmento
Por tipo de vehículo: los turismos mantienen la primacía mientras los vehículos de dos ruedas aceleran
En 2024, los turismos acapararon el 63.15 % de la cuota de mercado automovilístico de Omán. Este liderazgo se sustenta en programas de fidelización de concesionarios, una amplia gama de modelos y un elevado valor residual. Toyota canaliza casi dos quintas partes de las ventas del segmento a través de la red de Saud Bahwan, complementada por las líneas de Nissan y Hyundai distribuidas por Al Hashar y el Grupo OTE. Sin embargo, la congestión urbana impulsa a los millennials hacia las motocicletas, con una tasa de crecimiento anual compuesto (TCAC) del 7.35 %.
El crecimiento se debe a la escasez de estacionamiento en Muttrah y Ruwi, donde las motocicletas reducen a la mitad los tiempos de desplazamiento. Los repartidores de viajes compartidos prefieren motos de 150 cc para los paquetes de última milla, lo que impulsa los pedidos al por mayor, lo que eleva los volúmenes. La demanda de automóviles se mantiene resiliente debido a que la expansión inmobiliaria suburbana en Al Amerat requiere sedanes familiares. Los vehículos de tres ruedas siguen siendo un nicho, pero cobran impulso en los contratos de gestión de residuos municipales que requieren vehículos compactos. Las ventas de vehículos todo terreno siguen siendo cíclicas, vinculadas a los presupuestos de inversión en plataformas petrolíferas y a las expansiones de minas de piedra caliza cerca de Ibri.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de propulsión: el motor de combustión interna sigue siendo dominante, pero la curva de los vehículos eléctricos se profundiza.
Los vehículos de combustión interna representaron el 87.18 % de las entregas de 2024. Un abundante suministro de combustible, mecánicos cualificados y una gran cantidad de repuestos sustentan la flota existente. Sin embargo, las matriculaciones de vehículos eléctricos aumentan a una tasa de crecimiento anual compuesta (TCAC) del 7.37 %, superando a las de todos los demás sistemas de propulsión. Los decretos gubernamentales obligan a todas las nuevas gasolineras a contar con al menos un cargador de CC de 50 kW, lo que garantiza la cobertura futura.
Las flotas corporativas lideran la adopción: PDO acaba de realizar un pedido de 50 unidades de crossovers eléctricos compactos, consiguiendo descuentos por volumen. Los híbridos ofrecen una opción intermedia, atrayendo a los consumidores preocupados por la autonomía y, al mismo tiempo, obteniendo exenciones fiscales para vehículos de bajas emisiones. Las extensiones de garantía de seis a ocho años para las baterías de tracción alivian el temor al calor del desierto. Los fabricantes de equipos originales (OEM) perfeccionan el software de gestión térmica para limitar la degradación de las celdas por debajo de los 45 °C de temperatura ambiente, eliminando así una barrera operativa.
Por aplicación: predomina el uso personal y despega el transporte público
Las compras para uso personal representaron el 78.11 % en 2024, lo que refleja una arraigada cultura de propiedad y la limitada red de autobuses interurbanos. El tamaño del mercado atribuible a las compras para uso personal aumentó en 2024. La expansión de suburbios como Al Mouj en Mascate fomenta la posesión de dos automóviles por hogar, lo que mantiene el volumen de ventas.
El transporte público registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 7.38 %, debido a las normas de abril de 2025 que obligan a todos los taxis a registrarse en aplicaciones de transporte. Los operadores renuevan sus flotas para cumplir con los límites de antigüedad de las plataformas, incorporando sedanes más antiguos al parque de vehículos usados rurales. Taxi Muscat cuadruplica la cantidad de vehículos, alcanzando los 4,000 para finales de 2025, mientras que Yango se lanza con 300 sedanes y una opción para 1,000 más. Los vehículos logísticos y de uso industrial se aprovechan de las expansiones de las refinerías, manteniendo la cartera de pedidos de camiones pesados en las ensambladoras locales.
Por modelo de propiedad: los individuos gobiernan, pero las suscripciones ganan protagonismo
En 2024, la propiedad individual representó el 88.73 % del mercado automovilístico en Omán. La penetración de los préstamos bancarios para automóviles supera las tres quintas partes en Mascate, lo que refuerza la propiedad. Los servicios de suscripción, aunque incipientes, registran una tasa de crecimiento anual compuesto (TCAC) del 7.44 %. Las empresas emergentes ofrecen acceso mensual al Nissan Sunny por 160 riales omaníes, incluyendo seguro y mantenimiento.
Los profesionales más jóvenes se inclinan por estos planes para evitar pagos iniciales. El acuerdo de Enterprise Rent-A-Car con Audi Omán, vigente desde marzo de 2025, introduce planes premium con un precio de 750 OMR mensuales para los híbridos Q5, lo que sugiere un potencial de alta gama. El leasing corporativo crece a tasas de dos dígitos, ya que las multinacionales prefieren la movilidad fuera de balance, con plazos promedio de 36 meses.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de venta: los distribuidores dominan a medida que avanza la compra en línea
Los concesionarios vinculados a los fabricantes de equipos originales (OEM) representaron el 59.36 % de las ventas de vehículos en 2024, en parte gracias a las garantías de inspección de 50 puntos y los contratos de servicio integrales. El mercado automotriz de Omán superó los mil millones de dólares, debido al buen desempeño del canal. Los portales en línea registraron una tasa de crecimiento anual compuesto (TCAC) del 7.41 %, impulsada por los múltiples anuncios en vivo de OpenSooq y el relanzamiento móvil de Dubizzle. Las pasarelas de pago integradas permiten la protección de los pagos, lo que aumenta las tasas de finalización de las transacciones.
Los concesionarios independientes de autos usados siguen prosperando a lo largo de la carretera Wadi Kabir, atendiendo a compradores con presupuesto ajustado. Sin embargo, las empresas nativas digitales distribuyen su inventario en línea, ofreciendo vehículos de otras ciudades a los compradores de Mascate. Towell Auto integra la analítica de SAP con sus tiendas en línea, lo que permite la redistribución instantánea de existencias entre sus 17 salas de exhibición. Los fabricantes están considerando programas piloto de venta directa al consumidor una vez que la concesión de licencias de comercio electrónico se consolide, lo que podría transformar el panorama de los concesionarios después de 2027.
Análisis geográfico
Mascate captó aproximadamente tres quintas partes de las matriculaciones de 2024, gracias a sus más de un millón de habitantes y la mayor parte de sus sedes corporativas. La densidad de cargadores de la ciudad y la red de carreteras del metro impulsan la adopción temprana de vehículos eléctricos, consolidando su liderazgo en ventas tanto de vehículos de combustión interna como de vehículos eléctricos. Al Batinah le sigue como la región de mayor crecimiento, con una sólida tasa de crecimiento anual compuesta (TCAC) estimada hasta 2030, impulsada por la autopista Al-Batinah y los polígonos industriales de Sohar, que aumentan el volumen de transporte de mercancías y de pasajeros.
La Zona Franca de Salalah en Dhofar sustenta la demanda de camionetas ligeras, vinculada a las exportaciones agrícolas y al auge del turismo en khareef. Las gobernaciones del interior, como Al Dakhiliyah, siguen priorizando las camionetas para la logística de la granja al mercado, manteniendo un crecimiento estable pero moderado. La escasez de puntos de recarga fuera de Mascate frena el interés por los vehículos eléctricos en estas zonas; sin embargo, la reforma de los subsidios impulsa a los consumidores hacia los híbridos como solución transitoria.
El comercio transfronterizo con los Emiratos Árabes Unidos y Arabia Saudita aprovecha los corredores TIR, lo que impulsa la venta de remolques y la modernización de las estaciones de servicio a lo largo de la ruta Haima-Ibri. La terminal automotriz del puerto de Sohar agiliza las importaciones, lo que permite a los concesionarios acortar los plazos de entrega y reducir los costos de almacenamiento de inventario. La Policía Real de Omán amplía las zonas de inspección en Duqm y Nizwa, estandarizando el cumplimiento normativo y mejorando la transparencia del estado de los vehículos a nivel nacional.
Panorama competitivo
El mercado automovilístico de Omán presenta una concentración moderada: los cinco principales grupos de concesionarios controlan en conjunto aproximadamente tres quintas partes del volumen de ventas de coches nuevos. Saud Bahwan lidera el mercado gracias a las franquicias de Toyota y Lexus, respaldado por más de 40 centros de servicio y la entrega de repuestos en el mismo día. Al Hashar Automotive le sigue con Nissan y Renault, aprovechando la demanda de SUV compactos. El Grupo OTE, con su diversa gama que incluye Hyundai, Chevrolet y GWM, abarca desde utilitarios asequibles hasta camionetas pickup premium.
Las mejoras tecnológicas diferencian a la competencia. La estructura SAP de Towell Auto ofrece una visión integral del cliente, reduciendo drásticamente el tiempo del ciclo de reclamaciones de garantía cada trimestre. Bahwan International integra algoritmos predictivos de inventario, elevando las tasas de suministro de piezas a casi su capacidad máxima. Los nuevos participantes, BYD y VinFast, firmaron acuerdos de distribución en diciembre de 2024, lo que les permitirá implementar formatos minoristas ágiles de venta directa que presionan la presencia de las salas de exhibición tradicionales.
Las plataformas digitales intensifican la competencia en materia de transparencia. OpenSooq y Dubizzle agregan listados, lo que reduce el poder de fijación de precios de los concesionarios. Los modelos de suscripción y transporte privado desafían los volúmenes de compra directa, pero abren nuevas fuentes de ingresos por servicios de flota para los concesionarios adaptables. La vigilancia regulatoria, como la retirada del mercado del Audi e-Tron GT de junio de 2024 por parte de la Autoridad de Protección al Consumidor, exige sistemas robustos de gestión de calidad, lo que favorece a los operadores tradicionales con un capital sólido.
Líderes de la industria automotriz de Omán
Toyota Motor Corp.
nissan motor co.
Motores Hyundai
Mitsubishi Motors
Corporación kia
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Towell Auto Group implementó SAP S/4HANA, con el objetivo de modernizar sus operaciones en múltiples marcas, mejorando la eficiencia, agilizando los procesos y mejorando la agilidad operativa general.
- Marzo de 2025: Enterprise Rent-A-Car forjó una asociación con Audi Omán, mejorando su flota de alquiler con ocho modelos premium, atendiendo la creciente demanda de vehículos de lujo en la región y fortaleciendo su posición en el mercado de alquiler de automóviles de Omán.
- Febrero de 2025: Škoda Auto hizo su debut en Omán a través de Premium Motors y Alfardan Group, presentando un innovador concepto de sala de exposición totalmente digital, que ofrece a los clientes una experiencia de compra de automóviles fluida e interactiva, al tiempo que muestra el compromiso de la marca con la transformación digital y las soluciones centradas en el cliente.
Alcance del informe del mercado automotriz de Omán
| De dos ruedas |
| De tres ruedas |
| Carros pasajeros |
| Vehiculo comercial |
| Vehículos fuera de carretera |
| Motor de combustión interna |
| Vehículo híbrido |
| Vehículo eléctrico |
| Personal |
| Comercial |
| Transporte público |
| Uso industrial |
| Propiedad individual |
| Propiedad de la flota |
| Basado en suscripción |
| Movilidad compartida |
| Distribuidores OEM |
| Distribuidores independientes |
| Plataformas en línea |
| Directo al consumidor |
| Por tipo de vehículo | De dos ruedas |
| De tres ruedas | |
| Carros pasajeros | |
| Vehiculo comercial | |
| Vehículos fuera de carretera | |
| Por tipo de propulsión | Motor de combustión interna |
| Vehículo híbrido | |
| Vehículo eléctrico | |
| por Aplicación | Personal |
| Comercial | |
| Transporte público | |
| Uso industrial | |
| Por modelo de propiedad | Propiedad individual |
| Propiedad de la flota | |
| Basado en suscripción | |
| Movilidad compartida | |
| Por canal de ventas | Distribuidores OEM |
| Distribuidores independientes | |
| Plataformas en línea | |
| Directo al consumidor |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado automovilístico de Omán en 2025?
Está valorado en 3.23 millones de dólares y se proyecta que alcance los 4.59 millones de dólares en 2030.
¿Cuál es la CAGR esperada para el mercado de vehículos de Omán hasta 2030?
Se prevé que el mercado automovilístico de Omán crezca a una tasa compuesta anual del 7.32 % entre 2025 y 2030.
¿Qué tipo de vehículo se vende más unidades en Omán?
Los turismos lideran el mercado, con el 63.15% de las ventas de 2024.
¿Qué segmento está creciendo más rápido?
Los vehículos de dos ruedas registran el aumento más rápido, con una tasa compuesta anual del 7.35 % hasta 2030.
¿Por qué los vehículos eléctricos están ganando terreno en Omán?
La instalación obligatoria de cargadores en las estaciones de combustible y la electrificación de las flotas corporativas están reduciendo la brecha de costos entre los vehículos eléctricos y los de combustión interna.
¿Qué canal de ventas se está expandiendo más rápidamente?
Las plataformas online crecen a una tasa compuesta anual del 7.41% gracias a portales como OpenSooq y Dubizzle.


