

Tamaño y participación del mercado de automóviles usados de Omán
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
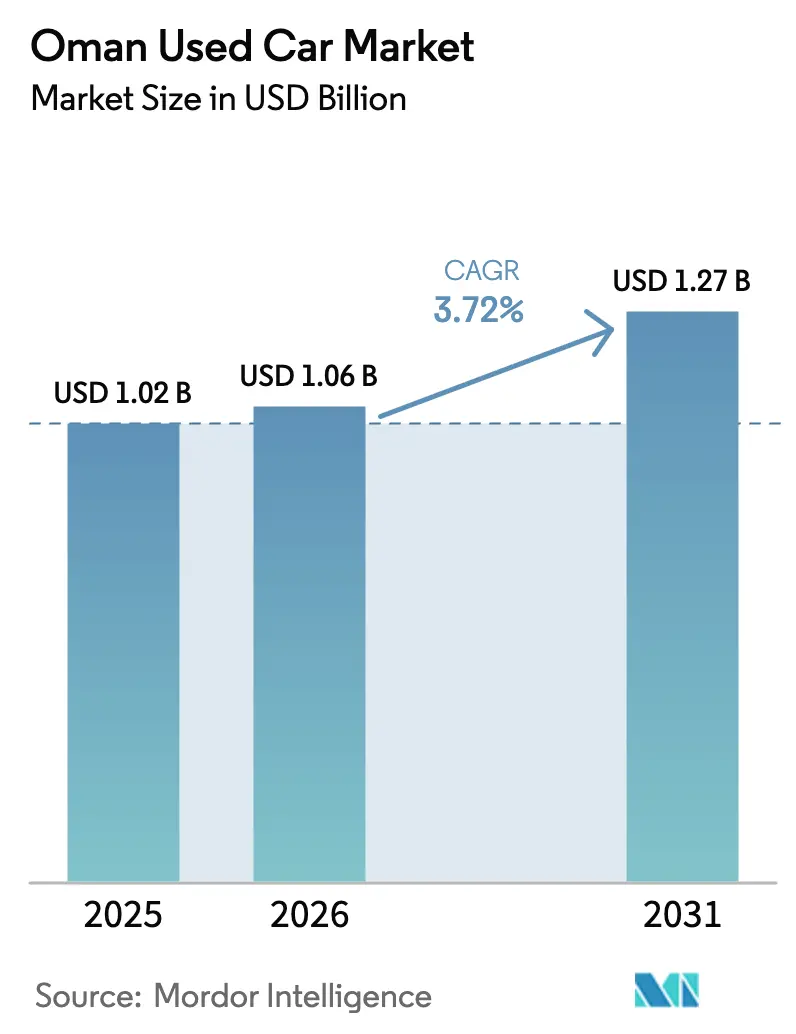
| Tamaño del mercado (2026) | USD 1.06 mil millones |
| Tamaño del mercado (2031) | USD 1.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.72% CAGR |
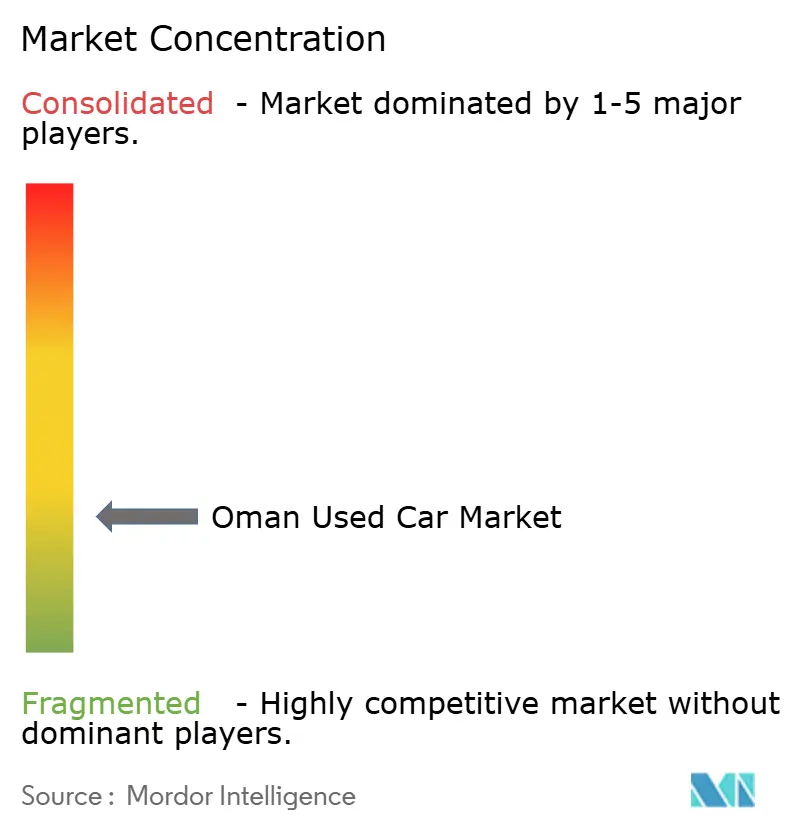
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos usados de Omán por Mordor Intelligence
El tamaño del mercado de autos usados de Omán en 2026 se estima en USD 1.06 millones, creciendo desde el valor de USD 1.02 millones de 2025, con proyecciones para 2031 de USD 1.27 millones, con un crecimiento del 3.72% CAGR entre 2026 y 2031. El sólido crecimiento del PIB no petrolero, que superó el 4% en 2024, y una expansión prevista del PIB del 3% para 2025, respaldan la resiliencia de la demanda, mientras que una gestión fiscal disciplinada mantiene la inflación bajo control y preserva el poder adquisitivo de los hogares. Las plataformas digitales ahora facilitan casi siete de cada diez transacciones, con un auge en los pagos móviles que ha hecho que la compra en línea sea conveniente y confiable. Los programas de vehículos usados certificados (CPO) introducidos por los principales grupos de concesionarios impulsan las tendencias de premiumización. Las reexportaciones de vehículos utilitarios deportivos (SUV) de flotas de modelos recientes de los estados vecinos del CCG amplían el inventario sin aranceles aduaneros cuando los vehículos tienen menos de dos años. Mientras tanto, exige que todas las nuevas estaciones de servicio incorporen cargadores para vehículos eléctricos (VE) para acelerar la adopción de vehículos eléctricos (VE) y señalar un cambio estructural a largo plazo.
Conclusiones clave del informe
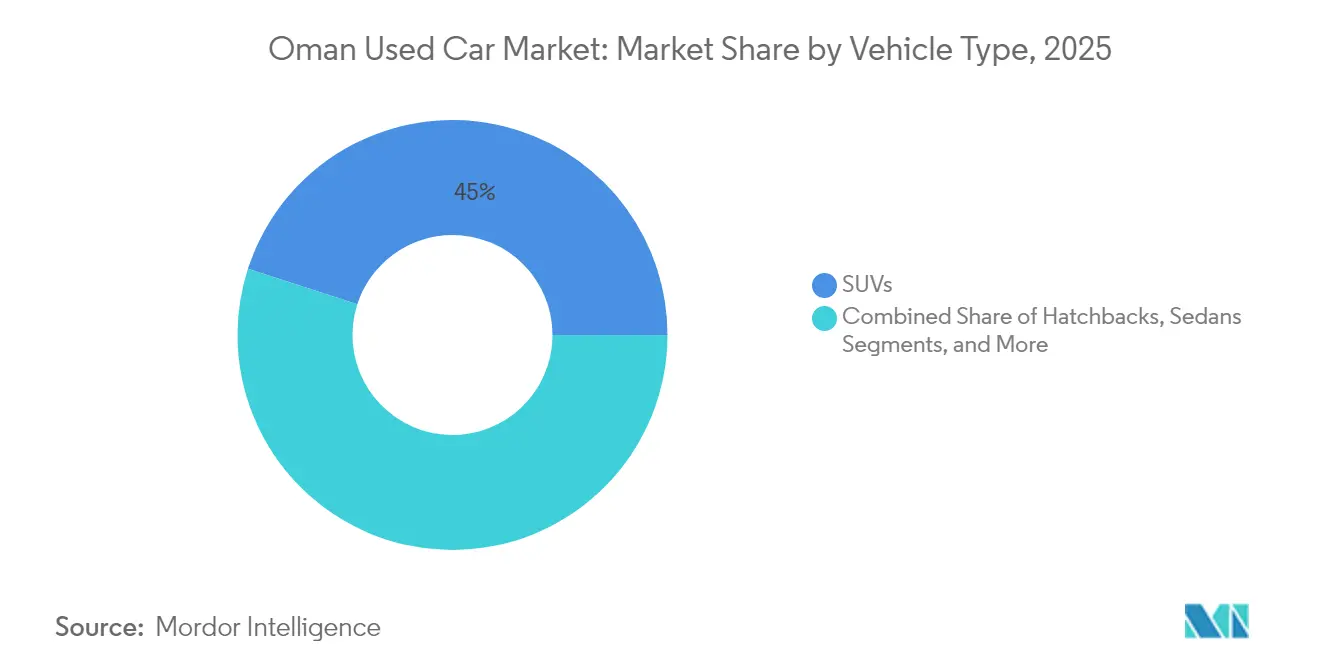
- Por tipo de vehículo, los SUV lideraron con el 45.02% de la participación de mercado de automóviles usados de Omán en 2025; se prevé que el mismo segmento se expanda a una CAGR del 8.35% hasta 2031.
- Por tipo de proveedor, el segmento no organizado tenía el 55.90% de la participación de mercado de automóviles usados de Omán en 2025, mientras que los concesionarios organizados están aumentando a una CAGR del 7.05% hasta 2031.
- Por tipo de combustible, los vehículos de gasolina dominaron con el 52.10% de la participación del mercado de automóviles usados de Omán en 2025, mientras que el segmento eléctrico registró el ritmo más rápido con una CAGR del 8.41% hasta 2031.
- Por antigüedad del vehículo, el rango de 3 a 5 años representó el 68.60% del tamaño del mercado de autos usados de Omán en 2025; las unidades de 0 a 2 años están avanzando a una CAGR del 8.18%.
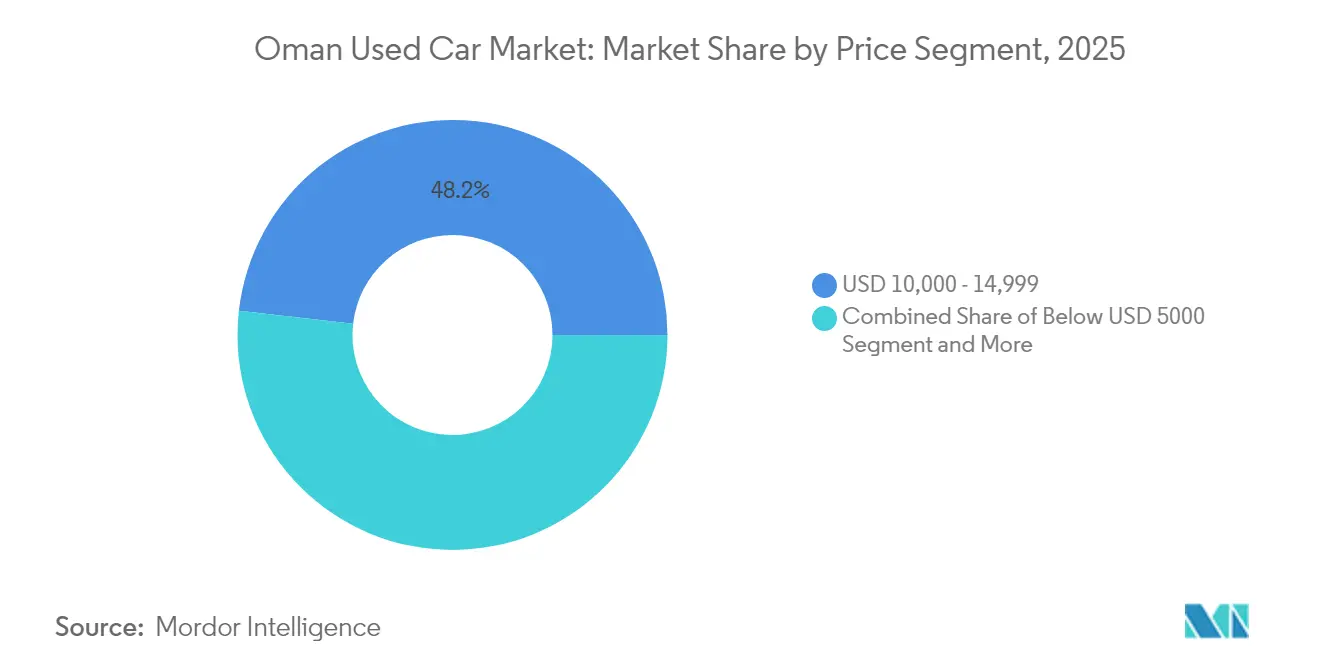
- Por segmento de precios, el rango de USD 10,000 14,999 a USD 48.21 2025 representó el 20,000 % del tamaño del mercado de automóviles usados de Omán en 29,999; el rango de USD 7.22 XNUMX a USD XNUMX XNUMX está creciendo a una CAGR del XNUMX %.
- Por canal de ventas, los portales en línea capturaron el 68.10% de la participación de mercado de automóviles usados de Omán en 2025 y se proyecta que se ampliarán a una CAGR del 8.79% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de vehículos usados de Omán
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios elevados de los coches nuevos y brecha de asequibilidad | + 1.5% | Nacional, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Crecimiento rápido de los portales de clasificados digitales | + 1.2% | Nacional, mayor penetración en Mascate y Salalah | Corto plazo (≤ 2 años) |
| Acceso más fácil a opciones de financiación para vehículos usados | + 0.8% | A nivel nacional, respaldado por el sector bancario | Mediano plazo (2-4 años) |
| Expansión de los programas de vehículos usados certificados | + 0.5% | Centros urbanos, expandiéndose hacia ciudades secundarias | Largo plazo (≥ 4 años) |
| Flujo de entrada de reexportación de flotas de alquiler del CCG | + 0.4% | Regiones fronterizas y puertos principales, con repercusión a nivel nacional | Mediano plazo (2-4 años) |
| Inspección y certificación basadas en IA | + 0.3% | Inicialmente urbano, escalando a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos precios de los autos nuevos generan un cambio estructural en la demanda
El aumento de precios sigue superando el crecimiento salarial, lo que impulsa a los hogares a considerar el mercado de autos usados de Omán como la vía principal para su movilidad personal. Los registros aduaneros muestran que las importaciones se inclinan hacia versiones de mayor valor a medida que disminuyen las opciones de autos nuevos de nivel básico. Los modelos del FMI sitúan el aumento de los precios al consumidor en 2025 en un 1.5%, por lo que la preocupación por la asequibilidad sigue siendo aguda a pesar del crecimiento constante del PIB real. Los vehículos con precios de USD 10,000 a USD 14,999 ya representan el 48.52% de los ingresos del mercado, lo que subraya el papel central de la compra de valor. Con Visión 2040 continuando la creación de empleos no petroleros que elevan los niveles de ingresos, pero no los disparan significativamente, la demanda se orienta estructuralmente hacia autos usados de calidad y precio medio en lugar de vehículos nuevos. La creciente brecha simultáneamente persuade a los concesionarios afiliados a los fabricantes de equipos originales (OEM) a expandir las flotas de CPO para recuperar clientes que de otro modo perderían ante los independientes.
La rápida expansión de los portales de clasificados digitales transforma la dinámica de las transacciones
Las plataformas en línea ahora median el 68.51% de todas las compras y se expanden a un ritmo del 9.23% anual, posicionando al mercado de autos usados de Omán firmemente sobre una base digital. Un gasto público de 400 millones de dólares destinado a la IA y la infraestructura de tecnología avanzada para 2030 está acelerando el cambio, particularmente en los servicios de logística y movilidad. El Banco Central registró un aumento del 551% en los pagos móviles entre 2021 y 2022, reduciendo drásticamente la fricción para el comercio electrónico de alto valor, incluidos los automóviles. [1] “Estrategia de Economía Digital”, Ministerio de Transporte, Comunicaciones y Tecnología de la Información, mtcit.gov.om Los compradores en Sohar y Nizwa ahora acceden al inventario concentrado en Mascate con una búsqueda en el teléfono inteligente, mientras que los informes de inspección impulsados por IA neutralizan la necesidad histórica de las visitas físicas. El resultado es una dispersión de precios comprimida y una mayor transparencia, lo que obliga a los concesionarios exclusivamente físicos a adoptar modelos omnicanal o ceder cuota de mercado.
La expansión del sector bancario permite un acceso más amplio al financiamiento
Según el FMI, los sólidos colchones de capital y la mejor calidad de los activos han animado a los bancos a ampliar sus carteras de préstamos para automóviles, especialmente para vehículos usados, lo que ha generado un aumento de 0.8 puntos porcentuales en la CAGR proyectada del mercado. Las normas actualizadas de crédito al consumo enfatizan la equidad en los préstamos y la transparencia, lo que permite a los concesionarios organizados ofrecer financiación conjunta en el punto de venta. [2] “Informe de Estabilidad Financiera 2024”, Banco Central de Omán, cbo.gov.om Los plazos más largos, los pagos iniciales más pequeños y los paquetes de seguros combinados ahora llevan a los hogares de ingresos medios a segmentos de vehículos más altos, con el segmento de USD 20,000–30,000 creciendo más rápidamente. La financiación también respalda el cambio hacia el comercio minorista organizado al recompensar a los actores que pueden ofrecer aprobación de préstamos en el momento.
Los programas de vehículos certificados de segunda mano ganan impulso entre los fabricantes de equipos originales (OEM)
Grupos OEM como Saud Bahwan (Toyota) y Suhail Bahwan (Nissan) han ampliado sus operaciones de CPO para fidelizar a los clientes con la marca. Los vehículos de menos de siete años cumplen los requisitos de los códigos de importación de Omán, lo que crea un umbral de calidad natural que cumple con las normas de certificación. Los centros de reacondicionamiento in situ, los diagnósticos de fábrica y las garantías limitadas ahora diferencian a los concesionarios autorizados de los concesionarios no organizados, lo que incentiva a los consumidores fieles a la marca a pagar primas moderadas. Con el tiempo, el aumento del volumen de vehículos eléctricos profundizará este canal, ya que la validación del estado de la batería es difícil para los vendedores informales, pero esencial para los compradores reacios al riesgo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Derechos de importación y restricciones basadas en la edad | -0.7% | Nacional | Largo plazo (≥ 4 años) |
| La volatilidad macroeconómica vinculada al precio del petróleo afecta la renta disponible | -0.4% | Nacional, mayor impacto en regiones dependientes del petróleo | Corto plazo (≤ 2 años) |
| Ausencia de un Registro Nacional de Historial Vehicular | -0.3% | Nacional | Mediano plazo (2-4 años) |
| La lenta implementación de la carga de vehículos eléctricos limita la adopción de vehículos usados | -0.2% | Centros urbanos, expandiéndose gradualmente hacia áreas rurales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las restricciones a la importación limitan la flexibilidad de la cadena de suministro
Un arancel aduanero del 5% más un 5% de IVA sobre las importaciones procedentes de países fuera del CCG, sumado a un límite de antigüedad de siete años y la normativa de volante a la izquierda, limita la oferta para personas de bajos ingresos y reduce los márgenes de beneficio de los concesionarios. Los vehículos de menos de 5,000 USD, cruciales para quienes compran por primera vez, son los más afectados, ya que muchos modelos antiguos, de entre ocho y diez años, están totalmente prohibidos. La escasez de inventario intensifica la volatilidad de precios cuando un modelo popular se acerca al límite de antigüedad, lo que reduce la asequibilidad general. Si bien la entrada libre de impuestos para vehículos del CCG menores de dos años ayuda a los concesionarios organizados a abastecerse de SUV de modelo reciente, no contribuye en gran medida a aliviar el cuello de botella del mercado masivo.
La volatilidad del precio del petróleo amenaza la estabilidad del gasto del consumidor
Incluso después de las ganancias de diversificación, los hidrocarburos todavía financian el 68% del presupuesto de 2025, exponiendo el ingreso disponible a las fluctuaciones del Brent. [3] “Guía comercial del país – Automotriz de Omán”, Departamento de Comercio de EE. UU., trade.gov Los retrasos en los proyectos afectan el empleo cuando los precios bajan, erosionando la confianza de los hogares y aplazando compras importantes como automóviles. Las pruebas de estrés del FMI advierten que los choques externos podrían endurecer las condiciones crediticias, socavando los mecanismos de financiamiento que respaldan la expansión de los concesionarios organizados. Durante las recesiones, la rotación de inventario se ralentiza y los costos de financiamiento aumentan, presionando los márgenes y desalentando el reabastecimiento de diferentes versiones o tipos de combustible.
Análisis de segmento
Por tipo de vehículo: Los SUV amplían su dominio con un atractivo multiterreno
Los SUV representaron el 45.02 % de la cuota de mercado de vehículos usados de Omán en 2025 y se proyecta que crezcan a una vigorosa tasa de crecimiento anual compuesta (TCAC) del 8.35 % entre 2026 y 2031. Los compradores valoran su mayor distancia al suelo para rutas por wadis y montaña, sus espaciosas cabinas para viajes familiares y su prestigio en el ámbito social. El segmento también se beneficia de un flujo constante de modelos de dos años de antigüedad que llegan libres de impuestos desde los estados vecinos del CCG, lo que mantiene el inventario actualizado y los precios competitivos. Los sedanes siguen atrayendo a quienes se desplazan al trabajo con cuidado y priorizan la eficiencia del combustible, mientras que los hatchbacks satisfacen a quienes compran un vehículo por primera vez en la ciudad y buscan aparcamiento fácil y menores costes operativos.
Los proyectos gubernamentales de construcción de carreteras en el marco de Visión 2040 y la expansión de los mercados digitales refuerzan el impulso de los SUV al facilitar el acceso a los anuncios para los compradores del interior. Los programas de vehículos usados certificados que ofrecen los principales concesionarios añaden garantías que inclinan a los compradores hacia los SUV de gama media en lugar de las alternativas sin certificar. El creciente interés en las variantes eléctricas es evidente, ya que las nuevas licencias de gasolineras exigen la instalación de cargadores, aunque los motores de gasolina siguen siendo dominantes en la actualidad. Los monovolúmenes mantienen un nicho entre las familias numerosas y los operadores turísticos, y los modelos especiales de la categoría "Otros" se dirigen a los entusiastas adinerados. En general, la amplia utilidad del segmento, su prestigio social y la mejora de la oferta seguirán siendo los principales impulsores del crecimiento del mercado de vehículos usados de Omán hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de proveedor: Los distribuidores organizados ganan la confianza del consumidor
Los vendedores no organizados representaron el 55.90 % de la cuota de mercado de coches usados de Omán en 2025, gracias a la implementación de tiendas digitales, precios transparentes y financiación combinada por parte de las marcas organizadas. El mercado de coches usados de Omán registra una tasa de crecimiento anual compuesta (TCAC) del 7.05 % para los vendedores organizados, que distribuyen sus anuncios a través de Dubizzle, YallaMotor y plataformas propias para ampliar su alcance. Por el contrario, los operadores de concesionarios callejeros dependen del tráfico peatonal y del boca a boca informal, lo que limita las economías de escala. Los bancos preaprueban rutinariamente a los socios concesionarios, lo que impulsa a los clientes que buscan crédito hacia el ecosistema organizado. En el distrito de Mascate, los centros de reacondicionamiento satélite permiten a los concesionarios reacondicionar rápidamente el inventario entrante del CCG, lo que aumenta aún más su ventaja competitiva.
Sin embargo, los actores no organizados conservan su influencia en pueblos y pequeñas localidades, ofreciendo plazos de pago flexibles y aceptando entregas a cambio que los grupos organizados suelen rechazar. Muchos también se especializan en camionetas comerciales de alto kilometraje y modelos 4x4 que necesitan los contratistas. Sin embargo, con el tiempo, se espera que las medidas regulatorias, como la facturación electrónica obligatoria, y las normas de protección al consumidor reduzcan los márgenes de los vendedores informales, acelerando así la formalización.
Por tipo de combustible: los vehículos eléctricos aceleran desde una base baja
El 52.10% de la cuota de mercado de vehículos usados de Omán se debió a la facilidad para repostar en 2025. Sin embargo, las matriculaciones de vehículos eléctricos (VE) se están acumulando a una tasa de crecimiento anual compuesta (TCAC) del 8.41% a medida que la infraestructura de carga se extiende a lo largo del corredor costero de Batinah. Los modelos de la Autoridad para la Regulación de los Servicios Públicos (ASP) sugieren que la paridad de precios con los vehículos de combustión interna es inminente, lo que prepara el terreno para una expansión de la oferta de VE de segunda mano cuando los primeros usuarios cambien de vehículo. Las unidades diésel se utilizan principalmente en aplicaciones comerciales: camiones frigoríficos, camionetas de larga distancia y minibuses de transporte público.
Los híbridos atraen a conductores que recorren un alto kilometraje anual y aún temen la escasez de carga en los trayectos interurbanos. Los combustibles alternativos (GNC, GLP o bioetanol) representan una pequeña fracción, principalmente ligada a las flotas municipales. Los concesionarios organizados ya están capacitando a técnicos en diagnósticos de gestión térmica de baterías, anticipando un futuro en el que los certificados de estado de las baterías con garantía serán tan vitales como las lecturas del odómetro.
Por antigüedad del vehículo: 3-5 años Equilibrio de existencias Precio y confiabilidad
Los vehículos con una antigüedad de entre tres y cinco años representaron el 68.60% del mercado de vehículos usados de Omán, ofreciendo la mejor depreciación. Las entidades crediticias prefieren vehículos de menos de cinco años, ofreciendo tasas de interés más bajas que reducen las cuotas mensuales y amplían el abanico de compradores. El crecimiento del segmento se ve frenado por las flotas del CCG que rotan los vehículos cada 24 o 36 meses, lo que genera una cartera estable de vehículos de mediana edad disponibles en subasta. Por el contrario, los vehículos de más de ocho años se enfrentan a barreras de importación y al aumento de los costes de reacondicionamiento, lo que limita el stock y obliga a los compradores a optar por opciones más nuevas o a conservar los vehículos existentes durante más tiempo.
La demanda de vehículos seminuevos de entre 0 y 2 años está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 8.18 %, principalmente entre ejecutivos que valoran la tecnología de seguridad y los paquetes de infoentretenimiento más avanzados, pero que desean evitar la depreciación del primer año. Las primas de seguro para este segmento se mantienen modestas, ya que la cobertura de la garantía reduce las reclamaciones previstas. Mientras tanto, los vehículos de entre 9 y 12 años y de más de 13 años satisfacen las necesidades de presupuestos muy reducidos, principalmente en las provincias del interior, donde el kilometraje anual es menor y el mantenimiento puede ser realizado por el propietario.
Por segmento de precio: la banda media domina, pero la prima sube
El rango de USD 10,000 a USD 14,999 representó el 48.21 % del tamaño del mercado de autos usados de Omán en 2025, combinando pagos mensuales asequibles con un kilometraje y características razonables. La sólida aprobación de financiamiento para empleados asalariados con ingresos de OMR 600 a OMR 1,000 coloca este rango al alcance. Sin embargo, el rango de USD 20,000 a USD 29,999 es el que asciende más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.22 %, respaldado por las promociones gerenciales en empresas de logística, tecnología financiera y turismo impulsadas por Visión 2040. Estos compradores buscan SUV y crossovers CPO con funciones avanzadas de asistencia al conductor. Por debajo de USD 5,000, la reducción del inventario debido a las restricciones a las importaciones obliga a los compradores a aceptar odómetros más altos, mientras que el rango de USD 5,000 a USD 9,999 aún satisface a quienes buscan su primer empleo y a los conductores de viajes compartidos.
Por encima de los 30,000 dólares estadounidenses, las berlinas de lujo y los SUV de alto rendimiento atraen a compradores al contado y a expatriados con altos ingresos. Algunas unidades llegan gracias a la rotación del personal diplomático, ofreciendo modelos Mercedes-Benz y Lexus de bajo kilometraje. Con concesionarios organizados que se asocian con aseguradoras para vender paquetes de mantenimiento y cobertura de brechas, el coste total de propiedad en la gama premium suele socavar la percepción inicial del comprador, lo que impulsa a los consumidores con aspiraciones a comprar más.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de venta: el comercio online supera al físico
El canal de ventas en línea dominó el 68.10 % de la cuota de mercado de coches usados de Omán en 2025, mientras que el crecimiento se mantiene en una vibrante tasa de crecimiento anual compuesta (TCAC) del 8.79 % hasta 2031. Por lo tanto, el mercado de coches usados de Omán se ha convertido en un referente del comercio electrónico en el Golfo Pérsico. Los portales de clasificados ofrecen agregación de inventario; los minoristas online especializados añaden imágenes interiores de 360 grados, plazos de devolución de siete días y recogida a domicilio para los intercambios. Los fabricantes de equipos originales (OEM) ahora imitan las aplicaciones para consumidores con escaparates digitales que bloquean las unidades durante 24 horas mientras se procesa una solicitud de préstamo. Sin embargo, las salas de exposición físicas conservan su relevancia para la valoración táctil y la recogida inmediata de las unidades en stock.
Los concesionarios multimarca presenciales siguen siendo importantes en las provincias del interior, donde los consumidores valoran las relaciones locales a largo plazo. Las casas de subastas prestan servicios a los concesionarios que buscan grandes cantidades de vehículos, especialmente lotes de vehículos de alquiler. Los modelos híbridos de recogida en tienda han proliferado a la par: los compradores finalizan el pago en línea y simplemente recogen el vehículo en un depósito, lo que reduce el tiempo de transacción a la mitad.
Análisis geográfico
Debido a su densa población, sus altos ingresos medios y su concentrada infraestructura de concesionarios, la gobernación de Mascate concentra la mayor parte de la actividad del mercado de autos usados de Omán. Salalah, en Dhofar, ocupa el segundo lugar debido a que la afluencia turística impulsa la demanda de SUV y monovolúmenes durante la temporada de khareef. Las zonas industriales en torno a Sohar y Duqm han impulsado un tercer sector de demanda: el creciente empleo de obreros, que sustenta la rotación sostenida de camionetas y sedanes compactos. Centros del interior, como Nizwa e Ibri, muestran un crecimiento dinámico gracias a que las nuevas conexiones por carretera reducen los tiempos de viaje a Mascate, lo que permite a los compradores rurales desplazarse a diario mientras viven fuera de la capital.
Los patrones de comercio transfronterizo impulsan las ventas regionales. Al-Buraimi se beneficia del cruce fronterizo sin problemas con los Emiratos Árabes Unidos, lo que permite a los compradores adquirir un inventario más amplio antes de completar los trámites de registro en Omán. La condición de enclave de Musandam también atrae inventario de Ras Al-Khaimah a los lotes locales. Los concesionarios en estas zonas fronterizas aprovechan la entrada libre de impuestos de vehículos seminuevos del CCG y luego los revenden a nivel nacional a través de mercados digitales. Estos flujos interconectados consolidan el mercado omaní de autos usados como un canal de comunicación entre los Emiratos Árabes Unidos, con una gran oferta, y el interior de Omán, con una gran demanda.
La construcción de carreteras y la diversificación industrial en el marco de la Visión 2040 siguen impulsando la dinámica regional. Una vez plenamente operativas, se espera que la refinería de Duqm y el complejo petroquímico del puerto impulsen el empleo de migrantes, ampliando así la base de compradores en la gobernación de Al Wusta. A medida que las flotas de leasing corporativo maduren, los distribuidores organizados prevén establecer sucursales satélite en Duqm para gestionar las permutas locales, lo que fortalecerá su difusión geográfica.
Panorama regulatorio
La Policía Real de Omán (ROP), a través de la Dirección General de Tráfico, gestiona el marco regulatorio para las transacciones de vehículos usados, abarcando la inspección técnica, la renovación de la matrícula y la transferencia de propiedad mediante sus servicios de eTraffic. El 1 de julio de 2025 se implementó un cambio fundamental en la normativa, cuando Omán dejó de aceptar el certificado de autorización para la importación de vehículos procedentes de los mercados del Consejo de Cooperación del Golfo (CCG). Este cambio modificó el enfoque documental, pasando a requerir certificados de exportación del país de origen, y reforzó la trazabilidad para el suministro transfronterizo.
Los controles técnicos de aptitud para la circulación también se han ampliado con la Resolución n.º 2024/88, que permite a los centros privados de mantenimiento y reparación, propiedad de omaníes y que cumplan los requisitos, prestar servicios de inspección técnica de vehículos bajo la supervisión de la Oficina de Inspección de Vehículos (ROP). El marco normativo incluye requisitos para herramientas homologadas, bases de datos electrónicas conectadas a los sistemas de tráfico y técnicos certificados, además de medidas coercitivas como multas de 100 OMR, sanciones por reincidencia y la posible suspensión o cancelación de las licencias de inspección. Como resultado, las inspecciones documentadas y el reacondicionamiento conforme a la normativa antes de la reventa se han vuelto más valiosos para los operadores de vehículos usados.
Análisis de la cadena de valor
La oferta de automóviles usados en Omán se compone de intercambios nacionales y desinversiones de flotas, junto con importaciones procedentes de los mercados vecinos del CCG, además de procesos de importación estructurados administrados por la Dirección General de Aduanas. Los permisos de importación para vehículos de segunda mano favorecen el comercio por lotes, mientras que las restricciones basadas en la antigüedad, incluido el límite de siete años para vehículos privados mencionado en el contexto del mercado, orientan la oferta hacia inventarios más recientes. Esto refuerza la importancia de los vehículos con una antigüedad de entre 0 y 2 años y de entre 3 y 5 años en los canales organizados.
Las actividades intermedias se centran en la inspección, el reacondicionamiento y la valoración. La inspección técnica controlada por ROP es un paso fundamental para muchas transacciones y se ha extendido más allá de los canales gubernamentales mediante instalaciones de inspección privadas autorizadas, creando una base más amplia de proveedores de servicios que cumplen con la normativa en torno a centros como la Ciudad Industrial de Sandan. En la fase posterior, los vehículos se comercializan y se venden a través de grupos de concesionarios organizados con programas de vehículos usados certificados y financiación combinada, así como en mercados digitales de gran volumen como YallaMotor y OpenSooq, que agregan anuncios y aceleran la determinación de precios. La transferencia final de propiedad se completa mediante procesos ROP (en persona o eTraffic) y requiere un seguro válido, lo que vincula a las aseguradoras, los proveedores de inspección y los concesionarios en un flujo de trabajo de transacción compartido.
Panorama competitivo
La competencia sigue estando moderadamente fragmentada. Gigantes organizados —Saud Bahwan Group (Toyota), Suhail Bahwan Group (Nissan), Al-Jenaibi International (BMW) y Zawawi Trading (Mercedes-Benz)— aprovechan las alianzas con fabricantes de equipos originales (OEM) para garantizar piezas y ofrecer garantías CPO, ampliando así su foso de competencia. Mercados digitales como Dubizzle Oman, YallaMotor y CarSwitch recopilan anuncios de concesionarios y particulares, lo que reduce el arbitraje de precios y permite a los compradores comparar entre marcas con una sola aplicación. Los concesionarios urbanos independientes contraatacan con paquetes de precios agresivos, que a menudo cubren las tasas de matriculación y seguro para atraer clientes de los canales online.
El énfasis estratégico se está desplazando hacia los datos. Los concesionarios integran modelos de valoración con IA que refinan las cotizaciones utilizando datos de mercado en tiempo real, acelerando la rotación de inventario y minimizando los costos de mantenimiento. Algunos han comenzado a implementar paquetes de suscripción piloto que combinan el vehículo con mantenimiento, seguro y telemática, siguiendo las tendencias de movilidad como servicio que emergen en mercados más consolidados. La capacidad de diagnóstico específica para vehículos eléctricos es otro campo de batalla; los talleres que invierten en equipos de prueba de baterías de alto voltaje anuncian los resultados junto con los informes de inspección tradicionales para calmar la ansiedad de los compradores.
El abastecimiento transfronterizo sigue siendo una ventaja competitiva. Las empresas con sucursales logísticas en Dubái pueden asegurar envíos masivos de SUV desmantelados y disfrutar de ventajas de escala durante el despacho de aduanas. Por otro lado, las empresas independientes de ciudades fronterizas ocasionalmente ofrecen precios más bajos que los de Mascate aprovechando las exenciones de matriculación del CCG para vehículos con dos años de antigüedad. Los avances regulatorios, como un cumplimiento más estricto del IVA y la posible transferencia digitalizada de títulos de propiedad, probablemente aumentarán las barreras de entrada con el tiempo, favoreciendo a las empresas capitalizadas y con conocimientos tecnológicos, listas para consolidar su cuota de mercado.
Líderes de la industria de automóviles usados de Omán
YallaMotor.com
AbiertoSooq
Grupo OTE
Álamo
Omanícar
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Sooq Cars superó el millón de suscriptores, un hito importante para el mercado nacional de venta y servicios automotrices digitales. La plataforma utiliza inteligencia artificial para mejorar la experiencia del usuario y planea expandir su cobertura de servicio más allá de Omán.
- Abril de 2025: La Policía Real de Omán (ROP) anunció que, a partir del 1 de julio de 2025, dejará de aceptar importaciones de vehículos mediante el sistema de certificados de importación. Este cambio de política afecta a las importaciones de coches usados y refuerza las barreras regulatorias y de entrada al mercado, lo que fomenta la disciplina del mercado interno y el crecimiento de la demanda de vehículos usados certificados.
- Enero de 2025: El Gobierno de Omán anunció que el presupuesto de 2025 confirma una meta de crecimiento del PIB del 3%, con fondos destinados a la estabilización de los precios del combustible. El contexto macroeconómico para la financiación y la demanda de automóviles usados se ve favorecido, lo que aumenta la capacidad de compra y la demanda de este tipo de vehículos.
Alcance del informe sobre el mercado de vehículos usados de Omán
Un automóvil usado, un vehículo usado o un automóvil de segunda mano es un vehículo que anteriormente ha tenido uno o más propietarios minoristas. Por otro lado, un vehículo usado certificado (CPO) es un vehículo usado que ha sido inspeccionado exhaustivamente (inspección previa a la compra) y reacondicionado por expertos. El término "usado" se refiere al hecho de que el automóvil ha sido conducido y puede haber acumulado algo de desgaste a lo largo de su vida útil.
El alcance del mercado de automóviles usados de Omán está segmentado por tipo de vehículo y tipo de proveedor. Por tipo de vehículo, el mercado se segmenta en hatchbacks, sedanes, vehículos utilitarios deportivos y vehículos polivalentes. Por tipo de proveedor, el mercado se segmenta en organizado y no organizado.
Para cada segmento, el dimensionamiento y el pronóstico del mercado se han realizado sobre la base del valor (USD).
| Hatchbacks |
| sedanes |
| SUVs |
| MPVs |
| Otros (Convertibles, Coupés, Crossovers, Deportivos) |
| Organizado |
| desorganizado |
| Gasolina |
| Diesel |
| Híbrido |
| Eléctrico |
| Otros (GNC, pila de combustible, etc.) |
| 0 - 2 Años |
| 3 - 5 Años |
| 6 - 8 Años |
| 9 - 12 Años |
| Por encima de 12 años |
| A continuación 5,000 |
| 5,000 - 9,999 |
| 10,000 - 14,999 |
| 15,000 - 19,999 |
| 20,000 - 29,999 |
| Por encima de 30,000 |
| Online | Portales de clasificados digitales |
| Minoristas electrónicos puros | |
| Tiendas en línea con certificación OEM | |
| Sin publicar | Distribuidores franquiciados de OEM |
| Distribuidores independientes multimarca | |
| Casas de subastas físicas |
| Por tipo de vehículo | Hatchbacks | |
| sedanes | ||
| SUVs | ||
| MPVs | ||
| Otros (Convertibles, Coupés, Crossovers, Deportivos) | ||
| Por tipo de proveedor | Organizado | |
| desorganizado | ||
| Por tipo de combustible | Gasolina | |
| Diesel | ||
| Híbrido | ||
| Eléctrico | ||
| Otros (GNC, pila de combustible, etc.) | ||
| Por edad del vehículo | 0 - 2 Años | |
| 3 - 5 Años | ||
| 6 - 8 Años | ||
| 9 - 12 Años | ||
| Por encima de 12 años | ||
| Por segmento de precio (USD) | A continuación 5,000 | |
| 5,000 - 9,999 | ||
| 10,000 - 14,999 | ||
| 15,000 - 19,999 | ||
| 20,000 - 29,999 | ||
| Por encima de 30,000 | ||
| Por canal de ventas | Online | Portales de clasificados digitales |
| Minoristas electrónicos puros | ||
| Tiendas en línea con certificación OEM | ||
| Sin publicar | Distribuidores franquiciados de OEM | |
| Distribuidores independientes multimarca | ||
| Casas de subastas físicas | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de automóviles usados en Omán?
El mercado de automóviles usados de Omán está valorado en 1.06 millones de dólares en 2026 y está en camino de alcanzar los 1.27 millones de dólares en 2031, expandiéndose a una CAGR del 3.72%.
¿Qué tipo de vehículo atrae la mayor demanda?
Los SUV tienen una participación del 45.02% y también son la categoría de más rápido crecimiento, avanzando a una CAGR del 8.35% hasta 2031 debido a su versatilidad en el terreno omaní.
¿Qué importancia tienen los canales online para la venta de coches usados en Omán?
Las plataformas en línea ahora capturan el 68.10% de las transacciones y están creciendo a un ritmo del 8.79% anual, lo que refleja la adopción generalizada de pagos móviles y la inversión gubernamental en infraestructura digital.
¿Qué impulsa el crecimiento de los vehículos eléctricos en el mercado secundario?
Los mandatos gubernamentales para la instalación de cargadores universales en nuevas estaciones de combustible, los subsidios a la electricidad y la mejora del diagnóstico de las baterías contribuyen a una CAGR del 8.41 % en los ingresos por vehículos eléctricos usados.


