

Tamaño y participación en el mercado del transporte por carretera bajo demanda
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
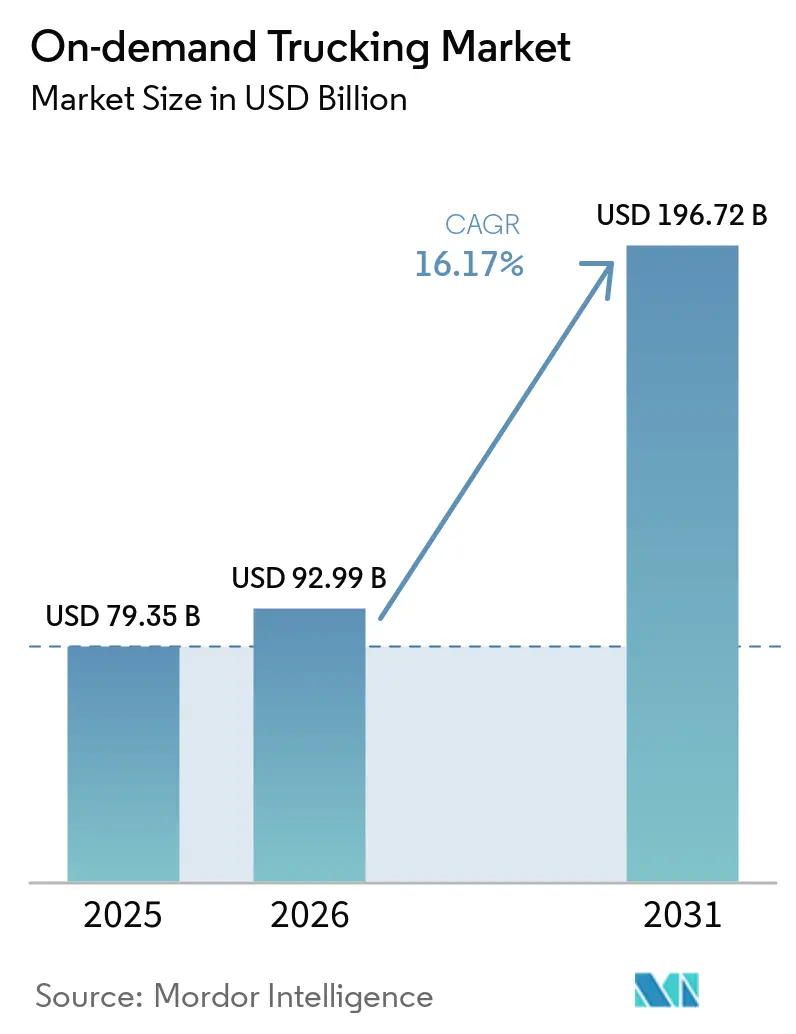
| Tamaño del mercado (2026) | USD 92.99 mil millones |
| Tamaño del mercado (2031) | USD 196.72 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.17% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
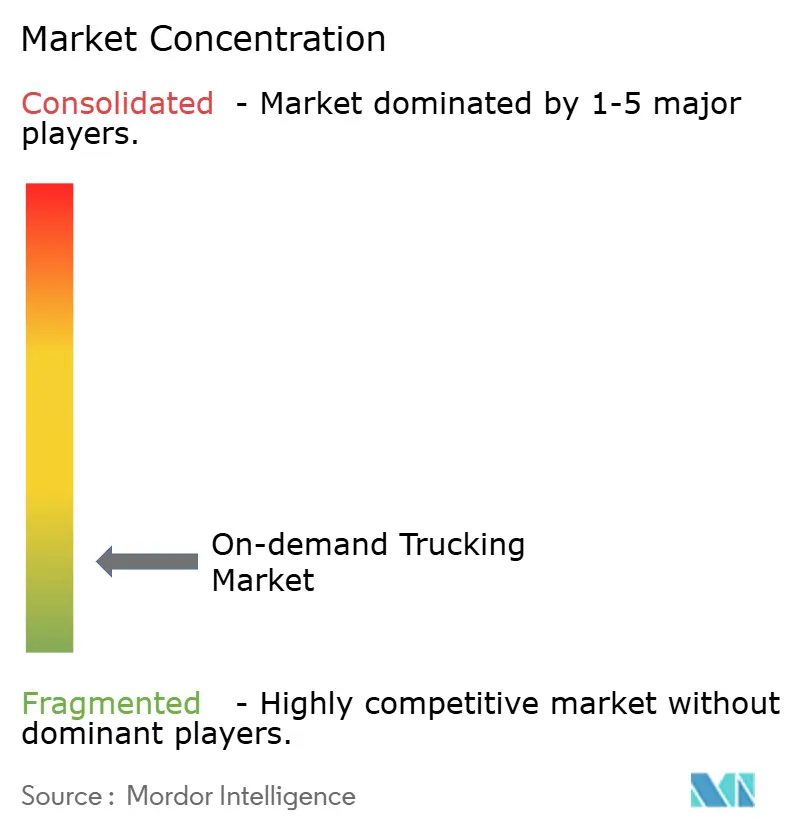
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte por carretera a demanda de Mordor Intelligence
Se prevé que el mercado de transporte por carretera bajo demanda crezca de 79.35 millones de dólares en 2025 y 92.99 millones de dólares en 2026 a 196.72 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 16.17% entre 2026 y 2031.
Las expectativas de cotización instantánea, surgidas en el sector del transporte bajo demanda, reducen los ciclos de decisión de fletes, pasando de solicitudes de propuestas de varios días a llamadas a la API en fracciones de minuto. Por su parte, los flujos de trabajo aduaneros integrados abren corredores de comercio electrónico que se extienden desde Shenzhen hasta Chicago. Las plataformas que unifican precios dinámicos, informes de cumplimiento y visibilidad en tiempo real captan presupuestos empresariales que antes estaban sujetos a contratos a largo plazo, fortaleciendo los efectos de red a medida que cada nuevo transportista aumenta la densidad de carga, lo que reduce aún más los índices de millas vacías y las emisiones por tonelada-milla.
Conclusiones clave del informe
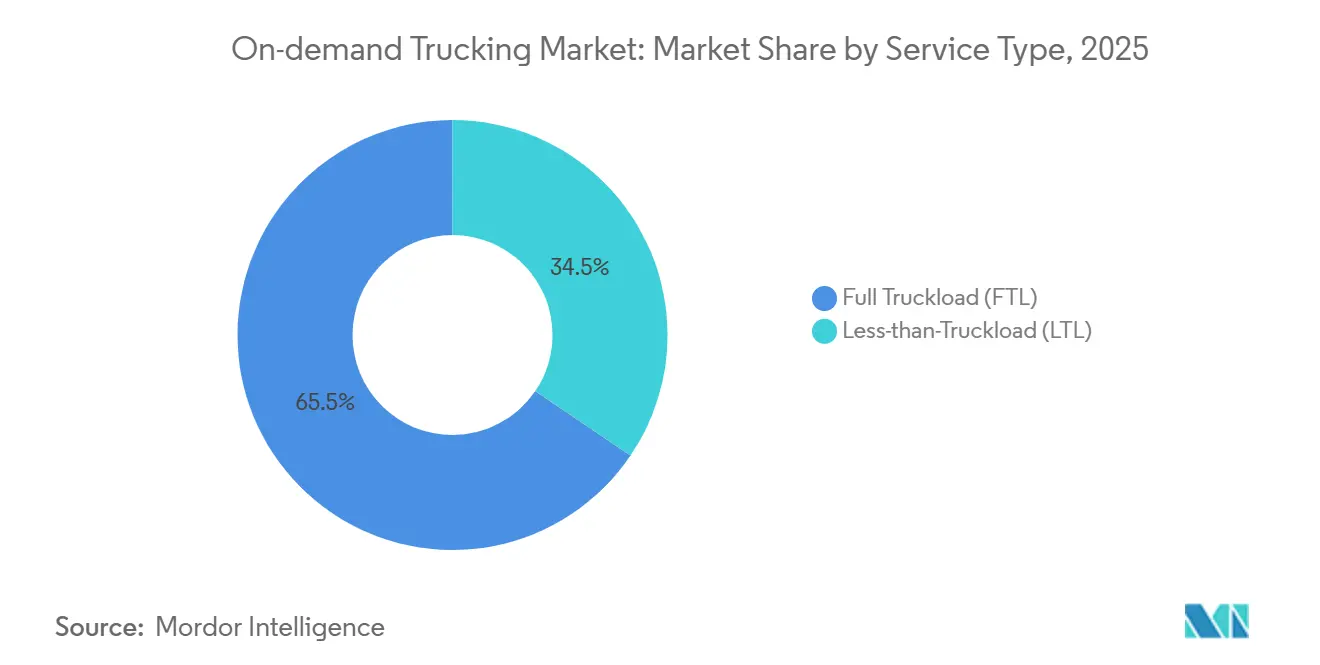
- Por tipo de servicio, el transporte de carga completa lideró con el 65.52% de la cuota de mercado del transporte por carretera bajo demanda en 2025, mientras que se prevé que el transporte de carga parcial se expanda a una tasa de crecimiento anual compuesta del 17.23% hasta 2031.
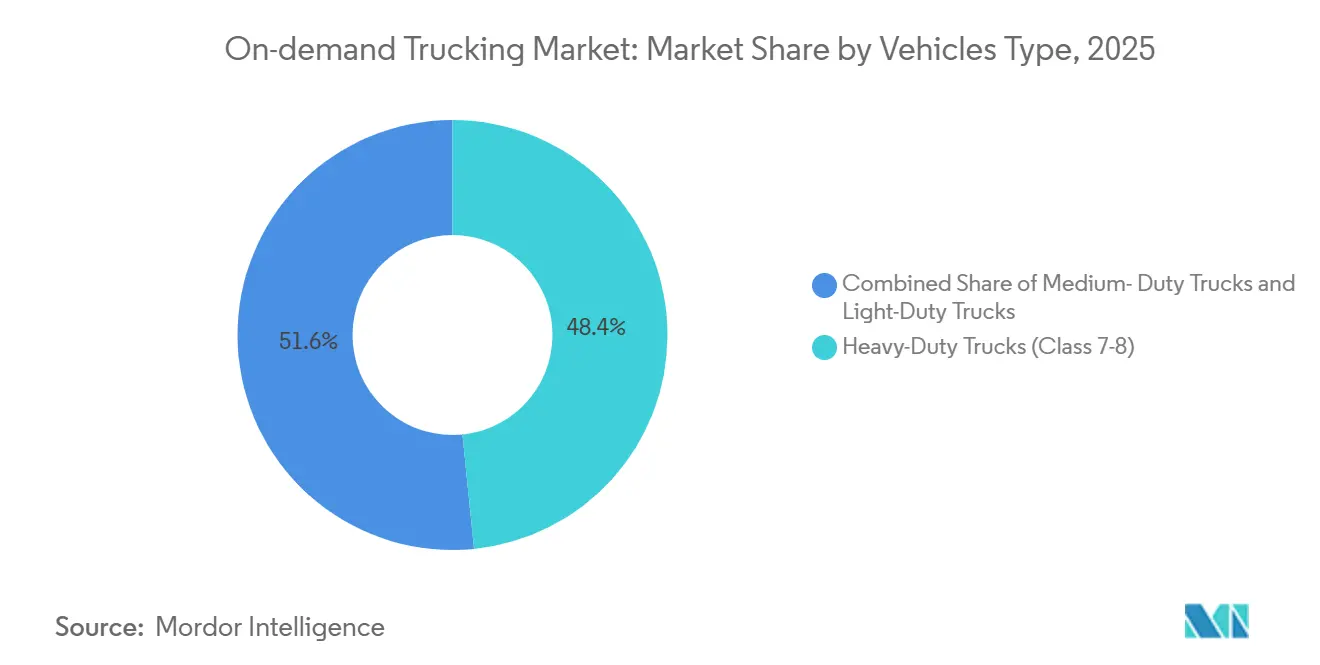
- Por tipo de vehículo, los camiones pesados representaron el 48.40% del mercado de transporte por carretera bajo demanda en 2025, y los camiones ligeros están creciendo a una tasa compuesta anual del 18.91% hasta 2031.
- En cuanto al usuario final, el comercio electrónico y el comercio minorista representaron el 35.13 % del mercado de transporte de mercancías bajo demanda en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 19.94 % hasta 2031.
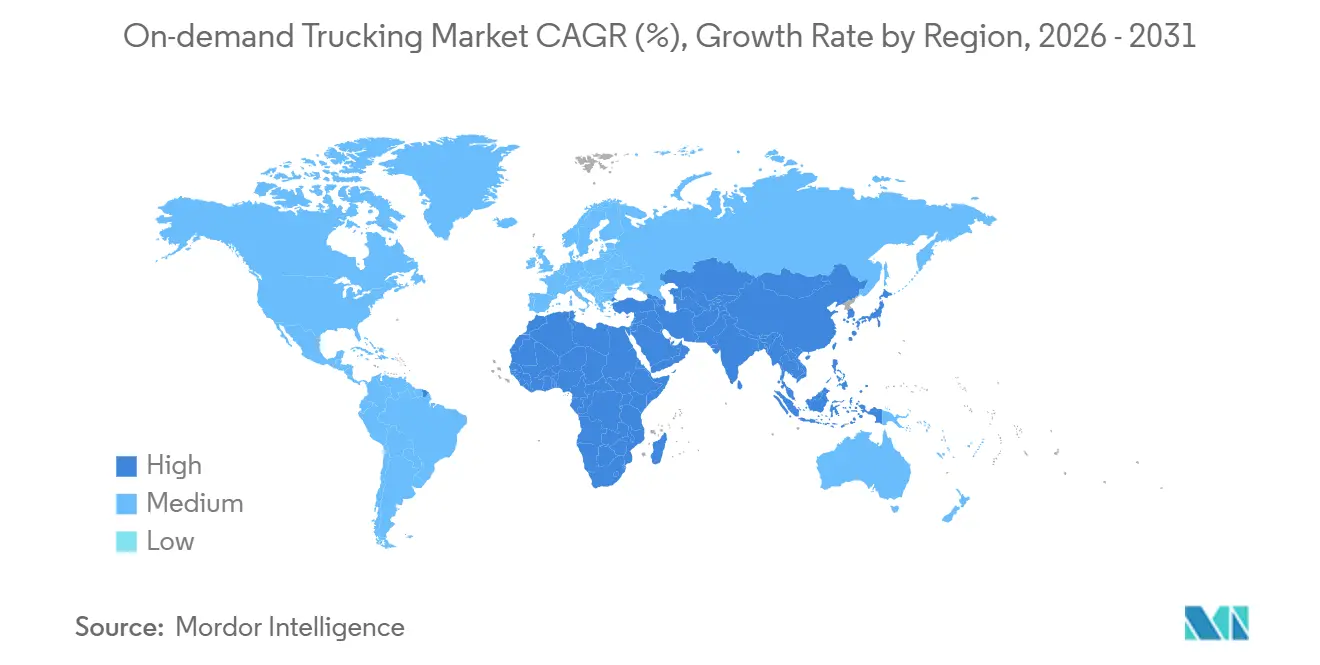
- Geográficamente, la región de Asia-Pacífico representó el 41.25% del mercado de transporte por carretera bajo demanda en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (CAGR) del 18.34% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de transporte por carretera bajo demanda
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de los precios del combustible está impulsando a los transportistas a optar por la cobertura de capacidad bajo demanda. | + 3.4% | Global, con un impacto agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Los mandatos de informes de emisiones de alcance 3 impulsan la agrupación algorítmica de enlaces de retorno. | + 2.9% | Principalmente América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| El crecimiento explosivo del comercio electrónico transfronterizo exige un transporte por carretera flexible y preparado para los trámites aduaneros. | + 3.7% | Núcleo de Asia-Pacífico, propagación a América del Norte y la UE | Mediano plazo (2-4 años) |
| Las expectativas de obtener cotizaciones de flete instantáneas están acelerando la adopción de la plataforma. | + 2.6% | Global, liderada por la adopción de tecnología en Norteamérica y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Las API de "reserva instantánea de camiones" de ERP/TMS están reduciendo drásticamente la fricción de la integración. | + 2.1% | Global, con ganancias tempranas en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fintechs de seguros de carga basados en el uso que permiten la participación de microflotas | + 1.8% | América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios del combustible impulsa a los transportistas hacia la cobertura de capacidad bajo demanda.
El diésel promedió entre USD 2.50 y USD 4.20 por galón durante 2025, comprimiendo los márgenes de los transportistas en los contratos de tarifa fija. El mercado de transporte por carretera bajo demanda convierte el riesgo del combustible en precios a nivel de carga, lo que permite a los transportistas pagar un recargo transparente solo cuando los precios al contado se disparan. Las rutas de larga distancia, donde el combustible representa entre el 24 y el 38 % del costo operativo, muestran la adopción más pronunciada, ya que los equipos de adquisiciones tratan las plataformas de flete digitales como una herramienta de cobertura en tiempo real. Los exportadores medianos y las cooperativas agrícolas sin poder de negociación para las cláusulas tradicionales de ajuste de combustible obtienen el mayor alivio. Las plataformas, por su parte, monetizan la volatilidad al incorporar índices de energía móviles directamente en los motores de cotización, ampliando los diferenciales durante ventanas de alta incertidumbre mientras mantienen los niveles de servicio [1] Administración de Información Energética de EE. UU., “Actualización sobre combustible de gasolina y diésel”, eia.gov.
Los mandatos de informes de emisiones de alcance 3 impulsan la agrupación algorítmica de enlaces de retorno.
Las normas de la SEC y la UE obligan a las empresas cotizadas a revelar las emisiones de transporte ascendentes y descendentes a partir del ejercicio fiscal 2027. El mercado de transporte por carretera bajo demanda incorpora calculadoras de carbono alineadas con las categorías 4 y 9 del Alcance 3 del Protocolo de GEI. Los algoritmos que reducen los kilómetros de retorno en vacío del 35 % a menos del 15 % disminuyen la intensidad de las emisiones de los transportistas al tiempo que reducen el coste por carga. Las plataformas emiten certificados a nivel de ruta auditados por verificadores externos, lo que permite a los exportadores cumplir con los criterios ESG de los inversores. Los pioneros en electrónica de consumo y confección ya canalizan el 40 % del volumen excedente únicamente a través de proveedores que ofrecen paneles de control de emisiones verificables, lo que indica un cambio en el que las métricas de sostenibilidad se sitúan ahora junto al precio y el servicio en las evaluaciones de ofertas.
El explosivo crecimiento del comercio electrónico transfronterizo exige un transporte por carretera flexible y preparado para los trámites aduaneros.
Se prevé un auge del comercio electrónico transfronterizo global, con la región Asia-Pacífico como origen de más del 60 % de los envíos. Los transitarios tradicionales tardan hasta 72 horas en completar los trámites aduaneros, mientras que las API de las plataformas prevalidan los códigos HS y los aranceles en segundos. El mercado de transporte terrestre bajo demanda reduce así los tiempos de tránsito fronterizo a menos de seis horas para cargas predespachadas, lo que supone un cambio radical para los minoristas de ventas flash cuyos SKU rotan semanalmente. Los comerciantes chinos que envían a Estados Unidos ya canalizan el 22 % del volumen de paquetes mediante sistemas híbridos de transporte terrestre y aéreo gestionados por plataformas que evitan los almacenes aduaneros. Los exportadores indios aprovechan los corredores de carga digitales gubernamentales que sincronizan los portales aduaneros con los motores de reserva, ampliando el acceso a las microempresas que carecen de experiencia en intermediación aduanera.
Las expectativas de obtener cotizaciones de flete instantáneas aceleran la adopción de la plataforma.
Influenciados por las normas de los servicios de transporte bajo demanda, los responsables de compras ahora exigen precios y capacidad confirmados en menos de un minuto. Las encuestas a empresas de transporte incluidas en la lista Fortune 500 muestran que las ofertas de tarifas por correo electrónico han caído del 88 % de las transacciones puntuales en 2021 al 34 % en 2026. El mercado de transporte por carretera bajo demanda satisface esta expectativa mediante motores de IA que procesan el historial de rutas, la disponibilidad de conductores y los índices de combustible, devolviendo una cotización vinculante en menos de dos segundos. Los conectores ERP de SAP y Oracle colocan esas cotizaciones directamente en los flujos de trabajo de las órdenes de compra. Esta diferencia de velocidad se traduce en beneficios reales para los fabricantes con una alta variedad de productos, que reducen los días de existencias de seguridad y liberan capital circulante. Los intermediarios tradicionales que dependen de la determinación manual de precios se ven obligados a licenciar las API de las plataformas o a abandonar sectores verticales de alta velocidad como el comercio electrónico de alimentos y las piezas de repuesto para automóviles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La escasez crónica de conductores y el envejecimiento de la fuerza laboral están ejerciendo presión sobre la fiabilidad del servicio. | -2.3% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Las leyes de clasificación laboral (por ejemplo, AB 5, Directiva de la UE sobre el trabajo en plataformas digitales) están inflando los costes de las flotas de trabajadores autónomos. | -1.7% | América del Norte y la UE principalmente, con repercusiones regulatorias en la región Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Normativas de privacidad de datos que limitan la monetización de la telemática y los flujos de datos de ubicación. | -1.2% | Europa y América del Norte, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| La escasa conectividad de conmutación por error por satélite está provocando incumplimientos de los acuerdos de nivel de servicio (SLA) en zonas rurales. | -0.9% | Global, con mayor impacto en los mercados emergentes y los corredores rurales. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez crónica de conductores y el envejecimiento de la plantilla ejercen presión sobre la fiabilidad del servicio.
La Asociación Estadounidense de Camioneros prevé una escasez de 160,000 conductores para 2031, el doble del déficit de 2024. La edad media de los conductores se sitúa ahora en 46 años, con un 54% de operadores mayores de 45, lo que empeora la rotación de conductores en las rutas de larga distancia. A medida que aumentan las vacantes, las plataformas experimentan mayores rechazos de carga durante los picos estacionales, lo que erosiona la promesa de "capacidad disponible". Algunos líderes del mercado contrarrestan ofreciendo mínimos semanales garantizados y estacionamiento prepagado para atraer a conductores más jóvenes. Sin embargo, la escasez de capacidad limita el crecimiento en los corredores rurales y con temperatura controlada, moderando la expansión del mercado de transporte por carretera bajo demanda, que de otro modo sería sólida [2] Asociación Estadounidense de Camioneros, "El economista jefe de la ATA estima que habrá 80,000 conductores menos en 2023", trucking.org.
Las leyes de clasificación laboral están inflando los costos de las flotas de trabajadores autónomos.
La ley AB5 de California y la Directiva de la UE sobre el trabajo en plataformas digitales presuponen la existencia de una relación laboral cuando las plataformas dictan las tarifas o los horarios, lo que genera impuestos sobre la nómina y beneficios que incrementan los costos por milla entre un 20 % y un 30 %. Los mercados con pocos activos deben ahora elegir entre absorber los nuevos gastos generales o trasladar las tarifas a los transportistas, escenarios que reducen los márgenes unitarios. Las empresas más grandes y consolidadas absorben los costos en función del volumen, pero las empresas más pequeñas pierden flexibilidad en los precios, lo que aumenta el riesgo de consolidación en el sector del transporte por carretera bajo demanda. Están surgiendo modelos híbridos que combinan conductores empleados en las rutas principales con contratistas para cubrir el exceso de carga, pero la carga de cumplimiento sigue siendo un desafío para las empresas disruptivas respaldadas por capital de riesgo que buscan estrategias de crecimiento acelerado.
Análisis de segmento
Por tipo de servicio: el transporte de carga completa lidera mientras que el transporte de carga fraccionada gana impulso algorítmico
Los servicios de carga fraccionada (LTL), aunque representan una base menor, están en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 17.23 % hasta 2031. Esto supera el dominio del 65.52 % de la carga completa (FLT) en el mercado de transporte bajo demanda, ya que las herramientas de consolidación en tiempo real agrupan paquetes de múltiples remitentes en remolques compartidos, reduciendo los costos unitarios de flete entre un 30 % y un 45 %. Dentro del contexto del tamaño del mercado de transporte bajo demanda, las aplicaciones algorítmicas de LTL ya gestionan un volumen anual de 18 mil millones de dólares, reduciendo la presencia de los transportistas tradicionales con centros de distribución. Los motores de IA consideran los tiempos de espera, las horas de operación del almacén y las ventanas de horas de servicio del conductor para evitar retrasos en el transbordo, lo que hace que la LTL dinámica sea viable incluso para productos electrónicos de consumo frágiles. Los remitentes que antes desconfiaban de los daños ahora aceptan los envíos consolidados porque las plataformas auditan las especificaciones del embalaje y asignan posiciones seguras dentro de los remolques.
El transporte de carga completa (FTL) sigue siendo indispensable para productos a granel, productos agrícolas y materiales peligrosos, donde la integridad de cada carga es primordial. Sin embargo, incluso en FTL, las reservas al contado a través de plataformas están en aumento, representando el 28 % de las cargas de larga distancia en Estados Unidos durante 2025. Muchos fabricantes de Fortune 100 ahora dividen sus compromisos anuales de flete en un 75 % mediante contratos y un 25 % mediante reservas digitales al contado para mitigar tanto la volatilidad del combustible como la imprevisibilidad del volumen. Este modelo híbrido mantiene alta la participación de FTL, pero redefine los términos de contratación, asegurando que las referencias recurrentes al mercado de transporte bajo demanda continúen a lo largo de los ciclos presupuestarios sin reemplazar por completo los contratos dedicados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de vehículo: La densidad urbana acelera la adopción de vehículos ligeros.
Los camiones pesados controlaban el 48.40 % del mercado de transporte de mercancías bajo demanda, pero el aumento de la entrega de paquetes en zonas urbanas impulsa a los vehículos ligeros de clase 1 a 3 a una tasa de crecimiento anual compuesta (CAGR) del 18.91 % hasta 2031. Los peajes por congestión y las zonas de bajas emisiones en 38 megaciudades globales incentivan el uso de chasis más pequeños capaces de realizar entregas en la acera, mientras que el aumento de las promesas de entrega en dos horas obliga a utilizar rutas densas donde la cantidad de paradas importa menos que la carga útil bruta. Las plataformas asignan flotas mixtas algorítmicamente, despachando una furgoneta ligera para pedidos de comercio electrónico en el centro de la ciudad y un camión de doble eje de clase 8 para el transporte de retorno de palés a centros de consolidación suburbanos, extendiendo así el mercado de transporte de mercancías bajo demanda a diversas clases de activos.
Los vehículos de servicio mediano (Clase 4-6) cubren la brecha regional, transportando productos perecederos desde almacenes frigoríficos regionales hasta centros de distribución de supermercados. Los proyectos piloto de electrificación en Estados Unidos y Japón se centran en el segmento mediano, ya que la relación peso de la batería/carga útil se equilibra favorablemente. Mientras tanto, la escasez de conductores afecta con mayor intensidad a los segmentos de servicio pesado, que requieren licencia de conducir comercial Clase A y implican largos periodos fuera de casa. Las plataformas solucionan estas brechas reservando con antelación el cambio de tractores en centros de relevo cada 400 millas, lo que reduce los viajes nocturnos y atrae a una mano de obra más joven. La comparación con las tarifas de seguro más bajas para furgonetas ligeras también revela por qué las microflotas adoptan vehículos de Clase 2 al ingresar al mercado de transporte bajo demanda, una tendencia estructural que probablemente persistirá más allá del horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La volatilidad del comercio electrónico impulsa la dependencia de la plataforma.
El comercio electrónico y el comercio minorista, que ya representan el 35.13 % de la cuota de mercado del transporte por carretera bajo demanda, muestran la tasa de crecimiento anual compuesta (CAGR) más rápida, del 19.94 %, gracias a las ventas relámpago promocionales, los lanzamientos de productos impulsados por influencers y la logística de devoluciones, que generan una volatilidad constante. Las plataformas amplían la capacidad de forma elástica, a diferencia de las flotas dedicadas que se limitan a un número fijo de tractores, lo que permite a los comerciantes pagar solo por la demanda en tiempo real dentro del mercado más amplio del transporte por carretera bajo demanda. Los fabricantes industriales aplican una lógica similar durante la escasez de componentes, desviando cargas parciales de camiones en el momento en que los proveedores liberan los pedidos pendientes, lo que mantiene las líneas de producción justo a tiempo en funcionamiento sin un exceso de existencias de seguridad. Los transportistas de alimentos y bebidas aprovechan las API con control de temperatura que muestran la disponibilidad de vagones refrigerados en segundos, algo fundamental durante las retiradas de productos por salmonela, cuando las cuarentenas de productos modifican los pares origen-destino de la noche a la mañana.
Las empresas farmacéuticas y de ciencias de la vida dependen cada vez más de consorcios de transporte que cumplen con las Buenas Prácticas de Distribución (BPD), donde la cadena de custodia y la telemetría de temperatura en tiempo real vienen preintegradas. Estos segmentos de alto valor pagan primas, pero rara vez toleran fallos en el servicio; las plataformas bajo demanda que cumplen con una métrica de puntualidad del 99.5 % obtienen contratos plurianuales a pesar de las tarifas por milla más altas. Las marcas de bienes de consumo envasados, presionadas por los cargos de los minoristas por retrasos en las entregas, canalizan los picos de demanda estacionales hacia refrescos de edición limitada o dulces navideños a través de las mismas plataformas. A medida que cada sector vertical supera los umbrales de velocidad y trazabilidad, el mercado de transporte por carretera bajo demanda se integra más en las rutinas de compras, desplazando gradualmente a los intermediarios tradicionales que no pueden proporcionar pruebas de entrega digitales de extremo a extremo.
Análisis geográfico
Mercado de transporte por carretera bajo demanda en la región Asia-Pacífico
La región Asia-Pacífico acaparó el 41.25 % del volumen global en 2025 y se proyecta que crecerá a una tasa compuesta anual del 18.34 % hasta 2031, impulsada por el modelo de comercio electrónico de almacenes aduaneros de China, que agrupa palés consolidados para su transporte por carretera hacia la ASEAN. La Política Nacional de Logística de la India sincroniza la presentación electrónica de documentos aduaneros con las plataformas de transporte de mercancías, reduciendo el tiempo de despacho transfronterizo de días a horas y expandiendo aún más el mercado de transporte por carretera bajo demanda en todo el subcontinente. La congestión urbana en Yakarta, Bangkok y Manila incentiva la adopción de vehículos ligeros, mientras que los incentivos gubernamentales para furgonetas eléctricas crean oportunidades para los pioneros en el sector del alquiler de vehículos a través de plataformas.
Mercado europeo de transporte por carretera bajo demanda
Europa avanza a un crecimiento porcentual de entre el 15% y el 20% a medida que la Directiva de Informes de Sostenibilidad Corporativa eleva los umbrales de intensidad de carbono que solo la agrupación algorítmica puede cumplir. Alemania, Francia y los países nórdicos adoptan mercados de transporte de retorno que reducen los kilómetros en vacío y ayudan a los minoristas a informar menores gramos de CO₂ por paquete. Sin embargo, las normas laborales obligatorias añaden capas de costes que ralentizan la proliferación de startups. Las complejidades del Brexit añaden otro catalizador: las plataformas que ofrecen automatización aduanera de extremo a extremo aseguran una creciente cuota de mercado en el Reino Unido-UE, especialmente para productos de moda de alta variedad [3] Comisión Europea, “Directiva de Trabajo en Plataformas”, europa.eu.
Mercado de transporte de mercancías por carretera bajo demanda en Norteamérica
América del Norte mantiene su liderazgo digital en la reserva de fletes integrada en sistemas ERP. Las API preconfiguradas dentro de las suites TMS de SAP y Oracle dirigen más de 30 000 cargas diarias directamente a las plataformas spot. Sin embargo, la región sufre la mayor escasez de conductores, lo que eleva los precios por milla e impulsa el mercado de transporte bajo demanda hacia proyectos piloto de vehículos autónomos en los corredores I-10 e I-40. Los transportistas estadounidenses también adoptan fintechs de seguros de carga basados en el uso para microflotas, ampliando las redes de transportistas pero aumentando la carga administrativa para validar el seguro al momento de la adjudicación de la carga. Canadá y México exploran modelos similares a medida que la deslocalización cercana transforma los flujos de carga transfronterizos, mientras que la brecha de banda ancha rural aún dificulta la visibilidad en tiempo real en los estados de las Montañas Rocosas y el norte de Ontario.
Panorama competitivo
Ninguna plataforma controla más del 8 % de las cargas globales, lo que resulta en un mercado de transporte por carretera bajo demanda poco concentrado. Los cinco principales actores controlan en conjunto aproximadamente el 26 %, lo que arroja un índice de concentración de mercado de 2. Las inversiones se dirigen a servicios complementarios, como tarjetas de combustible, seguros de carga y servicios de aduanas, para fortalecer la fidelización de los usuarios y aumentar los ingresos por transacción. Las herramientas financieras integradas de Relay Payments permiten a los transportistas adelantar facturas en cuestión de horas, reduciendo la rotación de clientes y generando ingresos por comisiones para las plataformas.
La diferenciación tecnológica sigue siendo decisiva. Las plataformas que integran motores de precios de IA, paneles ESG y conectores TMS/ERP convierten la inercia de las adquisiciones en negocios recurrentes automatizados. Las capacidades de cumplimiento se han convertido en requisitos básicos; los proveedores que ofrecen huellas verificadas de Alcance 3 y bóvedas de datos que cumplen con el RGPD ascienden en las listas de licitación. La transparencia de seguridad, obtenida de la base de datos SMS de la Administración Federal de Seguridad de Autotransportistas, ahora aparece como un filtro dentro de los paneles de los remitentes [4] Administración Federal de Seguridad de Autotransportistas, “Sistema de Medición de Seguridad”, fmcsa.dot.gov.
Mientras tanto, líderes regionales como BlackBuck de India y CargoX de Brasil protegen su territorio mediante la localización lingüística y programas de incorporación de microflotas que reconocen modelos operativos informales. La actividad de fusiones y adquisiciones se acelera a medida que las empresas establecidas, con escasa experiencia en ingeniería, adquieren startups algorítmicas para acortar los plazos de desarrollo. Los fabricantes de equipos originales (OEM), conscientes del potencial de margen del software, se insertan a través de divisiones de camiones autónomos que, en última instancia, podrían prescindir de plataformas de terceros, lo que apunta a un futuro en el que el sector del transporte por carretera bajo demanda no solo compite con otras plataformas, sino también con fabricantes de equipos que poseen tanto hardware como sistemas de despacho digital.
Líderes de la industria del transporte por carretera bajo demanda
Uber Freight
CH Robinson
Alianza de camiones completa (Manbang)
Remitente
JB Hunt 360
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Uber anunció una colaboración con Nissan y Wayve para desarrollar y poner a prueba servicios de robotaxis, con un lanzamiento previsto en Tokio para finales de 2026.
- Febrero de 2026: Sender adquirió las operaciones de transporte terrestre europeo de CH Robinson. Refuerza así su red europea de transporte de carga completa (FTL) y su base de clientes.
- Febrero de 2026: Lanzamiento del Agente de Adquisición de Fletes con IA. Esta herramienta automatiza la búsqueda de fletes analizando las condiciones del mercado y la disponibilidad de transportistas en tiempo real.
- Julio de 2025: DAT adquirió Convoy Platform a Flexport por 250 millones de dólares. Consolidación de las plataformas digitales de transporte de mercancías tras el cierre de Convoy.
Alcance del informe del mercado global de transporte por carretera bajo demanda
| Camión completo (FTL) |
| Carga fraccionada (LTL) |
| Camiones ligeros (clase 1-3) |
| Camiones de servicio mediano (clase 4-6) |
| Camiones de servicio pesado (clase 7-8) |
| Comercio electrónico y minorista |
| Bienes de consumo empaquetados |
| Alimentos y bebidas (incluida la cadena de frío) |
| Sanidad y Farmacia |
| Industrial y Manufactura |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Camión completo (FTL) | |
| Carga fraccionada (LTL) | ||
| Por tipo de vehículo | Camiones ligeros (clase 1-3) | |
| Camiones de servicio mediano (clase 4-6) | ||
| Camiones de servicio pesado (clase 7-8) | ||
| Por usuario final | Comercio electrónico y minorista | |
| Bienes de consumo empaquetados | ||
| Alimentos y bebidas (incluida la cadena de frío) | ||
| Sanidad y Farmacia | ||
| Industrial y Manufactura | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿A qué ritmo está creciendo el sector del transporte de mercancías por carretera bajo demanda en la región de Asia-Pacífico?
Se prevé que la región de Asia-Pacífico registre una tasa de crecimiento anual compuesta (CAGR) del 18.34 % hasta 2031, impulsada por las exportaciones de comercio electrónico transfronterizo y las interfaces de reserva integradas con las aduanas.
¿Qué tipo de servicio está creciendo más rápidamente?
Las reservas de carga parcial (LtdnL) crecen a una tasa de crecimiento anual compuesta (CAGR) del 17.23% debido a que los algoritmos de consolidación reducen los costos por envío al tiempo que mejoran los factores de carga.
¿Qué papel desempeñan las reglas de Alcance 3?
La divulgación obligatoria de las emisiones del transporte de mercancías impulsa a los transportistas a elegir plataformas que reduzcan drásticamente los kilómetros recorridos en vacío y proporcionen paneles de control de carbono verificables.
¿Por qué están ganando cuota de mercado los camiones ligeros?
Las restricciones a las entregas urbanas y el aumento repentino del volumen de paquetes de corta distancia favorecen a los vehículos ágiles de clase 1 a 3, lo que respalda una tasa de crecimiento anual compuesta (CAGR) del 18.91 % en esa categoría de flota.
¿Qué tan grave es la escasez de conductores?
América del Norte podría enfrentarse a un déficit de 160,000 conductores para 2031, lo que reduciría la capacidad disponible y elevaría las primas de las plataformas bajo demanda.
¿Qué tecnología acelera la adopción por parte de las empresas?
Las API de "Reserva instantánea de camiones" integradas en los sistemas ERP de los principales proveedores de TMS permiten la asignación de capacidad en fracciones de minuto sin necesidad de introducir datos manualmente.


