

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
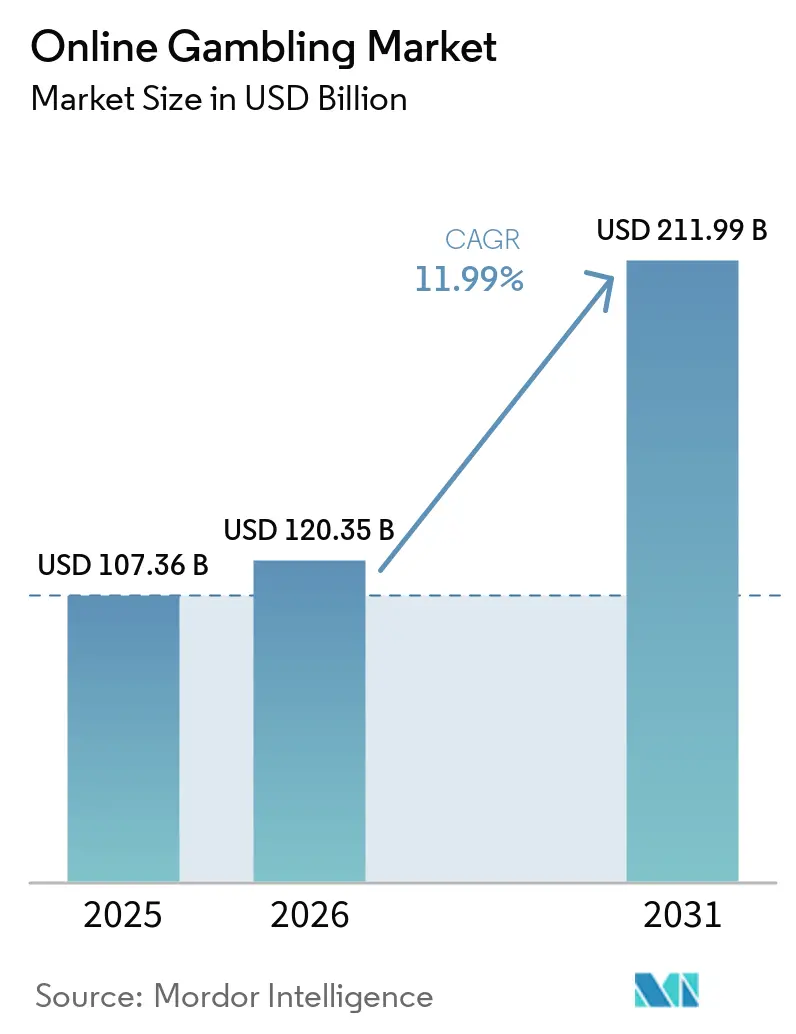
| Tamaño del mercado (2026) | USD 120.35 mil millones |
| Tamaño del mercado (2031) | USD 211.99 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.99% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de juegos de azar en línea por Mordor Intelligence
El tamaño del mercado de juegos de azar en línea en 2026 se estima en 121.93 millones de dólares, cifra que crece desde los 107.36 millones de dólares de 2025, con proyecciones para 2031 de 211.99 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 11.99 % entre 2026 y 2031. Factores como la creciente penetración de los teléfonos inteligentes, la expansión del 5G y la armonización de las regulaciones en las principales jurisdicciones están impulsando una rápida migración a los canales digitales. Para 2024, la Asociación GSM (GSMA) informó que Norteamérica lideraba a nivel mundial la adopción del 5G, con una tasa del 55 %, seguida de cerca por la Gran China.[ 1 ]Fuente: Asociación GSM (GSMA), "La economía móvil", www.gsma.comLos operadores están aprovechando la transmisión en vivo, los motores de cuotas basados en IA y las arquitecturas nativas de la nube, eclipsando a menudo las experiencias inmersivas de los recintos físicos tradicionales. Con datos en tiempo real, los operadores pueden gestionar cientos de micromercados para cada evento deportivo, lo que aumenta tanto la frecuencia de las apuestas como el tamaño promedio de las entradas. En el ámbito regulatorio, los gobiernos están adoptando los nuevos ingresos fiscales, considerando el iGaming regulado no solo como una herramienta fiscal en el panorama pospandémico, sino también como una alternativa viable a las actividades del mercado gris, impulsando así el crecimiento del mercado.
Conclusiones clave del informe
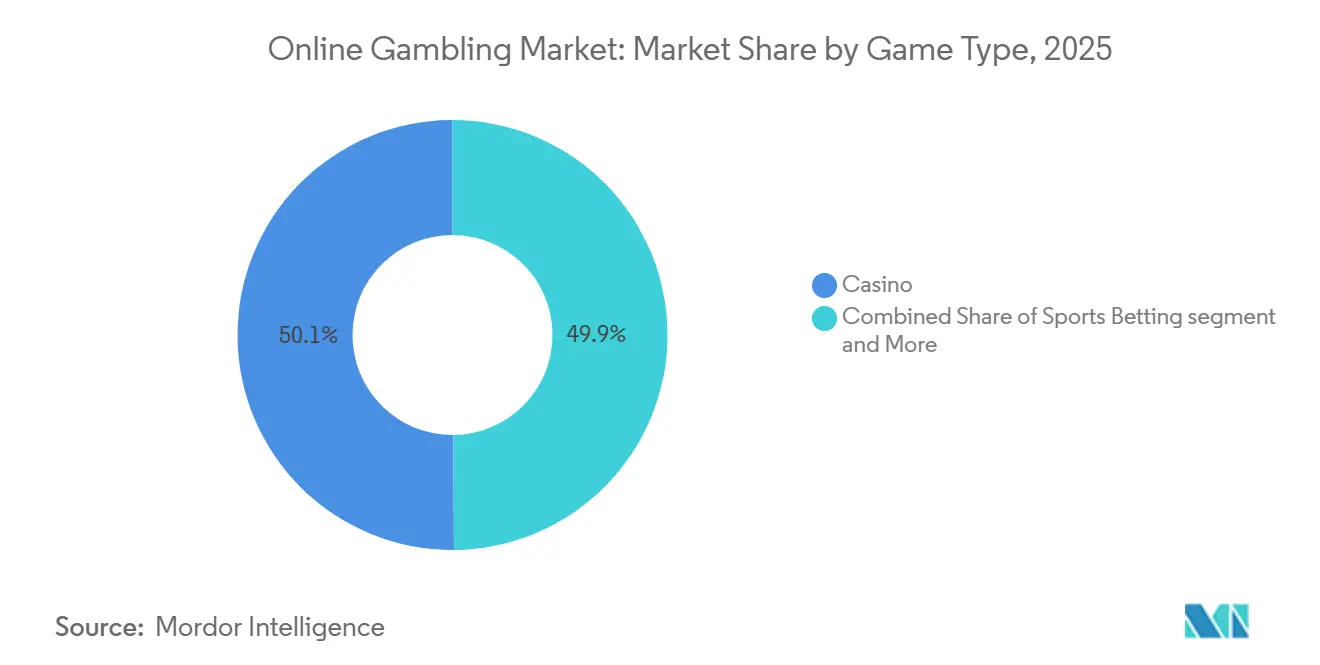
- Por tipo de juego, el casino lideró con el 50.12% de la cuota de mercado del juego online en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12.61% hasta 2031, la más alta entre todos los segmentos de juegos.
- Por plataforma, los dispositivos móviles y tabletas capturaron el 57.14 % de participación en los ingresos en 2025 y se proyecta que registrarán la CAGR más rápida del 14.65 % entre 2026 y 2031.
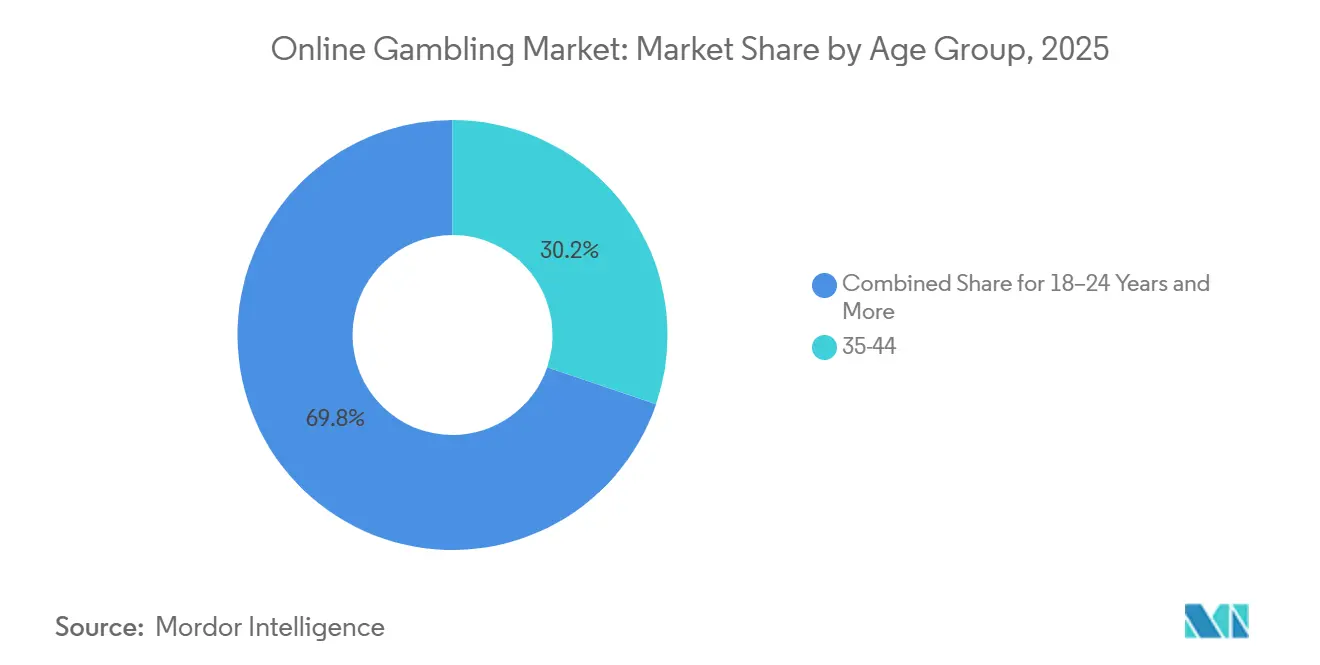
- Por grupos de edad, los usuarios de entre 35 y 44 años representaron el 30.22 % de la base de clientes global en 2025, mientras que se prevé que los usuarios de entre 25 y 34 años registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 14.59 %, entre 2026 y 2031.
- Por tipo de apuesta, las apuestas previas al partido/de cuotas fijas representaron el 56.29% de la actividad de apuestas en 2025 y el segmento de apuestas en directo/en juego está creciendo a una tasa de crecimiento anual compuesta del 13.79% hasta 2031.
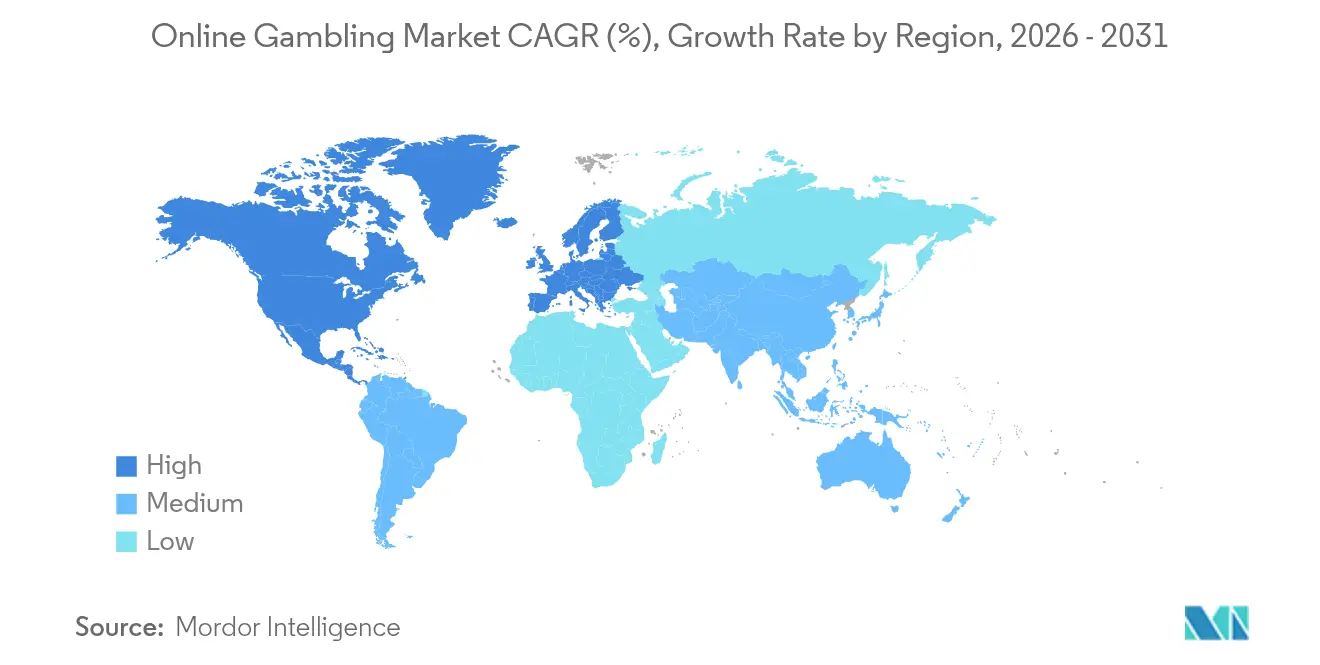
- Por geografía, Europa representó el 49.25 % de los ingresos en 2025, mientras que América del Norte está acelerando a una CAGR del 16.58 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de juegos de azar en línea
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Avance de las tecnologías digitales | + 2.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Legalización y liberalización regulatoria | + 3.2% | América del Norte, América Latina, Oriente Medio | Largo plazo (≥ 4 años) |
| Apuestas en directo y retransmisiones en tiempo real | + 2.1% | Global, más fuerte en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Soluciones de pago mejoradas | + 1.7% | Global, con énfasis en los mercados emergentes | Mediano plazo (2-4 años) |
| Tecnología Blockchain | + 0.9% | Adopción global y temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Experiencia de usuario personalizada | + 1.4% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||


Avance de las tecnologías digitales
Los avances en la tecnología digital están transformando los juegos de azar en línea, evolucionando desde plataformas web estáticas a ecosistemas dinámicos basados en IA que adaptan las experiencias a cada usuario en tiempo real. Al aprovechar la inteligencia artificial y el aprendizaje automático, los operadores ahora pueden analizar patrones de apuestas, predecir el comportamiento de los usuarios y optimizar sus ofertas con una precisión inigualable, obteniendo una ventaja competitiva difícil de alcanzar para los operadores tradicionales. El desarrollo actual de plataformas está dominado por estrategias centradas en la movilidad, con operadores que invierten recursos en aplicaciones web progresivas y experiencias móviles nativas, llevando juegos con calidad de consola a los smartphones. La sinergia de las redes 5G y la computación en el borde reduce la latencia a casi nada, facilitando experiencias con crupier en vivo y apuestas deportivas en tiempo real que pueden competir con las presenciales. Con la adopción de la infraestructura en la nube, los operadores pueden expandirse rápidamente a diversas jurisdicciones, cumpliendo al mismo tiempo con los mandatos locales de residencia de datos. Este cumplimiento es fundamental, ya que los organismos reguladores otorgan cada vez más importancia a la soberanía de los datos y a la protección de los derechos de los consumidores.
Legalización y liberalización regulatoria
La liberalización regulatoria se erige como la principal fuerza estructural que está transformando el panorama global de los juegos de azar en línea. Los gobiernos reconocen cada vez más las plataformas digitales como fuentes legítimas de ingresos, creando marcos que armonizan las ganancias económicas con la protección del consumidor. Estados Unidos lidera esta evolución, legalizando los juegos de azar estado por estado. El Consejo Nacional de Legisladores de los Estados con Juegos de Azar está a la vanguardia, elaborando una legislación modelo que estandariza las tasas impositivas entre el 15% y el 25% sobre los ingresos brutos ajustados, garantizando que los operadores se enfrenten a entornos predecibles. La Ley 14.790/2023 de Brasil, citada por la Secretaría de Premios y Apuestas de Brasil, demuestra la madurez regulatoria de los mercados emergentes, al obligar a los operadores a establecer sus sedes en Brasil y adoptar protocolos rigurosos de juego responsable, a la vez que recaudan aproximadamente USD 4.5 millones en ingresos fiscales anuales.[ 2 ]Fuente: Secretaría de Premios y Apuestas de Brasil, "www.gov.brEl lanzamiento de la Autoridad Reguladora General del Juego Comercial en los Emiratos Árabes Unidos supone un cambio importante en Oriente Medio, convirtiendo potencialmente a la región en un polo de atracción para operadores con licencia que buscan segmentos demográficos adinerados y mercados turísticos. Mientras tanto, la ambición de Francia de legalizar los casinos en línea para 2025 apunta a una mayor expansión del mercado europeo, trascendiendo los límites de las apuestas deportivas tradicionales. El Ministerio de Economía y Finanzas de Francia proyecta que los ingresos de estas actividades recientemente reguladas podrían ascender a entre 748 y 1.5 millones de euros.
Apuestas en directo y retransmisiones en tiempo real
La integración de las apuestas en vivo con la tecnología de streaming en tiempo real mejora la participación del usuario al convertir la visualización pasiva en oportunidades de apuestas interactivas. Esta integración permite a los operadores ofrecer opciones de microapuestas en eventos deportivos específicos, como predecir el próximo lanzamiento en béisbol o la siguiente posesión en baloncesto. Estas funciones crean múltiples oportunidades de apuestas dentro de eventos deportivos individuales, superando las limitaciones de las apuestas tradicionales previas al partido. Gracias a las alianzas de streaming con las principales ligas deportivas, los operadores obtienen acceso a contenido exclusivo y a fuentes de datos, que respaldan sus modelos de precios en directo. Este acceso crea importantes barreras de entrada para nuevos competidores. La combinación de estadísticas en tiempo real y funciones de realidad aumentada en las plataformas de streaming convierte las apuestas en una parte natural de la visualización deportiva, especialmente atractiva para los usuarios más jóvenes. La infraestructura tecnológica avanzada, que incluye edge computing y redes de distribución de contenido, mantiene la sincronización entre las interfaces de streaming y apuestas, protegiendo la rentabilidad del operador y garantizando la fiabilidad de la plataforma.
Soluciones de pago mejoradas
La industria del juego en línea se beneficia de soluciones de pago avanzadas que abordan desafíos operativos clave. Las billeteras digitales, la integración de criptomonedas y los sistemas de liquidación instantánea reducen los tiempos de procesamiento de transacciones de días a segundos, a la vez que facilitan el acceso a los servicios a más usuarios. Los sistemas de pago basados en blockchain permiten transacciones transfronterizas sin intermediarios bancarios tradicionales, especialmente en mercados donde las instituciones financieras convencionales limitan las transacciones relacionadas con el juego. Las transferencias entre cuentas, a través de iniciativas de banca abierta en Europa y el Reino Unido, eliminan la necesidad de redes de tarjetas, lo que reduce los costos de transacción y proporciona una confirmación inmediata del depósito. En jurisdicciones con métodos de pago tradicionales restringidos, criptomonedas como Bitcoin y Ethereum ofrecen opciones de transacción alternativas, manteniendo el cumplimiento normativo mediante la trazabilidad de blockchain. Los servicios de compra inmediata y las soluciones de crédito digital aumentan la accesibilidad al mercado, aunque los operadores deben gestionar estas ofertas dentro de los marcos de juego responsable y los requisitos regulatorios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de impuestos y licencias | -1.8% | Global, particularmente agudo en los mercados recientemente regulados | Mediano plazo (2-4 años) |
| Ciberseguridad y riesgos de fraude | -1.2% | Global, con mayor impacto en los mercados emergentes | Corto plazo (≤ 2 años) |
| Limitaciones del procesamiento de pagos | -0.9% | Mercados emergentes, regiones con restricciones bancarias | Mediano plazo (2-4 años) |
| Percepción pública negativa y estigma social | -0.7% | Mercados conservadores, jurisdicciones religiosas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de impuestos y licencias
Los altos costos de impuestos y licencias crean barreras significativas para la entrada al mercado, a la vez que obligan a los operadores establecidos a mejorar la eficiencia operativa y buscar economías de escala mediante la consolidación o la expansión geográfica. El marco regulatorio de Brasil demuestra este desafío, con operadores que enfrentan un impuesto del 12% sobre los ingresos brutos del juego y tarifas de licencia de hasta USD 6 millones a partir de enero de 2025 bajo la Ley N.° 14,790/2023, según lo informado por la Secretaría de Premios y Apuestas de Brasil (SPA). Estos requisitos crean barreras de capital sustanciales que benefician a los grandes operadores multinacionales sobre las empresas locales. La estructura impositiva escalonada de Illinois, que aumenta las tasas según los niveles de ingresos del operador, muestra cómo los impuestos pueden inhibir el crecimiento del mercado al imponer tasas impositivas efectivas más altas a los operadores exitosos, lo que limita su capacidad de reinversión. En algunas jurisdicciones, los impuestos federales, estatales y locales combinados alcanzan hasta el 40% de los ingresos brutos del juego, lo que obliga a los operadores a reducir los gastos de marketing, restringir las ofertas de bonos o aumentar las ventajas de la casa para mantener los márgenes de ganancia. Los diferentes costos de licencias en las distintas jurisdicciones influyen en la estrategia del operador, y las empresas priorizan los mercados que ofrecen condiciones fiscales favorables y procesos regulatorios eficientes en lugar de una amplia expansión geográfica.
Ciberseguridad y riesgos de fraude
Las amenazas a la ciberseguridad y los riesgos de fraude no solo incrementan los costos operativos, sino que también dificultan el cumplimiento normativo, con el consiguiente riesgo de suspensión o revocación de licencias. Esto subraya la importancia de las inversiones en infraestructura de seguridad, elevándolas de meros requisitos de cumplimiento a diferenciadores competitivos vitales. El sector del juego online se enfrenta a amenazas sofisticadas: desde la usurpación de cuentas y el fraude en los pagos hasta el abuso de bonos, a menudo ejecutados mediante redes coordinadas de bots y el robo de identidad. Las amenazas persistentes avanzadas (APT) se centran en las bases de datos de clientes y los sistemas financieros. Cuando se producen brechas de seguridad, conllevan multas regulatorias, costos de compensación para los clientes y daños a la reputación, poniendo en peligro la posición en el mercado y los esfuerzos de captación de clientes. La implementación de medidas sólidas de prevención del fraude, como la autenticación multifactor, la biometría del comportamiento y la monitorización de transacciones en tiempo real, exige importantes inversiones en tecnología y costos operativos continuos. Estas cargas resultan más pesadas para los operadores más pequeños, que a menudo carecen de las ventajas de las economías de escala. A medida que evolucionan las normativas sobre protección de datos y notificación de incidentes, el Reglamento General de Protección de Datos (RGPD) de la Unión Europea se destaca como un referente mundial, configurando los marcos de cumplimiento en todo el mundo. Esta evolución añade capas de complejidad operativa para los operadores que atienden a mercados diversos.
Análisis de segmento
Por tipo de juego: las apuestas deportivas impulsan el liderazgo del mercado
En 2025, los casinos dominaban el mercado con una cuota del 50.12%, aprovechando la popularidad de los deportes y beneficiándose de ventajas regulatorias sobre los juegos de casino tradicionales en varias jurisdicciones. Los juegos de casino han prosperado gracias a innovaciones como los crupieres en vivo y las tragamonedas optimizadas para móviles, que mejoran la interacción y la accesibilidad para el usuario. Mientras tanto, el segmento de loterías continúa con un sólido desempeño, respaldado por sólidas alianzas gubernamentales y una base de consumidores fieles. Si bien el bingo sigue siendo un nicho de mercado, mantiene una popularidad constante en regiones como el Reino Unido y algunas partes de Europa, debido a su familiaridad cultural.
La ventaja de las apuestas deportivas radica en su componente de habilidad percibida y su aceptación social, lo que facilita su aprobación regulatoria y su adopción por parte de los consumidores. Esto se evidencia especialmente en mercados donde los juegos de casino tradicionales enfrentan dificultades. Las apuestas de fútbol lideran el sector, seguidas de cerca por las carreras de caballos, que cuentan con una sólida infraestructura, y el tenis, con sus torneos que se celebran durante todo el año. Datos de la Comisión del Juego revelan que las apuestas hípicas en hipódromo en Gran Bretaña alcanzaron una facturación anual superior a los 238 millones de libras esterlinas entre abril de 2022 y marzo de 2023, un aumento notable con respecto a los 151.86 millones de libras esterlinas del año anterior. Además, la fusión de los deportes de fantasía con las funciones de apuestas sociales está creando experiencias híbridas, lo que permite a los operadores diversificar su oferta y atraer a un público más amplio con preferencias y tolerancias al riesgo variadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por plataforma: el dominio móvil transforma el comportamiento del usuario
En 2025, las plataformas móviles y para tabletas representaron el 57.14 % del mercado global de juegos de azar en línea, lo que subraya la creciente popularidad de los juegos y las apuestas desde teléfonos inteligentes. Se espera que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 14.65 % hasta 2031, impulsado por el aumento del uso de teléfonos inteligentes, la mejora de la conectividad a internet móvil y la creciente adopción de aplicaciones de juegos de azar optimizadas para móviles. Para satisfacer las demandas de los usuarios, los operadores están mejorando las plataformas móviles con funciones como el inicio de sesión biométrico, las notificaciones push y las opciones de pago sencillas, lo que hace que los juegos de azar sean más cómodos y atractivos.
Sin embargo, las plataformas de escritorio siguen desempeñando un papel importante en el mercado de las apuestas en línea, especialmente para los usuarios que prefieren análisis de apuestas detallados y sesiones de juego más largas. Muchos jugadores prefieren los ordenadores de escritorio por sus pantallas más grandes, la posibilidad de usar varias ventanas y una experiencia más estable durante las apuestas complejas. A pesar de esto, el crecimiento del mercado se ve impulsado cada vez más por la comodidad de las plataformas móviles y para tabletas, que permiten a los usuarios apostar en cualquier momento y lugar a través de aplicaciones específicas o plataformas basadas en navegador, convirtiéndolas en la opción preferida de muchos.
Por grupo de edad: las preferencias de los millennials condicionan la evolución del mercado
En 2025, el grupo de edad de 35 a 44 años acaparará el 30.22 % del mercado, lo que pone de manifiesto su dominio de la tecnología digital y su poder adquisitivo. Mientras tanto, se prevé que el segmento de 15 a 34 años crezca a una tasa de crecimiento anual compuesta (TCAC) del 14.59 % hasta 2031, lo que indica una tendencia hacia experiencias de juego más interactivas y con mayor componente social. Los grupos de mayor edad, si bien son fieles a las marcas y formatos de juego tradicionales, están adoptando cada vez más las plataformas móviles a medida que estas se vuelven más intuitivas. Esta brecha generacional influye en el desarrollo de productos, ya que los usuarios más jóvenes impulsan la gamificación, las funciones sociales y los pagos con criptomonedas, elementos que los usuarios mayores podrían considerar superfluos o complejos.
Los organismos reguladores están intensificando la verificación de edad y el juego responsable, dirigiéndose a menudo a los jugadores más jóvenes con medidas como límites de gasto, límites de tiempo de sesión y descansos obligatorios para frenar posibles problemas con el juego. El crecimiento del grupo demográfico de 18 a 24 años no se debe solo a las cifras; también se debe al aumento de la edad legal para jugar, a medida que las jurisdicciones se muestran más receptivas al juego online, lo que ofrece a los operadores una gran oportunidad para el marketing personalizado y los productos adecuados para cada edad. Sin embargo, dado que muchas regiones imponen restricciones de marketing y publicidad, los operadores se encuentran en una situación delicada, intentando atraer al público joven sin infringir la normativa. Esto ha dado lugar a métodos de segmentación más avanzados, que se basan más en el conocimiento del comportamiento que en la simple demografía por edad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de apuesta: las apuestas en vivo transforman los modelos de interacción
En 2025, las apuestas previas al partido/de cuotas fijas alcanzaron una cuota de mercado del 56.29 %, lo que subraya su éxito a la hora de convertir a los espectadores pasivos en participantes activos. Se prevé que las apuestas en directo/en juego registren una tasa de crecimiento anual compuesta (TCAC) del 13.79 % hasta 2031, crecimiento que se atribuye en gran medida a los avances en el procesamiento de datos en tiempo real y a la optimización de las plataformas móviles. Mientras tanto, las apuestas previas al partido/de cuotas fijas mantienen una sólida presencia en el mercado, impulsada por las preferencias tradicionales de los clientes y su familiaridad con la normativa. Esto resulta especialmente evidente en regiones donde las apuestas en directo se enfrentan a obstáculos técnicos o legales, lo que limita la oferta de los operadores. La ventaja de las apuestas en directo reside en su capacidad para aumentar la frecuencia de participación y elevar el importe medio de las apuestas, ya que los usuarios aprovechan la evolución del juego y las múltiples oportunidades de apuesta durante los eventos.
Establecer una base tecnológica sólida para las apuestas en vivo presenta obstáculos competitivos, favoreciendo a operadores experimentados con gestión avanzada de riesgos y colaboración con datos en tiempo real de ligas deportivas y otras fuentes de datos. Dado que los operadores gestionan miles de apuestas simultáneas, garantizar cuotas precisas y evitar oportunidades de arbitraje es fundamental para salvaguardar la rentabilidad. La fusión de la transmisión en vivo con las apuestas en directo potencia la participación del usuario, prolongando la duración de las sesiones y mejorando el valor de la vida útil. Esta sinergia subraya la importante inversión tecnológica necesaria para ofrecer experiencias fluidas en tiempo real en diversos deportes y mercados de apuestas.
Análisis geográfico
Mercado de juegos de azar en línea de Europa
En 2025, Europa representó un 49.25% de los ingresos globales, alcanzando la considerable cifra de 52.15 millones de dólares. Sin embargo, la tasa de crecimiento anual compuesta (TCAC) de la región se está estancando a medida que los mercados maduros endurecen su control sobre los códigos publicitarios e imponen límites a las bonificaciones. El enfoque indulgente de Alemania y las licencias basadas en el mérito de los Países Bajos están canalizando las operaciones informales hacia plataformas reguladas. Esta medida no solo protege los ingresos fiscales, sino que también modera el crecimiento general. Mientras tanto, los líderes nórdicos son pioneros en medidas de prevención de daños, aprovechando herramientas como la puntuación de riesgo basada en IA y los límites de pérdidas forzados.
Mercado de juegos de azar en línea de América del Norte
El cambio regulatorio en Norteamérica está generando una sólida tasa de crecimiento anual compuesto (TCAC) del 16.56%, la más rápida entre las regiones. El volumen bruto de apuestas en EE. UU. se disparó de 93 000 millones de USD en 2024 a 110 000 millones de USD en 2025, impulsado por la aprobación de las apuestas deportivas móviles en doce estados, según informó el Consejo Nacional de Legisladores de Estados con Juegos de Azar. El enfoque de mercado liberalizado de Ontario es evidente, con ingresos que superaron los 1400 millones de dólares canadienses (1100 millones de USD) en su primer año. El panorama del juego online en el continente se está dinamizando, como lo demuestran las fusiones y adquisiciones transfronterizas, como la adquisición de Jackpocket por parte de DraftKings, lo que pone de manifiesto la competencia por captar usuarios y desarrollar tecnología avanzada.
Mercado de juegos de azar en línea de Asia-Pacífico
Asia-Pacífico, si bien rebosa potencial, se enfrenta a una fragmentación de políticas. La retirada de PAGCOR de las licencias offshore ha reducido la capacidad de la región como centro de operaciones. En India, las regulaciones estatales oscilan entre la indulgencia y el rigor. Sin embargo, con la alta participación móvil y la creciente aceptación de los monederos electrónicos, existe un potencial prometedor una vez que se logre la armonización regulatoria.
Mercado de juegos de azar en línea de Latinoamérica
El futuro de Latinoamérica depende del esperado lanzamiento de Brasil en enero de 2025. Si bien las exigencias de Brasil, como la obligatoriedad de establecer sedes locales y un impuesto del 12% sobre los ingresos brutos del juego, representan desafíos, su vasto mercado de consumo es demasiado atractivo como para ignorarlo. Tanto Argentina como Colombia ejemplifican las ventajas de obtener rentabilidades estables cuando existe claridad a nivel provincial o federal.
Mercado de juegos de azar en línea de Oriente Medio y África
En Oriente Medio y África, todas las miradas están puestas en los Emiratos Árabes Unidos, que debutan con una licencia de casino. El ambicioso complejo de Wynn, valorado en 5.1 millones de dólares y inaugurado en Ras Al Khaimah en octubre de 2024, apunta a una visión más ambiciosa de diversificación económica basada en el entretenimiento, con el potencial de inspirar a los países vecinos del Consejo de Cooperación del Golfo. Mientras Sudáfrica disfruta de un crecimiento constante bajo la atenta mirada de su Junta Nacional de Juegos de Azar, Nigeria y Kenia impulsan las apuestas deportivas móviles, aprovechando los sistemas de recarga de saldo móvil.

Panorama competitivo
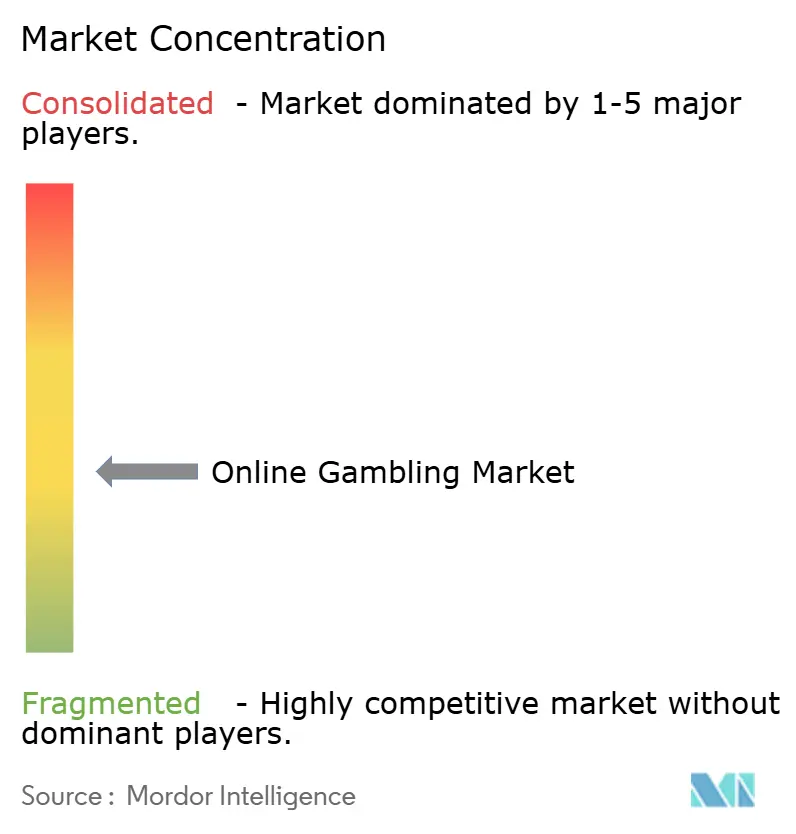
El mercado global de juegos de azar en línea está moderadamente fragmentado, y las multinacionales con gran conocimiento tecnológico y los ágiles operadores regionales dominan el panorama. En mayo de 2025, Flutter Entertainment reforzó su presencia en Sudamérica al adquirir una participación del 56 % en NSX Group por 350 millones de dólares. Esta operación integró sin problemas su plataforma tecnológica FanDuel con la marca brasileña Betnacional. Por su parte, Entain, que invierte más de 100 millones de dólares anuales en controles de riesgo basados en inteligencia artificial, se protege ante las auditorías de prevención del blanqueo de capitales cada vez más estrictas.
En 2025, la fusión de DraftKings con Jackpocket no solo integró los servicios de lotería digital en una billetera unificada, sino que también mejoró la eficiencia de la venta cruzada, ampliando el gasto potencial más allá de las ofertas tradicionales de apuestas deportivas. Kindred Group, que utiliza un modelo patentado de predicción de abandono, ostenta una ventaja de retención del 13 % sobre los índices de referencia de cohorte, lo que subraya la creciente importancia de la ciencia de datos en el sector.
Los operadores independientes locales, adaptados a matices culturales como las preferencias de pago, el idioma y las ligas locales, se están posicionando estratégicamente, a menudo antes de que se materialicen las ofertas de adquisición. Las capacidades de cumplimiento normativo son cruciales para determinar el ritmo de entrada al mercado; los operadores equipados con protocolos de datos ISO-27001 y registros de auditoría multijurisdiccionales obtienen licencias con mayor rapidez que los recién llegados. En consecuencia, las cinco marcas principales controlan actualmente aproximadamente el 45% de la cuota de mercado, lo que presenta una concentración moderada, pero deja un amplio margen para los recién llegados con un enfoque innovador.
Líderes de la industria del juego en línea
-
PLC de entretenimiento Flutter
-
Entener PLC
-
Bet365 Grupo Ltd
-
DraftKings Inc.
-
Betsson AB
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2025: Evolution firmó un acuerdo exclusivo con Hasbro para desarrollar y distribuir juegos de casino en línea basados en marcas emblemáticas de Hasbro como Monopoly, Clue y Battleship. Esta alianza amplió la oferta de contenido de marca de Evolution y consolidó su liderazgo en experiencias de casino en vivo.
- Abril de 2025: Caesars amplió su asociación con AGS para llevar la familia de tragamonedas Triple Coin Treasures en línea por primera vez, convirtiendo las plataformas de casino en línea de Caesars en el hogar exclusivo de estos juegos favoritos de los fanáticos en varios estados de los Estados Unidos, incluidos Nueva Jersey y Pensilvania.
- Diciembre de 2024: DraftKings completó una importante adquisición de 888 Holdings, combinando su sólida presencia en Estados Unidos con la extensa cartera de 888 en Europa y Latinoamérica. Esta fusión amplía significativamente el alcance de DraftKings en los mercados de casinos en línea y apuestas deportivas a nivel mundial.
- Junio de 2024: Riot Games amplió su colaboración con Cisco, mejorando la conectividad y la seguridad de los eventos de esports de League of Legends en todo el mundo. Cisco continúa siendo el socio oficial de Riot en redes y seguridad empresarial, lo que aumenta la fiabilidad de los eventos de esports.


Alcance del informe sobre el mercado mundial de juegos de azar en línea
Los juegos de azar en línea suelen ser apuestas en casinos o juegos de tipo deportivo a través de Internet. El mercado de los juegos de azar en línea está segmentado por tipo de juego, usuario final y geografía. Según el tipo de juego, la cuota de mercado de los juegos en línea se segmenta en apuestas deportivas, casino, lotería y bingo. Las apuestas deportivas se dividen además en fútbol, carreras de caballos, tenis y otros deportes. Los casinos se dividen aún más en casinos en vivo, baccarat, blackjack, póquer, tragamonedas y otros juegos de casino. Según los usuarios finales, el mercado se segmenta en computadoras de escritorio y dispositivos móviles. El mercado está segmentado según la geografía en América del Norte, Europa, Asia-Pacífico y el resto del mundo. El tamaño del mercado de los juegos de azar en línea se ha calculado en términos de valor en dólares estadounidenses para todos los segmentos mencionados anteriormente.
Por tipo de juego
| Apuestas Deportivas | Fútbol |
| Las carreras de caballos | |
| Tenis | |
| Otros Deportes | |
| Casino | Casino en vivo |
| Baccarat | |
| Blackjack | |
| Póker | |
| Tragamonedas | |
| Otros juegos de casino | |
| Lotería | |
| Bingo |
Por Plataforma
| Escritorio |
| Móviles y tabletas |
Por grupo de edad
| 18–24 años |
| 25–34 años |
| 35–44 años |
| 45–54 años |
| Más de 55 años |
Por tipo de apuesta
| Pre-partido/Cuotas fijas |
| En vivo/en juego |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | Países Oceánicos |
| Resto de Asia-Pacífico | |
| Resto del mundo | Sudamérica |
| Oriente Medio y África |
| Por tipo de juego | Apuestas Deportivas | Fútbol |
| Las carreras de caballos | ||
| Tenis | ||
| Otros Deportes | ||
| Casino | Casino en vivo | |
| Baccarat | ||
| Blackjack | ||
| Póker | ||
| Tragamonedas | ||
| Otros juegos de casino | ||
| Lotería | ||
| Bingo | ||
| Por Plataforma | Escritorio | |
| Móviles y tabletas | ||
| Por grupo de edad | 18–24 años | |
| 25–34 años | ||
| 35–44 años | ||
| 45–54 años | ||
| Más de 55 años | ||
| Por tipo de apuesta | Pre-partido/Cuotas fijas | |
| En vivo/en juego | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | Países Oceánicos | |
| Resto de Asia-Pacífico | ||
| Resto del mundo | Sudamérica | |
| Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de los juegos de azar en línea en 2026?
El tamaño del mercado de los juegos de azar en línea será de 101.45 mil millones de dólares en 2026.
¿Qué CAGR se proyecta para las apuestas en línea globales hasta 2031?
Se prevé que la tasa de crecimiento anual compuesta sea del 10.72% entre 2026 y 2031.
¿Qué segmento tiene la mayor participación en los ingresos?
Las apuestas deportivas lideran con el 52.05% de los ingresos de 2025.
¿Qué plataforma está creciendo más rápido?
Las participaciones en dispositivos móviles y tabletas están expandiéndose a una tasa compuesta anual del 13.65 %.
¿Qué región registra el mayor crecimiento?
América del Norte lidera el crecimiento regional con una CAGR del 15.40 % hasta 2031.
¿Cómo están impactando los reguladores la expansión de la industria?
Las bandas impositivas estandarizadas, las herramientas obligatorias para un juego más seguro y las reglas de licencia más claras están fomentando el ingreso legal al mercado al tiempo que protegen a los consumidores.
Última actualización de la página:



