

Tamaño y participación en el mercado de las plataformas de comercio en línea
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
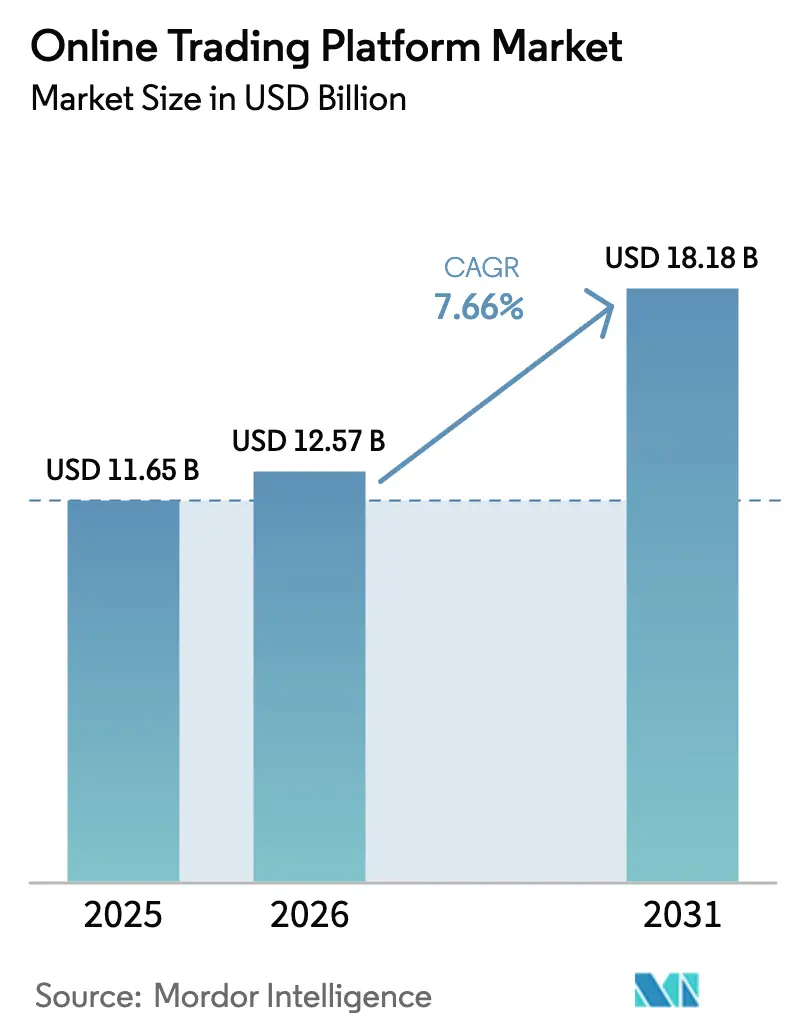
| Tamaño del mercado (2026) | USD 12.57 mil millones |
| Tamaño del mercado (2031) | USD 18.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.66% CAGR |
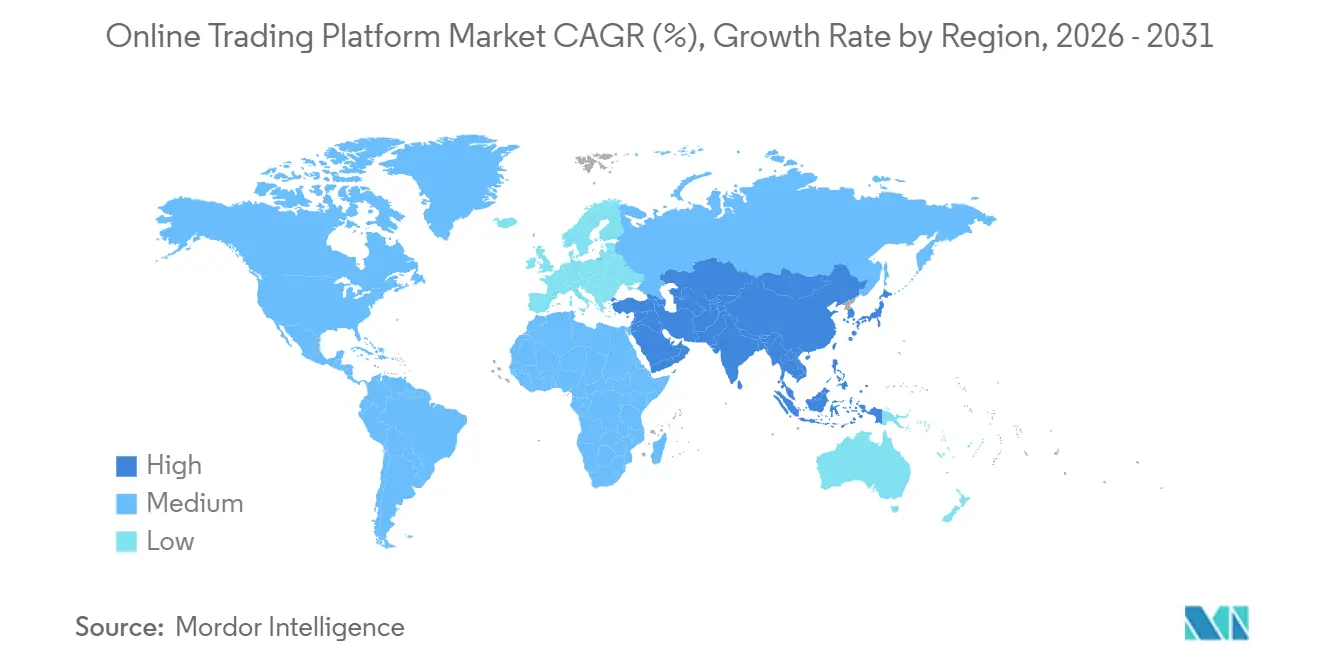
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
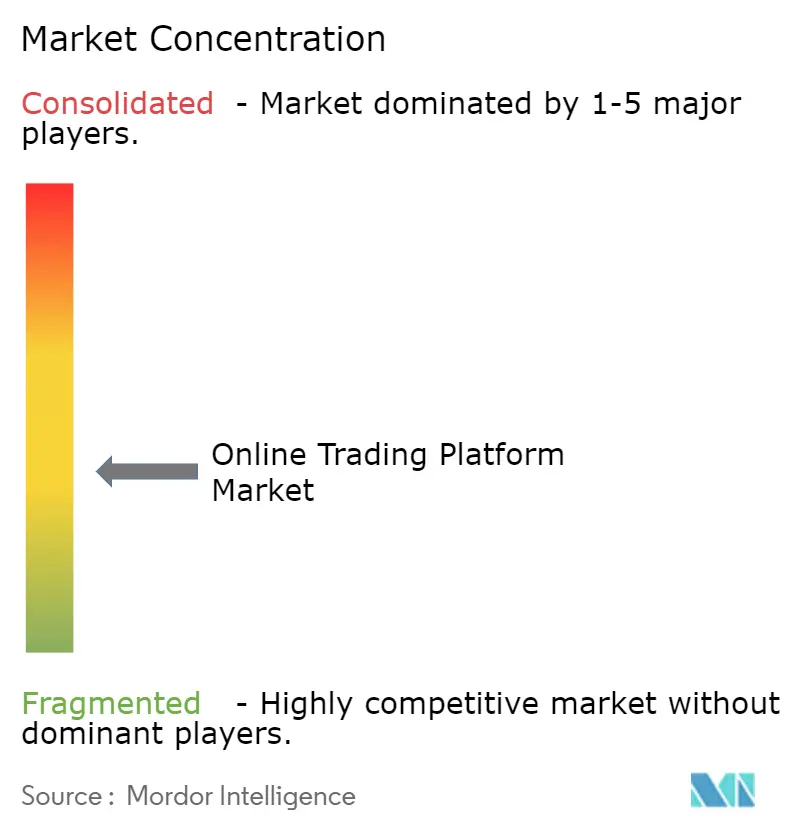
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de plataformas de comercio en línea por Mordor Intelligence
Se proyecta que el tamaño del mercado de plataformas de comercio en línea se expandirá de USD 11.65 millones en 2025 y USD 12.57 millones en 2026 a USD 18.18 millones para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 7.66 % entre 2026 y 2031. Este impulso se ve impulsado por inversores que priorizan la movilidad, la escalabilidad nativa de la nube y un marco regulatorio fragmentado que recompensa las estrategias de cumplimiento ágiles. A medida que las ofertas de cero comisiones reducen los márgenes heredados, los brókeres están monetizando los intereses de los saldos inactivos, el pago por flujo de órdenes y los paquetes de suscripción que combinan análisis avanzados con señales de robo-advisory. La implementación en la nube ya ancla más de la mitad del mercado de plataformas de comercio en línea, brindando a los proveedores elasticidad en tiempo real cuando los volúmenes minoristas se disparan durante la volatilidad. Finalmente, las API de marca blanca están desagregando los servicios de corretaje, lo que permite a los neobancos integrar el comercio y, al mismo tiempo, eludir la carga de capital que suponen las licencias completas de bróker-distribuidor.
Conclusiones clave del informe
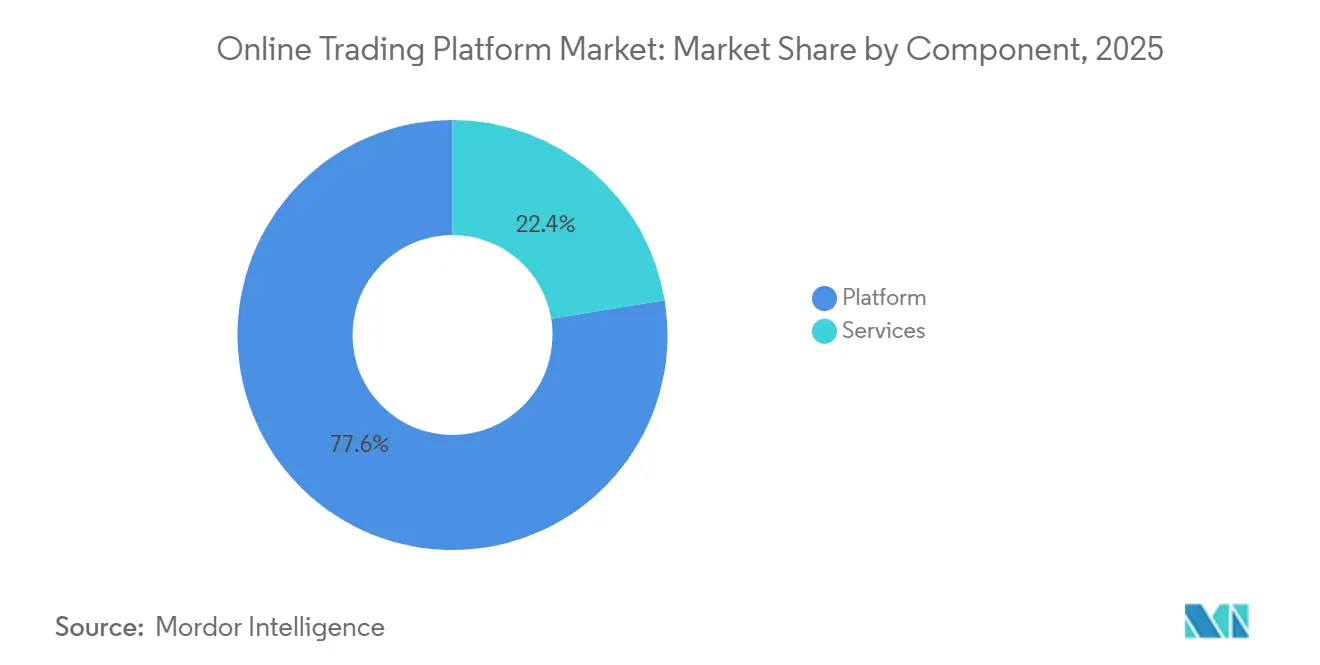
- Por componente, las ofertas de plataformas capturaron el 77.59% de la participación de mercado de las plataformas de comercio en línea en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 9.86% hasta 2031 a medida que los corredores se inclinan por las suscripciones de asesoramiento robótico y las licencias API.
- Por tipo de cargo, las tarifas de transacción representaron el 59.67% del tamaño del mercado de la plataforma de comercio en línea en 2025 y aún se espera que crezcan un 8.12% hasta 2031 a pesar del mensaje principal de "cero comisiones".
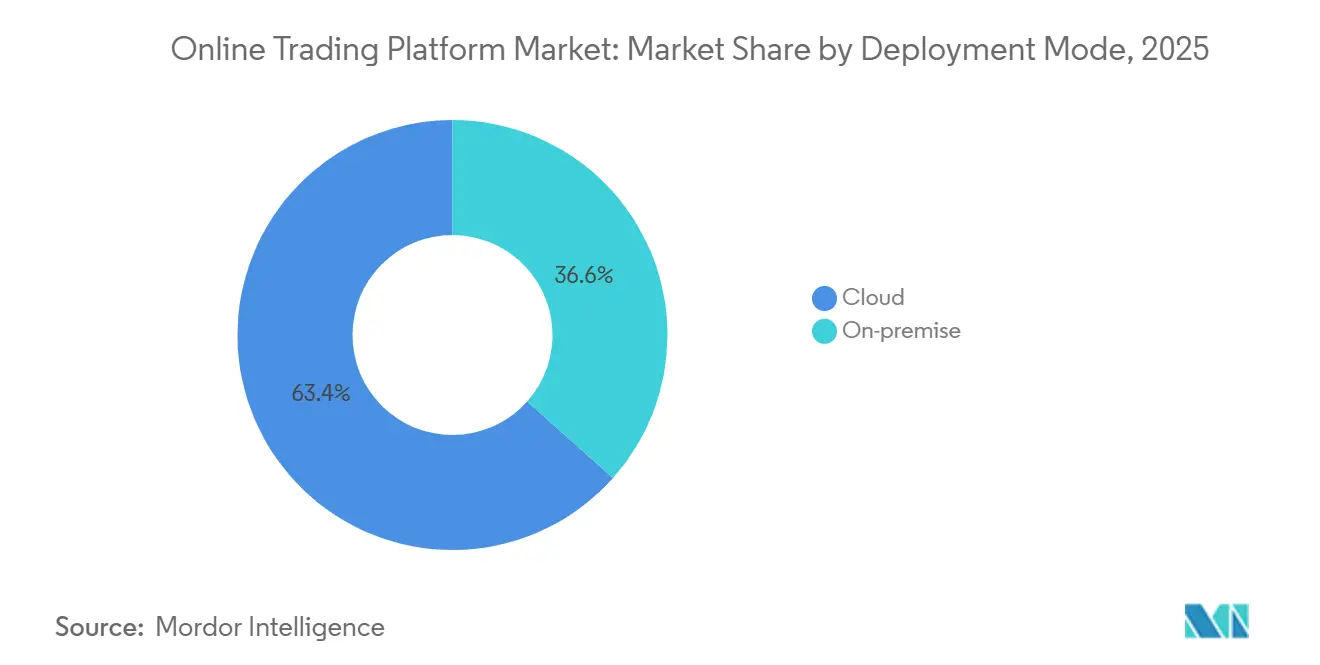
- Por modo de implementación, los sistemas basados en la nube representaron el 63.42 % de la participación de mercado de las plataformas de comercio en línea en 2025 y están avanzando a una CAGR del 8.51 %, erosionando constantemente la huella local.
- Por aplicación, los inversores minoristas controlaron el 69.59% del tamaño del mercado de la plataforma de comercio en línea en 2025 y crecerán a una CAGR del 8.43% hasta 2031, impulsados por acciones fraccionarias y aplicaciones móviles gamificadas.
- Por geografía, América del Norte lideró con el 33.87% de los ingresos en 2025, pero Asia-Pacífico está en camino de lograr la CAGR más rápida del 9.03% hasta 2031, lo que refleja la creciente penetración de los teléfonos inteligentes y la liberalización gradual de los mercados de capital.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de plataformas de comercio en línea
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción del comercio minorista con prioridad móvil | + 1.8% | Global, más alto en Asia-Pacífico y Sudamérica | Mediano plazo (2-4 años) |
| Integración de Robo-Advisory impulsada por IA | + 1.5% | Núcleo de América del Norte y Europa, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aprobaciones regulatorias para la negociación de acciones fraccionadas | + 1.3% | América del Norte y Europa, mercados piloto de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de corretaje como servicio basado en API | + 1.2% | Global, liderado por EE. UU., la UE y Singapur | Mediano plazo (2-4 años) |
| Widgets de puntuación ESG en tiempo real para inversores de la generación Z | + 0.9% | Europa y América del Norte, naciente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Empujoncitos de comportamiento de ML en el dispositivo que reducen la pérdida de clientes | + 0.7% | Despliegue global temprano en EE. UU. y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción del comercio minorista con prioridad móvil
Los smartphones han reemplazado a los ordenadores de sobremesa como primer punto de contacto para los inversores minoristas, lo que convierte a las interfaces intuitivas y de baja latencia en un requisito previo para el crecimiento en el mercado de plataformas de negociación en línea. El inicio de sesión biométrico sin interrupciones, la financiación instantánea de la cartera y los procesos de negociación con un solo toque imitan los procesos de pago del comercio electrónico y eliminan la fricción histórica de la incorporación. Charles Schwab reveló que las sesiones de la aplicación móvil aumentaron un 34 % en 2025, y que el 62 % de los pedidos minoristas ahora se realizan a través de dispositivos portátiles. [1] Charles Schwab Corporation, “Formulario 10-K Informe anual para el año fiscal finalizado el 31 de diciembre de 2025”, SEC, sec.gov India y el sudeste asiático ejemplifican el cambio, con usuarios de internet móvil que superan con creces a los hogares con banda ancha fija. Dado que los reguladores se mantienen neutrales en cuanto a dispositivos, la ventaja competitiva ahora depende del tiempo de actividad, la velocidad de respuesta y los lanzamientos iterativos de funciones que se adaptan a la ergonomía de las pantallas pequeñas.
Integración de Robo-Advisory impulsada por IA
Los módulos de robo han evolucionado desde el reequilibrio pasivo hasta la optimización fiscal en tiempo real y la elaboración de perfiles de riesgo vinculados al consumo, transformando las plataformas en centros de apoyo a la toma de decisiones de extremo a extremo. Interactive Brokers informó de una tasa de abandono un 28 % menor entre los usuarios de robo que entre los clientes que solo ejecutan órdenes en 2025. [2] Interactive Brokers LLC, “Q3 2025 Earnings Call Transcript”, Interactive Brokers Investor Relations, interactivebrokers.com Los conjuntos de datos de comportamiento propios, la tolerancia al riesgo o los patrones de flujo de caja pueden anonimizarse y venderse a gestores de activos que buscan señales de sentimiento minorista, lo que añade nuevas fuentes de ingresos. La Regulación del Mejor Interés y MiFID II exigen divulgaciones algorítmicas más transparentes, pero ninguna de ellas frena la adopción, por lo que la capacidad de robo se está convirtiendo rápidamente en un requisito básico en el mercado de plataformas de negociación en línea.
Aprobaciones regulatorias para la negociación de acciones fraccionadas
La compra de fracciones elimina las barreras de precio para las acciones de alto precio, lo que permite a los grupos demográficos más jóvenes o de menores ingresos diversificar con un capital mínimo. Los reguladores estadounidenses y europeos aclararon en 2024-2025 que las posiciones fraccionarias pueden residir en custodia ómnibus sin derechos de voto, eliminando zonas grises legales. [3] Comisión de Bolsa y Valores de EE. UU., “Carta de no acción sobre la negociación de acciones fraccionarias”, División de Negociación y Mercados de la SEC, sec.gov La frecuencia de las órdenes tiende a aumentar una vez que los usuarios participan en operaciones de baja denominación, lo que impulsa los ingresos por flujo de órdenes, incluso cuando desaparecen las comisiones explícitas. Con claridad en el cumplimiento normativo, las plataformas de todo el mundo están implementando funciones fraccionarias para ampliar su alcance dentro del mercado de plataformas de negociación en línea.
Demanda de corretaje como servicio basado en API
Los proveedores de BaaS integran el enrutamiento de órdenes, la custodia y las licencias en API modulares para que los neobancos y las superaplicaciones puedan lanzar operaciones con una inversión de capital mínima. DriveWealth y Alpaca, en conjunto, impulsaron más de 150 integraciones integradas a mediados de 2025. [4] DriveWealth LLC, “Actualización comercial de mediados de 2025”, DriveWealth, drivewealth.com Esta separación estructural permite a las fintechs centrarse en la experiencia de usuario del front-end, mientras que los especialistas gestionan la complejidad del back-office, desagregando la cadena de valor tradicional de la intermediación. Los umbrales de capital neto aún clasifican a los anfitriones como corredores introductores, lo que impulsa la cuota de mercado hacia plataformas multijurisdiccionales bien financiadas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inflación de los costes de cumplimiento de la MiFID III de la UE | -1.1% | Europa con repercusión global | Corto plazo (≤ 2 años) |
| Aumento de las brechas de ciberseguridad | -0.9% | Global, grave en EE. UU. y la UE | Corto plazo (≤ 2 años) |
| Compresión de ingresos por saturación de comisiones cero | -0.7% | América del Norte y Europa, Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Riesgo de arbitraje por latencia en el comercio de ubicación conjunta | -0.5% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Inflación de los costes de cumplimiento de la MiFID III de la UE
La reglamentación gradual, cuya aplicación plena está prevista para 2026, obliga a los brókeres a implementar sistemas de vigilancia en tiempo real, informes granulares y controles de incentivos más estrictos. PwC estima los desembolsos iniciales para un bróker de nivel medio entre 15 y 40 millones de euros (entre 16 y 43 millones de dólares estadounidenses), con una inflación de gastos recurrentes del 12 % al 18 %. Las empresas europeas más pequeñas podrían salir o consolidarse, mientras que los brókeres globales deben reservar capital para los clientes de la UE. El desvío de fondos de I+D reduce el presupuesto para las actualizaciones móviles, lo que ralentiza las mejoras en la experiencia del usuario y crea dificultades para el mercado de las plataformas de comercio en línea.
Aumento de las brechas de ciberseguridad
Los ataques de ransomware y robo de credenciales erosionan la confianza del usuario más rápido de lo que el marketing puede restaurarla. La modernización de seguridad de 85 millones de dólares de Robinhood en 2024 subraya la magnitud del gasto en remediación. La FINRA ahora exige pruebas de penetración trimestrales y manuales de respuesta a incidentes estructurados, lo que añade un lastre para el cumplimiento normativo. Las brechas de seguridad dan lugar a demandas colectivas en virtud del RGPD o el Reglamento SP, lo que aumenta la exposición legal. Por lo tanto, el elevado panorama de amenazas actúa como una restricción universal, especialmente en Norteamérica y Europa, donde la aplicación de la ley es estricta y los usuarios cambian rápidamente de proveedor.
Análisis de segmento
Por componente: Los servicios ganan a medida que las plataformas se mercantilizan
Los servicios aportaron solo el 22.41 % de los ingresos en 2025, pero su ritmo es de una tasa de crecimiento anual compuesta (TCAC) del 9.86 %, superior a la expansión del 7.66 % del mercado general de plataformas de trading en línea. Se prevé que el tamaño del mercado de plataformas de trading en línea para la oferta de servicios capte una porción cada vez mayor de la cartera de clientes a medida que los brókeres implementen carteras gestionadas, motores de impuestos y API de marca blanca. Las suscripciones facilitan los flujos de caja en un entorno donde las comisiones explícitas son insignificantes, lo que permite a los operadores consolidar la financiación cruzada de actualizaciones digitales. El modelo BaaS de DriveWealth, que registró un aumento interanual del 47 % en 2025, ilustra cómo los ingresos por licencias aumentan sin una inversión proporcional en marketing.
Los ingresos de la plataforma, si bien siguen siendo dominantes, muestran una erosión de márgenes a medida que la calidad de la ejecución converge y las guerras de precios se desploman. A medida que los usuarios que priorizan el móvil consideran el trading como un servicio básico, la diferenciación se desplaza hacia los niveles de asesoramiento y las alianzas con el ecosistema. Los brókeres que no cultiven canales de servicios corren el riesgo de ver reducidos sus ingresos una vez que las tasas de flujo de pago por orden se enfrenten a límites regulatorios. En consecuencia, la dinámica de los componentes indica que el mercado de plataformas de trading en línea recompensará a los operadores que puedan aplicar modelos de asesoramiento basados en comisiones sobre vías de ejecución optimizadas para la velocidad.
Por tipo de cargo: Las tarifas de transacción persisten a pesar de la retórica de la comisión cero
La promesa de marketing de cero comisiones oculta la resiliencia de la monetización basada en transacciones. Las comisiones por transacción representaron el 59.67 % de los ingresos en 2025 y se proyecta que aumenten a una tasa de crecimiento anual compuesta (TCAC) del 8.12 %, eclipsando otras categorías de comisiones en el mercado de plataformas de trading en línea. Los brókeres incorporan costes en los diferenciales de divisas, las comisiones de los contratos de opciones y los reembolsos por pago por flujo de órdenes, lo que permite generar ingresos sin incluir partidas específicas en los estados financieros. La propuesta de la SEC de 2024 para obligar a la divulgación de los ingresos por PFOF por operación podría erosionar esta táctica; sin embargo, no se ha materializado ninguna norma vinculante, lo que mantiene el statu quo.
Los planes de suscripción, que combinan libros de órdenes de Nivel II y gráficos avanzados, atraen a los grandes inversores, pero encuentran resistencia entre los usuarios ocasionales, recelosos de los cargos recurrentes. Los márgenes de beneficio en criptomonedas y divisas generan ganancias inesperadas cuando la volatilidad se dispara, compensando las bajas tasas de rotación de acciones. Estas matrices de comisiones híbridas demuestran que el mercado de plataformas de negociación en línea no está abandonando la economía de las transacciones, sino que la está reformulando de formas menos visibles que los reguladores apenas comienzan a analizar.
Por modo de implementación: la migración a la nube se acelera en mercados volátiles
Las implementaciones basadas en la nube representaron el 63.42 % de los ingresos de 2025, y este porcentaje crece a una tasa de crecimiento anual compuesta (TCAC) del 8.51 % a medida que el mercado de plataformas de comercio en línea migra de los centros de datos de capacidad fija. Los cálculos de margen en tiempo real, las opciones griegas y el análisis de riesgos superan los límites de cómputo durante las fluctuaciones del mercado, lo que hace indispensable el escalado elástico. Interactive Brokers redujo la latencia de las cotizaciones en 18 milisegundos al trasladar los motores de precios a AWS, lo que traduce la velocidad en calidad de ejecución, una métrica que los foros sociales minoristas valoran cada vez más.
Los sistemas locales persisten entre un grupo cada vez más reducido de intermediarios institucionales vinculados a mainframes con décadas de antigüedad. Las ventanas de mantenimiento, los ciclos de inversión de capital y los costos de expansión geográfica generan obstáculos que las empresas de la nube rivales evitan con implementaciones independientes de la región. Si bien la ciberseguridad antes favorecía los controles locales, los proveedores a gran escala ahora igualan o superan las defensas internas, lo que debilita el argumento restante contra la migración. Por lo tanto, las opciones de implementación dividen el mercado de plataformas de comercio en línea entre plataformas nativas de la nube ágiles y plataformas tradicionales que se enfrentan a una modernización inevitable.
Por aplicación: el impulso minorista supera la estabilidad institucional
La actividad minorista representó el 69.59 % de las operaciones en 2025 y se expande a una tasa de crecimiento anual compuesta (TCAC) del 8.43 %, lo que refuerza el impulso que el acceso democratizado impulsa al mercado de plataformas de trading en línea. Las acciones fraccionarias, las tablas de clasificación gamificadas y las redes sociales atraen a la generación Z, convirtiéndolos de observadores a participantes del mercado. Los 12 millones de cuentas activas del bróker indio Zerodha ilustran la escala que se alcanza con las estrategias de incorporación con saldo bajo. Dado que los tickets individuales tienden a ser pequeños, los ingresos totales dependen de la frecuencia más que del tamaño del ticket, lo que impulsa a las plataformas a reducir la latencia e incorporar estímulos conductuales que promueven la repetición de operaciones.
Las mesas institucionales, si bien son minoritarias en volumen, generan comisiones de enrutamiento algorítmico y de fondos oscuros de alto valor. Sus requisitos, algoritmos de ejecución optimizados para la implementación deficiente, coubicación para operaciones en microsegundos y análisis granulares post-negociación, exigen inversiones en I+D que solo los proveedores con capital sólido pueden afrontar. A medida que los gestores de activos buscan soluciones de OMS multiactivo, los brókeres que ofrecen rutas unificadas de acciones, futuros y divisas ganan cuota de mercado. Esta doble personalidad obliga a las plataformas a abarcar dos extremos del espectro de servicios, lo que demuestra la adaptabilidad del mercado de plataformas de trading en línea.
Análisis geográfico
Mercado de plataformas de comercio en línea de Norteamérica
América del Norte representó el 33.87% de los ingresos en 2025, impulsada por la solidez de los mercados de capitales y la amplia difusión de las cuentas de jubilación con ventajas fiscales. El crecimiento de la región se está desacelerando en comparación con sus pares emergentes debido a que más de la mitad de los hogares estadounidenses ya poseen acciones, lo que limita el potencial de crecimiento de los nuevos usuarios. Por lo tanto, los brókeres están optando por estrategias de participación en la cartera, como los intereses de barrido de efectivo y las herramientas de impuestos robotizados, para mantener el impulso de los ingresos. La estructura bancaria consolidada de Canadá inhibe la entrada de las fintech, mientras que la alta inflación y la limitada cultura financiera de México ralentizan la incorporación minorista, lo que limita el potencial de crecimiento continental. No obstante, la estabilidad regulatoria y los fondos de riqueza consolidados mantienen a América del Norte como el mayor contribuyente individual al tamaño del mercado de plataformas de comercio en línea.
Mercado de plataformas de comercio en línea de APAC
Asia-Pacífico se prepara para una tasa de crecimiento anual compuesta (TCAC) del 9.03 % para 2031, la tasa regional más alta, a medida que el ferrocarril UPI de India optimiza la financiación y China flexibiliza la gestión patrimonial. El tamaño del mercado de plataformas de comercio en línea en la región se está acelerando debido a que la adopción de teléfonos inteligentes supera la de los ordenadores de escritorio; la penetración móvil a gran escala ofrece un crecimiento inmediato para los brókeres nativos de la nube. Persisten los obstáculos regulatorios, los controles de capital de la CSRC de China y la postura cautelosa de Japón sobre el comercio de criptomonedas, pero actores locales como Futu (Moomoo) se adaptan más rápido que las marcas internacionales, limitadas por las licencias transfronterizas. Corea del Sur y Australia incorporan infraestructura madura a la región, pero sus tasas de crecimiento son inferiores al auge del comercio minorista en India.
Mercado de plataformas de negociación en línea de EMEA y Sudamérica
Las perspectivas de Europa se ven afectadas por el gasto en cumplimiento de MiFID III, que desvía capital de la adquisición de clientes, lo que mantiene a la región en una tasa de crecimiento anual compuesta (TCAC) de un dígito medio. El Brexit obliga a la implantación de licencias duales, lo que infla los gastos generales de las plataformas transfronterizas entre el Reino Unido y la UE. Los países nórdicos presentan una adopción digital líder en su clase, pero con bases de población limitadas, mientras que Europa Central y Oriental siguen siendo sensibles a los precios y fragmentadas. Sudamérica, Oriente Medio y África representan, en conjunto, contribuciones de un dígito hoy en día, pero albergan oportunidades prometedoras: la ola de comercio minorista para la cobertura de la inflación en Brasil y los entornos de pruebas FinTech con respaldo soberano de los Emiratos Árabes Unidos señalan catalizadores alcistas. Aun así, la volatilidad cambiaria, el riesgo político y la banda ancha irregular complican el escalamiento, atenuando el impacto agregado en el mercado global de plataformas de comercio en línea.
Panorama competitivo
El mercado de plataformas de trading online está moderadamente concentrado: las cinco principales empresas existentes representan aproximadamente el 55% de los ingresos combinados, lo que deja un amplio margen para las empresas disruptivas. Empresas como Charles Schwab, Interactive Brokers y Fidelity compensan la pérdida de ingresos sin comisiones monetizando el efectivo inactivo, el préstamo de valores y las suscripciones a servicios de asesoría. Robinhood, Zerodha y Futu buscan atraer a un público más joven con una experiencia de usuario gamificada, pero el aumento de los costes de adquisición de clientes en redes sociales reduce el potencial de las startups. Los brókeres que priorizan las API, como Alpaca y DriveWealth, evitan por completo la inversión publicitaria minorista, integrando plataformas de trading con licencia en superaplicaciones y monederos digitales, captando así volúmenes mayoristas invisibles para las tablas de clasificación tradicionales.
La tecnología sigue siendo el campo de batalla decisivo. Las mejoras de latencia de milisegundos se traducen en el derecho a alardear en redes sociales, lo que influye en las comunidades minoristas. Las solicitudes de propiedad intelectual relacionadas con los estímulos conductuales, la puntuación ESG en tiempo real y el aprendizaje automático en dispositivos establecen fosos defendibles. La sobrecarga regulatoria define la estrategia: las limitaciones propuestas por EE. UU. al flujo de pagos por órdenes podrían debilitar a los líderes del libre comercio, mientras que las prohibiciones de incentivos de MiFID III impulsan a los brókeres europeos a generar análisis internos o a contratar analistas especializados. Las normas de adecuación de capital favorecen a las empresas establecidas con balances considerables, pero la economía en la nube reduce los costos fijos para los nuevos participantes, equilibrando las barreras de entrada.
Las presiones de consolidación se intensifican a medida que el gasto en cumplimiento normativo y marketing aumenta más rápido que los ingresos. La integración completa de Schwab con los 12 millones de cuentas de TD Ameritrade ahorra 400 millones de dólares en gastos operativos anuales, estableciendo un punto de referencia para la extracción de sinergias. Las alianzas entre neobancos, como Revolut y Robinhood, demuestran cómo las finanzas integradas pueden impulsar la escalabilidad sin necesidad de licencias minoristas directas. El interés del capital privado alcanza su punto máximo cuando la infraestructura API ofrece ingresos recurrentes predecibles con perfiles de margen ausentes en los brókeres que operan de cara al consumidor. Por lo tanto, serán las maniobras estratégicas, y no las guerras de precios, las que definirán la jerarquía competitiva del mercado de plataformas de trading en línea.
Líderes de la industria de las plataformas de comercio en línea
TradeStation Group, Inc.
Interactivo Brokers LLC
Ally Financial Inc.
MarketAxess Holdings Inc.
DigiFinex Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Charles Schwab Corporation completó su adquisición de Wealthfront por USD 1.2 millones, agregando USD 50 millones en activos administrados mediante robot y tecnología de indexación directa a su suite minorista.
- Diciembre de 2025: Interactive Brokers LLC introdujo el trading fraccional en 8,000 acciones estadounidenses y europeas con tickets mínimos de USD 1, en respuesta a las autorizaciones regulatorias.
- Noviembre de 2025: Robinhood Markets Inc. se asoció con Revolut e incorporó las herramientas de corretaje de Robinhood en la aplicación bancaria europea de Revolut, que atiende a 35 millones de usuarios.
- Octubre de 2025: Zerodha Broking Ltd. recaudó USD 250 millones de Temasek Holdings, valorando la empresa en USD 3.5 millones y financiando la expansión en el sudeste asiático.
Alcance del informe del mercado global de plataformas de comercio en línea
Una plataforma de comercio en línea permite a los usuarios e individuos realizar pedidos de artículos financieros a través de una red con un intermediario financiero mientras transmiten los precios del mercado en tiempo real. Estos elementos financieros incluyen acciones, bonos, dinero, materias primas, derivados, etc.
El informe de mercado de plataformas de trading en línea está segmentado por componente (plataforma y servicios), tipo de comisiones (comisiones, comisiones por transacción, comisiones por suscripción y margen de beneficio), modo de implementación (local y en la nube), aplicación (inversores institucionales y minoristas) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Plataforma |
| Servicios |
| Comisiones |
| Costos por Transacciones |
| Cuota de suscripción |
| Margen de margen |
| En la premisa |
| Basado en la nube |
| Inversores institucionales |
| Invesores minoristas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Nórdicos | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por componente | Plataforma | |
| Servicios | ||
| Por tipo de cargos | Comisiones | |
| Costos por Transacciones | ||
| Cuota de suscripción | ||
| Margen de margen | ||
| Por modo de implementación | En la premisa | |
| Basado en la nube | ||
| por Aplicación | Inversores institucionales | |
| Invesores minoristas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Nórdicos | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrán las plataformas globales en 2031?
Se proyecta que el tamaño del mercado de plataformas de comercio en línea alcance los USD 18.18 mil millones para 2031, expandiéndose a una CAGR del 7.66 % a partir de 2026.
¿Qué región ofrece la oportunidad de crecimiento más rápida?
Asia-Pacífico lidera con un pronóstico de CAGR del 9.03 % hasta 2031, impulsado por la penetración de teléfonos inteligentes, la liberalización regulatoria y las reformas de pensiones.
¿Por qué los brókers siguen ganando con operaciones "sin comisiones"?
Las tarifas de transacciones ocultas, los diferenciales en divisas y criptomonedas y los acuerdos de pago por flujo de órdenes continúan generando ingresos incluso cuando se eliminan las comisiones explícitas.
¿Qué papel juega la computación en la nube?
Las implementaciones en la nube ahora controlan el 63.42 % de la participación de mercado y permiten a los corredores escalar los recursos computacionales instantáneamente durante los picos de volatilidad, reduciendo la latencia y los costos de infraestructura.
¿Cómo afectará MiFID III a las plataformas europeas?
La obligación de presentar informes en tiempo real y la prohibición de incentivos podrían sumar entre 16 y 43 millones de dólares en costos de cumplimiento iniciales para las empresas de nivel medio, lo que presionaría los márgenes y estimularía la consolidación.
¿Qué segmento se espera que supere al mercado más amplio?
Se prevé que los ingresos por servicios como robo-advisory, licencias de API e infraestructura de marca blanca crezcan un 9.86 % anual, más rápido que las plataformas de ejecución principales.


