

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
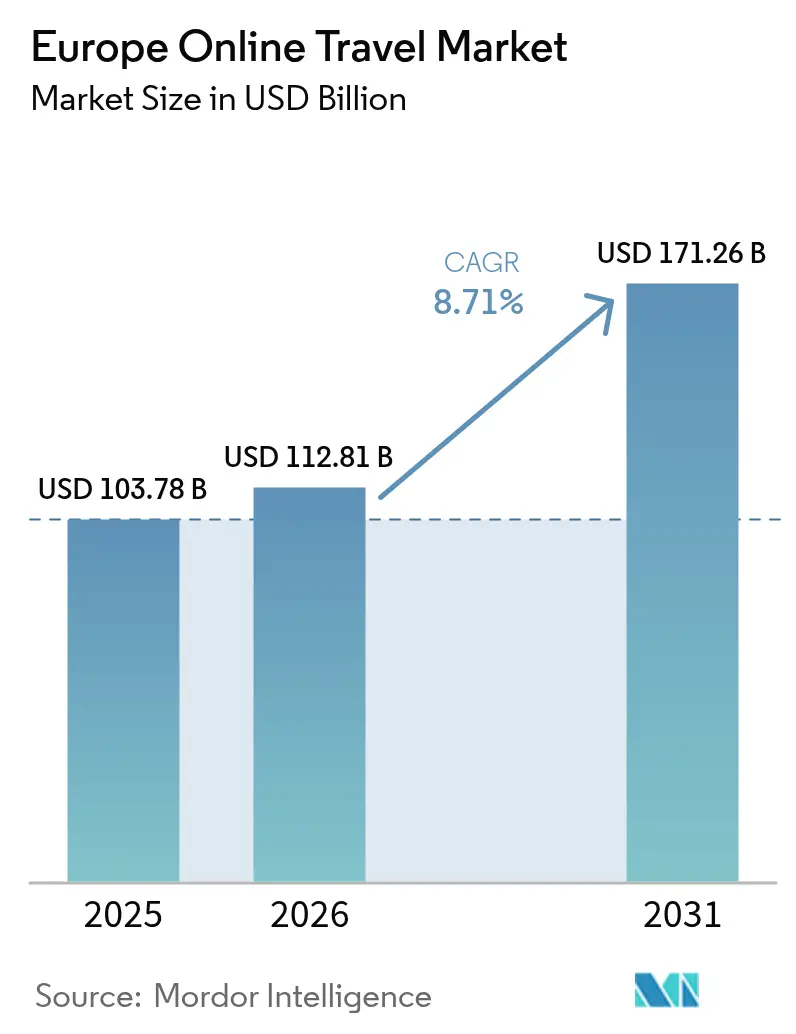
| Tamaño del mercado (2026) | USD 112.81 mil millones |
| Tamaño del mercado (2031) | USD 171.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.71% CAGR |
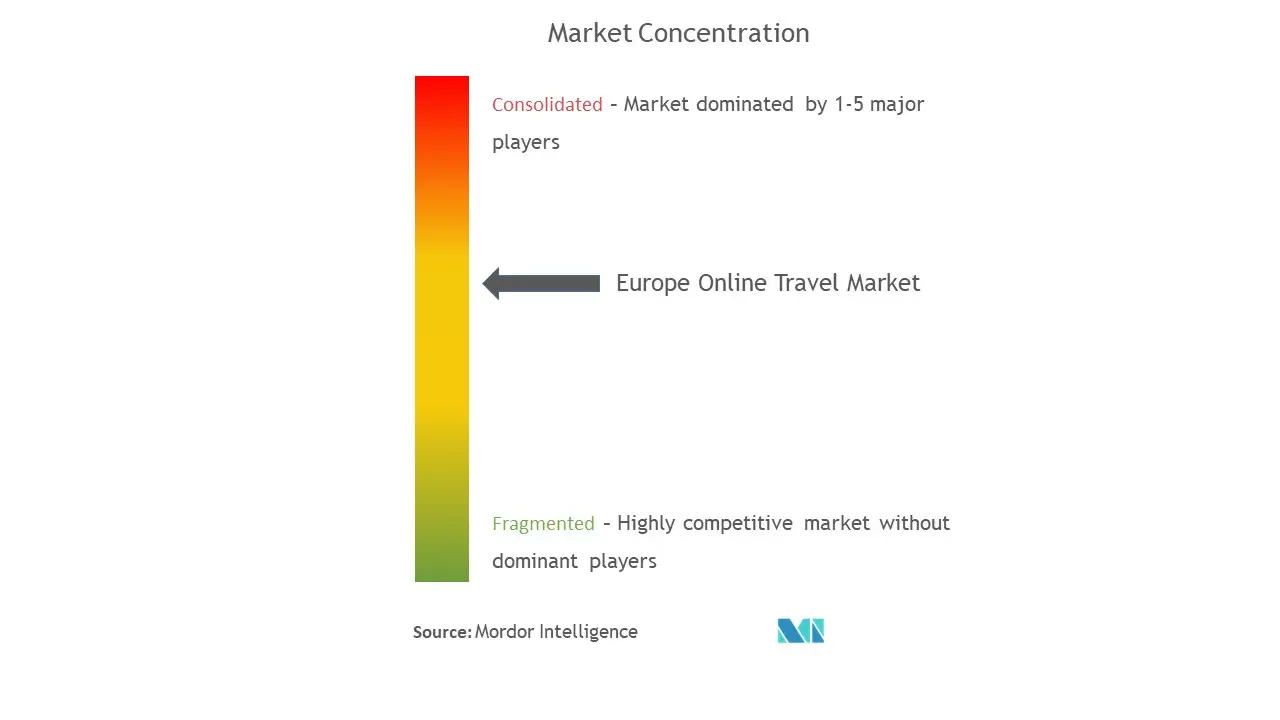
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de viajes online en Europa realizado por Mordor Intelligence
El mercado europeo de viajes online alcanzó un valor de 103.78 millones de dólares en 2025 y se estima que crecerá desde los 112.81 millones de dólares en 2026 hasta los 171.26 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.71% durante el periodo de previsión (2026-2031). Esta expansión se ve impulsada por la recuperación pospandémica del turismo intraeuropeo y de larga distancia, la intensificación de las reservas a través de dispositivos móviles y catalizadores regulatorios como la próxima Cartera de Identidad Digital de la UE, que promete una autenticación con un solo clic en todos los países. La mayor adopción por parte de las aerolíneas de los protocolos de Nueva Capacidad de Distribución (NDC) está redistribuyendo el poder de fijación de precios hacia las compañías aéreas, mientras que las herramientas de planificación de viajes basadas en IA generativa canalizan la intención de búsqueda directamente hacia el inventario reservable, acortando el proceso de reserva tanto para consumidores como para proveedores. La dinámica competitiva se mantiene moderada, ya que las cinco principales empresas concentran solo el 48.9 % de los ingresos, lo que deja un amplio margen para nuevos participantes diferenciados especializados en viajes sostenibles, transporte multimodal y experiencias hiperlocalizadas. Mientras tanto, el aumento vertiginoso de los costes de adquisición de tráfico, impulsado por la Ley de Mercados Digitales, obliga a las principales agencias de viajes online a replantearse sus estrategias de marketing, priorizando los ecosistemas de fidelización y los programas de suscripción sobre el crecimiento basado exclusivamente en las búsquedas. En conjunto, estas fuerzas macroeconómicas generan una sólida base de demanda para el mercado europeo de viajes online, a pesar de las dificultades regulatorias y la intensificación de las campañas directas de los proveedores.
Conclusiones clave del informe
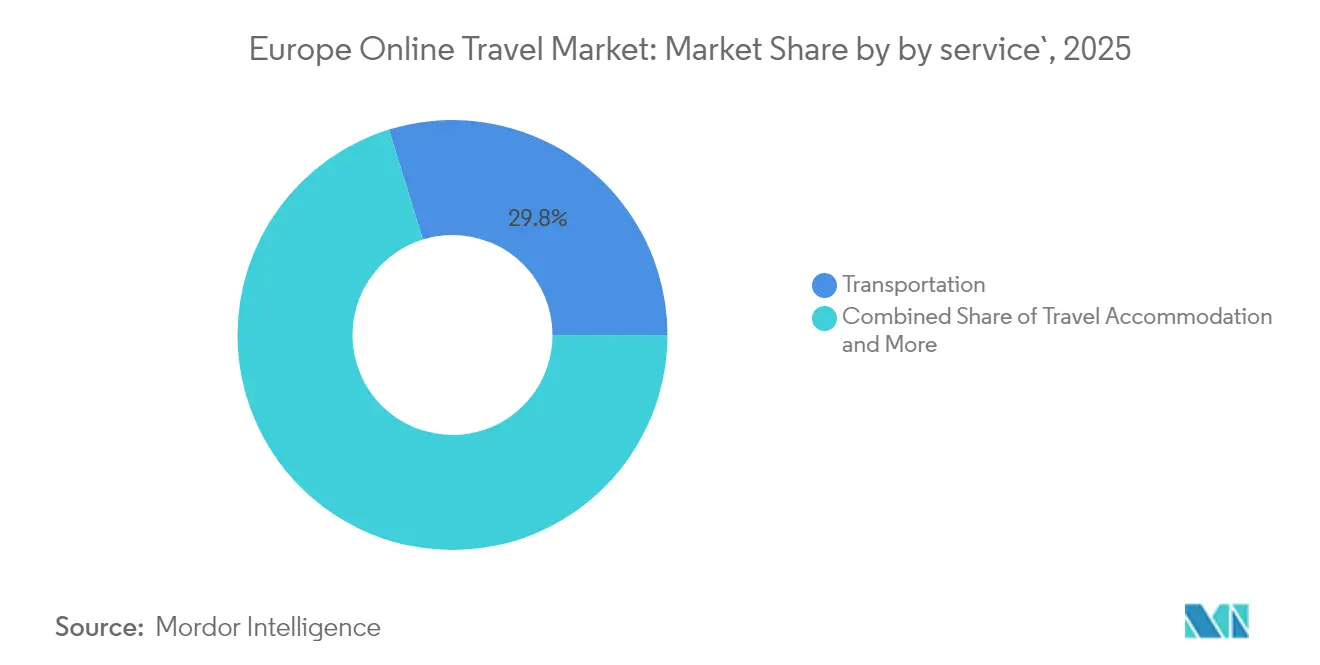
- Por tipo de servicio, el transporte capturó el 29.78% de la participación del mercado de viajes en línea de Europa en 2025, mientras que los paquetes de vacaciones están en camino de lograr la CAGR más rápida del 11.86% hasta 2031.
- Por tipo de reserva, los proveedores directos controlaron el 54.02 % del tamaño del mercado de viajes en línea de Europa en 2025, pero se prevé que las OTA se expandan a una CAGR del 9.05 % entre 2026 y 2031.
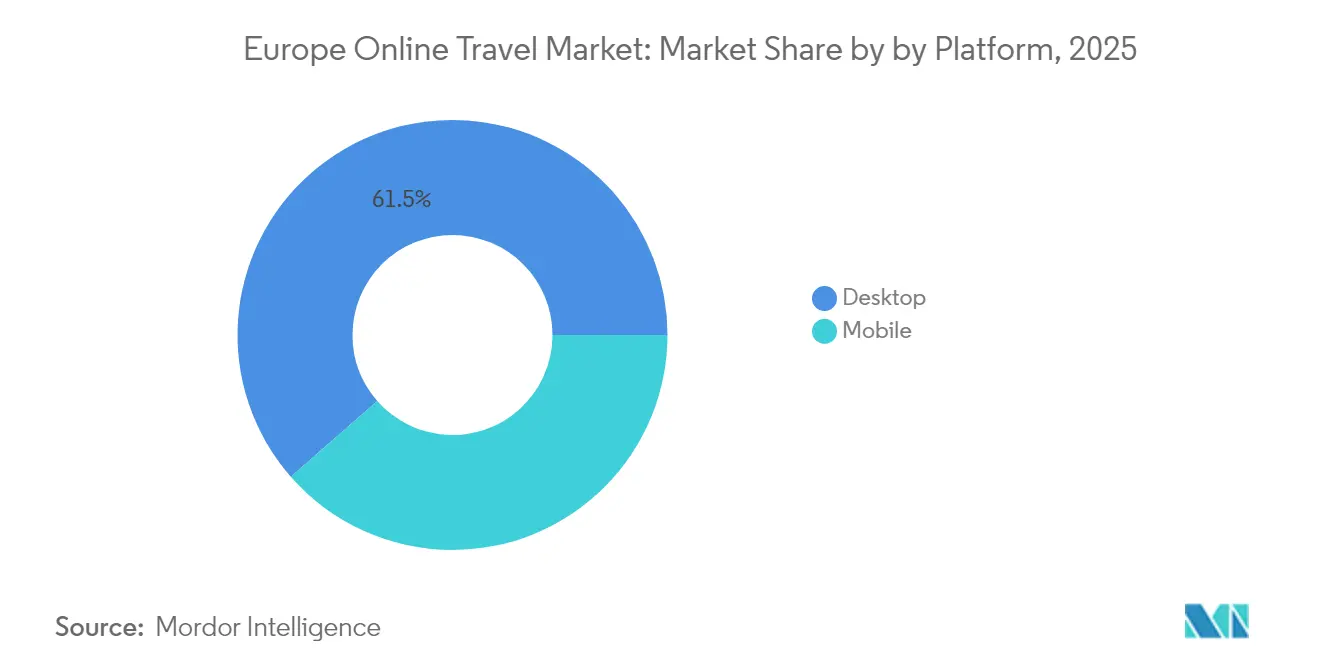
- Por plataforma, las reservas desde computadoras de escritorio lideraron con una participación del 61.45 % del tamaño del mercado de viajes en línea de Europa en 2025, mientras que se proyecta que los dispositivos móviles registren la CAGR más alta del 13.12 % hasta 2031.
- Por geografía, el Reino Unido tuvo la mayor contribución del 21.05% al mercado de viajes en línea de Europa en 2025, mientras que España está preparada para la CAGR más fuerte del 11.58% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de viajes online en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Repunte pospandémico del turismo intraeuropeo y de larga distancia | + 2.1% | Reino Unido, Alemania, Francia, España | Corto plazo (≤ 2 años) |
| Aumento de la penetración de las reservas móviles y los pagos dentro de la aplicación | + 1.8% | En toda Europa; puntos calientes de los países nórdicos y del BENELUX | Mediano plazo (2 – 4 años) |
| Monedero de identidad digital de la UE que permite realizar pagos con un solo clic | + 1.2% | Primeros mercados piloto de la UE-27 | Mediano plazo (2 – 4 años) |
| Los robots de planificación de viajes con inteligencia artificial generativa aceleran la conversión | + 1.5% | Alemania, Reino Unido, Países Bajos | Largo plazo (≥ 4 años) |
| Las API de billetes multimodales y de trenes de alta velocidad liberalizados amplían el inventario de transporte en línea | + 1.3% | Francia, Alemania, España, países transfronterizos de la UE | Mediano a largo plazo (2–5 años) |
| Formatos hoteleros de estilo de vida e híbridos que utilizan la distribución API-first | + 1.0% | Centros urbanos en Europa occidental y central | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Repunte del turismo pospandemia
Francia recibió a más de 100 millones de visitantes internacionales en 2024, superando los máximos previos a la crisis y estableciendo un referente para el mercado europeo de viajes en línea [1] Fuente: Campus France, “2024, un año récord para el turismo internacional en Francia”, campusfrance.org . España siguió el ejemplo con 94 millones de llegadas de extranjeros, un aumento que elevó los ingresos por viajes e impulsó la demanda de reservas en línea, particularmente para los segmentos de larga distancia de mayor rentabilidad originados en Norteamérica. El turismo receptivo con destino al Reino Unido alcanzó niveles récord de gasto, reforzando la demanda de servicios de paquetes dinámicos que combinan vuelos, hoteles y trenes. Mercados de larga distancia como China demostraron un crecimiento del 40% en las noches de estancia en Francia, lo que indica un renovado interés por los itinerarios europeos a pesar de que los ingresos se mantienen por debajo de los niveles de referencia de 2019. Los viajes de negocios siguen siendo moderados, pero los itinerarios híbridos de ocio y negocios (bleisure) están en aumento, lo que lleva a los proveedores a renovar los programas de fidelización en torno a las recompensas por estancias prolongadas. El repunte subraya un giro estructural hacia canales digitales flexibles, ya que los viajeros priorizan la disponibilidad en tiempo real sobre las visitas tradicionales a agencias.
Penetración de las reservas móviles
Los dispositivos móviles gestionan una parte cada vez mayor de las transacciones a medida que los consumidores europeos integran las billeteras digitales y los pagos sin contacto en su vida cotidiana. Los países nórdicos, donde el uso de billeteras móviles supera el 75%, ilustran cómo los pagos sin interrupciones aceleran las tasas de conversión de las aplicaciones. Booking Holdings reportó un crecimiento de dos dígitos en las reservas móviles tras implementar funciones de micropersonalización que ajustan la visualización del inventario al contexto del usuario. La aplicación ferroviaria Trainline ahora representa la mayoría de las reservas ferroviarias europeas, lo que demuestra cómo una experiencia de usuario móvil fluida puede impulsar mercados de transporte altamente fragmentados. Omio, el competidor de las aplicaciones, lanzó Flex en los mercados continentales, permitiendo a los viajeros cambiar itinerarios después de la compra, reforzando el atractivo de la flexibilidad centrada en el móvil. La diversidad de métodos de pago, desde Apple Pay en Alemania hasta Bizum en España, obliga a las plataformas a localizar el proceso de pago, impulsando una mayor inversión en middleware de orquestación de pagos.
Cartera de identidad digital de la UE
La cartera de identidad digital de la UE, cuyo lanzamiento está previsto para 2026, almacenará credenciales verificadas por el gobierno, lo que permitirá la verificación instantánea de la identidad del pasajero durante la reserva y el check-in [2] Fuente: Comisión Europea, “Identidad Digital Europea”, commission.europa.eu . Los primeros proyectos piloto en Bélgica y Estonia redujeron los tiempos de check-in en un 35 %, lo que demuestra su claro valor en los complejos viajes transfronterizos. Las OTA que integren la cartera podrán evitar las comprobaciones KYC repetitivas, lo que reducirá las tasas de abandono y los costes por fraude. Los hoteles esperan un cumplimiento más sencillo de las leyes de registro de huéspedes Schengen una vez que las identificaciones digitales sustituyan a los escaneos manuales de pasaportes. Grandes proveedores tecnológicos, en particular Amadeus, ya invierten en marcos de API única para la integración de la cartera, lo que indica la preparación de todo el sector. Con el tiempo, es probable que la identidad con un solo clic se convierta en un requisito básico para el mercado europeo de viajes en línea, redefiniendo las expectativas de los clientes en cuanto a velocidad y privacidad.
Bots de planificación de viajes con inteligencia artificial generativa
Los sistemas de IA conversacional que transforman la inspiración abierta en itinerarios reservables acortan el embudo de descubrimiento y pueden reorganizar la economía de las búsquedas. Las Vistas Generales de IA de Google ahora muestran itinerarios con precios completos en las SERP, lo que reduce el volumen de tráfico a los comparadores tradicionales. Las principales OTA responden implementando modelos propios de lenguaje complejo para personalizar sugerencias y agrupar automáticamente servicios complementarios que incrementan el valor promedio de la reserva. Las aerolíneas introducen tarifas en tiempo real y API de mapas de asientos en chatbots para ofrecer opciones adicionales de asientos preferentes y compensación de carbono, lo que demuestra el potencial de monetización de la IA en los canales directos con proveedores. Los primeros usuarios en Alemania y los Países Bajos observan mayores tasas de venta cruzada para las combinaciones de tren y hotel generadas por IA. Si bien la regulación de la privacidad de datos sigue siendo estricta, un claro potencial comercial está acelerando la inversión en IA generativa hasta 2030.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La Ley de Mercados Digitales infla los costos de adquisición de tráfico de las OTA | –1.4% | UE-27 | Corto plazo (≤ 2 años) |
| Las campañas directas con proveedores reducen las tasas de comisión de las OTA | –0.9% | En toda Europa | Mediano plazo (2 – 4 años) |
| La presión sobre la privacidad del consumidor limita la personalización y la eficacia del retargeting | –0.8% | En toda Europa, especialmente Alemania y Francia | Mediano plazo (2–4 años) |
| La lenta adopción de los estándares NDC retrasa la paridad del contenido de los vuelos | –0.6% | Principales mercados aéreos de la UE | Corto a mediano plazo (1–3 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de la Ley de Mercados Digitales
La Ley de Mercados Digitales designa a las principales OTA como “guardianes”, sometiéndolas a nuevas reglas de auto-preferencia y compartición de datos que disminuyen la visibilidad de búsqueda orgánica y aumentan los costos de marketing pagado [3] Fuente: Phocuswire Staff, “Phocuswright Analyst Travel Predictions 2025”, phocuswire.com . La eliminación de las cláusulas de paridad de tarifas por parte de Booking.com ejemplifica los cambios que afectan los modelos de comisión y los márgenes netos. Los motores de metabúsqueda como Skyscanner obtienen una ventaja a corto plazo porque las fuentes de tráfico diversificadas diluyen la dependencia de Google. Sin embargo, la complejidad del cumplimiento puede afianzar a los grandes operadores que pueden absorber gastos generales legales y técnicos adicionales, lo que eleva las barreras para los rivales más pequeños. En toda Europa, se intensifican los litigios colectivos contra las prácticas de precios de las OTA, lo que añade un riesgo incremental. Las mayores presiones del CAC obligan a las OTA a profundizar los programas de fidelización, invertir en medios de marca y experimentar con planes de membresía para estabilizar las reservas recurrentes.
Campañas directas a proveedores
Las aerolíneas y cadenas hoteleras aprovechan la infraestructura de NDC para impulsar la diferenciación de contenido en sus propios canales, a menudo añadiendo recargos GDS que incentivan a los compradores corporativos a reservar directamente. Lufthansa Group, British Airways y Air France-KLM ahora reservan servicios complementarios clave, como la selección de asientos y la reserva gratuita, para clientes directos, lo que reduce el potencial de tarifas de las OTA. Las grandes hoteleras expanden las campañas de "reserva directa" que incluyen mejoras de Wi-Fi y tarifas exclusivas para miembros no disponibles en los canales públicos. El efecto neto comprime los fondos de comisiones de las OTA, lo que las impulsa a diversificarse hacia productos fintech como el pago diferido y la conversión dinámica de divisas. Al mismo tiempo, los proveedores se enfrentan a mayores costos tecnológicos para mantener plataformas modernas de comercio electrónico, lo que impulsa asociaciones selectivas con agregadores expertos en tecnología. La tensión entre canales directos e indirectos seguirá siendo fundamental para la estrategia competitiva en el mercado europeo de viajes online durante los próximos cinco años.
Análisis de segmento
Por tipo de servicio: El dominio del transporte se enfrenta a un aumento repentino de paquetes
El transporte ocupó el primer lugar con una cuota de mercado europea de viajes online del 29.78% en 2025, gracias a la ampliación de la conectividad API y los motores de precios dinámicos por parte de los operadores ferroviarios, de aviación y de autobuses interurbanos. Se prevé que los paquetes vacacionales, aunque más pequeños, ofrezcan una tasa de crecimiento anual compuesta (TCAC) del 11.86%, lo que indica el interés de los consumidores por experiencias personalizadas y sin complicaciones que combinen movilidad con alojamiento y actividades. El tamaño del mercado europeo de viajes online para el transporte continúa beneficiándose de la liberalización ferroviaria continental y la digitalización de los peajes de autopistas, que facilitan el acceso a inventario en tiempo real para plataformas de terceros. Mientras tanto, el segmento de paquetes atrae financiación para operadores turísticos definidos por software capaces de crear vuelos, hoteles y experiencias en milisegundos. Los proveedores aprovechan este crecimiento integrando API independientes del canal, lo que permite a las OTA vender paquetes con precios dinámicos y políticas de cancelación flexibles. En general, la diversificación por tipo de servicio mitiga el riesgo de ciclicidad en cualquier vertical de viajes y fomenta las estrategias de venta cruzada que aumentan los márgenes de contribución. Durante el período de pronóstico, se espera que las experiencias y los servicios complementarios aumenten la participación dentro de “Otros tipos de servicios”, aprovechando los conserjes de hoteles equipados con plataformas de actividades en el destino como Turneo.
La primacía del segmento del transporte refleja la densa infraestructura multimodal de Europa, pero la trayectoria de crecimiento superior de los paquetes vacacionales apunta a una creciente demanda de comodidad en itinerarios complejos. Los consumidores valoran cada vez más la posibilidad de comprar en un solo lugar que simplifica la verificación de visas, la asignación de asientos y el seguro de viaje, lo que impulsa las tasas de conversión en las pestañas de paquetes de las OTA. Las aerolíneas se asocian con operadores ferroviarios a través de iniciativas como la membresía de SkyTeam de Eurostar para ampliar la cobertura de su red sin expandir la flota, lo que facilita itinerarios tierra-aire sin interrupciones. Los gestores de propiedades que priorizan las API, como limehome, se expanden a ciudades secundarias, suministrando inventario que alimenta paquetes dinámicos y aumentando la cobertura geográfica del turismo no urbano. Los proveedores de tecnología actualizan las capas de orquestación para compilar reservas multisectoriales en tiempo real, reduciendo el tiempo de creación de paquetes de minutos a milisegundos. En consecuencia, las plataformas que dominan la agrupación automatizada obtienen una ventaja competitiva al reducir la complejidad tanto para el viajero como para el proveedor. Estos cambios, en conjunto, refuerzan la rápida expansión de la categoría de paquetes en el mercado europeo de viajes en línea.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de reserva: los proveedores directos lideran, pero el crecimiento de las OTA se acelera
Los proveedores de viajes directos representaron el 54.02 % de los ingresos en 2025, lo que subraya su éxito al dirigir a los clientes hacia canales propios con recompensas personalizadas y clases tarifarias exclusivas. Se prevé que el tamaño del mercado europeo de viajes online para canales directos aumente de forma constante, pero a un ritmo menor que el de los ingresos de las OTA, que registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.05 %, hasta 2031. Los proveedores mantienen su ventaja competitiva integrando puntos de fidelidad, créditos para la cartera y ofertas personalizadas, visibles únicamente en los ecosistemas con acceso a la cuenta. Las aerolíneas intensifican la distribución de NDC, destacando contenido más completo, como paquetes de compensaciones de carbono y paquetes de asientos adicionales, que no están disponibles a través de los sistemas de distribución globales. Las principales cadenas hoteleras invierten en aplicaciones móviles que acompañan a los clientes durante la estancia, consolidando aún más la relación directa. A pesar de estas tácticas, las OTA aprovechan la amplia gama de opciones, la transparencia de precios y la atención al cliente multilingüe para atraer a viajeros indecisos. Con el tiempo, la interacción entre el control del canal y la comodidad del consumidor determinará los cambios en la cuota de mercado en el mercado europeo de viajes online.
La competencia entre canales cataliza la competencia tecnológica, ya que cada parte busca la diferenciación. Las OTA impulsan una mayor personalización mediante recomendaciones basadas en IA que integran fuentes de inventario dispares en viajes coherentes. Los proveedores, a su vez, aprovechan los datos de origen para ofrecer ofertas contextuales, como mejoras de asiento en los avisos de facturación. La compresión de las comisiones presiona a las OTA para que lancen productos relacionados con las fintech, como "reserva ahora, paga después", lo que mitiga el impacto del precio y frena la deserción directa. Las empresas adoptan cada vez más herramientas de reserva directa con funciones de deber de cuidado, alejando los viajes gestionados de las TMC tradicionales y llevándolos a los ecosistemas de proveedores. Los reguladores examinan las cláusulas de paridad, lo que podría nivelar el terreno de juego entre las opciones directas e indirectas. El resultado será una coexistencia en la que los proveedores dominan a los viajeros recurrentes, vinculados a la identidad, mientras que las OTA siguen siendo puertas de entrada para el descubrimiento y los complejos itinerarios multiproveedor en el mercado europeo de viajes en línea.
Por plataforma: La resiliencia de los ordenadores de escritorio se une al impulso de los dispositivos móviles
Las plataformas de escritorio retuvieron el 61.45 % de las reservas en 2025, lo que refleja la complejidad de los viajes multicomponente que llevan a los viajeros a usar pantallas más grandes para investigar y comparar precios. Aun así, se prevé que los canales móviles alcancen una tasa de crecimiento anual compuesta (TCAC) del 13.12 %, superando a todas las demás plataformas gracias a la mejora de la experiencia de usuario (UX) y la penetración de los monederos digitales. Las cohortes más jóvenes, nacidas en entornos de smartphones, presentan tasas de conversión más altas en aplicaciones con inicio de sesión biométrico y pagos con un solo toque. El tamaño del mercado europeo de viajes online derivado del móvil superará al de las plataformas de escritorio en compras de última hora y de baja consideración, como noches de hotel en una sola ciudad y billetes de autobús interurbanos, dentro del período previsto. Las plataformas de escritorio seguirán siendo relevantes para itinerarios largos, donde las múltiples pestañas y los calendarios de tarifas avanzados facilitan la toma de decisiones. Sin embargo, los viajes multidispositivo difuminan las fronteras tradicionales, ya que los usuarios comienzan a investigar en un portátil y finalizan las compras en un teléfono después de que las alertas de precios activen las notificaciones push.
Las empresas que priorizan las aplicaciones demuestran cómo la tecnología móvil nativa puede superar a las webs adaptables al integrar funciones como el GPS y la mensajería push en el proceso de reserva. Flix SE aprovecha los datos de ubicación en tiempo real para sugerir la parada de autobús más cercana, lo que aumenta la satisfacción del usuario. Mientras tanto, las agencias de viajes online consolidadas están reestructurando sus plataformas web para convertirlas en aplicaciones web progresivas que ofrecen un rendimiento casi nativo en navegadores móviles, reduciendo la brecha de experiencia. A medida que aumentan las suscripciones a Apple Pay y Google Pay en Europa, la fricción en los pagos disminuye aún más, lo que beneficia las reservas impulsivas. El auge del escaneo de pasaportes con cámara y las futuras billeteras de identidad digital eliminarán la fricción al rellenar formularios, lo que se traducirá en un mayor rendimiento del embudo de reservas en smartphones. En conjunto, estos avances garantizan que la cuota de mercado de los dispositivos móviles erosione progresivamente el dominio de los ordenadores de escritorio en el mercado europeo de viajes online.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de viajes en línea del Reino Unido
El Reino Unido aportó el 21.05 % de los ingresos en 2025, consolidando su posición como la mayor porción nacional del mercado europeo de viajes en línea. Los consumidores británicos adoptan las reservas en línea de vuelos, trenes y alquileres vacacionales, gracias a la amplia aceptación de los pagos con tarjeta y a un panorama fintech consolidado. Los proveedores con sede en el Reino Unido aprovechan la demanda de viajes de ocio a Europa continental tras el Brexit combinando eSIM y seguros en paquetes para compensar la incertidumbre del control de pasaportes. La separación regulatoria obliga a las OTA británicas a gestionar marcos de cumplimiento duplicados, lo que aumenta los costes operativos, pero también fomenta la innovación en la emisión flexible de billetes y la conversión dinámica de divisas. El turismo nacional se recupera gracias a la debilidad de la libra esterlina, que permite que las vacaciones en casa sean competitivas en costes, lo que se traduce en un sólido rendimiento de las plataformas de alquiler de casas rurales. La inversión en infraestructura ferroviaria sostenible aumenta la cuota de reservas de trenes a Europa continental, impulsando la expansión de la red de Eurostar.
Mercado de viajes online de España
España, aunque de menor tamaño absoluto, registra la tasa de crecimiento anual compuesta (TCAC) más rápida hasta 2031, del 11.58 %, gracias al récord de turismo receptivo, la creciente adopción del comercio electrónico en los hogares y un giro estratégico hacia los nómadas digitales mediante nuevas categorías de visado. Se prevé que el tamaño del mercado europeo de viajes online, vinculado a los viajeros españoles, crezca a medida que el uso de la billetera digital supere el 60 % y se profundice la penetración de la banda ancha. Andalucía, Cataluña y Madrid concentran la mayor parte del gasto, pero las regiones secundarias aprovechan los fondos de recuperación de la UE para digitalizar las pymes turísticas, ampliando la dispersión geográfica de las reservas online. La sólida colaboración entre aeropuertos y aerolíneas de bajo coste impulsa la conectividad directa con ciudades europeas de segundo nivel, diversificando los perfiles de los turistas que llegan al país. Las startups españolas de agencias de viajes online (OTA) innovan con interfaces bilingües dirigidas a los visitantes latinoamericanos, lo que impulsa aún más el crecimiento.
Mercados europeos más amplios
Alemania y Francia completan el primer nivel, cada uno aportando volúmenes considerables y estables impulsados por la fuerte demanda de viajes de la clase media y los ecosistemas de pago avanzados. Los alemanes muestran una preferencia cultural por el transporte ferroviario y por carretera, lo que beneficia a las plataformas que agregan itinerarios intermodales. El esfuerzo de Francia por alcanzar los 108 000 millones de dólares (100 000 millones de euros) en ingresos por turismo para 2030 impulsa los programas de mejora de hoteles que dependen en gran medida de la distribución digital. Los mercados nórdicos y del Benelux ofrecen entornos de prueba para los primeros usuarios de viajes sostenibles y pilotos de carteras de identidad, que a menudo exportan las mejores prácticas a todo el continente. Los mercados del resto de Europa, desde Portugal hasta los Balcanes, ofrecen oportunidades innovadoras para plataformas especializadas que localizan el idioma, la moneda y los métodos de pago para captar a los nuevos clientes que reservan en línea. En conjunto, la variación geográfica subraya la necesidad de estrategias flexibles y localizadas dentro del mercado europeo de viajes en línea.
Panorama regulatorio
La normativa a nivel de la UE se está endureciendo en lo que respecta a la conducta de las plataformas, la protección del consumidor y la transparencia de los datos turísticos, influyendo directamente en cómo las agencias de viajes online, los metabuscadores y los proveedores comercializan y distribuyen su inventario. La Ley de Mercados Digitales (DMA) añade obligaciones para los intermediarios designados que afectan a la clasificación, el uso de datos y las restricciones de paridad, mientras que el programa de Monedero de Identidad Digital de la UE, cuyo lanzamiento está previsto para 2026, facilita la autenticación transfronteriza y la verificación de identidad en los viajes.
En 2026, dos líneas de política introducen cambios concretos en el cumplimiento normativo para los vendedores y mercados de viajes en línea. La Directiva (UE) 2026/1024 (adoptada el 29 de abril de 2026) modifica la Directiva (UE) 2015/2302 sobre viajes combinados, simplificando elementos del marco normativo de los viajes combinados y alterando la forma en que las plataformas estructuran y divulgan las ofertas combinadas. Paralelamente, el Reglamento (UE) 2024/1028 establece requisitos para la recopilación y el intercambio de datos para alquileres de alojamiento a corto plazo, con un hito de adopción y publicación en mayo de 2026 por parte de los Estados miembros que aumenta las obligaciones de información y gestión de datos para las plataformas que ofrecen estancias a corto plazo. Las prácticas de marketing y comercialización también se enfrentan a mayores necesidades de justificación en virtud de la Directiva (UE) 2024/825 (en vigor desde septiembre de 2026) para las declaraciones de sostenibilidad, lo que afecta a la forma en que las plataformas de viajes presentan las etiquetas ecológicas y los beneficios medioambientales en los anuncios y las páginas de productos.
Análisis de la cadena de valor
La cadena de valor de los viajes online en Europa conecta a los proveedores de servicios turísticos (aerolíneas, operadores ferroviarios, operadores de autobuses, hoteles, alquileres vacacionales, turoperadores y experiencias en destino) con la demanda a través de capas de distribución y tecnología que incluyen agencias de viajes online (OTA), metabuscadores, sistemas de distribución global y agregadores, gestores de canales, sistemas de gestión hotelera (PMS), gestión de pagos y sistemas de atención al cliente y prevención del fraude. El contenido y los precios se ofrecen cada vez más a través de API (por ejemplo, feeds NDC de aerolíneas y conexiones de inventario ferroviario), mientras que los vendedores de viajes compiten en paquetes, comercialización, servicio post-reserva y pagos localizados tanto en ordenadores como en dispositivos móviles.
Los puntos de fricción clave se encuentran en las capas de integración y datos, especialmente para la oferta de alojamiento fragmentada, donde los sistemas desconectados aumentan los costos de incorporación y servicio y reducen la capacidad de venta cruzada de servicios complementarios. Las iniciativas políticas de la UE refuerzan la interoperabilidad y el acceso neutral al contenido de movilidad: la propuesta de la Comisión Europea COM/2026/231 sobre servicios de movilidad digital multimodal establece reglas en torno al acceso a los datos y la neutralidad de la presentación en la búsqueda y reserva multimodal, afectando la forma en que los intermediarios combinan el tren, el avión y otros modos en un flujo único. En el lado del consumidor de la cadena, la Directiva (UE) 2026/1024 redefine la forma en que se definen y venden los paquetes, influyendo en los flujos de trabajo de las plataformas para la agrupación, las divulgaciones y el soporte posventa, mientras que los requisitos de intercambio de datos de alquileres a corto plazo según el Reglamento (UE) 2024/1028 agregan trabajo de cumplimiento a las plataformas de listado y socios de canal.
Panorama competitivo
El mercado europeo de viajes online presenta una concentración moderada, con las cinco principales empresas: Booking Holdings, Expedia Group, Trip.com Group, Trivago y Lastminute.com, controlando una parte considerable de los ingresos totales. Esta concentración aún deja un margen considerable para que los especialistas regionales y las plataformas emergentes ganen terreno. El líder del mercado, Booking Holdings, mantiene su posición gracias al amplio inventario hotelero y el alcance global de Booking.com. Le sigue Expedia Group, que aprovecha un ecosistema de marcas diverso que incluye alquileres vacacionales a través de Vrbo. A pesar del dominio de estas empresas clave, el mercado permanece abierto a la innovación y la disrupción, especialmente por parte de operadores locales ágiles y nuevos actores con tecnología avanzada. Los líderes del mercado están invirtiendo en personalización basada en IA, suscripciones de fidelización y complementos fintech para aumentar el valor del ciclo de vida del cliente. Mientras tanto, plataformas propiedad de proveedores como Ryanair.com y Hilton.com ganan terreno al canalizar contenido exclusivo a través de ecosistemas de fidelización, lo que demuestra la competencia por el canal en el mercado europeo de viajes online. El escrutinio regulatorio bajo la Ley de Mercados Digitales obliga a los guardianes a compartir datos y a dejar de priorizar sus preferencias, lo que podría redistribuir el tráfico hacia pequeños participantes que destacan en nichos verticales como retiros de bienestar o viajes de aventura. Los agregadores intermodales, como Trainline y Omio, se expanden a través de las fronteras, captando viajeros que buscan alternativas sostenibles a los vuelos de corta distancia.
Las alianzas estratégicas y las fusiones y adquisiciones definen el posicionamiento competitivo. La participación prevista del 60.5% de Air France-KLM en SAS amplía la presencia de SkyTeam en Escandinavia, con la promesa de ofrecer paquetes de itinerarios aéreos y ferroviarios una vez que la alianza entre Eurostar y SkyTeam entre en funcionamiento. El intercambio de acciones de TUI Group con Bentour Reisen subraya una estrategia híbrida: aprovechar la presencia de las agencias de viajes online (OTA) y fortalecer las relaciones directas con los proveedores en los países nórdicos. La elevación del liderazgo de Skyscanner por parte de Trip.com Group busca integrar las capacidades de metabúsqueda con servicios integrales para las OTA, intensificando la competencia por el tráfico europeo. Los gigantes tecnológicos Amadeus y Sabre se asocian con Google Cloud y grupos hoteleros para integrar la IA en sus sistemas de reservas principales, lo que aumenta las posibilidades de los proveedores de tecnología más pequeños.
Las barreras de entrada se basan en la escala de datos, la confianza en la marca, las relaciones con los proveedores, la organización de pagos y el cumplimiento normativo. Las OTA con presencia global poseen la capacidad de marketing necesaria para sortear los crecientes costes de adquisición de clientes; sin embargo, su necesidad de mostrar un valor incremental sobre los canales directos de los proveedores se agudiza. Los nuevos nichos se posicionan con filtros de sostenibilidad, pases de viaje flexibles o métodos de pago locales que los operadores tradicionales pueden pasar por alto. Las startups que explotan verticales estrechos pero profundos, como las excursiones en tren de lujo o el alojamiento para nómadas digitales, suelen triunfar gracias a una experiencia de usuario superior y un inventario seleccionado, en lugar de solo por el precio. La intensidad competitiva impulsará una mayor consolidación, especialmente entre las OTA de tamaño mediano, presionadas por la compresión de márgenes derivada de los recargos de los proveedores y el cumplimiento normativo. En general, la flexibilidad, la agilidad tecnológica y la previsión regulatoria definirán las estrategias ganadoras en el mercado europeo de viajes online.
Líderes de la industria de viajes en línea en Europa
Reservas Holdings Inc.
Grupo Expedia Inc.
Grupo Trip.com Ltd.
eDreams ODIGEO
Grupo lastminute.com
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Omio Group firmó un acuerdo para adquirir Rail Europe, distribuidor de billetes de tren europeos, cuya transacción se prevé que se cierre en septiembre de 2026. Esta operación refuerza la posición de Omio en la agregación de contenido ferroviario y puede ampliar su capacidad para vender transporte terrestre transfronterizo dentro de itinerarios multimodales.
- Julio de 2026: eDreams ODIGEO anunció una integración con el Protocolo de Agente de Confianza de Visa y el Directorio de Agentes para permitir reservas de viajes seguras iniciadas por IA en marcas como eDreams, Opodo, GO Voyages y Travellink. Esto respalda los casos de uso del comercio de agentes, donde los asistentes conversacionales o automatizados pueden completar las reservas con mayores controles de identidad y pago.
- Junio de 2025: TUI Group adquirió una participación del 20 % en Bentour Reisen, mientras que Bentour Reisen recibió una participación recíproca del 20 % en Nazar Nordic AB. Esta alianza estratégica refuerza la presencia de TUI en los países nórdicos y evidencia la continua consolidación y colaboración entre los operadores turísticos y las empresas de distribución en Europa.
Alcance del informe sobre el mercado de viajes en línea en Europa
Los viajes en línea son el tipo de viaje que se reserva en línea a través de un sitio web o una aplicación móvil que se especializa en realizar arreglos de viaje, como boletos de avión, alquiler de automóviles y paquetes. En el informe se proporciona un análisis de antecedentes completo del mercado, incluido el análisis del tamaño y el pronóstico del mercado, las tendencias de la industria, los impulsores del crecimiento y los principales actores. Además, el informe presenta evaluaciones cualitativas y cuantitativas mediante el análisis de los datos recopilados de analistas de la industria y participantes del mercado entre las partes interesadas clave en la cadena de valor de la industria.
El mercado está segmentado por tipo de servicio, tipo de reserva, plataforma y país. Por tipo de servicio, el mercado se segmenta en transporte, alojamiento en viajes, paquetes vacacionales y otros. Por tipo de reserva, el mercado se segmenta en agencias de viajes online y proveedores de viajes directos. Por plataforma, el mercado se segmenta en escritorio, móvil y por país, el mercado se segmenta en Reino Unido, Alemania, Francia, Italia y resto de Europa. El informe ofrece el tamaño del mercado y los valores previstos para el mercado europeo de viajes en línea en USD para los segmentos anteriores.
Por tipo de servicio
| Transporte |
| Alojamiento de viaje |
| Paquetes vacacionales |
| Otros tipos de servicios |
Por tipo de reserva
| Agencias de viajes en línea |
| Proveedores de viajes directos |
Por Plataforma
| Escritorio |
| Móvil |
Por geografía
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) |
| El resto de Europa |
| Por tipo de servicio | Transporte |
| Alojamiento de viaje | |
| Paquetes vacacionales | |
| Otros tipos de servicios | |
| Por tipo de reserva | Agencias de viajes en línea |
| Proveedores de viajes directos | |
| Por Plataforma | Escritorio |
| Móvil | |
| Por geografía | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de viajes online en Europa en 2026?
Está valorado en 112.81 millones de dólares y se prevé que alcance los 171.26 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.71 %.
¿Qué segmento crecerá más rápido en 2031?
Los paquetes vacacionales lideran el crecimiento, registrando una CAGR del 11.86 % hasta 2031.
¿Por qué es importante la reserva móvil para las empresas de viajes europeas?
Se pronostica que los dispositivos móviles crecerán un 13.12 % anualmente, impulsados por billeteras digitales y funciones de fidelización centradas en aplicaciones, desplazando constantemente la participación de las computadoras de escritorio.
¿Cómo influirá la Cartera de Identidad Digital de la UE en las reservas?
Permitirá la verificación de identidad con un solo clic, reducirá la fricción en el pago e impulsará las ventas transfronterizas una vez lanzado en 2026.
¿Qué obstáculos regulatorios afectan más a las OTA?
La Ley de Mercados Digitales aumenta los costos de adquisición de clientes e impone reglas para compartir datos, presionando a las OTA a diversificar el marketing y profundizar los programas de fidelización.


