

Tamaño y participación en el mercado de las máquinas de medición óptica por coordenadas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.23 mil millones |
| Tamaño del mercado (2031) | USD 2.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.88% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
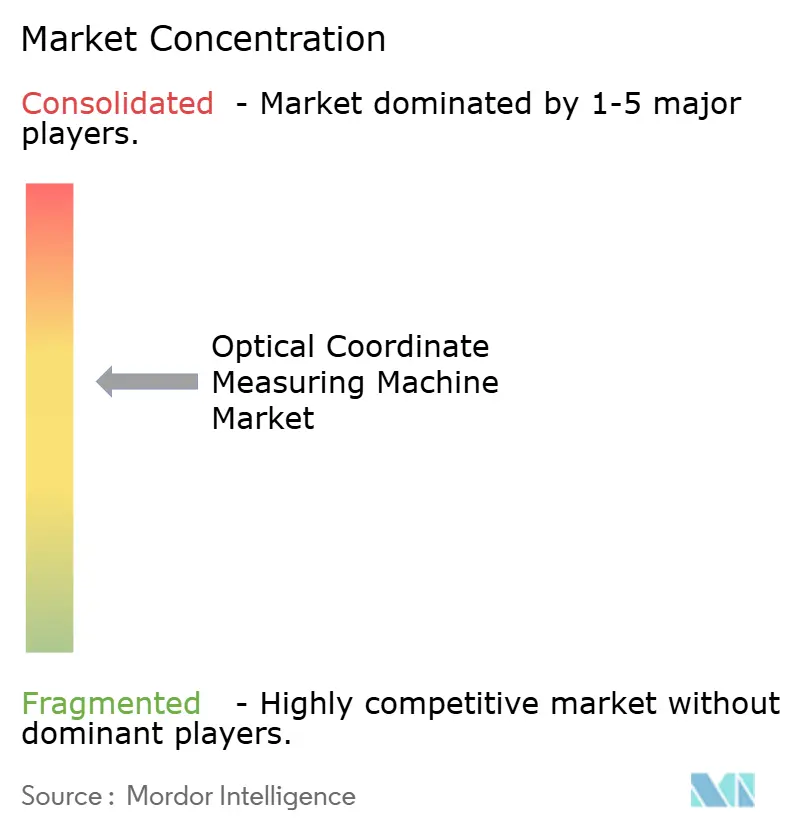
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de máquinas de medición óptica por coordenadas realizado por Mordor Intelligence
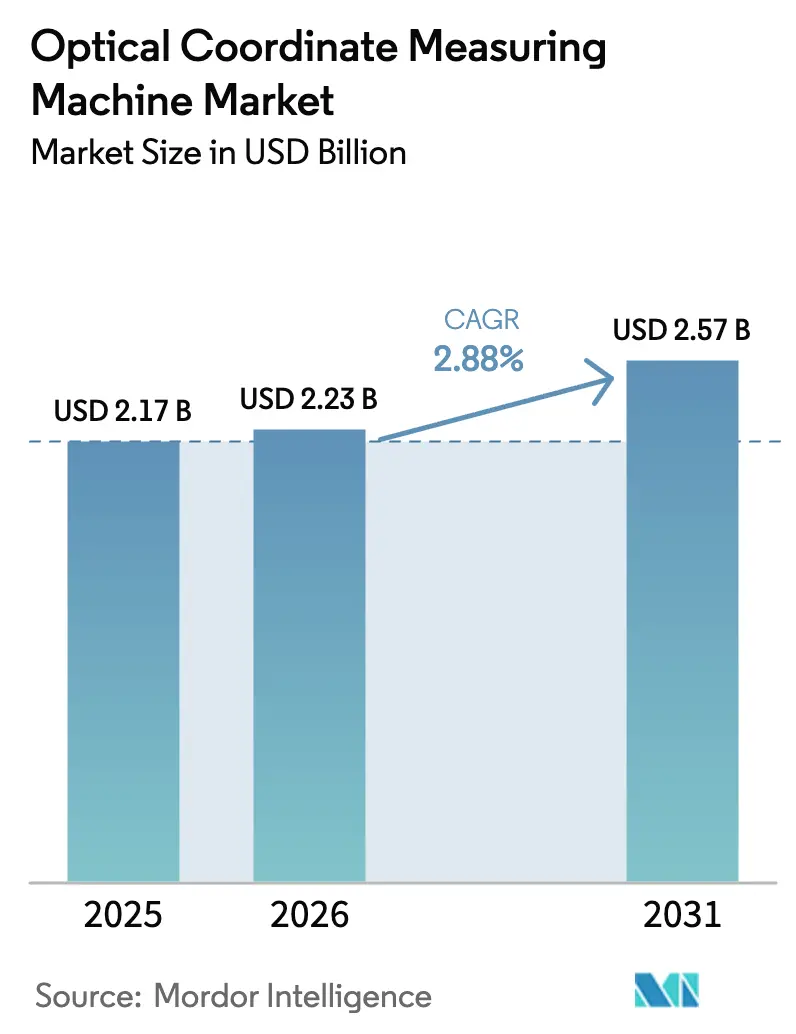
Se proyecta que el tamaño del mercado de máquinas de medición óptica por coordenadas se expandirá de USD 2.17 mil millones en 2025 y USD 2.23 mil millones en 2026 a USD 2.57 mil millones para 2031, registrando una CAGR del 2.88% entre 2026 y 2031. La demanda continua de inspección sin contacto en la producción automotriz, aeroespacial y de semiconductores respalda este ascenso constante, incluso cuando los presupuestos de capital se ajustan en varios centros de fabricación maduros. Los cambios estructurales hacia la fabricación aditiva, los compuestos ligeros y la miniaturización de la electrónica colocan a los sistemas ópticos en el centro de los ciclos de calidad del taller, porque las sondas táctiles corren el riesgo de dañar la superficie o contaminar con partículas. Por lo tanto, los proveedores están enfatizando la compensación de precisión impulsada por software y la conectividad de gemelo digital por encima de las ganancias incrementales en la rigidez del hardware, un pivote que ya es visible en la creciente participación de los ingresos por suscripción dentro del mercado de máquinas de medición óptica por coordenadas. Al mismo tiempo, está en marcha la diversificación regional: el auge de la electrónica en Asia Pacífico compensa las condiciones más estancadas en América del Norte y Europa, mientras que los sistemas de sobremesa de pequeño volumen atraen a nuevos usuarios de dispositivos médicos y mecanizado por contrato a la base de clientes.
Conclusiones clave del informe
- Por industria de usuario final, las aplicaciones automotrices lideraron con una participación de ingresos del 29.82 % en 2025, mientras que la demanda de electrónica y semiconductores avanza a una CAGR del 3.94 % hasta 2031.
- Por tipo de producto, las plataformas de escaneo láser representaron el 38.12 % de la participación de mercado de máquinas de medición de coordenadas ópticas en 2025, mientras que se proyecta que los sistemas de luz estructurada se expandirán a una CAGR del 3.13 % hasta 2031.
- Por tipo de máquina, las configuraciones de puente representaron el 41.53 % del tamaño del mercado de máquinas de medición de coordenadas ópticas en 2025; las unidades de sobremesa portátiles están creciendo más rápido con una CAGR del 3.47 % hasta 2031.
- Por geografía, Asia Pacífico capturó el 34.41% de los ingresos de 2025 y se prevé que crezca a una CAGR del 3.68% hasta 2031, el ritmo regional más rápido.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de máquinas de medición óptica por coordenadas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambios en el diseño de productos en la Industria 4.0 | + 0.7% | Alemania, Japón, Corea del Sur | Mediano plazo (2–4 años) |
| Adopción de la inspección y automatización en línea | + 0.9% | América del Norte, Europa, China | Corto plazo (≤ 2 años) |
| Las piezas compuestas ligeras requieren metrología óptica | + 0.5% | América del Norte, Europa, Asia Pacífico | Mediano plazo (2–4 años) |
| Demanda de fabricación aditiva de alta precisión | + 0.4% | Global, aeroespacial temprano y médico | Largo plazo (≥ 4 años) |
| Impulso regulatorio para la inspección del primer artículo | + 0.3% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Algoritmos de compensación de errores impulsados por IA | + 0.6% | América del Norte, Alemania, Japón | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambios en el diseño de productos en la Industria 4.0
La rápida adopción de estructuras reticulares, fundiciones multimateriales y carcasas de baterías de aluminio estampado ha hecho que los calibres tradicionales sean insuficientes para la confirmación dimensional. Más del 60 % de los proveedores de primer nivel de la industria automotriz ahora aplican sistemas ópticos para verificar la integridad de la soldadura en los paquetes de vehículos eléctricos, donde las desviaciones superiores a 0.1 mm amenazan las clasificaciones IP. Los principales contratistas aeroespaciales especifican escaneo sin contacto para secciones de fuselaje de material compuesto, protegiendo la delicada lámina de la deflexión de la punta de la herramienta. La financiación pública refleja este cambio. Horizonte Europa destinó 120 millones de euros (139.28 millones de dólares) para I+D en metrología avanzada en 2024-2025. [1] Comisión Europea, “Programa Horizonte Europa 2024-2025”, ec.europa.eu El impulso a medio plazo persiste a medida que aumenta la producción en serie de vehículos eléctricos, aunque la penetración se ralentiza una vez que las iteraciones de diseño se estabilizan después de 2028.
Adopción de la inspección y automatización en línea
Los fabricantes están trasladando los sistemas ópticos de laboratorios con clima controlado a células de producción automatizadas, lo que permite una inspección del 100 % sin interrumpir la producción. Los talleres de carrocería alemanes y chinos ahora completan la medición completa de la carrocería en blanco en menos de 90 segundos, reduciendo el retrabajo en un 40 %. Las instalaciones de robots colaborativos que albergan escáneres de visión aumentaron un 18 % en 2024. [2] Federación Internacional de Robótica, “Informe Mundial de Robótica 2024”, ifr.org El impacto a corto plazo es más fuerte donde la mano de obra es cara, pero las soluciones locales optimizadas en costos también están acelerando la adopción en Asia Pacífico.
Las piezas compuestas ligeras requieren metrología óptica
Los elementos de fibra de carbono y fibra de vidrio dominan los nuevos diseños de carcasas de baterías para aeronaves y vehículos eléctricos; sin embargo, sus superficies no isotrópicas se deforman al tacto. Los sistemas ópticos preservan la integridad de la superficie a la vez que registran la orientación y el grosor de las capas. En 2024, los envíos de materiales compuestos en EE. UU. aumentaron un 9 %, alcanzando los 1.2 millones de toneladas, lo que indica una demanda duradera de inspección de precisión. Se espera que este crecimiento se mantenga a medio plazo, a medida que la aeronáutica y la movilidad eléctrica buscan un mayor rendimiento estructural.
Demanda de fabricación aditiva de alta precisión
Los procesos de fusión de lecho de polvo de metal y polímero ahora alcanzan tolerancias inferiores a ±20 µm. Las boquillas de combustible aeroespaciales y los implantes médicos se someten a comprobaciones ópticas para confirmar los diámetros de la red y los canales de refrigeración. Las normas ASTM F42, revisadas en 2024, consideran la medición óptica de coordenadas como una buena práctica para la validación del primer artículo. Su adopción se mantiene gradual hasta que la fabricación aditiva pase del prototipado a las series de producción después de 2028.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital y TCO | -0.8% | Pymes globales | Corto plazo (≤ 2 años) |
| Falta de mano de obra calificada en metrología | -0.5% | América del Norte, Europa, Japón | Mediano plazo (2–4 años) |
| Sensibilidad ambiental en el taller | -0.3% | Mercados emergentes | Corto plazo (≤ 2 años) |
| Preocupaciones sobre ciberseguridad y fugas de propiedad intelectual | -0.2% | Aeroespacial, defensa, semiconductores | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital y TCO
Las unidades ópticas de nivel básico comienzan cerca de los USD 50 000, mientras que los puentes multisensor de gama alta superan los USD 500 000, y la reverificación obligatoria ISO 10360 añade USD 5000–15 000 por ciclo. [3] Instituto Nacional de Estándares y Tecnología, “Encuesta de Tecnología de Fabricación 2024”, nist.gov Por lo tanto, muchas pequeñas empresas prefieren los medidores táctiles, a pesar de los tiempos de ciclo más largos. Están surgiendo paquetes de suscripción, pero siguen estando en gran medida limitados a América del Norte y Europa Occidental.
Falta de mano de obra calificada en metrología
El ingeniero de calidad estadounidense promedio tiene ahora 52 años y las jubilaciones superan a la incorporación de talento. Brechas similares afectan a Alemania y Japón. Aunque los proveedores ofrecen software guiado por IA, aún se requiere la supervisión de expertos para interpretar los resultados fuera de tolerancia, lo que prolonga el retorno de la inversión (ROI) para los compradores sin experiencia.
Análisis de segmento
Por tipo de producto: La luz estructurada gana terreno frente al escaneo láser
Las plataformas de escaneo láser generaron el 38.12 % de los ingresos de 2025, preferidas por su precisión comprobada en las verificaciones de carrocerías en blanco y álabes de turbinas. Por el contrario, los sistemas de luz estructurada crecerán a un ritmo del 3.13 % CAGR, valorados por su rápida captura de campo completo que comprime los ciclos de medición de minutos a segundos. [4] Instituto de Ingenieros Eléctricos y Electrónicos, “Estudio comparativo 2024”, ieee.org La adopción es más fuerte en componentes fabricados mediante manufactura aditiva y bandejas de baterías de vehículos eléctricos, donde los usuarios aceptan una incertidumbre de ±0.02 mm a cambio de un mayor rendimiento. El mercado de máquinas de medición de coordenadas ópticas responde ampliando las líneas de productos de luz estructurada, como el sistema de 5 MP de Nikon que logra una precisión de 0.01 mm para carcasas electrónicas.
Las estructuras aeroespaciales de gran volumen aún dependen del escaneo láser para penetrar compuestos reflectantes y manejar envolventes superiores a 2 m. Los híbridos multisensor ahora son populares entre los proveedores automotrices de primer nivel que necesitan una sola estación para verificar piezas fundidas de aluminio y fascias de plástico sin reubicar las piezas. El estricto cumplimiento de la norma ISO 10360-8 en todas las tecnologías tranquiliza a los responsables de calidad, impulsando aún más el mercado de las máquinas de medición óptica por coordenadas hacia las arquitecturas híbridas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de máquina: Mesa portátil La flexibilidad desafía la estabilidad del puente
Las máquinas puente representaron el 41.53 % de la facturación de 2025 gracias a la rigidez de su base de granito y a una precisión de ±2 µm en volúmenes de 3 m. Sin embargo, las unidades portátiles de sobremesa crecerán un 3.47 % anual, ya que las fábricas realizarán mediciones junto a los centros CNC, lo que reducirá el tiempo de manipulación. Los ingresos por brazos articulados de FARO crecieron un 11 % en 2024 gracias a la demanda de mantenimiento aeroespacial. Este cambio pone de relieve cómo el mercado de máquinas de medición óptica por coordenadas prioriza la agilidad sobre la máxima precisión en entornos con una alta diversidad de aplicaciones.
Los modelos de puente siguen siendo indispensables para laboratorios de calibración y plantillas aeroespaciales que exigen repetibilidad submicrométrica en condiciones de climatización. Sin embargo, las unidades de sobremesa atraen a nuevos clientes pymes debido a la reducción de espacio y a la caída de precios entre un 40 % y un 60 % por debajo de los equivalentes de puente. Las plataformas de pórtico siguen siendo relevantes para tareas de fuselaje, cascos de barcos y palas eólicas; la línea Leitz PMM-Xi de 18 m de Hexagon garantiza estos trabajos de gran tamaño.
Por componente: el valor añadido del software supera la comoditización del hardware
El hardware aún generó el 64.43 % de los ingresos totales en 2025, pero el software crece a una tasa de crecimiento anual compuesta (TCAC) del 3.23 %, ya que la planificación de mediciones, la compensación de la deriva térmica y los paneles de control en la nube se convierten en los principales diferenciadores. Keyence señaló que el software y los servicios contribuyeron con el 38 % de los ingresos por metrología en 2024, frente al 29 % de dos años antes. En consecuencia, la industria de las máquinas de medición óptica por coordenadas está canalizando la I+D hacia algoritmos de IA que sugieren trayectorias de sonda y autoclasifican defectos, asegurando así ingresos por suscripción atractivos.
Los márgenes de beneficio del hardware se reducen cuando los proveedores chinos ofrecen sistemas de puente de granito con grandes descuentos. Por lo tanto, las empresas consolidadas agrupan software propietario y la reverificación ISO 10360 en paquetes plurianuales, lo que optimiza los ingresos y mantiene su cuota de mercado. Los ingresos por servicios de calibración, capacitación y mantenimiento preventivo amortiguan aún más la comoditización del hardware.
Por rango de volumen de medición: la precisión de piezas pequeñas se acelera en medio del aumento repentino de la electrónica
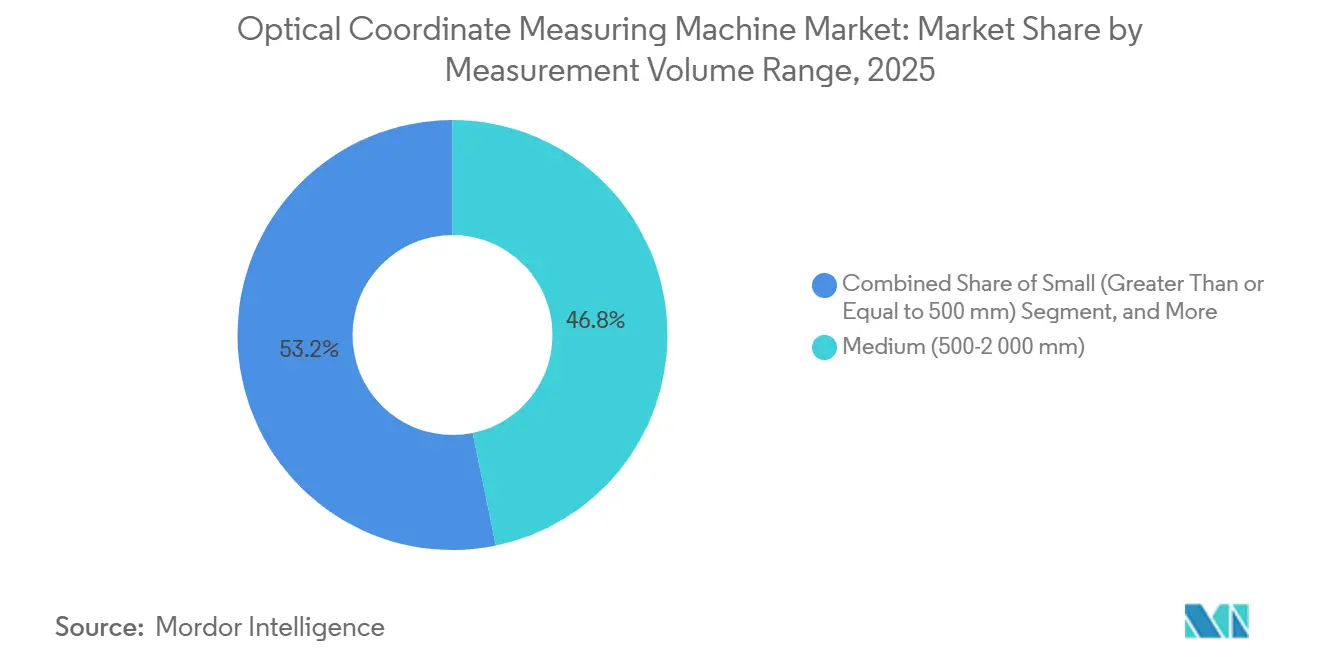
Los volúmenes medianos de 500 a 2000 mm representaron el 46.77 % en 2025, igualando a la mayoría de los subconjuntos de automoción y aeroespacial. Sin embargo, los sistemas de pequeño volumen por debajo de 500 mm superarán a sus competidores con una tasa de crecimiento anual compuesta (TCAC) del 3.53 %, impulsada por sustratos semiconductores e implantes médicos que exigen una precisión inferior a 10 µm. A medida que la electrónica aumenta su cuota de mercado en las máquinas de medición óptica por coordenadas, los formatos de sobremesa se convierten en la puerta de entrada para las líneas de montaje por contrato donde el espacio disponible es limitado.
Las máquinas de gran volumen siguen siendo de nicho, pero indispensables para fuselajes de materiales compuestos y palas de aerogeneradores. Sus precios de seis o siete cifras limitan su adopción a fabricantes de equipos originales (OEM) con instalaciones especializadas, lo que mantiene bajos los volúmenes de unidades incluso cuando el impacto en los ingresos es alto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la electrónica supera la madurez de la automoción
El sector automotriz lideró la demanda en 2025 con un 29.82 %, aunque la electrónica crecerá un 3.94 % anual, ya que la óptica a nivel de oblea y el apilado 3D requieren un control más estricto. Más del 70 % de los proveedores automotrices estadounidenses aún dependen de instalaciones anteriores a 2020, cambiando sistemas principalmente cuando el software deja de ser compatible. Por el contrario, cada migración de procesos de semiconductores reajusta las necesidades de metrología, impulsando las ventas de nuevo hardware y software.
El sector aeroespacial y de defensa aplica la inspección óptica para laminados de materiales compuestos y ensamblajes de paneles invisibles, manteniendo la estabilidad de los pedidos incluso con fluctuaciones en el ritmo de fabricación de unidades. Los dispositivos médicos dependen del mapeo de la textura de la superficie para la osteointegración, lo que mantiene este sector en constante crecimiento dentro del mercado de las máquinas de medición óptica por coordenadas.
Análisis geográfico
Mercado de máquinas de medición de coordenadas ópticas en la región Asia-Pacífico
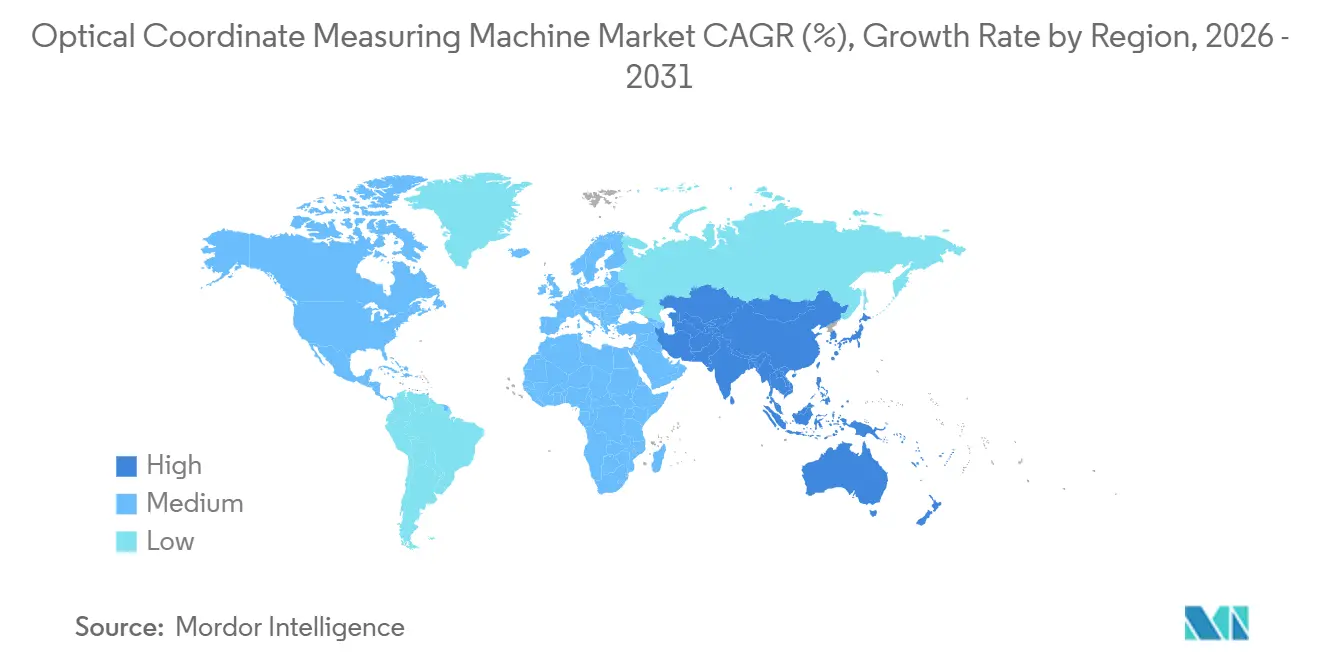
Asia Pacífico generó el 34.41 % de las ventas globales en 2025 y aumentará a una tasa de crecimiento anual compuesta (TCAC) del 3.68 % hasta 2031. La compra de equipos semiconductores en China aumentó un 22 % en 2024, ya que las fábricas buscaban rendimientos inferiores a 3 nm que requieren metrología a nivel de oblea. Japón exportó el 68 % de su producción nacional de CMM, aprovechando su tecnología óptica de élite. La expansión de Corea del Sur en el sector de baterías y chips lógicos impulsó las instalaciones ópticas un 14 % en 2024. India y los países de la ASEAN se quedan atrás, pero avanzan de forma constante a medida que la fabricación de electrónica por contrato migra desde la costa china.
Mercado de máquinas de medición de coordenadas ópticas en Norteamérica y Europa
Norteamérica mantiene una posición sólida en el sector aeroespacial y de defensa. La cartera de pedidos de Boeing, que supera los 14 000 aviones, protege la demanda base de inspecciones de fuselaje y alas. Las plataformas eléctricas impulsan nuevas instalaciones en plantas automotrices estadounidenses, a las que se suma una inversión de capital de 8.2 millones de euros en vehículos eléctricos en Alemania durante 2024. El estricto cumplimiento de Europa con la norma ISO 10360 y el marcado CE mantiene precios altos, pero en sintonía con los requisitos de calidad premium.
Mercado de máquinas de medición de coordenadas ópticas en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África representan, en conjunto, porcentajes de un solo dígito del mercado de máquinas de medición óptica por coordenadas. Las operaciones de ensamblaje de Brasil adoptan soluciones ópticas en plantas multinacionales, pero las empresas nacionales de segundo nivel dudan. Los países del Golfo financian centros de mantenimiento, reparación y revisión (MRO) aeroespaciales, adquiriendo brazos portátiles para la verificación de turbinas en ala; sin embargo, los volúmenes son inferiores a los de sus pares industriales. La participación del 11 % del PIB de la industria manufacturera africana socava la inversión en metrología a gran escala.

Panorama competitivo
Veintidós proveedores perfilados compiten, pero los tres principales, Hexagon AB, Carl Zeiss AG y Mitutoyo Corp., controlan la mayor parte de los ingresos gracias a una estrecha integración de hardware y software y a contratos de servicio plurianuales. La estrategia ahora se centra en el software. Hexagon presentó 17 patentes de compensación de errores de IA en 2024, y Zeiss incorporó programación en lenguaje natural en CALYPSO 2025. Mitutoyo inauguró un centro de formación de 12 000 m² para reforzar la competencia de los usuarios y fidelizar a los clientes en su ecosistema.
La presión sobre los precios de los proveedores chinos de CMM puente impulsa a las empresas occidentales a priorizar la consultoría de aplicaciones y la reverificación de la norma ISO 10360. Especialistas en equipos portátiles como FARO crecen gracias a sus brazos articulados adaptados al servicio de campo, mientras que empresas de nicho como Werth y OGP aprovechan la fusión multisensor para la conformidad con el primer artículo de la industria aeroespacial. La consolidación sigue siendo escasa; la principal decisión fue la compra de Volume Graphics por parte de Hexagon en 2023 para superponer datos de TC sobre escaneos ópticos, un paso hacia la inspección 3D integral.
Los nuevos competidores buscan cubrir las necesidades insatisfechas de las PYME con bancos de trabajo llave en mano con precios de suscripción que exigen mínimas habilidades del operador. Sin embargo, los arraigados requisitos de validación de la industria y los scripts de calibración propietarios mantienen elevados los costos de cambio, lo que mantiene una concentración moderada en el mercado de máquinas de medición óptica por coordenadas.
Líderes de la industria de máquinas de medición óptica de coordenadas
Hexágono AB
Carl Zeiss AG
Corporación Mitutoyo.
Nikon Metrología NV
Werth Messtechnik GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2026: Hexagon AB se asoció con NVIDIA para integrar algoritmos de IA en el software CMM óptico, mejorando la corrección de errores y reduciendo el tiempo de programación.
- Febrero de 2026: Carl Zeiss AG inauguró una instalación de metrología óptica de 45 millones de euros (52.23 millones de dólares) en Alemania, aumentando la capacidad de CMM en un 35 % para la demanda de baterías de vehículos eléctricos.
- Enero de 2026: Mitutoyo Corp. lanzó la serie CRYSTA-Apex V HA, una CMM óptica tipo puente con una precisión de ±1.2 micrómetros, que aborda los desafíos de inspección de estructuras compuestas aeroespaciales.
- Diciembre de 2025: Keyence Corp. consiguió un contrato de 18 millones de dólares con una fundición de semiconductores taiwanesa para sistemas de visión de la serie IM.


Alcance del informe de mercado global de máquinas de medición óptica por coordenadas
El mercado de las máquinas de medición óptica por coordenadas (MMC) está experimentando un crecimiento significativo gracias a los avances en las tecnologías de medición y a la creciente demanda en diversas industrias. Estas máquinas son esenciales para garantizar la precisión y el control de calidad en los procesos de fabricación, lo que impulsa su adopción en sectores como el aeroespacial, el automotriz y el de dispositivos médicos. Esta expansión del mercado se ve impulsada por la integración de la automatización y las tecnologías de la Industria 4.0, que mejoran la eficiencia y la precisión operativas.
El informe de mercado de máquinas de medición óptica por coordenadas está segmentado por tipo de producto (multisensor, visión 2D, visión 3D, escaneo láser, luz estructurada), tipo de máquina (puente, pórtico, brazo articulado, horizontal, portátil de sobremesa), componente (hardware, software, servicios), rango de volumen de medición (pequeño, mediano, grande), sector de usuario final (aeroespacial, automotriz, dispositivos médicos, maquinaria pesada, electrónica, energía, otros) y geografía (Norteamérica, Sudamérica, Europa, Asia Pacífico, Oriente Medio, África). Las previsiones de mercado se ofrecen en términos de valor (USD).
| Multisensor |
| Máquina de medición de visión 2D |
| Máquina de medición de visión 3D |
| CMM óptico de escaneo láser |
| CMM óptico de luz estructurada |
| Puente |
| Portal |
| Brazo articulado |
| Horizontal |
| Banco portátil |
| Componentes metálicos |
| Software |
| Servicios |
| Pequeño (? 500 mm) |
| Mediano (500-2 000 mm) |
| Grande (> 2 000 mm) |
| Aeroespacial y defensa |
| Motorium |
| Dispositivos médicos y ortopedia |
| Maquinaria Pesada y Fabricación de Metales |
| Electrónica y Semiconductores |
| Generación de energía y potencia |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Singapore | |
| Malaysia | |
| Resto de Asia y el Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por tipo de producto | Multisensor | |
| Máquina de medición de visión 2D | ||
| Máquina de medición de visión 3D | ||
| CMM óptico de escaneo láser | ||
| CMM óptico de luz estructurada | ||
| Por tipo de máquina | Puente | |
| Portal | ||
| Brazo articulado | ||
| Horizontal | ||
| Banco portátil | ||
| Por componente | Componentes metálicos | |
| Software | ||
| Servicios | ||
| Por rango de volumen de medición | Pequeño (? 500 mm) | |
| Mediano (500-2 000 mm) | ||
| Grande (> 2 000 mm) | ||
| Por industria del usuario final | Aeroespacial y defensa | |
| Motorium | ||
| Dispositivos médicos y ortopedia | ||
| Maquinaria Pesada y Fabricación de Metales | ||
| Electrónica y Semiconductores | ||
| Generación de energía y potencia | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Singapore | ||
| Malaysia | ||
| Resto de Asia y el Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||


Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo la demanda de medición de coordenadas ópticas en Asia Pacífico?
Se pronostica que los ingresos de Asia Pacífico aumentarán a una tasa anual compuesta del 3.68 % entre 2026 y 2031, a medida que la autosuficiencia en semiconductores, las exportaciones de maquinaria de precisión y las inversiones en baterías de vehículos eléctricos aceleran su adopción.
¿Qué tipo de producto está ganando cuota de mercado frente a los competidores tradicionales?
Se proyecta que los sistemas de luz estructurada crecerán a una tasa compuesta anual del 3.13 %, acercándose a aplicaciones que antes eran propiedad de los escáneres láser al reducir los ciclos de inspección de minutos a segundos.
¿Qué impulsa a los usuarios de electrónica y semiconductores a actualizar la metrología?
El empaquetado avanzado y la óptica a nivel de oblea ahora imponen tolerancias inferiores a 10 µm, lo que obliga a las fábricas a implementar CMM ópticas de alto aumento que verifican la alineación sin contaminar superficies delicadas.
¿Por qué las pequeñas y medianas empresas aún dudan en invertir?
Los precios iniciales que comienzan alrededor de USD 50 000 y los costos recurrentes de reverificación ISO 10360 disuaden a muchas PYME, a pesar de los períodos de recuperación que a menudo son inferiores a dos años.
¿Cuáles tres empresas dominan los ingresos globales?
Hexagon AB, Carl Zeiss AG y Mitutoyo Corp. controlan juntas aproximadamente entre el 40 y el 45% de las ventas a través de hardware integrado, software propietario y contratos de servicios combinados.
Última actualización de la página:



