

Tamaño y participación en el mercado de las cadenas minoristas de óptica
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
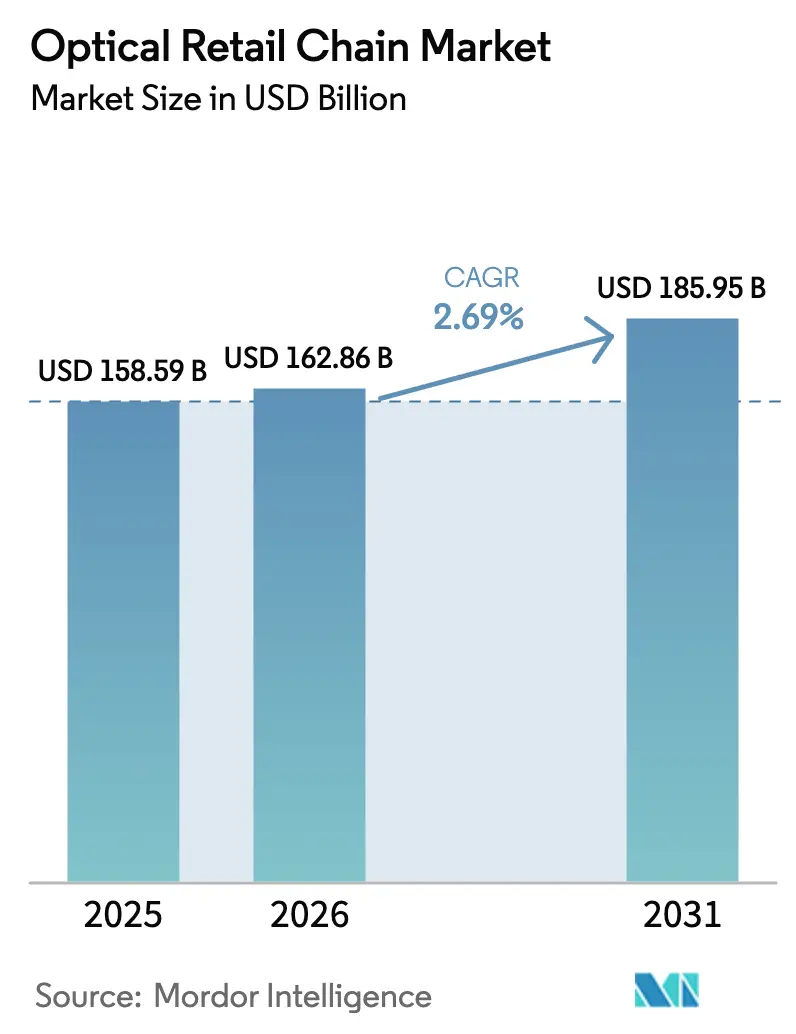
| Tamaño del mercado (2026) | USD 162.86 mil millones |
| Tamaño del mercado (2031) | USD 185.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.69% CAGR |
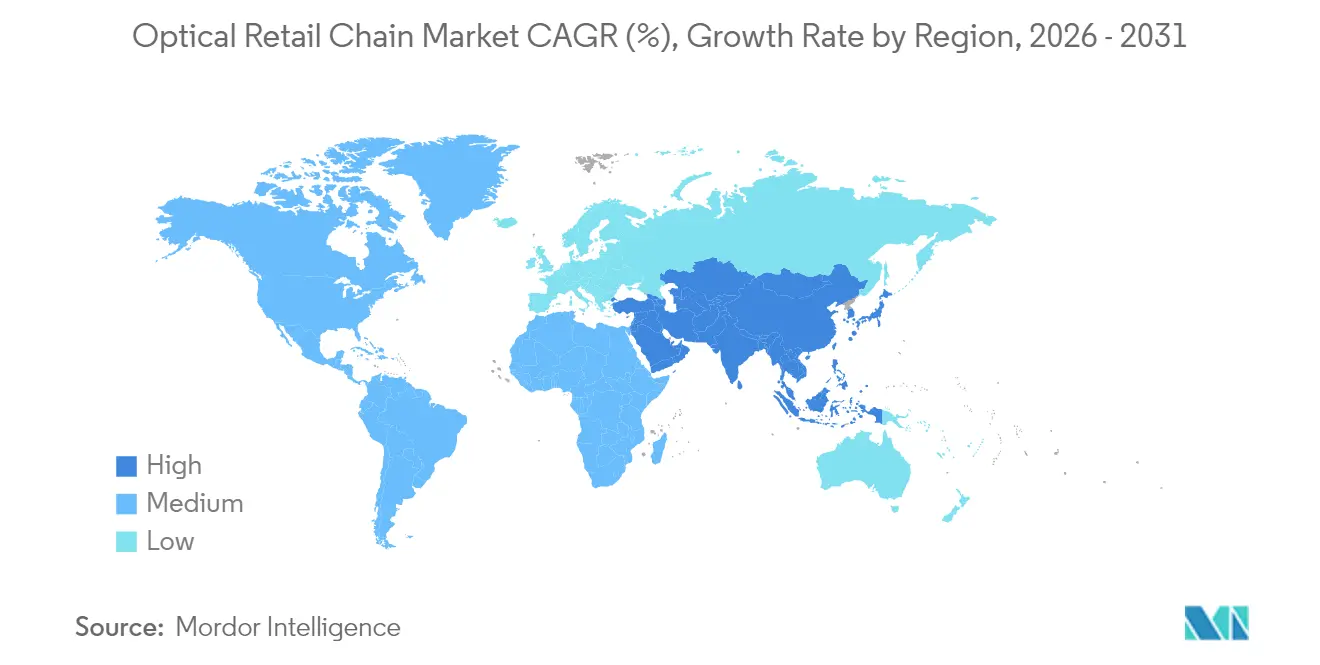
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la cadena minorista de óptica por Mordor Intelligence
El tamaño del mercado de cadenas minoristas de ópticas fue de USD 158.59 mil millones en 2025, se proyecta en USD 162.86 mil millones en 2026, y se prevé que alcance USD 185.95 mil millones para 2031 con una CAGR del 2.69%. Los modelos de demanda y entrega están cambiando a medida que la miopía se convierte en un problema de salud pública mundial, mientras que los aranceles y los disruptores en línea comprimen los márgenes para los establecidos. Las cadenas están invirtiendo en diagnósticos habilitados por IA, accesorios inteligentes para gafas y logística omnicanal para proteger el flujo de clientes y captar recetas de mayor valor. La premiumización se mantiene incluso cuando los volúmenes de unidades se moderan, ya que el gasto en Estados Unidos alcanzó USD 69.5 mil millones en 2025 a pesar de la disminución de los volúmenes, lo que refleja un comportamiento de mejora hacia lentes progresivas y soluciones especializadas. Las plataformas líderes que conectan la venta minorista, la tecnología de lentes y los servicios están escalando más rápido que los independientes de nivel medio que enfrentan una mayor exposición a los aranceles y un menor poder de negociación con los proveedores. [1] Fuente: The Vision Council, “La industria óptica de Estados Unidos alcanza los 69.5 millones de dólares a pesar de la disminución en el volumen de productos y exámenes de la vista”, The Vision Council, thevisioncouncil.org. La integración de hardware y software es ahora un factor diferenciador clave, como lo demuestra el crecimiento de dos dígitos y la sólida generación de efectivo de los líderes integrados verticalmente que monetizan las gafas con IA, el control de la miopía y los servicios de suscripción vinculados a la experiencia en tienda.
Conclusiones clave del informe
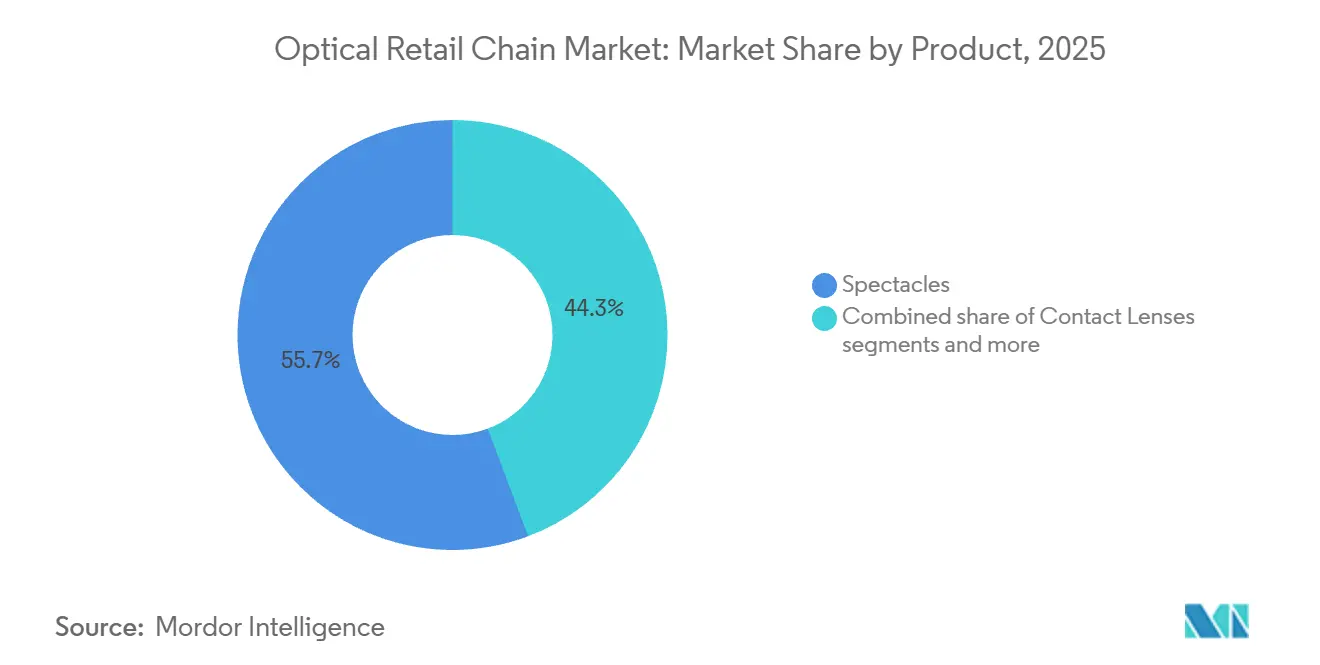
- Por tipo de producto, las gafas lideraron con el 55.72% del tamaño del mercado de la cadena minorista óptica en 2025, mientras que se prevé que las lentes de contacto se expandan a una tasa de crecimiento anual compuesta del 8.01% hasta 2031.
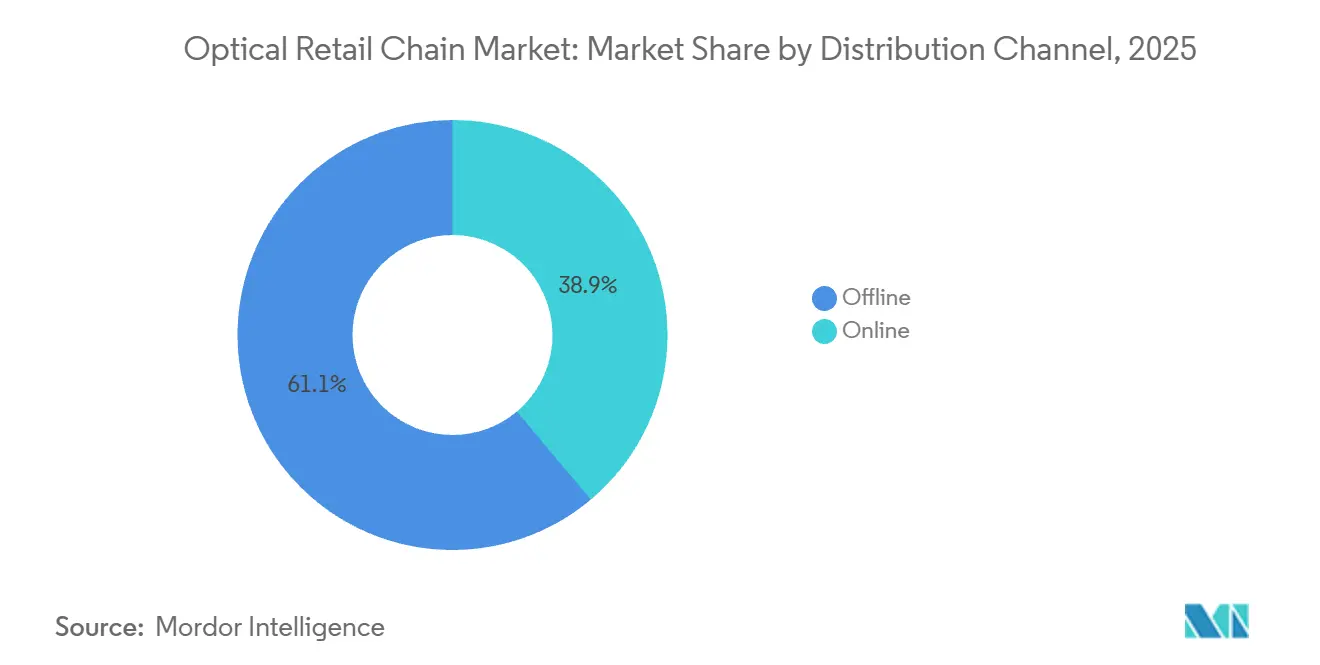
- Por canal de distribución, el canal offline representó el 61.12% del tamaño del mercado de cadenas minoristas de óptica en 2025, mientras que el canal online registrará una tasa de crecimiento anual compuesta (CAGR) del 7.44% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 42.31% del tamaño del mercado de cadenas minoristas de óptica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.86% hasta 2031.
- Por género, las mujeres representaron el 49.01% del tamaño del mercado de cadenas minoristas de óptica en 2025, mientras que se prevé que las monturas unisex crezcan a una tasa de crecimiento anual compuesta del 6.05% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de cadenas minoristas de óptica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de miopía entre los consumidores de la Generación Z. | + 0.85% | Global, concentrada en Asia Oriental y centros urbanos. | Mediano plazo (2-4 años) |
| El creciente envejecimiento de la población impulsa la demanda de presbicia. | + 0.40% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Inversiones estratégicas omnicanal de las cadenas de ópticas | + 0.55% | Global, liderado por América del Norte y APAC | Corto plazo (≤ 2 años) |
| Ampliación del poder adquisitivo de los consumidores en toda la región de Asia-Pacífico. | + 0.50% | Asia-Pacífico, con repercusiones en Oriente Medio | Mediano plazo (2-4 años) |
| Potencial de crecimiento sin explotar en las ciudades de tercer nivel de India y China. | + 0.35% | Ciudades de nivel 3/4 de Asia-Pacífico, India y China | Mediano plazo (2-4 años) |
| Implementación de quioscos de detección visual con inteligencia artificial en tiendas minoristas. | + 0.25% | Proyectos piloto en Norteamérica, escalabilidad global emergente | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de miopía entre los consumidores de la Generación Z.
La prevalencia mundial de la miopía se ha acelerado, alcanzando niveles del 34 % de la población en 2025, y las proyecciones a largo plazo indican que casi la mitad de la población mundial podría ser miope para 2050, con Asia Oriental como epicentro del crecimiento. Los adolescentes urbanos de China ya presentan una prevalencia muy alta, lo que mantiene una demanda recurrente de actualizaciones de prescripción más frecuentes y lentes de mayor complejidad. Este cambio en la demanda ha convertido el manejo de la miopía en un vector de crecimiento fundamental para las cadenas que pueden brindar soporte clínico para la adaptación y el seguimiento en amplias redes de tiendas. Investigaciones recientes muestran un aumento sustancial en la prevalencia de la miopía entre niños y adolescentes, con datos de China que indican que más de la mitad de los jóvenes urbanos en edad escolar están afectados, y proyecciones que sugieren que la miopía continuará aumentando drásticamente hasta mediados de siglo. Las tasas de miopía han aumentado notablemente en las últimas décadas entre los jóvenes de todo el mundo, con revisiones sistemáticas que estiman que aproximadamente un tercio de los niños y adolescentes son miopes, y se espera que la prevalencia se acerque al 40 % para 2050. Estas tendencias reflejan factores ambientales y de estilo de vida que impulsan la aparición temprana y la progresión de la miopía entre las generaciones más jóvenes, incluida la Generación Z. La creciente carga de la miopía está impulsando la demanda de soluciones correctivas, como gafas graduadas y servicios de atención óptica. [2] Fuente: Zhe Pan et al., “Myopia and High Myopia Trends in Chinese Children and Adolescents Over 25 Years: A Nationwide Study With Projections to 2050,” Lancet Regional Health Western Pacific, pmc.ncbi.nlm.nih.gov. La combinación de una prevalencia creciente y una cartera en expansión de soluciones reguladas ahora respalda un aumento sostenido en el mercado de cadenas minoristas ópticas, donde los programas clínicos se pueden brindar de manera consistente a gran escala.
El creciente envejecimiento de la población impulsa la demanda de presbicia.
La presbicia sigue siendo una condición casi universal en la mediana edad y está impulsando una demanda constante de lentes progresivas, multifocales y fotocromáticas dentro del mercado de cadenas minoristas ópticas. Las mejoras en la combinación de productos son visibles en las divulgaciones de los minoristas, incluidas las progresivas premium que aumentaron los ingresos por cliente y apoyaron la resiliencia frente a la debilidad macroeconómica. El impulso de la cartera de lentes de EssilorLuxottica en 2025 presentó progresivas avanzadas y fotocromáticas de próxima generación en EMEA, reforzando el cambio hacia prescripciones de mayor valor dentro de las cadenas minoristas. Están surgiendo oportunidades adyacentes en la intersección de la audiología y la visión, respaldadas por las gafas con audífonos Nuance Audio de la compañía, que recibieron autorizaciones en Estados Unidos y la UE en 2025 y alcanzaron una amplia distribución minorista a finales de año. [3] Fuente: EssilorLuxottica, “Essilor Stellest, First Myopia Control Spectacle Lens to Obtain FDA Market Authorization,” EssilorLuxottica, essilorluxottica.com. Los minoristas que combinan lentes progresivas con programas de atención integral y complementos intercategoriales están mejor posicionados para generar un mayor valor a largo plazo por cada consulta del paciente y crear ciclos de actualización recurrentes. Los datos de los principales minoristas de gafas de Estados Unidos también muestran una adopción sostenida por parte de los clientes de las gamas de lentes premium, lo que valida el cambio en la combinación de productos impulsado por la presbicia en 2025.
Inversiones estratégicas omnicanal de las cadenas de ópticas
Las capacidades omnicanal se han convertido en un diferenciador competitivo clave en el mercado de las cadenas de ópticas, conectando la navegación y compra online con exámenes oculares en tienda, adaptaciones y opciones de entrega rápida. Empresas líderes como EssilorLuxottica han reportado un fuerte crecimiento en los canales de venta directa al consumidor, al tiempo que expanden sus redes de tiendas físicas, lo que permite la colocación eficiente de lentes graduadas y complementos premium en monturas y gafas inteligentes. Programas como Ray-Ban Meta y Oakley Meta han ganado una tracción sustancial, respaldados por soluciones de lentes personalizadas difíciles de replicar a través de plataformas exclusivamente online. Las marcas nativas digitales también están expandiendo su presencia física para aumentar la capacidad de exámenes, mejorar la conversión de pruebas y optimizar los modelos de compra online con recogida en tienda, lo que reduce los costes de entrega de última milla. La integración de la teleoptometría, las herramientas de diagnóstico remoto y la gestión de recetas mediante aplicaciones amplía aún más el acceso a la atención, mientras que los minoristas con logística unificada, laboratorios en tienda y flujos de trabajo digitales fluidos convierten un mayor volumen de clientes en pedidos personalizados y relaciones de ingresos recurrentes que sus competidores de un solo canal.
Ampliación del poder adquisitivo de los consumidores en toda la región de Asia-Pacífico.
Los quioscos automatizados para pruebas de visión y los flujos de trabajo de validación remota han comenzado a reducir el tiempo y el costo de las actualizaciones básicas de recetas, ofreciendo pruebas cortas a precios accesibles en grandes superficies comerciales. A medida que estas soluciones se implementan en grandes cadenas y centros comerciales, pueden reducir las barreras de acceso para pacientes con acceso limitado a servicios y aliviar las limitaciones de capacidad en mercados con largas listas de espera. El mercado de cadenas de ópticas podría beneficiarse de quioscos que prioricen la demanda, deriven los casos complejos a exámenes completos y registren las ventas de gafas y lentes de contacto tras actualizaciones rápidas de recetas. La disponibilidad de dispositivos que buscan la aprobación regulatoria ha aumentado la confianza entre los socios minoristas, incluso cuando los organismos profesionales enfatizan que la tecnología no debe reemplazar los exámenes oculares completos. Los operadores que integran la experiencia del cliente a través de quioscos con la capacidad clínica en tienda, la personalización de lentes y los programas de garantía pueden proteger los servicios de alto valor y, al mismo tiempo, atraer a clientes sensibles al precio. El equilibrio estratégico reside en democratizar el acceso a las recetas y evitar la competencia basada únicamente en el precio en los exámenes, que históricamente han sido el principal motor de tráfico para las cadenas de ópticas de servicio completo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Compresión de márgenes por parte de competidores exclusivamente online. | -0.40% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro de acetato y metales. | -0.30% | Impacto global y concentrado en los marcos de origen chino. | Corto plazo (≤ 2 años) |
| Limitaciones de reembolso según la normativa europea | -0.15% | Europa, principalmente DACH y el sur de Europa. | Largo plazo (≥ 4 años) |
| Proliferación de lentes falsificadas en mercados emergentes | -0.10% | Asia-Pacífico, Oriente Medio, América Latina | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Compresión de márgenes por parte de competidores exclusivamente online.
Los operadores directos al consumidor mantienen precios de entrada bajos y cadenas de suministro ajustadas, presionando a las cadenas tradicionales en los puntos de precios principales y los costos de envío. El informe de Warby Parker mostró variabilidad del margen bruto en 2025 impulsada por aranceles, mezcla de categorías y logística, lo que subraya cómo los costos de los insumos y los cambios de canal influyen en las decisiones de precios. [4] Fuente: Warby Parker Inc., “Formulario 10 Q para el período trimestral finalizado el 30 de junio de 2025”, SEC, sec.gov. Los modelos de suscripción, incluidos los formatos omnicanal en los que los miembros reciben intercambios y servicios combinados, se expandieron en 2025 y aumentaron los valores promedio de los pedidos para los operadores que alinearon los servicios de la tienda con el reabastecimiento digital [5] Fuente: Mister Spex SE, “Actualización de rendimiento del tercer trimestre de 2025”, Mister Spex Corporate, misterspex.com . La dinámica competitiva sigue siendo intensa, ya que los pares de Estados Unidos destacaron la rivalidad de la industria y las presiones de costos estructurales en sus divulgaciones de riesgos mientras apuntaban a mejoras de mezcla en categorías de lentes premium para estabilizar los márgenes. El efecto neto es una bifurcación del mercado de cadenas minoristas de óptica, donde la escala, la integración vertical y la agrupación de servicios ayudan a contrarrestar las presiones que afectan a las propuestas de gama media basadas únicamente en el precio.
Interrupciones en la cadena de suministro de acetato y metales.
La exposición al abastecimiento en China y la dependencia de un único proveedor han generado un riesgo de concentración para materiales clave, como el acetato y los componentes metálicos, con implicaciones para los plazos de entrega, el capital de trabajo y los descuentos. Warby Parker describió la concentración de fabricación y proveedores en sus informes y también registró depreciaciones de inventario en 2025 vinculadas a cambios en el surtido, lo que ilustra cómo la volatilidad puede afectar los márgenes. Los líderes verticalizados buscaron resiliencia acercando los insumos críticos a los centros de demanda y asegurando la capacidad de producción en la fase inicial de monómeros de alto índice y fabricación de lentes recetadas, reduciendo la dependencia de nodos distantes. EssilorLuxottica también invirtió en capacidad de laboratorio avanzada para lentes recetadas en Francia para respaldar la fabricación de lentes a medida, alimentadas con energía renovable y diseñadas para mercados de alto servicio en Europa. En el ámbito regulatorio, la UE continuó perfeccionando los marcos de dispositivos médicos y la trazabilidad, aumentando las cargas de trabajo de cumplimiento que favorecen a los operadores con sistemas y gobernanza clínica más sólidos. Los minoristas que combinan la diversificación de proveedores con la automatización y una planificación de la demanda más rigurosa tienen menos probabilidades de absorber fuertes impactos en los márgenes debido a la escasez de componentes o las transiciones en la normativa.
Análisis de segmento
Por producto: El dominio de las gafas persiste mientras que las lentes de contacto experimentan un auge gracias a la innovación en la venta directa al consumidor.
Las gafas representaron el 55.72 % del mercado de cadenas minoristas ópticas en 2025, y se proyecta que las lentes de contacto crecerán a una CAGR del 8.01 % hasta 2031, impulsadas por la adopción de lentes desechables diarias y modelos de suscripción. Los minoristas continúan informando mejoras en la mezcla de lentes hacia progresivas premium y recubrimientos avanzados que respaldan valores de ticket resistentes, incluso cuando el tráfico se normaliza. Warby Parker reveló una creciente mezcla de lentes de contacto como parte de su surtido más amplio, lo que respaldó el impulso de los ingresos pero agregó complejidad de costos que la gerencia monitorea de cerca. Los canales directos de EssilorLuxottica se han vuelto importantes para las experiencias de compra de gafas de sol y gafas inteligentes, con personal de tienda que permite la colocación de recetas y conversiones fotocromáticas a gran escala. Las lentes para el control de la miopía registraron un fuerte crecimiento en 2025 en toda la cartera Stellest de la compañía, lo que refleja una mayor capacitación de los clínicos y conciencia de los padres en mercados con alta prevalencia pediátrica.
El mercado de cadenas de ópticas también está experimentando una innovación dirigida a marcas blancas que mejora los márgenes y el control sobre los plazos de entrega. Mister Spex reportó mayores márgenes con sus lentes de marca blanca SpexPro y continuó aumentando su participación en el mercado de gafas graduadas en Alemania en 2025, gracias a programas de servicio omnicanal que fomentan la adaptación y el seguimiento en tienda. Las gafas de sol siguen siendo una puerta de entrada importante a la categoría, con marcas premium como Sunglass Hut que aprovechan la selección de productos tanto en línea como en tienda y los lanzamientos de temporada para mantener el flujo. El informe de 2025 del Vision Council confirma la dinámica de mejora de los consumidores en Estados Unidos, donde el gasto aumentó incluso cuando los volúmenes disminuyeron, reforzando el cambio hacia monturas y lentes de mayor calidad. Los operadores que combinan un surtido diferenciado con programas clínicos para miopía y presbicia están capturando una mayor participación en los segmentos de valor duradero de la categoría. A medida que más minoristas optimizan la profundidad de inventario en torno a los SKU estrella y vinculan la personalización a los laboratorios de la tienda, es probable que la conversión a lentes premium siga siendo una palanca central para el crecimiento en el mercado de cadenas de ópticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por género: Las mujeres lideran la cuota de mercado a medida que los diseños unisex transforman el posicionamiento de las marcas.
Las mujeres representaron el 49.01 % de la cuota de mercado de la cadena de ópticas en 2025, mientras que se prevé que las monturas unisex crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.05 % hasta 2031, a medida que las marcas limiten el etiquetado de género y se centren en el ajuste y las formas universales. Los minoristas están invirtiendo en tallas adaptables y diseños modulares que se ajustan a diferentes formas de rostro y grupos de edad, reduciendo la complejidad de los SKU y aumentando las ventas en todos los canales. Varias casas de lujo se han inclinado por siluetas unisex y colores neutros para estandarizar la dirección creativa sin perder la novedad de temporada. Las revelaciones de Kering para 2025 reflejan los lanzamientos de productos en curso en las principales Maisons, lo que subraya una tendencia más amplia de la industria hacia sistemas de diseño versátiles que se adaptan a diferentes geografías y grupos demográficos. El mercado de la cadena de ópticas también está consolidando los avances en tecnología de ajuste, incluido el escaneo 3D en tienda y el diseño paramétrico, para ofrecer monturas que prioricen la comodidad y la estética independientemente del género.
Los actores del mercado masivo y premium están ajustando la navegación y la comercialización para reflejar este cambio. Las soluciones Eyed personalizadas impresas en 3D de Mister Spex enfatizan el ajuste individualizado por encima de la identidad de género y se posicionan como una mejora orientada al servicio que impulsa la colocación de lentes de mayor margen. Los nativos digitales organizan los surtidos por forma, ancho y perfil de ajuste en lugar de por etiquetas de género, lo que agiliza la búsqueda y respalda mayores tasas de conversión móvil. El posicionamiento unisex también permite una transferencia más rápida entre temporadas de los SKU más vendidos, lo que reduce el riesgo de rebajas y fortalece la previsión de reposición. La perspectiva de mercado de 2025 del Vision Council indica que el gasto en Estados Unidos aumentó incluso cuando los volúmenes se moderaron, lo que sugiere que los beneficios prácticos como el ajuste, la durabilidad y el rendimiento de las lentes superaron la segmentación de estilo tradicional en muchas compras. A medida que las marcas y los minoristas continúan consolidando catálogos en torno a monturas universales y ajustes inclusivos de tallas, el crecimiento unisex se perfila como un contribuyente duradero al mercado de la cadena minorista óptica.
Por canal de distribución: El canal offline domina mientras que el online se acelera con innovaciones en las suscripciones.
Los canales offline representaron el 61.12% del tamaño del mercado de cadenas minoristas ópticas en 2025, mientras que se espera que los canales online crezcan a una CAGR del 7.44% hasta 2031, impulsados por la prueba virtual, la teleoptometría y las suscripciones personalizadas. Los modelos híbridos son ahora la norma a gran escala, con grandes plataformas que reportan crecimiento tanto en el comercio electrónico como en las ventas en tiendas físicas, ya que los consumidores buscan acceso rápido a exámenes, ajuste profesional y entrega el mismo día. Las redes de tiendas también sirven como centros de producción y servicio para lentes personalizadas, ajustes y reparaciones, lo que estabiliza el tráfico frente a la competencia de precios exclusivamente online. En Estados Unidos, el Vision Council documentó un mayor gasto en 2025 incluso cuando los volúmenes totales disminuyeron, lo que subraya el papel de las tiendas físicas en los complejos procesos de prescripción y la atención vinculada al seguro. Los pioneros digitales ampliaron el número de tiendas en 2025 e invirtieron en pruebas de visión basadas en aplicaciones y prueba virtual para conectar el descubrimiento con la reserva de exámenes y la recogida local. El mercado de las cadenas de ópticas también está experimentando un mayor uso de laboratorios propios para ofrecer recetas con plazos de entrega rápidos, lo que aumenta la satisfacción del cliente y reduce las devoluciones.
Las suscripciones se han convertido en una palanca importante para la fidelización y la mejora de la combinación de productos. El programa Switch de Mister Spex, que combina varios marcos con cambios y servicios en tienda, generó valores promedio de pedido que superaron con creces los de los no miembros y escaló a los pocos meses de su lanzamiento en 2025. Grandes plataformas europeas informaron de contribuciones de las suscripciones a los ingresos ópticos en muchos países, lo que pone de manifiesto el interés de los consumidores por costes predecibles y puntos de contacto de atención vinculados a las tiendas locales. Cadenas estadounidenses como National Vision están modernizando sus plataformas tecnológicas, incluyendo integraciones de EHR y API de aseguradoras, para mejorar la precisión de las reclamaciones y reducir las fricciones para los clientes asegurados, lo que influye decisivamente en la elección del canal para las gafas graduadas. A medida que la ejecución omnicanal madura, la ventaja la tienen los operadores que pueden dirigir la demanda del móvil a la tienda, mantener plazos de entrega cortos y afianzar las relaciones con los clientes en servicios que los modelos exclusivamente online no pueden igualar a gran escala. Este equilibrio entre la comodidad digital y la atención en tienda sigue definiendo las trayectorias de crecimiento en el mercado de las cadenas minoristas de óptica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La región Asia-Pacífico lideró el mercado de cadenas minoristas ópticas con una cuota del 42.31 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.86 % hasta 2031, impulsada por la baja penetración en las ciudades de India y China, el rápido aumento de los ingresos disponibles y la implementación agresiva de estrategias omnicanal. El control de la miopía es un factor estructural favorable en la Gran China, donde la cartera Stellest de EssilorLuxottica experimentó un fuerte crecimiento y donde las nuevas versiones de la familia de lentes y las gafas inteligentes relacionadas están ampliando los segmentos pediátricos potenciales. El envejecimiento de la población japonesa favorece la convergencia entre lentes premium y audiología, lo que se refleja en las grandes cadenas nacionales que han diversificado sus formatos e invertido en experiencias de compra basadas en la tecnología. JINS inauguró una tienda insignia en Ginza, Tokio, con una experiencia digital prioritaria y continúa su expansión por Asia con procesos estandarizados que reducen los tiempos de atención. Los líderes regionales también se están expandiendo por el sudeste asiático y Oriente Medio mediante tiendas propias y alianzas, creando una plataforma multinacional que permite una difusión más rápida de los productos y estándares de servicio unificados. Es probable que el mercado de cadenas de ópticas en la región Asia-Pacífico siga siendo el principal motor de crecimiento a medida que la capacidad clínica, el comercio móvil y la tecnología en tienda se extiendan más allá de las ciudades de primer nivel.
América del Norte se mantuvo como la segunda región más grande por valor, con el sector óptico de Estados Unidos alcanzando los USD 69.5 mil millones en 2025 a pesar de la disminución del volumen, lo que indica que los consumidores están optando por lentes y tecnologías de lentes premium. Los costos promedio de los exámenes aumentaron año tras año, lo que refleja una mayor complejidad diagnóstica y detección de afecciones relacionadas con la edad, incluyendo presbicia y glaucoma. EssilorLuxottica reportó crecimiento en América del Norte, con programas de gafas inteligentes y marcas premium que generaron días de ventas pico y fuertes comparables a finales de 2025. Warby Parker se expandió a 313 tiendas para el tercer trimestre de 2025 y anunció una asociación con Google para desarrollar gafas con IA, respaldada por una financiación sustancial para el desarrollo de productos, lo que señala una convergencia más profunda entre el comercio minorista óptico y los dispositivos portátiles. National Vision finalizó una asociación anterior, reequilibró su presencia y delineó un plan de transformación hasta 2030 que apunta a cambios en la combinación hacia lentes premium y segmentos de atención administrada, al tiempo que busca expandir el margen.
Europa demostró resiliencia a través del abastecimiento local, el posicionamiento premium y los modelos omnicanal disciplinados en el mercado de cadenas minoristas ópticas. Las operaciones de EssilorLuxottica en EMEA obtuvieron sólidos resultados en 2025, con un crecimiento de dos dígitos tanto en soluciones profesionales como en la actividad directa al consumidor, gracias a la continua integración de las antiguas marcas GrandVision y una mayor penetración de las monturas y lentes de EssilorLuxottica. Mister Spex consolidó su mercado principal alemán en 2025, cerró tiendas internacionales no estratégicas y mejoró los márgenes a nivel de tienda, al tiempo que expandió los productos vinculados a servicios que fomentan la fidelización de clientes. La UE impulsó propuestas a finales de 2025 para simplificar las normas sobre dispositivos médicos y promover la innovación, lo que debería, con el tiempo, reducir la fricción en el cumplimiento normativo para las cadenas con sistemas regulatorios sólidos. El envejecimiento de la población en varios países europeos sigue impulsando los segmentos de presbicia, favoreciendo a los minoristas que pueden ofrecer lentes progresivas avanzadas e híbridas de audición y visión vinculadas a exámenes clínicos. La trayectoria de la región muestra un crecimiento constante de un dígito medio en lugar de aumentos desmesurados, sustentado en la diferenciación basada en el servicio y los modelos de suscripción que fomentan la fidelización en los mercados maduros.
Panorama competitivo
Un grupo concentrado de líderes mundiales afianza el mercado de cadenas de ópticas, junto con una creciente base de competidores regionales y digitales. EssilorLuxottica continúa expandiendo su presencia minorista a nivel mundial, generando un sólido crecimiento de ingresos y flujos de efectivo que respaldan adquisiciones en áreas como materiales, automatización y capacidades de datos. Su éxito en la expansión de gafas inteligentes y la aceleración del tratamiento de la miopía demuestra las ventajas de integrar la tecnología médica con la distribución minorista. Las marcas nativas digitales con sede en Estados Unidos están expandiendo sus redes de tiendas físicas para aumentar la capacidad y mejorar la velocidad de entrega, lo que subraya la importancia de los modelos omnicanal. Mientras tanto, los operadores europeos están optimizando sus carteras, cerrando establecimientos menos rentables e invirtiendo en lentes de marca propia y servicios combinados para fortalecer los márgenes y la fidelización de los clientes.
La inversión en tecnología y las fusiones y adquisiciones son fundamentales para el posicionamiento competitivo. EssilorLuxottica ha apostado por la integración vertical mediante la adquisición de operaciones de materiales para lentes, capacidades de automatización y activos de tecnología sanitaria para mejorar el control de calidad y las iniciativas de atención basadas en datos. Las aprobaciones regulatorias para lentes avanzadas de control de la miopía han creado nuevas categorías de servicio en las cadenas minoristas, respaldadas por una amplia capacitación del personal. Warby Parker ha impulsado alianzas en el ámbito de las gafas con inteligencia artificial, lo que subraya la creciente convergencia entre el comercio minorista óptico y la electrónica de consumo. Los actores regionales también están aprovechando la teleoptometría, las pruebas mediante aplicaciones y los servicios de suscripción para generar ingresos recurrentes y fortalecer las relaciones con los clientes.
La disciplina en los precios y la gestión de márgenes siguen diferenciando a los líderes del mercado de sus competidores más pequeños. Las presiones de costos relacionadas con el comercio han impulsado ajustes selectivos de precios y la diversificación de proveedores entre las grandes plataformas integradas. Los competidores directos al consumidor mantienen estrategias de precios de entrada transparentes, al tiempo que amplían la capacidad de sus laboratorios y mejoran los tiempos de respuesta para preservar el valor de su marca. Las cadenas tradicionales se diferencian mediante diagnósticos en tienda, adaptaciones complejas y servicios de reparación que generan confianza y fomentan las visitas recurrentes. A medida que se intensifica la competencia, el mercado de cadenas de ópticas minoristas recompensa cada vez más a los operadores que combinan paquetes de servicios y personalización impulsada por la tecnología, en lugar de depender únicamente de la expansión de tiendas para crecer.
Líderes de la industria de cadenas minoristas de óptica
Essilor Luxottica
GrandVision (incl. FYidoctors, Pearle)
Ahorradores
Visionworks (VSP)
fielmann
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: EssilorLuxottica anunció un programa de recompra de acciones y publicó los resultados del cuarto trimestre y del ejercicio completo de 2025, que muestran un crecimiento de los ingresos del +11.2 % a tipo de cambio constante, un margen operativo ajustado del 16.0 % y un flujo de caja libre récord de 4 millones de euros. La compañía vendió más de 7 millones de unidades de gafas con IA en el ejercicio fiscal de 2025 y amplió Nuance Audio a 2.8 15,000 puntos de venta en 12 mercados, mientras que los ingresos de su cartera de gestión de la miopía crecieron un 22 % a nivel mundial.
- Octubre de 2025: EssilorLuxottica anunció la adquisición de RetinAI (Ikerian AG), una empresa de tecnología sanitaria especializada en inteligencia artificial y gestión de datos para el cuidado de la vista. Esta adquisición refuerza la estrategia de tecnología médica de la compañía al integrar software avanzado de aprendizaje automático para la obtención de imágenes de retina y el seguimiento de enfermedades, lo que proporciona a los médicos información diagnóstica más rápida y basada en datos, además de respaldar los flujos de trabajo de investigación y farmacéuticos.
- Septiembre de 2025: EssilorLuxottica anunció que su lente oftálmica Essilor Stellest recibió la autorización de comercialización de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) a través del procedimiento De Novo, convirtiéndose así en la primera lente oftálmica clínicamente probada y aprobada para frenar la progresión de la miopía en niños. Esta autorización se produce tras la designación previa de Dispositivo Innovador por la FDA y está respaldada por datos clínicos que demuestran una reducción significativa en la progresión de la miopía con las lentes Stellest.
- Agosto de 2025: EssilorLuxottica adquirió Automation & Robotics en Bélgica, empresa especializada en sistemas automatizados para el control de calidad de lentes ópticas, con el fin de mejorar la eficiencia y la escalabilidad de la fabricación.
Alcance del informe del mercado global de la cadena minorista de óptica
Las cadenas minoristas de óptica son empresas que venden principalmente anteojos recetados y sin receta, incluidos lentes, anteojos y lentes de contacto. Por lo general, operan numerosos puntos de venta en varios lugares, brindando a los consumidores múltiples opciones de gafas. El pronóstico del mercado de la cadena minorista óptica está segmentado por producto (gafas, gafas de sol y lentes de contacto), género (hombres, mujeres y unisex), canal de distribución (en línea fuera de línea) y geografía (Asia-Pacífico, América del Norte, Europa, Sur). América, Medio Oriente y África). El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| monumentos |
| Lentes de sol |
| Lentes de contacto |
| Hombres |
| Mujeres |
| Unisexo |
| Sin publicar |
| Online |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por producto | monumentos | |
| Lentes de sol | ||
| Lentes de contacto | ||
| Por género | Hombres | |
| Mujeres | ||
| Unisexo | ||
| Por canal de distribución | Sin publicar | |
| Online | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de cadenas de ópticas minoristas?
El tamaño del mercado de cadenas minoristas de ópticas fue de 158.59 millones de dólares en 2025 y se prevé que alcance los 185.95 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 2.69%, lo que refleja una demanda constante y una creciente tendencia hacia productos de gama alta.
¿Qué región se espera que contribuya más al crecimiento hasta 2031?
La región de Asia-Pacífico lidera el mercado de cadenas minoristas de óptica con una cuota del 42.31 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) proyectada del 6.86 % hasta 2031, a medida que las zonas urbanas con baja penetración, el aumento de los ingresos y el control de la miopía amplían la demanda potencial.
¿Cómo están defendiendo los principales actores del mercado sus márgenes de beneficio ante los aranceles y la competencia online?
Los líderes están diversificando sus fuentes de suministro, invirtiendo en diagnósticos y adaptaciones con inteligencia artificial, ampliando el uso de gafas inteligentes con adaptadores para lentes graduadas y expandiendo las suscripciones que combinan servicios en tienda con la comodidad digital.
¿Qué categorías de productos están impulsando las mejoras en la oferta de productos en el mercado de las cadenas de ópticas minoristas?
Las lentes progresivas, fotocromáticas y para el control de la miopía de alta gama están elevando el precio medio de las compras, gracias a las estrategias omnicanal que combinan la prueba virtual y las pruebas remotas con la personalización en tienda.
¿Cómo está transformando la omnicanalidad los recorridos del consumidor desde el examen hasta la entrega del producto o servicio?
Las cadenas utilizan la teleoptometría, las actualizaciones de recetas mediante aplicaciones, el servicio de recogida en tienda y los laboratorios propios para reducir el tiempo de entrega, convertir el descubrimiento virtual en afluencia de clientes a la tienda y aumentar las tasas de adopción de recubrimientos y lentes de alta gama.


