

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 29.38 mil millones |
| Tamaño del mercado (2031) | USD 48.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.42% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente y África del Norte |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores ópticos por Mordor Intelligence
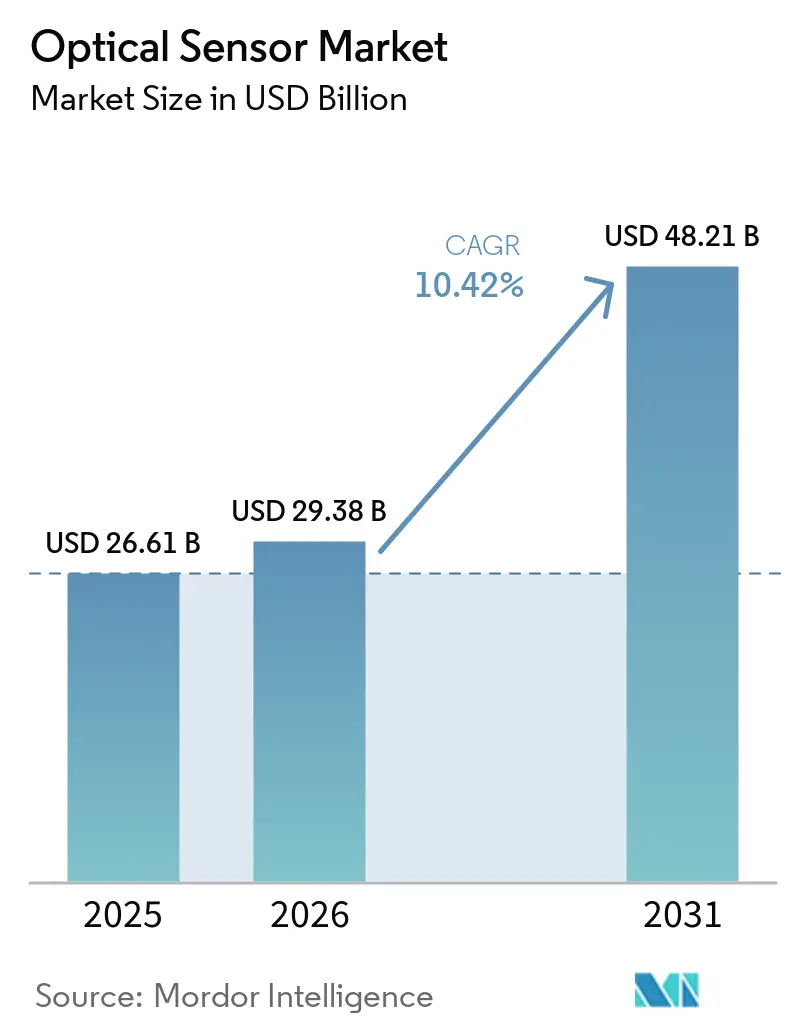
Se estima que el tamaño del mercado de sensores ópticos en 2026 será de 29.38 millones de dólares, un crecimiento desde el valor de 26.61 millones de dólares en 2025, con proyecciones para 2031 que muestran 48.21 millones de dólares, con un crecimiento anual compuesto del 10.42% durante el período 2026-2031. La constante presión regulatoria en materia de seguridad automotriz, monitoreo ambiental y privacidad de datos está impulsando la demanda hacia diseños integrados y rentables basados en fotónica de silicio. La caída de precios en la fotónica a nivel de oblea y la proliferación de cargas de trabajo de IA en el borde de la red están acelerando la adopción de sensores en la infraestructura 5G, los vehículos autónomos y el monitoreo distribuido de fibra óptica. Los riesgos de suministro de materiales relacionados con sílice y germanio de alta pureza subrayan la necesidad de diversificar el abastecimiento, mientras que los requisitos de miniaturización en dispositivos portátiles y teléfonos inteligentes continúan desplazando la producción en volumen hacia Asia-Pacífico. La intensidad competitiva está aumentando a medida que las empresas más pequeñas implementan la integración fotónica para competir con los actores de semiconductores de larga trayectoria. [1] STMicroelectronics, “ST lanza el primer sensor 3D con metaóptica”, Electro Optics, electrooptics.com
Conclusiones clave del informe
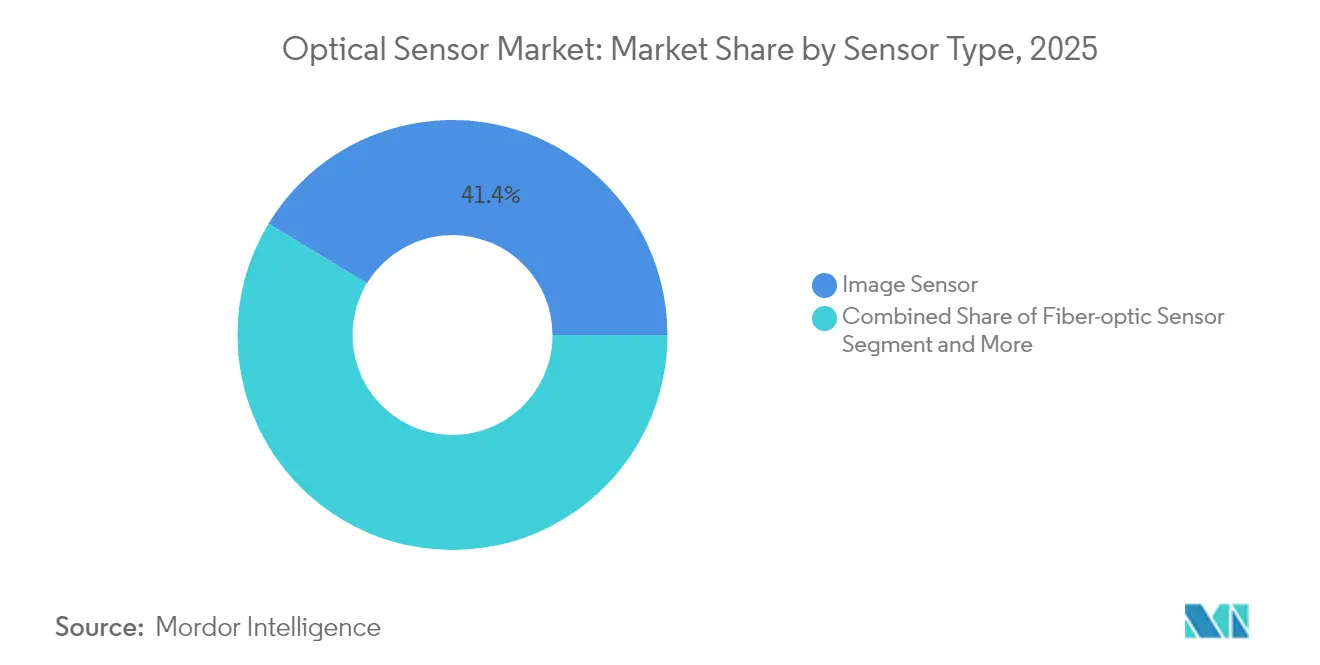
- Por tipo de sensor, los sensores de imagen lideraron el mercado de sensores ópticos con un 41.35 % en 2025; los sensores de fibra óptica están en camino de expandirse a una CAGR del 12.05 % hasta 2031.
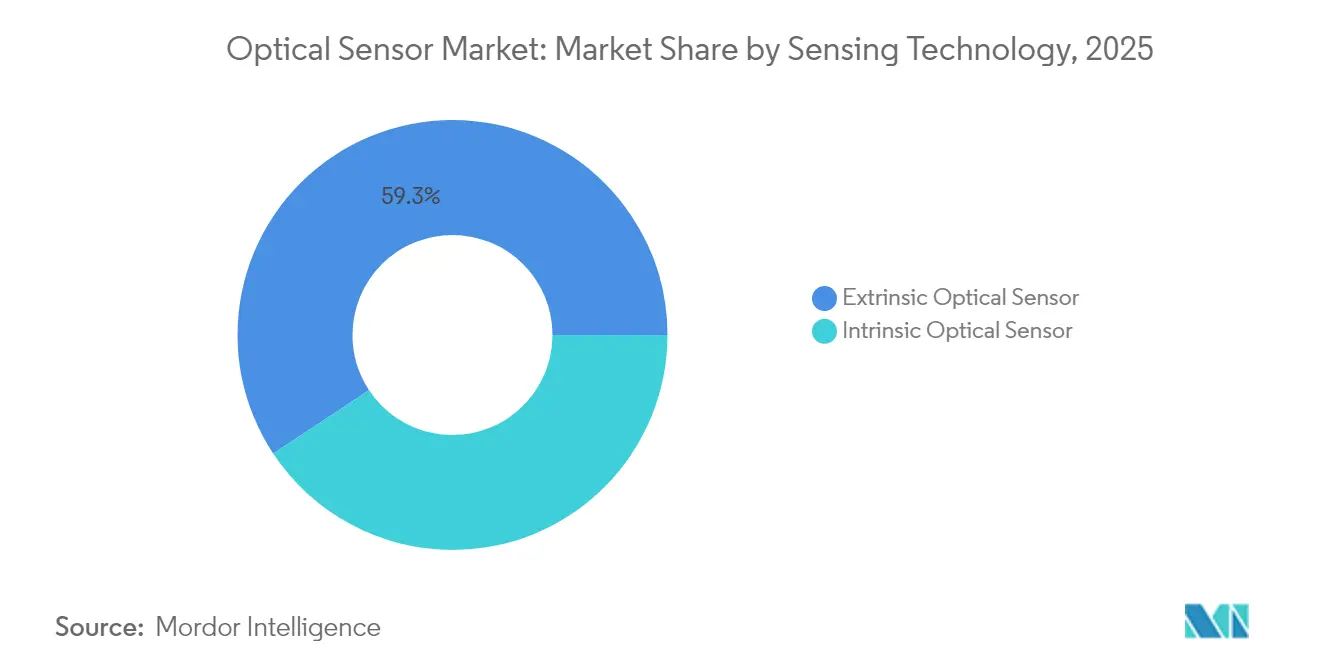
- En cuanto a tecnología de detección, los sensores extrínsecos representaron el 59.30% del total mundial en 2025, mientras que se prevé que los diseños intrínsecos crezcan un 10.95% hasta 2031.
- Por usuario final, la electrónica de consumo representó el 27.45% del tamaño del mercado de sensores ópticos en 2025; se prevé que los sectores automotriz y de transporte avancen a una CAGR del 13.55% hasta 2031.
- Por geografía, Asia Pacífico captó el 32.60% de la participación en los ingresos en 2025; se espera que Medio Oriente registre la CAGR regional más rápida, del 13.05%, hasta 2031.
- Sony, Hamamatsu y STMicroelectronics controlaron colectivamente menos del 25% de los envíos globales, lo que indica un panorama moderadamente fragmentado.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores ópticos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de miniaturización de dispositivos ópticos portátiles en electrónica de consumo de Asia-Pacífico | 1.80% | Núcleo de Asia-Pacífico, propagación a América del Norte | Mediano plazo (2-4 años) |
| La adopción del IoT industrial impulsa los sensores de fibra óptica en entornos hostiles | 2.10% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| La integración de ADAS y LiDAR en automoción acelera los sensores de imagen NIR en Europa | 1.60% | Europa y América del Norte, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Implementación rápida de 5G y centros de datos perimetrales que requieren detección óptica de alta velocidad | 1.90% | Global, liderado por América del Norte y APAC | Corto plazo (≤ 2 años) |
| Regulaciones más estrictas de monitoreo ambiental impulsan la detección distribuida por fibra en América del Norte | 1.40% | América del Norte, expandiéndose a Europa | Largo plazo (≥ 4 años) |
| Los avances en fotónica de silicio reducen el coste de la lista de materiales (BOM) para sensores ópticos integrados | 2.20% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de miniaturización de dispositivos ópticos portátiles en electrónica de consumo de Asia-Pacífico
Las gafas de realidad aumentada y los dispositivos portátiles inteligentes ahora requieren apilamientos ópticos submilimétricos que cumplan con los objetivos de eficiencia luminosa, lo que está marcando las tendencias del mercado de sensores ópticos. La metaóptica monocapa introducida por STMicroelectronics reduce la altura de las lentes en un 70 %, lo que permite la detección de proximidad bajo la pantalla en los teléfonos inteligentes de gama alta. Los VCSEL de fosfuro de indio están reemplazando a los emisores de GaAs, lo que proporciona una divergencia de haz más precisa para dispositivos con espacio limitado. Los fabricantes por contrato de la región Asia-Pacífico aprovechan estos avances para conseguir contratos de diseño con marcas occidentales, reforzando así la cuota de mercado del 33 % de la región.
La adopción del IoT industrial impulsa el uso de sensores de fibra óptica en entornos hostiles
La detección distribuida por fibra óptica proporciona datos de temperatura y deformación a escala kilométrica, inmunes a las interferencias electromagnéticas, lo que permite el mantenimiento predictivo en refinerías, oleoductos y subestaciones de alta tensión, e impulsa el crecimiento del mercado de sensores ópticos. Rockwell Automation señala que el análisis de alerta temprana de estos datos puede eliminar el 30 % del tiempo de inactividad no planificado en las industrias de procesos. La combinación del reconocimiento de patrones basado en IA con la retroalimentación óptica continua se está convirtiendo en un pilar fundamental de las estrategias de la Industria 4.0 en Norteamérica y Europa. [3] Theresa Houck, “8 tendencias clave en automatización industrial en 2025”, Rockwell Automation, rockwellautomation.com
La integración de ADAS y LiDAR en automoción acelera los sensores de imagen NIR en Europa
Las normativas de la UE sobre sistemas avanzados de asistencia al conductor están impulsando a los fabricantes de automóviles a adoptar sensores NIR de 905 nm y 1,550 nm diseñados para soportar ciclos de temperatura de -40 °C a +125 °C. Los sensores de imagen de obturador global de grado automotriz de STMicroelectronics ahora alcanzan un alcance de 400 cm con una frecuencia de actualización de 60 Hz, lo que permite el mapeo 3D en tiempo real e influye en las tendencias del mercado de sensores ópticos. Los fabricantes de equipos originales alemanes están integrando la fusión de sensores multimodales, que combina cámaras NIR con MEMS-LiDAR, lo que abre una vía de suministro de alto margen para los proveedores de componentes cualificados.
Los avances en fotónica de silicio reducen el coste de la lista de materiales para sensores ópticos integrados
El procesamiento de obleas a escala industrial integra fotodiodos, guías de onda y circuitos integrados de lectura en un solo chip, lo que reduce los costos unitarios del mercado de sensores ópticos a menos de 10 USD y mejora la consistencia funcional. La ronda de financiación de interconexión óptica de Ayar Labs subraya la creciente confianza en la integración fotónica para servidores de IA, lo que influye en el análisis del mercado de sensores ópticos. Estos factores económicos incentivan a los proveedores de nivel medio a lanzar módulos de salida digital altamente integrados que interactúan directamente con microcontroladores, reduciendo la brecha con las multinacionales establecidas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Restricciones de la cadena de suministro para preformas de sílice de alta pureza | -1.70% | Impacto global y agudo en la industria manufacturera de APAC | Corto plazo (≤ 2 años) |
| La sensibilidad al precio en los smartphones de gama baja limita los sensores de proximidad avanzados | -0.90% | APAC y mercados emergentes | Mediano plazo (2-4 años) |
| La complejidad de la calibración de sensores multiespectrales disuade la adopción por parte de las PYME | -0.80% | Global, concentrado en los mercados de PYMES de Europa y América del Norte | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la privacidad de los datos en torno a los sensores ópticos biométricos en la UE | -1.10% | Europa, con repercusiones en los mercados preocupados por la privacidad | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Restricciones de la cadena de suministro para preformas de sílice de alta pureza
El cuarzo extraído de unos pocos depósitos de los Apalaches representa la mayor parte de la materia prima global para preformas. Las interrupciones del servicio provocadas por huracanes en 2024 expusieron cómo un solo lugar puede reducir la disponibilidad de fibra óptica. Sumado a las restricciones chinas a la exportación de germanio, los fabricantes están negociando contratos a largo plazo con sobreprecios, lo que retrasa la implementación a gran escala de soluciones de fibra distribuida. Están surgiendo empresas emergentes de sílice sintética, pero su escalamiento comercial aún está a dos o tres años de distancia.
Preocupaciones sobre la privacidad de los datos en torno a los sensores ópticos biométricos en la UE
La Ley de IA de la UE clasifica los sistemas de reconocimiento facial y escaneo de iris como de alto riesgo, exigiendo el procesamiento en el dispositivo y registros de riesgos exhaustivos. La implementación de análisis en el borde que preserven la privacidad aumenta el costo de la lista de materiales entre un 20 % y un 30 %, lo que reduce los márgenes de los fabricantes de equipos originales (OEM) del mercado masivo. Los proveedores de sensores que pueden integrar la generación segura de plantillas en el chip están ganando la condición de proveedor preferente entre los integradores centrados en el cumplimiento normativo. [2] Comisión Europea, «Propuesta de Reglamento por el que se establecen normas armonizadas sobre inteligencia artificial», europa.eu
Análisis de segmento
Por tipo de sensor: Los sensores de imagen mantienen el liderazgo a medida que crece el impulso de la fibra óptica
Los sensores de imagen mantuvieron una cuota del 41.35 % del mercado de sensores ópticos en 2025, impulsados por los smartphones multicámara y el despliegue de sistemas avanzados de asistencia al conductor (ADAS). La tecnología CMOS apilada de Sony permite la captura de vídeo 4K a 120 fps, cumpliendo con las tolerancias de visión artificial para la automatización industrial. Se prevé que los sensores de fibra óptica, aunque menores en términos de ingresos absolutos, registren la mayor tasa de crecimiento anual compuesto (CAGR) del 12.05 %, a medida que los operadores de infraestructuras se orientan hacia la monitorización del estado estructural a escala kilométrica. Esta tendencia eleva el tamaño del mercado de sensores ópticos para soluciones de fibra óptica de 4.7 millones de dólares en 2025 a 9.27 millones de dólares en 2031. La detección acústica distribuida, la seguridad de oleoductos y los sistemas de detección de intrusiones perimetrales son los principales impulsores del volumen.
La diversificación de sensores fotoeléctricos, de luz ambiental y de proximidad se mantiene estable, aunque la erosión del ASP presiona a los proveedores de componentes. Los módulos de proximidad ultramini, como el dispositivo de 0.5 mm de grosor de Vishay, se adaptan a los diseños de teléfonos sin bisel, mientras que las cámaras industriales con obturador global eliminan el desenfoque de movimiento en la selección y colocación robótica. Los sensores de imágenes multiespectrales, dentro del grupo "Otros", están experimentando un crecimiento de dos dígitos, impulsando la agricultura de precisión y los ensayos de fluorescencia para la seguridad alimentaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por componente: Los fotodetectores impulsan la diferenciación del rendimiento
Los fotodetectores de vanguardia, como los diodos de avalancha de un solo fotón (SPAD) y los fotodiodos de avalancha (APD), se venden a precios elevados a pesar de que se comercializan en volúmenes menores que los fotodiodos estándar, lo que influye en el crecimiento del mercado de sensores ópticos. Los conjuntos de SPAD proporcionan datos de tiempo de vuelo con una precisión de picosegundos, en los que se basan los sistemas LiDAR para obtener lecturas de distancia precisas en vehículos autónomos. En cuanto a los emisores, los equipos de diseño están pasando de los LED a los VCSEL y los láseres de emisión lateral para lograr una mayor potencia óptica y un control espectral más preciso; además, los VCSEL se acoplan fácilmente a la fibra óptica y cumplen con las normas de seguridad ocular para el consumidor.
La óptica y los filtros aportan el mayor valor por gramo debido a que sus recubrimientos de precisión y tolerancias ajustadas son difíciles de igualar para los nuevos fabricantes. La metaóptica está revolucionando el diseño de lentes al reemplazar las pilas multielemento por capas individuales con patrones que mantienen el rendimiento, pero reducen el tamaño y el peso. La electrónica de procesamiento sigue el mismo camino: ahora más funciones se integran en la matriz del sensor, lo que permite que la IA de borde se ejecute localmente, reduciendo la latencia y la demanda de ancho de banda.
Mediante Sensing Technology: La integración intrínseca cierra la brecha con los diseños extrínsecos
Las configuraciones extrínsecas, donde la fibra guía la luz hacia un transductor externo, controlaron el 59.30 % de los envíos de 2025, pero los dispositivos intrínsecos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10.95 % gracias a la unión de obleas de silicio-fotónica, que coubica la detección y el procesamiento en un sustrato monolítico. Esta trayectoria reduce la brecha de rendimiento y simplifica la calibración, lo que permite soluciones integradas para el análisis de gases a bordo de UAV y la monitorización estructural instalada por fabricantes de equipos originales (OEM).
Se proyecta que el tamaño del mercado de sensores ópticos para dispositivos intrínsecos alcance los 21.06 2031 millones de dólares para XNUMX, gracias a las pruebas a nivel de oblea que aumentan el rendimiento y reducen la varianza por lote. Los sensores extrínsecos conservarán nichos en pozos de petróleo y gas de alta temperatura y reactores químicos corrosivos, donde los cabezales de teledetección protegen los componentes electrónicos de condiciones hostiles. Los diseños híbridos que alternan entre los modos intrínseco y extrínseco mediante circuitos fotónicos reconfigurables están comenzando a surgir en prototipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por resultado: La integración digital acelera la simplificación del sistema
Los sensores de salida digital están experimentando un rápido crecimiento gracias a su rápida integración en microcontroladores y a la ausencia de circuitos analógicos externos, lo que impulsa el crecimiento del mercado de sensores ópticos. Muchos incorporan ahora sus propios convertidores analógico-digitales, además de procesamiento básico de señales, lo que reduce el número de componentes y el tiempo de diseño. Funcionalidades como la ganancia y los umbrales programables permiten que un solo dispositivo cumpla múltiples funciones sin necesidad de ajustes de hardware.
Las opciones analógicas siguen siendo importantes cuando los sistemas requieren lecturas continuas o respuestas de microsegundos, por ejemplo, en bucles de control de alta velocidad. En estos entornos, omitir la conversión digital evita la latencia que podría afectar la estabilidad del sistema. En definitiva, la elección entre analógico y digital por parte de los diseñadores depende de la arquitectura general del sistema, no de la capacidad bruta del sensor.
Análisis geográfico
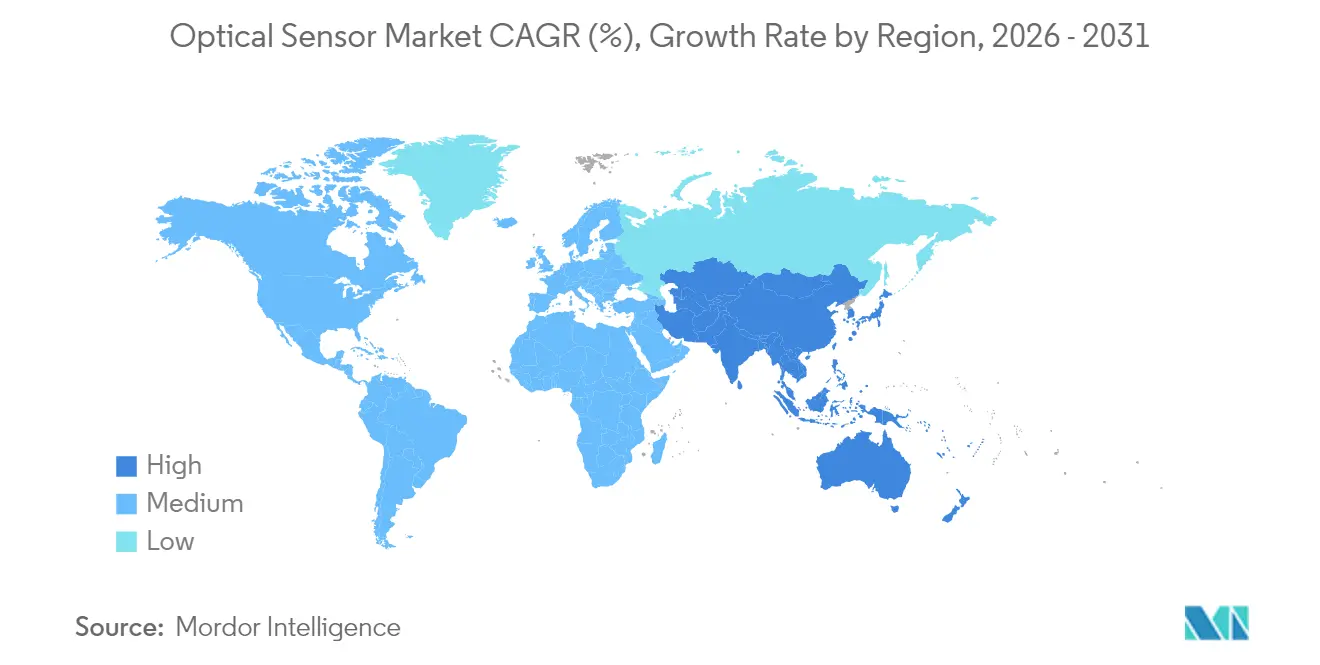
Mercado de sensores ópticos de APAC
Asia-Pacífico representó el 32.60% de los ingresos de 2025, lo que refleja su estrecha vinculación entre fábricas de componentes, ensamblaje de módulos y marcas de electrónica de consumo. Los fabricantes por contrato en China y Vietnam ahora producen matrices para sensores de proximidad a precios de venta al público inferiores a USD 0.09, lo que refuerza el liderazgo en costos de la región. El ecosistema de óptica de precisión de Japón respalda los módulos LiDAR automotrices que cumplen con el grado AEC-Q102, mientras que las fundiciones de Corea del Sur están impulsando el rendimiento de los sensores de imagen apilados.
Mercado europeo de sensores ópticos
La perspectiva europea se centra en las aplicaciones impulsadas por la normativa. Los proveedores alemanes de primer nivel están firmando contratos a largo plazo para matrices de imágenes NIR que cumplen con los requisitos de los sistemas de visión de Euro NCAP. La monitorización de fugas de gas mediante fibra óptica en las plataformas del Mar del Norte se está expandiendo a medida que se endurecen las normas de la UE sobre emisiones de metano. El cumplimiento del RGPD está impulsando a los fabricantes de equipos originales (OEM) hacia el análisis biométrico en el dispositivo, lo que favorece la adopción de sensores intrínsecos.
Mercado de sensores ópticos de Norteamérica y Oriente Medio
Norteamérica continúa probando conceptos emergentes antes que otras regiones. La financiación de riesgo para startups fotónicas superó los 700 millones de dólares en 2024-2025, con especial atención a los enlaces ópticos de IA de borde. Las agencias ambientales implementan redes de fibra distribuidas para la cuantificación de metano, a menudo financiadas mediante la emisión de bonos verdes. Mientras tanto, Arabia Saudita y los Emiratos Árabes Unidos están instalando conjuntos de cámaras hiperespectrales en proyectos de ciudades inteligentes, lo que impulsa la previsión de una tasa de crecimiento anual compuesta (TCAC) del 13.05 % en Oriente Medio.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El diseño, la cualificación y el acceso al mercado de los sensores ópticos están condicionados por una combinación de normas de seguridad, calidad y comercio en todos los sectores de uso final. En cuanto a las normas, las actualizaciones de 2026 reforzaron los requisitos de cumplimiento para las plataformas ópticas utilizadas en comunicaciones y detección: CENELEC publicó la norma EN IEC 60825-12:2026, que abarca la seguridad de los sistemas de comunicación óptica en espacio libre basados en láser (vinculada a las Directivas 2014/35/UE y 2014/53/UE de la UE), e IEC publicó la norma IEC 61757:2026, que actualiza los métodos de ensayo genéricos y la clasificación para sensores de fibra óptica, sustituyendo la edición de 2018. Para los enlaces ópticos orientados a redes, la norma ISO/IEC/IEEE 8802-15-7:2025 (comunicaciones inalámbricas ópticas de corto alcance) añade otro punto de referencia para los proveedores que desarrollan módulos ópticos en torno a sensores de imagen y enlaces de corto alcance.
Los casos de uso médico/biométrico y de suministro transfronterizo añaden capas adicionales de cumplimiento. La acción del Registro Federal de EE. UU. sobre el ajuste de las importaciones de semiconductores y productos derivados (Proclamación 2026-01052) introdujo un arancel ad valorem del 25 % sobre importaciones específicas de semiconductores en enero de 2026, mientras que el aviso de la Sección 301 de la USTR de diciembre de 2025 estableció un tratamiento arancelario inicial del 0 % para ciertas acciones a partir del 23 de diciembre de 2025, con un ajuste de tasa programado para junio de 2027. En la fabricación de productos sanitarios, la FDA de EE. UU. implementó el Reglamento del Sistema de Gestión de la Calidad (QMSR) en febrero de 2026, alineando los sistemas de calidad de los dispositivos médicos con la norma ISO 13485:2016, lo que eleva las expectativas de documentación y control de procesos para los componentes de detección óptica incorporados en los dispositivos médicos regulados.
Análisis de la cadena de valor
La cadena de valor de los sensores ópticos comienza con materiales y sustratos (sílice de alta pureza para fibra y preformas, silicio de grado fotónico y obleas de silicio sobre aislante, germanio para ciertos componentes infrarrojos), luego pasa por la fabricación de dispositivos (sensores de imagen CMOS, fotodiodos/APD/SPAD, VCSEL/emisores láser), fabricación de óptica y filtros, y ensamblaje de módulos con electrónica de procesamiento (que a menudo integra ADC y procesamiento en el chip para sensores de salida digital). Concluye con la integración del sistema en plataformas de uso final en electrónica de consumo, automatización industrial, automoción/transporte, atención médica/dispositivos médicos y monitoreo de energía y medio ambiente, con una distribución dividida entre el suministro directo de fabricantes de equipos originales (OEM), cadenas de suministro automotrices de primer nivel, socios de canal de automatización industrial e integradores especializados para implementaciones de sensores de fibra.
La concentración de la oferta y la capacidad de empaquetado son puntos de influencia constantes. La oferta de SOI de grado fotónico está altamente concentrada (con Soitec acaparando más del 90% de la cuota de mercado), y la oferta de obleas de InP está dominada por un pequeño grupo de productores (Sumitomo Electric, JX Advanced Metals y AXT controlan colectivamente la mayor parte de la oferta), mientras que la salida láser para la óptica de centros de datos de IA se concentra entre un puñado de proveedores (incluidos Lumentum y Coherent). La fase intermedia está cada vez más marcada por la coordinación entre fundiciones y empaquetado a medida que se amplía la integración fotónica y de óptica empaquetada conjuntamente, lo que aumenta la importancia de socios de fabricación avanzada como Fabrinet para la fabricación y el empaquetado por contrato de componentes ópticos/fotónicos, y los servicios de fabricación electrónica para la producción en volumen. Las acciones recientes que dan forma a la cadena incluyen el memorando de entendimiento de Sony con TSMC en mayo de 2026 para el desarrollo y la fabricación de sensores de imagen de próxima generación en la fábrica de Sony en Japón, y la ampliación en junio de 2026 de la asociación de fabricación de Ouster con Benchmark Electronics para aumentar la producción de su familia de sensores lidar.
Panorama competitivo
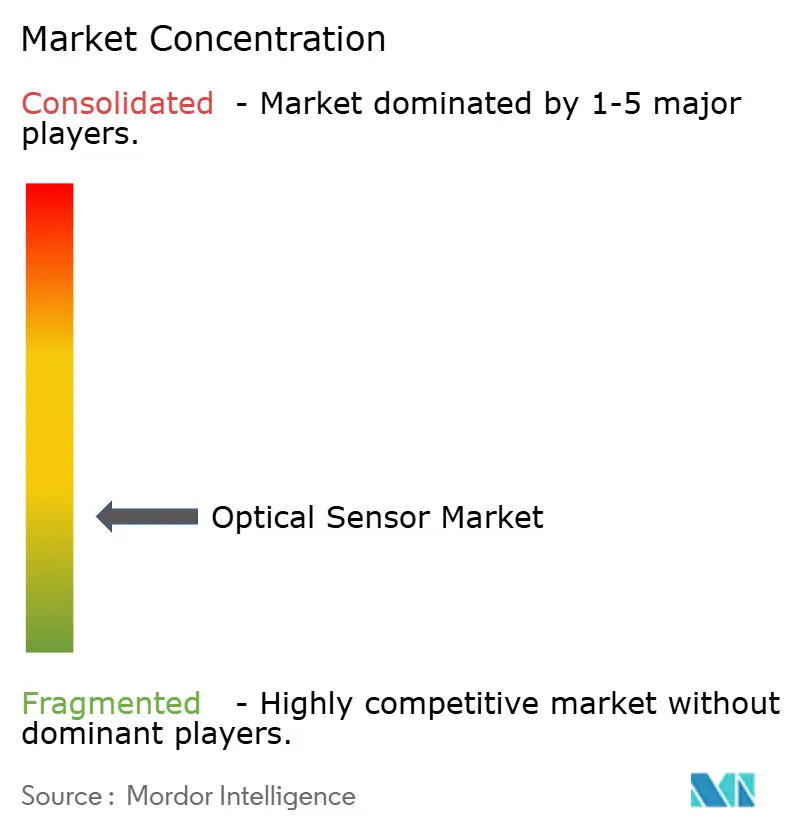
El panorama sigue estando moderadamente fragmentado. Sony lidera la imagen para smartphones, Hamamatsu domina los tubos fotomultiplicadores científicos y STMicroelectronics está escalando módulos TOF fotónicos de silicio. Sin embargo, sus ventas combinadas representan menos de una cuarta parte del mercado de sensores ópticos, lo que deja espacio para empresas disruptivas de nicho. Las startups de fotónica integrada aprovechan el acceso a la fundición y los bloques de aceleración de IA para abordar necesidades emergentes como los enlaces ópticos de chip a chip y el análisis ambiental in situ.
La actividad estratégica prioriza las adquisiciones sobre la I+D desde cero. La adquisición de la división aeroespacial de Excelitas por parte de Teledyne amplía la cartera de sensores con certificación espacial, mientras que la fusión Hamamatsu-NKT Photonics garantiza la continuidad del suministro de fuentes láser. Las alianzas entre empresas de sensores y proveedores de computación de borde con IA buscan ofrecer módulos llave en mano para vehículos autónomos y robots industriales. La imagen de marca ahora prioriza la seguridad desde el diseño para cumplir con las normativas de privacidad.
La presión de precios persiste en el segmento de gama baja, especialmente en dispositivos fotoeléctricos analógicos. Sin embargo, el segmento digital integrado disfruta de márgenes estables gracias a los ahorros a nivel de sistema. Los proveedores con fábricas de obleas cautivas y líneas de recubrimiento óptico mantienen su resiliencia ante las fluctuaciones de las materias primas, mientras que las empresas sin fábrica se centran en la propiedad intelectual de diseño diferenciado y en acuerdos de suministro flexibles.
Líderes de la industria de sensores ópticos
Corporación del grupo Sony
ams-OSRAM AG
Hamamatsu Photonics KK
ON Semiconductor Corp.
Keyence Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Tower Semiconductor anunció una expansión estratégica de doble vía de 3 millones de dólares en Japón, respaldada por una subvención de 1 millones de dólares del Ministerio de Economía, Comercio e Industria, centrada en la fotónica de silicio de 300 mm, el silicio-germanio y el empaquetado avanzado. Esta iniciativa aumenta la capacidad de producción y empaquetado, lo que limita directamente la escalabilidad de los sensores ópticos integrados y los bloques de interconexión óptica. Asimismo, evidencia una mayor alineación entre los incentivos gubernamentales y las hojas de ruta de fabricación orientadas a la fotónica.
- Mayo de 2026: ams-OSRAM firmó un acuerdo para vender su negocio de sensores de imagen CMOS (CIS) a indie Semiconductor Inc. por 40 millones de euros. Esta transacción refuerza el enfoque de ams-OSRAM en la fotónica digital, al tiempo que proporciona a indie una capacidad especializada en sensores de imagen para potenciar su oferta de detección multimodal para aplicaciones de IA industriales y físicas. El traspaso de activos también modifica el posicionamiento competitivo de las cadenas de suministro de imagen para los sectores automotriz e industrial, que dependen de conocimientos especializados en sensores de imagen CMOS.
- Octubre de 2025: Sony Semiconductor Solutions anunció el sensor de imagen CMOS RGB-IR IMX775 para cámaras de monitoreo en el interior del vehículo, que combina píxeles de 2.1 µm con aproximadamente 5 megapíxeles efectivos y programó la producción en masa para la primavera de 2026. Esta línea de productos refuerza el impulso hacia sensores compactos con capacidad NIR que satisfacen las necesidades de monitoreo del conductor y los ocupantes en el sector automotriz. Además, eleva los estándares de rendimiento para los proveedores de sensores que trabajan con sistemas avanzados de asistencia al conductor (ADAS).
Alcance y metodología
Los sensores ópticos son biosensores basados en luz basados en el cambio en la medición de la longitud de onda después de la interacción del analito con el elemento de biorreconocimiento. El propósito de un sensor óptico es medir una cantidad física de luz y, según el tipo de sensor, traducirla a una forma legible por un dispositivo de medición integrado.
El mercado de sensores ópticos está segmentado por tipo (sensor óptico extrínseco, sensor óptico intrínseco), tipo de sensor (sensor de fibra óptica, sensor de imagen, sensor fotoeléctrico, luz ambiental y sensor de proximidad), aplicación (industrial, médica, biométrica, automotriz, de consumo). Electrónica) y Geografía (América del Norte, Europa, Asia Pacífico, América Latina, MEA). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores. El impacto de Covid-19 en el mercado y sus componentes afectados también están cubiertos por el alcance del estudio. Además, la interrupción de los factores que afectan la expansión del mercado se ha cubierto en la encuesta sobre conductores y sistemas de sujeción.
Por tipo de sensor
| Sensor de imagen |
| Sensor de fibra óptica |
| Sensor fotoeléctrico |
| Luz ambiental y sensor de proximidad |
| Otros (Posición, Tacto, Multiespectral) |
Por Sensing Technology
| Sensor óptico extrínseco |
| Sensor óptico intrínseco |
Por componente
| Fotodetectores (fotodiodos, APD, SPAD) |
| Fuentes de luz (LED, VCSEL, láser) |
| Óptica y filtros |
| Circuitos integrados y electrónica de procesamiento |
por longitud de onda
| Ultravioleta (100-400 nm) |
| Visible (400-700 nm) |
| Infrarrojo cercano (700-1400 nm) |
| IR de onda corta/IR medio (>1400 nm) |
por salida
| Análoga |
| Digital |
Por aplicación de usuario final
| Electrónica de Consumo: |
| Automatización Industrial y Robótica |
| Automoción y transporte |
| Salud y Dispositivos Médicos |
| Biometría y Seguridad |
| Aeroespacial y defensa |
| Monitoreo energético y ambiental |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de sensor | Sensor de imagen | |
| Sensor de fibra óptica | ||
| Sensor fotoeléctrico | ||
| Luz ambiental y sensor de proximidad | ||
| Otros (Posición, Tacto, Multiespectral) | ||
| Por Sensing Technology | Sensor óptico extrínseco | |
| Sensor óptico intrínseco | ||
| Por componente | Fotodetectores (fotodiodos, APD, SPAD) | |
| Fuentes de luz (LED, VCSEL, láser) | ||
| Óptica y filtros | ||
| Circuitos integrados y electrónica de procesamiento | ||
| por longitud de onda | Ultravioleta (100-400 nm) | |
| Visible (400-700 nm) | ||
| Infrarrojo cercano (700-1400 nm) | ||
| IR de onda corta/IR medio (>1400 nm) | ||
| por salida | Análoga | |
| Digital | ||
| Por aplicación de usuario final | Electrónica de Consumo: | |
| Automatización Industrial y Robótica | ||
| Automoción y transporte | ||
| Salud y Dispositivos Médicos | ||
| Biometría y Seguridad | ||
| Aeroespacial y defensa | ||
| Monitoreo energético y ambiental | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de sensores ópticos?
El tamaño del mercado de sensores ópticos alcanzó los USD 29.38 mil millones en 2026 y se prevé que alcance los USD 48.21 mil millones para 2031.
¿Qué tipo de sensor está creciendo más rápido?
Se proyecta que los sensores de fibra óptica crecerán a una tasa compuesta anual del 12.05 % hasta 2031, la más alta entre todas las categorías de sensores.
¿Por qué los sensores basados en fotónica de silicio están ganando terreno?
La integración fotónica a nivel de oblea reduce el costo por unidad por debajo de USD 10 al tiempo que combina detección, enrutamiento de señales y procesamiento en la misma matriz, lo que permite contar con módulos asequibles de alto rendimiento.
¿Cómo está influyendo la regulación en la demanda en Europa?
Las normas de seguridad de la UE aceleran la adopción de sensores de imágenes NIR para ADAS, y las disposiciones de la Ley GDPR/IA están impulsando el procesamiento biométrico en el dispositivo, favoreciendo los diseños ópticos integrados.
¿Qué región crecerá más rápido hasta 2031?
Oriente Medio lidera el crecimiento regional con una CAGR del 13.05 %, impulsado por la infraestructura de ciudades inteligentes y las implementaciones de seguridad.
¿Cuáles son los principales riesgos de la cadena de suministro?
La escasez de sílice de alta pureza y de germanio plantea limitaciones a corto plazo, lo que requiere una diversificación hacia sílice sintética y materiales detectores de infrarrojos alternativos.


