

Tamaño y participación del mercado de productos orgánicos para el cuidado de la piel
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 49.74 mil millones |
| Tamaño del mercado (2031) | USD 61.92 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.48% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
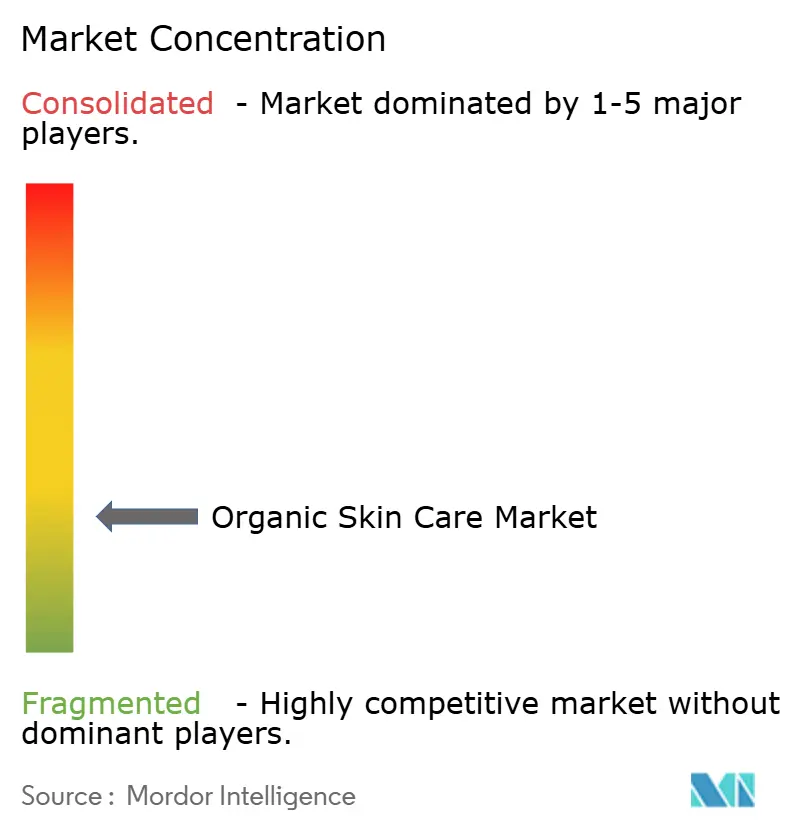
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos orgánicos para el cuidado de la piel realizado por Mordor Intelligence
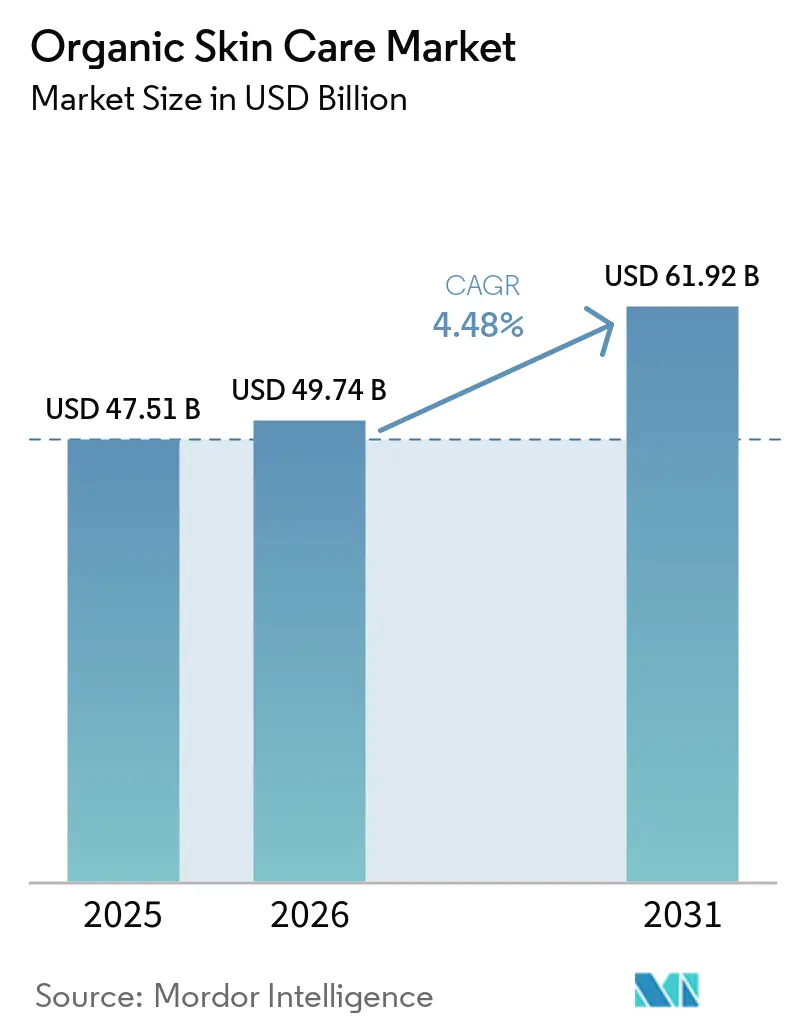
Se proyecta que el mercado de cuidado de la piel orgánico crecerá de 47.51 millones de dólares en 2025 a 49.74 millones de dólares en 2026, alcanzando finalmente los 61.92 millones de dólares en 2031, lo que representa una tasa de crecimiento anual compuesta (CAGR) del 4.48% entre 2026 y 2031. Si bien antes era dominio de los cosméticos sintéticos, el rendimiento de grado clínico ahora abarca innovaciones como los sistemas de administración de suero con exosomas y los principios activos dirigidos al microbioma, que ofrecen beneficios tangibles como la reducción de arrugas y la reparación de la barrera cutánea. En 2024, L'Oréal destacó un cambio significativo, con materias primas de base biológica que representaban el 66% de su total de materias primas, lo que subraya la viabilidad del abastecimiento natural a gran escala para las multinacionales sin comprometer los márgenes. La región de Asia-Pacífico, que representará el 40.43 % de los ingresos en 2025, consolida aún más su liderazgo, impulsada por las estrictas regulaciones chinas sobre la transparencia de los ingredientes y la creciente demanda japonesa de productos botánicos antienvejecimiento, especialmente entre los adultos mayores de 65 años. Si bien las limitaciones en la vida útil han orientado la distribución hacia los canales en línea y de salud y belleza, los avances en biotecnología sugieren que se lograrán periodos de estabilidad más prolongados para finales de la década.
Conclusiones clave del informe
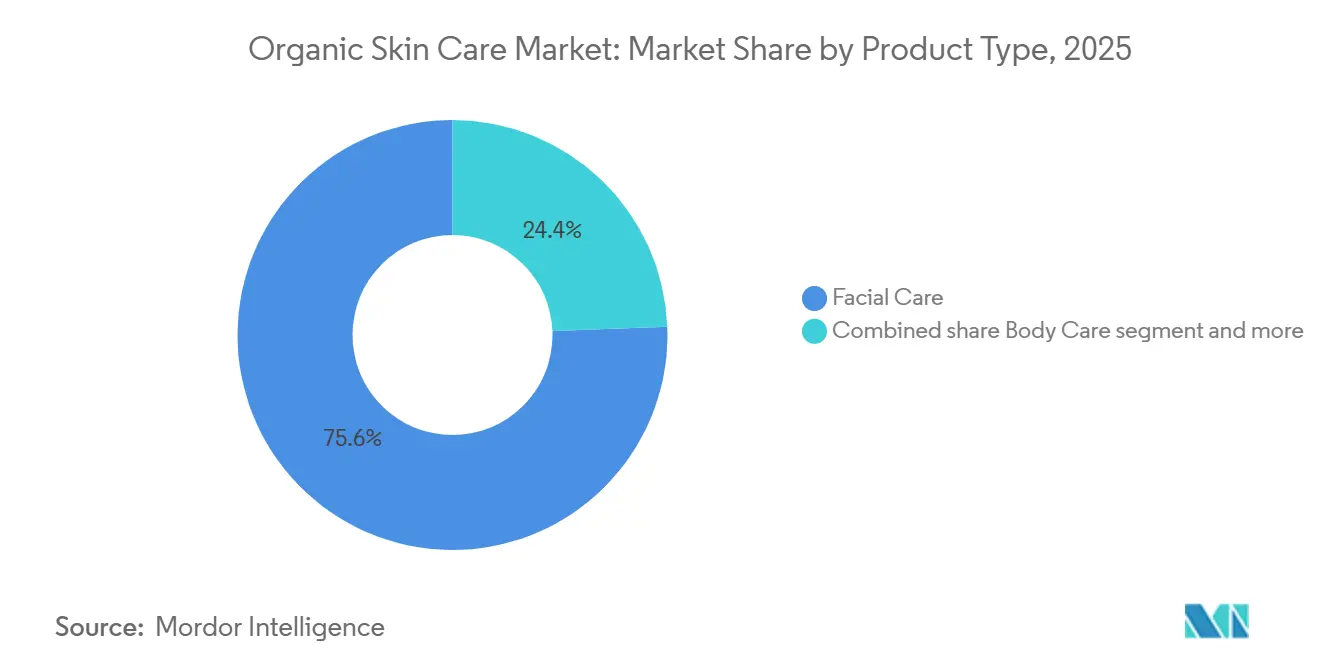
- Por tipo de producto, el cuidado facial captó el 75.62% del valor de 2025, mientras que el cuidado corporal avanza a una CAGR del 5.92% hasta 2031.
- Por categoría, las líneas del mercado masivo representaron el 64.74% de las ventas de 2025, pero las ofertas premium se están expandiendo a una CAGR del 6.11% durante el mismo horizonte.
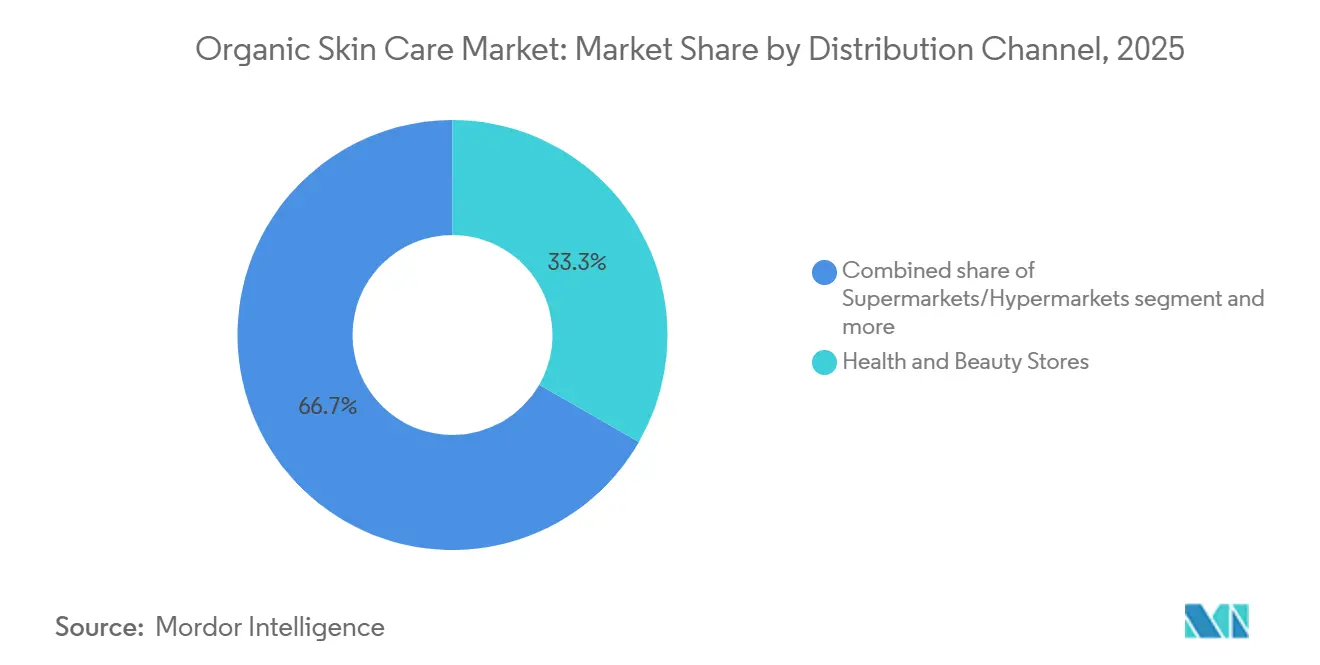
- Por canal de distribución, las tiendas de salud y belleza representaron el 33.62% de la distribución en 2025, mientras que se proyecta que el comercio minorista en línea crezca a una CAGR del 6.02% hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación global del 40.43% en 2025; también registra la CAGR regional más rápida con un 6.22% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de productos orgánicos para el cuidado de la piel
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inclinación hacia productos de etiqueta limpia | + 0.8% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Innovaciones tecnológicas en formulaciones de productos | + 0.7% | Global, liderado por los centros de innovación de Asia-Pacífico y los centros de investigación y desarrollo de América del Norte | Corto plazo (≤ 2 años) |
| Crece la preocupación por los efectos de los productos sintéticos en el organismo | + 0.6% | Global, particularmente Europa y América del Norte | Mediano plazo (2-4 años) |
| Conciencia sobre los productos de belleza veganos y libres de crueldad animal | + 0.5% | Núcleo de Europa y América del Norte, expandiéndose hacia los centros urbanos de Asia y el Pacífico | Mediano plazo (2-4 años) |
| La expansión de las prácticas agrícolas orgánicas reduce el costo de las materias primas | + 0.4% | Global, con ganancias tempranas en América del Sur y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Mayor enfoque en soluciones antienvejecimiento que utilizan ingredientes naturales | + 0.5% | Asia-Pacífico (demografía envejecida) y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Inclinación hacia productos de etiqueta limpia
La demanda de transparencia en los ingredientes por parte de los consumidores ha pasado de ser una preferencia de nicho a una expectativa generalizada, lo que obliga a las marcas a reformular sus SKU tradicionales o arriesgarse a la obsolescencia. El Programa Nacional Orgánico (NOP) del USDA informó de un aumento interanual del 12 % en los registros de productos de cuidado personal con certificación orgánica en 2024, lo que refleja un mayor escrutinio de los aditivos sintéticos [1] Fuente: USDA, “Resumen anual del Programa Nacional Orgánico 2024”, usda.gov . El posicionamiento de etiqueta limpia se extiende más allá de la exclusión de ingredientes; ahora abarca la trazabilidad de la cadena de suministro, con L'Oréal logrando una trazabilidad del 92 % para las materias primas botánicas para finales de 2024, una métrica que la empresa vincula directamente con los puntajes de confianza del consumidor en su informe anual de sostenibilidad. La línea Nutritious de Estée Lauder, lanzada con un 92 % de contenido de origen natural y el estatus EWG Verified, ilustra cómo las marcas de prestigio tradicionales están adoptando certificaciones de terceros para competir con los disruptores independientes de belleza limpia. Las fórmulas para el cuidado de la piel seguras para el embarazo, libres de retinoides, ácido salicílico y ftalatos, se están consolidando como un subsegmento de alto crecimiento. Marcas como Pai Skincare y Weleda están ganando cuota de mercado al abordar explícitamente las preocupaciones sobre la seguridad materna, un aspecto que las líneas de productos convencionales tradicionalmente han pasado por alto. Este factor está impulsando el crecimiento anual compuesto del 6.02 % del comercio electrónico, ya que las plataformas permiten un filtrado de ingredientes muy preciso que las tiendas físicas no pueden replicar a gran escala.
Innovaciones tecnológicas en formulaciones de productos
La convergencia biotecnológica permite a las marcas orgánicas ofrecer una eficacia de grado clínico sin ingredientes activos sintéticos, lo que revoluciona la relación entre rendimiento y pureza. La tecnología de sueros de exosomas, que utiliza vesículas extracelulares derivadas de células madre vegetales o biofermentación, ha progresado de la fase experimental a la comercial, con estudios revisados por pares en el Journal of Cosmetic Dermatology que demuestran tasas de síntesis de colágeno comparables a las de los retinoides de prescripción médica. Las fórmulas para el cuidado de la piel basadas en el microbioma que incorporan probióticos, prebióticos y postbióticos vivos están ganando terreno; una investigación publicada en Frontiers in Microbiology en 2024 demostró que las cepas tópicas de Lactobacillus redujeron la pérdida de agua transepidérmica en un 23 % durante 8 semanas, validando el mecanismo de reparación de la barrera cutánea. Shiseido destinó 15 000 millones de yenes (100 000 millones de dólares) a la investigación y el desarrollo en biotecnología en el año fiscal 2024, centrándose en la fermentación de precisión para producir péptidos y ceramidas sin insumos animales ni petroquímicos. Las metodologías de química verde, como la extracción con CO₂ supercrítico, están reemplazando los procesos basados en hexano, lo que permite obtener extractos botánicos de mayor pureza y, al mismo tiempo, cumplir con las restricciones de disolventes de Cosmos y Ecocert. Estas innovaciones impulsan la tasa de crecimiento anual compuesta (TCAC) del 6.11 % del segmento premium, ya que los consumidores están dispuestos a pagar un sobreprecio del 30-50 % por resultados clínicos demostrables basados en ingredientes naturales.
Crece la preocupación por los efectos de los productos sintéticos en el organismo
El escrutinio regulatorio y académico de los disruptores endocrinos (EDC) en cosméticos se ha intensificado, catalizando la migración de los consumidores hacia alternativas orgánicas certificadas. La actualización de 2024 de la Comisión Europea al Anexo II del Reglamento de Cosméticos añadió 12 filtros UV y conservantes sintéticos a la lista de sustancias prohibidas, citando datos de toxicidad reproductiva de estudios de cohortes de varios años [2] Fuente: Comisión Europea, “Actualización del Anexo II del Reglamento de Cosméticos 2024”, ec.europa.eu . Paralelamente, el marco MoCRA de la FDA exige la notificación de eventos adversos, creando una base de datos pública que amplifica las preocupaciones de seguridad en torno a los ingredientes sintéticos y beneficia indirectamente a las marcas orgánicas que pueden afirmar perfiles de seguridad más limpios. Las búsquedas de cuidado de la piel seguro para el embarazo aumentaron un 47 % interanual en Google en 2025, según los datos de tendencias de la empresa, ya que las futuras madres evitan de forma proactiva los parabenos, los ftalatos y las fragancias sintéticas vinculadas a riesgos para el desarrollo en estudios preclínicos. El Ministerio de Salud, Trabajo y Bienestar de Japón endureció los requisitos de etiquetado para los "cuasi-medicamentos" (cosméticos medicinales) en 2024, exigiendo la divulgación de todos los principios activos sintéticos con una concentración superior al 0.01%. Esta medida favorece las formulaciones botánicas con una lista de ingredientes más sencilla. Este endurecimiento normativo está acelerando el dominio del cuidado facial, que representará el 75.62% de las ventas en 2025, dado que la piel del rostro presenta mayores tasas de absorción y, por lo tanto, un mayor riesgo de exposición a disruptores endocrinos en comparación con las aplicaciones corporales.
Conciencia sobre los productos de belleza veganos y libres de crueldad animal
El consumismo ético ha evolucionado de ser una señal de valores a un determinante de compra, especialmente entre las generaciones Z y Millennial, que representan a la mayoría de los compradores de cuidado de la piel orgánico en Norteamérica y Europa. La certificación Leaping Bunny, administrada por Cruelty Free International, reportó un aumento del 34% en las solicitudes de marcas de cosméticos en 2024, con marcas orgánicas representadas de manera desproporcionada debido a la alineación entre el bienestar animal y el posicionamiento natural [3] Fuente: Cruelty Free International, “Leaping Bunny Annual Report 2024”, crueltyfreeinternational.org . La campaña de control de la Unión Europea de 2024 identificó 18 marcas que afirmaban falsamente ser libres de crueldad animal, lo que resultó en multas de 4.2 millones de euros y un mayor escepticismo de los consumidores hacia las afirmaciones no verificadas. Además, las reformas regulatorias de China de 2024 eliminaron las pruebas obligatorias en animales para los cosméticos "generales" importados, abriendo un mercado de 8 mil millones de dólares para las marcas veganas certificadas que anteriormente enfrentaban una exclusión de facto. Por ejemplo, los ingresos de L'Oréal en China crecieron un 11 % en 2024, en parte gracias a la expansión de su cartera de productos libres de crueldad animal. Las fórmulas veganas evitan inherentemente la lanolina, la cera de abejas y el carmín, alérgenos comunes, lo que las hace atractivas para los consumidores con piel sensible. Este factor es particularmente importante en el segmento premium (con una tasa de crecimiento anual compuesta del 6.11 %), donde las marcas pueden obtener mayores márgenes al combinar certificaciones éticas con evidencia de eficacia clínica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las lagunas regulatorias impulsan el crecimiento de productos orgánicos y naturales no certificados | -0.6% | Global, agudo en América del Sur, Oriente Medio y África, y el Sudeste Asiático. | Mediano plazo (2-4 años) |
| La vida útil más corta limita los listados de venta minorista masiva | -0.5% | Global, más restrictivo en América del Norte y Europa, venta minorista masiva | Corto plazo (≤ 2 años) |
| La disponibilidad limitada de proveedores de ingredientes orgánicos crea posibles cuellos de botella en el suministro | -0.4% | Global, con una presión aguda en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Menor estabilidad del producto y variaciones en la formulación. | -0.3% | Global, afectando particularmente la escalabilidad del mercado masivo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las lagunas regulatorias impulsan el crecimiento de productos orgánicos y naturales no certificados
Los marcos de certificación fragmentados y la aplicación laxa de la normativa en los mercados emergentes propician el "lavado verde", lo que diluye la propuesta de valor de las marcas orgánicas genuinamente certificadas. A diferencia de los alimentos, los cosméticos no cuentan con un estándar orgánico global armonizado; USDA NOP, Cosmos, Ecocert y NSF/ANSI 305 imponen umbrales distintos para el contenido orgánico (que van del 70 % al 95 %), lo que genera confusión entre los consumidores y permite que marcas oportunistas se autodeclaren "naturales" sin verificación de terceros, según el Departamento de Agricultura de los Estados Unidos. Una auditoría realizada en 2024 por la Comisión Europea reveló que el 22 % de los cosméticos "orgánicos" analizados en plataformas de comercio electrónico no cumplían con los estándares mínimos de Cosmos, pero no recibieron sanciones debido a las lagunas jurisdiccionales en la supervisión del comercio electrónico. De manera similar, en India, la ausencia de una regulación específica para cosméticos naturales permite que las marcas utilicen los términos "natural" y "orgánico" indistintamente, lo que perjudica la valoración de los productos certificados. Por ejemplo, la adquisición de Earth Rhythm por parte de Nykaa en 2024 se debió en parte a la necesidad de consolidar marcas independientes fragmentadas bajo una certificación creíble. Esta restricción afecta desproporcionadamente al segmento de consumo masivo, donde los consumidores sensibles al precio carecen de los conocimientos necesarios para diferenciar los productos certificados de los pseudo-orgánicos, lo que erosiona la confianza y ralentiza la expansión de la categoría en canales competitivos en precio.
La vida útil más corta limita los listados de venta minorista masiva
Los conservantes naturales, como el tocoferol, el extracto de romero y el fermento de raíz de rábano, ofrecen una estabilidad de 12 a 18 meses en condiciones controladas, en comparación con los más de 36 meses de los parabenos sintéticos y el fenoxietanol, lo que genera un riesgo de inventario para los grandes minoristas que operan con márgenes ajustados. Los supermercados e hipermercados, históricamente el mayor canal de distribución, están reduciendo el número de SKU orgánicos entre un 15 % y un 20 %, según datos de gestión de categorías, favoreciendo las formulaciones híbridas "natural-plus" que incorporan una cantidad mínima de conservantes sintéticos para prolongar la vida útil y mantener el atractivo de la etiqueta limpia. Esta dinámica está acelerando la tasa de crecimiento anual compuesta (TCAC) del 6.02 % del comercio minorista en línea, ya que los modelos directos al consumidor permiten la producción justo a tiempo y una logística de cadena de frío que mitigan el riesgo de deterioro. Por ejemplo, la reducción del 62 % de SKU de Hain Celestial en el sector del cuidado personal durante el año fiscal 2024, incluyendo la salida de líneas orgánicas de menor rotación, ejemplifica cómo incluso las empresas dedicadas a productos naturales están racionalizando sus carteras en respuesta a la economía de la vida útil. Además, la biotecnología ofrece una solución potencial: los péptidos antimicrobianos fermentados con precisión están entrando en ensayos comerciales y prometen una estabilidad de más de 24 meses sin conservantes sintéticos, aunque los plazos de aprobación regulatoria se extienden hasta 2027-2028.
Análisis de segmento
Por tipo de producto: Cuidado facial Mascarillas Dominance Cuidado corporal Velocity
En 2025, los productos de cuidado facial dominaron el mercado, captando el 75.62 % del valor total. Esta tendencia destaca la atención de los consumidores a la salud facial y el precio premium de estos productos. Sin embargo, el segmento de cuidado corporal presenta el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.92 % hasta 2031, a medida que las preferencias de etiqueta limpia se expanden más allá de las aplicaciones faciales. El liderazgo del segmento facial se debe a las mayores concentraciones de ingredientes activos y a una rigurosa validación clínica. Por ejemplo, las formulaciones premium de sérum de exosomas tienen un precio de entre 80 y 150 USD por 30 ml, en comparación con los 20-40 USD de las lociones corporales con certificaciones orgánicas similares. La línea Nutritious de Estée Lauder, que incluye un 92 % de sérums de origen natural con certificación EWG Verified, ejemplifica la transición de la industria hacia la química verde. Las innovaciones en el cuidado de la piel basado en el microbioma, que utilizan cepas de Lactobacillus y Bifidobacterium, se dirigen principalmente a aplicaciones faciales debido a la diversidad microbiana del rostro y la voluntad de los consumidores de probar nuevas tecnologías en la piel visible.
El crecimiento de la tasa de crecimiento anual compuesta (TCAC) del 5.92 % en el cuidado corporal supera al del cuidado facial, impulsado por tres factores: precios más bajos que atraen al mercado masivo (64.74 % de las ventas de 2025), fórmulas más sencillas que reducen los problemas de estabilidad y el crecimiento de los subsegmentos de cuidado de la piel seguros para el embarazo. Productos como las cremas para estrías y los aceites para el vientre abordan las necesidades maternas insatisfechas. Las lociones y jabones corporales dominan los ingresos, con una creciente demanda de jabones corporales orgánicos a medida que los consumidores buscan alternativas sin sulfatos a los tensioactivos sintéticos relacionados con problemas de barrera cutánea. El cuidado labial, el segmento más pequeño, se beneficia de ciclos de recompra frecuentes, de 4 a 6 veces al año, frente a las 2 o 3 de los sérums faciales, y de cambios regulatorios. La guía de la FDA de 2024 que clasifica los productos labiales como "medicamentos" por sus afirmaciones terapéuticas ha favorecido a las marcas orgánicas que utilizan activos botánicos como la manteca de karité y el aceite de jojoba, que ya cumplen con las monografías de venta libre. Si bien las certificaciones Cosmos y Ecocert son más comunes en el cuidado facial, su limitada presencia en el cuidado corporal representa una oportunidad para la expansión orgánica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: La aceleración de las primas desafía la incumbencia masiva
En 2025, el cuidado de la piel orgánico para el mercado masivo tenía una participación de mercado del 64.74%, mientras que se proyecta que las líneas premium crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.11% hasta 2031. Esta tendencia muestra que los consumidores optan por productos "naturales" sin certificación o optan por opciones orgánicas clínicamente validadas. Las marcas premium aprovechan certificaciones de terceros como USDA Organic, Cosmos y Leaping Bunny, junto con ensayos clínicos, para justificar un precio superior al 40-60% sobre sus contrapartes del mercado masivo. Por ejemplo, Skin Food de Weleda, con un precio de 18 USD por 75 ml, destaca por su trayectoria de más de 95 años y sus colaboraciones con la agricultura biodinámica. El crecimiento del segmento premium refleja un cambio en los valores del consumidor, que va más allá de la dicotomía "natural pero ineficaz" versus "sintético pero eficaz". Los consumidores ahora buscan productos que ofrezcan resultados medibles, como la reducción de arrugas y la reparación de la barrera cutánea, utilizando activos botánicos validados por estudios revisados por pares.
Las marcas de consumo masivo se enfrentan a retos como la economía de la vida útil y los costes de certificación, que afectan a sus ya reducidos márgenes. Por ejemplo, los ingresos de Hain Celestial en el segmento de cuidado personal cayeron un 20% en el ejercicio fiscal 2024 debido a la racionalización de SKU y la salida de líneas orgánicas de bajo margen, lo que pone de manifiesto problemas estructurales. Sin embargo, las marcas de consumo masivo se benefician de ventajas de escala en la adquisición y distribución de materias primas, lo que les ayuda a absorber mejor la carga del 0.4% de la tasa de crecimiento anual compuesta (TCAC) derivada de los cuellos de botella en el suministro de ingredientes orgánicos, en comparación con las marcas premium más pequeñas. Las lagunas regulatorias afectan considerablemente al segmento de consumo masivo, lo que provoca un impacto del -0.6% en la TAC, ya que los consumidores sensibles al precio suelen optar por sustitutos "naturales" sin certificación, que rebajan los precios de los productos orgánicos certificados entre un 30 y un 50%. Por el contrario, las marcas premium obtienen un impulso del 0.5% en la TAC gracias a la creciente concienciación sobre el veganismo y la libre de crueldad animal, ya que su público objetivo está 2.3 veces más dispuesto a pagar por certificaciones éticas, según las encuestas.
Por canal de distribución: ganancias en línea a medida que las restricciones de vida útil se hacen más evidentes
En 2025, las tiendas de salud y belleza representaron el 33.62 % del valor de distribución. Sin embargo, los canales de venta minorista en línea están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.02 % hasta 2031, impulsados por modelos de venta directa al consumidor que superan las limitaciones de vida útil de la gran distribución y permiten una descripción detallada de los ingredientes. En 2024, Sephora y Ulta Beauty lanzaron 140 referencias de productos orgánicos para el cuidado de la piel, centrándose en marcas Cosmos o con certificación orgánica del USDA para diferenciarse de los productos "naturales" convencionales. Sin embargo, su requisito de vida útil de 18 meses excluye a muchos productores orgánicos de lotes pequeños. La venta minorista en línea prospera gracias a tres ventajas: la ausencia de límites de espacio en los estantes, la gestión del inventario en tiempo real que reduce el deterioro y la educación eficaz del consumidor mediante glosarios de ingredientes y enlaces a estudios clínicos. Por ejemplo, las ventas de comercio electrónico de L'Oréal alcanzaron el 28.2% de los ingresos totales en 2024, y marcas orgánicas como Kiehl's y Biotherm lograron una penetración en línea del 35-40%.
Los supermercados e hipermercados están perdiendo cuota de mercado a medida que la menor vida útil (de 12 a 18 meses para los conservantes naturales frente a más de 36 meses para los sintéticos) aumenta el riesgo de rebajas, lo que provoca un impacto de la tasa de crecimiento anual compuesta (TCAC) del -0.5 % en el comercio minorista masivo y acelera la transición hacia tiendas de salud y belleza y canales online. Otros canales, como las farmacias, la venta directa y la venta minorista en hoteles y spas, mantienen cuotas de mercado significativas. Las farmacias están ganando terreno en Europa, donde los productos orgánicos para el cuidado de la piel se comercializan como "dermacéuticos" con el respaldo de farmacéuticos. Las reformas transfronterizas del comercio electrónico de China de 2024 abrieron un mercado de productos orgánicos para el cuidado de la piel de 3 millones de dólares para marcas internacionales en Tmall Global y JD Worldwide, impulsando la TCAC regional del 6.22 % en Asia-Pacífico. Las innovaciones tecnológicas, como los sueros de exosomas y las formulaciones de microbioma, aumentan la TCAC del 0.7 %, lo que beneficia a los canales online y de salud y belleza que atienden a los primeros usuarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
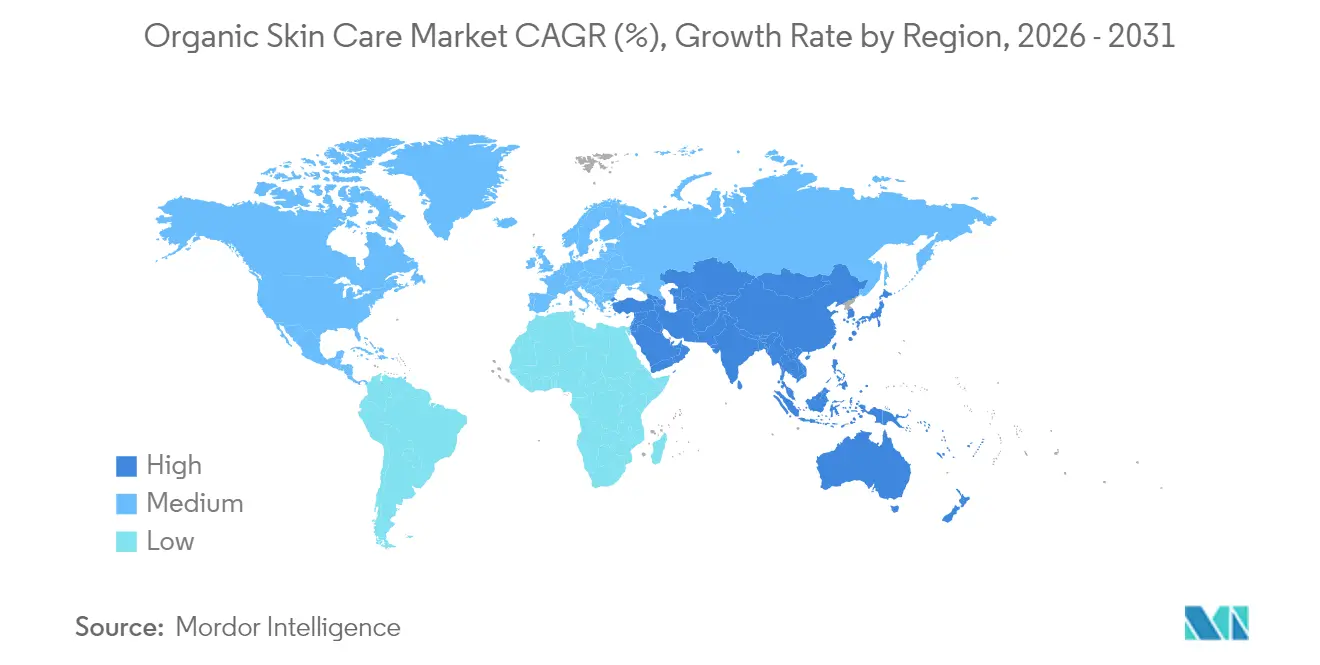
Mercado de cuidado de la piel orgánico en la región Asia-Pacífico
Asia-Pacífico representa el 40.43 % del mercado de productos orgánicos para el cuidado de la piel en 2025 y se proyecta un crecimiento anual compuesto (CAGR) del 6.22 % entre 2026 y 2031. El dominio del mercado de la región se debe al aumento de la renta disponible, la creciente concienciación sobre la salud y las prácticas tradicionales de cuidado de la piel en Japón, Corea del Sur y China. El lanzamiento del "Proyecto ANESSA Sunshine" de Shiseido en 12 países asiáticos en mayo de 2024 destaca la importancia de la región. La estrategia "Mirai Shift NIPPON 2025" de la compañía prioriza el crecimiento sostenible, la rentabilidad y el desarrollo del capital humano mediante inversiones en tecnología e investigación y desarrollo.
Mercado norteamericano de productos orgánicos para el cuidado de la piel
Norteamérica continúa su crecimiento de mercado, con consumidores que buscan transparencia en el abastecimiento de ingredientes y prácticas de sostenibilidad. La norma de Fortalecimiento de la Aplicación de la Normativa Orgánica (SOE) del Departamento de Agricultura de los Estados Unidos (USDA), implementada el 19 de marzo de 2024, introduce cambios importantes en el Programa Nacional Orgánico (NOP). Estos incluyen requisitos de certificación más amplios para intermediarios y comerciantes, Certificados de Importación NOP obligatorios para importaciones orgánicas y medidas mejoradas de trazabilidad de la cadena de suministro para prevenir el fraude.
Mercado de cuidado de la piel orgánico en EMEA y Sudamérica
Europa fortalece su posición en el mercado gracias a marcos regulatorios sólidos y a una creciente concienciación de los consumidores sobre la sostenibilidad. El informe de 2023 de la Soil Association revela que las ventas de productos orgánicos de salud y belleza en el Reino Unido alcanzaron los 136 millones de libras esterlinas, impulsadas por la conciencia ambiental, los estrictos estándares de certificación y la expansión de los canales de distribución orgánicos. Sudamérica, Oriente Medio y África ofrecen potencial de crecimiento, y Oriente Medio muestra una creciente demanda de productos naturales para el cuidado personal debido a la preferencia por los ingredientes orgánicos frente a los sintéticos.
Panorama regulatorio
La regulación del cuidado de la piel ecológico se rige por una combinación de normas de seguridad cosmética y marcos de referencia no armonizados sobre declaraciones de productos ecológicos y naturales, lo que impulsa a las marcas a exigir una mayor justificación y trazabilidad. En la Unión Europea, el Reglamento (CE) n.º 1223/2009 sobre cosméticos regula la seguridad y las declaraciones, incluidos los límites a las declaraciones engañosas sobre productos (artículo 20), mientras que los insumos utilizados en la fase inicial de la producción ecológica se rigen por normas como el Reglamento de Ejecución (UE) 2021/1165 de la Comisión y sus modificaciones periódicas (incluido el Reglamento de Ejecución (UE) 2025/2501), que influyen en las sustancias permitidas y las opciones de procesamiento para las cadenas de suministro ecológicas.
En Estados Unidos, la Ley de Modernización de la Regulación de Cosméticos de 2022 (MoCRA) introdujo el registro obligatorio de instalaciones, la inclusión de productos en listas y la notificación de eventos adversos graves, lo que aumentó los requisitos de cumplimiento para las marcas y los fabricantes que venden en el mercado. En julio de 2026, la FDA presentó una propuesta de proceso de registro e inclusión de productos para la fabricación distribuida de cosméticos, lo que refleja la atención del regulador a los nuevos modelos de producción que se relacionan con la fabricación en lotes pequeños y en múltiples ubicaciones. Por otra parte, la guía técnica para las definiciones de ingredientes naturales y orgánicos continúa evolucionando a través del trabajo de normalización, incluida la revisión activa de la norma ISO 16128-2 (proyecto registrado el 10 de febrero de 2026), lo que añade una capa adicional para que las marcas globales gestionen la coherencia de las declaraciones en diferentes regiones.
Panorama competitivo
El mercado del cuidado orgánico de la piel presenta una estructura competitiva fragmentada, caracterizada por la presencia de corporaciones multinacionales, marcas naturales especializadas y nuevos participantes. El entorno competitivo está marcado por las iniciativas estratégicas de empresas consolidadas como L'Oréal SA, The Estée Lauder Companies Inc., Shiseido Company, Limited, Natura & Co Holding SA y Weleda AG, que mantienen su posición en el mercado mediante la continua expansión de su cartera en el segmento orgánico.
Estos líderes de la industria implementan programas integrales de investigación y desarrollo, aprovechando sus importantes capacidades técnicas y economías de escala para abordar los complejos desafíos de formulación de productos naturales. Su ventaja competitiva reside en redes de distribución consolidadas, reconocimiento de marca y una importante capacidad de inversión en innovación de productos y expansión del mercado.
El mercado presenta oportunidades considerables en segmentos especializados, en particular en productos para piel sensible, belleza multicultural y fórmulas específicas para cada edad. Las marcas pequeñas y emergentes logran captar cuota de mercado centrándose en estos segmentos nicho, priorizando la sostenibilidad y la transparencia de los ingredientes. El panorama competitivo continúa evolucionando con la creciente adopción de modelos de negocio directos al consumidor, lo que permite a las marcas emergentes establecer relaciones directas con los consumidores a través de canales digitales, eludiendo las redes tradicionales de distribución minorista.
Líderes de la industria del cuidado orgánico de la piel
L'Oréal SA
The Estée Lauder Companies Inc.
Compañía Shiseido, limitada
Weleda AG
Natura & Co Holding SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: L'Oréal Paris lanzó Revitalift Melasyl Dark Spot Creamy-Serum, ampliando así su cartera de productos para el cuidado facial con una propuesta específica para las manchas oscuras. Este lanzamiento refuerza la tendencia hacia afirmaciones de eficacia clínicamente fundamentadas en el cuidado de la piel de consumo masivo y de gama media-alta, un segmento donde las líneas con enfoque orgánico y natural compiten en términos de eficacia.
- Marzo de 2026: The Estee Lauder Companies Inc. anunció un acuerdo para adquirir las participaciones restantes en Forest Essentials en India, y se prevé que la transacción se cierre en la segunda mitad del año 2026. Esta operación refuerza la presencia de Estee Lauder en el ámbito de la tradición y el posicionamiento basado en ingredientes botánicos, y proporciona una plataforma más amplia para expandir sus estrategias de marketing y distribución de productos naturales de alta gama a través de sus capacidades globales.
- Septiembre de 2024: Dr. Squatch lanzó un gel de ducha natural que aprovecha las características de su jabón en barra elaborado mediante el proceso en frío y contiene más del 98 % de ingredientes naturales. Este lanzamiento amplía la oferta de productos naturales para el cuidado corporal, una categoría donde la compra recurrente y la accesibilidad de precios pueden acelerar la adopción de formatos con ingredientes naturales más allá del cuidado facial.
Alcance y metodología
Los productos orgánicos para el cuidado de la piel contienen ingredientes cultivados sin pesticidas a través de métodos de agricultura orgánica.
Los segmentos del mercado de productos orgánicos para el cuidado de la piel incluyen el tipo de producto, la categoría, el canal de distribución y la geografía. El segmento de tipo de producto abarca el cuidado facial (limpiadores, hidratantes, aceites/sérums y otros productos para el cuidado facial), el cuidado corporal (lociones, geles de ducha y otros productos para el cuidado corporal) y el cuidado labial. El segmento de categoría se divide en productos premium y de consumo masivo. Los canales de distribución incluyen supermercados/hipermercados, tiendas de salud y belleza, tiendas minoristas en línea y otros canales. Geográficamente, el mercado abarca América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en dólares estadounidenses para todos los segmentos mencionados.
| Cuidado facial | Limpiadoras |
| Cremas hidratantes y aceites/sueros | |
| Otros productos para el cuidado facial | |
| Body Care | Lociones para el cuerpo |
| Gel de baño | |
| Otros productos para el cuidado del cuerpo | |
| Cuidado de los labios |
| Misa |
| Premium |
| Supermercados / Hipermercados |
| Tiendas de salud y belleza |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia y el Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Qatar | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Cuidado facial | Limpiadoras |
| Cremas hidratantes y aceites/sueros | ||
| Otros productos para el cuidado facial | ||
| Body Care | Lociones para el cuerpo | |
| Gel de baño | ||
| Otros productos para el cuidado del cuerpo | ||
| Cuidado de los labios | ||
| Categoría | Misa | |
| Premium | ||
| Canal de distribución | Supermercados / Hipermercados | |
| Tiendas de salud y belleza | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia y el Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Qatar | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado del mercado de cuidado orgánico de la piel en 2031?
Las previsiones muestran 61.92 millones de dólares para 2031, frente a los 49.74 millones de dólares de 2026.
¿Qué región lidera las ventas actuales?
Asia-Pacífico representó el 40.43% de los ingresos globales en 2025 y también registró el crecimiento más rápido.
¿Qué tipo de producto genera más ingresos?
El cuidado facial representó el 75.62% del valor de 2025 porque los consumidores priorizan la piel visible.
¿Por qué las marcas orgánicas premium están creciendo más rápido que las marcas masivas?
La validación clínica y las certificaciones de terceros permiten que las primas justifiquen precios más altos, lo que resulta en una CAGR del 6.11 % hasta 2031.


