

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 42.25 millones de metros cúbicos |
| Volumen de mercado (2031) | 50.5 millones de metros cúbicos |
| Tasa de crecimiento (2026 - 2031) | 3.63% CAGR |
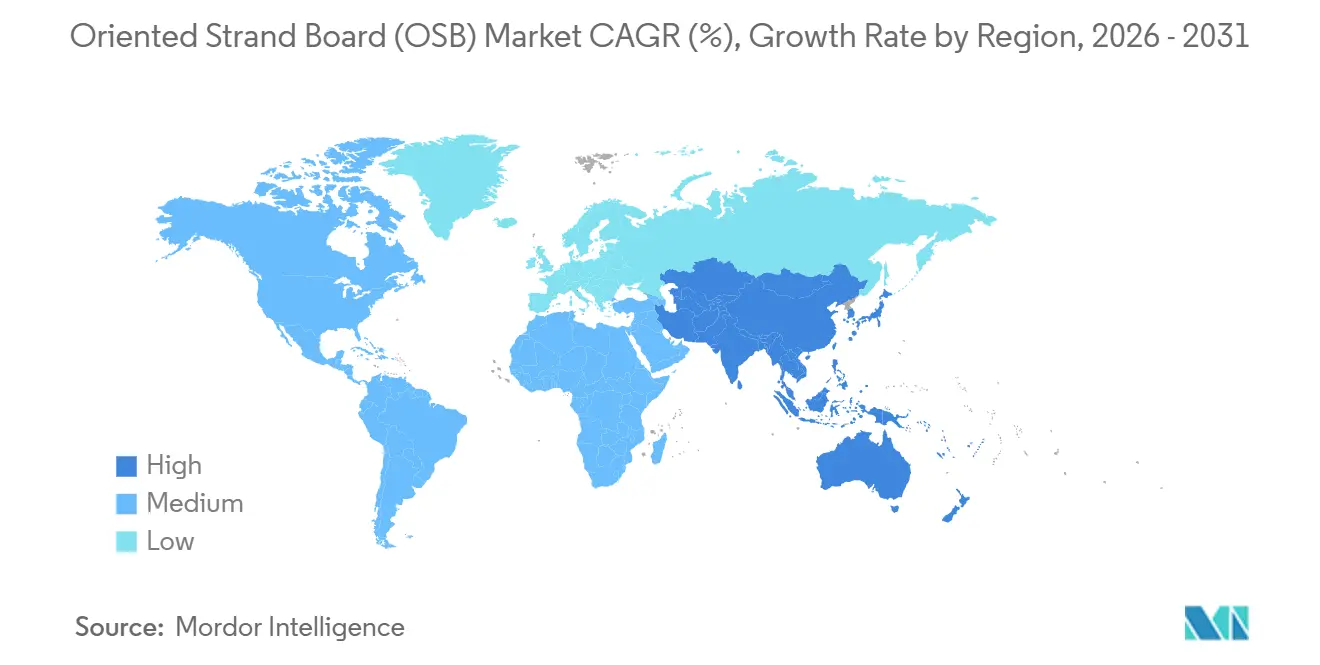
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
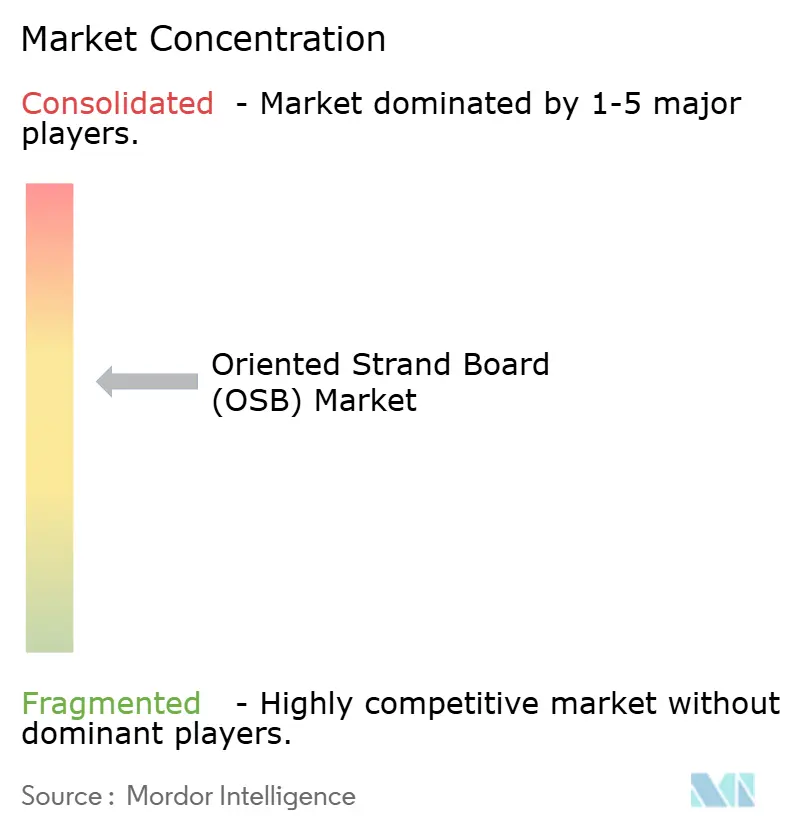
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tableros de virutas orientadas (OSB) por Mordor Intelligence
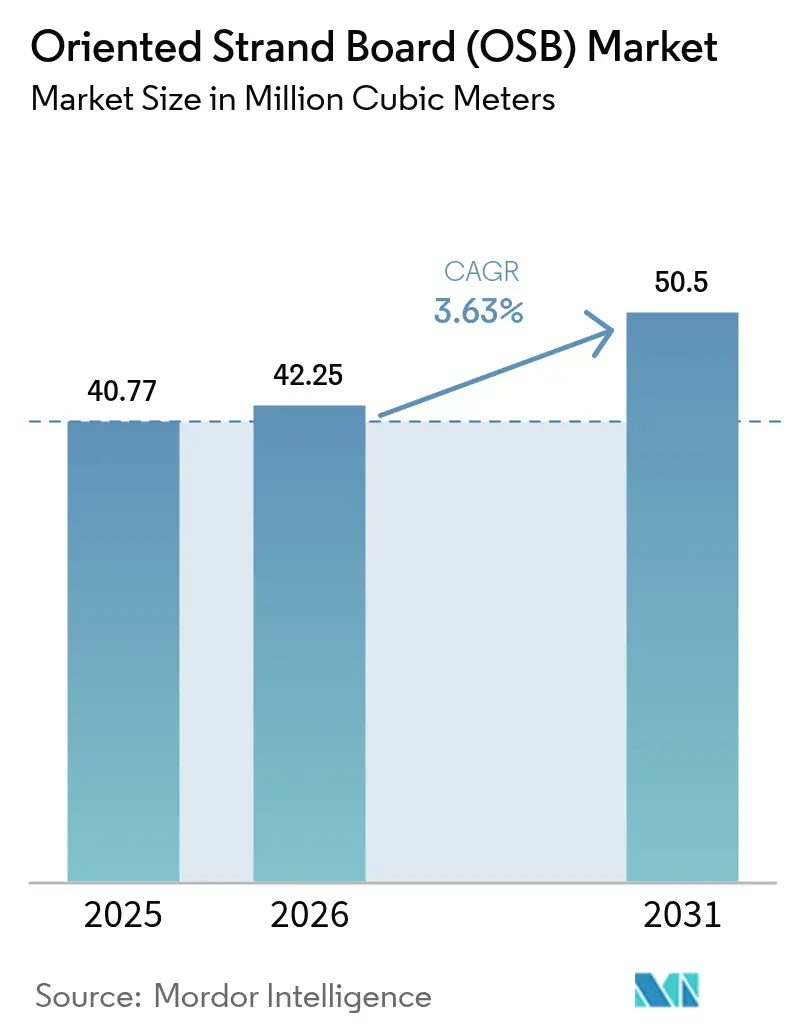
Se proyecta que el tamaño del mercado de tableros de virutas orientadas se expandirá de 40.77 millones de metros cúbicos en 2025 y 42.25 millones de metros cúbicos en 2026 a 50.50 millones de metros cúbicos para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 3.63 % entre 2026 y 2031. El crecimiento se está moderando desde el pico de la construcción posterior a la pandemia, pero se mantiene firmemente positivo a medida que la vivienda modular, las políticas de créditos de carbono y los estándares de rendimiento basados en la calidad elevan el consumo base. América del Norte aún ancla el mercado de tableros de virutas orientadas con el 60.12 % del volumen de 2025, pero la TCAC prevista del 6.28 % para Asia-Pacífico señala un giro geográfico decisivo, ya que el impulso de la vivienda asequible en la India y los programas de autopistas del Sudeste Asiático compensan la contracción del mercado inmobiliario en China. El grado OSB/3 lidera con una participación del 46.89 % debido a que su clasificación dual de carga y resistencia a la humedad se alinea con códigos más estrictos en regiones propensas a huracanes y tifones. El uso final de la construcción, que consumió el 69.51 % del volumen de 2025, se beneficia de las viviendas prefabricadas que especifican paneles OSB más gruesos para soportar las tensiones del transporte por carretera. En cuanto a la oferta, las reducciones estratégicas de producción —como el cierre de West Fraser en 2026 en Alberta— han reemplazado las inversiones puramente de expansión, estabilizando los precios de los paneles tras la volatilidad de 2021-2022.
Conclusiones clave del informe
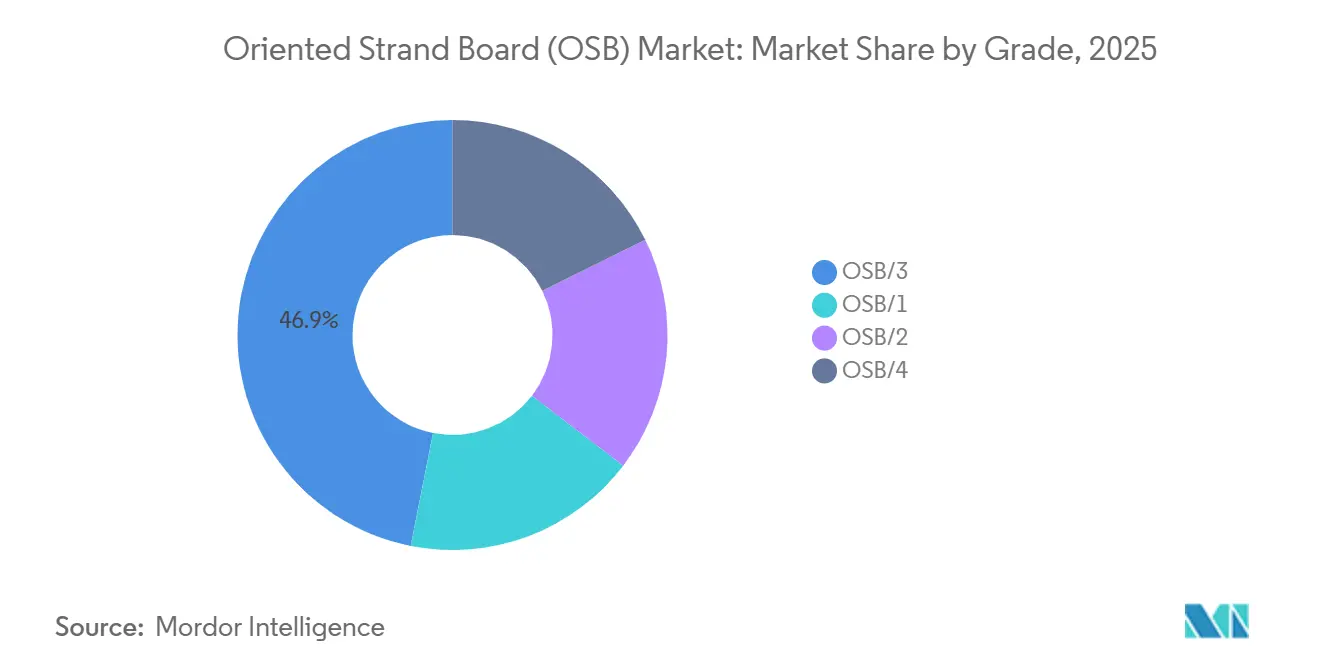
- Por grado, OSB/3 capturó el 46.89 % de la participación de mercado de tableros de virutas orientadas en 2025, mientras que registró la CAGR más rápida del 4.61 % hasta 2031.
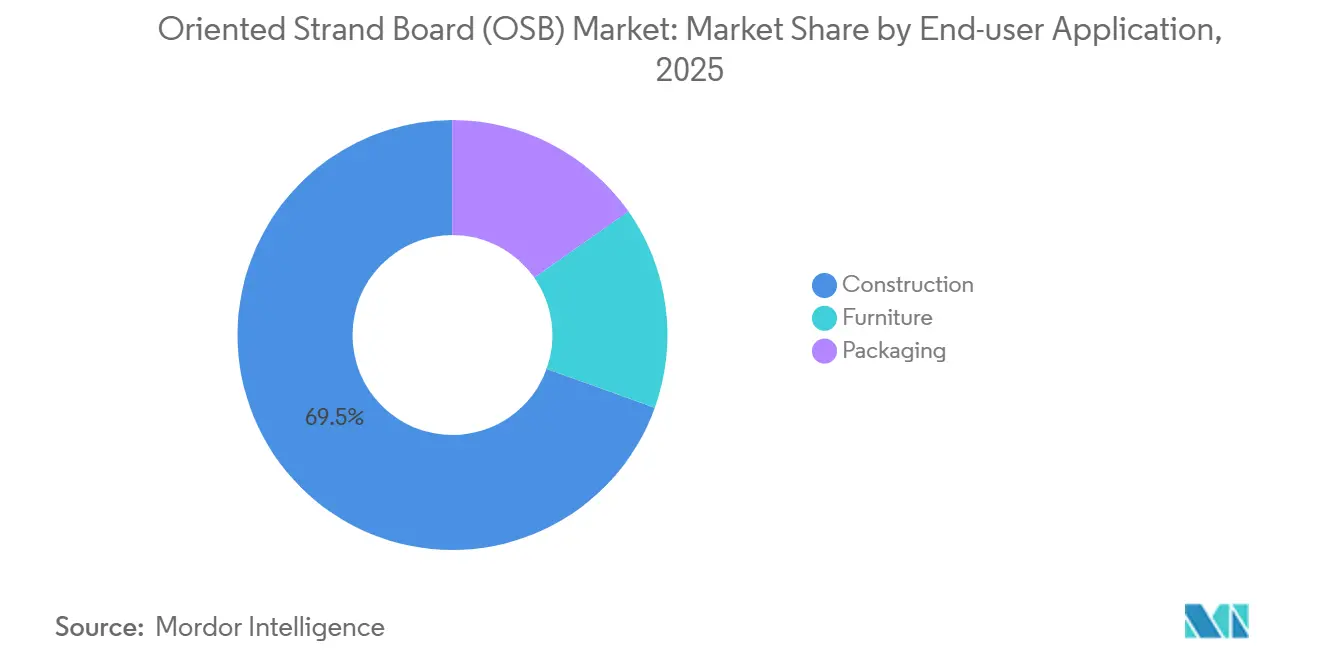
- Por aplicación para el usuario final, el segmento de construcción tuvo una participación del 69.51 % del tamaño del mercado de tableros de virutas orientadas en 2025 y se proyecta que se expanda a una CAGR del 4.35 % entre 2026 y 2031.
- Por geografía, América del Norte representó el 60.12 % de los ingresos en 2025; Asia-Pacífico está avanzando a una CAGR del 6.28 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tableros de virutas orientadas (OSB)
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sustitución rentable de la madera contrachapada | + 0.9% | Global, con mayor adopción en América del Norte y los mercados emergentes de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Expansión de la actividad de construcción global | + 0.8% | América del Norte, Europa, Asia-Pacífico (India, Sudeste Asiático) | Largo plazo (≥ 4 años) |
| Demanda de madera de ingeniería impulsada por la sostenibilidad | + 0.7% | Europa, América del Norte, con repercusión en los centros urbanos de Asia Pacífico | Largo plazo (≥ 4 años) |
| Auge de las viviendas modulares y prefabricadas | + 0.6% | América del Norte, Europa, Japón, Australia | Mediano plazo (2-4 años) |
| Incentivos de créditos de carbono para materiales derivados de la madera | + 0.4% | América del Norte, UE, con programas piloto en Brasil y Nueva Zelanda | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Sustitución rentable de la madera contrachapada
El OSB disfruta de un precio consistentemente más bajo que el contrachapado. Esta ventaja en el precio está impulsando un cambio constante en las especificaciones para viviendas unifamiliares y proyectos comerciales ligeros. Los constructores del sureste de EE. UU. y las praderas canadienses optan cada vez más por el OSB para cubiertas de techos y arriostramiento de paredes. La orientación uniforme de las hebras del OSB proporciona una resistencia al corte fiable. Además, los paquetes de molduras precortadas del OSB reducen los desechos en obra, lo que se traduce en un ahorro significativo en mano de obra, especialmente en zonas con salarios mínimos elevados. Si bien el contrachapado aún mantiene un nicho para usos exteriores que exigen un sellado superior de los bordes, esto limita su participación práctica en la demanda de revestimientos estructurales. Sin embargo, con la escasez de troncos de calidad para chapa y el aumento de los precios de la madera en bruto por parte de las fábricas de contrachapado, se espera que el impulso a favor del OSB continúe a medio plazo.
Expansión de la actividad mundial de construcción
En 2025, la producción total de la construcción experimentó un crecimiento moderado. Sin embargo, segmentos como el residencial y el de infraestructura, que dependen en gran medida de los tableros de virutas orientadas (OSB), mostraron un rendimiento más sólido. Gracias a las iniciativas de vivienda de la India, que implementaron viviendas con especificaciones de madera de ingeniería, la construcción residencial experimentó un auge. Mientras tanto, a medida que Vietnam expandía sus autopistas e Indonesia se embarcaba en su nuevo proyecto de capital, ambos emprendimientos recurrieron en gran medida al encofrado temporal. Los contratistas, en estos casos, mostraron una clara preferencia por los paneles OSB reutilizables en lugar del contrachapado tradicional. Si bien la caída del mercado inmobiliario chino provocó una caída en la demanda anual de OSB, el impacto se mitigó en cierta medida. Esto se debió en gran medida a la reorientación de las exportaciones de OSB de América del Norte y Europa hacia los mercados de la India y la ASEAN. Por lo tanto, la trayectoria del mercado de OSB está cada vez más ligada a las actividades de construcción en el Asia emergente, en lugar de estar dominada por una sola nación.
Demanda de madera de ingeniería impulsada por la sostenibilidad
Los mecanismos regulatorios de créditos de carbono están transformando los paneles OSB en sumideros de carbono cuantificables. Estos créditos financian mejoras en la resina y la electrificación de los hornos. En la UE, los proyectos públicos deben abastecerse de materiales con carbono incorporado neto negativo a partir de 2028, un requisito que cumple el OSB cuando la madera está certificada por FSC o PEFC [1] Comisión Europea, “Directiva de Energías Renovables III”, ec.europa.eu . Muchas fábricas norteamericanas ya cuentan con la certificación de cadena de custodia, lo que le da a la región una ventaja inicial para monetizar las primas verdes. Estas políticas, en conjunto, sustentan un impulso estructural a largo plazo para el mercado de tableros de virutas orientadas.
Auge de las viviendas modulares y prefabricadas
En 2025, los inicios de viviendas residenciales en EE. UU. para viviendas prefabricadas aumentaron a medida que los desarrolladores buscaban reducir los tiempos de ciclo [2] Modular Building Institute, “Modular Construction Market Analysis”, modular.org . Para soportar el transporte por carretera, los diseños modulares a menudo requieren OSB más grueso, típicamente alrededor de 15.9 mm, lo que aumenta el uso de paneles por unidad. Después de la introducción de incentivos provinciales, los recibos modulares de Canadá aumentaron. En Japón, una relajación de los límites de altura de la madera provocó un aumento en las importaciones de OSB. Los diez principales constructores modulares en América del Norte, que ahora representan una parte significativa de las compras totales de OSB, se están consolidando. Esta consolidación resulta en una demanda predecible, pero también reduce los márgenes de las fábricas debido a las negociaciones de volumen. Sin embargo, a pesar de esta compresión de márgenes, la demanda constante posiciona a la prefabricación como una sólida vía de crecimiento para el mercado de tableros de virutas orientadas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Se endurecen las regulaciones sobre formaldehído y COV | -0.5% | Global, más estricto en California, la UE y Japón, con repercusiones para los fabricantes orientados a la exportación. | Corto plazo (≤ 2 años) |
| Volatilidad del precio de la fibra de madera | -0.4% | América del Norte, Europa, con repercusiones en los mercados de Asia y el Pacífico dependientes de las importaciones | Mediano plazo (2-4 años) |
| La adopción de CLT roba cuota de mercado estructural | -0.3% | América del Norte, Europa y centros urbanos de Asia-Pacífico donde la construcción de madera de mediana altura obtiene aprobación regulatoria | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de la normativa sobre formaldehído y COV
Los límites de la Fase 2 de CARB en California están orientando a las fábricas de OSB hacia resinas de emisiones ultrabajas. Este cambio se produce a pesar de las normas actuales que eximen a los paneles, ya que los principales minoristas exigen un cumplimiento uniforme en todos los productos. La transición del fenol-formaldehído al MDI aumenta los costos de la resina, una presión que las fábricas más pequeñas encuentran difícil de absorber. El límite E1 de la UE, vigente desde enero de 2025, ha obligado a numerosos exportadores turcos y rusos a modernizar sus productos o a abandonar sus operaciones, lo que ha provocado una reducción del suministro externo. Las estrictas normas japonesas sobre el aire interior restringen aún más el uso de OSB sin sellar. Si bien los principales productores con sus propias plantas de resina se adaptan a estos cambios con facilidad, la evolución de las regulaciones está acelerando la consolidación y, a corto plazo, frenando el crecimiento del mercado de tableros de virutas orientadas.
Volatilidad del precio de la fibra de madera
En 2025, el costo de la fibra de hebra, que constituye la mitad del gasto en la fabricación de OSB, experimentó un aumento repentino. Este aumento se debió a las reducciones en los aserraderos, que redujeron el suministro de astillas residuales, junto con una mayor demanda energética para biomasa, lo que a su vez redujo los mercados de madera para pulpa. Los precios de la madera en pie del pino amarillo del sur en el sureste de EE. UU. aumentaron interanualmente. Simultáneamente, los precios de la madera en tronco de álamo temblón en los Estados de los Lagos y las Praderas aumentaron, impulsados por la competencia de las plantas de CLT para calidades similares. Los aserraderos ubicados a más de 150 km de las masas madereras enfrentaron costos de entrega adicionales debido a los recargos por diésel. Si bien solo un pequeño porcentaje de productores utiliza instrumentos de cobertura de fibra, lo que deja a la mayoría vulnerable a las fluctuaciones trimestrales de precios, esta volatilidad sostenida podría disuadir nuevos proyectos en terrenos nuevos y moderar la tasa de crecimiento anual compuesta (TCAC) a largo plazo del mercado de tableros de virutas orientadas.
Análisis de segmento
Por grado: demanda de carga de anclajes OSB/3
El OSB/3 representó el 46.89 % del volumen en 2025 y se prevé que lidere el mercado de tableros de virutas orientadas con una tasa de crecimiento anual compuesta (TCAC) del 4.61 % hasta 2031. Con certificación de capacidad de carga y resistencia a la humedad, el OSB/3 satisface una parte significativa de la demanda de revestimientos en Norteamérica y Europa. Esta capacidad elimina la necesidad de inventarios separados de calidades secas y húmedas. Si bien el OSB/4, diseñado para aplicaciones estructurales con alta humedad, tiene una cuota de mercado menor, está experimentando un crecimiento impulsado por los requisitos normativos en regiones costeras propensas a huracanes y tifones. El OSB/1 y el OSB/2, con una cuota de mercado considerable, se están quedando atrás, lo que indica una posible eliminación gradual a medida que los constructores se inclinan por calidades de mayor rendimiento.
Incluso con un aumento de costos, el creciente uso de resinas MDI en OSB/3 y OSB/4 no solo garantiza créditos LEED y BREEAM, sino que también impulsa los precios promedio de venta. En contraste, las plantas de fabricación más pequeñas sin integración de resina se inclinan por OSB/1 y OSB/2. Esta tendencia subraya una dinámica dual en el mercado de tableros de virutas orientadas, donde el liderazgo en calidad se alinea cada vez más con el cumplimiento ambiental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación de usuario final: La construcción domina el volumen
La construcción absorbió el 69.51 % del consumo en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.35 %, manteniendo su papel como pilar central de la demanda del mercado de tableros de virutas orientadas. Los revestimientos de paredes y techos, que representan una parte significativa del uso en la construcción, se benefician de la estabilidad dimensional del OSB, que minimiza el salto de los sujetadores y el agrietamiento de los paneles de yeso en estructuras de ingeniería. Por otro lado, el encofrado de hormigón, a pesar de su menor volumen, está experimentando el crecimiento más rápido, ya que los contratistas prefieren cada vez más paneles que se pueden reutilizar para hasta una docena de vertidos.
Los muebles, impulsados por el atractivo de las virutas visibles en la decoración residencial económica, representan una parte considerable del volumen y están en constante crecimiento. El embalaje tiene una cuota considerable; los palés de OSB más ligeros no solo reducen los costes de transporte de exportación, sino que también están empezando a sustituir a las alternativas de madera maciza en las cadenas de suministro de electrónica y piezas de automoción. Si bien otros usos finales diversifican el mercado, la construcción sigue siendo el sector dominante que define el futuro del mercado de tableros de virutas orientadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
América del Norte controló el 60.12 % del volumen de 2025, impulsada por las operaciones de numerosos aserraderos y una cadena de suministro de madera sólidamente integrada. Sin embargo, su crecimiento se encuentra por debajo de los promedios mundiales. Este lento crecimiento se atribuye al aumento de las tasas hipotecarias en EE. UU., que frena los permisos para viviendas unifamiliares, y al aumento de las tasas de tocón en Canadá. En consecuencia, si bien el tamaño del mercado de tableros de virutas orientadas (OSB) en América del Norte se estabiliza, este continúa disfrutando de altos márgenes gracias a sus ventajas geográficas.
La región Asia-Pacífico, con una cuota de mercado significativa, se encuentra en una trayectoria de crecimiento con una tasa del 6.28 % hasta 2031. El impulso en India se debe en gran medida al programa Pradhan Mantri Awas Yojana, que ha impulsado significativamente el consumo de OSB. Mientras tanto, tanto Vietnam como Indonesia están canalizando importantes inversiones en infraestructura hacia autopistas y nuevas ciudades, priorizando las construcciones con encofrado pesado. Incluso en medio de una corrección inmobiliaria en China, los proyectos de infraestructura en las provincias occidentales mantienen una demanda base. Sin embargo, dada la dependencia del sur y el sudeste asiático de las importaciones, existe una notable prima en el costo final. Este escenario presenta una oportunidad lucrativa para los inversores locales que consideran nuevas capacidades.
Europa, con una cuota de mercado estable, está experimentando un crecimiento constante. La demanda de edificios de consumo energético casi nulo está impulsando un auge en las construcciones con estructura de madera. Sin embargo, se avecinan desafíos con las estrictas regulaciones sobre resinas y la escasez de madera para pulpa, factores que presionan los márgenes de beneficio. Sudamérica, con una cuota de mercado modesta, se encuentra en una senda de crecimiento. Brasil, en particular, está capitalizando sus plantaciones de eucalipto, convirtiéndolas en una exportación lucrativa para OSB. En Oriente Medio y África, con una cuota modesta, existe una fuerte dependencia de las importaciones, especialmente para encofrados a gran escala en ambiciosos proyectos de gran envergadura. Si bien los altos costos de transporte plantean desafíos, el dinamismo de los ingresos petroleros sostenidos promete una sólida cartera de proyectos de construcción a largo plazo.

Panorama regulatorio
Los productores de OSB operan dentro de un marco normativo cada vez más estricto en materia de emisiones y cumplimiento de productos, que vincula cada vez más el acceso al mercado con resinas de bajas emisiones verificadas y la certificación de terceros. En Estados Unidos, el Título VI de la TSCA (Ley de Normas de Formaldehído para Productos de Madera Compuesta) establece límites nacionales de emisión de formaldehído para productos de madera compuesta, incluido el OSB, lo que influye en la selección de resinas y las prácticas de documentación tanto para paneles nacionales como importados.
Las normas sobre emisiones atmosféricas también están evolucionando para la fabricación de madera compuesta. En julio de 2026, la Agencia de Protección Ambiental de EE. UU. (EPA) finalizó las actualizaciones de las Normas Nacionales de Emisión de Contaminantes Atmosféricos Peligrosos (NESHAP) para madera contrachapada y productos de madera compuesta, reforzando los requisitos de cumplimiento para las plantas de paneles y sus tecnologías de control. Los productores que exportan también supervisan las clases de formaldehído y los esquemas de marcado utilizados en las principales regiones importadoras, incluidas las expectativas relacionadas con la norma E1 de la UE y la alineación con la norma de rendimiento PS 2, ya que las políticas de adquisición y las especificaciones de los minoristas suelen exigir un cumplimiento uniforme en todas las líneas de productos en lugar de formulaciones específicas para cada mercado.
Análisis de la cadena de valor
La cadena de valor del OSB comienza con la obtención de fibra de madera (madera para pulpa y troncos de pequeño diámetro, además de residuos cuando estén disponibles) y se extiende a través del suministro de resina y aditivos (principalmente aglutinantes de fenol-formaldehído y MDI, además de ceras), la fabricación de paneles, la distribución y la fabricación posterior en la construcción, el mobiliario y el embalaje. La rentabilidad de la producción depende en gran medida de la proximidad a las zonas de producción de madera y de la estabilidad de los costos de la fibra entregada, razón por la cual las fábricas suelen ubicarse en regiones ricas en madera para limitar la distancia de transporte y la exposición a las fluctuaciones del transporte de mercancías por carretera.
Los pasos básicos de fabricación incluyen el acondicionamiento y descortezado de troncos, la producción de hebras/obleas, el secado y cribado, la mezcla de resina y cera, la formación de esteras multicapa, el prensado en caliente y el acabado o corte. Las normas y los requisitos de cumplimiento, como PS 2 en Estados Unidos y la alineación con EN 300/EN 13986 en Europa y el Reino Unido, dan forma a los sistemas de calidad, el etiquetado y la frecuencia de las pruebas. A medida que se endurecen las restricciones sobre formaldehído y COV, las fábricas suelen optar por sistemas de resina de bajas emisiones, especialmente MDI, junto con un control de procesos más estricto. La distribución se realiza normalmente a través de distribuidores de productos de construcción y grandes canales minoristas para revestimientos y bases, y la demanda impulsada por proyectos de constructores modulares y usuarios de encofrados aumenta el valor de las tolerancias de espesor consistentes, la logística fiable y los flujos de materiales con cadena de custodia certificada.
Panorama competitivo
El mercado de tableros de virutas orientadas está moderadamente consolidado. En lugar de competir por la capacidad, los productores ahora se centran en recortes disciplinados y mejoras en la tecnología de las resinas. El cierre indefinido de la planta High Level de West Fraser en 2026, una reducción calculada que estabilizó los precios de referencia, también ha afectado a la capacidad de producción. IKEA planea una integración regresiva en su complejo rumano, lo que indica cómo los grandes usuarios finales podrían entrar en producción para controlar los costos y el cumplimiento de las normas ESG. Los paneles híbridos OSB-CLT, en desarrollo patentado por Huber Engineered Woods, buscan reducir los costos estructurales de edificios de mediana altura, a la vez que preservan la resistencia al fuego, lo que indica que las soluciones compuestas podrían desdibujar las fronteras tradicionales de los paneles.
Líderes de la industria de tableros de virutas orientadas (OSB)
Oeste de Fraser
Corporación Louisiana-Pacific
Kronoplus limitada
Empresa Weyerhaeuser
EGGER
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Swiss Krono inició la reconversión de su línea de tableros de partículas en la planta de Sully-sur-Loire (Francia) a la producción de OSB, con el objetivo de reestructurar su cartera de productos tras las interrupciones sufridas en la planta. Esta iniciativa añade una importante fuente potencial de suministro de OSB en Europa y evidencia el continuo interés por las reconversiones de menor riesgo frente a los proyectos de nueva construcción.
- Diciembre de 2025: West Fraser decidió suspender las operaciones en su planta de OSB de High Level, Alberta, con un cierre previsto para la primavera de 2026 tras la reducción gradual de la producción y el uso del suministro de troncos existente. Esta medida eliminó 860 millones de pies cuadrados (de 3/8 de pulgada) de capacidad, lo que refuerza la tendencia del sector hacia las reducciones de producción para estabilizar los precios tras la volatilidad experimentada anteriormente.
- Diciembre de 2024: Kronospan inauguró una planta de OSB de 200 millones de euros en Rivne, Ucrania, lo que añadió 700 000 metros cúbicos de capacidad anual. Esta inversión amplió el potencial de producción de OSB en Europa del Este e introdujo una fuente regional adicional para la demanda de paneles para la construcción e industria.


Alcance del informe de mercado global de tableros de virutas orientadas (OSB)
Los tableros de virutas orientadas (OSB) son un tipo de producto de madera industrial que se fabrica comprimiendo y uniendo hebras de fibras de madera con adhesivos bajo calor y presión. Estas hebras suelen estar dispuestas en capas con orientaciones alternas para mejorar la integridad estructural y la estabilidad dimensional del tablero.
El mercado de tableros de virutas orientadas (OSB) está segmentado por grado, aplicación final y ubicación geográfica. Por grado, el mercado se divide en OSB/1, OSB/2, OSB/3 y OSB/4. Por aplicación final, el mercado se segmenta en construcción, mobiliario y embalaje. El informe también abarca el tamaño y las previsiones del mercado de tableros de virutas orientadas (OSB) en 27 países de las principales regiones. Para cada segmento, el tamaño y las previsiones del mercado se presentan en términos de volumen (metros cúbicos).
Por grado
| OSB/1 |
| OSB/2 |
| OSB/3 |
| OSB/4 |
Por aplicación de usuario final
| Construcción | Piso y Techo |
| Pared | |
| Puerta | |
| Columna y viga (encofrado) | |
| Escalera | |
| Otras construcciones | |
| Muebles | Residencial |
| Comercial | |
| Embalaje | Alimentos y Bebidas |
| Industrial | |
| Farmacéutica | |
| Cosméticos | |
| Otros embalajes |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Qatar | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por grado | OSB/1 | |
| OSB/2 | ||
| OSB/3 | ||
| OSB/4 | ||
| Por aplicación de usuario final | Construcción | Piso y Techo |
| Pared | ||
| Puerta | ||
| Columna y viga (encofrado) | ||
| Escalera | ||
| Otras construcciones | ||
| Muebles | Residencial | |
| Comercial | ||
| Embalaje | Alimentos y Bebidas | |
| Industrial | ||
| Farmacéutica | ||
| Cosméticos | ||
| Otros embalajes | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Qatar | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál será la demanda mundial de tableros de virutas orientadas en 2031?
Se prevé que el consumo alcance los 50.50 millones de metros cúbicos en 2031, con una tasa de crecimiento anual compuesta del 3.63 %, desde los 42.25 millones de metros cúbicos en 2026.
¿Qué grado lidera las ventas globales?
OSB/3 representa el 46.89 % del volumen de 2025 y se proyecta que seguirá siendo dominante debido a su capacidad de carga y resistencia a la humedad.
¿Qué impulsa el rápido crecimiento de Asia-Pacífico?
Los programas de vivienda asequible de la India y los proyectos de infraestructura del sudeste asiático sustentan una CAGR del 6.28 % para la región hasta 2031.
¿Cuál es la perspectiva competitiva para los productores?
La disciplina de capacidad, la integración vertical de la madera y los recubrimientos de resina patentados son palancas clave que ayudan a las empresas a mantener una consolidación moderada.
Última actualización de la página:



