

Tamaño y cuota de mercado de los envases de comidas preparadas aptas para horno y microondas
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
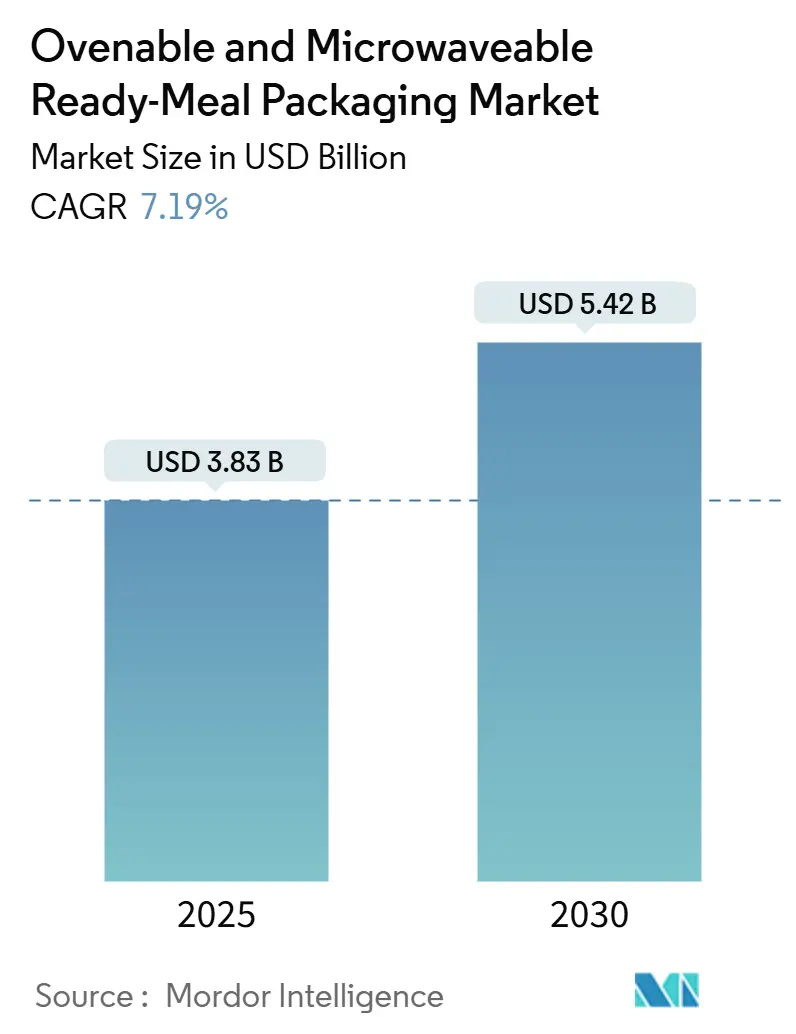
| Tamaño del mercado (2025) | USD 3.83 mil millones |
| Tamaño del mercado (2030) | USD 5.42 mil millones |
| Tasa de crecimiento (2025 - 2030) | 7.19% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
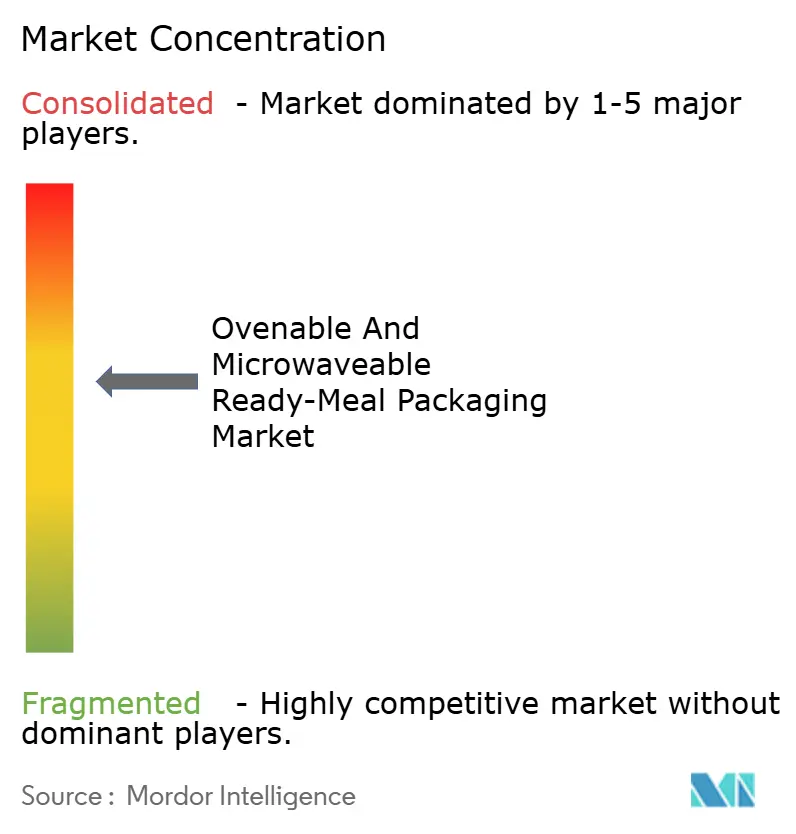
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de envases para comidas preparadas aptas para horno y microondas por Mordor Intelligence
El mercado de envases para comidas preparadas aptas para horno y microondas se valorará en 3.83 millones de dólares en 2025 y se prevé que alcance los 5.42 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 7.19 %. La continua adopción de bandejas CPET aptas para horno y microondas, las exigencias de los minoristas en cuanto al contenido reciclado y el rápido aumento del volumen de entrega de kits de comida constituyen la base de esta trayectoria de crecimiento. Los fabricantes se benefician de formatos de comidas preparadas refrigeradas con mayores márgenes de beneficio que utilizan películas barrera avanzadas, mientras que los consumidores valoran los envases aptos tanto para microondas como para hornos convencionales sin comprometer la seguridad alimentaria. Las iniciativas regulatorias en Norteamérica, Europa y la región Asia-Pacífico están acelerando la transición hacia soluciones monomateriales, impulsando los presupuestos de I+D y la inversión en nuevas líneas de termoformado. Al mismo tiempo, la volatilidad del precio de los polímeros vírgenes y las restricciones sobre PFAS siguen poniendo a prueba la agilidad de la cadena de suministro, lo que motiva a los transformadores a diversificar sus carteras de materias primas y a buscar alianzas para el reciclaje químico.
Conclusiones clave del informe
- Por tecnología de envasado, las soluciones aptas para horno doble representaron el 52.44% de los ingresos en 2024, y se prevé que este segmento registre la tasa de crecimiento anual compuesto (CAGR) más rápida, del 13.82%, hasta 2030.
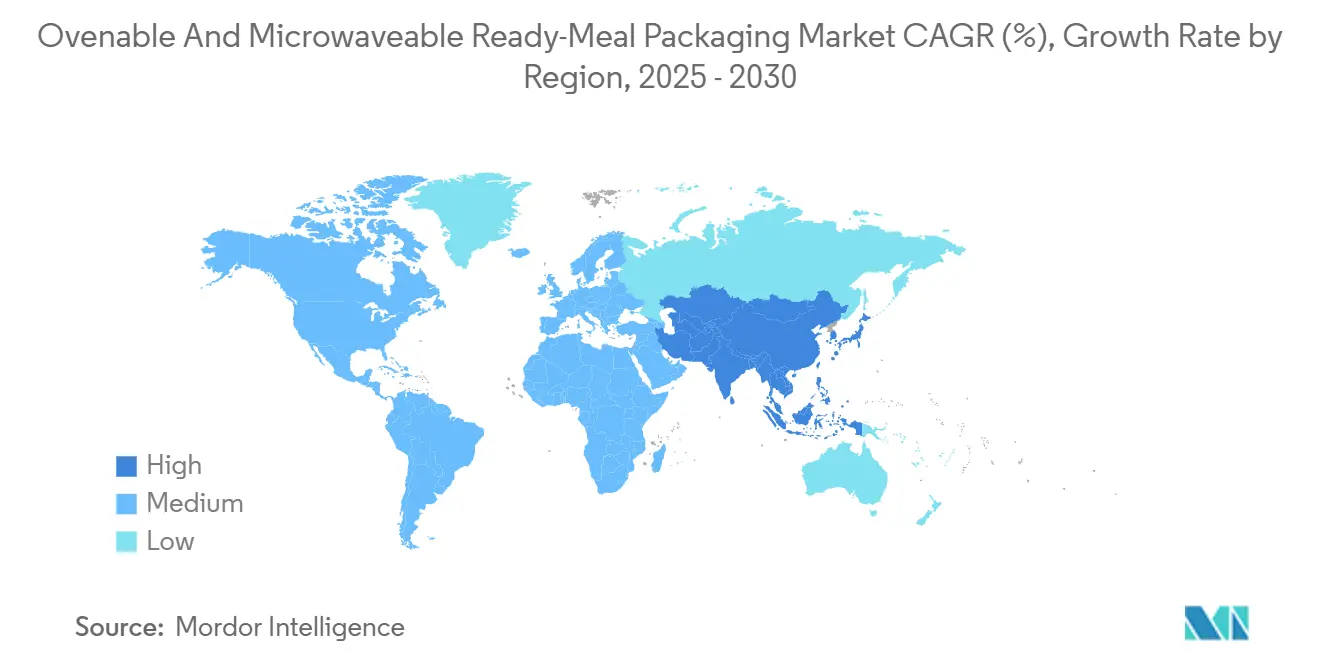
- Por geografía, América del Norte lideró con un 32.82% de la cuota de mercado de envases para comidas preparadas aptas para horno y microondas en 2024, mientras que se prevé que Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto (CAGR) del 10.61% hasta 2030.
- Por tipo de material de embalaje, el CPET representó el 38.03% del tamaño del mercado de envases para comidas preparadas aptas para horno y microondas en 2024, mientras que se prevé que los monomateriales a base de papel crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.23% durante el período de previsión.
- Por formato de envase, las bandejas aportaron el 46.23% de los ingresos de 2024, pero se prevé que las bolsas y los sacos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.92% debido a las ventajas logísticas de los kits de comida.
- Por canal de usuario final, los puntos de venta minoristas obtuvieron una cuota de mercado del 57.03% en 2024, y se espera que las plataformas de kits de comida en línea se expandan a una tasa de crecimiento anual compuesta (TCAC) del 15.71% hasta 2030.
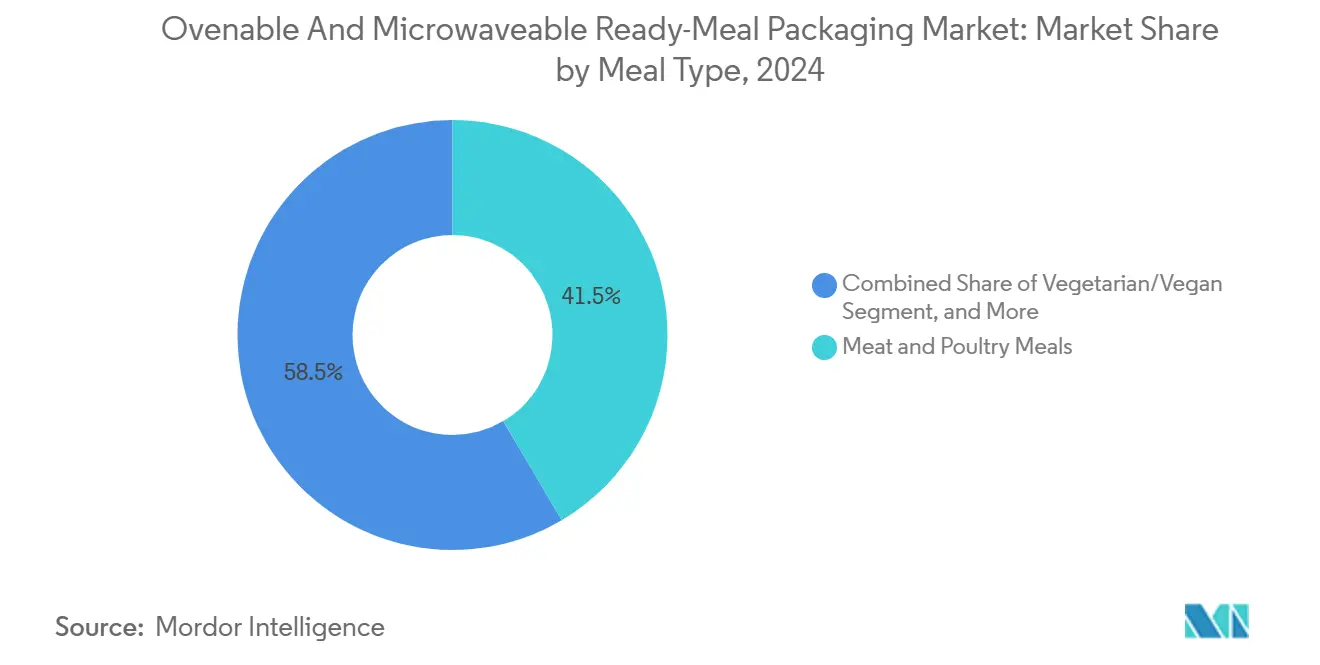
- Por tipo de comida, la carne y las aves mantuvieron una cuota de mercado del 41.51% en 2024, mientras que las ofertas vegetarianas y veganas están en camino de lograr una tasa de crecimiento anual compuesto (TCAC) del 14.32%, lo que está transformando los requisitos de envasado de proteínas.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de envases para comidas preparadas aptas para horno y microondas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio de comidas preparadas congeladas a refrigeradas | + 1.2% | Adopción temprana y global en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento en la adopción de bandejas CPET aptas para horno doble | + 1.8% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Obligaciones de los minoristas sobre el contenido reciclable | + 0.9% | Europa y América del Norte, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Rápido crecimiento de los servicios de entrega de kits de comida | + 1.5% | Global, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Normativa de seguridad alimentaria que favorece los cierres herméticos | + 0.7% | Global, más estricto en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Creciente demanda de comida "lista para calentar" en el sudeste asiático | + 1.1% | núcleo de Asia-Pacífico, especialmente el sudeste asiático | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio de comidas preparadas congeladas a refrigeradas
Los minoristas están reemplazando los platos principales congelados con variantes refrigeradas que ofrecen señales sensoriales más frescas y una menor intensidad energética a lo largo de la cadena de frío. Las comidas refrigeradas requieren películas que eliminan el oxígeno, sellado en atmósfera modificada y geometría de bandeja apta para horno dual que mantiene la integridad del producto durante el transporte de la tienda al hogar. Los grandes supermercados estadounidenses ya han cambiado la disposición de los estantes hacia los productos refrigerados, lo que ha impulsado a los convertidores a ampliar las líneas de alta barrera multicapa que logran hasta 30 días de vida útil sin abrir SEA. [1] Sealed Air, “SEE y Ossid crean una asociación estratégica para ofrecer una nueva solución integral de envoltura de bandejas sostenible”, sealedair.com La tendencia aumenta los volúmenes de bandejas porque las comidas refrigeradas dependen de formatos rígidos para la protección contra fugas, y magnifica la demanda de fundas de cartón sin revestimiento que mejoran el atractivo en el estante y, al mismo tiempo, son reciclables. Los modelos de servicio de los convertidores ahora integran sistemas de visión en línea para garantizar sellos herméticos que cumplen con los estándares HACCP, lo que reduce el riesgo de retirada y respalda la reputación de la marca.
Aumento en la adopción de bandejas CPET aptas para horno doble
La estructura cristalina del CPET resiste la deformación a 220 °C, lo que permite a los consumidores dorar lasaña en un horno una noche y recalentar las sobras en un microondas al día siguiente. Los termoformadores europeos añadieron más de 50 000 toneladas de capacidad de CPET entre 2024 y 2025, y se están llevando a cabo expansiones similares en Estados Unidos para cumplir con los contratos de comidas preparadas de marca blanca. [2] Faerch Group, “Faerch amplía la capacidad de CPET para satisfacer la creciente demanda de alimentos aptos para horno dual”, faerch.com La reciclabilidad inherente del CPET en los flujos de PET se alinea con las tarifas de Responsabilidad Extendida del Productor que penalizan las multicapas no clasificables, impulsando las conversiones de marca incluso en SKU sensibles al precio. Las mejoras en la claridad visual y los logotipos de reciclaje de alimentos oscuros impresos en la base han reforzado aún más la confianza del comprador, impulsando a los productores de comidas premium a aceptar modestos aumentos en el costo del embalaje a cambio de menos quejas de los clientes.
Obligaciones de los minoristas sobre el contenido reciclable
Los supermercados europeos ahora especifican un mínimo de 30 % de resina posconsumo en envases de marca propia a partir de 2026, lo que obliga a los proveedores a calificar rPET de grado alimenticio en CPET y explorar alternativas de cartón de alta temperatura que resistan la deslaminación cuando se exponen al vapor. Los minoristas estadounidenses han adoptado políticas paralelas a través de asociaciones voluntarias, presionando a los convertidores para asegurar contratos de suministro con recicladores de PET e invertir en sistemas de destintado para bandejas oscuras. La I+D de envases se ha desplazado hacia películas de tapa de mono-PET que se sueldan al CPET sin capas de unión, simplificando la separación al final de la vida útil. [3] Greenyard, “Revolución en los estantes: Greenyard y Tetra Pak se asocian para un embalaje más sostenible”, greenyard.group Los costos de cumplimiento favorecen a los actores más grandes con activos de reciclaje integrados verticalmente, ampliando la brecha entre las grandes empresas globales y los termoformadores regionales más pequeños.
Rápido crecimiento de los servicios de entrega de kits de comida
En 2024, los envíos de kits de comida superaron los mil millones de cajas a nivel mundial, y los consumidores urbanos ahora esperan ingredientes en porciones controladas entregados en envases que también sirven como recipientes para cocinar. Los proveedores especifican bandejas ligeras aptas para horno que se encajan eficientemente en cajas de cartón corrugado, reduciendo los costos por peso volumétrico y soportando paquetes de gel refrigerante. Las tarjetas de recetas resaltan la conveniencia de estar listas para hornear, convirtiendo el calentamiento sencillo en el beneficio más mencionado por los suscriptores. A medida que las redes de mensajería buscan alcanzar objetivos de cero emisiones netas, las empresas de kits de comida priorizan soluciones monomateriales reciclables en el contenedor amarillo, creando oportunidades de crecimiento para las bandejas de papel con recubrimientos de origen vegetal. Los fabricantes de equipos originales (OEM) de líneas de envasado han respondido con celdas robóticas de recogida y colocación que automatizan el empaquetado de referencias variables, reduciendo los tiempos de cambio a menos de 8 minutos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Deficiencias en la infraestructura de reciclaje de películas multicapa | -1.3% | Global, agudo en los mercados en desarrollo | Largo plazo (≥ 4 años) |
| Volatilidad en los precios del polímero virgen | -0.8% | Los segmentos globales sensibles a los costos son los más afectados | Corto plazo (≤ 2 años) |
| Preocupación de los consumidores por las PFAS y las toxinas de las microondas | -0.6% | América del Norte y Europa, en ascenso en Asia-Pacífico | Mediano plazo (2-4 años) |
| Alto coste de capital de las líneas de termoformado CPET | -0.4% | Impacto global en convertidores pequeños y medianos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Deficiencias en la infraestructura de reciclaje de películas multicapa
Los proyectos piloto de reciclaje químico han alcanzado una pureza de polímero del 99%, pero el rendimiento sigue siendo inferior a 20 000 toneladas anuales, una fracción de los residuos multicapa generados cada año. [4] Bavarian Research Alliance, “El proyecto CIRCULAR FoodPack de la UE muestra formas de hacer circular el embalaje flexible de alimentos”, bayfor.org Los mercados en desarrollo carecen de capacidad de recogida y clasificación, lo que obliga a los propietarios de marcas a incurrir en impuestos de exportación sobre los residuos no reciclables o a rediseñar las estructuras para los flujos de trabajo mecánicos. La falta de financiación retrasa las plantas de deslaminación a escala industrial y pospone los objetivos de circularidad anunciados por las empresas de bienes de consumo de alta rotación. El déficit de infraestructura limita la adopción de envases flexibles multicapa en los kits de comida y socava los planes de recuperación de márgenes de los convertidores.
Volatilidad en los precios del polímero virgen
Los precios al contado del PET y el PP fluctuaron más del 35 % durante 2024, lo que incrementó los costos de empaque y provocó recargos de emergencia por parte de los convertidores de nivel medio. Los productores de comidas preparadas renegociaron sus contratos de suministro trimestralmente, lo que alteró la planificación de la producción y elevó las necesidades de capital de trabajo. Los convertidores más pequeños, sin cobertura de futuros, aceptaron tasas de utilización más bajas para evitar precios excesivos en las bandejas que compiten con las comidas enlatadas de marca propia. Esta volatilidad impulsa la demanda de insumos reciclados; sin embargo, el rPET de grado alimenticio se cotiza con una prima del 10-15 %, lo que limita su sustitución en los productos de bajo costo.
Análisis de segmento
Por material de embalaje: CPET lidera mientras que el papel acelera
CPET conservó el 38.03 % de los ingresos de 2024 gracias a su fiable rendimiento en hornos y a su compatibilidad con líneas de llenado y sellado de alta velocidad. Dentro de este segmento premium, los productos CPET representaron 1.46 millones de dólares del mercado de envases para comidas preparadas aptos para horno y microondas. La continua expansión de las líneas de producción y los indicadores de cambio de color patentados que señalan la madurez óptima para el recalentamiento consolidarán el liderazgo de CPET hasta 2030.
Los monomateriales a base de papel registraron la tasa de crecimiento anual compuesto (TCAC) más rápida, del 11.23 %, impulsada por la I+D en barreras de fibra que cumplen con los umbrales de 200 °C en hornos, además de las exigencias de los minoristas que evalúan a los proveedores según su reciclabilidad. Las diferencias de coste se han reducido a menos de 8 céntimos por unidad para raciones medianas, lo que permite la adopción de marcas blancas en Alemania, el Reino Unido y algunos supermercados estadounidenses. Este nuevo segmento del papel desafía a las bandejas de aluminio en los kits de repostería para hornear en casa y compite directamente con los recipientes de PP en los aperitivos para microondas. La competencia entre proveedores se centra ahora en las innovaciones en barnices termosellables que no dificultan el reciclaje domiciliario, un ámbito en el que las fábricas escandinavas poseen recubrimientos de bordes patentados.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato de embalaje: Las bandejas se mantienen a flote mientras que los envases flexibles ganan terreno.
Las bandejas rígidas representaron el 46.23 % de la demanda de 2024, equivalente a 1.78 millones de dólares, en el mercado de envases para comidas preparadas aptas para horno y microondas. Su durabilidad se debe a la compatibilidad con los procesos de formado, llenado y sellado, el control de porciones y la estética de presentación. La optimización de costes ha reducido el peso de las bandejas entre un 7 % y un 9 % sin comprometer su rigidez, lo que permite a los fabricantes cumplir con las normativas de emisiones de carbono.
Las bolsas flexibles, aunque representan solo el 13.6 % del volumen actual, registran una tasa de crecimiento anual compuesto (TCAC) del 12.92 %, ya que las plataformas de kits de comida prefieren los envases flexibles para mezclas de especias, salsas y componentes para cocción al vacío. Las bolsas tipo doypack incorporan válvulas sinterizadas por láser que permiten la salida del vapor, lo que posibilita calentar el contenido en el microondas sin necesidad de platos adicionales. Su menor volumen optimiza la logística de última milla, lo que explica por qué los operadores de kits de comida presionan a los proveedores para que utilicen laminados de polietileno monocapa. En consecuencia, las inversiones en líneas de llenado de bolsas con una capacidad de 140 paquetes por minuto se han disparado en España, Estados Unidos y Corea del Sur.
Por canal de usuario final: El comercio minorista sigue dominando en medio de la disrupción digital.
En 2024, los supermercados tradicionales controlaron el 57.03 % del volumen mundial, equivalente a 2.19 millones de dólares, gracias a sus vitrinas refrigeradas y a sus sólidas marcas propias. La reorganización de las categorías coloca los platos preparados refrigerados junto a los productos frescos de charcutería, lo que mejora las compras por impulso. Los sistemas de evaluación de los proveedores de envases vinculan cada vez más el rendimiento de las bandejas con los objetivos de reducción de pérdidas en tienda, lo que conlleva la especificación de tapas antivaho y perfiles de cierre herméticos.
Los servicios de kits de comida a domicilio, con una tasa de crecimiento anual compuesto del 15.71%, están rediseñando el diseño de sus envases para que quepan en el refrigerador y cumplan con los límites de peso del servicio de mensajería. Sus estrictos protocolos de calidad priorizan a los proveedores con certificación ISO que garantizan la conservación de la temperatura durante el envío de tres días. Las empresas de conversión incluyen calculadoras de carbono para que las plataformas puedan publicar datos sobre la huella de carbono de cada caja, lo que satisface a los suscriptores con conciencia ecológica.
Por tipo de comida: El auge de los alimentos de origen vegetal redefine las especificaciones
Los platos principales de carne y aves dominaron el mercado con una cuota de mercado del 41.51%, lo que representa aproximadamente 1.60 millones de dólares del mercado de envases para comidas preparadas aptas para horno y microondas. Estos productos requieren altas barreras de oxígeno para retardar la oxidación de lípidos y la penetración de olores, manteniendo así las estructuras multicapa de EVOH.
Se prevé que las referencias vegetarianas y veganas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.32 %, lo que intensifica la demanda de recubrimientos resistentes a los aceites vegetales en las bandejas de papel. La variabilidad en la textura de las proteínas de soja, guisante y champiñón exige ventanas de sellado más amplias durante el proceso de esterilización, lo que impulsa la realización de ensayos con capas adhesivas de base biológica que resistan los picos de temperatura. Las especificaciones de envasado para las líneas de productos de origen vegetal también especifican tapas transparentes que permiten apreciar los colores de los granos y las verduras, contrarrestando así el escepticismo de los consumidores hacia los productos procesados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Tecnología de envasado: El horno dual marca la pauta.
Los formatos aptos para horno y microondas alcanzaron una cuota de mercado del 52.44 % en 2024, lo que se traduce en 2.02 millones de dólares, subrayando su importancia en el mercado de envases para comidas preparadas aptas para horno y microondas. Los proveedores han optimizado la cristalinidad para acortar los ciclos de enfriamiento del CPET, aumentando la productividad de las líneas de producción en un 15 % y reduciendo los costes unitarios. Los envases aptos solo para microondas siguen siendo relevantes para almuerzos individuales, pero las marcas están adaptando cada vez más sus productos estrella a formatos aptos para horno y microondas para simplificar el inventario y ofrecer mayor flexibilidad al consumidor.
Las soluciones que solo utilizan hornos convencionales se centran en productos gourmet de nicho que requieren un dorado perfecto, algo que los microondas no pueden lograr. Sin embargo, el departamento de I+D está explorando bandejas de papel recubierto sin laminado que consiguen una textura crujiente en hornos combinados y que, además, toleran breves recalentamientos en microondas, difuminando así las históricas diferencias entre las distintas tecnologías.
Análisis geográfico
Mercado norteamericano de envases para comidas preparadas aptas para horno y microondas
En 2024, Norteamérica aportó el 32.82 % de los ingresos mundiales gracias a la amplia penetración de los microondas, las sofisticadas cadenas de frío y una cultura que valora la comodidad sin sacrificar la frescura percibida. Los marcos regulatorios de la región, incluidos los límites de migración de la FDA y las prohibiciones estatales de PFAS, impulsan a los proveedores hacia resinas resistentes a altas temperaturas y monoestructuras reciclables. Las recientes exigencias del sector minorista de un 30 % de contenido reciclado en los envases de marca propia están acelerando la homologación de las mezclas de CPET-rPET, mientras que las suscripciones a kits de comida mantienen un crecimiento de dos dígitos en las zonas urbanas. Las inversiones de las empresas estadounidenses de termoformado en sistemas de corte guiados por visión tienen como objetivo reducir los costes laborales y mejorar los indicadores de reducción de residuos en vertederos.
Mercado de envases para comidas preparadas aptos para horno y microondas en la región Asia-Pacífico
La región Asia-Pacífico experimentará el crecimiento anual compuesto (CAGR) más rápido, del 10.61%, hasta 2030, impulsado por el aumento de los ingresos urbanos y la disminución del tamaño de los hogares, lo que fomenta la adopción de comidas preparadas para calentar y consumir. China lidera en volumen absoluto, pero los mercados del sudeste asiático, como Tailandia e Indonesia, registran las curvas de adopción más pronunciadas, gracias a la expansión de las secciones de comidas refrigeradas de las cadenas de tiendas de conveniencia. La adaptación del envase a las necesidades locales es fundamental; por ejemplo, los tazones de arroz con kimchi coreanos requieren tapas que impidan la entrada de olores y películas con ventilación que resistan microondas de 800 vatios sin ampollarse. Se está logrando mayor claridad regulatoria sobre los insumos reciclados, y Japón está probando circuitos de rPET aptos para uso alimentario que pronto podrían abastecer las líneas regionales de CPET.
Mercado europeo de envases para comidas preparadas aptos para horno y microondas
Europa, un mercado maduro pero impulsado por la innovación, representa aproximadamente el 28 % del gasto mundial. Las estrictas propuestas de regulación sobre envases y residuos de envases fomentan un rápido rediseño de materiales, mientras que los consumidores muestran poca tolerancia hacia las bandejas no reciclables. Alemania y el Reino Unido exigen etiquetas de reciclaje en los envases que facilitan la separación en la acera, lo que reduce el tiempo necesario para la conversión a un solo material. Las tasas por plástico convencional (CPF) en los mercados del Benelux penalizan los envases multicapa, lo que inclina la balanza de costes hacia el CPET y la fibra recubierta. Los minoristas experimentan con el marcado de agua digital para mejorar la precisión del flujo de PET, y los primeros resultados indican tasas de detección del 99 % en líneas de clasificación por infrarrojo cercano.
Mercado de envases para comidas preparadas aptas para horno y microondas en Oriente Medio, África y Sudamérica
Oriente Medio, África y Sudamérica siguen siendo mercados emergentes, con una participación menor pero con un gran potencial de crecimiento a largo plazo a medida que mejora la logística de la cadena de frío. Los minoristas del Golfo Pérsico están introduciendo secciones de platos preparados en hipermercados frecuentados por trabajadores expatriados, mientras que las principales empresas brasileñas de alimentos congelados están probando lasañas refrigeradas en bandejas de PET reciclables para obtener márgenes superiores.
Panorama competitivo
El mercado de envases para comidas preparadas aptas para horno y microondas está moderadamente concentrado. Los cinco principales transformadores, entre los que se incluyen Amcor, Sealed Air, Mondi, Faerch y Sabert, controlan en conjunto entre el 55 % y el 60 % de los ingresos, mientras que los especialistas regionales atienden nichos de proteínas o categorías culinarias específicas. Las economías de escala se traducen en menores costes de adquisición de resina y agilización de las aprobaciones normativas. Las empresas integradas ofrecen paquetes que abarcan el diseño, la producción de bandejas y las películas de sellado, lo que les permite establecer contratos de suministro plurianuales con marcas globales de comidas preparadas.
La diferenciación estratégica ahora depende de indicadores de sostenibilidad. El programa CPET reciclable de Amcor aprovecha el abastecimiento interno de PCR, reduciendo las emisiones de Alcance 3 para las referencias de los clientes. La alianza de Sealed Air con Ossid introduce un sobreenvoltorio compostable junto con maquinaria a prueba de fugas, ofreciendo a los procesadores de proteínas una modernización integral de sus líneas de producción sin pérdida de rendimiento. El lanzamiento por parte de Mondi de bandejas de papel aptas para horno doble amplía su experiencia en fibras a nichos de alta temperatura, obteniendo pedidos piloto de marcas escandinavas de salmón.
Las empresas emergentes aprovechan nichos de mercado como los recubrimientos de base biológica y el reciclaje avanzado mediante solvatación, que recupera polímeros de barrera para sistemas de reciclaje de bandejas. La financiación de capital riesgo se destina a sistemas de inspección con inteligencia artificial que detectan la contaminación de sellos y objetos extraños con una resolución de 400 ppm, lo que reduce las retiradas de productos. Las publicaciones de patentes sobre laminación adhesiva sin disolventes y agentes nucleantes cristalinos indican una actividad sostenida en I+D a pesar de la presión sobre los márgenes derivada de la volatilidad de los polímeros.
Los propietarios de marcas están ubicando cada vez más sus centros de I+D junto a las líneas piloto de producción para acelerar el ciclo de desarrollo de productos, a menudo en tan solo 12 meses. Esta proximidad permite realizar pruebas iterativas sobre el dorado en horno, la transparencia en microondas y la vida útil, lo que reduce el tiempo de lanzamiento al mercado de recetas de edición limitada vinculadas a promociones en plataformas de streaming. Las nuevas empresas deben sortear complejos procesos de aprobación para el contacto con alimentos, que favorecen a las empresas ya establecidas con un historial de cumplimiento normativo consolidado.
Líderes de la industria de envases para comidas preparadas aptas para horno y microondas
amcor plc
Sealed Air Corporation
Grupo Mondi
Huhtamaki Oyj
Empresa holding de envases gráficos
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Amcor ganó el premio UK Packaging Awards por su envase PrimeSeal Ovenable Flow Pack para productos cárnicos, pescados y mariscos. Este envase ofrece un sellado 100% hermético y tecnología de autoventilación, reduce la mano de obra y los componentes del envase, y mejora la protección contra fugas. Además, permite reducir el peso y funciona en líneas VFFS de alta velocidad.
- Abril de 2025: Sealed Air anunció sus soluciones de embalaje sostenible CRYOVAC en IFFA 2025, centrándose en envases que integran protección y fácil reciclaje. La empresa destacó innovaciones dirigidas a procesadores y minoristas de carne, que combinan rendimiento con mejoras en la automatización orientadas a la sostenibilidad.
- Enero de 2025: Amcor presentó su envase apto para horno OvenRite, diseñado para comidas preparadas que se pueden pasar directamente del refrigerador o congelador al horno. Cuenta con tapas autoventiladas, es apto para microondas y horno hasta 220 °C (425 °F) y utiliza películas impresas para eliminar la necesidad de etiquetas. El objetivo del envase es reducir el riesgo de contaminación cruzada y ahorrar tiempo de preparación y limpieza tanto para consumidores como para procesadores.
- Noviembre de 2024: Amcor anunció la finalización de su adquisición de Berry Global por 8.4 millones de dólares, creando una potencia en el sector del embalaje con capacidades ampliadas en productos rígidos y flexibles.
Alcance del informe de mercado global de envases para comidas preparadas aptas para horno y microondas
El informe de mercado de envases para comidas preparadas aptas para horno y microondas se segmenta por material de envasado (CPET, polipropileno, papel y cartón, aluminio y otros materiales), formato (bandejas, cuencos y vasos, bolsas, películas de sellado, cajas y fundas), tipo de comida (carne y aves, mariscos, vegetariana/vegana, panadería y confitería y otras), canal de usuario final (minorista, tiendas de conveniencia, servicios de alimentación y kits de comida en línea), tecnología de envasado (solo microondas, solo horno convencional y apto para horno) y geografía. Las previsiones de mercado se presentan en términos de valor (USD).
| CPET (PET cristalino) |
| Polipropileno (PP): |
| Papel y Cartón |
| Aluminio: |
| Otros materiales de embalaje (PLA, PE, etc.) |
| Bandejas |
| Cuencos y Copas |
| Bolsas y Bolsas |
| Lidding Films |
| Cajas y fundas |
| Comercio minorista (supermercados/hipermercados) |
| Tiendas de conveniencia y de estación de servicio |
| Servicios de alimentación (restaurantes de servicio rápido, restaurantes de comida rápida, cafeterías) |
| Kits de comida y supermercado online |
| Platos preparados de carne y aves |
| Platos preparados de marisco |
| Comidas preparadas vegetarianas/veganas |
| Panaderia y Confiteria |
| Otro tipo de comida |
| Solo para microondas |
| Solo horno convencional |
| Horno doble |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por material de embalaje | CPET (PET cristalino) | ||
| Polipropileno (PP): | |||
| Papel y Cartón | |||
| Aluminio: | |||
| Otros materiales de embalaje (PLA, PE, etc.) | |||
| Por Formato de Empaque | Bandejas | ||
| Cuencos y Copas | |||
| Bolsas y Bolsas | |||
| Lidding Films | |||
| Cajas y fundas | |||
| Por canal de usuario final | Comercio minorista (supermercados/hipermercados) | ||
| Tiendas de conveniencia y de estación de servicio | |||
| Servicios de alimentación (restaurantes de servicio rápido, restaurantes de comida rápida, cafeterías) | |||
| Kits de comida y supermercado online | |||
| Por tipo de comida | Platos preparados de carne y aves | ||
| Platos preparados de marisco | |||
| Comidas preparadas vegetarianas/veganas | |||
| Panaderia y Confiteria | |||
| Otro tipo de comida | |||
| Por tecnología de embalaje | Solo para microondas | ||
| Solo horno convencional | |||
| Horno doble | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de los envases de comidas preparadas aptas para horno y microondas en 2030?
Se prevé que el mercado alcance los 5.42 millones de dólares en 2030, expandiéndose a una CAGR del 7.19 %.
¿Qué región crecerá más rápido hasta 2030?
Se prevé que la región de Asia-Pacífico registre una tasa de crecimiento anual compuesto (TCAC) del 10.61%, la más alta entre todas las regiones.
¿Por qué están ganando popularidad los paquetes aptos para dos hornos?
Permiten a los consumidores calentar las comidas tanto en microondas como en hornos convencionales, lo que mejora la comodidad y a la vez cumple con las exigencias de los minoristas en cuanto a formatos versátiles y reciclables.
¿Cómo afectan a los materiales las normas de los minoristas sobre contenido reciclado?
Los supermercados ahora exigen hasta un 30 % de resina posconsumo, lo que orienta a los transformadores hacia mezclas de CPET-rPET y monomateriales a base de papel que se clasifican fácilmente y se pueden reciclar en la acera.
¿Qué papel juegan los servicios de kits de comida en la demanda de envases?
Los proveedores de kits de comida, que crecen a una tasa anual compuesta del 15.71%, prefieren bandejas y bolsas ligeras aptas para horno doble que resisten la distribución refrigerada y simplifican la preparación de comidas en casa.
¿Qué material de embalaje está creciendo más rápidamente?
Los monomateriales a base de papel están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 11.23%, a medida que las innovaciones en barreras de fibra logran la compatibilidad con hornos sin sacrificar la reciclabilidad.


