

Tamaño y participación en el mercado del software de programación PAC
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
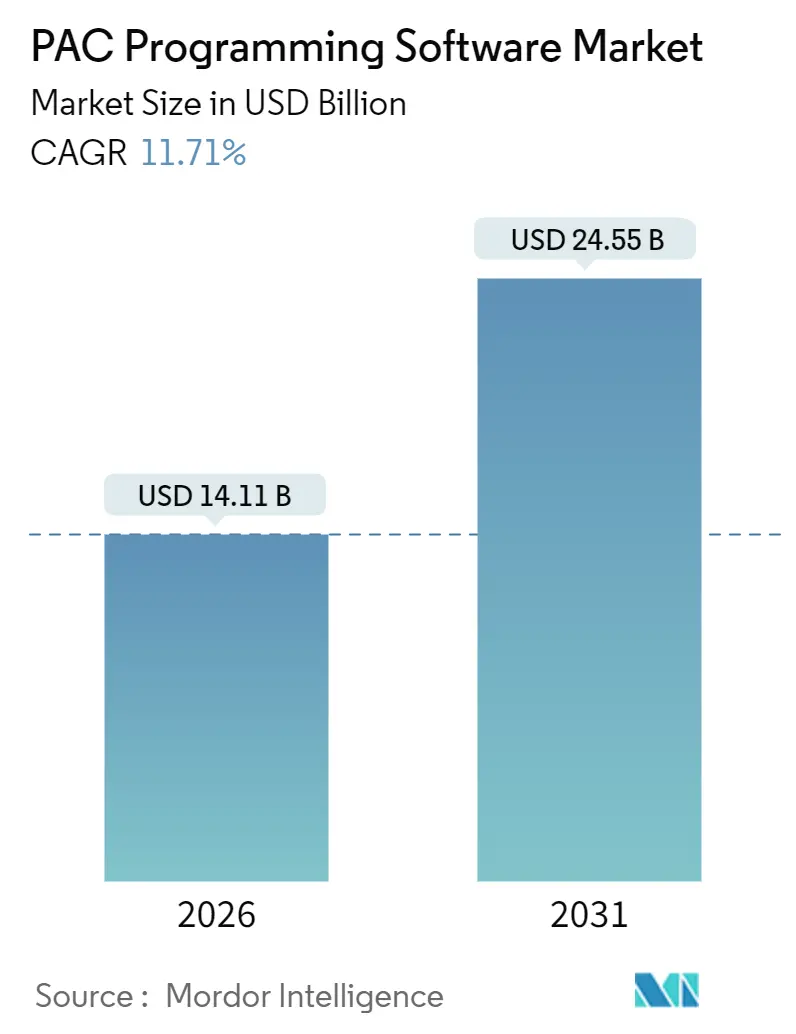
| Tamaño del mercado (2026) | USD 14.11 mil millones |
| Tamaño del mercado (2031) | USD 24.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.71% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de programación PAC por Mordor Intelligence
El tamaño del mercado de software de programación PAC alcanzó los 14.11 millones de dólares en 2026 y se proyecta que aumente a 24.55 millones de dólares para 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 11.71 % durante el período de pronóstico. Esta aceleración refleja el abandono global de los controladores lógicos programables (PAC) heredados en favor de plataformas PAC unificadas que fusionan el control de movimiento, la gestión de recetas, la analítica y la ciberseguridad en una única pila de software. Los proveedores están integrando módulos de computación nativos del borde para que los modelos de detección de anomalías se ejecuten directamente en los controladores de planta, lo que reduce la latencia de la nube y los costes de ancho de banda. Los entornos de desarrollo low-code están ampliando el grupo de usuarios cualificados, mientras que los requisitos de seguridad IEC 62443 y NIS2 están convirtiendo los entornos de desarrollo integrados locales obsoletos en pasivos. Al mismo tiempo, los modelos de precios basados en suscripciones están reduciendo la inversión inicial de capital para los fabricantes pequeños y medianos, aunque los costes operativos a largo plazo siguen siendo una preocupación. En conjunto, estos factores sustentan un crecimiento de dos dígitos e intensifican la competencia entre los ecosistemas propietarios y las cadenas de herramientas abiertas que cumplen con la norma IEC 61131-3.
Conclusiones clave del informe
- Por tipo de solución, los sistemas PAC distribuidos lideraron con una participación en los ingresos del 46.01 % en 2025, mientras que se prevé que las ofertas basadas en la nube se expandan a una CAGR del 12.95 % hasta 2031.
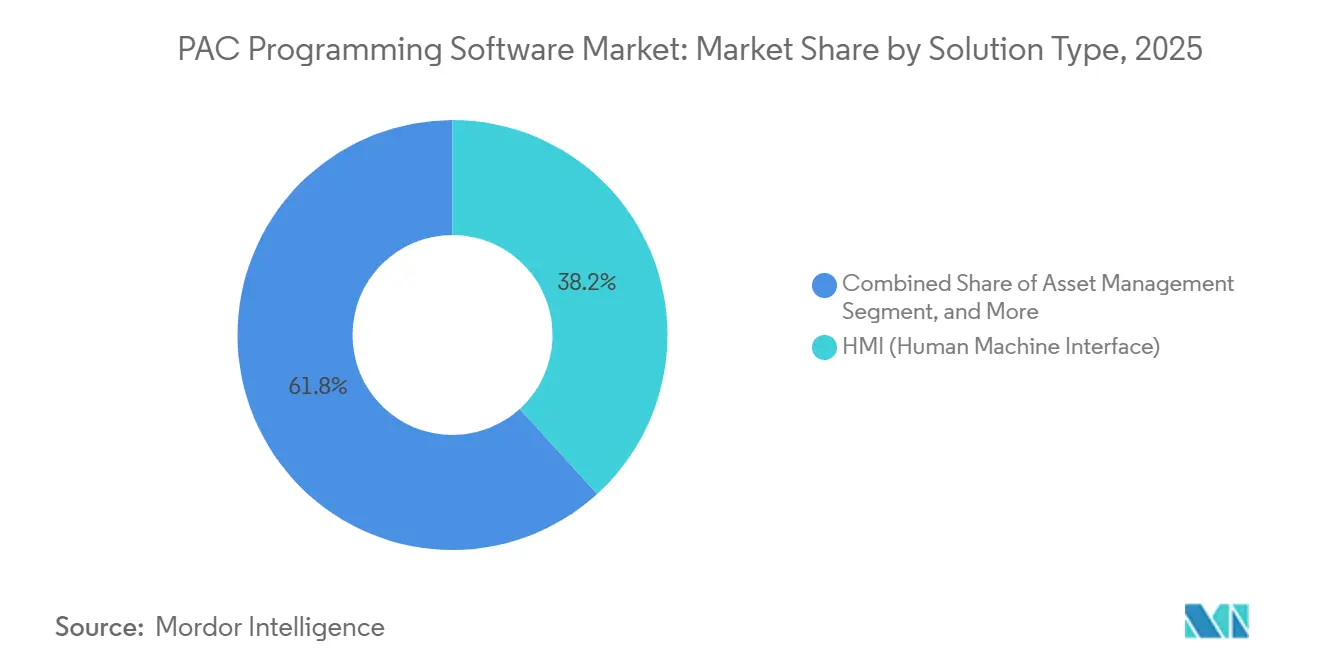
- Por tipo, el software de interfaz hombre-máquina representó el 38.24% de los ingresos en 2025, y el software de gestión de activos está avanzando a una CAGR del 12.80% hasta 2031.
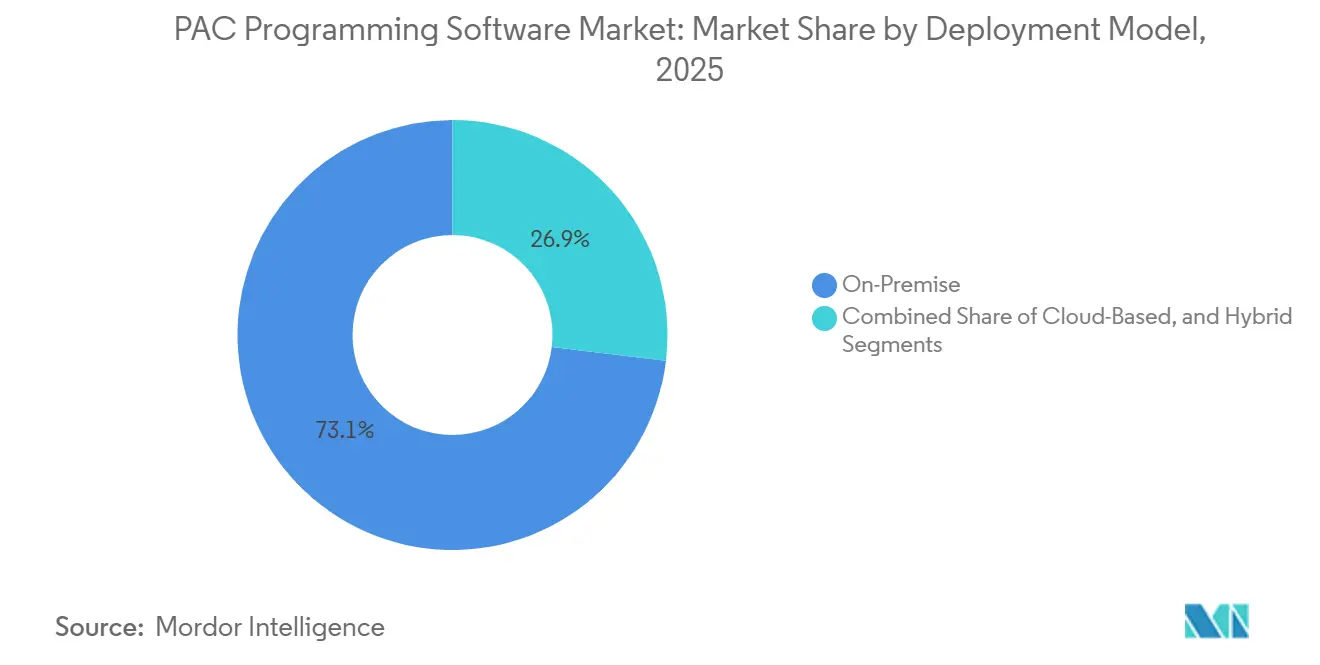
- Por modelo de implementación, las instalaciones locales tuvieron una participación del 73.09 % en 2025; se prevé que la implementación basada en la nube crezca a una CAGR del 12.95 % hasta 2031.
- Por usuario final, el petróleo y el gas capturaron el 24.53% de los ingresos de 2025, mientras que se proyecta que los alimentos y las bebidas crecerán a una CAGR del 12.38% hasta 2031.
- Por geografía, Asia Pacífico generó ingresos del 31.31 % en 2025, y Oriente Medio está en camino de lograr una CAGR del 13.01 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software de programación PAC
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de la informática perimetral basada en IoT industrial | + 2.80% | Global, con concentración en los centros de fabricación de Asia Pacífico y las industrias discretas de América del Norte | Mediano plazo (2-4 años) |
| Creciente demanda de automatización flexible de lotes en el sector de alimentos y bebidas | + 1.90% | Europa y América del Norte, con repercusión en los clústeres de productos lácteos y bebidas de América Latina | Mediano plazo (2-4 años) |
| Migración de PLC heredados a PAC para una mayor velocidad de procesamiento | + 2.30% | Global, liderado por proyectos greenfield en Asia Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Expansión de celdas de fabricación modulares definidas por software | + 1.60% | Los sectores automotriz y electrónico de América del Norte y Europa se expanden hacia Asia Pacífico | Largo plazo (≥ 4 años) |
| Entornos de programación PAC de bajo código/sin código | + 1.40% | Global, con adopción temprana en pequeñas y medianas empresas de América del Norte y Europa | Mediano plazo (2-4 años) |
| El aumento de los mandatos de ciberseguridad impulsa las actualizaciones | + 1.20% | Europa (Directiva NIS2), América del Norte (directiva CISA), propagación a la infraestructura crítica de Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de la informática perimetral basada en IoT industrial
Las arquitecturas nativas de Edge incorporan análisis e inferencia de aprendizaje automático directamente dentro de los entornos de ejecución de PAC, eliminando los retrasos de ida y vuelta a servidores externos y reduciendo la sobrecarga de hardware al consolidar gateways. En 2025, Emerson implementó su plataforma PACEdge en activos petroquímicos, prediciendo fallas en sellos de compresores con 72 horas de anticipación y reduciendo el tiempo de inactividad no planificado en un 25 %. [1] Emerson Automation, “PACEdge Platform”, Emerson.com Siemens integró aplicaciones en contenedores dentro de SIMATIC Edge y TIA Portal para reducir la huella de hardware brownfield en un 30 %. [2] Siemens Digital Industries, “SIMATIC Edge Devices”, Siemens.com Los mandatos en el 14.º Plan Quinquenal de China y el esquema de Incentivos Vinculados a la Producción de la India están acelerando proyectos similares en Asia Pacífico. Los protocolos MQTT y OPC UA Pub/Sub ahora transmiten datos en tiempo real entre controladores de planta y sistemas de planificación de recursos empresariales sin middleware propietario, lo que aumenta el atractivo de los ecosistemas abiertos.
Migración de PLC heredados a PAC para una mayor velocidad de procesamiento
Los productores de automóviles, semiconductores y petróleo están retirando el hardware PLC de 16 bits que no puede manejar matemáticas de punto flotante o movimiento multieje. El ControlLogix 5580 de Rockwell ofrece 1.5 gigaflops mientras admite 128 ejes sincronizados, lo que permite la consolidación de docenas de racks en un solo sistema distribuido. El MELSEC iQ-R de Mitsubishi Electric ejecuta bucles de posición a 125 microsegundos para líneas de fabricación de obleas. El sector upstream de Medio Oriente especifica controladores PAC para nuevas plantas de gas para admitir la sintonización en cascada compleja que las unidades PLC-5 antiguas no pueden manejar. [3] Saudi Aramco, “Informe anual 2024”, Aramco.com La obsolescencia de piezas está obligando a los operadores a realizar ingeniería inversa de la lógica de escalera propietaria o adoptar entornos que cumplan con IEC 61131-3, inclinando la balanza hacia la migración a PAC.
Creciente demanda de automatización flexible de lotes en el sector de alimentos y bebidas
El control de lotes basado en recetas permite a las plantas de lácteos, cervecerías y confiterías cambiar de sabor sin necesidad de reequipamiento mecánico. SIMATIC Batch de Siemens puede ajustar 500 parámetros sobre la marcha, mientras que FactoryTalk Batch de Rockwell redujo los tiempos de cambio de formato en una gran cervecería de 4 horas a 45 minutos. La política "De la granja a la mesa" de la Unión Europea exige la trazabilidad digital de cada lote para 2027, lo que impulsa la inversión en software que registra la genealogía directamente en los controladores PAC. A medida que proliferan los lanzamientos de productos de edición limitada, la automatización flexible se traduce en una comercialización más rápida y una reducción del riesgo de inventario.
Expansión de celdas de fabricación modulares definidas por software
Los fabricantes están cambiando de líneas monolíticas a celdas modulares donde cada máquina es una entidad independiente definida por software. La arquitectura EtherCAT de Beckhoff permite a los técnicos intercambiar servoaccionamientos en caliente en menos de 10 minutos, minimizando el tiempo medio de reparación en los talleres de carrocería. En electrónica, los sistemas PAC abiertos permiten a los fabricantes de equipos originales obtener módulos de E/S de múltiples proveedores, evitando el riesgo de un solo proveedor. A largo plazo, la modularidad facilita el reequilibrio en línea para la producción de modelos mixtos, un requisito fundamental para las rampas de producción de vehículos eléctricos y electrónica de consumo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de licencia e integración | -1.80% | Global, con un impacto pronunciado en las pequeñas y medianas empresas de Asia Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Escasez de profesionales cualificados en programación IEC 61131-3 | -1.50% | El envejecimiento demográfico de la fuerza laboral es un fenómeno global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la dependencia del proveedor que limitan la adopción | -0.90% | Operaciones globales, particularmente en Europa y América del Norte, con múltiples sitios que buscan interoperabilidad | Mediano plazo (2-4 años) |
| Limitaciones de latencia para IDE de PAC alojados en la nube | -0.70% | Empresas emergentes que priorizan la nube en América del Norte y Europa, con impacto limitado en Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de licencia e integración
Las suites de programación PAC de nivel empresarial pueden alcanzar los 50 000 USD por puesto de ingeniería y elevan el coste total del proyecto a 300 000 USD una vez que se añade la mano de obra para la integración de sistemas. Las tarifas adicionales para los módulos de movimiento, seguridad y energía suelen duplicar las cotizaciones iniciales, lo que obliga a los fabricantes más pequeños a posponer la modernización y seguir utilizando PLC heredados sin protección. Los planes de suscripción alivian la presión de capital, pero obligan a las empresas a asumir gastos recurrentes que los equipos financieros analizan minuciosamente en cada ciclo presupuestario.
Escasez de profesionales cualificados en programación IEC 61131-3
Más de la mitad de las plantas de Norteamérica informan que la falta de talento retrasa la implementación de PAC. Los programas universitarios enfatizan Python y C++, lo que ofrece una exposición limitada a texto estructurado o sintaxis de bloques de función. A medida que los ingenieros veteranos de lógica de escalera se jubilan, la capacitación práctica puede tardar un año antes de que los nuevos empleados pongan en funcionamiento los sistemas de forma independiente. Esta limitación es grave en el control de lotes farmacéuticos y el envasado a alta velocidad, donde el conocimiento del dominio es tan crucial como la alfabetización de código.
Análisis de segmento
Por tipo de solución: El software de interfaz hombre-máquina refuerza la productividad del operador
El software de interfaz hombre-máquina representó el 38.24 % de los ingresos de 2025, ya que es el principal punto de contacto entre la lógica de control y el personal de planta. Las pantallas avanzadas de WinCC Unified ahora renderizan modelos de planta en 3D y superposiciones de realidad aumentada que reducen el tiempo de diagnóstico de fallas en un 35 %. Las suites de gestión de activos, el subsegmento de mayor crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 12.80 %, integran las fuentes de análisis de vibraciones, térmicos y de aceite dentro de los entornos de programación para que los equipos de mantenimiento puedan adaptar sus programas de programación basados en el tiempo a los basados en la condición. Se prevé que el tamaño del mercado de software de programación PAC para módulos de interfaz hombre-máquina crezca de forma constante a medida que los paneles de control en la nube replican los gráficos locales para ofrecer visibilidad en múltiples ubicaciones. Las herramientas de simulación y control de versiones representan en conjunto menos del 15 % de las ventas, pero son cruciales en sectores regulados que exigen una puesta en marcha virtual antes de la instalación del hardware.
Paralelamente, las extensiones de conectividad de bases de datos conectan los datos de planta con los sistemas de planificación de recursos empresariales y de ejecución de fabricación. Los servidores OPC UA propietarios complican la integración debido a la variación de los perfiles de seguridad entre proveedores; sin embargo, la compatibilidad nativa con API REST y MQTT está mejorando la interoperabilidad. A medida que más módulos se fusionan en cadenas de herramientas unificadas, se difuminan los límites entre las categorías de interfaz, gestión de activos y control avanzado, una tendencia que se espera que refuerce las estrategias de precios de las licencias empresariales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de sistema: Las arquitecturas distribuidas permiten la modularidad intercambiable en caliente
Los sistemas PAC distribuidos representaron el 46.01 % de los ingresos de 2025, ya que aíslan las fallas en una sola sección de E/S mientras el resto de la celda sigue funcionando. Las plantas automotrices utilizan la topología EtherCAT de Beckhoff para reemplazar unidades en minutos, evitando paradas de línea que cuestan miles de dólares por minuto. Los PAC compactos integran procesador, E/S y red en una sola carcasa para recuentos de puntos inferiores a 256, lo que resulta ideal para bombas de agua y paletizadores de final de línea. Los sistemas PAC abiertos, basados en hardware comercial estándar, están cobrando impulso entre los fabricantes de equipos originales que desean estandarizarse globalmente sin depender de un solo proveedor.
Los sistemas basados en la nube parten de una base más pequeña, pero se prevé un crecimiento anual compuesto (CAGR) del 12.95 %. Los proveedores ahora ofrecen editores basados en navegador con control de versiones, revisión de código y actualizaciones de firmware inalámbricas. Las operaciones de petróleo y gas aún prefieren unidades distribuidas locales debido a que las políticas de ciberseguridad prohíben las conexiones a internet, mientras que los fabricantes de bienes de consumo prueban modelos híbridos que replican archivos de proyecto en la nube para la recuperación ante desastres. Durante el horizonte de pronóstico, es probable que el mercado de software de programación PAC equilibre las fortalezas de la distribución y la nube mediante la integración de agentes ligeros que sincronizan automáticamente el código entre los repositorios de edge y de la nube.
Por modelo de implementación: el dominio local refleja la latencia y los imperativos de seguridad
Las instalaciones locales representaron el 73.09 % de los ingresos de 2025 gracias a las exigencias deterministas de ciclos de escaneo en el control de movimiento y a las estrictas medidas de ciberseguridad en infraestructuras críticas. Las plantas de gas natural licuado utilizan controladores Yokogawa CENTUM VP en bucles de 10 milisegundos que no toleran la fluctuación de la señal de internet. Los modelos híbridos almacenan el código fuente y los registros del historial en la nube mientras ejecutan la lógica en el borde, lo que ofrece a los operadores una rápida recuperación ante desastres sin comprometer el tiempo de respuesta. Los entornos de desarrollo integrados nativos en la nube resultan atractivos para los fabricantes de equipos originales que dan servicio a flotas distribuidas, pero se enfrentan a obstáculos bajo las regulaciones NIS2 y de la Corporación de Confiabilidad Eléctrica de Norteamérica (North American Electric Reliability Corporation), que limitan la conectividad externa.
A medida que los proveedores incorporan control de acceso basado en roles, repositorios cifrados y registros de auditoría, la aceptación de la nube está mejorando en las plantas de alimentos y bebidas, donde la gestión de recetas genera frecuentes cambios de código. Se prevé que la cuota de mercado del software de programación PAC para la implementación en la nube aumente de forma constante, aunque se mantenga por debajo de los niveles locales, hasta que las redes privadas 5G con tolerancia a la latencia se generalicen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: el petróleo y el gas lideran mientras las plantas de alimentos orientadas a lotes aceleran
El sector de petróleo y gas conservó el 24.53% de participación en los ingresos en 2025 gracias a la gestión de algoritmos complejos contra sobretensiones, la secuenciación de compresores y colectores submarinos mediante el software PAC. En una única plataforma del Mar del Norte, la consolidación de 14 racks de PLC en 6 unidades PAC redujo el inventario de repuestos en 2.3 millones de dólares. Los procesadores de alimentos y bebidas, el sector vertical de mayor crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 12.38%, están adoptando sistemas de lotes basados en recetas que registran datos genealógicos para auditorías regulatorias y facilitan cambios rápidos de sabor. Se prevé que el tamaño del mercado de software de programación PAC para aplicaciones alimentarias aumente a medida que entren en vigor las normas de trazabilidad de blockchain.
Las compañías eléctricas utilizan el código PAC para gestionar el almacenamiento de baterías y los recursos de respuesta a la demanda a medida que aumenta la penetración de las energías renovables. Las empresas de automatización de edificios integran la secuenciación de enfriadores y el control de la iluminación en las superposiciones PAC basadas en Niagara, mientras que las compañías de agua se actualizan para cumplir con los informes de la Ley de Agua Limpia. En general, la convergencia entre la tecnología operativa y la tecnología de la información es más profunda en los yacimientos petrolíferos, donde los controladores alimentan optimizadores en tiempo real y plataformas de gestión de activos a través de puertas de enlace OPC UA seguras.
Análisis geográfico
Mercado de software de programación APAC (Asia-Pacífico)
Asia Pacífico contribuyó con el 31.31 % de los ingresos globales en 2025, impulsado por los mandatos de fábricas inteligentes de China y las asignaciones de incentivos vinculados a la producción de la India, que financian nuevas instalaciones en electrónica y automoción. Las líneas de baterías y las fábricas de semiconductores japonesas se modernizan para satisfacer las demandas de mayor rendimiento y precisión, mientras que los astilleros surcoreanos utilizan PAC distribuidos para buques transportadores modulares de gas natural licuado. Vietnam, Tailandia y Malasia atraen inversión extranjera directa en instalaciones de ensamblaje y prueba, lo que amplía la demanda regional de módulos de visión y movimiento de alta velocidad. Se espera que la cuota de mercado del software de programación de controladores de automatización programables (PAC) de Asia Pacífico se mantenga estable a medida que las cadenas de suministro localizadas reducen la dependencia de las importaciones.
Mercado de software de programación PAC de Oriente Medio
Oriente Medio, con un crecimiento proyectado del 13.01 % CAGR, está implementando sistemas PAC nativos en el borde de la red en sus activos petroleros upstream, de acuerdo con la hoja de ruta digital de Saudi Aramco. El Centro de Comando Digital Panorama de Abu Dabi amplía el código de mantenimiento predictivo a 120 instalaciones, y el centro logístico de Dubái moderniza sus almacenes y líneas de cadena de frío. Turquía moderniza sus líneas de automoción y electrodomésticos para cumplir con las directivas europeas sobre maquinaria, y las startups israelíes de ciberseguridad integran la detección de amenazas en controladores estándar, lo que aumenta la inversión regional en software.
Mercado de software de programación PAC en América y Europa
Norteamérica y Europa, en conjunto, representaron el 52 % del valor de 2025, impulsados por las normativas de ciberseguridad que exigen actualizaciones del acceso basado en roles y el almacenamiento cifrado de archivos. En Estados Unidos, los objetivos de rendimiento de CISA aceleran la sustitución de PLC sin autenticación multifactor, mientras que las plantas alemanas implementan gemelos digitales para reducir la chatarra en talleres de carrocería definidos por software. Las empresas de agua del Reino Unido implementan controles de reducción de fugas basados en PAC, y las plantas de celulosa escandinavas digitalizan la monitorización del estado de sus activos para cumplir los objetivos de eficiencia energética. La oportunidad en Sudamérica se centra en la celulosa, la minería y el procesamiento de alimentos brasileños; la volatilidad monetaria modera el gasto, pero el cumplimiento normativo ambiental impulsa la adopción selectiva de PAC.

Panorama regulatorio
El cumplimiento normativo para el software de programación PAC y los ecosistemas de controladores asociados se basa en las normas IEC 61131 y se traduce en marcos normativos nacionales y regionales. En Europa, la norma BS EN IEC 61131-2:2025 (alineada con la EN IEC 61131-2:2025) actualiza los requisitos de los equipos y los métodos de prueba utilizados en los procesos de cualificación de controladores programables y dispositivos de clase PAC. Esta actualización se incorpora a las hojas de ruta de certificación de los proveedores y a las pruebas de aceptación del usuario final para nuevas instalaciones y modernizaciones.
En China, la norma GB/T 15969.2-2024 (implementada en 2025 y publicada en 2024) actualiza el estándar nacional para controladores programables, reemplazando la versión anterior de 2008 y endureciendo los requisitos para los productos utilizados en proyectos industriales. Por otra parte, las normas vinculadas a la contratación pública pueden afectar la elegibilidad de compra más allá del cumplimiento técnico: Brasil publicó la Resolución CIIA-PAC/CC n.° 5 en febrero de 2026 en el marco del Novo PAC, que define criterios de contenido y origen nacionales que pueden influir en las decisiones de abastecimiento de equipos industriales utilizados en programas gubernamentales y proyectos de infraestructura.
Panorama competitivo
La intensidad competitiva es moderada: Rockwell Automation, Siemens y Schneider Electric controlan en conjunto alrededor del 45% de los ingresos, basados en los ecosistemas ControlLogix, SIMATIC y Modicon. Cada proveedor integra complementos de movimiento, seguridad y análisis en suites integradas, lo que aumenta los costos de conmutación. Schneider Electric y Emerson se posicionaron como líderes en programación nativa en la nube gracias a EcoStruxure Automation Expert y DeltaV Cloud, obteniendo contratos multisitio que requieren actualizaciones centralizadas. Beckhoff, WAGO y Phoenix Contact compiten con arquitecturas abiertas, que permiten a los usuarios exportar proyectos como PLCopen XML y adquirir módulos de E/S de múltiples proveedores.
Los entornos de ejecución en contenedores de CODESYS, B&R y empresas similares se ejecutan en PC industriales, lo que permite a las empresas de primer nivel del sector automotriz desvincular las opciones de software del hardware. Las solicitudes de patentes para bibliotecas de funciones de bajo código aumentaron un 40 % entre 2023 y 2025, lo que indica un aumento en los riesgos de propiedad intelectual.
Las alianzas entre Microsoft Azure IoT Edge y las empresas de automatización tradicionales difuminan aún más las fronteras, lo que podría desintermediar los entornos de desarrollo integrados propietarios si las herramientas en la nube alcanzan la paridad de funcionalidades. En general, la concentración del mercado se mantiene en un nivel intermedio a medida que los ecosistemas abiertos ganan credibilidad, pero las empresas establecidas aún cuentan con bases instaladas consolidadas.
Líderes de la industria del software de programación PAC
Schneider Electric SE
Rockwell Automation, Inc.
opto22
Electricidad Misubishi
Emerson Electric Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Rockwell Automation lanzó el software FactoryTalk Orchestration para coordinar el flujo de materiales y los procesos de producción mediante señales de producción en tiempo real, basado en la plataforma FactoryTalk Optix. Esta versión amplía la capa de software de Rockwell, que va más allá de la programación de controladores, para abarcar la orquestación de toda la planta, lo que permite una mayor integración de la tecnología operativa (OT) y la logística en activos heterogéneos.
- Junio de 2026: Schneider Electric lanzó Industrial Automation Modernization-as-a-Service, basado en la infraestructura de HPE, ofreciendo una solución integral para la actualización de entornos de automatización existentes. Esta oferta brinda soporte a clientes que necesitan renovar software e infraestructura, al tiempo que gestionan la ciberseguridad y las limitaciones del ciclo de vida típicas de las instalaciones industriales de larga duración.
- Febrero de 2026: Schneider Electric presentó EcoStruxure Foxboro Software Defined Automation, un sistema de control distribuido (DCS) abierto y definido por software, impulsado por EcoStruxure Automation Expert. Esta iniciativa refuerza la tendencia a separar el software de control del hardware propietario e incrementa la presión competitiva sobre las plataformas de programación PAC para que admitan arquitecturas abiertas, portátiles y escalables.
Alcance del informe del mercado global de software de programación PAC
El software de programación de Controladores de Automatización Programables (PAC) se utiliza para desarrollar lógica, algoritmos de control y secuencias de automatización para sistemas basados en PAC. Permite la creación, prueba e implementación de programas de control para aplicaciones industriales complejas. El mercado de software de programación de PAC registra los ingresos generados por las soluciones ofrecidas por proveedores clave a diversas industrias de usuarios finales (petróleo y gas, energía eléctrica, construcción, alimentos y bebidas, agua y aguas residuales, entre otros) en todo el mundo.
El informe de mercado de software de programación PAC está segmentado por tipo (HMI, control avanzado de procesos, gestión de activos, conectividad de bases de datos, otros tipos), tipo de solución (sistema PAC abierto, sistema PAC compacto, sistema PAC distribuido), usuario final (petróleo y gas, energía eléctrica, construcción, alimentos y bebidas, agua y aguas residuales, otros usuarios finales), modelo de implementación (local, en la nube, híbrido) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio, África, Sudamérica). Las previsiones de mercado se expresan en valor (USD).
| HMI (interfaz de máquina humana) |
| Control de Procesos Avanzado |
| Gestión de Activos Inventario |
| Conectividad de base de datos |
| Otros tipos de controladores |
| Sistema PAC abierto |
| Sistema PAC compacto |
| Sistema PAC distribuido |
| Petróleo y Gas |
| Energia electrica |
| Construcción |
| Alimentos y Bebidas |
| Agua y Aguas Residuales |
| Otros usuarios finales |
| En la premisa |
| Basado en la nube |
| Híbrido |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de solución | HMI (interfaz de máquina humana) | |
| Control de Procesos Avanzado | ||
| Gestión de Activos Inventario | ||
| Conectividad de base de datos | ||
| Otros tipos de controladores | ||
| Por sistema | Sistema PAC abierto | |
| Sistema PAC compacto | ||
| Sistema PAC distribuido | ||
| Por usuario final | Petróleo y Gas | |
| Energia electrica | ||
| Construcción | ||
| Alimentos y Bebidas | ||
| Agua y Aguas Residuales | ||
| Otros usuarios finales | ||
| Por modelo de implementación | En la premisa | |
| Basado en la nube | ||
| Híbrido | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de software de programación de controladores de automatización programables (PAC) en 2031?
Se prevé que el mercado alcance los 24.55 millones de dólares en 2031, expandiéndose a una tasa compuesta anual del 11.71 % a partir de 2026.
¿Qué segmento se espera que crezca más rápido dentro de este espacio de software?
Se proyecta que los módulos de gestión de activos liderarán el crecimiento a una CAGR del 12.80 %, impulsados por la adopción del mantenimiento basado en la condición.
¿Por qué las suites de programación PAC basadas en la nube están ganando terreno a pesar de las preocupaciones de seguridad?
Los proveedores ahora incorporan control de acceso basado en roles, cifrado y actualizaciones inalámbricas, lo que permite a los operadores de múltiples sitios administrar el código de forma centralizada sin sacrificar los mandatos de cumplimiento.
¿Cómo utilizan los productores de alimentos y bebidas el software PAC para mejorar la flexibilidad?
El control de lotes basado en recetas permite que las plantas cambien las formulaciones rápidamente, lo que reduce el tiempo de cambio y respalda la trazabilidad digital requerida por las próximas regulaciones de la granja a la mesa.
¿Qué regiones contribuirán más a la futura expansión del mercado?
Asia Pacífico seguirá siendo el mayor contribuyente, mientras que Medio Oriente registrará la CAGR más rápida a medida que las empresas energéticas digitalicen sus activos upstream.
¿Qué factores limitan una adopción más amplia entre los pequeños fabricantes?
Las elevadas tarifas de licencia iniciales y la escasez de programadores IEC 61131-3 retrasan los proyectos, aunque los precios de suscripción y las herramientas de código bajo están aliviando estas barreras.


