

Tamaño y cuota de mercado del agua de cactus envasada
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
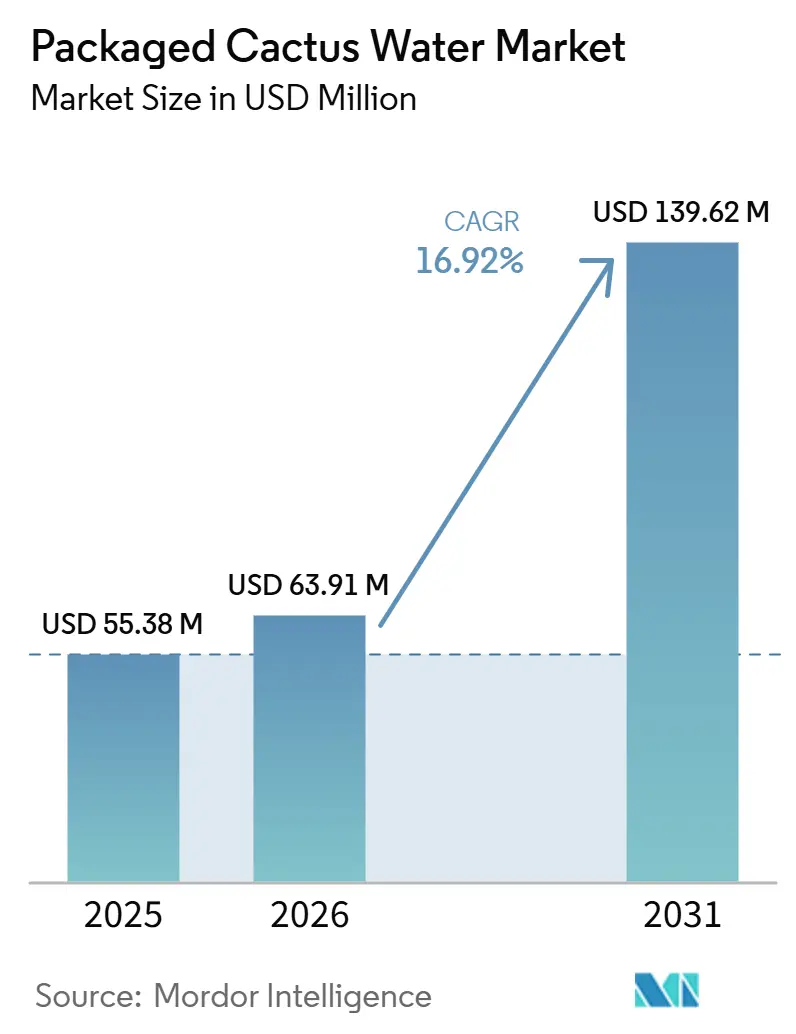
| Tamaño del mercado (2026) | USD 63.91 Million |
| Tamaño del mercado (2031) | USD 139.62 Million |
| Tasa de crecimiento (2026 - 2031) | 16.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de agua de cactus envasada realizado por Mordor Intelligence
Se espera que el mercado de agua de cactus envasada aumente de 55.38 millones de dólares en 2025 a 63.91 millones de dólares en 2026 y alcance los 139.62 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 16.92 % entre 2026 y 2031. Este mercado está ganando popularidad porque los consumidores optan por bebidas con menos azúcar e ingredientes reconocibles. La tuna ofrece electrolitos y betalaínas naturales, lo que proporciona a las marcas un posicionamiento funcional claro sin depender de las típicas bebidas deportivas. La demanda también se está ampliando más allá de la hidratación habitual, ya que los productos con sabor se introducen en el sector de la restauración, los cócteles sin alcohol y los cócteles. La disponibilidad en tiendas, las pruebas de productos en línea y el posicionamiento premium impulsan la expansión, aunque las aguas vegetales más conocidas siguen teniendo ventaja en cuanto al reconocimiento de marca. El mercado de agua de cactus envasada también se enfrenta a limitaciones derivadas del abastecimiento concentrado de nopal, la calidad variable de la fruta y una base de evidencia sobre sus beneficios para la salud que sigue siendo más sólida para los suplementos de Opuntia que para las bebidas comerciales.
Conclusiones clave del informe
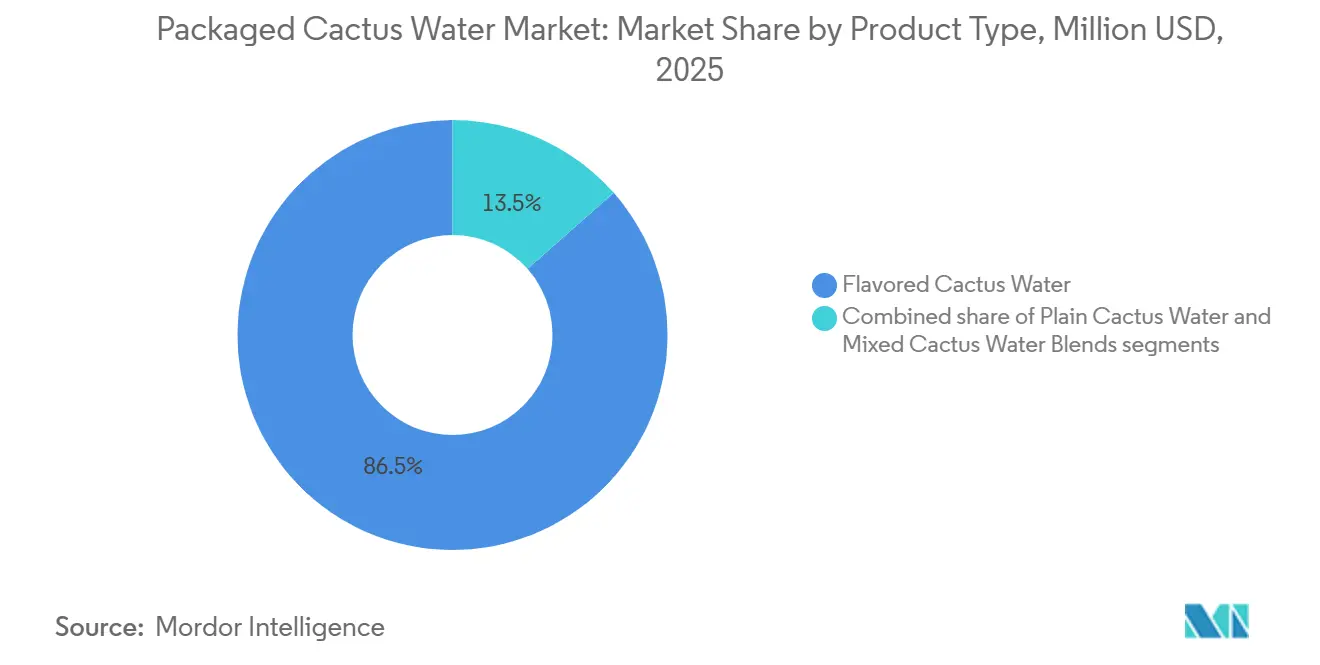
- Por tipo de producto, el agua de cactus con sabor lideró con el 86.51% de la cuota de mercado de agua de cactus envasada en 2025, mientras que se prevé que el agua de cactus natural crezca a una tasa compuesta anual del 17.46% hasta 2031.
- Por su naturaleza, los productos convencionales representaron el 89.62% de la cuota de mercado del agua de cactus envasada en 2025, mientras que el agua de cactus orgánica registró la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 18.11%, hasta 2031.
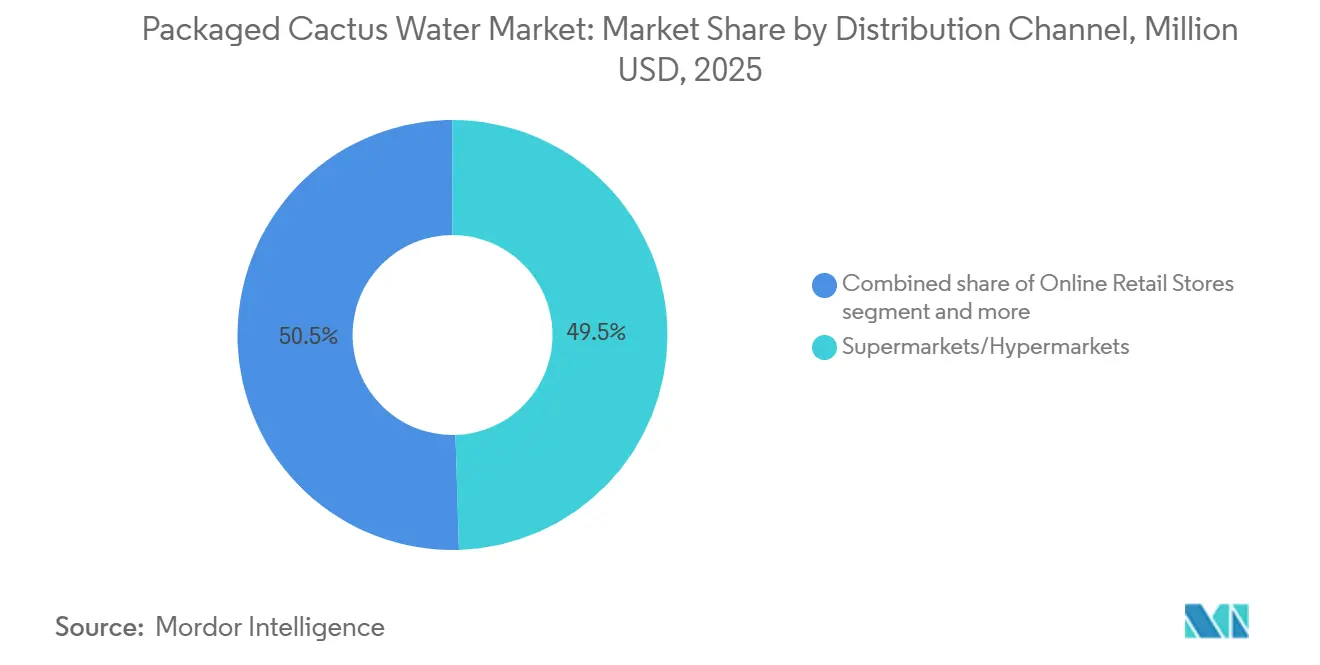
- Por canal de distribución, los supermercados e hipermercados representaron el 49.51% del mercado de agua de cactus envasada en 2025, mientras que las tiendas minoristas en línea avanzan a una tasa de crecimiento anual compuesta del 17.88% hasta 2031.
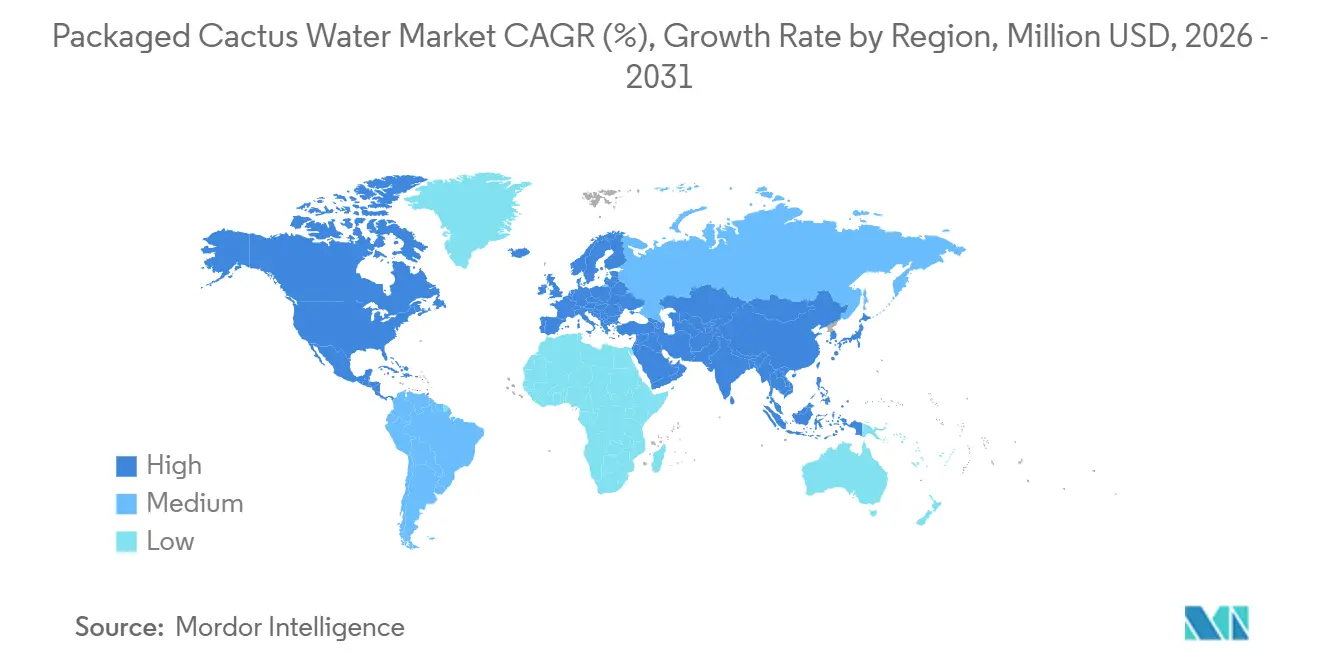
- Geográficamente, Norteamérica representó el 49.9% del mercado de agua de cactus envasada en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 17.98% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de agua de cactus envasada
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de hidratación funcional baja en azúcar. | + 5.2% | Global, concentrada en Norteamérica y Europa Occidental. | Corto plazo (≤ 2 años) |
| Expansión de las bebidas de origen vegetal y con etiquetas limpias. | + 3.8% | América del Norte, Europa Occidental y los mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Acceso minorista y electrónico a bebidas de bienestar especializadas. | + 3.5% | América del Norte, el núcleo de Asia-Pacífico y su repercusión en Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Innovación en sabores y casos de uso de mezcladores de cócteles | + 2.4% | América del Norte, Europa y la adopción temprana en Asia-Pacífico. | Mediano plazo (2-4 años) |
| La eficiencia en el uso de recursos en el cultivo de cactus como propuesta de sostenibilidad | + 1.8% | Global, con la mayor resonancia en Europa y Norteamérica. | Largo plazo (≥ 4 años) |
| Formatos estables a temperatura ambiente para un consumo activo y sobre la marcha. | + 2.1% | Centros urbanos de Norteamérica, Asia-Pacífico, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de hidratación funcional baja en azúcar.
La migración de los consumidores hacia bebidas menos azucaradas es el principal motor estructural para el sector del agua de cactus envasada, y se ha acelerado notablemente gracias a las políticas fiscales. En México, un mercado crucial por ser el mayor productor mundial de nopal y una base de consumidores emergente, el Impuesto Especial sobre Producción y Servicios (IEPS) sobre las bebidas con alto contenido de azúcar está impulsando el consumo hacia alternativas funcionales bajas en calorías. Datos de Statista, publicados por Merca20, muestran que las ventas de bebidas electrolíticas en México alcanzaron los 47.84 millones de litros solo en abril de 2025, lo que representa un crecimiento interanual del 19%. El agua de cactus ocupa un nicho específico dentro de este cambio en la demanda: con menos calorías y aproximadamente la mitad de azúcar que las principales marcas de agua de coco, satisface simultáneamente las necesidades de hidratación, antioxidantes y electrolíticas sin sacrificar el sabor. Un efecto secundario es que la influencia regulatoria del Impuesto a las Bebidas Azucaradas (SDIL) del Reino Unido y marcos fiscales similares en Europa está redirigiendo estructuralmente el espacio en los estantes de los supermercados, alejándolo de los refrescos tradicionales y dirigiéndolo hacia productos de hidratación funcionales con bajo o nulo contenido de azúcar. Esto genera un efecto de atracción a nivel minorista que las marcas emergentes aún no han explotado por completo. El factor de cumplimiento también se observa a nivel de ingredientes: las marcas que formulan sin edulcorantes artificiales están encontrando en el posicionamiento libre de SDIL una ventaja comercial significativa en el comercio minorista del Reino Unido.
Expansión de las bebidas de origen vegetal y con etiquetas limpias.
El agua de cactus se beneficia de la ola de expansión de bebidas de origen vegetal, pero no se reduce a ella. El mercado estadounidense de bebidas orgánicas alcanzó los 10.200 millones de dólares en 2025 con un crecimiento del 7.2 %, impulsado significativamente por formulaciones de etiqueta limpia; la subcategoría de refrescos, bebidas mejoradas y polvos dentro de los productos orgánicos creció un 11.5 %, superando al segmento más amplio, según el Informe del Mercado Orgánico de la Organic Trade Association, marzo de 2026 [1] Fuente: Organic Trade Association, “El mercado orgánico de EE. UU. logró un crecimiento significativo en 2025”, Organic Trade Association, ota.com . Lo que distingue al agua de cactus en este panorama es la escasez de la fuente y la especificidad de la procedencia: la tuna no requiere riego en regiones áridas y tiene un patrimonio cultural y ecológico documentado en México y partes del norte de África, lo que proporciona a las marcas una narrativa auténtica de la cadena de suministro que las bebidas con ingredientes producidos en masa no pueden replicar. El marco normativo que respalda las afirmaciones de etiqueta limpia, en particular la certificación del Programa Nacional Orgánico (NOP) del USDA, se está convirtiendo cada vez más en un factor determinante en la decisión de compra para los consumidores millennials y de la Generación Z. La investigación de la Organic Trade Association confirma que los grupos demográficos más jóvenes (de 13 a 44 años) constituyen ahora el segmento de mayor crecimiento de la base de compradores de productos orgánicos en EE. UU., lo que orienta el mercado potencial directamente hacia el público objetivo principal del agua de cactus. Las marcas que obtienen la certificación NOP del USDA con anticipación, como True Nopal con su línea orgánica, aseguran una ventaja competitiva duradera que a los competidores de marcas blancas les lleva 3 años de transición a nivel agrícola replicar.
Acceso minorista y electrónico a bebidas de bienestar especializadas.
Históricamente, el agua de cactus envasada se ha limitado a tiendas especializadas de alta gama, pero las recientes expansiones en los estantes indican que la categoría ha cruzado el umbral hacia la distribución masiva. True Nopal amplió su presencia en EE. UU. a 2,362 tiendas Walmart en octubre de 2024, añadiendo 914 ubicaciones en una sola operación, lo que demuestra que los compradores minoristas del mercado masivo han validado el agua de cactus como una categoría con suficiente demanda por parte de los consumidores como para competir con bebidas ya establecidas. Los canales de comercio electrónico están potenciando este efecto: los modelos de suscripción, las estrategias de venta directa al consumidor (D2C) impulsadas por influencers y la presencia en los estantes de Amazon permiten a las marcas más pequeñas generar reconocimiento nacional sin los requisitos de capital de la distribución minorista tradicional. La implicación estratégica, a menudo subestimada, es que los datos de comercio electrónico, los volúmenes de búsqueda, la composición de la cesta de compra y las tasas de recompra proporcionan a las marcas de agua de cactus información detallada sobre la demanda de la que carecen las marcas de supermercado tradicionales, lo que permite ciclos de iteración de sabores y formatos que se miden en meses en lugar de años. El hecho de que Pricklee haya lanzado primero los sabores Mixed Wildberry y Juicy Watermelon como productos exclusivos en línea antes de su lanzamiento masivo ejemplifica este enfoque de desarrollo de productos basado en datos.
Innovación en sabores y casos de uso de mezcladores de cócteles
La innovación en sabores está cumpliendo una doble función en la categoría de agua de cactus envasada: impulsa la prueba entre los consumidores que rechazan el perfil de sabor del agua sola y crea un posicionamiento como mezclador de cócteles que amplía sustancialmente el conjunto de ocasiones de consumo de bebidas. Kun Yang, CEO de Pricklee, ha descrito públicamente el agua de cactus como "un mezclador en cócteles y cócteles sin alcohol" que ofrece sabor sin el bajón, un posicionamiento validado por los bármanes de alta gama que aprecian el pigmento magenta impulsado por betalaína de la tuna para bebidas visualmente distintivas con bajo contenido de alcohol. El Informe de Tendencias de Cócteles 2026 de Bacardi identifica un cambio en el comportamiento del consumidor en el que los rituales de salud diurnos y las ocasiones sociales nocturnas están convergiendo, con mezcladores alineados con el bienestar que ganan tracción sostenida [2] Fuente: Bacardi Limited, “Connections, Local Flavors, and Luxurious Experiences Top the 2026 Bacardi Cocktail Trends Report,” Bacardi Limited, bacardilimited.com . Para las marcas de agua de cactus, la ocasión de consumo en mezcladores ofrece márgenes de beneficio elevados: la distribución en establecimientos de restauración genera mayores ingresos por unidad que la venta minorista fuera de estos, y la asociación de la marca con restaurantes de alta gama refuerza la imagen de bienestar y lujo que impulsa la compra recurrente. La expansión nacional de Caliwater en noviembre de 2025 a los restaurantes de Gordon Ramsay y a los locales de Pura Vida representa una apuesta temprana por este canal.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escaso conocimiento por parte de los consumidores sobre el agua de coco y de aloe vera. | -1.5% | Es un problema global, especialmente acuciante en Asia-Pacífico, Oriente Medio y África, donde el agua de coco está muy arraigada. | Mediano plazo (2-4 años) |
| Suministro inconsistente de materia prima y calidad de la fruta según la temporada. | -1.2% | América del Norte (nopal de Sonora, México), centros de abastecimiento globales | Mediano plazo (2-4 años) |
| Riesgo de evidencia clínica y justificación de afirmaciones sobre salud | -0.8% | A nivel mundial, el riesgo regulatorio es mayor en Europa y en los mercados de Asia-Pacífico, donde los marcos regulatorios para las declaraciones de propiedades saludables son más estrictos. | Largo plazo (≥ 4 años) |
| Estabilidad del color y el sabor de la betalaína durante el procesamiento y el almacenamiento. | -0.6% | Global, especialmente para formatos estables a temperatura ambiente. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Bajo nivel de familiaridad del consumidor con las aguas de plantas ya establecidas.
El agua de coco y el agua de aloe vera llevan una década de ventaja en la percepción del consumidor dentro del segmento de hidratación de origen vegetal, y esta ventaja genera una carga de educación estructural que las marcas de agua de cactus deben superar antes de lograr una penetración masiva en el mercado. La presión competitiva es más aguda en Asia-Pacífico, donde el agua de coco está arraigada culturalmente y ampliamente disponible a precios de producto básico que el agua de cactus, proveniente principalmente de México, no puede igualar en términos de costo. A nivel minorista, esto se manifiesta como un desafío de posicionamiento: los gerentes de categoría de supermercados, acostumbrados a las métricas de rendimiento del agua de coco, aplican los mismos umbrales de velocidad al agua de cactus, penalizando los SKU en etapa temprana que aún no han logrado tasas de recompra. La decisión estratégica de Pricklee de cambiar su marca de "agua de cactus" a "hidratación natural" en 2026 refleja una respuesta directa a este desafío. Al ampliar la descripción de la categoría, la marca busca reducir la fricción cognitiva de la prueba para los consumidores que no están familiarizados con el cactus como ingrediente de bebidas. Es posible que, en última instancia, esta categoría necesite generar confianza en el consumidor mediante el muestreo en el punto de venta y la narración de historias funcionales antes de que la velocidad de las ventas en el comercio minorista tradicional satisfaga las expectativas de los compradores de gran formato.
Suministro irregular de materia prima y variabilidad estacional de la calidad.
El suministro de nopal apto para bebidas en el mercado norteamericano se concentra geográficamente en Sonora, México, donde las cooperativas agrícolas procesan la mayor parte de la tuna de calidad de exportación para la extracción de jugo. Esta concentración genera una doble vulnerabilidad: los eventos climáticos, en particular la sequía, en un solo estado mexicano pueden limitar simultáneamente el suministro de múltiples marcas competidoras y disparar los costos de la materia prima. El Valle de Teotihuacán, en el Estado de México, una región de producción secundaria, enfrenta una sobreexplotación del 15 % de sus recursos hídricos, lo que genera una presión a largo plazo sobre los acuíferos que amenaza el crecimiento sostenible de la producción. El contenido de betalaína, el principal bioactivo y diferenciador colorimétrico del agua de cactus, varía sustancialmente según la composición del suelo, la temporada de cosecha y el manejo posterior a la cosecha, lo que significa que la inconsistencia en el sabor y el color entre lotes no es solo un desafío de procesamiento, sino también un desafío de abastecimiento que exige estándares agrícolas previos que aún no están codificados en toda la cadena de suministro. Tamba (2025), en el Journal of Food and Nutrition Sciences, señaló que el pH bajo (5.3–7.1) y el alto contenido de sólidos solubles hacen que el jugo de nopal sea inherentemente susceptible al deterioro microbiano, y que las tecnologías de conservación no térmicas, si bien prometedoras, carecen de la validación industrial necesaria para una implementación rentable a gran escala. Las marcas que invierten en acuerdos de compra cooperativa a largo plazo o en sistemas de abastecimiento verticalmente integrados tendrán una ventaja duradera en cuanto a costos de insumos y calidad sobre aquellas que dependen de los mercados al contado.
Análisis de segmento
Por tipo de producto: La proliferación de sabores impulsa el crecimiento de la categoría.
El agua de cactus con sabor domina la segmentación de tipos de producto con una participación del 86.51 % en 2025, un liderazgo dominante que refleja la dependencia continua de la categoría en la diferenciación de sabor para impulsar la prueba y la recompra más allá del consumidor principal de hidratación funcional. Esta concentración en formatos con sabor no es simplemente un producto de preferencia del consumidor; refleja la estrategia de marca: Caliwater se ha expandido a variantes de fruta del dragón, naranja sanguina, sandía, piña y jengibre + lima a través de colaboraciones con inversores famosos, integrando un proceso de desarrollo de sabores directamente en su calendario de marketing. El agua de cactus natural, aunque representa una pequeña minoría del volumen actual, es el subsegmento de más rápido crecimiento con una CAGR del 17.46 % entre 2026 y 2031, ya que los consumidores puristas y los compradores conscientes de los ingredientes buscan una hidratación electrolítica pura sin sabores ni edulcorantes añadidos. Las mezclas de agua de cactus, formulaciones que combinan la tuna con ingredientes funcionales complementarios como la fruta del dragón o el hibisco, representan una nueva categoría de productos que se sitúa en la intersección de la innovación en sabores y el posicionamiento de etiqueta limpia, con el potencial de captar tanto al público que prefiere los sabores como al que prefiere los productos sin sabor.
La dinámica de segundo orden en el tipo de producto es el creciente uso del agua de cactus saborizada como mezclador de cócteles, lo que abre una ocasión de consumo no tradicional que tiende a ser premium. A diferencia de las bebidas deportivas o el agua natural, la pigmentación betalaína del agua de cactus saborizada proporciona una distinción visual en las presentaciones de bebidas, y marcas como Pricklee y Caliwater han comenzado a comercializar explícitamente casos de uso como mezclador para compradores en establecimientos. Esta ampliación del abanico de ocasiones, desde la bolsa del gimnasio hasta el carrito de bar, es un impulsor estructural de la gama premium que no depende de una mayor educación del consumidor sobre los beneficios para la salud específicos del cactus. El cumplimiento de la certificación USDA NOP también es relevante aquí: las líneas saborizadas con certificación orgánica obtienen precios superiores en los canales de tiendas especializadas y de productos naturales, donde se concentra la mayor parte de los compradores orientados a la salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por naturaleza: la base convencional ancla el volumen, el nivel orgánico crece más rápido.
El agua de cactus convencional mantiene una abrumadora cuota de mercado del 89.62% en 2025, lo que refleja la realidad comercial de que la mayoría de las marcas han aumentado su producción con formulaciones no orgánicas para mantener los costos accesibles durante una fase de educación y penetración en el mercado. Sin embargo, el agua de cactus orgánica es el segmento de productos naturales de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 18.11% entre 2026 y 2031, una tasa que supera incluso la TCAC general del mercado del 16.92%, lo que indica que el precio adicional que se podría obtener por la certificación orgánica en esta categoría aún no está totalmente reflejado en el precio. True Nopal, pionera en la categoría con una línea orgánica certificada por el USDA NOP, ha demostrado que el posicionamiento orgánico es compatible con la distribución masiva, asegurando su presencia en Whole Foods Market y en la sección de productos orgánicos de Walmart simultáneamente. El mercado estadounidense de bebidas orgánicas creció un 7.2 % en 2025, y la Asociación de Comercio Orgánico señaló que los consumidores más jóvenes (de 13 a 44 años) están impulsando el crecimiento de los productos orgánicos al priorizar la transparencia de los ingredientes y la procedencia de la cadena de suministro, un segmento de consumidores que coincide directamente con el comprador principal del agua de cactus.
La implicación estratégica del cambio de la mezcla convencional a la orgánica es la acumulación de poder de fijación de precios: a medida que la participación orgánica crece desde una base baja, los precios de venta promedio combinados aumentan sin que la marca tenga que reducir su alcance de distribución. Una limitación contraintuitiva a tener en cuenta es el retraso en la certificación de la oferta. El Programa Nacional de Certificación (NOP) del USDA requiere tres años de transición agrícola antes de otorgar la certificación, lo que significa que la rápida expansión del segmento orgánico está limitada por la infraestructura agrícola previa, en lugar de por la demanda del consumidor. En consecuencia, las marcas que ya han establecido acuerdos de abastecimiento orgánico certificado están protegidas de la entrada competitiva a corto plazo en el segmento premium.
Por canal de distribución: los supermercados lideran, pero los canales online dificultan el acceso.
Los supermercados e hipermercados representan el 49.51 % de la cuota de mercado en 2025, cifra que refleja tanto la madurez de la categoría en Norteamérica como la importancia de la ubicación física en los estantes para captar a los compradores primerizos que descubren el agua de cactus mediante la exploración de productos en lugar de búsquedas dirigidas. El dominio de este canal también refleja el valor estratégico de las alianzas con grandes cadenas minoristas: la presencia de True Nopal en Walmart (2,362 tiendas) y la de Caliwater en 3,500 establecimientos de Walmart constituyen, en conjunto, una plataforma publicitaria que, de otro modo, requeriría cientos de millones de dólares en inversión publicitaria para replicarse. Las tiendas de conveniencia representan una cuota menor, pero estratégicamente importante, dado que las decisiones de hidratación impulsivas tomadas durante los desplazamientos son ocasiones de compra frecuentes en las que los formatos de lata monodosis y bolsa de larga duración del agua de cactus compiten directamente con las bebidas energéticas y deportivas. Las tiendas especializadas y otros canales atienden al segmento de consumidores pioneros, donde la disposición a pagar un precio superior es mayor y donde las afirmaciones sobre productos orgánicos y funcionales atraen a la audiencia más comprometida.
Las tiendas minoristas en línea son el canal de distribución de más rápido crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 17.88 % entre 2026 y 2031, impulsadas por tres factores estructurales clave: la adquisición directa al consumidor a través de influencers, la economía del modelo de suscripción que mejora la fidelización de clientes para las marcas y los algoritmos de Amazon que premian los productos nuevos en categorías poco desarrolladas. El lanzamiento por parte de Pricklee de nuevos sabores como SKU exclusivos en línea antes de su lanzamiento en tiendas físicas es un indicador particularmente revelador del papel de este canal como laboratorio de pruebas y aprendizaje para el desarrollo de productos. La mayor penetración del comercio electrónico en la categoría de bebidas orgánicas, que se proyecta que crecerá del 12-15 % de las ventas de la categoría en 2026 al 20-25 % para 2035, sugiere que la participación en línea del agua de cactus envasada aumentará a medida que crezca el conocimiento de la categoría y madure la economía de la suscripción.
Análisis geográfico
Mercado norteamericano de agua de cactus envasada
América del Norte representó el 49.9% de la cuota de mercado de agua de cactus envasada en 2025. La región combina la venta minorista de bebidas funcionales ya establecida con varias marcas innovadoras en la categoría. Estados Unidos es el principal mercado comercial, con presencia en Walmart, Whole Foods Market, Sprouts Farmers Market y Kroger. Las alianzas con el sector de servicios de alimentos pueden generar pruebas de producto y facilitar las compras minoristas posteriores. México desempeña un doble papel como importante productor de tuna y mercado de consumo influenciado por los impuestos a las bebidas azucaradas. El estudio presentado indicó que Milpa Alta representó el 22% de la producción nacional de nopal y que el sector generó más de 600 millones de pesos mexicanos anuales para la Ciudad de México.
Mercado europeo de agua de cactus envasada
Europa tiene una presencia actual menor, pero ofrece espacio para marcas con una sólida documentación de etiqueta limpia. El Reino Unido se ha convertido en un punto de comercialización temprano para Cacto Drinks. La compañía presentó una variante de agua de cactus de nopal sin gas en IFE 2026 en Londres [3] Fuente: IFE, “Cacto Drinks lanza agua de cactus de nopal en IFE 2026”, IFE, ife.co.uk. Alemania puede ser un objetivo secundario porque los consumidores están familiarizados con los productos de agua funcional. La expansión europea requiere una atención cuidadosa a la documentación regulatoria. Las marcas que puedan fundamentar la composición del producto y las afirmaciones estarán mejor posicionadas para ingresar a la región.
Mercado de agua de cactus envasada en APAC, Sudamérica y MEA
Se espera que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 18 % hasta 2031, la más rápida entre las regiones geográficas. Los ingresos urbanos, el consumo de productos para el bienestar y la infraestructura del comercio electrónico impulsan este crecimiento. Australia ofrece un ejemplo de desarrollo de categorías locales a través de BetterDays, que lanzó una gama de agua de cactus con gas en 2024. Japón y Corea del Sur podrían impulsar los productos importados de alta gama, mientras que India, Tailandia, Singapur e Indonesia siguen siendo áreas de demanda emergente. Sudamérica ofrece potencial gracias a la demanda de bebidas saludables y la capacidad agrícola local del nopal. Oriente Medio y África representan una oportunidad a largo plazo, donde los impuestos sobre el azúcar, el comercio minorista moderno y la producción de tuna en el norte de África pueden impulsar el desarrollo futuro. Los mercados del Golfo Pérsico pueden servir como punto de partida, ya que las bebidas funcionales importadas ya llegan a consumidores urbanos de alto poder adquisitivo. Marruecos y Túnez podrían convertirse en lugares relevantes para la oferta, dado que la tuna cuenta con una presencia agrícola consolidada. Una ruta de suministro más corta hacia Europa podría resultar útil si se desarrolla la capacidad de procesamiento local. Nigeria, Sudáfrica y Egipto representan oportunidades posteriores, donde el comercio minorista moderno y el consumo orientado a la salud se están expandiendo. El ritmo de entrada al mercado dependerá de los precios, los socios de distribución locales y el conocimiento del producto.
Panorama competitivo
El mercado de agua de cactus envasada está muy fragmentado, y ninguna empresa cuenta con la cuota de mercado suficiente para establecer precios o estándares de distribución. Caliwater, True Nopal y Pricklee se encuentran entre las marcas norteamericanas más conocidas. Caliwater ha recurrido a inversores famosos y a lanzamientos frecuentes de nuevos sabores para aumentar su reconocimiento entre los consumidores. True Nopal se ha centrado en la distribución minorista masiva, además de ofrecer una línea de productos orgánicos. Pricklee ha buscado ampliar su posicionamiento, pasando del agua de cactus a la hidratación natural. Empresas regionales, como Cacto Drinks en el Reino Unido, BetterDays en Australia y Green-Go en México, pueden consolidar su presencia local donde las marcas estadounidenses se enfrentan a limitaciones de distribución.
La tecnología de producto y el control de la cadena de suministro cobran mayor importancia a medida que la categoría se desarrolla. Los formatos estables a temperatura ambiente son cruciales para los canales de conveniencia y el consumo activo. Las empresas que conservan el color de la betalaína en envases que no requieren colorantes artificiales pueden respaldar tanto una etiqueta limpia como un mensaje de marca premium. Los métodos de conservación no térmicos y de estabilización del color pueden generar diferenciación de producto cuando las marcas los aplican de forma consistente. La categoría también depende de un abastecimiento fiable de tunas y de controles de calidad. El trabajo inicial en la documentación regulatoria puede reducir las dificultades a medida que las marcas se expanden a más mercados internacionales.
Una gran empresa de bebidas podría cambiar el entorno competitivo mediante una adquisición o una entrada al mercado con una sólida financiación. Esta estrategia podría expandir la distribución y aumentar rápidamente el conocimiento de la marca entre los consumidores. También podría dificultar el acceso a los estantes para las empresas más pequeñas. Por ahora, el mercado de agua de cactus envasada ofrece espacio para marcas especializadas con estrategias claras de sabor, abastecimiento o distribución. Es probable que la competencia siga centrándose en el alcance minorista, la calidad del formato y la capacidad de hacer que un ingrediente poco conocido sea fácil de probar. Las marcas también necesitan equilibrar la educación sobre la categoría con mensajes generales sobre hidratación. Una etiqueta que destaque el ingrediente principal puede resultar atractiva para los consumidores que ya conocen la tuna, pero puede ser menos directa para un público más amplio. Un enfoque más amplio en la hidratación podría aumentar la prueba del producto, aunque podría dificultar la definición de la categoría. Las empresas con una estrategia minorista clara y un suministro confiable están mejor posicionadas para afrontar esta decisión. El mercado de agua de cactus envasada sigue abierto a nuevos participantes locales porque las marcas líderes aún no cuentan con una distribución global dominante.
Líderes de la industria del agua de cactus envasada
True Nopal Ventures LLC
Caliwater LLC
Pricklee LLC
FILETE
EVISSI USA LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Caliwater lanzó Dragon Fruit, su nuevo sabor funcional, desarrollado en colaboración con el músico e inversor Benson Boone. Cada lata aportaba 30 calorías, cinco electrolitos naturales y antioxidantes betalaínas procedentes de la tuna de cultivo sostenible. Este lanzamiento amplió la distribución a las tiendas de conveniencia, extendiendo la presencia de la marca más allá del sector de la salud y las tiendas especializadas.
- Marzo de 2026: Benson Boone se unió a Caliwater como inversor y representante de la marca, convirtiéndose en el segundo músico famoso en adquirir una participación accionaria en la marca. Esta alianza posicionó el agua de cactus entre el público joven de las generaciones Millennial y Z, que impulsan cada vez más la compra de bebidas funcionales premium.
- Marzo de 2026: Cacto Drinks (Reino Unido) lanzó su variante sin gas de agua de cactus con sabor a nopal en IFE 2026 (ExCeL Londres, 31 de marzo), introduciendo una nueva categoría en el comercio minorista general del Reino Unido junto con su gama existente de bebidas con gas en formatos de nopal original, piña rubí, melocotón blanco y kiwi y fresa.
Alcance del informe del mercado global de agua de cactus envasada
El agua de cactus envasada es una bebida funcional lista para consumir, elaborada a partir del jugo del fruto y las pencas del cactus de nopal, que ofrece electrolitos naturales, antioxidantes y un perfil calórico menor que el agua de coco. El mercado del agua de cactus envasada se segmenta por tipo de producto, naturaleza, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en saborizadas, naturales y mezclas. Por naturaleza, el mercado se segmenta en convencionales y orgánicas. Por canal de distribución, el mercado se segmenta en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, venta minorista en línea y otros. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Agua de cactus con sabor |
| Agua de cactus simple |
| Mezclas de agua de cactus |
| Convencional |
| Organic |
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas Especializadas |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Agua de cactus con sabor | |
| Agua de cactus simple | ||
| Mezclas de agua de cactus | ||
| Nature | Convencional | |
| Organic | ||
| Canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el agua de cactus envasada?
Se pronosticaba que la categoría crecería a una tasa de crecimiento anual compuesta (TCAC) del 16.92 % entre 2026 y 2031, pasando de 63.91 millones de dólares a 139.62 millones de dólares. La demanda de productos bajos en azúcar, un mayor acceso a los puntos de venta y las nuevas ocasiones de consumo en el sector de la restauración impulsaron el crecimiento, mientras que la presencia en los comercios y el posicionamiento de los productos determinaron su escala.
¿Qué tipo de producto lidera las ventas de agua de cactus envasada?
El agua de cactus con sabor lideró las ventas de productos con una cuota del 86.51% en 2025, mientras que el agua de cactus natural es el tipo de producto de más rápido crecimiento con una tasa de crecimiento anual compuesta del 17.46% hasta 2031.
¿Por qué los consumidores eligen productos a base de agua de cactus?
La hidratación baja en azúcar, el aporte de electrolitos, la demanda de productos con etiquetas limpias y el interés por las opciones de origen vegetal impulsan la demanda. Los formatos con sabor y su uso en cócteles o cócteles sin alcohol amplían su presencia en diversos ámbitos: actividades deportivas, comercio minorista, restauración y eventos sociales. El sabor y la presentación visual consistentes siguen siendo fundamentales.
¿Qué canal de ventas está creciendo más rápido para el agua de cactus?
Se prevé que las tiendas minoristas en línea crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.88 % hasta 2031, impulsadas por las suscripciones, las ventas directas al consumidor y las pruebas de productos digitales. Los supermercados e hipermercados seguirán siendo el principal canal de venta al consumidor, con una cuota del 49.51 % en 2025.


