

Tamaño y participación del mercado de alimentos veganos envasados
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
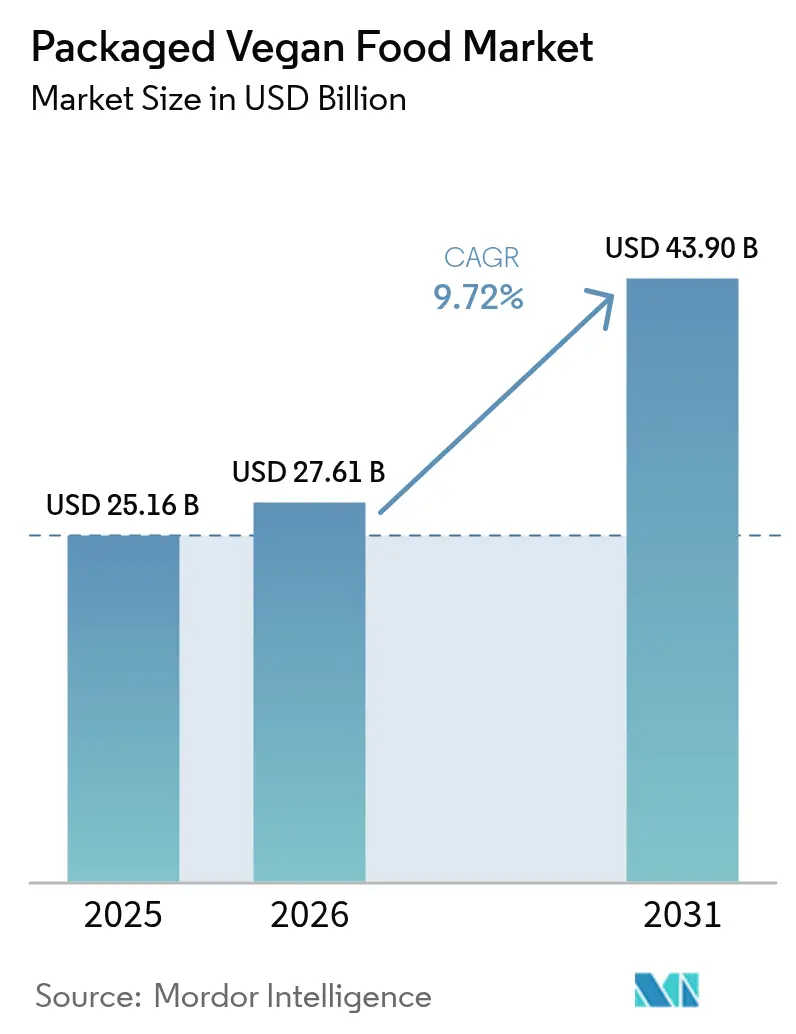
| Tamaño del mercado (2026) | USD 27.61 mil millones |
| Tamaño del mercado (2031) | USD 43.9 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.72% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de alimentos veganos envasados por Mordor Intelligence
El tamaño del mercado de alimentos veganos envasados se valoró en 25.16 millones de dólares en 2025 y se estima que crecerá de 27.61 millones de dólares en 2026 a 43.9 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.72 % durante el período de pronóstico (2026-2031). El creciente interés de los consumidores en patrones de alimentación centrados en plantas, las directrices federales que elevan la soja y otras proteínas vegetales fortificadas, y los avances en la fermentación de precisión están convirtiendo la comida vegana de un nicho a una presencia generalizada en los pasillos de los supermercados. En 2024, las alternativas lácteas lideraron las ventas de valor, pero los nuevos análogos de carne y las comidas veganas listas para calentar ahora igualan a las proteínas animales en cuanto a textura en boca y profundidad umami, lo que genera un amplio atractivo en los hogares. La malabsorción de lactosa afecta a casi siete de cada diez personas en todo el mundo, lo que le otorga a la categoría un piso de demanda estructural. Además, los consumidores norteamericanos siguen siendo los que más gastan, pero Asia-Pacífico está creciendo más rápido a medida que la urbanización, la penetración del comercio electrónico y la conciencia nutricional convergen para impulsar opciones convenientes basadas en plantas. Las referencias convencionales aún dominan los volúmenes; sin embargo, los productos con certificación orgánica, etiquetas limpias y enriquecimiento con nutrientes funcionales están generando un gasto incremental y mayor visibilidad en los estantes de los minoristas.
Conclusiones clave del informe
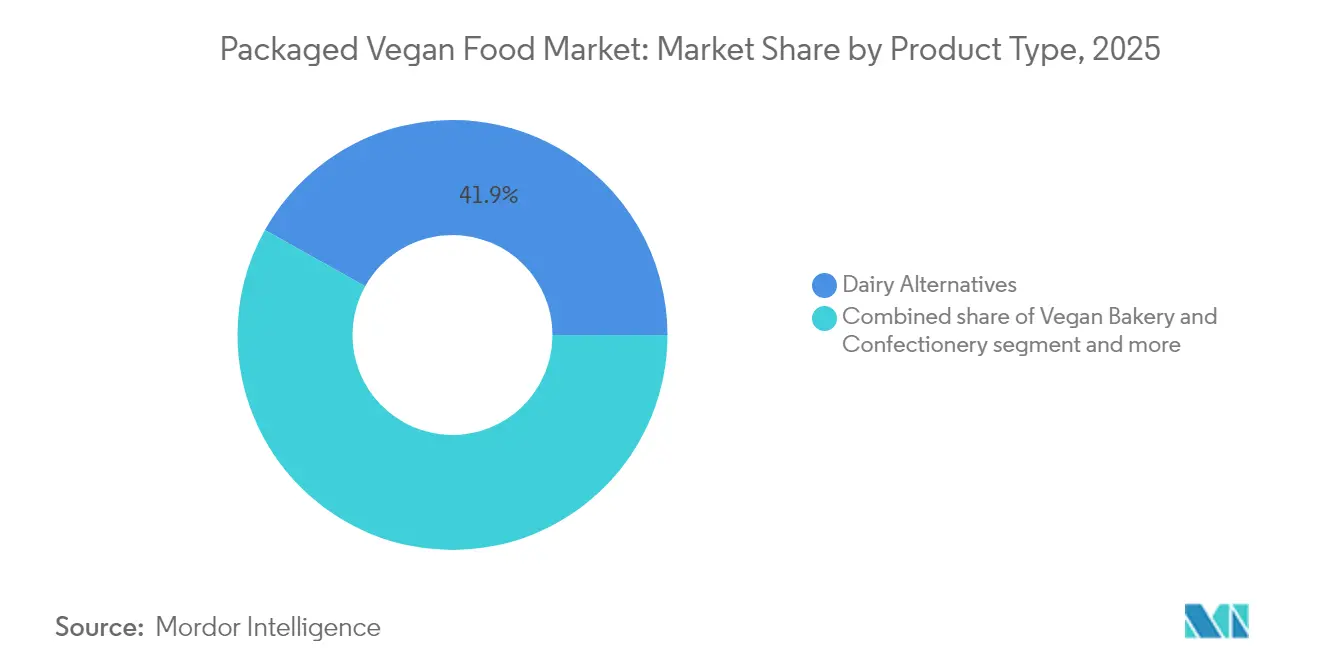
- Por tipo de producto, las alternativas lácteas capturaron el 41.88 % de la participación en los ingresos en 2025; se prevé que las alternativas a la carne y las comidas veganas envasadas se expandan a una CAGR del 10.33 % hasta 2031.
- Por naturaleza, los artículos convencionales representaron el 82.54% de las ventas en 2025, mientras que se proyecta que las variantes orgánicas crecerán a una CAGR del 11.08% hasta 2031.
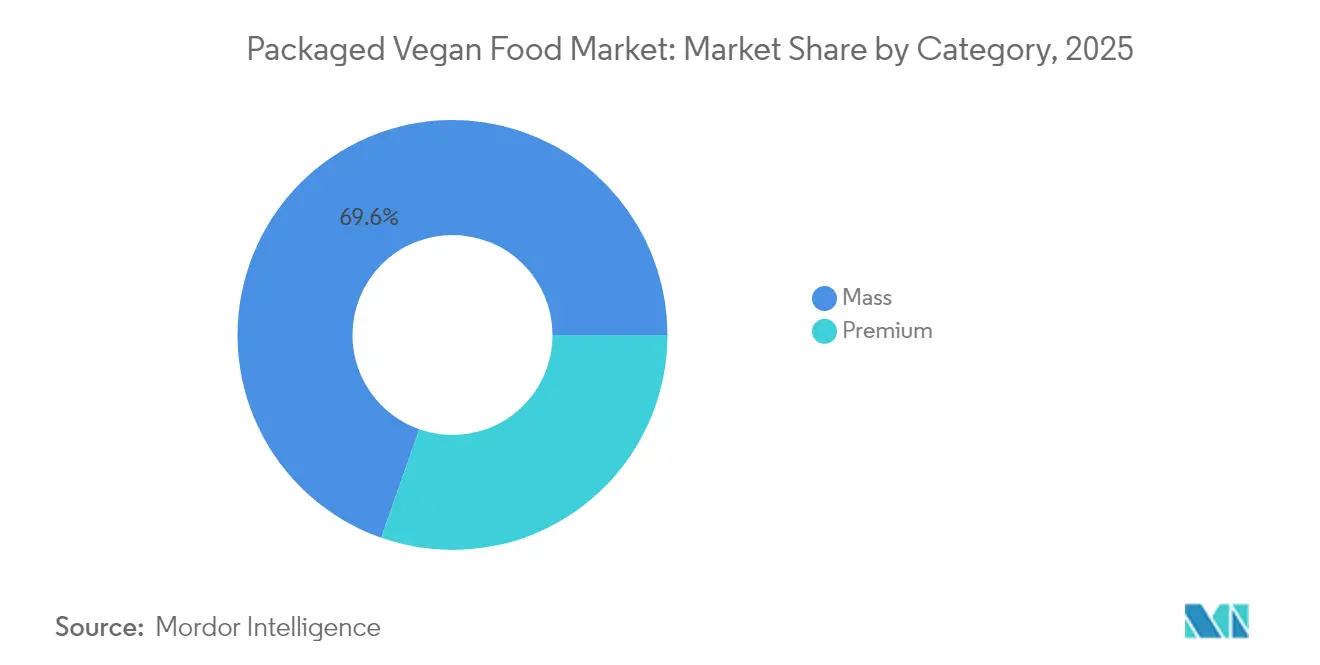
- Por categoría, las ofertas del mercado masivo representaron el 69.62% de los ingresos de 2025, mientras que se prevé que los SKU premium aumenten a una CAGR del 10.88% entre 2026 y 2031.
- Por canal de distribución, los supermercados e hipermercados lideraron con una participación del 39.85% en 2025; se espera que las tiendas minoristas en línea registren la CAGR más rápida del 10.05% durante el mismo período.
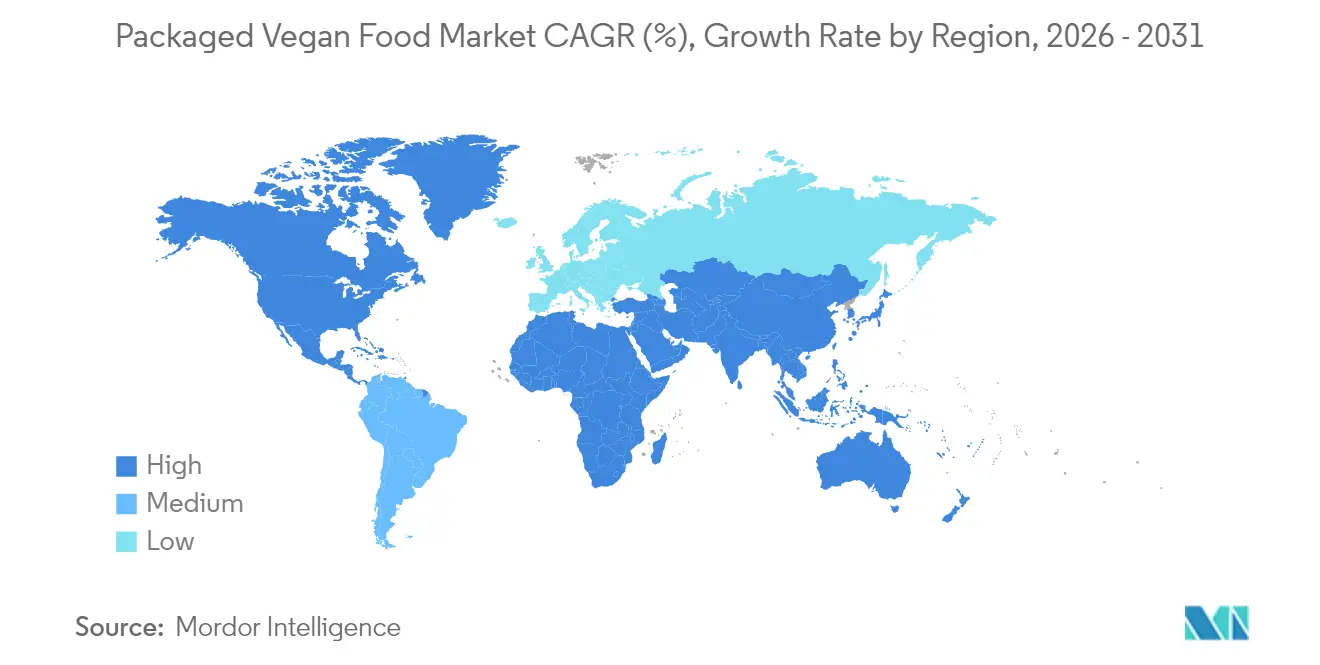
- Por geografía, América del Norte contribuyó con el 35.21% de la facturación de 2025, aunque se prevé que Asia-Pacífico registre la CAGR más fuerte, del 9.76%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de alimentos veganos envasados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente conciencia sobre la salud promueve los alimentos veganos | + 2.1% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la incidencia de la intolerancia a la lactosa y alergias alimentarias | + 1.8% | Global, el más alto en Asia-Pacífico y América del Norte | Largo plazo (≥4 años) |
| Las poblaciones veganas y flexitarianas en expansión buscan opciones empaquetadas convenientes | + 1.6% | Europa y América del Norte como núcleo, con propagación a Asia-Pacífico | Mediano plazo (2-4 años) |
| Las innovaciones de productos mejoran el sabor, la textura y la nutrición para imitar los alimentos tradicionales. | + 1.9% | Global, liderado por los centros de investigación y desarrollo de América del Norte y Europa | Corto plazo (≤2 años) |
| Las campañas de marketing destacan los beneficios para la salud, la ética y el medio ambiente. | + 0.9% | Global, con enfoque en el segmento premium en mercados desarrollados | Mediano plazo (2-4 años) |
| Las preocupaciones éticas sobre el bienestar animal impulsan la demanda de alternativas libres de crueldad | + 1.3% | Europa y América del Norte, emergiendo en los centros urbanos de Asia y el Pacífico | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente conciencia sobre la salud promueve los alimentos veganos
El creciente enfoque en la salud y el bienestar impulsa la demanda de alimentos veganos, atribuidos a beneficios como la reducción de los niveles de colesterol y una mejor digestión. Esta tendencia se alinea con el crecimiento de las poblaciones veganas y flexitarianas que buscan opciones envasadas y prácticas. Las innovaciones en el desarrollo de productos están mejorando el sabor, la textura y el perfil nutricional de los alimentos veganos para replicar fielmente los productos tradicionales, a la vez que cumplen con los objetivos de salud. Un informe del Good Food Institute Europe (GFI Europe) destaca que, para 2025, el 51 % de los adultos en el Reino Unido y Alemania planean ajustar su dieta aumentando el consumo de alimentos de origen vegetal o reduciendo el consumo de carne animal y lácteos, y aproximadamente el 20 % tiene la intención de hacer ambas cosas. [ 1 ]Fuente: Good Food Institute Europe (GFI Europe), "Investigación: Cuatro de cada diez adultos alemanes y británicos planean consumir más alimentos de origen vegetal", gfieurope.org Este cambio está impulsando la demanda de alternativas como la leche de avena de Oatly, conocida por sus propiedades reductoras del colesterol. Las campañas de marketing que enfatizan los beneficios para la salud, las preocupaciones éticas sobre el bienestar animal y la sostenibilidad ambiental influyen aún más en las decisiones de los consumidores. Los productos de origen vegetal, que contribuyen a una menor huella de carbono, están ganando terreno, especialmente a través de plataformas de venta minorista en línea que ofrecen acceso a opciones innovadoras como las alternativas al queso de Daiya, que favorecen una digestión sin lácteos. El apoyo regulatorio a la agricultura sostenible e iniciativas como el abastecimiento ético también están impulsando la producción y el atractivo de estos productos enfocados en la salud, dirigidos a consumidores conscientes que priorizan el bienestar a través de snacks veganos envasados.
Aumento de la incidencia de la intolerancia a la lactosa y alergias alimentarias
La creciente prevalencia de la intolerancia a la lactosa y las alergias alimentarias impulsa la demanda de alternativas lácteas, lo que contribuye al crecimiento del mercado de alimentos veganos envasados. La malabsorción de la lactosa afecta a una parte significativa de la población mundial, especialmente en Asia Oriental y Estados Unidos, donde muchos consumidores enfrentan dificultades digestivas que limitan el consumo tradicional de lácteos. Esto ha incrementado la demanda de sustitutos lácteos de origen vegetal, como la leche de avena de Alt Co, que ofrece una opción sin lactosa con beneficios nutricionales comparables. Además, la creciente incidencia de alergias alimentarias, incluidas las alergias a la leche y a la soja, ha aumentado la necesidad de productos con alto contenido en alérgenos. Los cambios regulatorios, como la norma de la FDA de 2023 que exige el etiquetado del sésamo, han impulsado iniciativas de reformulación en alimentos envasados, como productos de panadería y repostería veganos, reduciendo los ingredientes alergénicos y mejorando la accesibilidad para los consumidores sensibles. [ 2 ]Fuente: Administración de Alimentos y Medicamentos (FDA), "La Ley FASTER: El sésamo es el noveno alérgeno alimentario principal", fda.govEstas tendencias orientadas a la salud son particularmente evidentes en los mercados de Asia-Pacífico, como China e India, donde el alto consumo tradicional de lácteos contrasta con las predisposiciones genéticas, acelerando así la adopción de alternativas vegetales. Marcas como Kate Farms están aprovechando esta oportunidad aprovechando las certificaciones libres de alérgenos para atraer a una base de consumidores más amplia. Junto con los avances en innovación de productos e iniciativas de sostenibilidad, estos factores impulsan colectivamente el mercado de alimentos veganos envasados, al abordar diversas necesidades dietéticas y de salud a nivel mundial.
Las poblaciones veganas y flexitarianas en expansión buscan opciones empaquetadas convenientes
La creciente adopción de dietas veganas y flexitarianas impulsa la demanda de opciones empaquetadas prácticas, impulsada por una mayor concienciación sobre la salud que destaca los beneficios de los alimentos veganos, como la reducción del colesterol y una mejor digestión. Los consumidores se centran en innovaciones de productos que mejoran el sabor, la textura y la nutrición para replicar los alimentos tradicionales en su consumo diario. Datos del Good Food Institute Europe (GFI Europe) indican que el 37 % de los hogares alemanes compró leche vegetal y el 32 % compró carne vegetal al menos una vez en 2024, lo que pone de relieve la transición hacia productos accesibles como las hamburguesas listas para cocinar de Beyond Meat, que se adaptan a estilos de vida ajetreados y, al mismo tiempo, cumplen con los objetivos de salud. [ 3 ]Fuente: Good Food Institute Europe (GFI Europe), "Ventas minoristas de productos de origen vegetal en seis países europeos, de 2022 a 2024", gfieurope.org Las preocupaciones éticas sobre el bienestar animal y la sostenibilidad ambiental también influyen en las decisiones de compra, ya que las opciones de origen vegetal se asocian con una menor huella de carbono. La expansión del comercio minorista en línea ha mejorado aún más el acceso a estos productos, complementado con campañas de marketing que destacan sus diversos beneficios. El apoyo regulatorio a la agricultura sostenible está fomentando una producción adaptada a las preferencias flexitarianas, mientras que las iniciativas de sostenibilidad, como el abastecimiento ético, atraen a este grupo demográfico. Estos avances se alinean con la creación de alternativas veganas apetecibles, facilitando la transición a comidas veganas envasadas para los hogares preocupados por la salud que buscan opciones alimentarias prácticas y sostenibles.
Las innovaciones de productos mejoran el sabor, la textura y la nutrición para imitar los alimentos tradicionales.
Las innovaciones en el desarrollo de productos, en particular las que mejoran el sabor, la textura y la nutrición, impulsan la demanda en el mercado de alimentos veganos envasados. Las empresas se centran en reducir la brecha sensorial entre las alternativas vegetales y los productos tradicionales de origen animal. Los avances en la ingeniería de ingredientes, que incluyen proteínas vegetales mezcladas con precisión, una emulsificación mejorada y moduladores naturales del sabor, permiten que los productos veganos reproduzcan la cremosidad de los lácteos, la textura de la carne y la riqueza de los dulces, atrayendo a los consumidores que valoran la familiaridad. Estos avances también abordan la equivalencia nutricional, con fórmulas fortificadas que igualan o superan el contenido de proteínas, calcio y micronutrientes de los alimentos convencionales, lo que fomenta una adopción consciente de la salud. Marcas como Miyoko's Creamery utilizan técnicas de fermentación para recrear las texturas del queso artesanal, combinando la artesanía con la innovación científica para mejorar el atractivo sensorial. De igual manera, Impossible Foods emplea una química del sabor basada en el hemo para replicar la jugosidad de la carne, atrayendo eficazmente a los consumidores flexitarianos. Estos desarrollos crean un ciclo que se refuerza: una mejor calidad sensorial impulsa las pruebas del consumidor, una mayor aceptación expande la categoría y el crecimiento del mercado incentiva nuevos avances tecnológicos. Como resultado, el mercado está pasando de atender a un nicho de consumidores veganos a atraer a un público más amplio que busca alternativas vegetales indulgentes, nutritivas y familiares sin comprometer el sabor ni la textura.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios fluctuantes de las materias primas aumentan los gastos de producción | -1.4% | Global, con presión aguda en Asia-Pacífico y América del Sur | Corto plazo (≤2 años) |
| Los desafíos de sabor y textura persisten, lo que disuade a algunos consumidores de cambiar | -0.9% | Global, más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Los precios más altos en comparación con los alimentos convencionales limitan un atractivo más amplio | -0.7% | Global, con brechas de asequibilidad más amplias en los mercados emergentes | Largo plazo (≥4 años) |
| Las estrictas normas de seguridad alimentaria y etiquetado aumentan los costos de cumplimiento | -0.5% | Europa y América del Norte, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios fluctuantes de las materias primas aumentan los gastos de producción
La fluctuación de los precios de las materias primas representa un desafío significativo para la industria de alimentos veganos envasados. Los insumos vegetales clave, como el aislado de proteína de guisante, el concentrado de proteína de soja y las bases de avena, se ven fuertemente influenciados por los ciclos de los productos agrícolas, que son propensos a variaciones bruscas causadas por factores como la escasez provocada por sequías y las correcciones impulsadas por los excedentes. Estos cambios impredecibles en los costos alteran la planificación de la producción y comprometen la estabilidad de los precios, especialmente para las marcas más pequeñas o emergentes que carecen de integración vertical, estrategias de abastecimiento diversificadas o contratos de adquisición a largo plazo para gestionar la volatilidad. El aumento de los costos de las materias primas reduce los márgenes brutos, lo que limita la capacidad de los fabricantes para invertir en desarrollo de marca, innovación y desarrollo de nuevos productos, aspectos cruciales para mantener la competitividad en este mercado dinámico. Las empresas más grandes con carteras diversificadas pueden absorber estas fluctuaciones con mayor eficacia, pero las empresas de nicho suelen responder reformulando productos o reduciendo volúmenes, lo que puede afectar la calidad sensorial y la fidelización de clientes. Por ejemplo, marcas como Nutpods, que dependen en gran medida de bases de almendra y coco, tienen dificultades para mantener la consistencia y deben gestionar cuidadosamente el inventario para evitar trasladar los aumentos repentinos de costos a los consumidores. Esta volatilidad también presiona a proveedores, procesadores y minoristas a equilibrar la rentabilidad con las expectativas de los consumidores de productos vegetales asequibles. La persistente inestabilidad en los costos de los ingredientes derivados de cultivos socava la previsibilidad operativa, las economías de escala y la innovación, lo que, en conjunto, limita el potencial de crecimiento del mercado.
Los precios más altos en comparación con los alimentos convencionales limitan un atractivo más amplio
Los precios elevados siguen obstaculizando la adopción de alimentos veganos envasados, ya que los consumidores suelen percibir las alternativas vegetales como productos de alta gama en lugar de productos básicos de uso diario. Los elevados costos se deben a insumos costosos, un procesamiento especializado y una producción a menor escala, lo que dificulta que estos productos compitan en precio con los productos lácteos, cárnicos o de panadería tradicionales. Esta brecha de asequibilidad afecta especialmente a los hogares sensibles al precio, que pueden estar abiertos a probar opciones veganas, pero son menos propensos a realizar compras constantes. Las marcas se enfrentan al reto de equilibrar las fórmulas premium con la accesibilidad, pero las frecuentes disyuntivas entre precio y calidad pueden socavar el rendimiento del producto y la confianza del consumidor. La competencia minorista agrava el problema, ya que los compradores suelen comparar directamente los productos veganos con alternativas convencionales de menor precio en el mismo lineal. Por ejemplo, Califia Farms, conocida por sus bebidas a base de almendras y avena, demuestra cómo los precios elevados pueden mejorar la percepción de la marca, pero limitan su penetración en mercados donde el valor es fundamental, donde los consumidores dudan en cambiar. Esta barrera de precios también reduce las tasas de repetición de compra, impidiendo las economías de escala necesarias para reducir costos. Con el tiempo, esto crea un ciclo en el que los precios altos restringen el volumen de ventas, el volumen limitado reduce la eficiencia y la ineficiencia sostiene los precios elevados, lo que en última instancia reduce la base de consumidores a pesar del creciente interés en las dietas basadas en plantas.
Análisis de segmento
Por tipo de producto: Las alternativas a la carne superan el crecimiento de los lácteos
Se prevé que las alternativas a la carne y las comidas veganas envasadas experimenten el mayor crecimiento entre los tipos de productos, con una tasa de crecimiento anual compuesta (TCAC) del 10.33 % entre 2026 y 2031. Los avances tecnológicos, como la fermentación de precisión y la extrusión de alta humedad, han mejorado significativamente las texturas fibrosas de estos productos, lo que les permite replicar cortes de músculo entero en lugar de solo análogos de carne picada. La aprobación por parte de la FDA en 2024 del estatus GRAS para la leghemoglobina de soja y las proteínas derivadas de micoproteínas ha reducido aún más las barreras regulatorias, mejorando la capacidad de los análogos de carne de nueva generación para replicar el contenido de hierro hemo y el perfil de sabor umami de la carne animal. Empresas como Beyond Meat están aprovechando estas innovaciones para atraer a los consumidores flexitarianos ofreciendo productos que imitan fielmente la carne tradicional. Sin embargo, persisten los desafíos relacionados con la experiencia sensorial y la repetición de compras, lo que presenta oportunidades de crecimiento para fomentar el consumo habitual.
Las alternativas lácteas tuvieron una importante cuota de mercado del 41.88 % en 2025, impulsadas por productos como la leche de avena, la leche de almendras y el yogur de coco, que prácticamente han alcanzado la paridad con sus homólogos lácteos en aplicaciones como el café y los cereales para el desayuno. Las redes de distribución consolidadas y la sólida familiaridad del consumidor, como se observa en productos como la leche de avena de Oatly, ofrecen una ventaja competitiva. Mientras tanto, los productos veganos de panadería y repostería enfrentan desafíos de reformulación debido a la normativa de etiquetado de alérgenos de sésamo de la FDA de 2024, lo que obliga a sustituir ingredientes. La categoría "otros", que incluye snacks, nata montada vegetal y condimentos vegetales, está cobrando impulso a medida que las marcas se expanden a segmentos adyacentes, lo que destaca las oportunidades de crecimiento en categorías de nicho.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por naturaleza: la certificación orgánica garantiza un crecimiento superior
Se prevé que los alimentos veganos envasados con certificación orgánica crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.08 % entre 2026 y 2031, superando a los productos convencionales, que representaron el 82.54 % de la cuota de mercado en 2025. Certificaciones como el Programa Orgánico Nacional del USDA y el Reglamento Orgánico de la UE (CE) 2018/848 respaldan los precios premium al garantizar insumos sin OGM, la ausencia de pesticidas sintéticos y el cumplimiento de rigurosos estándares de verificación de terceros. Si bien estos requisitos aumentan los costos de producción, permiten a las marcas cobrar precios de venta al público entre un 20 % y un 30 % más altos, lo que atrae a los consumidores preocupados por la salud y dispuestos a invertir en calidad y sostenibilidad. Este crecimiento se debe a la creciente concienciación sobre la salud y las preocupaciones ambientales, ya que los productos orgánicos atraen a consumidores centrados en el bienestar y los valores ecológicos. Por ejemplo, The Hain Celestial Group utiliza certificaciones orgánicas para mejorar la credibilidad de la marca y justificar los precios premium de sus líneas de productos veganos en mercados competitivos.
Los alimentos veganos envasados convencionales siguen dominando el mercado gracias a su asequibilidad y a sus extensas redes de distribución minorista, lo que garantiza una amplia disponibilidad y fomenta las pruebas de consumo. Sin embargo, el crecimiento en este segmento es menor que el de las ofertas orgánicas, ya que los productos premium y orgánicos captan una mayor proporción del gasto incremental de los consumidores, especialmente en mercados adinerados y de nicho. Esta tendencia se ve impulsada por el crecimiento de las poblaciones veganas y flexitarianas que buscan calidad y comodidad, lo que impulsa la innovación en productos que combinan ingredientes orgánicos con un sabor y una textura mejorados. Las iniciativas de sostenibilidad influyen aún más en las preferencias de los consumidores, con el abastecimiento ético y las certificaciones orgánicas cobrando importancia. Marcas como Follow Your Heart abordan diversas necesidades de los consumidores ofreciendo productos veganos tanto convencionales como orgánicos.
Por categoría: El posicionamiento premium capta a las cohortes adineradas
Los productos veganos premium están ganando terreno entre los grupos de consumidores adinerados, con una tasa de crecimiento anual compuesta (TCAC) prevista del 10.88 % entre 2026 y 2031. Este crecimiento se debe a avances como la fortificación con omega-3, vitamina B12 y proteína hemo derivada de la fermentación, que abordan las deficiencias nutricionales que suelen asociarse con las dietas basadas en plantas. Estas mejoras ofrecen beneficios específicos para la salud, satisfaciendo la creciente demanda de productos funcionales y de etiqueta limpia. Por ejemplo, la gama de productos vegetales de Quorn emplea técnicas de fermentación para mejorar el contenido de micronutrientes, evitando las grasas saturadas y el colesterol, lo que atrae a consumidores preocupados por su salud y dispuestos a pagar un recargo del 20 % al 30 %. Las ofertas premium se diferencian por características como la certificación orgánica y la verificación de ausencia de OGM, dirigidas a los mercados urbanos adinerados.
Los productos veganos de consumo masivo siguen dominando el mercado, con una cuota de mercado del 69.62 % en 2025, gracias a redes de distribución consolidadas como supermercados e hipermercados, y a precios competitivos con los alimentos convencionales. Estos productos se dirigen a hogares con presupuestos ajustados, especialmente en mercados emergentes donde la urbanización y el aumento de la renta disponible impulsan la demanda de opciones veganas asequibles. La región Asia-Pacífico ejemplifica esta tendencia, con una tasa de crecimiento anual compuesta (TCAC) del 9.76 % en productos de consumo masivo, impulsada por el creciente consumo en ciudades como Shanghái, Bombay y Singapur. Mientras tanto, el crecimiento de los productos premium se concentra en las zonas urbanas más adineradas de Norteamérica y Europa, donde los consumidores priorizan los beneficios funcionales fortificados y los ingredientes de etiqueta limpia, lo que crea una clara segmentación entre las categorías de consumo masivo y premium dentro del mercado de alimentos veganos envasados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio electrónico revoluciona el comercio minorista tradicional
Los canales minoristas de comercio electrónico están transformando el panorama de la distribución en el mercado de alimentos veganos envasados, registrando una tasa de crecimiento anual compuesta (TCAC) del 10.05 % entre 2026 y 2031, la más alta de todos los canales. Las plataformas en línea emplean modelos de venta directa al consumidor, lo que permite mensajes nutricionales personalizados y servicios de reposición por suscripción, algo que los minoristas tradicionales encuentran difícil de replicar. Este enfoque fortalece la fidelidad del cliente y apoya a las marcas que utilizan el comercio electrónico para ofrecer recomendaciones de productos personalizadas y una cómoda entrega a domicilio. En comparación, los supermercados e hipermercados tenían una cuota de mercado del 39.85 % en 2025, beneficiándose de un espacio en estanterías consolidado y una alta afluencia de público. Sin embargo, su menor crecimiento se debe a la priorización de los productos lácteos y cárnicos de alta velocidad, lo que limita las oportunidades de que las marcas emergentes de productos de origen vegetal escalen eficazmente a través del comercio minorista tradicional.
Las tiendas de conveniencia y especializadas atienden demandas específicas, facilitando las compras impulsivas y ofreciendo surtidos seleccionados para consumidores preocupados por su salud. Sin embargo, su escala limitada limita su impacto general en el mercado. Las marcas más pequeñas aprovechan cada vez más el comercio electrónico para evitar las comisiones por colocación y las promociones que exige el comercio minorista tradicional, acelerando así los ciclos de innovación de productos, cruciales para este dinámico sector. Si bien los supermercados e hipermercados se benefician de las compras multicategoría, su crecimiento se está ralentizando a medida que los consumidores se inclinan por plataformas en línea que ofrecen un surtido más amplio, precios competitivos y entrega a domicilio. Marcas como Beyond Meat están expandiendo su presencia en los canales de comercio electrónico, atrayendo a consumidores con conocimientos digitales que buscan alternativas veganas prácticas. Este cambio pone de relieve las ventajas estratégicas del comercio electrónico, transformando el acceso de los consumidores y la dinámica competitiva en el mercado de alimentos veganos envasados.
Análisis geográfico
Norteamérica representó el 35.21 % de los ingresos globales en 2025, gracias a una infraestructura minorista consolidada, un alto consumo per cápita de proteínas vegetales y la disposición de los consumidores a pagar precios más altos por productos de origen ético y con certificación orgánica. Esta sólida base para las alternativas lácteas se ve reforzada por la malabsorción de lactosa, que afecta al 36 % de la población estadounidense, según la Biblioteca Nacional de Medicina. La demanda estructural, independientemente de las consideraciones éticas, impulsa la adopción en centros urbanos como Toronto y Ciudad de México. Canadá y México contribuyen a este crecimiento mediante la disponibilidad de comidas y refrigerios veganos envasados y prácticos. Marcas como Amy's Kitchen aprovechan la disposición de los consumidores a pagar precios más altos ofreciendo comidas veganas congeladas con certificación orgánica, adaptadas a hogares con alto consumo. Estos factores, combinados con redes de distribución consolidadas, facilitan la penetración en el mercado a pesar de los precios más elevados.
Europa posee una cuota de mercado significativa, impulsada por la penetración del 39% de alternativas vegetales en Alemania en 2024 y la penetración del 25% de comidas vegetarianas y veganas en los Países Bajos, según lo informado por el Ministerio Federal de Alimentación y Agricultura y la Oficina de Estadística de los Países Bajos. La Autoridad Europea de Seguridad Alimentaria actualizó su Reglamento sobre Nuevos Alimentos en 2024, reduciendo los plazos de aprobación para los ingredientes derivados de la fermentación de dieciocho a doce meses. Esta claridad regulatoria reduce los costos de cumplimiento para los innovadores más pequeños en el Reino Unido, Francia, España e Italia, donde los centros urbanos lideran la adopción, mientras que las áreas rurales se quedan atrás. Entre los contribuyentes emergentes se incluyen Polonia, Bélgica y Suecia. El crecimiento en la región se alinea con los promedios globales, equilibrando la aceptación cultural con los desafíos económicos y la sensibilidad a los precios. Daiya Foods se beneficia de la reducción del tiempo de comercialización de sus alternativas al queso, lo que mejora su competitividad en estos diversos mercados.
Se proyecta que Asia-Pacífico crecerá a una tasa anual compuesta del 9.76 % entre 2026 y 2031, impulsada por la urbanización, el aumento de los ingresos disponibles y las altas tasas de intolerancia a la lactosa en las poblaciones del este asiático, según informa la Biblioteca Nacional de Medicina. La Autoridad de Normas y Seguridad Alimentaria de la India ha introducido normas de etiquetado más claras, lo que reduce la confusión del consumidor en comparación con los productos lácteos tradicionales. Centros urbanos como Shanghái, Bombay, Tokio y Singapur lideran la adopción, mientras que Australia, Indonesia, Corea del Sur y Tailandia representan mercados de alto crecimiento para los productos veganos de consumo masivo. MorningStar Farms capitaliza estas tendencias ampliando su oferta de carne de origen vegetal en zonas altamente urbanizadas. Sudamérica, Oriente Medio y África se quedan atrás debido a los problemas de asequibilidad y las limitadas redes de distribución. Sin embargo, los avances regulatorios en Brasil y Argentina, junto con los mercados emergentes de Sudáfrica y los Emiratos Árabes Unidos, indican un potencial inicial a pesar de las inconsistencias en la aplicación que dificultan la entrada de marcas internacionales.
Panorama regulatorio
La regulación de los alimentos veganos envasados se está volviendo más estricta en lo que respecta a la claridad del etiquetado, la divulgación de alérgenos y el uso permitido de términos asociados a animales, lo que aumenta las necesidades de cumplimiento para las marcas que operan en múltiples jurisdicciones. En Estados Unidos, la FDA publicó en enero de 2025 un borrador de guía para el etiquetado de alternativas vegetales a los alimentos de origen animal, recomendando que la declaración de identidad incluya la fuente vegetal específica para reducir la confusión del consumidor (abarcando alternativas a los huevos, mariscos, aves, carne y productos lácteos, excluyendo las alternativas a la leche). Paralelamente, la actividad legislativa se ha acelerado, incluyendo la Ley de Etiquetado Justo (FAIR Labels Act) presentada en abril de 2026 en el Congreso de Estados Unidos, lo que refleja el continuo escrutinio de las afirmaciones de marketing y la nomenclatura de las proteínas de origen vegetal.
Europa también está intensificando sus políticas sobre la denominación de productos. En 2026, la UE restringió el uso de ciertos términos relacionados con la carne para productos de origen vegetal, al tiempo que permitió otros como hamburguesa y salchicha. A nivel internacional, la norma ISO 8700:2025 (publicada en 2026) proporciona definiciones y criterios técnicos para el etiquetado y las declaraciones de alimentos que no contienen ingredientes de origen animal, creando un punto de referencia para las empresas multinacionales que buscan armonizar el lenguaje de los envases y fundamentar sus declaraciones en los mercados de exportación.
Análisis de la cadena de valor
La cadena de valor de los alimentos veganos envasados comienza con el suministro de cultivos e insumos (guisantes, soja, avena, legumbres y semillas oleaginosas), seguido del procesamiento primario (molienda y fraccionamiento). La fabricación de ingredientes abarca concentrados y aislados de proteínas, proteínas texturizadas, grasas, saborizantes y premezclas para fortificación, antes de que los fabricantes de productos de consumo envasados (CPG) transformen estos insumos en alternativas lácteas, análogos de carne, productos de panadería y comidas preparadas. Los productos se distribuyen a través de la cadena de frío y la logística a temperatura ambiente hasta supermercados e hipermercados, tiendas especializadas, servicios de alimentación y tiendas en línea en rápida expansión. Los sistemas de marketing, certificación y calidad, como los estándares auditables como BRCGS o FSSC 22000, funcionan como requisitos de acceso para una distribución más amplia.
Las limitaciones tienden a concentrarse en las etapas iniciales e intermedias de la cadena de suministro. La disponibilidad limitada de materias primas con identidad preservada y no transgénicas, las deficiencias en la capacidad de procesamiento de alto contenido proteico y la infraestructura insuficiente de extrusión o fermentación especializada pueden limitar la próxima generación de texturas y funcionalidades. Los requisitos de certificación y auditoría de la cadena de suministro también pueden añadir semanas a los plazos de entrega de los ingredientes, lo que fomenta contratos de aprovisionamiento a largo plazo, estrategias de abastecimiento múltiple y centros de procesamiento más regionalizados cerca de los orígenes de los cultivos. Las coaliciones de la industria, incluida la Alianza Europea para Alimentos de Origen Vegetal y la Asociación de Alimentos de Origen Vegetal, participan activamente en el establecimiento de políticas y prioridades de la cadena de valor, vinculando los avances regulatorios (directrices de etiquetado de la FDA y restricciones de terminología de la UE) con inversiones en resiliencia del abastecimiento y capacidad de procesamiento.
Panorama competitivo
La industria de alimentos veganos envasados se caracteriza por una alta fragmentación, como lo refleja una baja concentración de mercado de 3 sobre 10. Este panorama competitivo incluye corporaciones alimentarias consolidadas como Danone y Nestlé, que priorizan la rentabilidad mediante economías de escala para mantener su cuota de mercado. En contraste, empresas con capital de riesgo como Beyond Meat e Impossible Foods se centran en la fermentación de precisión para desarrollar proteínas innovadoras con un sabor mejorado y beneficios nutricionales. Las empresas regionales más pequeñas, como GoodDot en India, Vezlay Foods y v2food en Australia, aprovechan el abastecimiento local de ingredientes y la familiaridad cultural para establecer posiciones diferenciadas en el mercado. Al abordar las preferencias regionales, estas empresas compiten eficazmente con multinacionales más grandes.
Los mercados emergentes ofrecen importantes oportunidades de crecimiento debido a los desafíos de asequibilidad y a los sistemas de distribución minorista poco desarrollados. Las empresas que ofrecen productos con un sabor comparable a precios asequibles para consumidores de ingresos medios están bien posicionadas para captar participación de mercado. La urbanización en estas regiones impulsa la demanda de opciones veganas envasadas y prácticas, mientras que la evolución de las preferencias de los consumidores hacia dietas más saludables y sostenibles impulsa aún más la expansión del mercado. Sin embargo, estas regiones siguen estando desatendidas en comparación con los mercados más desarrollados. El auge de las alternativas de marca blanca en supermercados e hipermercados aumenta la presión competitiva, ya que estos productos suelen ofrecer precios más bajos. Esta dinámica de precios obliga a las empresas de marca a diferenciar sus ofertas mediante beneficios funcionales adicionales, como la fortificación con omega-3 y cultivos probióticos dirigidos a necesidades de salud específicas.
La dinámica del mercado indica una aceleración en la consolidación, las fusiones y las adquisiciones, ya que las empresas disruptivas con limitaciones financieras buscan liquidez y las corporaciones consolidadas buscan el crecimiento inorgánico para acceder a los segmentos de consumo emergentes. Por ejemplo, en 2023, la adquisición de la marca de lácteos veganos One Good por parte de Nourish You pone de manifiesto un esfuerzo estratégico para ampliar su cartera de productos de origen vegetal y penetrar en los segmentos premium. Al mismo tiempo, las marcas blancas siguen ejerciendo presión a la baja sobre los precios en los principales canales minoristas. La fragmentada estructura del mercado y la creciente competencia impulsan la innovación continua y los reajustes estratégicos, lo que garantiza que la industria de alimentos veganos envasados se mantenga dinámica y en rápida evolución a escala global.
Líderes de la industria de alimentos veganos envasados
-
Danone SA
-
Más allá de la carne, Inc.
-
alimentos imposibles inc.
-
Grupo Oatly AB
-
kellanova
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Beyond Meat anunció la expansión de su Beyond Steak Filet a las tiendas Meijer. Esta mayor presencia en el mercado minorista fomenta que los hogares prueben formatos de carne vegetal en cortes enteros y fortalece la penetración de la marca en los supermercados convencionales, más allá de los canales de adopción temprana.
- Junio de 2026: Danone firmó acuerdos definitivos para adquirir MADE Group, con sede en Melbourne, incluyendo la marca de coco de origen vegetal Cocobella, y para adquirir el 49% restante de su empresa conjunta de productos lácteos frescos con Saputo Dairy Australia. Esta operación suma activos regionales de fabricación y marca que pueden aprovecharse para ampliar la oferta de productos vegetales y otros productos saludables de Danone en Oceanía.
- Octubre de 2025: Blue Tribe lanzó en India su producto Korean Soya Chaap y Spicy Kebab. Este lanzamiento subraya la creciente tendencia a priorizar el sabor en la adaptación de las carnes veganas envasadas y refleja una estrategia que utiliza formatos regionales conocidos y condimentos intensos para fomentar la compra recurrente en mercados urbanos de alto crecimiento y sensibles al precio.
Alcance del informe del mercado global de alimentos veganos envasados
El informe del mercado de alimentos veganos envasados está segmentado por tipo de producto (alternativas lácteas, alternativas a la carne y comidas veganas envasadas, panadería y confitería veganas, otros), naturaleza (convencional, orgánico), categoría (gran distribución, premium), canal de distribución (supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea, otros canales de distribución) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Alternativas lácteas |
| Alternativas a la carne y comidas veganas envasadas |
| Panadería y Confitería Vegana |
| Otros (Snacks, Crema Batida No Láctea, etc.) |
| Convencional |
| Organic |
| Misa |
| Premium |
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas Especializadas |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Alternativas lácteas | |
| Alternativas a la carne y comidas veganas envasadas | ||
| Panadería y Confitería Vegana | ||
| Otros (Snacks, Crema Batida No Láctea, etc.) | ||
| Por naturaleza | Convencional | |
| Organic | ||
| Por categoría | Misa | |
| Premium | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de alimentos veganos envasados en 2026?
El tamaño del mercado de alimentos veganos envasados se sitúa en USD 27.61 mil millones en 2026 y se prevé que alcance los USD 43.9 mil millones para 2031.
¿Qué segmento de productos está creciendo más rápido dentro de los alimentos veganos envasados?
Las alternativas a la carne y las comidas veganas envasadas lideran el crecimiento con una CAGR proyectada del 10.33 % hasta 2031.
¿Qué impulsa la rápida expansión de los alimentos veganos en Asia-Pacífico?
Las altas tasas de intolerancia a la lactosa, el aumento de los ingresos disponibles y las nuevas normas de etiquetado en China y la India apuntalan la CAGR del 9.76% de la región.
¿Por qué los SKU orgánicos y veganos están ganando participación?
Las certificaciones orgánicas del USDA y la UE garantizan a los consumidores que los insumos no son modificados genéticamente y que la agricultura está libre de pesticidas, lo que justifica primas de precio del 20-30% y una CAGR del 11.08%.


