

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 11.40 mil millones |
| Tamaño del mercado (2031) | USD 12.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.57% CAGR |
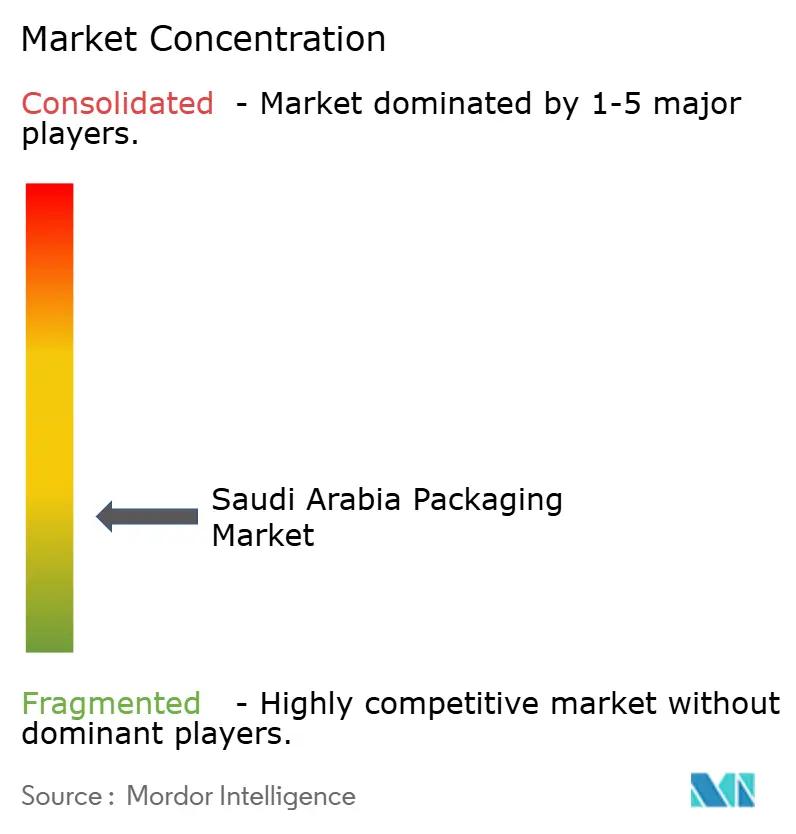
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embalajes de Arabia Saudita por Mordor Intelligence
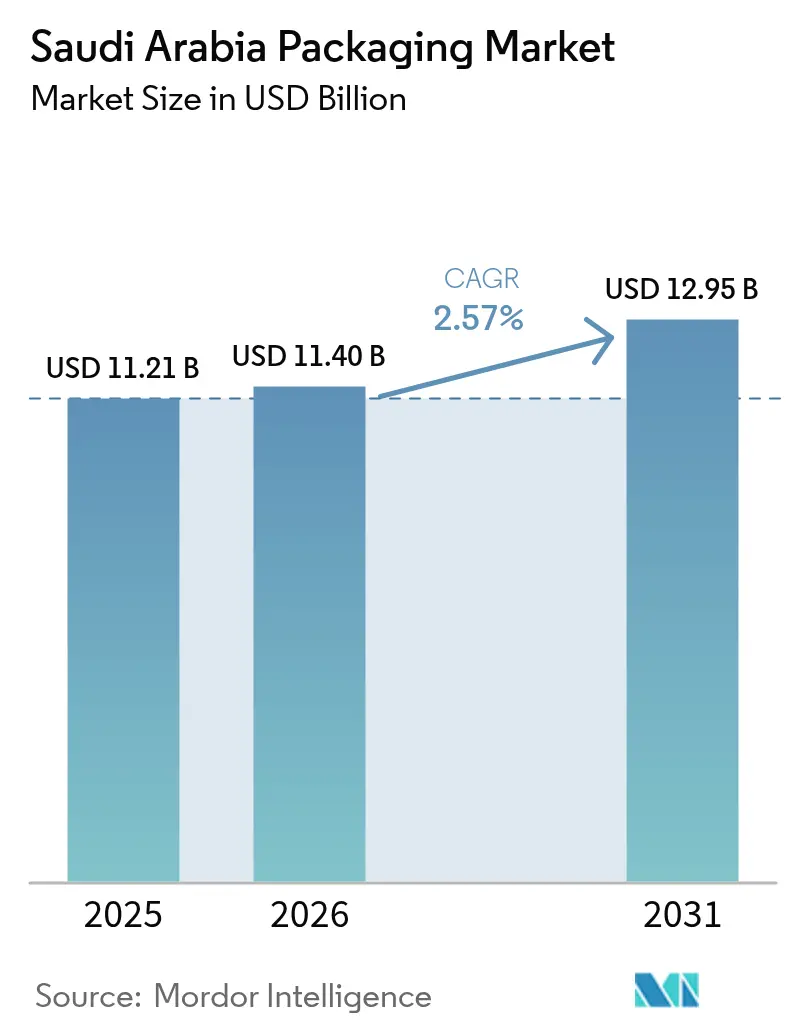
Se proyecta que el tamaño del mercado de embalajes de Arabia Saudita sea de USD 11.21 mil millones en 2025, USD 11.40 mil millones en 2026 y alcance los USD 12.95 mil millones para 2031, creciendo a una CAGR del 2.57% entre 2026 y 2031. Los formatos corrugados y flexibles se están expandiendo rápidamente porque la logística del comercio electrónico gestionó 101 millones de pedidos de entrega en el segundo trimestre de 2025, mientras que la demanda de embalajes minoristas tradicionales se mantiene estable. Las reformas del etiquetado de vida útil que requieren la divulgación en idioma árabe están acelerando la adopción de películas multicapa de alta barrera. Los incentivos de localización integrados en Visión 2030 están atrayendo a los productores multinacionales de bienes de consumo de rápido movimiento (FMCG) a construir plantas en Arabia Saudita, lo que restringe el suministro local y estimula la integración regresiva entre los convertidores. El aumento de los costos de los insumos de resina y las tendencias de sustitución basadas en papel están remodelando las preferencias de materiales, lo que resulta en un giro medido pero estructuralmente significativo hacia soluciones basadas en fibra y reciclables.
Conclusiones clave del informe
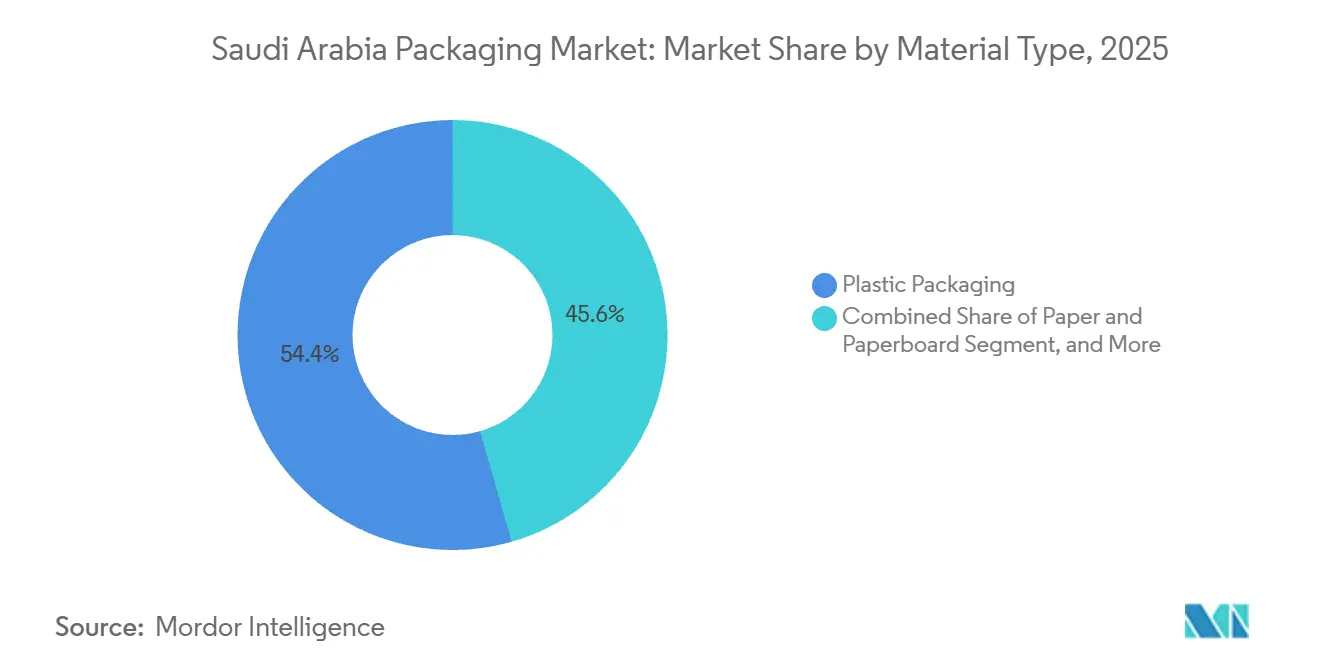
- Por tipo de material, los envases de plástico representaron el 54.44% de la participación de mercado en 2025, pero se proyecta que el papel y el cartón se expandirán a una CAGR del 3.43% hasta 2031.
- Por tipo de producto, los formatos de embalaje flexible capturaron el 35.66% de la cuota de mercado en 2025, mientras que se prevé que los productos de papel de un solo uso crezcan a una CAGR del 3.83% hasta 2031.
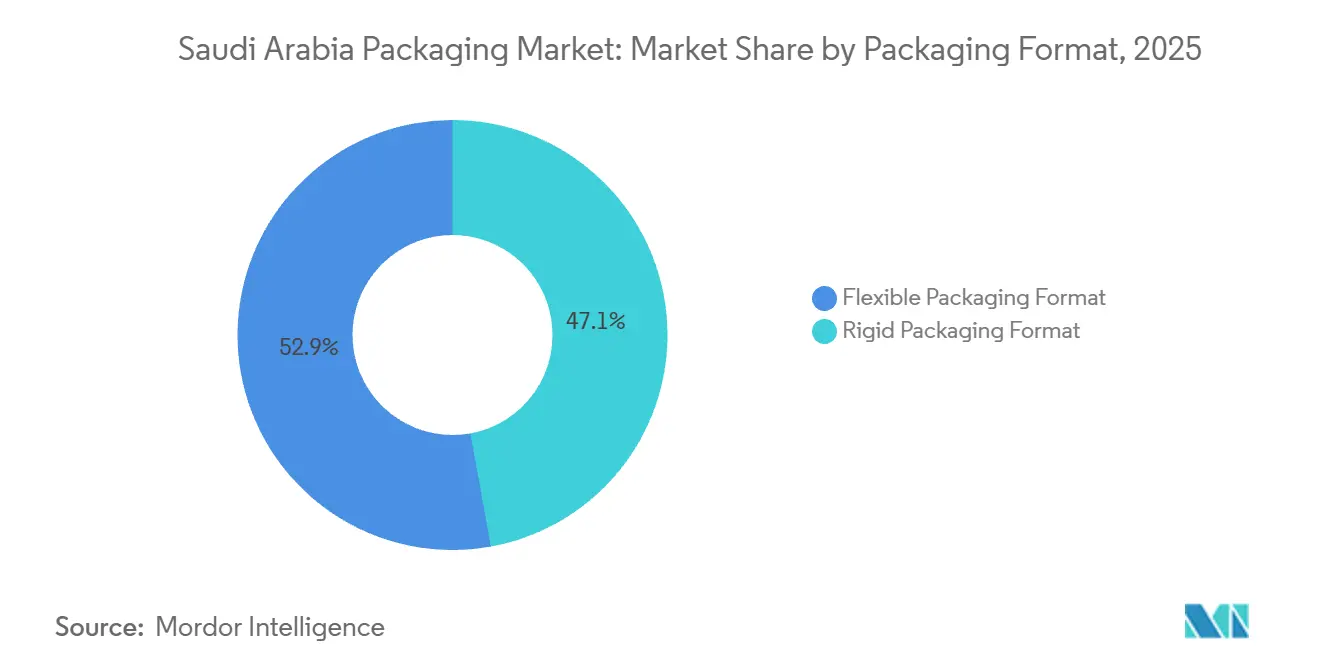
- Por formato de embalaje, el formato flexible representó el 52.86% de la cuota de mercado de embalaje de Arabia Saudita en 2025 y aumentará a una CAGR del 3.52% hasta 2031.
- Por usuario final, los alimentos representaron el 27.48% del tamaño del mercado de envases de Arabia Saudita en 2025, mientras que el cuidado personal y los cosméticos están avanzando a una CAGR del 3.67% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de embalajes de Arabia Saudita
Análisis del impacto de los impulsores
| Destornillador | (~) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge del comercio electrónico impulsa los formatos de cartón ondulado y de última milla | + 0.8% | Áreas metropolitanas de Riad, Yeda y Dammam | Corto plazo (≤ 2 años) |
| Reformas obligatorias del etiquetado de vida útil (SFDA) | + 0.5% | Sector nacional de alimentos y bebidas | Mediano plazo (2-4 años) |
| Incentivos de localización de Visión 2030 | + 0.6% | Cúmulos de Jubail, Yanbu y Ras Al Khair | Mediano plazo (2-4 años) |
| Rápido crecimiento de los servicios de comidas preparadas | + 0.3% | Grandes centros urbanos | Corto plazo (≤ 2 años) |
| Iniciativas de devolución de depósitos en todo el CCG | + 0.2% | Arabia Saudita a través de proyectos SIRC | Largo plazo (≥ 4 años) |
| Proyectos piloto de productos farmacéuticos inteligentes con seguimiento y rastreo | + 0.2% | Centros de distribución de Riad y Yeddah | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge del comercio electrónico impulsa los formatos de cartón ondulado y de última milla
Se proyecta que los ingresos del comercio electrónico de Arabia Saudita alcancen los USD 30 mil millones en 2026, expandiéndose a una CAGR del 13.5% hasta 2027, y la red logística procesó 101 millones de pedidos de entrega durante el segundo trimestre de 2025. [1] Saudi eCommerce, “Saudi E-commerce Market to Reach USD 30 Billion by 2026,” saudiecommerce.com El aumento obliga a los fabricantes de cajas a invertir en plegadoras-encoladoras flexográficas de alta velocidad que combinan la producción con los objetivos de entrega al día siguiente. Los paquetes de última milla ahora especifican grados de flauta B y E más ligeros para la eficiencia del transporte sin dejar de cumplir con los estándares de compresión para el cumplimiento automatizado. Middle East Paper Company (MEPCO) está instalando una línea de cartón para contenedores de 450,000 toneladas por año programada para el cuarto trimestre de 2027 que reducirá la dependencia del cartón liner importado y estabilizará los precios del liner. [2] Middle East Paper Company, “Inversión en la línea PM5”, mepco.com.sa Los sobres flexibles también están en auge; las coextrusiones de polietileno con tiras a prueba de manipulaciones sustituyen ahora al cartón corrugado rígido para envíos de ropa y productos electrónicos de baja fragilidad. A medida que aumenta el volumen de paquetes, los convertidores con formadoras de cajas automatizadas obtienen una ventaja en el servicio y consiguen contratos a largo plazo con las principales plataformas de comercio electrónico.
Las reformas obligatorias del etiquetado de vida útil aceleran el desarrollo de películas de alta barrera
La Autoridad Saudí de Alimentos y Medicamentos (SFDA) exige información sobre caducidad, producción y almacenamiento en árabe, según las normas SFDA.FD 150-1 y SFDA.FD/GSO 150-2, lo que obliga a las marcas de alimentos a cambiar del polietileno monocapa a estructuras multicapa con tasas de transmisión de oxígeno inferiores a 1 cc/m²/día. El polipropileno metalizado y el PET recubierto de óxido de aluminio están ganando terreno porque protegen la frescura a lo largo de cadenas de suministro más largas, algo crucial para el comercio minorista remoto en el "Cuarto Vacío". SABIC ha comercializado películas de monopolietileno resistentes al calor que conservan su capacidad de barrera y, al mismo tiempo, son reciclables, cumpliendo así los objetivos de cumplimiento normativo y de economía circular. Los convertidores que poseen coextrusoras de siete capas ahora exigen precios superiores, mientras que aquellos que carecen de líneas de laminación se enfrentan a la escasez de líneas y externalizan el recubrimiento de barrera, lo que prolonga los plazos de entrega.
Incentivos de localización de Visión 2030 para la fabricación de bienes de consumo de alta rotación
Los incentivos alineados con la visión, por un valor de 2.66 millones de dólares, otorgan una prima de precio del 10 % sobre el contenido nacional calificado, lo que impulsa a las multinacionales a localizar la producción. Los clústeres de bienes de consumo de rápida rotación en Jubail y Yanbu se benefician de préstamos en condiciones favorables del Fondo Saudí para el Desarrollo Industrial, lo que reduce los obstáculos de capital para las plantas de envasado ubicadas junto a las de llenado de bebidas y productos lácteos. La planta de Tetra Pak en Jeddah exporta el 40 % de los envases asépticos a once mercados de Oriente Medio, aprovechando los corredores comerciales de Arabia Saudí y cumpliendo con las normas de contenido local que aumentan los márgenes a nivel nacional. Sin embargo, el sistema de incentivos considera las herramientas de moldeo para los umbrales de contenido, lo que beneficia a los envases rígidos, que requieren una gran inversión de capital, en detrimento de los productores de envases flexibles que importan maquinaria clave de Europa.
Rápido crecimiento de los servicios de comidas preparadas
La participación femenina en la fuerza laboral y la migración urbana han incrementado el gasto per cápita en refrigerios de USD 40 en 2023 a una previsión de USD 50 para 2030. Por lo tanto, las bandejas aptas para microondas y las bolsas de retorta superan a las alternativas enlatadas. El objetivo municipal de desvío de residuos es evitar en un 90% los vertederos para 2040, lo que inclina a las cadenas de restaurantes de servicio rápido hacia envases tipo clamshell a base de fibra y tazones de pulpa moldeada. Hotpack Global está invirtiendo SAR 1 millones (USD 267 millones) en una planta que suministrará formatos de papel y biomasa, lo que generará 1,200 empleos en siete años. Las innovaciones en envases activos, como los sobres con captación de oxígeno, ahora prolongan la vida útil de los alimentos refrigerados sin conservantes, ampliando así el radio de distribución de las cocinas en la nube que atienden al oeste de Riad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impuesto especial del 30% sobre los plásticos de un solo uso | -0.4% | Nacional, tiempo sin resolver | Mediano plazo (2-4 años) |
| Estándares de rPET de grado alimenticio con retraso | -0.3% | Sectores de bebidas y alimentos | Largo plazo (≥ 4 años) |
| Reciclaje de papel doméstico a subescala | -0.2% | Brechas de recaudación a nivel nacional | Largo plazo (≥ 4 años) |
| Aumento de los costos de los insumos de resina | -0.3% | Vinculado a la materia prima de SABIC | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Impuesto especial del 30% sobre los plásticos de un solo uso
Arabia Saudita reestructuró su impuesto especial sobre bebidas azucaradas en un gravamen volumétrico en enero de 2026, lo que indica que los plásticos de un solo uso pronto podrían enfrentar un impuesto similar. [3] Autoridad Tributaria Saudita, “Impuesto especial sobre bebidas azucaradas”, zatca.gov.sa Si se establece en SAR 1.13/kg (USD 0.30/kg), las bolsas de compras de polietileno y los envases para llevar de polipropileno verían una inflación del costo unitario del 8-12%, acelerando la sustitución por papel. Los restaurantes de servicio rápido han comenzado a probar envolturas de pulpa moldeada y kraft para asegurar el cumplimiento posterior al impuesto. Sin embargo, los vagos cronogramas de implementación retrasan los desembolsos de capital para el reciclaje mecánico porque los convertidores no pueden modelar horizontes de recuperación de la inversión. Las normas oxo-biodegradables contradictorias adoptadas por SASO corren el riesgo de fragmentar la inversión al incentivar aditivos que perjudican la reciclabilidad.
Implementación retrasada de los estándares de rPET de grado alimenticio
La Compañía Saudí de Reciclaje de Inversiones (Saudi Investment Recycling Company) exporta 1,650 toneladas de escamas de PET a Europa, pero los productores de bebidas aún deben importar resina reciclada certificada de grado alimenticio porque la SFDA no ha emitido límites de contaminantes ni protocolos de descontaminación. Esta brecha incrementa la dependencia de la resina virgen y erosiona la rentabilidad de los sistemas locales de circuito cerrado. Sin líneas de lavado ultralimpias que cumplan con los umbrales de la Autoridad Europea de Seguridad Alimentaria (EFSA), los transformadores no pueden obtener cartas de no objeción. En consecuencia, las afirmaciones de circularidad siguen siendo ambiciosas y el mercado de envases de Arabia Saudí pierde una oportunidad de materia prima que aumenta los márgenes de beneficio para los procesadores extranjeros.
Análisis de segmento
Por tipo de material: El papel se acelera mientras los plásticos dominan
Los envases de plástico contribuyeron con el 54.44 % de la cuota de mercado de envases de Arabia Saudí en 2025, impulsados por las botellas de polietileno de alta densidad, los cierres de polipropileno y las botellas de PET. Sin embargo, se prevé que el papel y el cartón registren una tasa de crecimiento anual compuesta (TCAC) del 3.43 %, la más alta entre los materiales, ya que los residuos municipales obligan a las empresas de servicios de alimentación a sustituir el poliestireno por bandejas de fibra. Middle East Paper Company está instalando una máquina de cartón para contenedores de 450 000 toneladas que aumentará significativamente la capacidad nacional de cartón liner, aliviando así las limitaciones de suministro para los convertidores de cartón ondulado. Paralelamente, las iniciativas de polipropileno renovable de SABIC impulsan la fabricación de envases de alimentos de pared fina de origen biológico que cumplen con las normas de la Unión Europea sobre tapones de cierre, lo que demuestra que la innovación en plásticos continúa incluso en medio de dificultades para la sostenibilidad.
Los convertidores consideran el papel con contenido reciclado como una protección contra la volatilidad de la resina, ya que WASCO ahora recolecta la mitad de la fibra recuperada a nivel nacional. Sin embargo, el tamaño del mercado de envases de Arabia Saudita favorece a los plásticos en los canales de alimentos y bebidas con alto contenido de humedad, donde la eficacia de la barrera supera las preocupaciones sobre la reciclabilidad. Los segmentos metálicos, principalmente latas de aluminio, se enfrentan a la presión de los reemplazos de bolsas, mientras que el vidrio para envases sigue siendo un nicho en las bebidas espirituosas premium y la industria farmacéutica. El cloruro de polivinilo y el poliestireno expandido pierden relevancia a medida que cobran impulso las directivas sobre toxicidad y vertidos, lo que orienta la inversión hacia ensayos con polihidroxialcanoatos a pesar del sobreprecio actual del 40%. La competitividad del precio del papel aumenta aún más cuando las primas de adquisición de Visión 2030 otorgan a los formatos nacionales basados en fibra una ventaja incorporada del 10%. La adopción del corrugado ligero por parte del cartón ondulado reduce las emisiones del transporte, cerrando las brechas de paridad con los sobres flexibles. Los plásticos siguen siendo la base de los envases con precinto de seguridad para productos farmacéuticos y químicos domésticos, pero la diversificación de materiales es inconfundible a medida que las marcas publican planes de contenido reciclado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: El papel de un solo uso supera a los plásticos rígidos
Los plásticos flexibles representaron el 35.66 % de la cuota de mercado en 2025, impulsados por las bolsas stand-up y el film estirable. Se proyecta que la categoría de papel de un solo uso, que abarca las cajas tipo clamshell, las bolsas kraft y las bandejas de pulpa moldeada, crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.83 %, la trayectoria más rápida, ya que Riad y Yeda buscan reducir el 90 % de los residuos en vertederos. La planta planificada de Hotpack Global impulsará la capacidad nacional de tazones y tapas compostables, abasteciendo cocinas en la nube que priorizan la fibra para la narrativa de marca en torno a la sostenibilidad. Las cajas de cartón corrugado siguen siendo indispensables para el cumplimiento del comercio electrónico, y los envases plegables protegen productos farmacéuticos y cosméticos de alto valor.
Los plásticos rígidos, como las botellas de detergente moldeadas por soplado y las tapas moldeadas por inyección, se benefician de los grados de HDPE de SABIC, de menor espesor, que logran un ahorro de peso del 15 % sin comprometer la resistencia al agrietamiento por tensión. Las latas metálicas continúan perdiendo volumen a largo plazo, ya que las empresas de llenado de bebidas prueban las botellas de PET para refrescos carbonatados con el fin de reducir los costos de transporte. El vidrio para envases mantiene su posición en el mercado del aceite de oliva y los jarabes, donde el valor de marca y la inercia son vitales. En consecuencia, la cuota de mercado de envases de plástico flexible en Arabia Saudí se mantendrá sólida, aunque el crecimiento gradual se inclina hacia el papel a medida que convergen la regulación y la confianza del consumidor.
Por formato de embalaje: Los flexibles amplían el liderazgo
Los formatos flexibles generaron el 52.86 % del valor del mercado de envases de Arabia Saudita en 2025 y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 3.52 % hasta 2031. Las bolsas stand-up, los sobres termosellados y los sobres para comercio electrónico aprovechan una mayor eficiencia cúbica y menores costes logísticos en comparación con las alternativas rígidas. La adquisición de Arabian Flexible Packaging por parte de Napco National en 2025 consolida los activos de extrusión e impresión, lo que permite una amplia gama de productos que combina bolsas de polietileno con películas metalizadas para snacks. El polipropileno circular de SABIC, que contiene un 50 % de plástico procedente del océano, demuestra el compromiso de los materiales con el contenido reciclado, lo que ayuda a las marcas a protegerse del futuro frente a los sistemas de responsabilidad extendida del productor basados en tarifas.
Los formatos rígidos, como las botellas moldeadas por soplado, protegen la carbonatación y ofrecen seguridad contra manipulaciones en bebidas y productos farmacéuticos, gracias a los cálculos de contenido de Visión 2030 que consideran el mecanizado de moldes en el valor nacional. Sin embargo, los envases flexibles avanzan con la microperforación láser para bolsas transpirables para productos agrícolas y recubrimientos de barrera híbridos que permiten reciclar los laminados monomaterial. Por lo tanto, el tamaño del mercado de envases de Arabia Saudita dedicado a los formatos flexibles aumenta a medida que los sobres para servicios de alimentación y las bolsas para comidas preparadas desplazan a las latas y los frascos, mientras que las empresas de envases rígidos responden añadiendo tapas con anclaje y cuellos ligeros para defender segmentos clave.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: el cuidado personal y los cosméticos toman la delantera
Las aplicaciones alimentarias representaron el 27.48 % de la cuota de mercado en 2025, lo que refleja el arraigado consumo de productos básicos de consumo no perecedero. Sin embargo, se prevé que los sectores de cuidado personal y cosmética tengan una tasa de crecimiento anual compuesta (TCAC) del 3.67 % hasta 2031, la más rápida. La norma GSO 1943:2022 exige el etiquetado en árabe y los precintos de seguridad, lo que impulsa la demanda de dispensadores airless, sobres y bolsas de recarga. El sector de las bebidas mantiene su gran demanda gracias a las botellas de PET y los envases de cartón Tetra Pak, que exportan el 40 % de la producción de Yeddah a países vecinos de la región. La industria farmacéutica utiliza blísteres listos para serializar y cajas de cartón para envíos con códigos GS1 DataMatrix integrados que permiten la trazabilidad unitaria.
Los segmentos industrial y químico especifican bidones de polietileno de alta densidad y contenedores intermedios a granel que aprovechan las resinas resistentes a la tensión de SABIC para paredes de espesor reducido. La agricultura sigue siendo un nicho, pero un sector estable, con películas para invernaderos y bolsas de fertilizantes que dependen de proyectos gubernamentales de seguridad alimentaria. A medida que la juventud saudí impulsa el comercio electrónico de belleza, los convertidores cortejan a las marcas de cosméticos mediante la impresión digital de tiradas cortas y efectos metálicos premium, lo que eleva la cuota de mercado de envases de Arabia Saudí para los formatos de cuidado personal frente a la creciente demanda de alimentos.
Análisis geográfico
Arabia Saudita alberga 206 fábricas de papel y cartón, que representan el 44.9 % de la capacidad del Consejo de Cooperación del Golfo (CCG) y captan el 77.5 % de los compromisos de capital regionales, lo que subraya su dominio en la región. Los incentivos de Visión 2030 canalizan la inversión hacia Jubail, Yanbu y Ras Al Khair, donde los convertidores se ubican junto con las plantas de bienes de consumo de alta rotación (FMCG) para reducir los plazos de entrega y obtener primas por contenido nacional. La planta de Tetra Pak en Yeddah envía envases de cartón aséptico a once mercados de Oriente Medio, lo que demuestra la proximidad estratégica de Arabia Saudita a destinos de exportación de alto crecimiento.
La infraestructura de reciclaje aún se está desarrollando; la recuperación de plásticos en el Golfo ronda el 10%, pero las exportaciones de escamas de PET de Saudi Investment Recycling Company al Reino Unido y España revelan una economía de recolección emergente. Roland Berger proyecta que aumentar el reciclaje de plásticos en el CCG al 40% podría generar 6000 millones de dólares anuales y 50 000 empleos, lo que incentivaría macroeconómicamente la legislación de depósito y devolución. La próxima máquina de cartón corrugado de MEPCO reducirá las importaciones de cartón corrugado, reasignando el suministro hacia los centros de distribución de Riad y potencialmente presionando a las plantas de láminas de los EAU.
El empleo refleja la concentración de la capacidad: 32,500 trabajadores saudíes representan el 71.5% de la mano de obra papelera del CCG, y la nueva planta de Hotpack añadirá 1,200 puestos, lo que mejorará simultáneamente la calidad de vida del sector y el contenido nacional. Las reformas en el etiquetado de la vida útil también crean una barrera regulatoria, ya que la impresión en árabe y la certificación de grado alimenticio aumentan los costos de entrada para los convertidores más pequeños en los estados adyacentes del Golfo. En consecuencia, el mercado de envases de Arabia Saudí continúa consolidándose como el centro regional, exportando formatos de fibra y polímero, mientras que importa únicamente cierres especiales y etiquetas con gran cantidad de gráficos.
Panorama regulatorio
La normativa de embalaje de Arabia Saudita se rige por la Organización Saudita de Normas, Metrología y Calidad (SASO) a través de su Reglamento Técnico para Embalaje, que establece la evaluación de la conformidad y los requisitos en materia de seguridad de los materiales, etiquetado y consideraciones medioambientales para los sustratos de embalaje más comunes. El acceso al mercado de importación está estrechamente vinculado a los flujos de trabajo de cumplimiento obligatorio en la plataforma SABER, lo que convierte a las normas de referencia de SASO en un control fundamental para los embalajes que se comercializan.
En el sector alimentario y farmacéutico, la Autoridad Saudí de Alimentos y Medicamentos (SFDA) impulsa el cumplimiento de las normas de envasado mediante requisitos de etiquetado y contacto con alimentos, incluyendo la divulgación en árabe, y mediante requisitos de trazabilidad para medicamentos utilizando especificaciones de codificación de barras y serialización alineadas con GS1. En materia de política comercial e industrial, el Ministerio de Industria y Recursos Minerales gestiona las exenciones de aranceles aduaneros para los insumos importados necesarios para la producción industrial cuando no se dispone localmente de materiales equivalentes. Las solicitudes se procesan a través de la plataforma digital Senaei y se utilizan para respaldar los incentivos de localización de la Visión 2030 para transformadores y propietarios de marcas.
Análisis de la cadena de valor
La cadena de valor comienza con el suministro de materia prima, que incluye resinas vinculadas principalmente a productores petroquímicos nacionales como SABIC, y fibra recuperada gracias a la creciente red nacional de recolección. La transformación se realiza en películas flexibles, plásticos rígidos, cajas de cartón corrugado, cajas plegables y etiquetas por grupos nacionales como Napco National, Obeikan Investment Group y SAPIN, junto con empresas multinacionales de conversión. Los equipos y la tecnología, incluyendo la coextrusión, la impresión rotograbado/flexografía, la laminación, el empaquetado y la impresión digital, siguen siendo elementos fundamentales, mientras que los requisitos de cumplimiento de SASO/SFDA influyen en la selección de materiales, los sistemas de tinta y el diseño del empaque, especialmente para los sectores de alimentos y productos farmacéuticos.
En la fase posterior de la cadena de suministro, los envases pasan por las líneas de envasado de bienes de consumo de alta rotación, servicios de alimentación y atención médica, para luego llegar al comercio minorista moderno y a la logística de comercio electrónico de rápido crecimiento, donde el volumen de paquetes y las necesidades de automatización impulsan la demanda hacia cartón ondulado ligero, sobres y películas de alta barrera. Programas como el Programa Nacional de Desarrollo Industrial y Logística (NIDLP) 2021-2025 y la Estrategia Industrial Nacional apoyan la localización, el desarrollo de clústeres y la habilitación logística, fomentando la ubicación conjunta de los envases con los centros de fabricación en Jubail, Yanbu y Jeddah. Al mismo tiempo, el reciclaje y los insumos circulares siguen siendo limitados, ya que las normas sobre rPET y la capacidad de reciclaje nacional aún están en desarrollo.
Panorama competitivo
El mercado está fragmentado. Las empresas nacionales Napco National, Obeikan Investment Group y Saudi Arabian Packaging Industry consolidan su escala regional, mientras que Amcor, Tetra Pak y Huhtamaki aplican su experiencia global para cumplir con los estándares de las marcas multinacionales. La inversión de Napco en Arabian Flexible Packaging en 2025 amplía su capacidad de extrusión y rotograbado, lo que le permite empacar bolsas de polietileno con películas de alta barrera para snacks en todo el CCG. La inversión de MEPCO en cartón corrugado limita la oferta y perjudica a las plantas de láminas de los EAU que carecen de fábricas de papel, lo que sugiere posibles presiones de consolidación transfronteriza.
La adopción de tecnología divide el mercado: los proveedores farmacéuticos multinacionales ya utilizan sistemas empresariales de seguimiento y rastreo para cumplir con la serialización de la SFDA, mientras que los fabricantes de genéricos más pequeños prefieren a los envasadores por contrato que ofrecen la agregación como servicio. El polipropileno oceánico de SABIC y las materias primas con certificación ISCC-PLUS permiten a los convertidores diferenciarse mediante la sostenibilidad sin incurrir en retrasos en la calificación de la resina. La empresa conjunta de reciclaje de envases de cartón de Tetra Pak, con una inversión de 3 millones de dólares, y Obeikan Paper Industries asegura la fibra posconsumo y la materia prima de polialuminio, integrando la resiliencia de la cadena de suministro con el posicionamiento ambiental.
La película flexible sigue siendo el campo de batalla más reñido; el plazo de entrega, la personalización de la impresión y las credenciales de sostenibilidad determinan los cambios en la cuota de mercado. El embalaje rígido sigue siendo intensivo en capital, y la amortización de las herramientas de moldeo frena la incursión de nuevos competidores. En general, la cuota combinada de los cinco principales actores ronda el 55%, lo que deja suficiente margen para que los innovadores de tamaño mediano escalen en nichos como los aerosoles con válvula de bolsa y las bandejas compostables.
Líderes de la industria del embalaje en Arabia Saudita
ASPCO
Compañía Nacional Napco
Industria del embalaje de Arabia Saudita WLL
Empresa de impresión, embalaje y comercialización Al-Shams
Printopack Abee
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: SIG apoyó el lanzamiento comercial de la leche de camella NOUG de Sawani en envases asépticos de SIG, con United National Dairy Co. como co-envasador en Arabia Saudita. Esta iniciativa amplía el uso de envases asépticos a categorías de productos lácteos premium y eleva los requisitos de rendimiento en cuanto al suministro, la impresión y la compatibilidad con las líneas de envasado en el Reino.
- Agosto de 2025: Napco National completó la adquisición de Arabian Flexible Packaging (una entidad del Grupo Ghurair) para expandir su presencia manufacturera regional y fortalecer sus capacidades de impresión en huecograbado y producción de películas flexibles. Esta operación incrementó la escala en el sector de envases flexibles impresos y de alta barrera, mejorando la oferta integral para clientes de bienes de consumo y comercio electrónico en todo el Consejo de Cooperación del Golfo (CCG).
- Julio de 2024: Tetra Pak y Obeikan Paper Industries impulsaron una iniciativa conjunta de reciclaje de cartón en Arabia Saudita, con el objetivo de ampliar la recuperación nacional de fibras y fracciones de polialuminio provenientes de envases de bebidas usados. El fortalecimiento de los sistemas locales de reciclaje apoya a las marcas que promueven la circularidad y mejora la resiliencia de las materias primas para las cadenas de valor de los envases de papel.
Alcance del informe sobre el mercado de embalajes de Arabia Saudita
La industria del embalaje en Arabia Saudita abarca el desarrollo, la producción y la distribución de diversos materiales y productos de embalaje utilizados en diversos sectores, como la alimentación, las bebidas, los productos farmacéuticos, el cuidado personal y las aplicaciones industriales. Esta industria desempeña un papel fundamental en la preservación de la calidad del producto, la seguridad y la comodidad del consumidor.
El informe del mercado de envases de Arabia Saudita está segmentado por tipo de material (papel y cartón, plástico, metal y vidrio para envases), tipo de producto (productos de papel y cartón, productos de plástico, productos metálicos y vidrio para envases), formato de envase (rígido y flexible) y usuario final (alimentos, bebidas, productos farmacéuticos y médicos, cuidado personal y cosméticos, industria y química, agricultura, automoción y otros). Las previsiones de mercado se expresan en valor (USD).
Por tipo de material
| Papel y carton | |
| Plástico | Polietileno Polipropileno (PP) |
| Polietileno de alta densidad (HDPE) y polietileno de baja densidad (LDPE) | |
| Tereftalato de polietileno (PET) | |
| El cloruro de polivinilo (PVC) | |
| Poliestireno (PS) | |
| Otros plásticos | |
| Metal | |
| Recipiente de vidrio |
Por tipo de producto
| Tipo de producto de papel y cartón | Cajas de cartón plegables y rígidas | |
| Cajas y contenedores de cartón corrugado | ||
| Productos de papel de un solo uso | ||
| Otros tipos de productos de papel y cartón | ||
| Tipo de producto de plástico | Plásticos rígidos | Botellas y Tarros |
| Gorras y cierres | ||
| Productos a granel | ||
| Otros tipos de productos de plásticos rígidos | ||
| Plásticos Flexibles | Bolsas con cremallera | |
| Bolsos | ||
| Películas y Envolturas | ||
| Otros tipos de productos de plásticos flexibles | ||
| Tipo de producto de metal | latas | |
| Contenedores de aerosoles | ||
| Gorras y cierres | ||
| Otros tipos de productos metálicos | ||
| Tipo de producto de vidrio para envases | Botellas | |
| Frascos | ||
Por Formato de Empaque
| Formato de embalaje rígido |
| Formato de embalaje flexible |
Por usuario final
| Comida |
| Bebidas |
| Productos Farmacéuticos y Médicos |
| Cuidado personal y cosméticos |
| Industriales y Químicos |
| Agricultura |
| Motorium |
| Otros usuarios finales |
| Por tipo de material | Papel y carton | ||
| Plástico | Polietileno Polipropileno (PP) | ||
| Polietileno de alta densidad (HDPE) y polietileno de baja densidad (LDPE) | |||
| Tereftalato de polietileno (PET) | |||
| El cloruro de polivinilo (PVC) | |||
| Poliestireno (PS) | |||
| Otros plásticos | |||
| Metal | |||
| Recipiente de vidrio | |||
| Por tipo de producto | Tipo de producto de papel y cartón | Cajas de cartón plegables y rígidas | |
| Cajas y contenedores de cartón corrugado | |||
| Productos de papel de un solo uso | |||
| Otros tipos de productos de papel y cartón | |||
| Tipo de producto de plástico | Plásticos rígidos | Botellas y Tarros | |
| Gorras y cierres | |||
| Productos a granel | |||
| Otros tipos de productos de plásticos rígidos | |||
| Plásticos Flexibles | Bolsas con cremallera | ||
| Bolsos | |||
| Películas y Envolturas | |||
| Otros tipos de productos de plásticos flexibles | |||
| Tipo de producto de metal | latas | ||
| Contenedores de aerosoles | |||
| Gorras y cierres | |||
| Otros tipos de productos metálicos | |||
| Tipo de producto de vidrio para envases | Botellas | ||
| Frascos | |||
| Por Formato de Empaque | Formato de embalaje rígido | ||
| Formato de embalaje flexible | |||
| Por usuario final | Comida | ||
| Bebidas | |||
| Productos Farmacéuticos y Médicos | |||
| Cuidado personal y cosméticos | |||
| Industriales y Químicos | |||
| Agricultura | |||
| Motorium | |||
| Otros usuarios finales | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de Arabia Saudita?
El mercado alcanzó los 11.40 millones de dólares en 2026 y está en camino de alcanzar los 12.95 millones de dólares en 2031.
¿Qué tipo de material está creciendo más rápido?
Se pronostica que el papel y el cartón crecerán a una tasa compuesta anual del 3.43 % hasta 2031, a medida que las normas de desviación de residuos estimulan la adopción de fibra.
¿Cómo influye el comercio electrónico en la demanda de envases?
El comercio electrónico gestionó 101 millones de paquetes en el segundo trimestre de 2025, lo que impulsó una fuerte demanda de cajas de cartón corrugado y sobres de polietileno.
¿Qué sectores impulsarán el crecimiento futuro del volumen?
Se proyecta que los envases de productos de cuidado personal y cosméticos crecerán a una tasa compuesta anual del 3.67 % hasta 2031 debido al creciente consumo de productos de belleza.
¿Cómo afectarán los posibles impuestos al plástico a los convertidores?
Un impuesto especial del 30% sobre los plásticos de un solo uso podría aumentar los costos de los envases de polietileno hasta en un 12%, acelerando el cambio hacia alternativas basadas en papel.
¿Qué empresas están invirtiendo en capacidad de fibra en Arabia Saudita?
Middle East Paper Company está incorporando una máquina de cartón contenedor de 450,000 toneladas cuya puesta en servicio está prevista para el cuarto trimestre de 2027.


