

Tamaño y participación del mercado del aceite de palma
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 74.51 mil millones |
| Tamaño del mercado (2031) | USD 92.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.31% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del aceite de palma por Mordor Intelligence
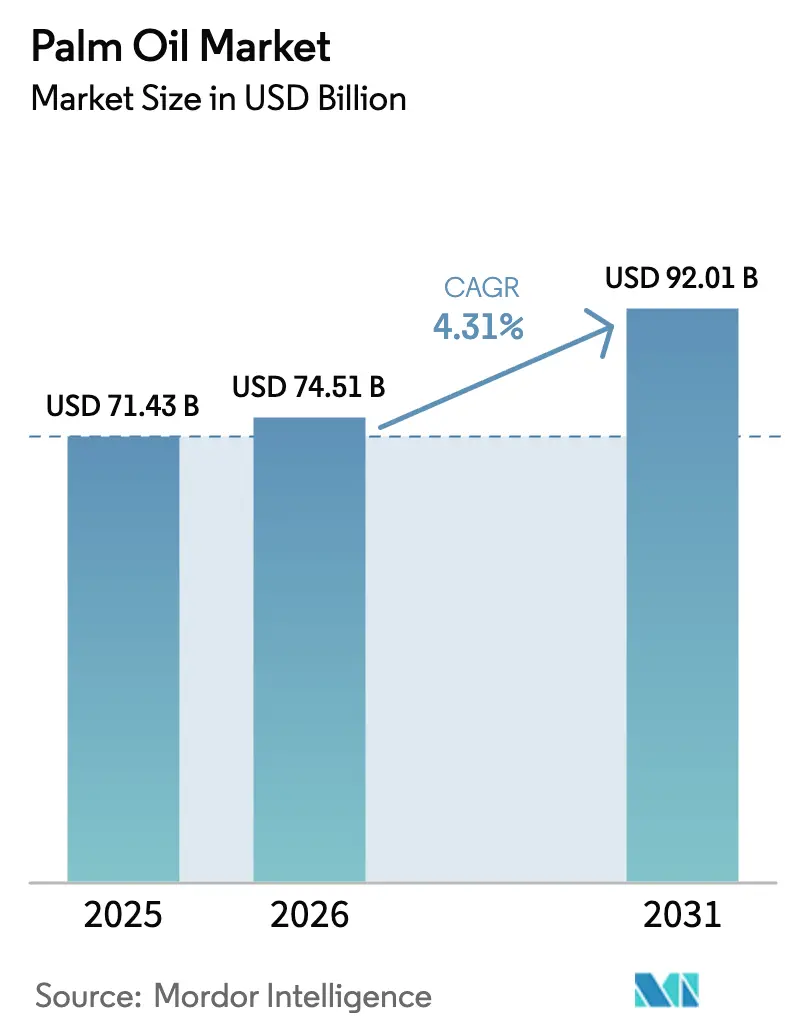
Se espera que el tamaño del mercado del aceite de palma aumente de USD 71.43 mil millones en 2025 a USD 74.51 mil millones en 2026 y alcance los USD 92.01 mil millones para 2031, creciendo a una CAGR del 4.31% durante 2026-2031. Este crecimiento está impulsado principalmente por la fuerte demanda de industrias como el procesamiento de alimentos, el cuidado personal y los oleoquímicos. Estos sectores dependen en gran medida del aceite de palma para diversas aplicaciones, que incluyen cocina, productos para el cuidado de la piel y usos industriales. La innovación en productos de aceite de palma está desempeñando un papel importante en la conformación del mercado. El aceite de palma refinado, blanqueado y desodorizado (RBD) continúa dominando en aplicaciones de fritura y panadería, mientras que el aceite de palmiste se usa cada vez más en cosméticos debido a sus propiedades beneficiosas. Los derivados fraccionados del aceite de palma están ganando popularidad en las grasas especiales utilizadas para la producción de chocolate y alternativas lácteas. En general, el mercado permanece moderadamente consolidado, con una mezcla de actores establecidos y competidores emergentes.
Conclusiones clave del informe
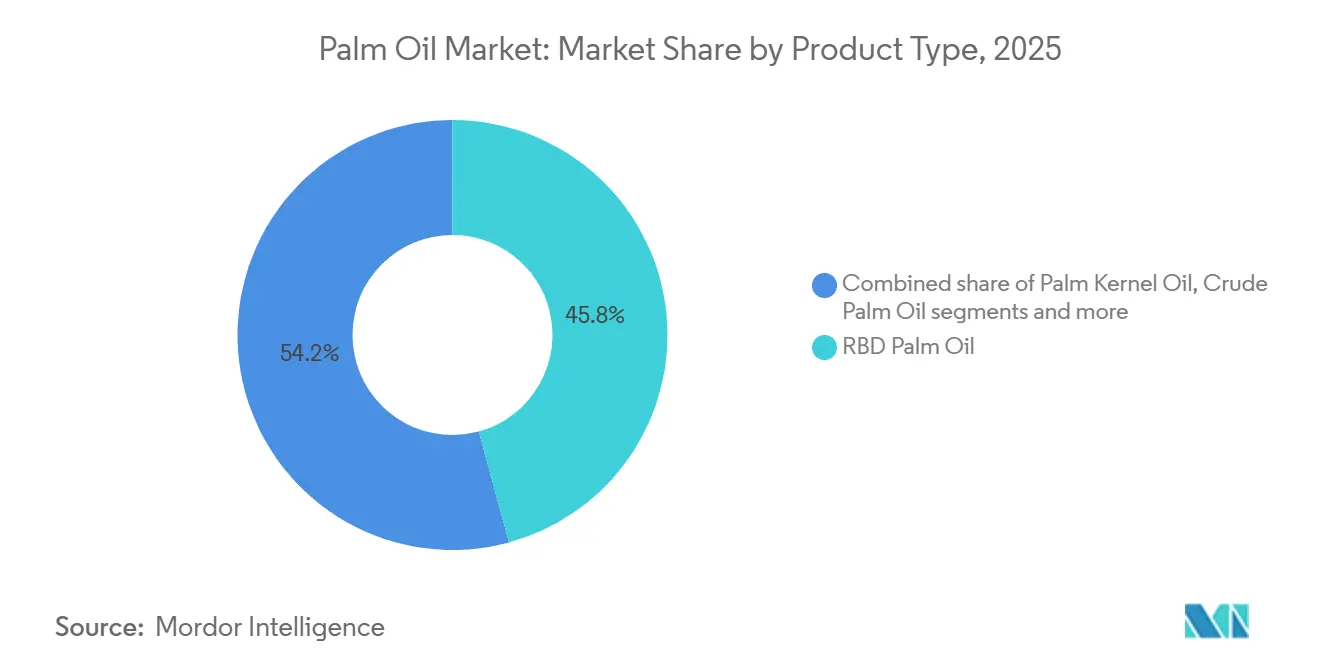
- Por tipo de producto, el aceite de palma RBD lideró con una participación en los ingresos del 45.76 % en 2025, mientras que se prevé que el aceite de palmiste registre una CAGR del 5.45 % hasta 2031.
- Por naturaleza, los grados convencionales representaron el 91.22% de la participación de mercado del aceite de palma en 2025, mientras que se proyecta que la producción con certificación orgánica registre una CAGR del 5.84% hasta 2031.
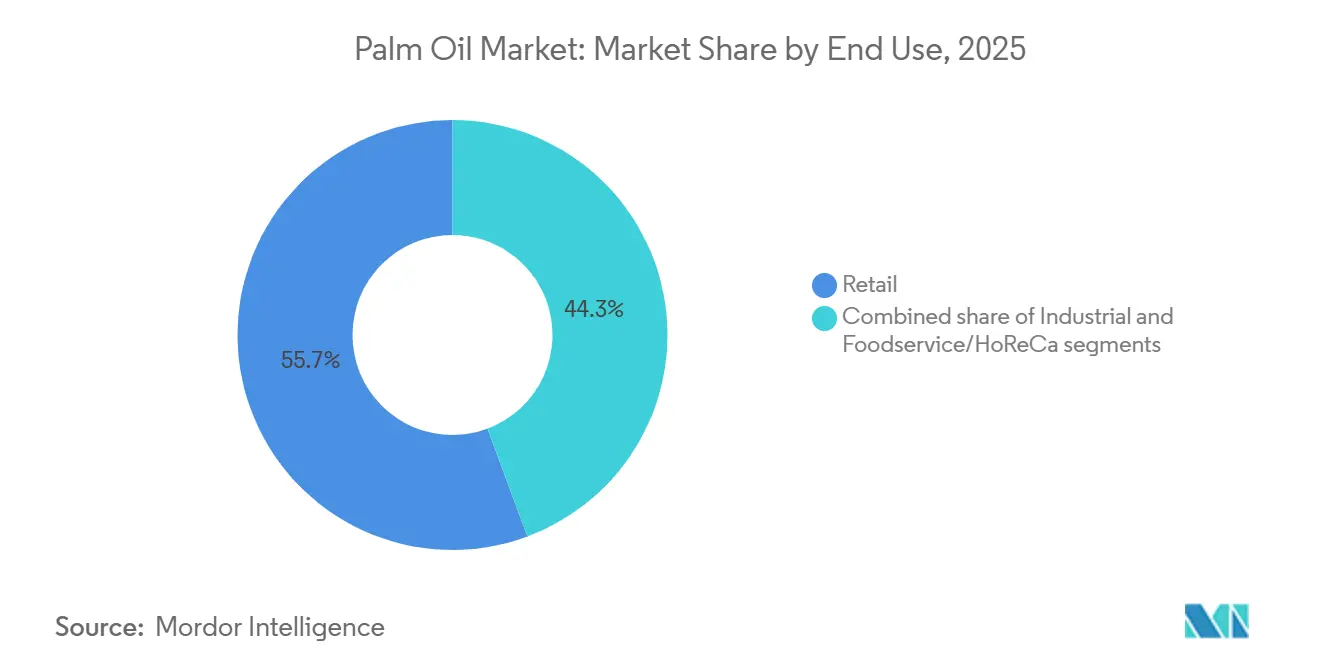
- Por uso final, el comercio minorista representó el 55.67% de la demanda en 2025, y el sector industrial está avanzando a una CAGR del 6.51% hasta 2031.
- Por geografía, Asia-Pacífico dominó con una participación del 74.31% en 2025, mientras que Oriente Medio y África se expandirán a una CAGR del 5.18% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del aceite de palma
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de aceites comestibles asequibles en las economías emergentes (India, China, países africanos) | + 0.8% | Núcleo de Asia y el Pacífico, con repercusiones en África subsahariana y Oriente Medio | Mediano plazo (2-4 años) |
| Ventajas funcionales que incluyen estabilidad oxidativa, vida útil y aptitud para cocinar a alta temperatura. | + 0.5% | Global, con concentración en los sectores de servicios de alimentación y QSR en todas las regiones | Largo plazo (≥ 4 años) |
| Fuerte demanda de la industria mundial de procesamiento de alimentos | + 0.9% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Creciente demanda de la industria del cuidado personal y la cosmética | + 0.4% | América del Norte, Europa y segmentos premium en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente adopción en la producción oleoquímica | + 0.3% | Centros manufactureros de Asia y el Pacífico, con repercusiones en Oriente Medio | Largo plazo (≥ 4 años) |
| Expansión del sector de servicios de alimentación y restaurantes de comida rápida para frituras comerciales | + 0.6% | Global, con rápido crecimiento en Asia-Pacífico, Oriente Medio y América Latina | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de aceites comestibles asequibles, particularmente en economías emergentes como India, China y países africanos
El aceite de palma sigue teniendo una gran demanda en las economías emergentes debido a su asequibilidad y a su dependencia de las importaciones, especialmente para usos alimentarios. En 2024, India importó aceite de palma por valor de 8.27 millones de dólares, lo que la convierte en el mayor importador a nivel mundial entre 210 países, según el Observatorio de la Complejidad Económica (OEC).[ 1 ]Fuente: Observatorio de Complejidad Económica, "Aceite de palma en la India", oec.worldEsto destaca su importancia para satisfacer las necesidades de aceite comestible de la India. El aceite de palma es más económico que alternativas como el aceite de soja y el de girasol, lo que lo hace ampliamente utilizado en productos como fideos instantáneos, productos de panadería y vanaspati. De igual manera, China es un importante importador, impulsado por el creciente consumo de alimentos procesados y la recuperación del sector de servicios de alimentación. En África subsahariana, países como Nigeria y Kenia dependen en gran medida del aceite de palma por su precio asequible, su larga vida útil y su buen rendimiento en climas cálidos.
Aumentan las ventajas funcionales del aceite de palma, incluida la estabilidad oxidativa, una vida útil más larga y la idoneidad para cocinar a alta temperatura.
El aumento de las temperaturas globales y la exposición prolongada al calor están impulsando la demanda de aceite de palma debido a su superior estabilidad oxidativa y resistencia al deterioro en condiciones de almacenamiento a temperatura ambiente. Por ejemplo, Australia registró su período de 12 meses más caluroso entre abril de 2024 y marzo de 2025, con temperaturas promedio que superaron en 1.61 °C la media a largo plazo (34.9 °F), lo que refleja la persistente ola de calor a nivel nacional y la reducción de los intervalos de enfriamiento, según informa Phys.org.[ 2 ]Fuente: Phys Org, "Australia transpira durante los 12 meses más calurosos registrados: datos oficiales", phys.orgEn entornos de tan alta temperatura, la composición de ácidos grasos naturalmente estable del aceite de palma permite una mayor vida útil sin refrigeración ni hidrogenación, lo que lo hace especialmente adecuado para alimentos envasados, productos de panadería y aplicaciones de fritura.
La fuerte demanda de la industria mundial de procesamiento de alimentos está impulsando el crecimiento del mercado
Los contratos de suministro a largo plazo y la creciente dependencia del aceite de palma en la industria alimentaria siguen impulsando una demanda mundial estable. En India, el mercado de procesamiento de alimentos se valoró en INR 30,49,800 millones (USD 354.5 millones) en 2024 y se espera que crezca significativamente, alcanzando INR 45,84,415 millones (USD 535 millones) para el año fiscal 2026, según informa la India Brand Equity Foundation (IBEF).[ 3 ]Fuente: Fundación India para el Valor de la Marca, "Procesamiento de Alimentos", ibef.orgEste crecimiento se ve impulsado por la creciente popularidad de los alimentos envasados, los productos de panadería y los productos listos para consumir, que dependen en gran medida del aceite de palma. El aceite de palma se utiliza ampliamente en estos productos por su rentabilidad, estabilidad durante la cocción y prolongar su vida útil. El aceite de palma y sus derivados son ingredientes clave en alimentos procesados como snacks, dulces y alternativas lácteas. Estos ingredientes son valorados por su capacidad para mejorar la textura, resistir el calor y garantizar una calidad constante del producto, lo que los hace indispensables en la industria alimentaria.
Creciente adopción del aceite de palma en la producción oleoquímica
La creciente demanda de materias primas sostenibles y respetuosas con el medio ambiente está impulsando el uso del aceite de palma en la industria oleoquímica mundial. Los productos derivados del aceite de palma, como los ácidos grasos, la glicerina y los alcoholes grasos, se utilizan ampliamente en la fabricación de artículos de uso diario como jabones, detergentes, cosméticos, productos farmacéuticos, lubricantes y diversos productos químicos industriales. Estos ingredientes a base de palma son favorecidos por ser renovables, biodegradables y altamente eficaces en sus aplicaciones. Con regulaciones ambientales más estrictas y un mayor compromiso corporativo con la sostenibilidad, las empresas están abandonando los insumos derivados del petróleo y adoptando oleoquímicos a base de palma para cumplir con los estándares ecológicos y los requisitos de contenido renovable. Además, los derivados del aceite de palma desempeñan un papel crucial en la creación de surfactantes, emulsionantes y polioles, que son componentes esenciales en productos de cuidado personal y espumas flexibles, lo que amplía aún más su importancia en diversas industrias.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones ambientales relacionadas con la deforestación, la pérdida de biodiversidad y las emisiones de gases de efecto invernadero | -0.7% | Global, con especial atención a los mercados de importación de Indonesia, Malasia y Europa. | Largo plazo (≥ 4 años) |
| Aumento de las restricciones regulatorias y los requisitos de sostenibilidad | -0.5% | Europa, América del Norte, con repercusión en los exportadores de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Aumentar la concienciación de los consumidores respecto del abastecimiento ambiental y ético | -0.3% | América del Norte, Europa y centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Disponibilidad y aumento de la producción de aceites vegetales alternativos (soja, girasol, canola) | -0.4% | Global, con presión de sustitución en América del Norte, Europa y China | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones ambientales relacionadas con la deforestación, la pérdida de biodiversidad y las emisiones de gases de efecto invernadero asociadas con el cultivo de aceite de palma
La preocupación por la deforestación y la pérdida de biodiversidad está frenando el crecimiento del mercado del aceite de palma, ya que conlleva regulaciones más estrictas y mayores exigencias de cumplimiento en la cadena de suministro. La expansión de las plantaciones de aceite de palma, especialmente en el Sudeste Asiático, se ha asociado con importantes problemas ambientales, como la destrucción de bosques, el daño a las turberas y el aumento de las emisiones de carbono. Estos impactos han suscitado críticas de gobiernos, grupos ambientalistas y partes interesadas globales. En respuesta, muchos de los principales fabricantes de alimentos y empresas de bienes de consumo están adoptando políticas de abastecimiento más estrictas. Estas políticas suelen exigir certificaciones que demuestren que el aceite de palma está libre de deforestación y que toda la cadena de suministro es trazable. Sin embargo, cumplir con estos requisitos plantea desafíos, especialmente para los pequeños agricultores que pueden carecer de los recursos financieros y técnicos necesarios para cumplir con estos estándares de sostenibilidad en constante evolución.
Aumento de las restricciones regulatorias y los requisitos de sostenibilidad
Las estrictas normas ambientales y los requisitos de trazabilidad encarecen y dificultan la operación de los exportadores de aceite de palma, especialmente en las principales regiones importadoras, como Europa y Norteamérica. Por ejemplo, el Reglamento sobre Deforestación de la Unión Europea, que entrará en vigor en diciembre de 2024, exige que los importadores proporcionen datos detallados de geolocalización y pruebas verificadas que demuestren que el aceite de palma que obtienen no proviene de zonas deforestadas. Esto aumenta significativamente la necesidad de una amplia documentación, seguimiento y certificación a lo largo de la cadena de suministro. Estas regulaciones son especialmente estrictas para los pequeños productores, ya que a menudo carecen de acceso a herramientas avanzadas como sistemas de cartografía digital y tecnologías de trazabilidad. Para cumplir con estas normas y mantener el acceso a los mercados internacionales, los exportadores se ven obligados a realizar importantes inversiones en sistemas de seguimiento satelital, programas de certificación y medidas para mejorar la transparencia de la cadena de suministro.
Análisis de segmento
Por tipo de producto: La complejidad del refinamiento configura la estructura del margen
El aceite de palma RBD ocupó la mayor cuota de mercado en 2025, con un 45.76 %. Este segmento de producto se utiliza ampliamente en la industria alimentaria gracias a su sabor neutro, larga vida útil y precio asequible. Se encuentra comúnmente en aceites de cocina, productos de panadería, confitería y alimentos envasados. Además, es muy versátil y estable, lo que lo hace adecuado tanto para el consumo doméstico como para la producción de alimentos a gran escala. Su fuerte demanda en los mercados emergentes, especialmente en Asia y África, ha consolidado su posición como líder en este segmento.
Se prevé que el aceite de palmiste crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.45 % hasta 2031, impulsado por su creciente uso en productos de cuidado personal, cosméticos y alimentos especiales. Este aceite es rico en ácido láurico, lo que lo hace ideal para la producción de jabones, detergentes, surfactantes y oleoquímicos. La creciente preferencia por ingredientes naturales y vegetales en productos de cuidado personal, junto con la expansión de la industria cosmética mundial, está impulsando su demanda. Se espera que sus propiedades funcionales y aplicaciones, tanto en la industria alimentaria como en la no alimentaria, impulsen su crecimiento constante durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por naturaleza: la certificación orgánica genera beneficios pero carece de escala
Los grados de aceite de palma convencionales lideraron el mercado en 2025, aportando el 91.22 % de los ingresos totales. Este predominio se debe a su asequibilidad, fácil disponibilidad y amplio uso en aplicaciones alimentarias, industriales y de biocombustibles. Los fabricantes de alimentos y los usuarios industriales prefieren el aceite de palma convencional por su disponibilidad constante, su rendimiento estable y su mayor rentabilidad en comparación con otros aceites vegetales. Países como Indonesia y Malasia desempeñan un papel clave en su producción a gran escala, garantizando un suministro constante a nivel mundial. Su amplio uso en alimentos envasados, aceites de cocina y productos procesados continúa impulsando su demanda en el mercado.
Se prevé que el aceite de palma orgánico crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.84 % hasta 2031, ya que los consumidores prefieren cada vez más productos de origen sostenible y respetuosos con el medio ambiente. La concienciación sobre los impactos negativos de la deforestación y la importancia del abastecimiento ético impulsa a los fabricantes a adoptar el aceite de palma orgánico certificado. Esta tendencia se ve reforzada por la creciente demanda de productos orgánicos y de etiqueta limpia en sectores como la alimentación, la cosmética y el cuidado personal. Además, las marcas globales están asumiendo compromisos de sostenibilidad, y el apoyo regulatorio está fomentando la adopción del aceite de palma orgánico, lo que probablemente impulsará su crecimiento de mercado durante el período previsto.
Por uso final: el procesamiento de alimentos consolida el volumen, el cuidado personal eleva el valor
El segmento minorista representó el 55.67% de la demanda de aceite de palma en 2025, principalmente debido a su amplio uso en la cocina y la preparación de alimentos. Esta demanda es particularmente fuerte en regiones en desarrollo como Asia, África y Latinoamérica, donde el aceite de palma se valora por su asequibilidad y larga vida útil. Su versatilidad culinaria y su fácil disponibilidad envasada en supermercados, hipermercados y tiendas locales lo han convertido en una opción popular para los consumidores. Factores como el crecimiento demográfico, la urbanización y el creciente consumo de aceites comestibles impulsan el dominio del segmento minorista en el mercado.
Se prevé que el segmento industrial crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.51 % hasta 2031, impulsado por su amplio uso en el procesamiento de alimentos, la cosmética, el cuidado personal, los oleoquímicos y los biocombustibles. El aceite de palma es un ingrediente clave en la producción de alimentos procesados, jabones, detergentes y lubricantes industriales gracias a su rentabilidad y propiedades funcionales. La creciente demanda de alimentos procesados y productos derivados de la palma en aplicaciones no alimentarias está impulsando aún más su uso industrial. Además, se espera que la creciente producción de biocombustibles y el incremento de la actividad industrial en los países en desarrollo mantengan el sólido crecimiento de este segmento durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
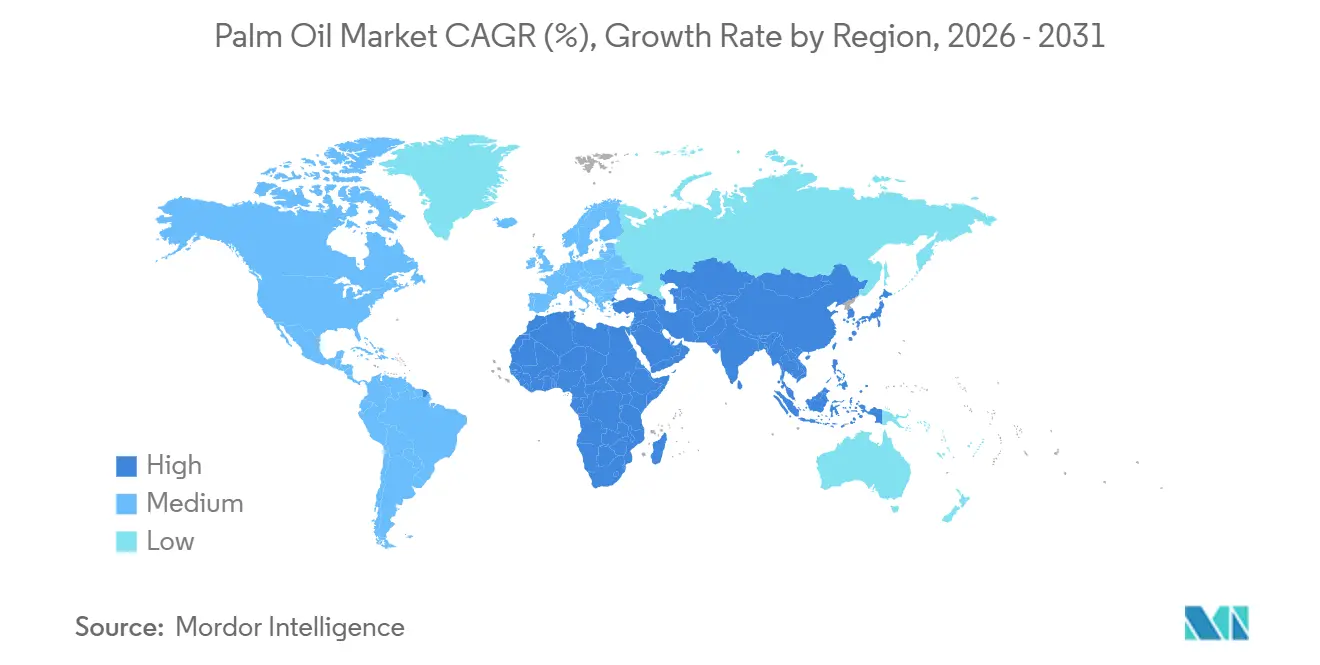
En 2025, la región Asia-Pacífico lideró el mercado del aceite de palma, aportando el 74.31% de los ingresos totales. Este dominio se debió a los altos niveles de producción y consumo en Indonesia y Malasia. La demanda interna de Indonesia creció significativamente gracias a su uso en el procesamiento de alimentos y en programas de mezcla de biodiésel, lo que garantizó un equilibrio estable entre la oferta y la demanda. Malasia, por otro lado, se mantuvo como un importante exportador, abasteciendo a grandes mercados dependientes de las importaciones, como India y China, que dependen del aceite de palma para la fabricación de alimentos y la producción de aceites comestibles. Países como Tailandia y Filipinas ampliaron su capacidad de refinación, aportando mayor valor a la cadena de suministro regional y consolidando la posición de Asia-Pacífico como líder del mercado.
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.18 % entre 2026 y 2031, impulsada por el aumento de las importaciones para satisfacer la creciente demanda de aceite comestible. Países como Nigeria y Egipto están importando más aceite de palma debido a la limitada producción local de semillas oleaginosas y a las crecientes necesidades de la población. Los países del Consejo de Cooperación del Golfo (CCG), incluidos los Emiratos Árabes Unidos y Arabia Saudita, se han convertido en actores clave al actuar como centros de refinación y reexportación, respaldados por una infraestructura avanzada y sólidas redes comerciales. Se prevé que la transición de la región hacia el aceite de palma como alternativa rentable a otros aceites vegetales impulse aún más el crecimiento del mercado durante el período de pronóstico.
Europa y América del Norte son mercados relativamente maduros, con un consumo de aceite de palma estable o ligeramente en declive. Esta tendencia se ve influenciada por regulaciones más estrictas en materia de sostenibilidad y deforestación, así como por el cambio en las preferencias de los consumidores por aceites vegetales alternativos. Los fabricantes de estas regiones están reformulando sus productos y diversificando las fuentes de aceite para satisfacer esta demanda en constante evolución. Mientras tanto, América Latina continúa mostrando una demanda estable, impulsada por programas de biodiésel y aplicaciones industriales de derivados del aceite de palma. Si bien el crecimiento en las regiones desarrolladas sigue siendo lento, los mercados emergentes de Asia-Pacífico, Oriente Medio y África impulsan la demanda global, lo que define la trayectoria futura del mercado del aceite de palma.
Panorama competitivo
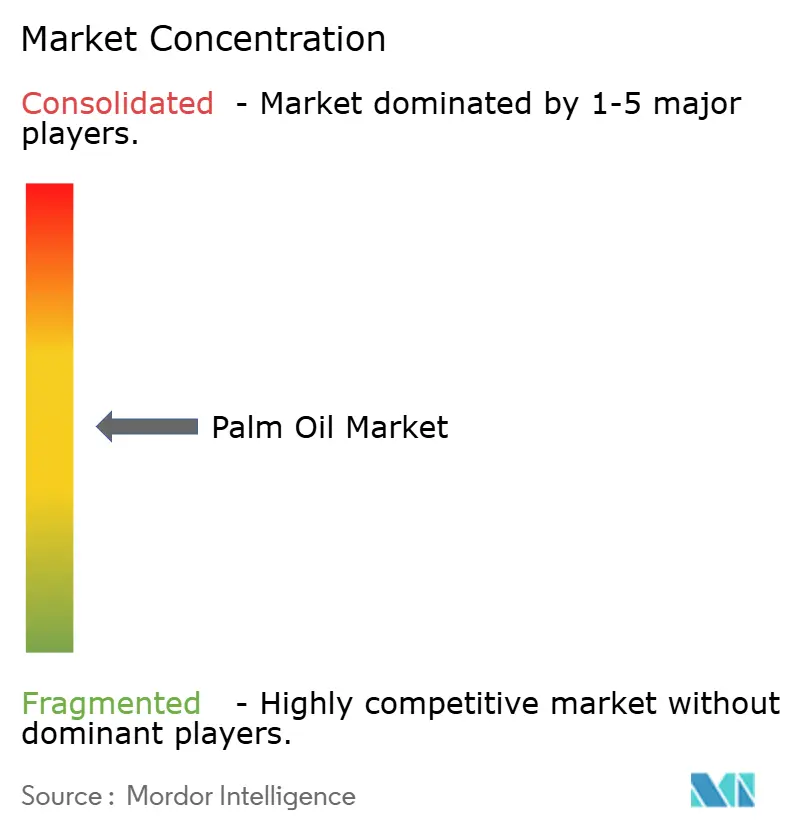
El mercado del aceite de palma está moderadamente consolidado, con empresas importantes como Wilmar International, Bunge Limited, Cargill Incorporated, FGV Holdings Berhad y Olam Group desempeñando un papel dominante. Estas empresas tienen un control significativo sobre la cadena de valor gracias a la propiedad de grandes plantaciones, plantas de refinación y redes de distribución globales consolidadas. Su capacidad para gestionar eficientemente las operaciones upstream y downstream les otorga una ventaja competitiva. La integración vertical ayuda a estas empresas a reducir costos, minimizar los riesgos de la cadena de suministro y garantizar un acceso constante al mercado, lo que las convierte en líderes clave del sector.
La sostenibilidad, la trazabilidad y la transparencia en la cadena de suministro se han vuelto esenciales para competir en el mercado del aceite de palma. Las empresas líderes están adoptando herramientas digitales, programas de certificación y prácticas de abastecimiento sostenible para cumplir con regulaciones más estrictas y satisfacer las demandas de los clientes. Producir aceite de palma certificado y trazable es ahora crucial para acceder a los principales mercados internacionales. Las empresas se están centrando en el desarrollo de derivados del aceite de palma con valor añadido para su uso en el procesamiento de alimentos, el cuidado personal y aplicaciones industriales. Esta diversificación les ayuda a ampliar sus fuentes de ingresos y fortalecer su posición en el mercado.
Se prevé un aumento de la competencia en el mercado del aceite de palma a medida que las empresas priorizan la innovación, la sostenibilidad y la eficiencia operativa para destacar. Si bien la producción tradicional de aceite de palma sigue siendo la principal fuente de suministro global, las tecnologías emergentes y los métodos de producción alternativos están cobrando protagonismo. Al mismo tiempo, segmentos de nicho como el aceite de palma orgánico y de origen sostenible están ganando popularidad entre los consumidores con conciencia ambiental. Es probable que las empresas con un fuerte compromiso con la sostenibilidad, operaciones integradas y una gestión avanzada de la cadena de suministro mantengan una ventaja competitiva en el cambiante mercado global del aceite de palma.
Líderes de la industria del aceite de palma
-
Wilmar Internacional Limitada
-
Bunge limitada
-
Cargill, Incorporated
-
Grupo Olam
-
FGV Holdings Berhad
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Raj Oil Mills Limited lanzó su nuevo producto de aceite de palma, PALMRAJ, dirigido al mercado nacional de aceites comestibles. El anuncio se realizó en cumplimiento con los requisitos del Reglamento 30 de la SEBI, tanto para la BSE como para la NSE. El producto se clasificó como aceite de palmoleína refinado y se dirigió exclusivamente al consumidor nacional, no al mercado internacional.
- Octubre de 2024: Daabon UK anunció el lanzamiento de su gama de aceite de palma orgánico carbono neutral. La compañía declaró que este aceite se había producido en la planta CI Tequendama SAS de Daabon, ubicada en el norte de Colombia. Esta iniciativa forma parte del compromiso de Daabon con la sostenibilidad y la reducción de su impacto ambiental.
- Mayo de 2024: Wilmar Processing, una multinacional agroindustrial, completó la primera fase operativa de su planta refinadora de aceites comestibles, valorada en R1.27 millones (USD 68 millones). La planta, denominada Wilmar Processing SA, se estableció en la Zona Económica Especial de la Zona de Desarrollo Industrial de Richards Bay (RBIDZ) en KwaZulu.
- Marzo de 2024: Se estableció la primera unidad integrada de procesamiento de aceite de palma de la India en Arunachal Pradesh. Este hito marcó un paso significativo en los esfuerzos del país por impulsar la producción nacional de aceite de palma y reducir la dependencia de las importaciones.
Alcance del informe sobre el mercado mundial del aceite de palma
El aceite de palma es un aceite vegetal comestible derivado del mesocarpio (pulpa rojiza) del fruto de la palma aceitera. El mercado mundial del aceite de palma está segmentado por tipo de producto, naturaleza, aplicación y geografía. Por tipo de producto, el mercado se divide en aceite de palmiste, aceite de palma crudo, aceite de palma RBD y aceite de palma fraccionado. Por naturaleza, el mercado se divide en convencional y orgánico. Por uso final, el mercado se segmenta en industrial, hostelería/HoReCa y comercio minorista. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor (USD) y volumen (toneladas) para todos los segmentos mencionados.
| Aceite de palma crudo |
| Aceite de semilla de palma |
| Aceite de palma RBD |
| Aceite de palma fraccionado |
| Organic |
| Convencional |
| Industrial | Procesamiento de alimentos | Panaderia y Confiteria |
| Productos lácteos y alternativas a los lácteos | ||
| Productos alimenticios RTE/RTC | ||
| refrigerios | ||
| Otros | ||
| Cuidado personal y cosméticos | ||
| Nutrición Animal | ||
| biocombustible | ||
| Otros | ||
| Servicio de comida/HoReCa | ||
| Venta al Por Menor | Supermercados/Hipermercado | |
| Tiendas de conveniencia | ||
| Tiendas minoristas en línea | ||
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Aceite de palma crudo | ||
| Aceite de semilla de palma | |||
| Aceite de palma RBD | |||
| Aceite de palma fraccionado | |||
| Por naturaleza | Organic | ||
| Convencional | |||
| Por uso final | Industrial | Procesamiento de alimentos | Panaderia y Confiteria |
| Productos lácteos y alternativas a los lácteos | |||
| Productos alimenticios RTE/RTC | |||
| refrigerios | |||
| Otros | |||
| Cuidado personal y cosméticos | |||
| Nutrición Animal | |||
| biocombustible | |||
| Otros | |||
| Servicio de comida/HoReCa | |||
| Venta al Por Menor | Supermercados/Hipermercado | ||
| Tiendas de conveniencia | |||
| Tiendas minoristas en línea | |||
| Otros | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Resto de américa del norte | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Colombia | |||
| Chile | |||
| Perú | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Italia | |||
| Francia | |||
| España | |||
| Polonia | |||
| Bélgica | |||
| Suecia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| Australia | |||
| Indonesia | |||
| South Korea | |||
| Thailand | |||
| Singapore | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Sudáfrica | ||
| Saudi Arabia | |||
| Emiratos Árabes Unidos | |||
| Nigeria | |||
| Egipto | |||
| Marruecos | |||
| Turquía | |||
| Resto de Medio Oriente y África | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado mundial de aceite de palma para 2031?
Las previsiones sitúan el mercado mundial de aceite de palma en 92.01 millones de dólares en 2031, lo que refleja una CAGR del 4.31 % entre 2026 y 2031.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que Oriente Medio y África registren la expansión más rápida, con una CAGR del 5.18 %, a medida que se acelera el crecimiento de la población y la adopción de alimentos envasados.
¿Qué segmento de productos es probable que supere el crecimiento general del mercado?
Se proyecta que el aceite de palmiste aumentará a una tasa anual compuesta del 5.45 % debido a su idoneidad como ácido láurico para cosméticos y grasas especiales.
¿Qué regulación clave está transformando el comercio de aceite de palma con Europa?
El Reglamento sobre deforestación de la UE, que entrará en vigor en diciembre de 2024, exige una prueba de geolocalización de que los envíos están libres de deforestación, lo que aumenta los costos de cumplimiento para los exportadores.


