

Tamaño y participación del mercado de materiales de recubrimiento de papel
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
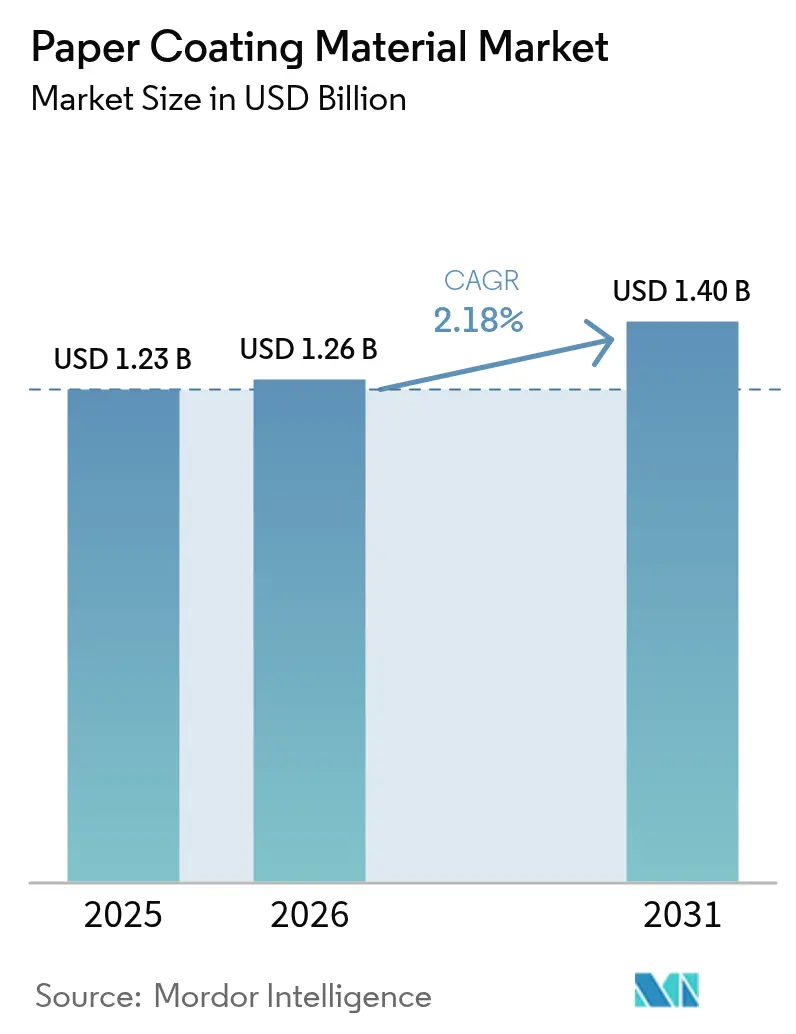
| Tamaño del mercado (2026) | USD 1.26 mil millones |
| Tamaño del mercado (2031) | USD 1.4 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales de recubrimiento de papel por Mordor Intelligence
Se espera que el tamaño del mercado de materiales de recubrimiento de papel crezca de USD 1.23 mil millones en 2025 a USD 1.26 mil millones en 2026 y se prevé que alcance USD 1.4 mil millones para 2031 con una CAGR del 2.18% durante 2026-2031. La creciente sustitución de plásticos de un solo uso, el rápido crecimiento del comercio electrónico y la inversión sostenida en capacidad de recubrimiento de barrera en conjunto sustentan las perspectivas a mediano plazo para el mercado de materiales de recubrimiento de papel, incluso cuando los medios digitales presionan los volúmenes de impresión tradicionales. La participación del 42.37% del carbonato de calcio en 2024 asegura ventajas de costos y rendimiento óptico que superan a los rivales de polímeros de mayor precio, mientras que los recubrimientos de polímero registran una CAGR más rápida del 3.24% hasta 2030 gracias a los requisitos de barrera de grado alimenticio. A nivel regional, la región de Asia-Pacífico concentra el 47.36 % de la demanda mundial, gracias a la expansión del 7.2 % en la producción de papel estucado en China en 2024 y al auge del sector del embalaje en India, lo que genera economías de escala para los proveedores de materias primas. La continua volatilidad en los precios del caolín, la pulpa y los aglutinantes de látex sigue siendo el principal obstáculo para el aumento de los costos; sin embargo, las medidas regulatorias favorables, como las prohibiciones de plásticos y las normativas de reciclaje, impulsan la inversión en formulaciones sostenibles de última generación.
Conclusiones clave del informe
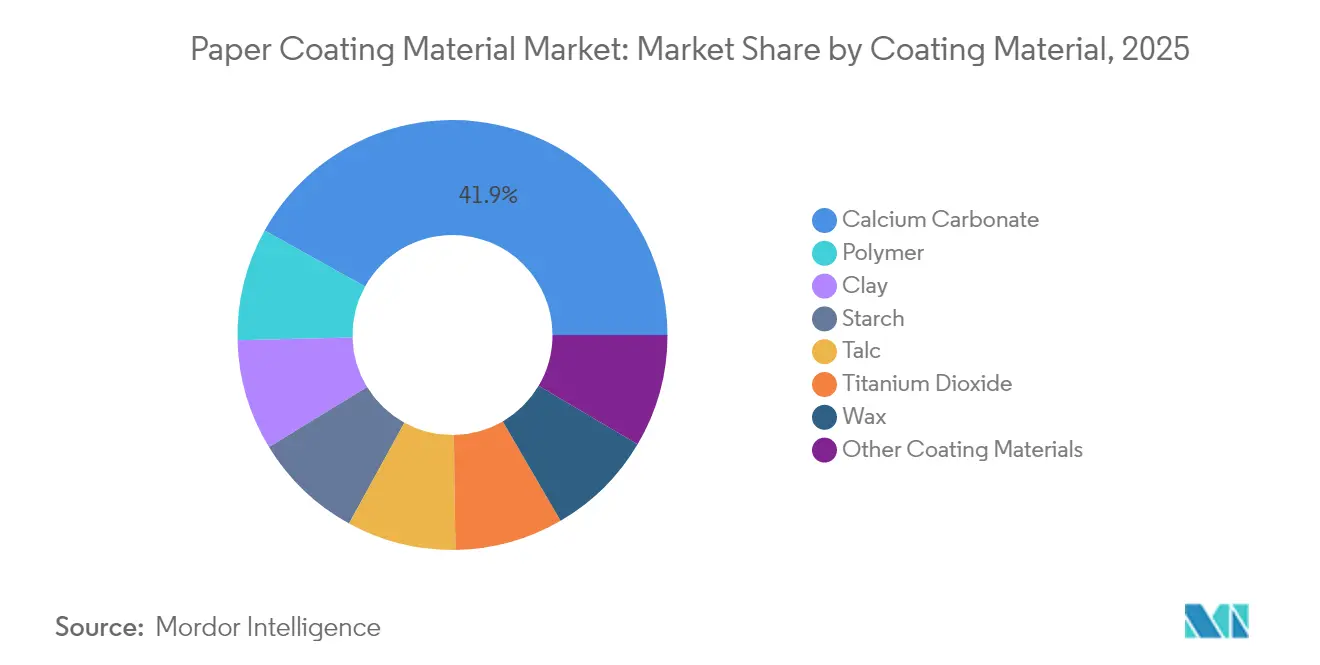
- Por material de recubrimiento, el carbonato de calcio lideró con una participación del 41.92 % del mercado de materiales de recubrimiento de papel en 2025, mientras que se proyecta que los recubrimientos de polímeros se expandan a una CAGR del 3.07 % hasta 2031.
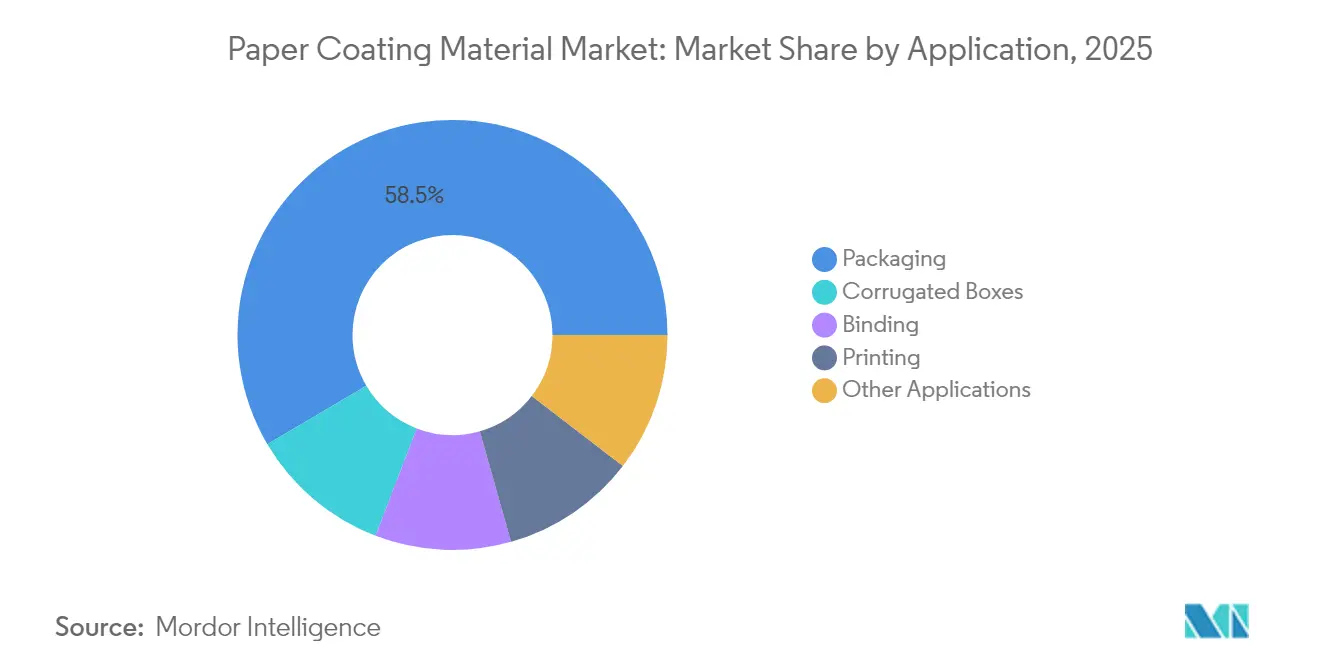
- Por aplicación, el embalaje capturó el 52.96 % del tamaño del mercado de materiales de recubrimiento de papel en 2025, y se prevé que las cajas de cartón corrugado registren una CAGR del 2.97 % entre 2026 y 2031.
- Por geografía, la región Asia-Pacífico representó el 46.88% de la demanda total en 2025; se espera que avance a una CAGR del 3.39% hasta 2031, la tasa de crecimiento más rápida a nivel mundial.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de materiales de recubrimiento de papel
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de la industria de la impresión y el embalaje | + 0.8% | Global, con APAC liderando el crecimiento | Mediano plazo (2-4 años) |
| Las prohibiciones regulatorias sobre los plásticos de un solo uso impulsan la sustitución del papel | + 0.6% | Núcleo de la UE y América del Norte, expansión a APAC | Largo plazo (≥ 4 años) |
| Aumento de los embalajes de papel corrugado y flexible impulsado por el comercio electrónico | + 0.7% | Global, concentrado en los mercados urbanos | Corto plazo (≤ 2 años) |
| Rendimiento óptico rentable de recubrimientos ricos en carbonato de calcio | + 0.4% | Centros de fabricación globales | Mediano plazo (2-4 años) |
| Líneas de recubrimiento de barrera a escala de laminación que entrarán en funcionamiento después de 2025 | + 0.5% | Núcleo de Asia-Pacífico, propagación a América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de la industria de la impresión y el embalaje
Los propietarios de marcas se inclinan hacia el embalaje sostenible a medida que los gobiernos restringen los plásticos de un solo uso, lo que aumenta la demanda general de sustratos de papel recubiertos para proporcionar barrera, imprimibilidad y atributos estéticos [1] Comisión Europea, “Revisión de embalaje y residuos de embalaje”, ec.europa.eu . Los volúmenes de comercio electrónico aumentaron un 12.3 % en 2024, lo que impulsó un rendimiento sin precedentes de cajas de cartón ondulado y elevó el consumo de recubrimiento por cada mil cajas enviadas. El embalaje de lujo premium utiliza recubrimientos multicapa que ofrecen acabados de alto brillo, lo que respalda la expansión del margen incluso cuando los volúmenes de impresión masiva se reducen. Los actores de la cadena de suministro desarrollan cada vez más conjuntamente productos químicos especializados que permiten que el papel reemplace al film en el embalaje de alimentos congelados y comidas preparadas. Este perfil de demanda mantiene una alta utilización de las fábricas a pesar de las disminuciones estructurales en los volúmenes de impresión.
Las prohibiciones regulatorias sobre los plásticos de un solo uso impulsan la sustitución del papel
El mandato de la Unión Europea de reciclar el 65% de los envases para 2025 acelera la migración hacia soluciones de papel estucado que cumplen con los estándares de contacto con alimentos y reciclabilidad. La eliminación gradual de las PFAS en Norteamérica y Europa elimina las opciones fluoradas, lo que genera espacio para alternativas basadas en carbonato de calcio y polímeros que cumplen con estrictos límites de migración. Normas como la EN 13432 y la ISO 12625 incentivan a los proveedores a diseñar recubrimientos biodegradables. Las leyes de responsabilidad extendida del productor presionan a las marcas para que adopten envases que eviten las tasas de vertido, priorizando los formatos de papel estucado en las decisiones de diseño. La armonización regulatoria entre regiones acorta los ciclos de comercialización para obtener grados de recubrimiento uniformes a nivel mundial.
Aumento de los embalajes de papel corrugado y flexible impulsado por el comercio electrónico
El comercio minorista en línea requiere materiales de envío resistentes pero ligeros, lo que refuerza la demanda de recubrimientos resistentes a la humedad que protegen los productos a través de densas redes de distribución [2] Corrugated Packaging Alliance, “Análisis de mercado 2024”, corrugated.org . Se proyecta que las cajas de cartón corrugado registren una CAGR del 3.10 % hasta 2030 a medida que la entrega omnicanal se expande para incluir comestibles y productos farmacéuticos. Los envoltorios de papel flexible están ganando terreno en la entrega de alimentos, basándose en mezclas de almidón y polímeros para bloquear la grasa y evitar fugas. Los proveedores de recubrimientos obtienen valor con grados de alta capacidad de ejecución que reducen el peso base sin sacrificar la resistencia a la compresión. Los minoristas monetizan las experiencias de desempaquetado de marca, lo que impulsa a las imprentas a especificar recubrimientos de alta opacidad y alto brillo que elevan la calidad gráfica.
Rendimiento óptico rentable de recubrimientos ricos en carbonato de calcio
El carbonato de calcio molido y precipitado mantiene el brillo óptico y la opacidad a una fracción del costo del dióxido de titanio, lo que respalda su amplia adopción en envases de gran volumen. Los procesos avanzados de modificación de superficies adaptan la morfología de las partículas a lodos de baja viscosidad, mejorando así la uniformidad del peso del recubrimiento. Las abundantes reservas minerales y las redes logísticas consolidadas mantienen precios predecibles en un contexto de volatilidad petroquímica. Las formulaciones híbridas de CaCO₃-polímero amplían la funcionalidad de barrera en envoltorios de snacks resistentes a la grasa y revestimientos para alimentos refrigerados. A medida que las plantas integran la capacidad de PCC in situ, los proveedores de recubrimientos fortalecen sus acuerdos de volumen a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los medios digitales canibalizan los volúmenes impresos | -0.5% | Global, más grave en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Precios volátiles de pulpa, minerales y aglutinantes de látex | -0.3% | Cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Aumento de los costos de cumplimiento de las emisiones de COV y aguas residuales | -0.2% | UE y América del Norte principalmente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los medios digitales canibalizan los volúmenes impresos
Las aplicaciones de impresión tradicionales se enfrentan a un declive estructural a medida que los patrones de consumo de medios digitales se orientan permanentemente hacia los formatos electrónicos, lo que reduce la demanda de papeles estucados para impresión. Los volúmenes de impresión comercial disminuyeron un 4.2 % anual desde 2020, siendo los segmentos de periódicos y revistas los que experimentaron las contracciones más pronunciadas. La impresión de libros mantiene una relativa estabilidad, pero la transformación digital de la edición educativa reduce la demanda de estucado para libros de texto en los mercados desarrollados. Esta transición genera un exceso de capacidad en la producción de estucados para impresión, lo que presiona los márgenes y obliga a los proveedores a centrarse en aplicaciones de embalaje. Las formulaciones de estucado tradicionales, optimizadas para aplicaciones de impresión, a menudo requieren una reformulación para cumplir con los requisitos de rendimiento del embalaje, lo que genera costes de transición y desafíos técnicos.
Precios volátiles de la pulpa, los minerales y los aglutinantes de látex
La inestabilidad de los precios de las materias primas afecta la rentabilidad de los proveedores de recubrimientos y las negociaciones de contratos con los clientes. Los precios del caolín aumentaron un 10 % en 2024 tras las interrupciones en la cadena de suministro. La volatilidad de los precios de la pulpa afecta la economía de las fábricas de papel y las tasas de aplicación de recubrimientos, lo que genera incertidumbre en la demanda que complica las decisiones de planificación de la capacidad. Los costos del aglutinante de látex fluctúan con los precios de las materias primas petroquímicas, lo que impacta los márgenes del segmento de recubrimientos poliméricos y el posicionamiento competitivo frente a las alternativas minerales. La concentración de la cadena de suministro en yacimientos minerales clave genera riesgo geográfico, especialmente para los grados de recubrimientos especiales que requieren distribuciones granulométricas específicas. Las fluctuaciones monetarias exacerban la volatilidad de los costos de las materias primas para los proveedores globales de recubrimientos con operaciones multirregionales.
Análisis de segmento
Por material de recubrimiento: el predominio del carbonato de calcio se enfrenta a la innovación en polímeros
El carbonato de calcio representó el 41.92 % de la cuota de mercado de materiales de recubrimiento de papel en 2025, lo que lo convirtió en el mayor contribuyente al tamaño total del mercado de materiales de recubrimiento de papel ese año. Sin embargo, los recubrimientos poliméricos muestran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 3.07 %, debido a que los envases de alimentos requieren barreras contra la humedad y la grasa que los minerales por sí solos no pueden proporcionar.
Las sustancias químicas a base de almidón se imponen en los envases compostables de snacks, combinando la renovabilidad con una economía competitiva. El talco y el dióxido de titanio cumplen funciones específicas en términos de brillo o suavidad, pero su mayor coste limita su penetración a productos de alta gama. Las formulaciones de cera siguen siendo esenciales para controlar la humedad en productos agrícolas y alimentos congelados, aunque su uso está disminuyendo a medida que los polímeros de origen biológico maduran. Los proveedores promueven cada vez más sistemas híbridos de polímero mineral que combinan la eficiencia de dispersión del CaCO₃ con el sellado polimérico para equilibrar el rendimiento y el precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la supremacía del embalaje impulsa la evolución del mercado
Las aplicaciones de embalaje representaron el 52.96 % de la demanda total en 2025, lo que las convierte en la mayor porción del mercado de materiales de recubrimiento de papel. Las cajas de cartón corrugado encabezan la lista con una tasa de crecimiento anual compuesta (TCAC) del 2.97 % hasta 2031, a medida que el comercio minorista omnicanal crece, mientras que los envoltorios flexibles captan una cuota emergente a medida que la comida rápida se inclina hacia formatos de fibra.
Las calidades de impresión y escritura disminuyen a la par con la sustitución digital, aunque sectores como los libros de arte, los álbumes de fotos y la impresión de seguridad mantienen una demanda limitada pero estable de papel estucado. Las etiquetas de encuadernación y especiales se benefician de las características de seguridad de la marca, aprovechando los recubrimientos de microrelieve para prevenir las falsificaciones. A medida que los bienes de consumo adoptan compromisos de mínimo plástico, los recubrimientos para embalaje se diversifican con barreras de dispersión a base de agua y bioceras, ampliando la cartera de productos para segmentos de alto margen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
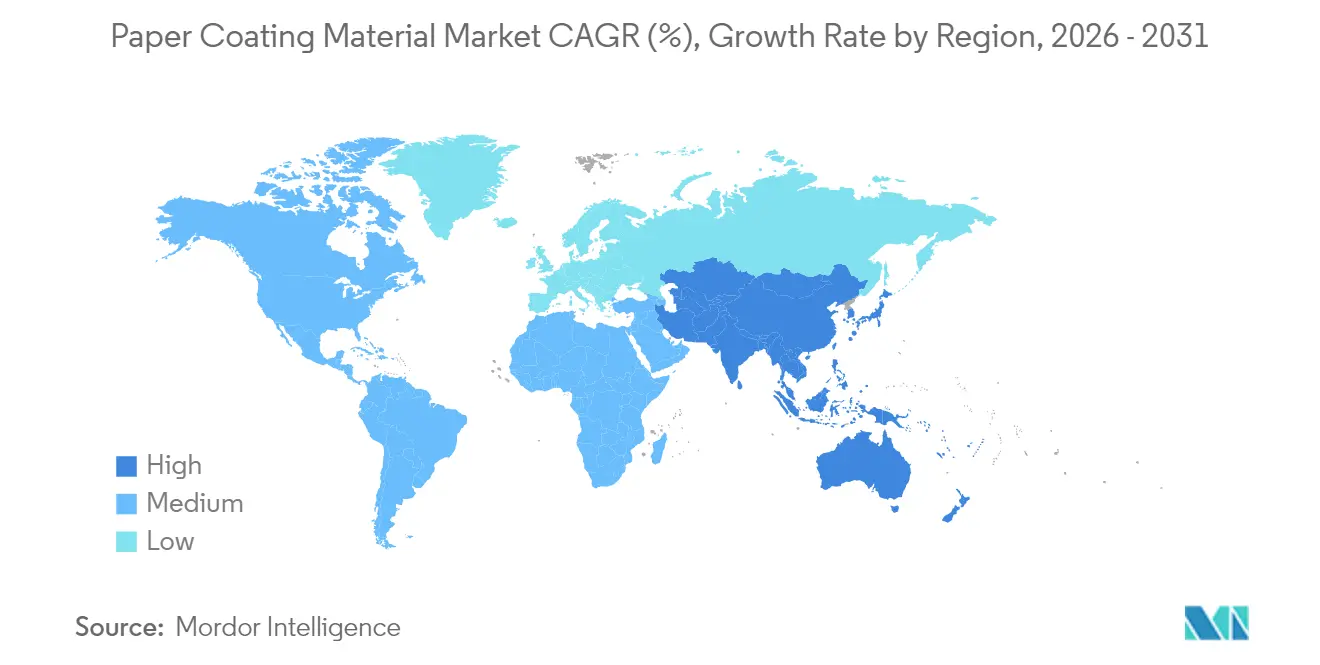
La región Asia-Pacífico representó el 46.88 % del consumo mundial en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.39 %, lo que subraya su papel fundamental en la configuración de la escala y la composición futuras de la demanda del mercado de materiales de recubrimiento de papel. El aumento del 7.2 % en la producción de China, sumado al auge de la producción de productos envasados en India, sustenta el incremento de tonelaje. La mano de obra competitiva en costos, las densas redes de materias primas y la infraestructura respaldada por el gobierno fomentan un centro de fabricación que se refuerza a sí mismo y que ancla las cadenas de suministro regionales.
Norteamérica mantiene una demanda considerable pero consolidada, donde la innovación tiene más peso que el volumen. Las barreras de dispersión de grado alimenticio que cumplen con las normas de migración de la FDA tienen precios elevados, y las fábricas modernizan cada vez más sus recubridoras de cortina para ofrecer materiales envasables reciclables de tendencia. La alineación de las políticas europeas con los objetivos de la economía circular impulsa a los compradores hacia los recubrimientos biodegradables, y el objetivo de reciclaje del 65 % para 2025 acelera los ciclos de certificación para nuevos productos químicos.
Sudamérica, Oriente Medio y África evolucionan desde una base incipiente, pero la urbanización y la expansión del comercio minorista aumentan el uso de embalajes per cápita. El retorno del PIB de Brasil reactiva los envíos de cartón ondulado, mientras que los incentivos de localización de la Visión 2030 de Arabia Saudita atraen inversiones en líneas de estucado de productores multinacionales de papel. El riesgo en la cadena de suministro, la volatilidad cambiaria y la incertidumbre política moderan el ritmo, pero los proveedores pioneros se consolidan mediante empresas conjuntas y centros de servicio técnico locales.
Panorama regulatorio
La presión regulatoria sobre los materiales de recubrimiento del papel está estrechamente ligada a los objetivos de circularidad del embalaje y a la gestión de productos químicos, con las expectativas más estrictas concentradas en Europa y Norteamérica. En la Unión Europea, las obligaciones del reglamento REACH y la Estrategia de Productos Químicos para la Sostenibilidad de la Comisión Europea, en el marco del Pacto Verde Europeo, impulsan la formulación de recubrimientos hacia productos químicos más seguros, con especial atención a las sustancias utilizadas en aplicaciones de consumo y relacionadas con la alimentación. En lo que respecta al embalaje, la orientación política de la UE hacia un mayor rendimiento del reciclaje, incluido el objetivo del 65 % de reciclaje de envases mencionado para 2025 en el contexto del informe, respalda la demanda de soluciones de barrera repulpables y libres de PFAS que puedan integrarse en sistemas de reciclaje basados en fibras.
En Estados Unidos, los papeles recubiertos para uso alimentario se rigen por la normativa sobre sustancias en contacto con alimentos. Los componentes de papel y cartón para alimentos secos se regulan según la norma 21 CFR 176.180 y las normativas relacionadas de la FDA sobre sustancias en contacto con alimentos, lo que incrementa la necesidad de documentación sobre migración y seguridad para aglutinantes, dispersiones y aditivos funcionales. Asimismo, eleva los costos de cumplimiento para los proveedores que comercializan recubrimientos para embalaje en Norteamérica. En ambas regiones, las exigencias más estrictas de las plantas de producción en cuanto a compuestos orgánicos volátiles (COV) y el desempeño en el tratamiento de aguas residuales influyen en la elección de tecnologías, incluidas las dispersiones acuosas y las suspensiones minerales optimizadas, y afectan los plazos de cualificación con las fábricas y los transformadores.
Análisis de la cadena de valor
La cadena de valor de los materiales de recubrimiento de papel comienza con las materias primas y los insumos minerales, luego pasa a la formulación y aplicación en las fábricas de papel y embalaje antes de llegar a los convertidores y propietarios de marcas. Los ingredientes principales incluyen carbonato de calcio GCC/PCC, caolín y talco, dióxido de titanio para un rendimiento óptico superior, almidón y ceras, y aglutinantes poliméricos como látex a base de estireno-acrílico y acetato de vinilo, junto con aditivos funcionales que mejoran la imprimibilidad y el rendimiento de barrera. Los proveedores de recubrimientos mezclan estos insumos en suspensiones o dispersiones y generalmente brindan servicio técnico para la operatividad y el cumplimiento de las normas de uso final, particularmente para necesidades de contacto con alimentos y repulpabilidad.
Los riesgos de costo y disponibilidad se concentran en los monómeros derivados del petróleo y el suministro de aglutinantes especiales, junto con las limitaciones logísticas para ciertas emulsiones. El informe destaca las acciones de precios de Celanese sobre el monómero de acetato de vinilo y productos relacionados con la cadena de acetilo en junio de 2026, lo que demuestra cómo la economía de los aglutinantes en la fase inicial de la cadena de suministro puede influir en los formuladores de recubrimientos y, en última instancia, en las decisiones de precios y calificación del papel estucado en las fábricas. En la fase posterior de la cadena de suministro, el cambio hacia los recubrimientos de barrera de dispersión y la aplicación en línea aumenta la colaboración entre los proveedores de productos químicos y los ecosistemas de equipos e impresión. Al mismo tiempo, las iniciativas de integración vertical en las fábricas y las líneas de recubrimiento especializadas reducen los plazos de entrega y ayudan a estabilizar el suministro para los clientes de embalaje.
Panorama competitivo
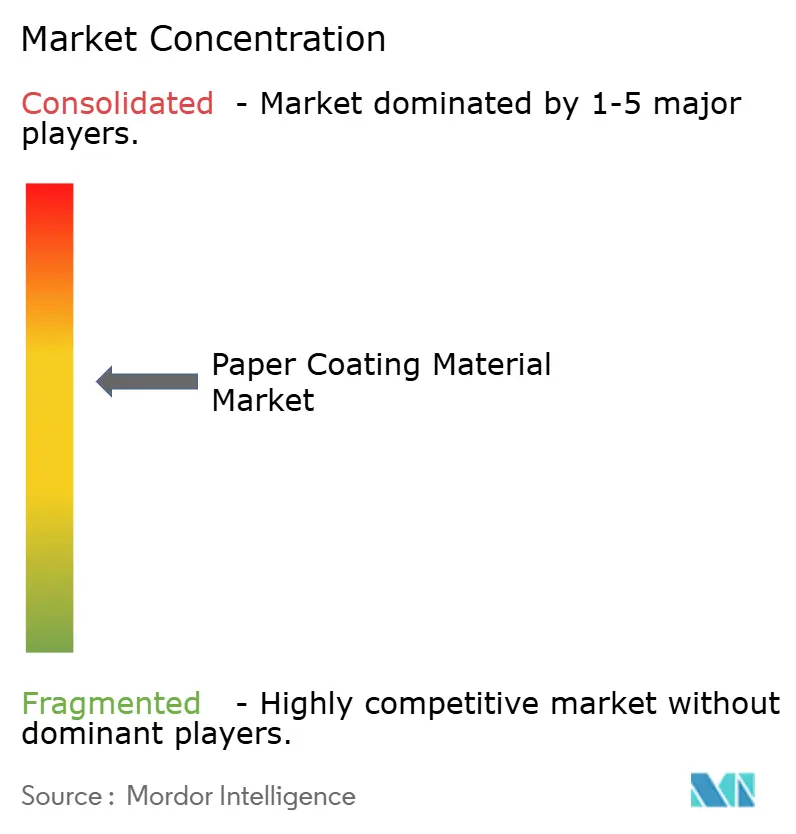
El mercado de materiales de recubrimiento para papel presenta una concentración moderada. Los líderes del mercado aprovechan la producción integrada y la I+D para diferenciarse por su rendimiento de barrera y sus credenciales de sostenibilidad. La desinversión de BASF en activos de recubrimiento no esenciales en 2024 reorienta el capital hacia líneas de biodispersión de alta barrera para envases premium. Dow inauguró su plataforma BLUEWAVE, con una inversión de 15 millones de dólares, en Francia durante 2025 para acelerar la implementación de tecnologías de dispersión para vasos y envoltorios listos para reciclar. Las colaboraciones estratégicas están creciendo a medida que las fábricas instalan recubridoras de barrera en línea; los socios del sector papelero y químico co-diseñan grados para cumplir con los objetivos de vida útil e imprimibilidad, a la vez que acortan el plazo de comercialización. Las carteras de propiedad intelectual centradas en la dispersión sin PFAS y los reticulantes enzimáticos están emergiendo como nuevas ventajas competitivas. A pesar de la moderada consolidación, los actores regionales continúan manteniendo nichos de mercado mediante servicios ágiles y formulaciones a medida para sustratos locales.
Líderes de la industria de materiales de recubrimiento de papel
BASF
Dow
Imerys
Omya International AG
Grupo APP
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: BASF y UPM Specialty Materials anunciaron una colaboración que combina los papeles barrera de UPM con las resinas barrera de alto rendimiento Joncryl HPB de BASF para envases reciclables a base de fibra. Esta combinación vincula una gama de sustratos de papel especiales con la química de las resinas barrera para acelerar la cualificación de estructuras de envases de papel reciclables donde la resistencia a la humedad y la grasa es fundamental.
- Septiembre de 2025: HEIDELBERG y Solenis presentaron un proceso en línea para la aplicación de recubrimientos de barrera a envases de papel flexible mediante el sistema de impresión flexográfica Boardmaster. La aplicación en línea conecta la química del recubrimiento con el hardware de conversión, lo que ayuda a los propietarios de marcas y a los convertidores a reducir los pasos del proceso y a ampliar la adopción del papel con recubrimiento de barrera a velocidades industriales.
- Marzo de 2024: BASF completó la desinversión de determinados activos no estratégicos relacionados con recubrimientos como parte de sus acciones de reestructuración de cartera, centrándose en tecnologías de recubrimiento de mayor valor y vinculadas a la sostenibilidad. Esta medida concentró la I+D y la asignación de capital en innovaciones de barrera y dispersión utilizadas en aplicaciones de papel y cartón para embalaje.
Alcance del informe sobre el mercado mundial de materiales de recubrimiento de papel
La mezcla de materiales o polímeros que se utilizan para impartir determinadas cualidades al papel se denomina material de recubrimiento del papel. Se utilizan como recubrimientos sobre el papel base para mejorar su suavidad, textura y resistencia.
El mercado de materiales de recubrimiento de papel está segmentado por material de recubrimiento, producto, aplicación y geografía. Por material de recubrimiento, el mercado está segmentado en arcilla, caolinita, carbonato de calcio, bentonita, talco y otros materiales de recubrimiento. Por producto, el mercado está segmentado en papeles estucados terminados a máquina, papeles finos estucados estándar, papeles de bajo gramaje, papel para arte y productos. Por aplicación, el mercado está segmentado en embalaje, encuadernación, impresión, cajas de cartón ondulado y otras aplicaciones.
El informe también cubre el tamaño del mercado y las previsiones para el mercado de materiales de revestimiento de papel en 27 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se realizaron sobre la base del valor (USD).
| arcilla |
| Carbonato de calcio |
| Almidón |
| Talco |
| Dióxido de titanio |
| Cera |
| Polímero |
| Otros materiales de revestimiento |
| Embalaje |
| Encuadernación |
| Impresión |
| Cajas de cartón corrugado |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Turquía | |
| Russia | |
| Países NÓRDICOS | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Qatar | |
| Sudáfrica | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por material de recubrimiento | arcilla | |
| Carbonato de calcio | ||
| Almidón | ||
| Talco | ||
| Dióxido de titanio | ||
| Cera | ||
| Polímero | ||
| Otros materiales de revestimiento | ||
| por Aplicación | Embalaje | |
| Encuadernación | ||
| Impresión | ||
| Cajas de cartón corrugado | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Turquía | ||
| Russia | ||
| Países NÓRDICOS | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Qatar | ||
| Sudáfrica | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué CAGR espera el mercado de materiales de recubrimiento de papel entre 2026 y 2031?
Se proyecta que el mercado se expandirá a un 2.18% anual, pasando de USD 1.26 millones en 2026 a USD 1.4 millones en 2031.
¿Qué material de recubrimiento tiene la mayor participación hoy en día?
El carbonato de calcio domina con el 41.92% de la demanda en 2025 porque equilibra el costo y el rendimiento óptico.
¿Por qué Asia-Pacífico es el principal consumidor regional?
El aumento del 7.2% en la producción de China y el auge del embalaje en la India le dan a Asia-Pacífico una participación del 46.88% y la tasa de crecimiento más alta del 3.39%.
¿Qué está impulsando un crecimiento más rápido de los recubrimientos poliméricos?
Las químicas de los polímeros proporcionan barreras contra la grasa y la humedad esenciales para el envasado de alimentos, lo que generará una CAGR del 3.07 % hasta 2031.
¿Cómo influyen las regulaciones que prohíben el plástico en la demanda?
Los mandatos de reciclaje de la UE y América del Norte orientan a los convertidores hacia un papel recubierto que cumple los objetivos de barrera y compostabilidad.


