

Tamaño y participación en el mercado de pajitas de papel
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
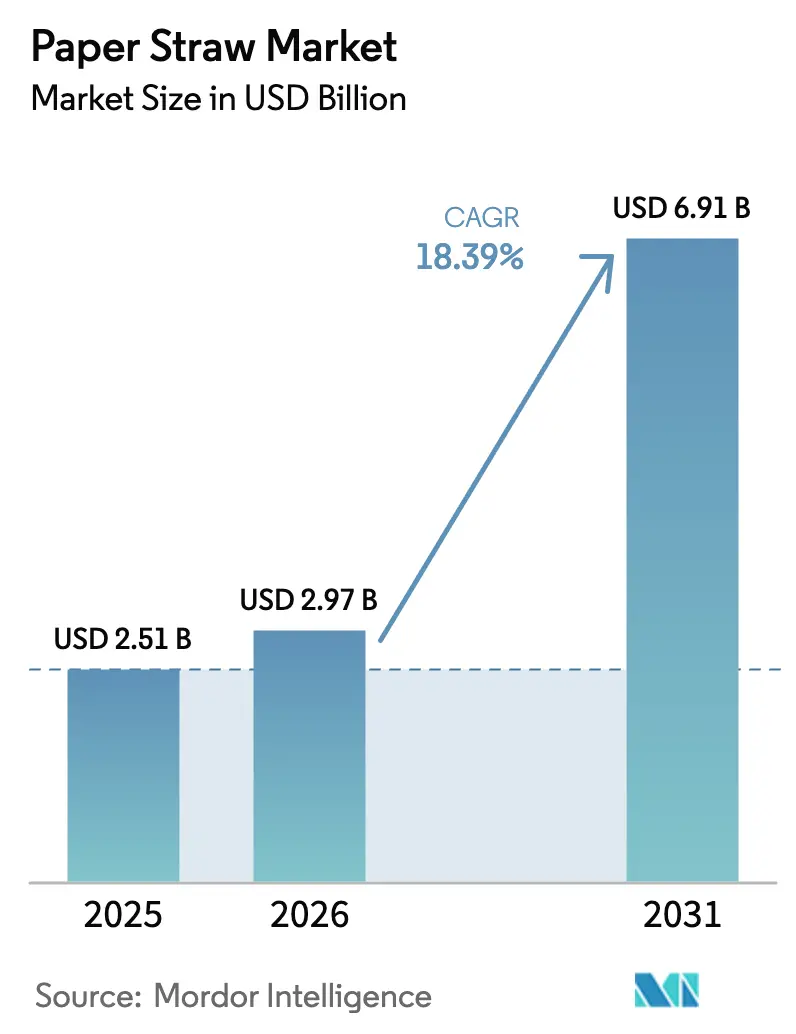
| Tamaño del mercado (2026) | USD 2.97 mil millones |
| Tamaño del mercado (2031) | USD 6.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 18.39% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
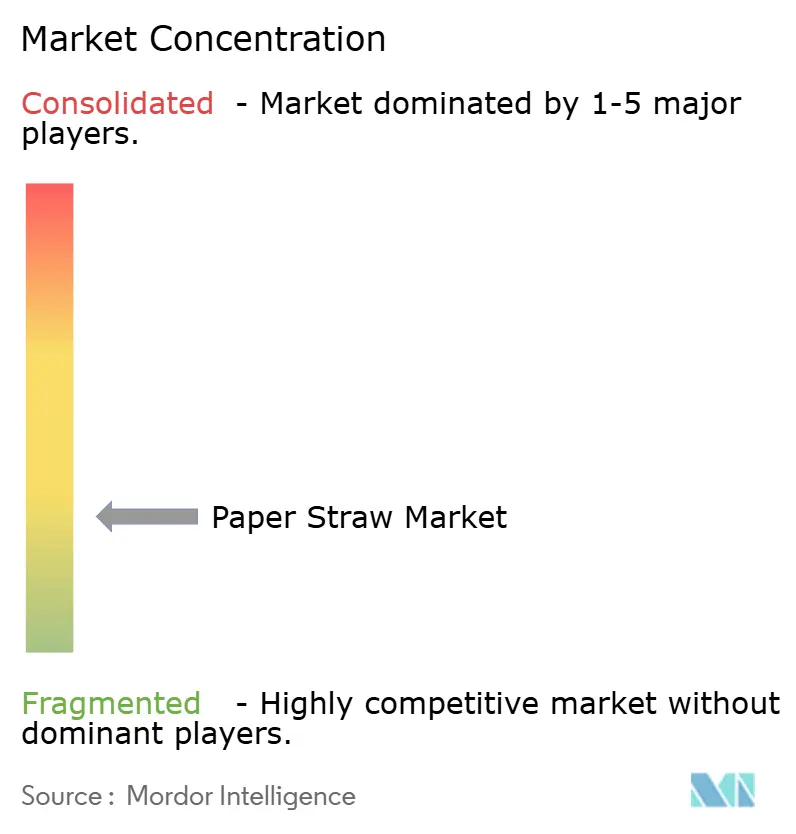
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pajitas de papel por Mordor Intelligence
El tamaño del mercado de pajitas de papel en 2026 se estima en 2.97 millones de dólares, creciendo desde los 2.51 millones de dólares de 2025, con proyecciones para 2031 de 6.91 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 18.39 % entre 2026 y 2031. El aumento de la regulación, los rápidos avances en recubrimientos hidrofóbicos y los compromisos de compras a gran escala de las cadenas de servicios de alimentación han convertido las pajitas sostenibles en un sustituto de nicho para convertirse en un componente de envasado generalizado. Las prohibiciones globales de los plásticos de un solo uso ahora conllevan sanciones financieras en lugar de objetivos voluntarios, lo que permite a los fabricantes planificar expansiones de capacidad plurianuales con mayor certeza. Los compradores institucionales están estandarizando los materiales con certificación forestal, lo que recompensa a los proveedores integrados verticalmente que pueden garantizar la trazabilidad y el cumplimiento de las normas de fin de vida útil. Al mismo tiempo, las fusiones entre las principales empresas de envasado están consolidando las ventajas de escala y liberando mayores presupuestos de I+D que aceleran los avances en recubrimiento y conformado. Estos cambios incrementan los costos de cambio para las empresas que ya fabrican plásticos y crean una pista de crecimiento sostenible para el mercado de pajitas de papel.
Conclusiones clave del informe
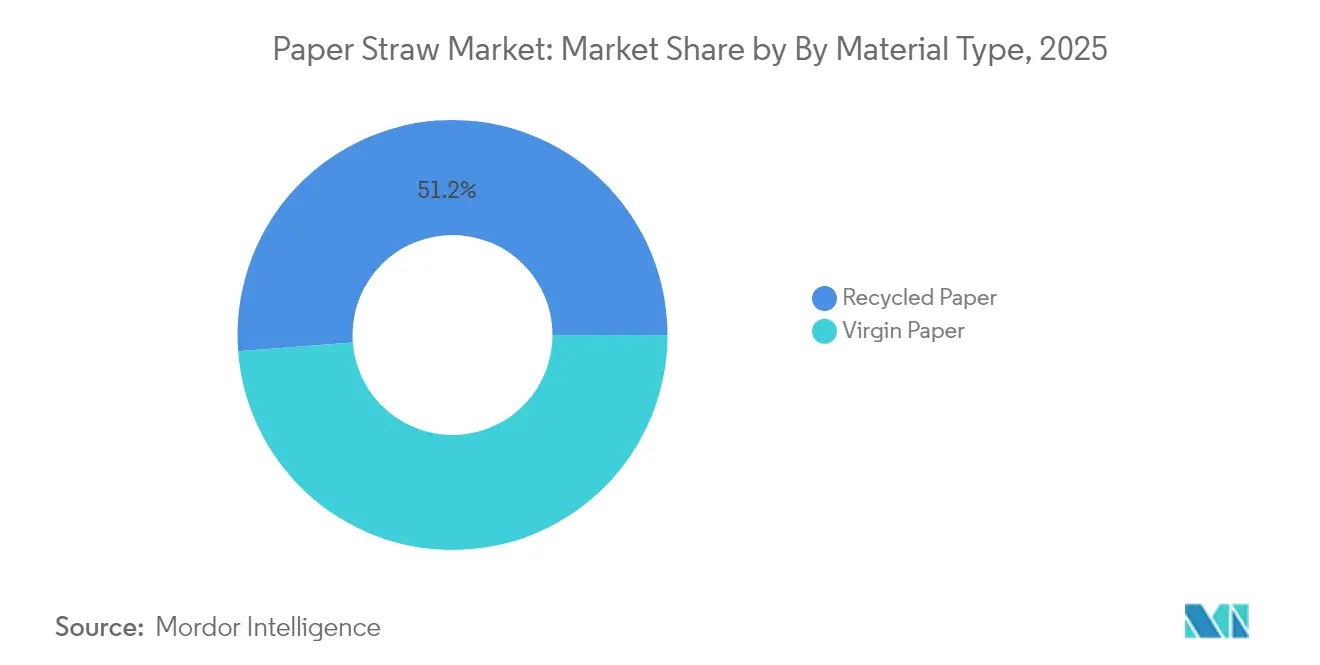
- Por tipo de material, el papel reciclado representó el 51.20% de la participación de mercado de la paja de papel en 2025, mientras que el papel virgen quedó rezagado; los grados reciclados se están expandiendo a una CAGR del 22.96% hasta 2031.
- Por tipo de producto de pajita, las variantes no impresas capturaron el 56.12 % de la participación en los ingresos en 2025, mientras que las pajitas impresas/de marca están avanzando a una CAGR del 24.12 % hasta 2031.
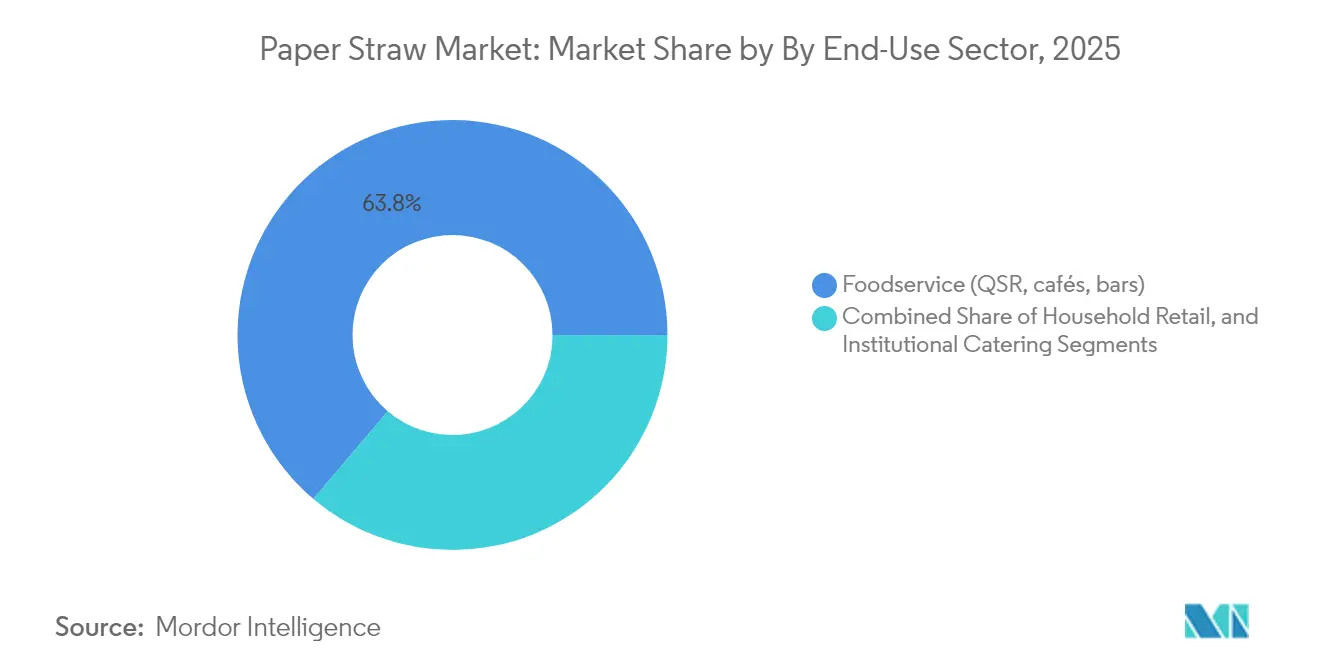
- Por sector de uso final, el servicio de alimentos dominó con el 63.80% del tamaño del mercado de pajitas de papel en 2025; se prevé que el comercio minorista doméstico se expanda a una CAGR del 21.63%.
- Por diámetro, las pajitas estándar de 6 a 7 mm representaron el 47.10 % del tamaño del mercado de pajitas de papel en 2025, mientras que las versiones anchas/para té de burbujas registran una CAGR del 25.68 %.
- Por canal de ventas, la distribución B2B fuera de línea representó el 67.10% del mercado de pajitas de papel en 2025, y el canal de comercio electrónico está creciendo a una CAGR del 27.92%.
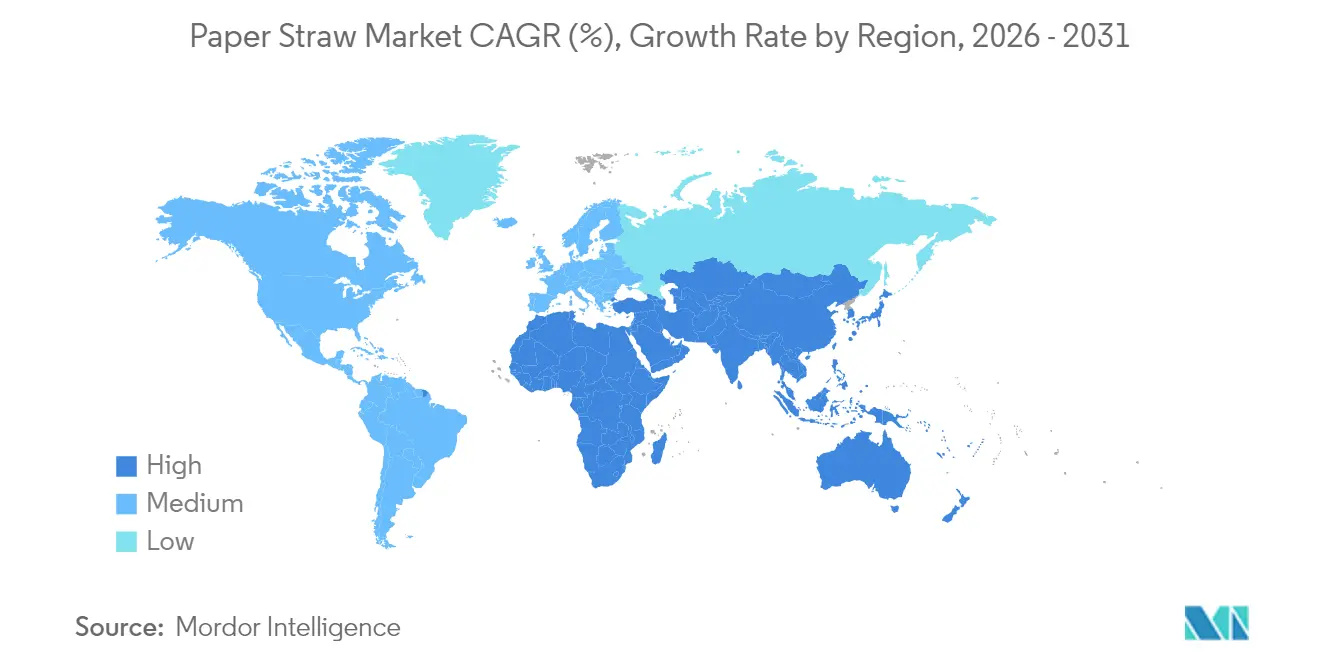
- Por geografía, Europa lideró con una participación del 30.40% del mercado de pajitas de papel en 2025; se proyecta que Asia-Pacífico registre la CAGR más rápida del 20.58% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de pajitas de papel
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Prohibiciones globales de plásticos de un solo uso | + 4.2% | Global, con adopción temprana en la UE, China y Hong Kong | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por productos ecológicos | + 3.1% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Compromisos de sostenibilidad de restaurantes de comida rápida y de servicio rápido | + 2.8% | Despliegue global de Starbucks, liderado por McDonald's | Corto plazo (≤ 2 años) |
| Mandatos de Responsabilidad Extendida del Productor (REP) | + 2.3% | Núcleo de la UE, expansión a América del Norte | Mediano plazo (2-4 años) |
| Tecnologías innovadoras de recubrimiento de papel hidrofóbico | + 1.9% | Global, con concentración de I+D en la UE y Japón | Largo plazo (≥ 4 años) |
| Iniciativas de "marca ecológica" de marcas blancas en el comercio minorista | + 1.4% | América del Norte y la UE, mercados selectos de APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las prohibiciones globales de plásticos de un solo uso impulsan la transformación del mercado
Las restricciones coordinadas ahora abarcan las principales economías, obligando a los minoristas y establecimientos de alimentos a retirar las pajitas de plástico no degradables de sus servicios. El Plan de Acción para el Control de la Contaminación por Plástico de China y la prohibición de Hong Kong para 2024 han reducido los plazos de cumplimiento, mientras que la Directiva de la UE sobre plásticos de un solo uso proporciona el modelo de aplicación utilizado por los mercados emergentes. Estas leyes imponen objetivos medibles de reducción de residuos, lo que brinda a los transformadores la confianza necesaria para financiar nuevas máquinas de papel y líneas de recubrimiento. La transparencia regulatoria también tranquiliza a los inversores, asegurándoles que los volúmenes a largo plazo en el mercado de pajitas de papel aumentarán incluso en los segmentos de servicio rápido con bajos márgenes. [1] G20 Marine Plastic Litter Partnership, “Annual Progress Update 2024”, g20mpl.org
La creciente preferencia de los consumidores por productos ecológicos está transformando el proceso de compras
La Generación Z exige envases que combinen credibilidad ambiental con rigor funcional. Las encuestas muestran que este grupo rechaza las pajitas empapadas o que alteran el sabor, por lo que los transformadores están desarrollando recubrimientos de nanocristales de celulosa y biopoliéster para cumplir con los estándares de rendimiento más altos. Gigantes de la restauración como Compass Group integran estas especificaciones en las licitaciones, obligando a los proveedores de la industria de las pajitas de papel a elevar los estándares de barrera. A medida que las cadenas de restaurantes de servicio rápido publican los hitos en contenido renovable, las expectativas del consumidor se estrechan, acelerando la innovación y la adopción.
Los compromisos de sostenibilidad de los restaurantes de comida rápida y de servicio rápido crean anclas de demanda
Cadenas como McDonald's y Starbucks han reemplazado el plástico en más de 50 mercados nacionales, generando flujos de pedidos predecibles que justifican nuevos centros de producción regionales. Las garantías de volumen resultantes ayudan a las pequeñas y medianas empresas convertidoras a obtener financiación, mientras que grupos de distribución como Sysco lanzan líneas biodegradables propias para captar el aumento de ventas en restaurantes. Estos influyentes compradores ahora exigen la certificación FSC y la compostabilidad, lo que eleva los criterios de entrada básicos para el mercado de las pajitas de papel.
Los mandatos de Responsabilidad Extendida del Productor aceleran la integración de la cadena de suministro
Según la legislación de la UE, las marcas deben financiar el reciclaje posconsumo de los envases de pajitas, convirtiendo los objetivos de sostenibilidad en costes contables. Marcos similares, en debate en Estados Unidos, impondrían tarifas diferenciadas basadas en las puntuaciones de reciclabilidad, lo que haría que el manejo de las pajitas de papel sea más económico que el del plástico. Los proveedores que combinan la producción de sustrato, la conversión y el análisis de recuperación obtienen una ventaja, ya que sus informes integrados reducen las dificultades de cumplimiento para los minoristas multinacionales.
Análisis del impacto de las restricciones
| RESTRICCIONES | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Costo unitario más alto que las pajitas de plástico | -2.7% | Global, con un impacto agudo en los mercados sensibles a los precios | Corto plazo (≤ 2 años) |
| Rendimiento funcional (empapamiento, sabor) | -1.8% | Global, particularmente en segmentos de bebidas premium | Mediano plazo (2-4 años) |
| Escrutinio de la contaminación por PFAS | -1.3% | UE, América del Norte, expansión a APAC | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de fibra sostenible | -1.1% | Global, con concentración en regiones de fibra virgen | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El mayor coste unitario que las pajitas de plástico limita la penetración
Las máquinas de plástico se benefician de mayores velocidades de producción y materias primas más baratas, lo que mantiene la rentabilidad unitaria a su favor. Cuando la inflación eleva los costos de los insumos para los operadores de servicios de alimentos, los equipos de compras siguen analizando minuciosamente el costo por porción, especialmente en los mercados emergentes. El cierre de una planta de pajitas de papel en Fort Wayne pone de manifiesto cómo los márgenes ajustados pueden provocar recortes de capacidad. Sin embargo, los impuestos sobre los vertederos y los riesgos para la reputación asociados al plástico están reduciendo la brecha, mientras que las nuevas vías de suministro de materias primas, como los sustratos a base de caña, prometen una mayor reducción de costos. [2] 21Alive News, “El cierre de la planta de pajitas de papel afecta a los empleos en Fort Wayne”, 21alivenews.com
Las limitaciones del rendimiento funcional impulsan la innovación tecnológica
La inmersión prolongada puede debilitar las paredes de la fibra, lo que genera dudas entre los fabricantes de bebidas premium sobre la idoneidad del producto. Los recubrimientos a base de poli(succinato de butileno) y polímeros derivados de algas marinas ahora mejoran la rigidez sin comprometer la compostabilidad. A medida que aumentan las solicitudes de patentes para pajitas de papel con revestimiento de barrera, los fabricantes están obteniendo posiciones de propiedad intelectual que los diferencian en las licitaciones para contratos con aerolíneas y cafeterías especializadas. Los pigmentos bioindicadores que cambian de color con la acidez de la bebida son un indicio de la próxima ola de mejoras funcionales que esperan alcanzar la escala masiva.
Análisis de segmento
Por tipo de material: el papel reciclado supera a los vírgenes
El papel reciclado representó el 51.20% del mercado de la pajita de papel en 2025 y se prevé que crezca más rápido que cualquier otro sustrato, registrando una tasa de crecimiento anual compuesta (TCAC) del 22.96% hasta 2031. Las ventajas en costos se derivan de la consolidación de las redes de recolección, que ahora desvían la fibra recuperada de mayor calidad a aplicaciones de grado alimenticio. Los recargos por EPR para envases vírgenes inclinan aún más la compra hacia insumos reciclados. El papel virgen conserva su relevancia para la estética premium y los colores de impresión complejos; sin embargo, los nuevos procesos de eliminación de hollín están cerrando esa brecha y haciendo que la pulpa reciclada de alta calidad sea adecuada para los canales de marcas de alta gama.
Las inversiones en conversión reflejan este impulso. Stora Enso destinó 1 millones de euros a modernizar su fábrica de Oulu para cartón plegable y kraft recubierto, suministros que también pueden alimentar laminados de paja para contacto con alimentos. A medida que aumenta la velocidad de las líneas de producción, la producción de rollos reciclados se iguala a la de las líneas vírgenes, lo que alivia la preocupación por las diferencias de producción. Las alianzas entre fabricantes y las autoridades municipales encargadas de los residuos garantizan un flujo estable de fibra, protegiendo a las plantas de la volatilidad de los precios spot. Esta integración aumenta las barreras de entrada para los nuevos participantes y refuerza la ventaja de los primeros recicladores en el mercado de la paja de papel.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Straw Tipo de producto: las variantes impresas crean espacio para la marca
Las pajitas sin imprimir representaron el 56.12% de los ingresos del mercado en 2025, ya que los restaurantes de comida rápida priorizan el costo unitario. Sin embargo, los diseños impresos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 24.12%, ya que los minoristas utilizan las pajitas como vallas publicitarias en miniatura. Las prensas digitales que manejan tintas a base de agua ahora permiten tiradas inferiores a 10,000 unidades, manteniendo la conformidad con las normas de contacto con alimentos, lo que abre el campo de la personalización a las cafeterías boutique. Las grandes cadenas utilizan campañas recurrentes relacionadas con estrenos de películas o eventos deportivos para crear sets de pajitas coleccionables, una táctica que aumenta las tasas de adhesión de bebidas y permite obtener precios premium.
Los convertidores de pajitas impresas invierten en módulos flexográficos de siete colores y en el montaje automatizado de planchas para satisfacer estas necesidades sin desperdicios excesivos en la configuración. La transición de tintas a base de petróleo a formulaciones vegetales también mejora las credenciales ambientales, armonizando los mensajes en los gráficos de pajitas y la imagen de marca sostenible. A medida que mejora la economía de la impresión, los analistas de mercado esperan que las opciones impresas reduzcan la diferencia de precio con sus contrapartes blancas, aumentando su participación en el mercado de pajitas de papel durante la próxima década.
Por sector de uso final: el comercio minorista doméstico gana terreno
El sector de servicios de alimentación controló el 63.80 % del mercado de pajitas de papel en 2025, gracias a las políticas de sostenibilidad vinculantes de las cadenas globales de restaurantes de servicio rápido. Se proyecta que el comercio minorista doméstico se expanda a una tasa de crecimiento anual compuesta (TCAC) del 21.63 %, a medida que el comercio electrónico elimina los cuellos de botella en el espacio de almacenamiento. Los paquetes de suscripción envían surtidos de diámetros mixtos directamente a los consumidores, lo que reduce los costos unitarios y fomenta la fidelidad a la marca. Los lanzamientos de marcas blancas en las principales plataformas de alimentación democratizan aún más el acceso, impulsando el tamaño del mercado de pajitas de papel para uso doméstico hacia la paridad con los canales de catering tradicionales.
El sector de la restauración institucional (escuelas, hospitales, aerolíneas) presenta un crecimiento constante debido al escrutinio público de los administradores sobre las estadísticas de residuos. Los catálogos de distribuidores ahora incluyen pajitas de papel con certificación FSC junto con cubiertos compostables, lo que simplifica el cumplimiento normativo para los responsables de compras. Dado que los centros médicos exigen entornos sin látex, las pajitas de papel con recubrimientos hipoalergénicos ofrecen una ventaja adicional que el plástico no puede igualar, creando un nicho de mercado dentro de la industria de las pajitas de papel.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por diámetro/tamaño de la pajita: la demanda de té de burbujas está transformando los perfiles
Las pajitas estándar de 6-7 mm representaron el 47.10 % del tamaño del mercado de pajitas de papel en 2025, pero los formatos más anchos de 8-12 mm avanzan a una tasa de crecimiento anual compuesta (TCAC) del 25.68 %. La difusión global del té de burbujas requiere diámetros lo suficientemente grandes como para que las perlas de tapioca pasen sin obstrucciones. Las cadenas de cafeterías asiáticas que se incorporan a Europa y Norteamérica especifican alta resistencia al estallido y puntas biseladas, lo que ha impulsado a los convertidores a desarrollar envoltorios multicapa que mantienen la forma durante una porción de 500 ml. Las pajitas especiales de más de 12 mm, aunque de nicho, tienen un precio superior para smoothies y cafés helados.
Los científicos de materiales se centran en la rigidez de diámetros amplios, ya que un diámetro mayor aumenta la tensión de flexión. Las construcciones reforzadas con bobinado helicoidal y las capas compuestas híbridas de papel y PLA emergen como enfoques líderes. Estos avances reducen el espesor de la pared, ahorran fibra y mantienen los costos bajo control incluso a medida que aumenta el rendimiento. El éxito en este segmento demuestra la capacidad del mercado para diversificarse más allá de los canales de refrescos y agua.
Análisis geográfico
Mercado europeo de pajitas de papel
Europa lideró el mercado de pajitas de papel con una cuota del 30.40% en 2025 gracias a un entorno político riguroso y una logística de reciclaje consolidada. Alemania, Francia y el Reino Unido consolidan la demanda a medida que las instituciones públicas alinean sus compras con la Directiva de Plásticos de un Solo Uso de la UE. La modernización de las fábricas en Oulu (Finlandia) y las inversiones en conformación en seco en Skene (Suecia) demuestran la confianza de los productores europeos en el consumo interno a largo plazo. Los minoristas prefieren las pajitas de origen regional para evitar las emisiones de carbono derivadas del transporte transcontinental, lo que refuerza el abastecimiento intraeuropeo.
Mercado de pajitas de papel en la región Asia-Pacífico
La región Asia-Pacífico crece a una tasa de crecimiento anual compuesta (TCAC) del 20.58 % hasta 2031, impulsada por la sincronización de las regulaciones en China, Hong Kong y Japón. En combinación con la creciente popularidad del té de burbujas, estas medidas consolidan la demanda plurianual de productos de gran diámetro. Los menores costos de conversión, gracias a la abundancia de fibra y mano de obra, permiten a las plantas asiáticas competir en licitaciones de exportación, lo que posiciona a la región para superar a Europa en volumen absoluto durante el pronóstico. Los fabricantes están integrando rápidamente la inspección automatizada para cumplir con los estándares occidentales de contacto con alimentos, lo que acelera su aceptación en los mercados premium.
Mercado de pajitas de papel en Norteamérica
Norteamérica experimenta una expansión constante a medida que las prohibiciones estatales se extienden desde las regiones costeras hacia el Medio Oeste. Los compromisos de McDonald's y Sysco garantizan un volumen base incluso donde la regulación sigue siendo fragmentada. Grandes productores integrados como Packaging Corporation of America registraron ingresos récord de 2025 millones de dólares en 2.1, lo que demuestra la solidez sostenida del mercado final. La financiación de riesgo se centra en materiales de nicho como las algas o la caña, lo que subraya un panorama de innovación diverso que complementa los activos de papel a gran escala.
Panorama regulatorio
La regulación sigue siendo el principal motor de la demanda de pajitas de papel. Según la Directiva de la UE sobre plásticos de un solo uso (Directiva (UE) 2019/904), las pajitas de plástico están prohibidas, aunque existen excepciones limitadas (como ciertos usos médicos), lo que genera una fuerte presión para el cumplimiento normativo en el sector de la restauración y el comercio minorista, impulsando así el uso de alternativas de fibra. En Asia-Pacífico, las restricciones coordinadas, como el Plan de Acción para el Control de la Contaminación por Plástico de China y la prohibición de Hong Kong para 2024, han acortado los plazos de sustitución y han obligado a las cadenas multinacionales a estandarizar las especificaciones de las pajitas en todos los mercados.
En Estados Unidos, el marco normativo sigue fragmentado, sin una prohibición a nivel nacional y con la adopción de medidas impulsada por los estados y los municipios (incluidos los sistemas de venta solo bajo pedido). La política de contratación pública federal también se ha convertido en un referente para los requisitos de rendimiento. Tras la Orden Ejecutiva 14208 (10 de febrero de 2025), el Consejo FAR inició un proceso de reglamentación que enfatiza que las pajitas de papel adquiridas con fondos federales deben cumplir con estándares de rendimiento equivalentes a los del plástico, lo que centra la atención en las tecnologías de recubrimiento y conformado para los proveedores de pajitas de papel que venden a través de canales institucionales.
Análisis de la cadena de valor
La cadena de valor de la paja de papel comienza con fibra y pulpa certificadas (vírgenes y recicladas), para luego pasar a papel de paja especial y a insumos de conversión como tintas a base de agua y recubrimientos hidrófobos o de barrera mineral diseñados para evitar la humedad y la transferencia de sabores. La conversión se centra en el enrollado o conformado en espiral, el corte y la impresión, con control de calidad para el contacto con alimentos y el rendimiento funcional, antes de que los productos se vendan a través de la distribución B2B tradicional a restaurantes de comida rápida, cafeterías, bares y servicios de catering institucionales. Para uso doméstico, los envases de venta directa al consumidor y los canales de comercio electrónico también están en auge.
Las estrategias de la cadena de suministro hacen cada vez más hincapié en la trazabilidad y la alineación de las certificaciones. Huhtamaki, por ejemplo, destaca la fibra con certificación PEFC en sus pajitas de papel y la maquinaria diseñada específicamente para garantizar un rendimiento constante. La racionalización y consolidación de la capacidad también afectan a la cadena de suministro: el cierre de la planta de Aardvark Straws de Hoffmaster Group en Fort Wayne, Indiana (a finales de 2025) y su consolidación en Oconto, Wisconsin, refleja una tendencia hacia un menor número de centros de producción, pero con una mayor utilización, para proteger los márgenes y atender a grandes clientes nacionales. Las reclamaciones al final de la vida útil y los requisitos del comprador añaden otra capa de cumplimiento, y los estándares relacionados con la compostabilidad (por ejemplo, BPI y CMA-S, a los que hace referencia Aardvark Straws) refuerzan la importancia de las pruebas y la documentación en el flujo de trabajo comercial diario.
Panorama competitivo
La competencia se mantiene moderada en concentración, pero con una alta diferenciación tecnológica. La fusión de Smurfit WestRock, valorada en 11.2 6.7 millones de dólares, creó un actor de primer nivel con alcance global y un sólido I+D, mientras que la fusión de Novolex y Pactiv Evergreen, valorada en 250 XNUMX millones de dólares, incorporó una cartera de más de XNUMX marcas. Estas fusiones aumentan la dificultad para las empresas medianas, pero también generan oportunidades de fabricación a terceros para innovadores especializados que carecen de capacidad de distribución.
La innovación gira en torno a recubrimientos hidrofóbicos y construcciones multicapa. La plataforma blueloop de Huhtamaki, junto con un plan de ahorro de 100 millones de euros, demuestra que las empresas establecidas buscan tanto credenciales de sostenibilidad como estructuras de costos más eficientes. La dinámica de la competencia por las patentes está cambiando a medida que los híbridos de celulosa y nanocelulosa maduran, lo que impulsa negociaciones de licencias cruzadas que podrían evitar estancamientos en litigios. Empresas emergentes como Reedest entran con enfoques diferenciados en materias primas, como la pulpa de caña, ampliando la gama de fibras y ofreciendo narrativas de autenticidad regional que conectan con los consumidores conscientes.
El espacio en blanco persiste en los segmentos de alta funcionalidad. Las aerolíneas buscan pajitas que mantengan la carbonatación intacta durante varias horas, mientras que los bares de cócteles premium buscan opciones con color estable en condiciones ácidas. Las startups que trabajan en pigmentos sensibles al pH o en la impresión térmica de marcas abordan estas necesidades y podrían convertirse en objetivos de adquisición a medida que los conglomerados buscan nichos de mercado de crecimiento dentro del mercado de pajitas de papel. Las inversiones estratégicas que combinan participaciones minoritarias con acuerdos de suministro son cada vez más comunes porque cubren las inversiones tecnológicas sin realizar adquisiciones completas inmediatas.
Líderes de la industria de las pajitas de papel
Pajitas Aardvark LLC (Hoffmaster Group Inc.)
Huhtamaki Oyj
Transcend Embalajes Ltd
Tetra Pak Internacional S.A.
Fuling Global Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Transcend Packaging Ltd anunció una alianza comercial y de fabricación a largo plazo con REEL Group para ampliar la disponibilidad de envases de fibra en el Reino Unido e Irlanda. Esta colaboración refuerza la presencia de Transcend en el mercado de envases de fibra para el sector de la restauración en sus principales mercados. La alianza amplía la capacidad y la distribución regionales, lo que permite una mayor escala y resiliencia en la cadena de suministro.
- Mayo de 2026: Huhtamaki Oyj publicó una presentación para inversores en la que reafirmó su estrategia global de envases sostenibles, centrada en soluciones de papel para el sector de la restauración y la transición de los envases de plástico tradicionales a alternativas reciclables de papel. Este cambio indica una estrategia clara hacia el uso de envases reciclables de papel en el sector de la restauración, así como una aceleración de la transición y una reorientación de la capacidad productiva hacia las soluciones basadas en papel.
- Marzo de 2026: Transcend Packaging Ltd presentó la gama Rubicon de vasos de papel sin PE, que utilizan una barrera mineral y no se clasifican como plástico según la Directiva de Plásticos de Un Solo Uso (DPU) de la UE. Estos vasos, que cumplen con la normativa, permiten un envasado al consumidor sin plástico. Esta iniciativa fomenta el cumplimiento normativo y una mayor adopción de envases con barrera mineral en el sector de la restauración.
Alcance del informe del mercado global de pajitas de papel
Las pajitas de papel son cada vez más frecuentes en el entorno actual debido a las crecientes restricciones gubernamentales sobre las pajitas de plástico y la creciente conciencia ecológica. Cada vez se utilizan más pajitas de papel en lugar de plástico, ya que son más respetuosas con el medio ambiente. Además, las pajitas de papel suelen considerarse una alternativa más saludable a las pajitas de plástico porque no contienen sustancias químicas potencialmente peligrosas como BPA y ftalatos. El tamaño del mercado refleja los ingresos generados por los fabricantes de pajitas de papel entre los usuarios finales, incluidos los servicios de alimentación, los hogares, las instituciones y otros.
El mercado de paja de papel está segmentado por tipo de material (papel virgen y papel reciclado), aplicación (servicio de alimentos, hogares, instituciones y otras aplicaciones) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y Oriente Medio y África). ). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Papel virgen |
| Papel reciclado |
| No impreso |
| Impreso / de marca |
| Servicios de comida (QSR, cafeterías, bares) |
| Venta minorista para el hogar |
| Catering institucional (escuelas, hospitales, aerolíneas) |
| Estándar (6-7 mm) |
| Ancho / Té de burbujas (8-12 mm) |
| Especialidad (mayor a 12 mm) |
| Distribución B2B fuera de línea |
| Comercio electrónico/en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de material | Papel virgen | |
| Papel reciclado | ||
| Por tipo de producto de paja | No impreso | |
| Impreso / de marca | ||
| Por sector de uso final | Servicios de comida (QSR, cafeterías, bares) | |
| Venta minorista para el hogar | ||
| Catering institucional (escuelas, hospitales, aerolíneas) | ||
| Por diámetro/tamaño de la pajita | Estándar (6-7 mm) | |
| Ancho / Té de burbujas (8-12 mm) | ||
| Especialidad (mayor a 12 mm) | ||
| Por canal de ventas | Distribución B2B fuera de línea | |
| Comercio electrónico/en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de pajitas de papel?
El mercado mundial de pajitas de papel generó 2.97 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de pajitas de papel?
Se proyecta que el mercado avance a una tasa de crecimiento anual compuesta (CAGR) del 18.39% y alcance los 6.91 millones de dólares en 2031.
¿Qué región está creciendo más rápido?
Se pronostica que Asia-Pacífico registrará la CAGR más alta, del 20.58%, impulsada por la convergencia regulatoria y la expansión del té de burbujas.
¿Qué segmento tiene la mayor participación en el mercado de pajitas de papel?
Las aplicaciones de servicios de alimentación lideraron con una participación en los ingresos del 63.80 % en 2025.
¿Por qué las pajitas de papel reciclado están ganando popularidad?
El contenido reciclado satisface las reglas de Responsabilidad Extendida del Productor y ofrece ventajas en costos a medida que madura la infraestructura de recolección.
¿Cuáles son los principales desafíos que enfrenta el mercado?
Los mayores costos unitarios en comparación con el plástico y las preocupaciones sobre el rendimiento, como la humedad, continúan frenando su adopción, aunque las innovaciones en recubrimientos están reduciendo ambas brechas.


