

Tamaño y cuota de mercado del software para la sostenibilidad de procesos y la gestión empresarial sin papel y la digitalización.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 8.74 mil millones |
| Tamaño del mercado (2031) | USD 17.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.43% CAGR |
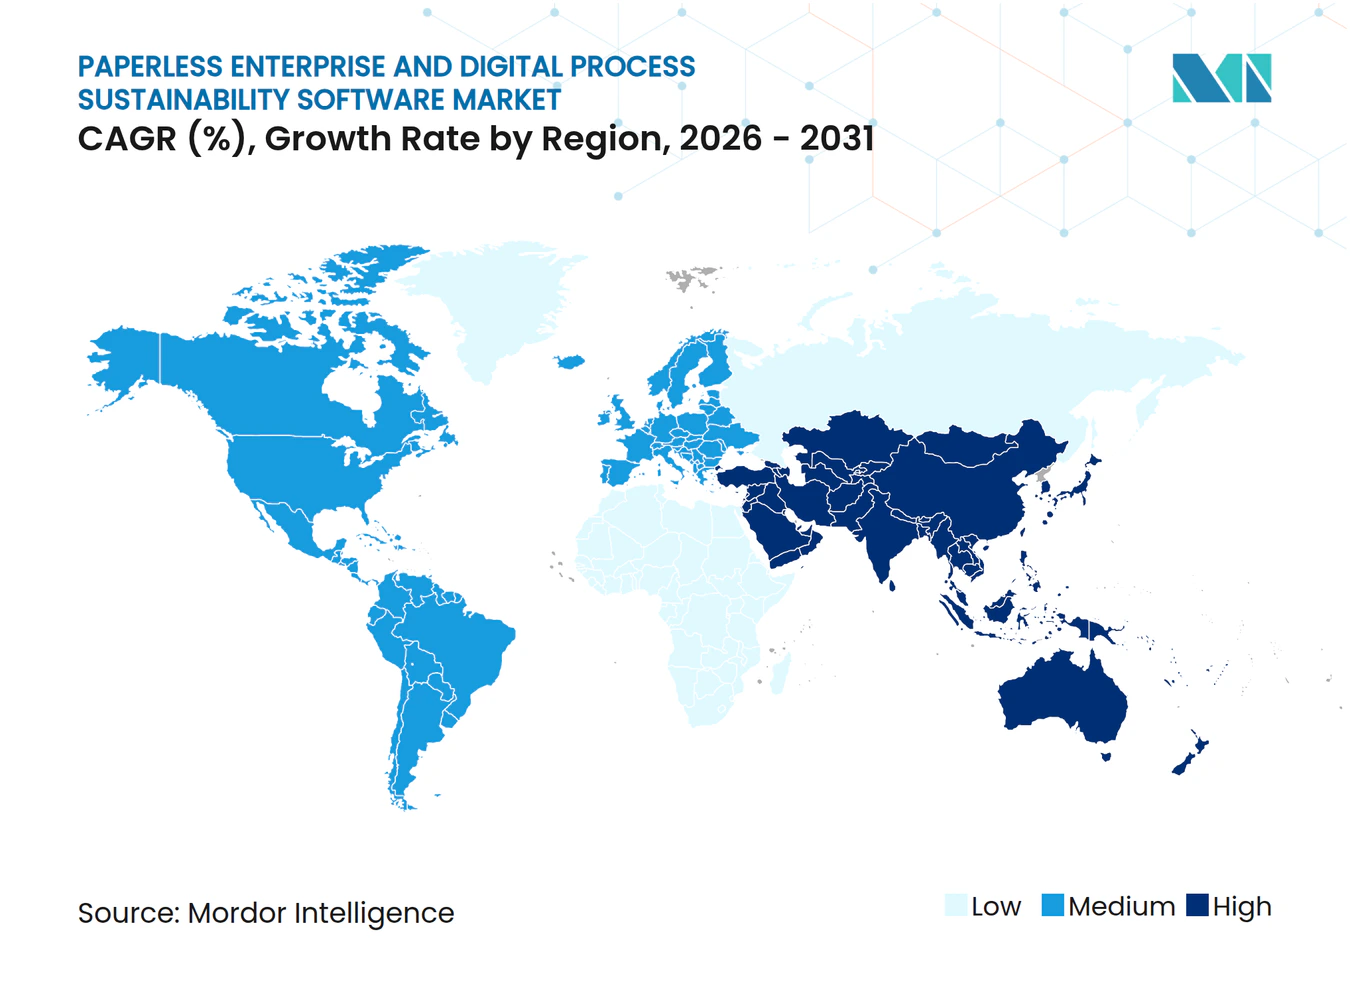
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
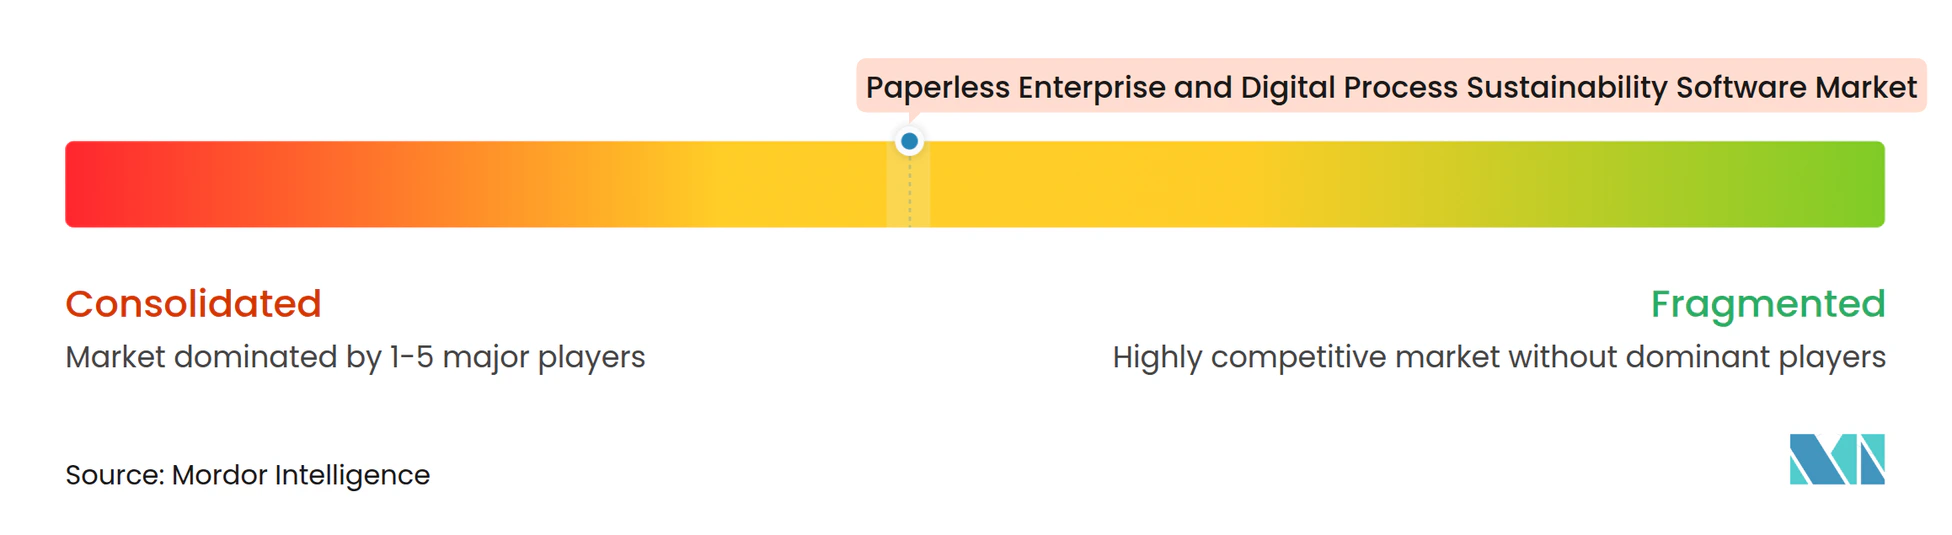
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
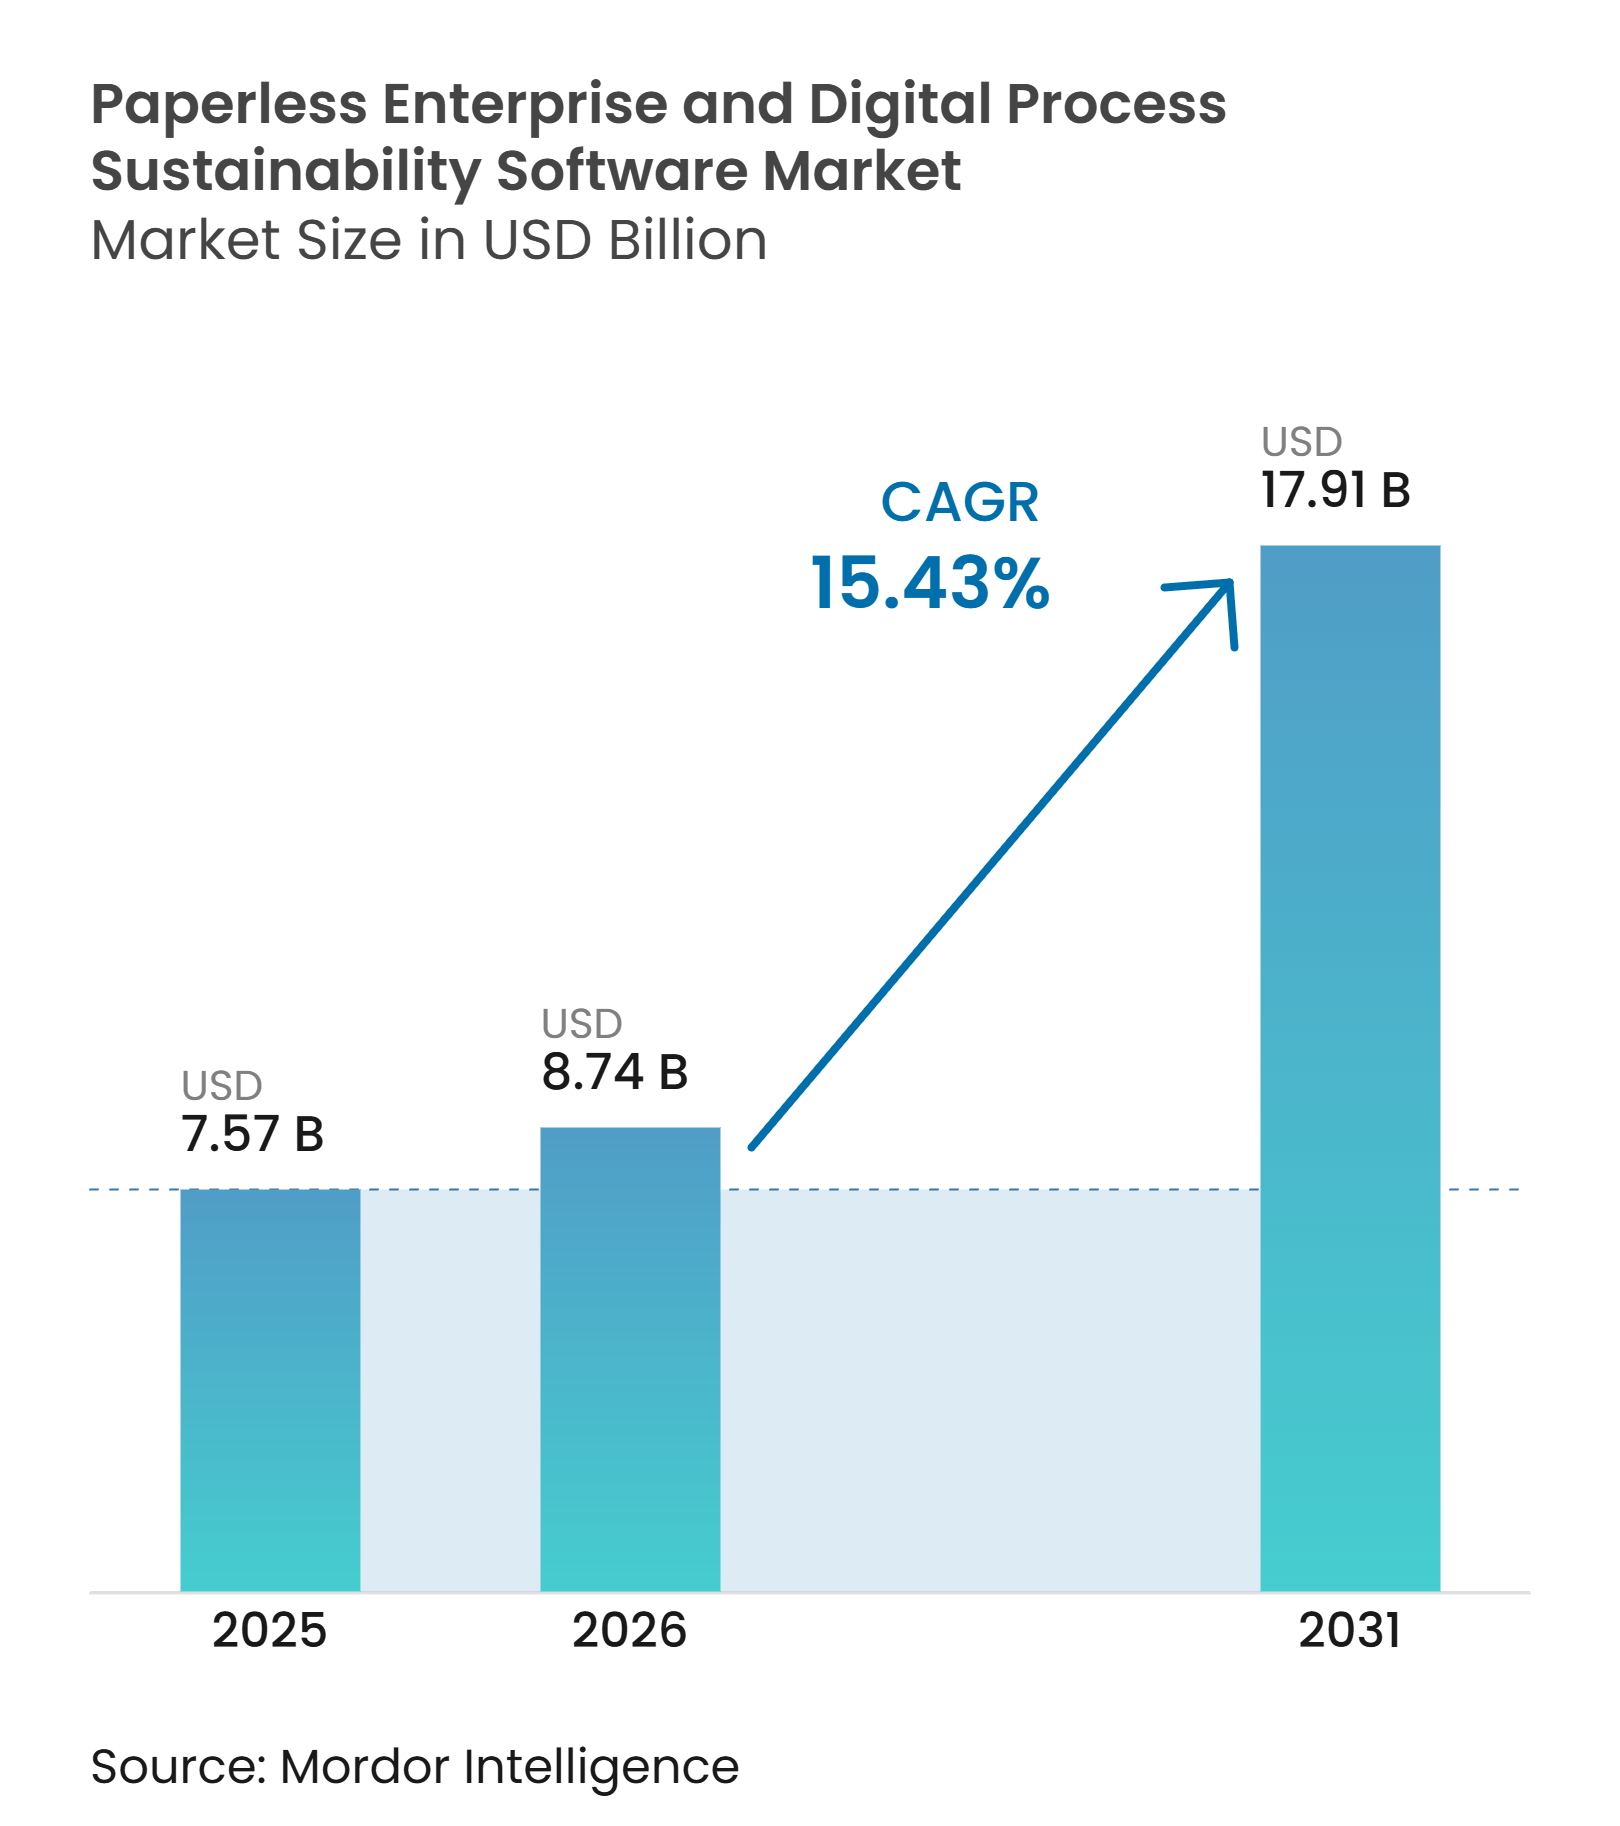
Análisis del mercado de software para empresas sin papel y sostenibilidad de procesos digitales realizado por Mordor Intelligence.
Se proyecta que el mercado de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel se expanda de 7.57 millones de dólares en 2025 y 8.74 millones de dólares en 2026 a 17.91 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 15.43% durante el período 2026-2031. Este mercado se ve influenciado por las normativas que ahora convierten el registro digital y los flujos de trabajo electrónicos en un requisito legal en varias economías importantes. Además, está cobrando impulso a medida que las empresas transitan del almacenamiento básico de documentos hacia el control de flujos de trabajo, las pistas de auditoría y la automatización controlada, que permiten tanto el cumplimiento normativo como la eficiencia operativa. Las herramientas de captura de documentos y flujos de trabajo con inteligencia artificial están transformando las expectativas de los compradores, ya que las empresas demandan cada vez más funciones de clasificación, extracción, enrutamiento e informes dentro de la misma plataforma. Al mismo tiempo, las normas de residencia de datos y la resistencia organizacional en entornos con sistemas heredados están ralentizando algunas implementaciones, especialmente en sectores regulados y en modelos operativos multinacionales. La competencia sigue siendo amplia, con grandes proveedores de plataformas y proveedores especializados de contenido y flujos de trabajo que intentan fortalecer su posición mediante la integración de IA, asociaciones en la nube y modelos de entrega basados en servicios.
Conclusiones clave del informe
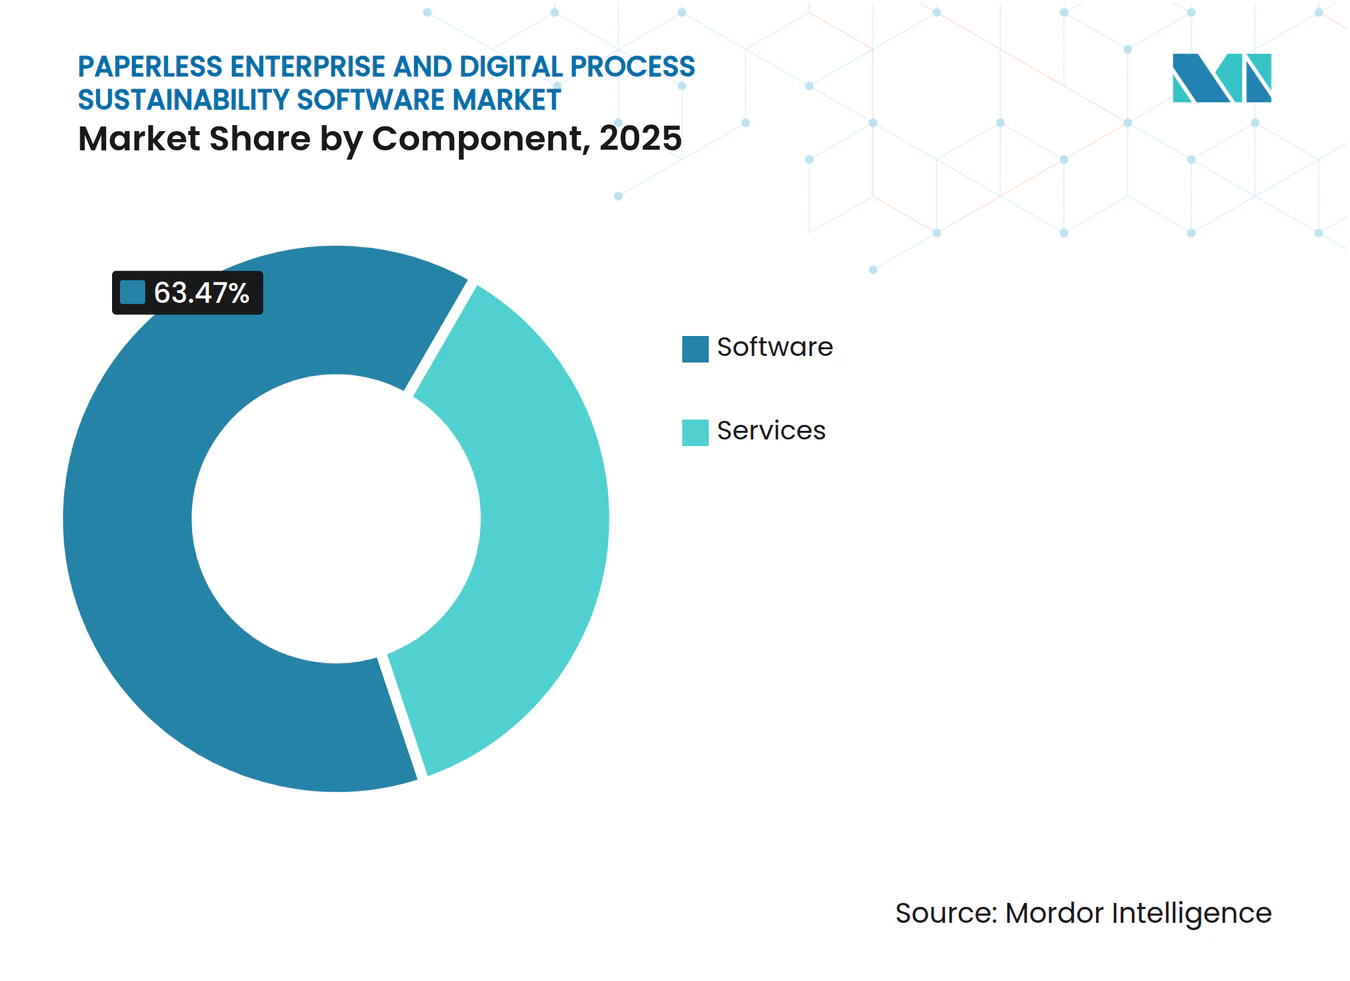
- Por componentes, el software representó el 63.47% de los ingresos en 2025, mientras que se prevé que los servicios se expandan a una tasa de crecimiento anual compuesta (CAGR) del 16.01% hasta 2031 en el mercado de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel.
- En cuanto al modelo de implementación, la implementación basada en la nube representó el 68.91% de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17.42% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 72.53% de los ingresos en 2025, mientras que se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta del 17.76% hasta 2031.
- Por aplicación, la gestión documental representó el 31.42% de la cuota de mercado en 2025, mientras que se prevé que el seguimiento y la elaboración de informes sobre la sostenibilidad de los procesos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 15.91% hasta 2031.
- Por sector de usuario final, la banca, los servicios financieros y los seguros representaron el 23.14 % de los ingresos en 2025, mientras que se prevé que el sector de la salud y las ciencias de la vida crezca a una tasa de crecimiento anual compuesta (CAGR) del 17.69 % hasta 2031.
- Geográficamente, Norteamérica representó el 35.43% del mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 16.81% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel.
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Creciente demanda de cumplimiento normativo sin papel y preparación para auditorías. | + 3.1% | Global, con la mayor intensidad en la UE, América del Norte, Japón e India. | Corto plazo (≤ 2 años) |
| Captura de documentos y automatización de flujos de trabajo mediante IA | + 2.8% | Velocidad de despliegue líder a nivel mundial, en la región Asia-Pacífico y en Norteamérica. | Mediano plazo (2-4 años) |
| Estandarización de los procesos de trabajo remoto e híbrido | + 2.4% | América del Norte y la UE, con repercusiones en Asia-Pacífico y Oriente Medio y África. | Corto plazo (≤ 2 años) |
| La presión de los informes de sostenibilidad sobre la digitalización de los procesos empresariales | + 2.2% | Núcleo de la UE, con expansión al núcleo de APAC y Norteamérica. | Mediano plazo (2-4 años) |
| Integración con sistemas empresariales y orquestación basada en API. | + 1.8% | Global, con especial concentración en Norteamérica y Asia-Pacífico, regiones con alta densidad empresarial. | Mediano plazo (2-4 años) |
| Valor infrautilizado de los datos de procesos archivados y la minería de procesos. | + 1.4% | América del Norte y Europa, con ganancias iniciales en Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de cumplimiento normativo sin papel y preparación para auditorías.
El mercado de software para la sostenibilidad de procesos digitales y la empresa sin papel avanza porque el cumplimiento ya no se considera una actualización de software discrecional. Alemania actualizó su guía GoBD el 14 de julio de 2025, y la norma endureció las expectativas en torno al registro electrónico y el archivo digital conformes para las transacciones comerciales. [1] Bundesministerium der Finanzen, “GoBD Guidance Update”, Bundesministerium der Finanzen, bundesfinanzministerium.de Japón también ha estado impulsando el cumplimiento formal de la contabilidad electrónica bajo la Ley de Contabilidad Electrónica, que mantiene los requisitos de almacenamiento y recuperación digital en el centro de las decisiones del flujo de trabajo empresarial. Esto significa que los compradores no solo están reemplazando archivos en papel con carpetas digitales, sino que están construyendo capas de procesos gobernados que pueden resistir una auditoría. Una vez que esa base está establecida, los mismos sistemas también admiten una recuperación más rápida, un control de versiones más sólido y rastros de evidencia más claros en finanzas, adquisiciones y operaciones. Esa combinación está haciendo que el mercado de software para la sostenibilidad de procesos digitales y la empresa sin papel sea más resiliente, porque las necesidades legales y operativas ahora se refuerzan mutuamente.
Captura de documentos y automatización de flujos de trabajo mediante IA
La captura habilitada por IA está transformando la forma en que los compradores empresariales evalúan el mercado de software para la sostenibilidad de procesos digitales y la gestión de la digitalización de documentos. Este cambio ya no se limita al reconocimiento óptico de caracteres, ya que ahora los compradores esperan que la extracción, el enrutamiento y la validación se realicen dentro de un entorno de flujo de trabajo controlado. La Fundación LF de IA y Datos lanzó el Grupo de Trabajo de Especificación DocLang el 9 de junio de 2026, con el objetivo de crear un estándar abierto para documentos nativos de IA. Esta iniciativa es importante porque permite una preparación y gestión más consistentes de los datos documentales para sistemas de IA en diversos casos de uso empresarial. Además, desplaza la presión competitiva de la simple captura hacia la orquestación, el análisis y la gobernanza. Como resultado, el mercado de software para la sostenibilidad de procesos digitales y la gestión de la digitalización de documentos premia a los proveedores que pueden integrar la inteligencia directamente en los flujos de trabajo de producción, en lugar de ofrecer la IA como una función aislada.
Estandarización de los procesos de trabajo remoto e híbrido
El trabajo remoto e híbrido sigue siendo una fuerza activa en el mercado del software para la sostenibilidad de procesos digitales y la eliminación del papel, ya que ha puesto de manifiesto la gran dependencia del control de procesos cotidianos respecto a las rutinas presenciales. Cuando las aprobaciones, las transferencias de información y la gestión de excepciones ya no se realizan en el mismo espacio físico, las empresas necesitan una lógica de flujo de trabajo más clara y un control documental más sólido. Este cambio impulsa a las organizaciones hacia plataformas que combinan la gestión documental, los formularios, el enrutamiento de aprobaciones y el acceso controlado en un único entorno. También reduce el atractivo de las herramientas puntuales que solo resuelven los requisitos de almacenamiento o de firma. En muchas implementaciones, el verdadero factor determinante de la compra no es la eliminación del papel en sí misma, sino la necesidad de unificar los procesos empresariales entre equipos distribuidos. Por ello, el mercado del software para la sostenibilidad de procesos digitales y la eliminación del papel está experimentando una mayor demanda de plataformas que puedan transformar el conocimiento informal de los procesos en pasos digitales repetibles.
La presión de los informes de sostenibilidad sobre la digitalización de los procesos empresariales
Los requisitos de informes de sostenibilidad están impulsando el mercado de software de sostenibilidad para empresas sin papel y procesos digitales a un nuevo nivel de demanda que va más allá de la gestión de contenido tradicional. La Directiva (UE) 2026/470 entró en vigor el 18 de marzo de 2026 y exige formatos de datos digitales armonizados y divulgaciones de sostenibilidad con etiquetas XBRL para las empresas cubiertas. [2] Parlamento Europeo y Consejo, «Directiva (UE) 2026/470 de 24 de febrero de 2026», EUR-Lex, eur-lex.europa.eu Este requisito aumenta la importancia de la trazabilidad del flujo de trabajo, la captura controlada de datos y los procesos de informes vinculados a documentos. También significa que los datos de sostenibilidad no pueden permanecer fuera del entorno central de documentos y aprobación utilizado para los registros financieros y de cumplimiento. Las empresas que tratan la divulgación de sostenibilidad como una tarea de informes independiente probablemente se enfrenten a controles duplicados y una alineación más débil con la auditoría. Esto está ayudando a que los mercados de software de sostenibilidad para empresas sin papel y procesos digitales se expandan a casos de uso donde la gobernanza de documentos y los informes estructurados deben trabajar juntos.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Resistencia a la gestión del cambio en empresas con sistemas heredados complejos | -1.5% | Global, con mayor incidencia en los sectores manufacturero, gubernamental y de servicios financieros. | Mediano plazo (2-4 años) |
| Restricciones de residencia y soberanía de los datos | -1.2% | Mercados nacionales de la UE, MEA y APAC con mandatos de localización. | Largo plazo (≥ 4 años) |
| Fragmentación del flujo de trabajo en pilas de aplicaciones mixtas | -0.8% | Global, concentrado en grandes empresas con sistemas ERP de múltiples proveedores. | Mediano plazo (2-4 años) |
| Ciclos de venta empresariales prolongados para compradores regulados | -0.5% | sectores regulados de Norteamérica, la UE y la región Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Resistencia a la gestión del cambio en empresas con sistemas heredados complejos
La gestión del cambio sigue siendo una de las limitaciones más evidentes en el mercado del software para la sostenibilidad de procesos digitales y la transformación digital, especialmente cuando los procesos heredados están profundamente arraigados. Muchas empresas aún ejecutan flujos de trabajo con gran cantidad de documentos dentro de rutinas establecidas vinculadas a sistemas ERP que los empleados conocen bien, incluso si dichas rutinas son lentas. Esto genera resistencia no solo porque la migración requiere esfuerzo, sino también porque los equipos suelen temer interrupciones a corto plazo en la productividad y el cumplimiento normativo. El problema suele surgir después de la implementación, cuando se adquiere e implementa una plataforma, pero solo se utiliza una pequeña parte de su capacidad de flujo de trabajo. En esos casos, la empresa percibe el costo del sistema antes de percibir el valor que aporta a los procesos. Por ello, los proveedores de software para la sostenibilidad de procesos digitales y la transformación digital están ganando terreno al combinar el software con programas de adopción, soporte para el rediseño de flujos de trabajo y objetivos de uso medibles.
Restricciones de residencia y soberanía de los datos
Las normas de residencia de datos representan otro obstáculo para el mercado del software de sostenibilidad de procesos digitales y de la empresa sin papel, especialmente para las arquitecturas basadas en la nube. El desafío no radica únicamente en la ubicación de los datos, sino también en las leyes que podrían aplicarse a ellos una vez que interviene un proveedor multinacional. Esto se complica aún más para los compradores regulados en los sectores de servicios financieros, sanidad y gobierno, donde los equipos de compras deben considerar tanto la exposición legal como el rendimiento del sistema. Como resultado, algunas organizaciones retrasan las compras, reducen la lista de proveedores o mantienen parte del flujo de trabajo en sus propias instalaciones, incluso cuando la implementación en la nube sería operativamente más sencilla. En la práctica, esto crea una arquitectura más fragmentada de lo que muchos compradores habían previsto inicialmente. Además, permite que las configuraciones híbridas y preparadas para la soberanía sigan siendo relevantes en el mercado del software de sostenibilidad de procesos digitales y de la empresa sin papel durante más tiempo del que sugeriría un modelo de nube basado exclusivamente en costes.
Análisis de segmento
Por componente: Los servicios profundizan la entrega y la retención.
En 2025, el software representó el 63.47 % de los ingresos, lo que mantuvo a los ingresos por licencias y plataformas en el centro del mercado de software para la sostenibilidad de procesos digitales y la gestión de la empresa sin papel. Esta posición refleja que el control de documentos, la lógica de flujo de trabajo, la gestión de registros y las funciones de generación de informes aún se basan en una capa central de software. Aun así, se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 16.01 % hasta 2031, un ritmo superior al del mercado general de software para la sostenibilidad de procesos digitales y la gestión de la empresa sin papel. Esta rápida expansión de los servicios demuestra que muchos compradores ahora necesitan más que soporte para la instalación. Requieren integración, diseño de gobernanza, mapeo de flujos de trabajo y optimización continua tras la puesta en marcha del sistema. En este segmento, el software siguió siendo el pilar comercial, pero los servicios adquirieron mayor importancia a medida que aumentaba la complejidad de la implementación.
El equilibrio entre software y servicios está cambiando, ya que las plataformas con capacidad de IA requieren estructuras de datos más limpias, controles más sólidos y un diseño de procesos más riguroso que los antiguos repositorios de documentos. Las empresas suelen necesitar soporte para entornos de ERP, CRM, middleware y documentos heredados antes de que la automatización pueda funcionar de forma fiable a gran escala. Esto genera trabajo recurrente para proveedores y socios incluso después de la venta de la licencia inicial. Newgen presentó su Enterprise Orchestration Layer en mayo de 2026, que demostró cómo los proveedores están intentando pasar de la automatización aislada a la ejecución continua y controlada en todos los procesos empresariales. ABBYY también hizo hincapié en la IA de documentos controlados a través del posicionamiento de su producto y su continuo reconocimiento en el procesamiento inteligente de documentos, lo que reforzó el valor de la precisión, la auditabilidad y la coherencia operativa. [3] ABBYY celebra su octavo año consecutivo como líder en la evaluación PEAK Matrix 2026 de productos de procesamiento inteligente de documentos de Everest Group”, ABBYY, abbyy.com Esto significa que la industria del mercado de software para la sostenibilidad de procesos digitales y la empresa sin papel no se está alejando del software, sino que está otorgando más valor a la capa de servicios que convierte el software en un modelo operativo funcional.
Por modelo de despliegue: La nube se convierte en el principal motor de crecimiento.
La implementación en la nube representó el 68.91 % de los ingresos en 2025, lo que le otorgó la mayor cuota del mercado de software para la sostenibilidad de procesos digitales y la gestión de documentos sin papel. Se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 17.42 % hasta 2031, lo que sitúa a la nube claramente por delante del crecimiento general del mercado de software para la sostenibilidad de procesos digitales y la gestión de documentos sin papel. La ventaja actual de la nube va más allá de un menor coste de infraestructura, ya que los compradores asocian cada vez más la adopción de la nube con la preparación para la IA, actualizaciones más rápidas y una ejecución de flujos de trabajo más escalable. Esto es crucial en entornos con gran cantidad de documentos, donde la extracción, el enrutamiento, la búsqueda y la clasificación ya no pueden depender de supuestos de computación estáticos. Las plataformas en la nube también facilitan la expansión de canales, la compra a través de marketplaces y la distribución basada en paquetes, en comparación con los modelos locales. Estos factores mantienen a la nube a la vanguardia de las nuevas decisiones de implementación, especialmente cuando las empresas buscan modernizar tanto el control del flujo de trabajo como el acceso de los usuarios.
El mismo patrón se observa en cómo los proveedores vinculan las herramientas de contenido con ecosistemas de nube más amplios. Laserfiche se lanzó en AWS Marketplace en junio de 2026, lo que amplió el acceso directo a la adquisición para compradores empresariales regulados a través de un canal de nube ya conocido por muchos equipos de TI. Al mismo tiempo, los modelos locales e híbridos siguen siendo importantes en el mercado del software para la sostenibilidad de procesos digitales y la empresa sin papel, ya que algunos compradores aún no pueden ubicar todos los datos de contenido y procesos en un entorno de nube pública. UiPath lanzó capacidades de IA agente para la implementación local en mayo de 2026, con una clara atención a los casos de uso del sector público y regulado que requieren un mayor control de soberanía. Por lo tanto, la implementación híbrida sigue siendo menos una solución temporal y más un modelo operativo práctico en sectores donde el riesgo político importa tanto como el rendimiento técnico. En ese contexto, la cuota de mercado de la nube para el software de sostenibilidad de procesos digitales y la empresa sin papel sigue siendo dominante, pero las arquitecturas mixtas siguen siendo importantes para el comportamiento real del comprador.
Por tamaño de organización: las pymes abren un camino de expansión más rápido.
Las grandes empresas representaron el 72.53 % de los ingresos en 2025, lo que demuestra la profunda integración del mercado de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel en organizaciones globales complejas. Estos compradores manejan mayores volúmenes de documentos, tienen una mayor exposición al cumplimiento normativo y disponen de más recursos para implementar proyectos en varios países. Aun así, se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.76 % hasta 2031, lo que las convierte en el segmento de tamaño de organización de mayor crecimiento. Esta diferencia refleja un patrón de adopción clásico: las grandes empresas se han centrado en la renovación y la consolidación, mientras que las empresas más pequeñas siguen incorporándose a esta categoría en mayor número. También refleja cómo la digitalización regulatoria ahora llega a empresas que antes podían posponer la inversión en software. A medida que mejoran los precios de entrada y la accesibilidad a la nube, el mercado de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel resulta más accesible para las empresas con equipos de TI internos más reducidos.
La demanda de las pymes es especialmente importante porque cambia la forma en que se deben vender y brindar soporte a los productos. Las organizaciones más pequeñas suelen necesitar una configuración más rápida, una menor carga administrativa e interfaces más intuitivas que las grandes empresas. DocuWare anunció DocuWare Aura en mayo de 2026 como un asistente de IA para la interacción en lenguaje natural con archivadores, y esta dirección coincidió con la necesidad de reducir la complejidad operativa para los usuarios sin administradores de documentos dedicados. El crecimiento de las pymes también tiene implicaciones regionales para el mercado de software de sostenibilidad de procesos digitales y de la empresa sin papel, ya que las normativas en partes de Asia y Sudamérica pueden generar grandes volúmenes nuevos de clientes más pequeños en lugar de unas pocas renovaciones importantes de cuentas ya establecidas. Los proveedores que dependen de una alta personalización pueden encontrar que ese modelo es menos eficiente en el segmento de las pymes. Es probable que los proveedores con entrega nativa de SaaS, configuración guiada y un amplio alcance de canales estén mejor alineados con donde se está formando la nueva demanda.
Por aplicación: El seguimiento de la sostenibilidad de los procesos gana terreno
La gestión documental representó el 31.42 % de los ingresos en 2025, lo que la consolidó como la aplicación más importante en el mercado de software para la sostenibilidad de procesos digitales y la gestión de la empresa sin papel. Este liderazgo es previsible, ya que el control documental sigue siendo el punto de entrada para la retención, recuperación y aprobación de registros, así como para la preparación de auditorías digitales. Al mismo tiempo, se prevé que el seguimiento y la elaboración de informes sobre la sostenibilidad de procesos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.91 % hasta 2031, convirtiéndose en la aplicación de mayor crecimiento en el mercado de software para la sostenibilidad de procesos digitales y la gestión de la empresa sin papel. El crecimiento de esta aplicación demuestra que los compradores necesitan cada vez más sistemas digitales que respalden no solo la ejecución de los procesos de negocio, sino también la disciplina en la elaboración de informes relacionada con la divulgación de la sostenibilidad. Una vez que la información sobre sostenibilidad debe capturarse de forma estructurada y respaldarse mediante flujos de trabajo trazables, comienza a depender del mismo marco de control utilizado para los registros financieros y de cumplimiento normativo. Por ello, la combinación de aplicaciones está evolucionando más allá de los casos de uso tradicionales de archivo y almacenamiento.
El conjunto de aplicaciones más amplio también se está volviendo más interdependiente. La automatización del flujo de trabajo, la firma electrónica, los formularios electrónicos y la gestión de registros se benefician cuando la inteligencia puede enrutar el trabajo, clasificar el contenido y activar acciones sin una gran intervención manual. Appian introdujo el desarrollo impulsado por especificaciones asistido por IA y la integración del Protocolo de Contexto de Modelo para agentes en abril de 2026, lo que puso de manifiesto cómo la ejecución de la IA se está vinculando más estrechamente a los procesos empresariales controlados. Adobe también amplió su dirección de flujo de trabajo de documentos en 2026 a través de funciones de IA generativa dentro de Acrobat Studio y, posteriormente, a través de un agente de productividad que conecta el trabajo con PDF con los principales entornos de IA. [4] Adobe Inc., “Adobe Acrobat Studio Transforms Productivity and Creativity with New Generative Presentations, Personal Podcasts and AI-Powered PDF Editing,” Adobe Newsroom, news.adobe.com El resultado es que los límites de las aplicaciones dentro del mercado de software para la sostenibilidad de procesos empresariales y digitales sin papel se están volviendo menos rígidos. Los compradores ahora esperan que una plataforma admita la captura, el procesamiento, la aprobación, el almacenamiento, la preparación de la divulgación y la interacción controlada del usuario a lo largo de la misma cadena de flujo de trabajo.
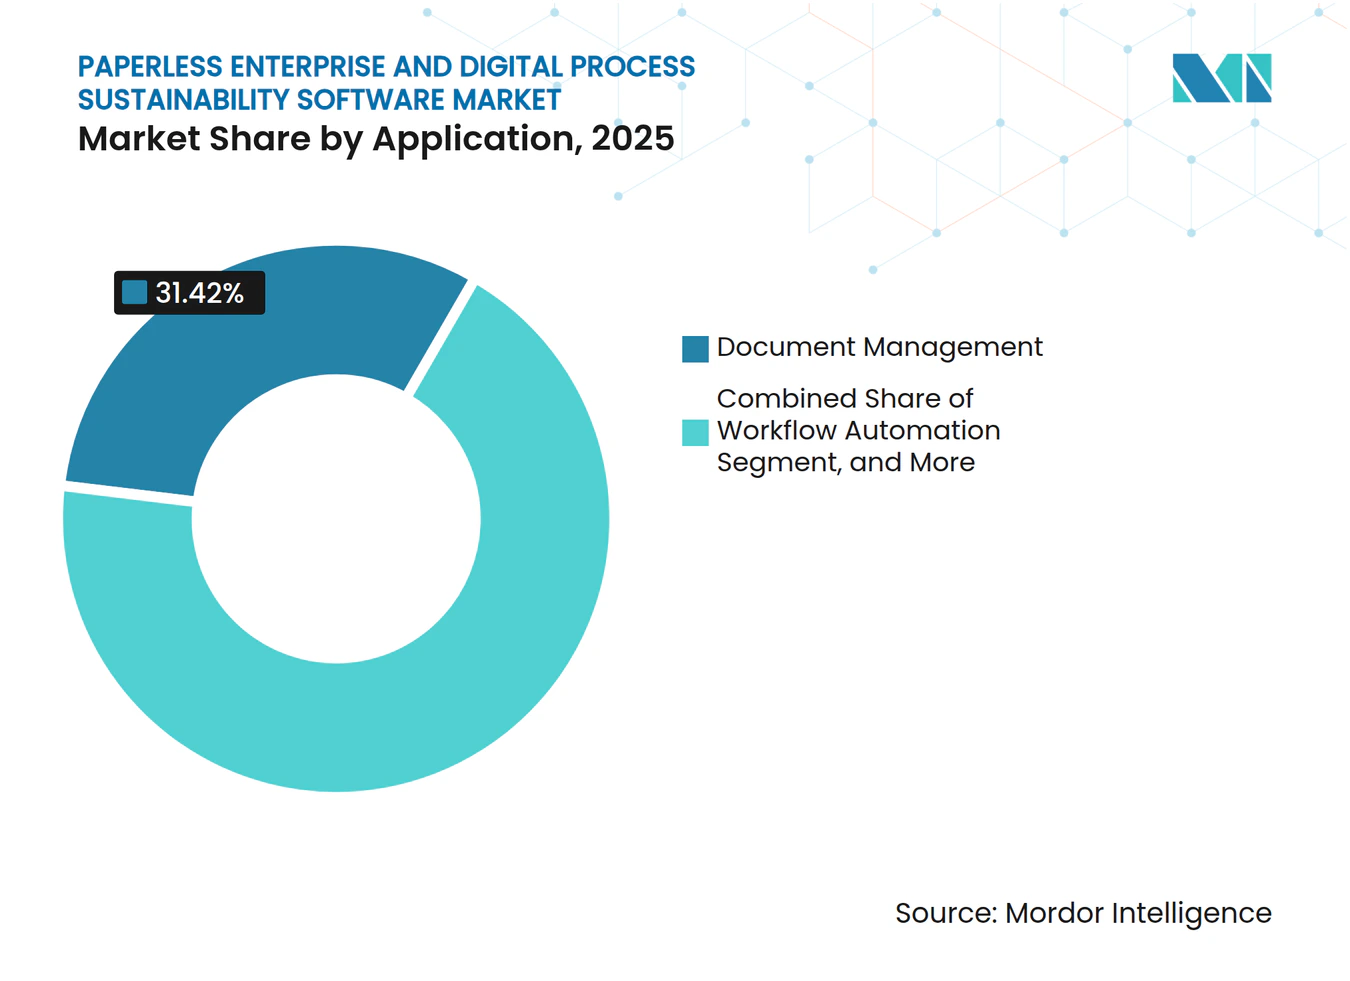
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: El sector sanitario se acelera, mientras que el sector bancario y financiero sigue siendo el más grande.
La banca, los servicios financieros y los seguros representaron el 23.14 % de los ingresos en 2025, lo que lo convirtió en el segmento de usuarios finales más grande en el mercado de software para la sostenibilidad de procesos digitales y la gestión de la empresa sin papel. Su liderazgo refleja la necesidad constante de controles de retención, preparación para auditorías, documentación del cliente y ejecución de procesos regulados en las tareas de apertura de cuentas, servicio y cumplimiento. Sin embargo, se proyecta que el sector de la salud y las ciencias de la vida crecerá a una tasa de crecimiento anual compuesta (CAGR) del 17.69 % hasta 2031, lo que lo convierte en el segmento de usuarios finales de más rápido crecimiento y un importante impulsor de la expansión del tamaño del mercado de software para la sostenibilidad de procesos digitales y la gestión de la empresa sin papel. El patrón de crecimiento de la salud está vinculado al procesamiento de documentos conforme a la normativa, la digitalización del flujo de trabajo clínico y la necesidad de reducir la fricción administrativa manteniendo la trazabilidad. En ambos sectores, la fiabilidad del flujo de trabajo es tan importante como el almacenamiento, porque el documento a menudo desencadena la siguiente acción regulada. Esto mantiene el enfoque en el diseño de procesos gobernados en lugar de la simple escala del repositorio.
La combinación de usuarios finales por debajo de estos dos líderes sigue siendo amplia y comercialmente importante. Las tecnologías de la información y las telecomunicaciones, el gobierno y el sector público, y la manufactura crean una gran capa intermedia de demanda en el mercado de software para la sostenibilidad de procesos y la gestión empresarial sin papel. Los compradores gubernamentales suelen actuar con más lentitud, pero sus requisitos de soberanía y necesidades de estandarización de procesos pueden respaldar contratos más amplios y duraderos una vez finalizada la adquisición. La manufactura también está adquiriendo mayor relevancia a medida que la facturación, los registros de proveedores y la documentación operativa se integran en marcos de cumplimiento digital. El comercio minorista y electrónico, la educación y la energía y los servicios públicos siguen siendo categorías más pequeñas, pero continúan alejándose de la coordinación basada en papel a medida que el acceso a la nube se vuelve más común. Esto hace que el panorama de usuarios finales sea amplio en lugar de limitado, lo que respalda las oportunidades continuas tanto para las plataformas horizontales como para los proveedores que se centran en los requisitos verticales regulados.
Análisis geográfico
Mercado norteamericano de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel
América del Norte representó el 35.43 % de los ingresos en 2025, lo que le otorgó la posición regional más importante en el mercado de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel. Este liderazgo se debió a la adopción consolidada de software empresarial, una sólida infraestructura en la nube y una marcada preferencia por la automatización de flujos de trabajo en grandes organizaciones. La región también se beneficia de una base de compradores que se sienten cómodos integrando sistemas de documentos con plataformas más amplias de productividad, automatización y análisis. Automation Anywhere informó que el 61 % de sus reservas de software en el cuarto trimestre provino de implementaciones impulsadas por IA, lo que demuestra cómo la demanda empresarial en la región está evolucionando más allá de la automatización de tareas específicas. En términos prácticos, América del Norte sigue siendo la región del mercado de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel donde la escala, la disposición a la integración y la familiaridad con la nube están más alineadas.
Mercado europeo de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel
Europa siguió siendo la segunda región geográfica más grande, y su papel en el mercado de software para la sostenibilidad de procesos digitales y la gestión de la empresa sin papel está fuertemente condicionado por la normativa. La Directiva (UE) 2026/470 entró en vigor el 18 de marzo de 2026 y exige formatos de datos digitales armonizados y el etiquetado XBRL para las divulgaciones de sostenibilidad. Alemania también actualizó su guía GoBD en julio de 2025, lo que reforzó la importancia del cumplimiento normativo en materia de archivo digital y gestión electrónica de registros. Estas medidas convierten a Europa en el ejemplo más claro de una región donde la demanda suele estar impulsada por obligaciones formales más que por presupuestos de modernización opcionales. Este entorno favorece a los proveedores que pueden ofrecer una sólida localización, control de auditoría y gobernanza del flujo de trabajo en el mercado de software para la sostenibilidad de procesos digitales y la gestión de la empresa sin papel.
Mercado de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel en APAC, Sudamérica y MEA
Se proyecta que Asia-Pacífico crecerá a una CAGR del 16.81 % hasta 2031, lo que lo convierte en el segmento regional de más rápido crecimiento en el panorama del tamaño del mercado de software para la sostenibilidad de procesos digitales y la empresa sin papel. La región se está beneficiando de la presión simultánea de digitalización en las grandes economías, especialmente donde las normas de contabilidad, impuestos y mantenimiento de registros se están endureciendo. Japón sigue siendo un claro ejemplo porque la Ley de Contabilidad Electrónica continúa manteniendo el cumplimiento del almacenamiento y recuperación digital en el centro de atención de las empresas. [5] Agencia Nacional de Impuestos de Japón, “Materiales de la Ley de Contabilidad Electrónica”, Agencia Nacional de Impuestos de Japón, nta.go.jp América del Sur, Oriente Medio y África siguen siendo áreas en etapa temprana, pero están adquiriendo más relevancia a medida que mejoran la localización de datos, el acceso a la nube y los programas de digitalización regulatoria. Esto le da al mercado de software para la sostenibilidad de procesos digitales y la empresa sin papel una base de crecimiento más amplia más allá de sus centros maduros en América del Norte y Europa.
Panorama competitivo
El mercado de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel muestra una concentración moderada, con varios grandes proveedores de plataformas y un grupo sustancial de proveedores especializados compitiendo simultáneamente. Microsoft, Adobe, OpenText, IBM y SAP aportan una amplia gama de soluciones empresariales, mientras que proveedores como M-Files, Laserfiche, DocuWare, Hyland y Newgen compiten con propuestas más específicas centradas en el contenido y los flujos de trabajo. Esto crea un mercado donde el liderazgo se define menos por un único modelo dominante y más por la adecuación a la profundidad del cumplimiento normativo, las opciones de implementación y la capacidad de integración. El mercado de software para la sostenibilidad de procesos digitales y la gestión empresarial sin papel también se está volviendo más competitivo debido a que la funcionalidad de IA está pasando de ser una diferenciación opcional a una expectativa de compra fundamental. Los compradores buscan cada vez más una única plataforma que conecte documentos, flujos de trabajo, informes e interacciones de usuario controladas, sin depender de una gran cantidad de herramientas desconectadas.
Los recientes movimientos de las empresas demuestran cómo los proveedores se están adaptando a esta demanda. M-Files amplió su colaboración con Microsoft en marzo de 2026 e introdujo nuevas experiencias para Microsoft 365 Copilot y Copilot Agent Builder, lo que reforzó su vínculo con un ecosistema que muchos compradores empresariales ya utilizan. Adobe le siguió con un agente de productividad en mayo de 2026, que conectó los flujos de trabajo de documentos con herramientas de IA externas y demostró cómo el trabajo centrado en PDF se está reposicionando dentro de flujos de conocimiento más amplios asistidos por IA. OpenText también completó la venta de su unidad eDOCS a NetDocuments por 163 millones de dólares en enero de 2026, una medida que intensificó su enfoque en la gestión de contenido basada en la nube y las plataformas preparadas para la IA. En conjunto, estos movimientos demuestran que el mercado del software para la empresa sin papel y la sostenibilidad de los procesos digitales se está redefiniendo mediante un enfoque en la cartera de productos, el aprovechamiento del ecosistema y una mayor integración de la IA.
Todavía hay margen de mejora en áreas que muchos proveedores no han abordado por completo. Una de estas carencias radica en la demanda del mercado medio de informes integrados sobre la sostenibilidad de los procesos, con la misma calidad de auditoría que los flujos de trabajo de documentos principales. Otra es la necesidad de una gobernanza de IA más sólida, especialmente la capacidad de demostrar cómo un modelo gestionó un documento y bajo qué reglas de control actuó. El continuo énfasis de ABBYY en la auditabilidad y la arquitectura de IA híbrida refleja cómo los proveedores intentan responder a esta necesidad en el mercado del software para la sostenibilidad de procesos digitales y la empresa sin papel. En consecuencia, la competencia se está alejando de la simple amplitud de funcionalidades y se centra en la credibilidad de la ejecución en entornos regulados y con gran volumen de documentos.
Empresas sin papel y líderes de la industria del software para la sostenibilidad de procesos digitales
Microsoft Corporation
OpenText Corporation
Oracle Corporation
IBM Corporation
DocuSign, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Alcance del informe de mercado global de software para empresas sin papel y sostenibilidad de procesos digitales
El software para la sostenibilidad de procesos digitales y la digitalización empresarial se refiere a una categoría de soluciones diseñadas para digitalizar y automatizar procesos de negocio esenciales. Estos incluyen la gestión documental, la automatización de flujos de trabajo, las firmas electrónicas y la gestión de registros. Además, estas plataformas integran el seguimiento de la sostenibilidad y la elaboración de informes de cumplimiento en las operaciones rutinarias. Al reducir la dependencia del papel, mejorar la eficiencia y proporcionar datos transparentes y listos para auditoría, respaldan los objetivos ESG, garantizan el cumplimiento normativo y se alinean con las estrategias de transformación digital a largo plazo.
El informe de mercado de software para la sostenibilidad de procesos digitales y la transformación digital de la empresa se segmenta por componente (software y servicios), modelo de implementación (nube, local e híbrido), tamaño de la organización (grandes empresas y pequeñas y medianas empresas), aplicación (gestión documental, automatización de flujos de trabajo, firma electrónica, formularios electrónicos, gestión de registros y seguimiento e informes de sostenibilidad de procesos), sector de usuario final (banca, servicios financieros y seguros (BFSI), sanidad y ciencias de la vida, tecnología de la información y telecomunicaciones, gobierno y sector público, fabricación, comercio minorista y electrónico, educación, energía y servicios públicos, y otros sectores de usuario final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| Software |
| Servicios |
| Cloud |
| En el local |
| Híbrido |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Gestión de documentos |
| Automatización del flujo de trabajo |
| Firma electrónica |
| Formularios electrónicos |
| Gestión de Registros |
| Seguimiento e informes de sostenibilidad de procesos |
| Banca, servicios financieros y seguros (BFSI) |
| Salud y ciencias de la vida |
| Tecnologías de la información y telecomunicaciones |
| Gobierno y sector público |
| Manufactura |
| Comercio minorista y comercio electrónico |
| Educación |
| Energía y servicios Públicos |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por componente | Software | |
| Servicios | ||
| Por modelo de implementación | Cloud | |
| En el local | ||
| Híbrido | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| por Aplicación | Gestión de documentos | |
| Automatización del flujo de trabajo | ||
| Firma electrónica | ||
| Formularios electrónicos | ||
| Gestión de Registros | ||
| Seguimiento e informes de sostenibilidad de procesos | ||
| Por industria del usuario final | Banca, servicios financieros y seguros (BFSI) | |
| Salud y ciencias de la vida | ||
| Tecnologías de la información y telecomunicaciones | ||
| Gobierno y sector público | ||
| Manufactura | ||
| Comercio minorista y comercio electrónico | ||
| Educación | ||
| Energía y servicios Públicos | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual y previsto del sector del software para la sostenibilidad de los procesos digitales y la gestión de la empresa sin papel?
El mercado se situó en 7.57 millones de dólares en 2025, alcanzó los 8.74 millones de dólares en 2026 y se prevé que llegue a los 17.91 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 15.43 %.
¿Qué región liderará la generación de ingresos en 2026?
América del Norte representó la mayor cuota de mercado, con un 35.43% en 2025, gracias a la fuerte adopción de software empresarial, una infraestructura en la nube madura y una gran demanda de automatización de flujos de trabajo.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico experimente un crecimiento anual compuesto del 16.81 % hasta 2031, impulsado por la digitalización regulatoria y la continua inversión en infraestructura en la nube.
¿Qué modelo de despliegue está experimentando el mayor auge?
El despliegue basado en la nube lideró con una cuota del 68.91 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17.42 %, lo que lo convierte en el modelo de despliegue de más rápido crecimiento en el período de previsión.
¿Qué área de aplicación se está expandiendo más rápidamente?
Se prevé que el seguimiento y la presentación de informes sobre la sostenibilidad de los procesos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 15.91 % hasta 2031, lo que refleja una mayor demanda de flujos de trabajo de divulgación estructurados y auditables.
¿Qué grupo de usuarios finales ofrece la mayor oportunidad de crecimiento?
Se prevé que el sector de la salud y las ciencias de la vida crezca a una tasa de crecimiento anual compuesta (CAGR) del 17.69 % hasta 2031, mientras que la banca, los servicios financieros y los seguros siguieron siendo el segmento de usuarios finales más grande, con una cuota del 23.14 % en 2025.


