

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
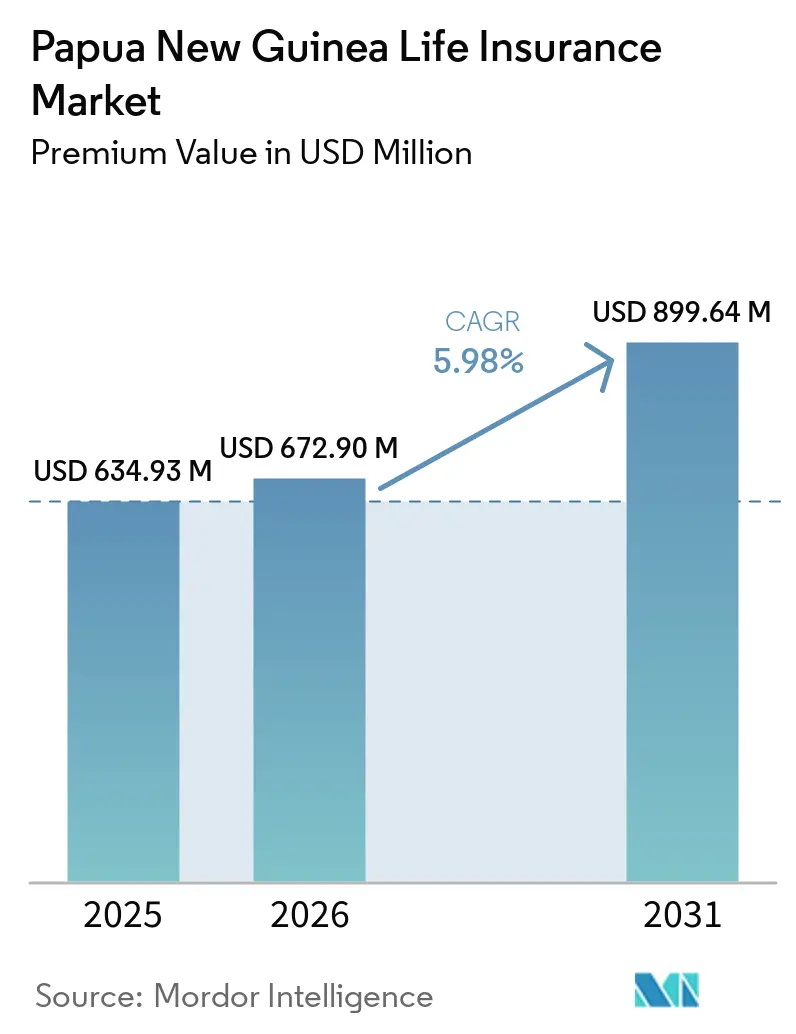
| Tamaño del mercado (2026) | USD 672.90 Million |
| Tamaño del mercado (2031) | USD 899.64 Million |
| Tasa de crecimiento (2026 - 2031) | 5.98% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros de vida de Papúa Nueva Guinea realizado por Mordor Intelligence
Se espera que el tamaño del mercado de seguros de vida de Papúa Nueva Guinea, en términos de valor de las primas, crezca de 634.93 millones de dólares en 2025 a 672.90 millones de dólares en 2026, y se prevé que alcance los 899.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.98 % durante el período 2026-2031.
La trayectoria refleja los planes grupales obligatorios vinculados a la jubilación, el creciente microseguro móvil y la innovación de productos resilientes al cambio climático que amplían su alcance a la economía mayoritariamente informal del país. Las pólizas vinculadas a unidades se han beneficiado de la recuperación de los ingresos por materias primas, mientras que las rentas vitalicias se benefician de los cambios demográficos hacia la planificación de ingresos para la jubilación. Las aseguradoras utilizan la bancaseguros y los agentes móviles para compensar los costos de dispersión geográfica, y una supervisión prudencial más rigurosa por parte del Banco de Papúa Nueva Guinea fomenta la entrada de capitales, incluida la capacidad de reaseguro. Sin embargo, la baja educación financiera, el riesgo cibernético y las restricciones cambiarias moderan las perspectivas de crecimiento, ya que las aseguradoras deben equilibrar la asequibilidad de los productos con los requisitos de solvencia.
Conclusiones clave del informe
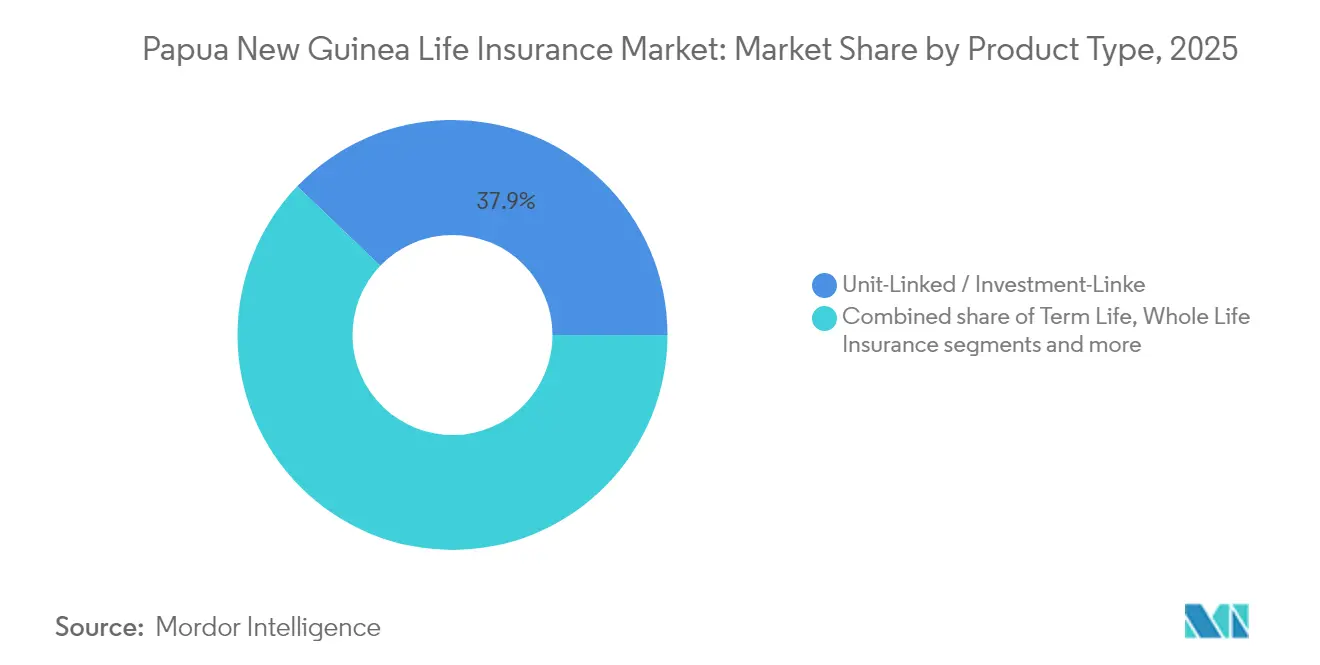
- Por tipo de producto, las ofertas vinculadas a unidades lideraron con el 37.85% de la participación de mercado de seguros de vida de Papúa Nueva Guinea en 2025, mientras que se proyecta que los productos de anualidades registren la CAGR más rápida del 6.87% hasta 2031.
- Por canal de distribución, los agentes representaron el 44.15% del tamaño del mercado de seguros de vida de Papúa Nueva Guinea en 2025, mientras que los mercados en línea registraron el pronóstico de CAGR más alto del 7.72% hasta 2031.
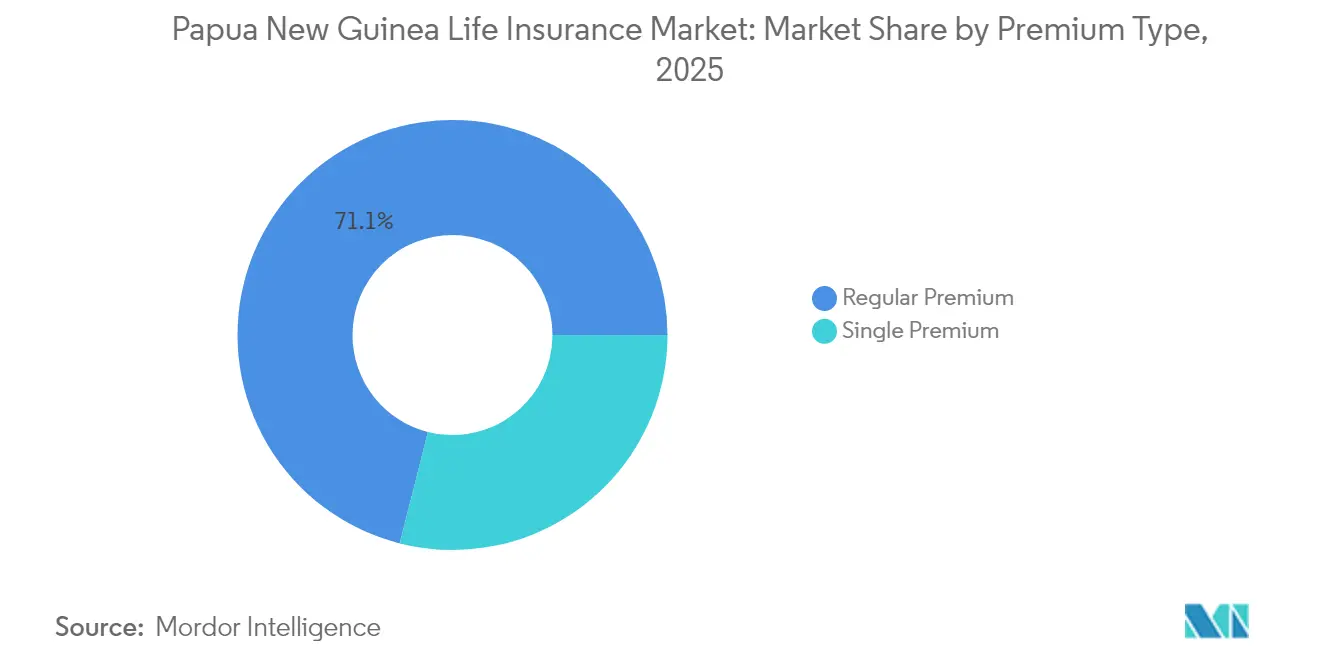
- Por estructura de primas, los contratos de prima regular dominaron con una participación del 71.05 % del tamaño del mercado de seguros de vida de Papúa Nueva Guinea en 2025, aunque se prevé que el negocio de prima única se expanda a una CAGR del 7.29 % hasta 2031.
- Por grupo de edad de los clientes, el grupo de 25 a 44 años capturó el 48.75% de la participación de mercado de seguros de vida de Papúa Nueva Guinea en 2025, mientras que se espera que el segmento de 45 a 64 años crezca más rápido a una CAGR del 6.56% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de seguros de vida de Papúa Nueva Guinea
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las contribuciones obligatorias del empleador a los planes de jubilación impulsan la adopción de seguros de vida colectivos | + 1.8% | Nacional, concentrado en centros de empleo formal | Mediano plazo (2-4 años) |
| Expansión de microseguros móviles y dirigidos por agentes | + 1.5% | Nacional, más fuerte en zonas urbanas y periurbanas | Corto plazo (≤ 2 años) |
| Creciente clase media urbana y empleo formal | + 1.2% | Puerto Moresby, Lae, Mount Hagen, centros regionales | Largo plazo (≥ 4 años) |
| Fortalecimiento de la supervisión prudencial y de solvencia por parte de BPNG | + 0.9% | Marco regulatorio nacional | Mediano plazo (2-4 años) |
| Proyectos piloto de financiación del riesgo climático que combinan seguros de vida y de catástrofes | + 0.7% | Provincias costeras y propensas a desastres | Largo plazo (≥ 4 años) |
| Productos de ahorro para la vida vinculados a las remesas para la diáspora de Papúa Nueva Guinea | + 0.6% | Corredores internacionales, comunidades receptoras nacionales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las contribuciones obligatorias del empleador a la jubilación impulsan la adopción del seguro de vida colectivo
Nasfund administró 8.92 mil millones de PGK (2.4 mil millones de USD) en fondos de miembros en más de 724,680 cuentas en 2025, y las deducciones obligatorias de nómina agrupan automáticamente la cobertura por muerte e invalidez que aumenta la penetración grupal [1] Banco de Papúa Nueva Guinea, “Boletín Económico Trimestral Q1 2025”, bankpng.gov.pg . Los flujos de primas predecibles reducen los costos de suscripción, lo que permite tarifas grupales más bajas y una cobertura más amplia para los trabajadores de minería, gobierno y banca. Las reglas prudenciales aplicadas por el Banco de Papúa Nueva Guinea salvaguardan las reservas, que mantienen el apetito de las aseguradoras por pasivos de larga duración. La integración del seguro en los beneficios laborales compensa el bajo conocimiento minorista, particularmente para industrias de alto riesgo que enfrentan brechas de protección de ingresos. Los empleadores que superan los umbrales mínimos de contribución amplían aún más el mercado general de seguros de vida de Papúa Nueva Guinea, ya que los complementos voluntarios se traducen en niveles de suma asegurada más altos.
Expansión de microseguros móviles y dirigidos por agentes
BIMA llegó a 282,289 clientes al asociarse con Digicel para permitir deducciones de primas del tiempo aire, superando la escasez de sucursales y las barreras del idioma [2] UNCDF, “Actualización del Programa de Seguros y Adaptación Climática del Pacífico 2025”, uncdf.org . Las redes de agentes explican coberturas mensuales simples de K2.70 en dialectos locales, desbloqueando ventas entre agricultores de cacao, vendedores de mercado y trabajadores temporales. El piloto de identificación digital Digizen con 2,500 inscritos rurales simplifica KYC y la emisión instantánea de pólizas. Las comisiones escalables mantienen a los agentes activos en puestos remotos, mientras que la penetración móvil del 42% proporciona una plataforma lista para alertas de pólizas y presentación de reclamos. Los entornos de prueba regulatorios permiten a las aseguradoras probar modelos paramétricos que pagan a través de billeteras móviles, un formato adecuado para riesgos de bajo monto y compensación por desastres.
Creciente clase media urbana y empleo formal
El PIB repuntó un 4.3 % en 2024 gracias a la reapertura de la mina Porgera y la expansión del GNL, lo que elevó la renta disponible en Port Moresby, Lae y Mount Hagen. Los trabajadores cualificados buscan contratos con unidad vinculada que combinen protección con participación accionaria en la recuperación del sector de los recursos. Los clientes urbanos prefieren cláusulas adicionales para la financiación de la educación, la protección hipotecaria y la planificación de la jubilación, acordes con sus aspiraciones. La mayor liquidez cambiaria permite a las aseguradoras denominar ciertas pólizas en dólares australianos o dólares estadounidenses para expatriados. Sin embargo, las fluctuaciones en los precios de las materias primas y la inestabilidad política pueden frenar el crecimiento de la nómina, lo que dificulta la persistencia de las primas.
Fortalecimiento de la supervisión prudencial y de solvencia por parte de BPNG
El proyecto de ley de protección al consumidor financiero amplía la divulgación trimestral y establece una unidad de quejas bajo el banco central, mejorando la transparencia y la confianza de los asegurados [3] Fondo Monetario Internacional, “Papua New Guinea Financial Sector Stability Review 2024”, imf.org . La alineación con los estándares de capital de IAIS atrae a reaseguradoras que buscan una gobernanza sólida. Los informes trimestrales de inclusión financiera crean datos granulares que guían el diseño de productos. Los entornos de prueba de tecnología financiera fomentan las coberturas de pago por uso que se han puesto a prueba con empresas de telecomunicaciones, mientras que el monitoreo de la solvencia disuade a los nuevos participantes con capital insuficiente y apoya la consolidación entre las cinco aseguradoras de vida con licencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Baja alfabetización financiera y conocimiento limitado de los seguros | -1.4% | Nacional, más pronunciado en las zonas rurales | Largo plazo (≥ 4 años) |
| La dispersión geográfica y la infraestructura deficiente aumentan los costos | -1.1% | Provincias remotas y comunidades insulares | Largo plazo (≥ 4 años) |
| La alta mortalidad por enfermedades transmisibles eleva las primas | -0.8% | Nacional, concentrado en asentamientos urbanos informales | Mediano plazo (2-4 años) |
| La imposición punitiva a las aseguradoras no residentes frena el apetito por el reaseguro | -0.6% | Mercados internacionales de reaseguros | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Baja alfabetización financiera y conocimiento limitado de los seguros
Las encuestas citan “no saber qué es un seguro” como la principal barrera, y los sistemas tradicionales wantok reducen la necesidad percibida de una cobertura formal [4] Programa de las Naciones Unidas para el Desarrollo, “Diagnóstico de Inclusión Financiera para Papúa Nueva Guinea 2024”, undp.org . Los sistemas tradicionales wantok, que enfatizan el apoyo comunitario, reducen aún más la necesidad de una cobertura de seguro formal a ojos de muchos. La ausencia de temas relacionados con seguros en los planes de estudio escolares impide que el conocimiento sobre seguros se transmita a las generaciones más jóvenes. Con más de 600 islas, las campañas de medios tienen dificultades para llegar a todas las áreas, lo que limita los esfuerzos para crear conciencia. Además, solo el 36% de las mujeres utiliza servicios financieros digitales, lo que amplía la brecha entre géneros en el acceso a herramientas financieras. Los talleres comunitarios realizados en Tok Pisin han mostrado resultados positivos en la educación de las personas, pero los altos costos de ampliar estos talleres para cubrir 800 idiomas diferentes hacen que la implementación generalizada sea un desafío.
La dispersión geográfica y la infraestructura deficiente aumentan los costos
El terreno montañoso y las cadenas de islas aumentan los gastos de distribución y gestión de siniestros, inflando las primas para los habitantes de las aldeas, quienes a menudo necesitan viajar en barco o avión para presentar sus reclamaciones. Los disturbios civiles de enero de 2024 en Puerto Moresby interrumpieron la logística y pusieron de manifiesto la vulnerabilidad de la infraestructura urbana. Los fenómenos climáticos interrumpen con frecuencia las conexiones por carretera y telecomunicaciones, retrasando los pagos y socavando la confianza de los clientes. Las alianzas con microbancos e iglesias facilitan la entrega de última milla, pero carecen de las economías de escala necesarias para la sostenibilidad actuarial.
Análisis de segmento
Por tipo de producto: Las políticas orientadas a la inversión lideran la preferencia del cliente
Los contratos vinculados a unidades captaron el 37.85% de la cuota de mercado de seguros de vida de Papúa Nueva Guinea en 2025, gracias a la canalización de las bonificaciones del sector de recursos hacia vehículos de generación de riqueza. El segmento se beneficia de la transparencia en los valores de los fondos y de la perspectiva de una apreciación del capital vinculada a las acciones de GNL y minería. Se proyecta que el negocio de rentas vitalicias se capitalizará un 6.87% hasta 2031, favorecido por los trabajadores de mayor edad que buscan ingresos garantizados tras la jubilación en ausencia de pensiones estatales. El seguro de vida entera sigue siendo relevante para los ahorradores conservadores que buscan prestaciones por fallecimiento definitivas, mientras que el seguro a término atrae a familias jóvenes que necesitan una cobertura asequible contra el riesgo hipotecario. Los planes de dotación impulsan el ahorro para la educación a medida que aumenta la matrícula en escuelas privadas. Las coberturas híbridas que agrupan los beneficios de salud ambulatoria amplían el alcance de la protección y ayudan a las aseguradoras a defender sus márgenes en un mercado competitivo.
El crecimiento constante de las cuentas vinculadas a unidades subraya la creciente sofisticación financiera de los profesionales urbanos e impulsa los ingresos por gestión de activos de las aseguradoras con filiales de fondos propios. La línea de rentas vitalicias, aunque aún es un nicho en términos absolutos, cobra impulso a medida que los asegurados de jubilación que se acercan a los 55 años convierten sus retiros de suma global en flujos de seguros de vida. Los fondos de dotación y otros productos combinados siguen siendo importantes para diversificar los balances de las aseguradoras y atender a los padres preocupados por la inflación de las matrículas universitarias. En conjunto, la oferta de productos muestra una transición de la protección pura a soluciones que combinan protección y ahorro, una tendencia que sustenta el mercado general de seguros de vida de Papúa Nueva Guinea.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: los intermediarios de confianza tienen influencia
Los agentes generaron el 44.15 % de las primas en 2025 gracias a que la venta basada en relaciones se alinea con la cultura comunitaria y las necesidades lingüísticas locales. Guían la gestión de trámites, facilitan las reclamaciones y se reúnen con los clientes en mercados o localidades, consolidando la confianza. Sin embargo, se prevé que las plataformas alojadas en telecomunicaciones crezcan un 7.72 % anual hasta 2031, ya que Digicel Financial Services realiza ventas cruzadas de seguros de vida a través de 1.1 millones de cuentas de dinero móvil. Los bancos, en particular los BSP, aprovechan la presencia de sucursales y las relaciones con los proveedores de nómina para impulsar la creación de paquetes de seguros durante la originación de préstamos. Los corredores gestionan carteras de riesgo corporativas, y las ventas digitales directas siguen siendo bajas debido a la escasa alfabetización, pero ofrecen potencial para la tramitación directa de micropólizas.
El panorama de canales se diversificará a medida que los marcos de API abiertas permitan a las aseguradoras integrar productos en aplicaciones de transporte o comercio electrónico agrícola, ampliando así su alcance sin duplicar la infraestructura. Sin embargo, la alta productividad de los agentes y la proximidad cultural sugieren que el contacto presencial seguirá siendo prioritario para productos complejos. Esta combinación en constante evolución impulsa la resiliencia de las primas para las aseguradoras, a la vez que mejora la elección del consumidor, lo que sustenta la expansión general del mercado de seguros de vida de Papúa Nueva Guinea.
Por tipo de prima: Los pagos regulares dominan los presupuestos familiares
En 2025, los contratos de prima regular representaron el 71.05 % de las primas emitidas, reflejando los ciclos salariales de los empleados públicos y corporativos. Las deducciones mensuales no solo garantizan la persistencia, sino que también generan un flujo de caja estable tanto para los asegurados como para las aseguradoras. Estos contratos son especialmente atractivos para los asalariados, ya que se ajustan a sus patrones de ingresos y ofrecen una forma manejable de mantener la cobertura del seguro. Se proyecta que el segmento de prima única crezca un 7.29 % anual. Este crecimiento se ve impulsado por los dividendos de las minas, las remesas y las ganancias extraordinarias por arrendamiento de tierras, que impulsan las inversiones a tanto alzado, especialmente en planes de ahorro vinculados a la diáspora. Estos planes están dirigidos a personas que buscan maximizar la rentabilidad de las ganancias extraordinarias y, al mismo tiempo, asegurar su futuro financiero.
Los pagos periódicos están cobrando impulso, lo que pone de relieve la necesidad de asequibilidad en un país donde apenas el 15% de los adultos posee cuentas bancarias formales. Estas estructuras de pago hacen que los seguros sean accesibles a un grupo demográfico más amplio, en particular a quienes tienen recursos financieros limitados. Para las aseguradoras, estas entradas predecibles abren el camino a inversiones en bonos gubernamentales a largo plazo y bienes raíces, alineándose con sus perfiles de pasivos. Dichas inversiones garantizan la estabilidad financiera y contribuyen al desarrollo de la economía en general. Si bien los picos en los negocios de prima única son poco frecuentes, presentan excelentes oportunidades para la acumulación de activos y la diversificación de las fuentes de liquidez para las aseguradoras. Estos pagos únicos permiten a las aseguradoras fortalecer su posición financiera y explorar nuevas vías de inversión. En conjunto, estas dos estructuras no solo se complementan, sino que también muestran la cambiante estratificación de los clientes dentro del panorama de los seguros de vida en Papúa Nueva Guinea. La coexistencia de contratos regulares y de prima única refleja las diversas necesidades y capacidades financieras de la población, lo que permite a las aseguradoras atender eficazmente a una amplia gama de clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por grupo de edad del cliente: los adultos en edad laboral mantienen el impulso
En 2025, las personas de entre 25 y 44 años, quienes suelen financiar sus hogares, hipotecas y estudios, representaron el 48.75% de las primas de seguros. Este grupo tiende a preferir las coberturas temporales y las vinculadas a unidades, optando a menudo por protección adicional para préstamos o cláusulas educativas. Su preferencia por estas pólizas se debe a la necesidad de asegurar sus obligaciones financieras y brindar estabilidad a sus familias. Además, las aseguradoras se dirigen cada vez más a este grupo demográfico con productos a medida y plataformas digitales para mejorar la accesibilidad y la comodidad. Mientras tanto, se prevé que el grupo de edad de entre 45 y 64 años crezca a una tasa anual del 6.56%. Este crecimiento se atribuye principalmente a la inscripción automática en seguros de vida colectivos a través de planes de jubilación y a un mayor énfasis en la planificación de la jubilación. A medida que este grupo se acerca a la jubilación, se espera que aumente su demanda de seguros de vida que ofrezcan seguridad financiera a largo plazo. Las aseguradoras están respondiendo con pólizas flexibles y cláusulas adicionales centradas en la jubilación para satisfacer las necesidades cambiantes de este segmento.
Los adultos jóvenes menores de 25 años siguen estando desatendidos debido a sus limitados ingresos disponibles. Sin embargo, las microcoberturas para estudiantes, con un precio de 1 kwacha al mes, se perfilan como una solución prometedora para abordar esta brecha. Estas pólizas asequibles están diseñadas para brindar cobertura básica y, al mismo tiempo, fomentar la adopción temprana de seguros entre los jóvenes. Las aseguradoras también están aprovechando los canales digitales y las campañas educativas para concienciar e impulsar la penetración en este segmento. Las personas mayores de 65 años enfrentan desafíos relacionados con la asequibilidad y los requisitos de suscripción. A pesar de estos obstáculos, se espera que la mejora de la esperanza de vida impulse la demanda de coberturas de emisión simplificada, que ofrecen un acceso más fácil y una menor complejidad. Las aseguradoras están explorando diseños de productos innovadores y colaboraciones para atender mejor a este grupo demográfico, garantizando que se satisfagan sus necesidades sin comprometer la asequibilidad. La segmentación por edad destaca un mercado en expansión a medida que las tasas de alfabetización, el acceso digital y la concienciación sobre la jubilación continúan mejorando. Se espera que estos factores impulsen el crecimiento sostenido del mercado de seguros de vida de Papúa Nueva Guinea, creando oportunidades para que las aseguradoras desarrollen estrategias específicas y aprovechen el potencial sin explotar en diversos grupos de edad.
Análisis geográfico
En Puerto Moresby, Lae y Mount Hagen, la generación de primas prospera, impulsada por la confluencia del empleo formal, las sucursales bancarias y la densidad de agentes. Estos centros urbanos sirven como núcleos principales para las actividades de seguros de vida, impulsados por mayores ingresos disponibles y una mayor concienciación sobre la protección financiera. Los proyectos de recursos y las nóminas del sector público en el Distrito Capital Nacional y la provincia de Morobe generan una demanda constante de planes colectivos, lo que fortalece aún más el mercado. Mientras tanto, centros secundarios como Madang, Kokopo y Wewak están experimentando un aumento en la demanda debido a la expansión de agentes móviles y quioscos de microbancos. Estos avances están ampliando el tamaño del mercado de seguros de vida de Papúa Nueva Guinea al llegar a zonas anteriormente desatendidas y fomentar la inclusión financiera.
Las provincias costeras se enfrentan a importantes riesgos de ciclones e inundaciones, lo que aumenta la necesidad de productos de protección. Las microcoberturas paramétricas, puestas a prueba en el marco del Vehículo Global de Resiliencia ante Desastres del FNUDC-Lloyd de 2024, ofrecen pagos rápidos a través de billeteras móviles, lo que mejora la resiliencia en regiones como East New Britain, Milne Bay y Bougainville. Estas soluciones innovadoras abordan los desafíos únicos que plantean los riesgos climáticos, garantizando una recuperación más rápida para las comunidades afectadas. Además, el Programa de Seguros y Adaptación Climática del Pacífico está realizando estudios de viabilidad para desarrollar más productos de seguros de vida vinculados al clima. Se espera que estos productos aprovechen los canales de telecomunicaciones para su distribución, ampliando aún más la penetración en el mercado y la accesibilidad.
Las provincias montañosas enfrentan dificultades de acceso por carretera, lo que limita los canales de distribución tradicionales. Sin embargo, enclaves de recursos como Porgera y Hela generan trabajadores con altos ingresos que demandan seguros sofisticados. Las sucursales del Women's Micro Bank, respaldadas por la UE, demuestran la viabilidad de la banca asistida por agentes en regiones como Sepik Oriental y Sandaun. Estas sucursales están allanando el camino para planes de vida y ahorro combinados que atienden las necesidades específicas de las poblaciones locales. Se espera que las estrategias específicas para cada zona geográfica, como la combinación de pagos digitales, agentes comunitarios y parámetros de desastre, impulsen el crecimiento futuro del mercado de seguros de vida de Papúa Nueva Guinea. Estos enfoques personalizados garantizan que el mercado siga evolucionando y adaptándose a las diversas necesidades de la población del país.
Panorama competitivo
Cinco aseguradoras con licencia compitieron por el dominio, pero con la liquidación de Workers Mutual Insurance, solo quedan cuatro, lo que subraya una moderada concentración del mercado. Aprovechando la influencia de su banco matriz, BSP Life se lanzó en 2018 y logró rápidamente acuerdos de deducción de nómina con clientes corporativos. Desde entonces, la compañía ha ampliado su cartera de productos para incluir soluciones de seguros de vida a medida para pequeñas y medianas empresas (PYME), fortaleciendo aún más su posición en el mercado. Capital Life, con sus alianzas de bancaseguros y ofertas vinculadas a la inversión, atrae a profesionales urbanos. También ha introducido opciones flexibles de pago de primas para atraer a grupos demográficos más jóvenes y a nuevos asegurados. Niugini Lifecare, en colaboración con empresas de telecomunicaciones, se adentra en los microseguros, dirigiéndose a poblaciones rurales desatendidas con cobertura asequible y accesible. Además, la compañía se ha asociado con organizaciones comunitarias para mejorar la educación financiera y promover el conocimiento de los seguros.
Pacific MMI, impulsada por sus vínculos con el grupo regional Pacific, trabaja para mantener su volumen de primas. La compañía también ha diversificado su oferta de productos para incluir seguros especializados, como seguros de viaje y para expatriados, que atienden a una base de clientes más amplia. Las aseguradoras se apresuran a digitalizar los siniestros, empleando chatbots con fluidez en tok pisin y adoptando billeteras móviles para el cobro de primas. Entre las estrategias destacadas se encuentra la introducción por parte de BSP Life de un portal de pólizas de autoservicio en 2025, cuyo objetivo es agilizar las interacciones con los clientes y mejorar la eficiencia de la gestión de pólizas. Se espera que la adquisición por parte de Capital Life de una suite de análisis para optimizar la suscripción médica reduzca los tiempos de procesamiento de siniestros y mejore la precisión de la evaluación de riesgos. La colaboración de Pacific MMI con una reaseguradora global para coberturas centradas en el clima posiciona a la compañía para abordar los riesgos emergentes asociados con el cambio climático, como desastres naturales y fenómenos meteorológicos extremos.
Si bien el Banco de Papúa Nueva Guinea promueve la innovación mediante una iniciativa de espacio aislado, al mismo tiempo impone umbrales de solvencia, lo que crea obstáculos para los nuevos participantes. Estos umbrales garantizan la estabilidad del mercado, pero también limitan la competencia, favoreciendo a los actores consolidados. En resumen, el panorama de los seguros de vida en Papúa Nueva Guinea se inclina a favor de los actores consolidados, debido a su solidez de capital, sus extensas redes de distribución y su capacidad tecnológica. La evolución del mercado se ve impulsada por una combinación de innovación, supervisión regulatoria y alianzas estratégicas, que, en conjunto, configuran su dinámica competitiva.
Líderes de la industria de seguros de vida de Papúa Nueva Guinea
BSP Life (PNG) Ltd
Capital Life Insurance Co. Ltd.
Corporación de seguros de vida (PNG) Ltd
Pacific MMI Seguros Ltd
Kwila Insurance Corp Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2025: La Comisión de Valores introdujo un formulario de alerta de estafa de inversión para frenar el fraude en los mercados financieros.
- Enero de 2025: El Servicio de Impuestos Internos sufrió un ciberataque que interrumpió los sistemas tributarios centrales, poniendo de relieve las brechas de seguridad de los datos en los ecosistemas financieros.
- Octubre de 2024: el UNCDF y Lloyd's lanzaron el Vehículo Global de Resiliencia ante Desastres, que proporciona cobertura paramétrica contra ciclones, terremotos, tsunamis e inundaciones en Papua Nueva Guinea, Fiji y Samoa.
- Septiembre de 2024: La gobernadora del Banco de Papúa Nueva Guinea, Elizabeth Genia, defendió soluciones de microseguros y micropensiones impulsadas por tecnología financiera para el sector informal en una mesa redonda nacional organizada conjuntamente por el UNCDF y organismos del sector.
Alcance del informe sobre el mercado de seguros de vida de Papúa Nueva Guinea
En el informe se cubre un análisis completo de antecedentes del mercado de seguros de vida y rentas vitalicias de Papúa Nueva Guinea, que incluye una evaluación del mercado matriz, las tendencias emergentes por segmentos, cambios significativos en la dinámica del mercado y una descripción general del mercado. El mercado está segmentado por tipo de seguro.
Por tipo de producto (valor)
| Seguro de vida a término |
| Seguro de vida entera |
| Seguros de capital |
| Vinculado a unidades / Vinculado a inversiones |
| Seguro de Renta Vitalicia |
| Otros tipos |
Por canal de distribución (valor)
| Agentes |
| Corredores |
| Bancos |
| Directo al consumidor |
| Mercados en línea |
Por tipo de prima (valor)
| Prima regular |
| Premium individual |
Por grupo de edad del cliente (valor)
| 0–24 años |
| 25–44 años |
| 45–64 años |
| 65 años y más |
| Por tipo de producto (valor) | Seguro de vida a término |
| Seguro de vida entera | |
| Seguros de capital | |
| Vinculado a unidades / Vinculado a inversiones | |
| Seguro de Renta Vitalicia | |
| Otros tipos | |
| Por canal de distribución (valor) | Agentes |
| Corredores | |
| Bancos | |
| Directo al consumidor | |
| Mercados en línea | |
| Por tipo de prima (valor) | Prima regular |
| Premium individual | |
| Por grupo de edad del cliente (valor) | 0–24 años |
| 25–44 años | |
| 45–64 años | |
| 65 años y más |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de seguros de vida de Papúa Nueva Guinea en 2026?
Está valorado en 672.9 millones de dólares y se proyecta que ascienda a 899.64 millones de dólares en 2031.
¿Cuál es la tasa de crecimiento esperada hasta el año 2031?
Se prevé que el mercado se expandirá a una tasa compuesta anual del 5.98 % durante el período de pronóstico (2026-2031), respaldado por mandatos de jubilación y microseguros móviles.
¿Qué categoría de productos posee actualmente la mayor participación?
Las pólizas vinculadas a unidades lideran con el 37.85% de las primas emitidas debido a la demanda de la clase media de acumulación de riqueza.
¿Qué canal de distribución está creciendo más rápido?
Los mercados en línea vinculados al dinero móvil están aumentando a una tasa compuesta anual del 7.72 %, aunque los agentes siguen siendo dominantes.
¿Cuáles son los principales desafíos para una mayor adopción de seguros?
La baja alfabetización financiera, los altos costos de distribución en áreas remotas y los riesgos de ciberseguridad obstaculizan una penetración más amplia.
¿Quién es la aseguradora líder?
BSP Life aprovecha el alcance y las capacidades de bancaseguros de su banco matriz para controlar una participación significativa del negocio grupal y minorista.


