

Tamaño y participación del mercado de parafina
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
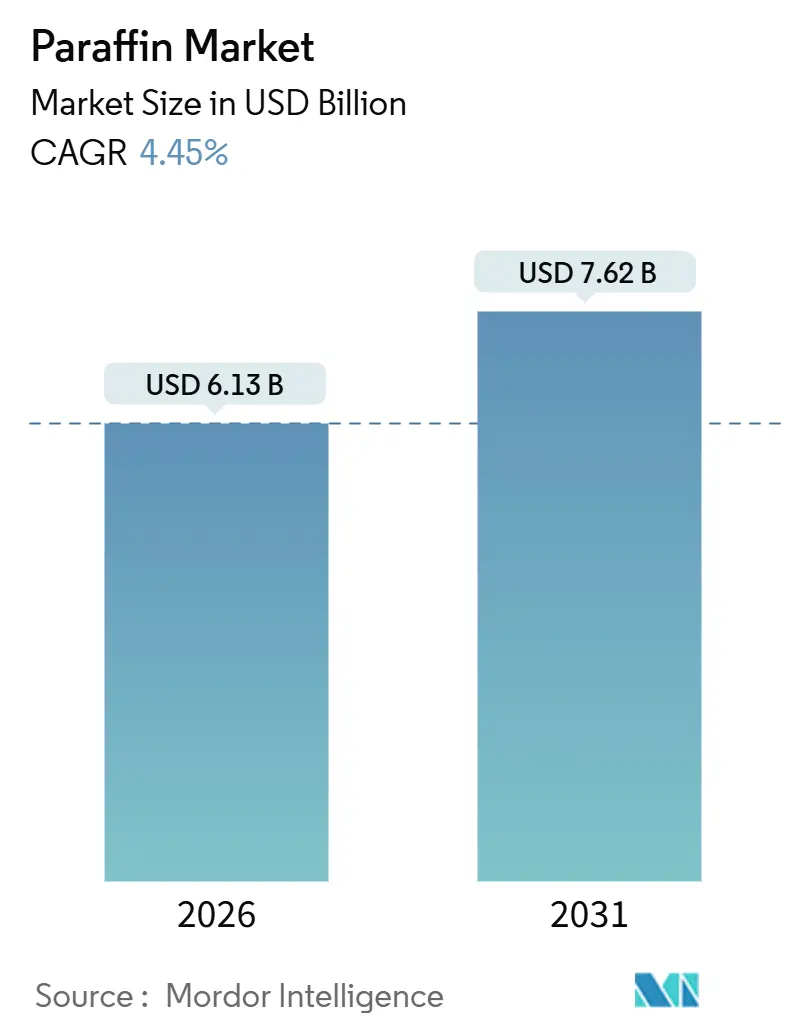
| Tamaño del mercado (2026) | USD 6.13 mil millones |
| Tamaño del mercado (2031) | USD 7.62 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.45% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de parafina por Mordor Intelligence
El tamaño del mercado de parafina se estima en USD 6.13 millones en 2026 y se espera que alcance los USD 7.62 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.45 % durante el período de pronóstico (2026-2031). La demanda continúa alejándose de la cera para velas convencional hacia grados líquidos y Fischer-Tropsch (FT) de mayor margen, incluso cuando las velas y los envases siguen siendo pilares del volumen. La parafina líquida está ganando terreno gracias a las formulaciones farmacéuticas y cosméticas que valoran su aprobación regulatoria y su larga vida útil. Las ceras FT premium captan aumentos de precio gracias a su contenido casi nulo de azufre y aromáticos, mientras que los patrones de fundición de metal de precisión aseguran márgenes dos o tres veces superiores a los de la cera a granel. Simultáneamente, los sustitutos de origen biológico están ganando visibilidad y las medidas comerciales correctivas están reconfigurando las cadenas de suministro regionales, creando un complejo panorama de crecimiento para el mercado de la parafina.
Conclusiones clave del informe
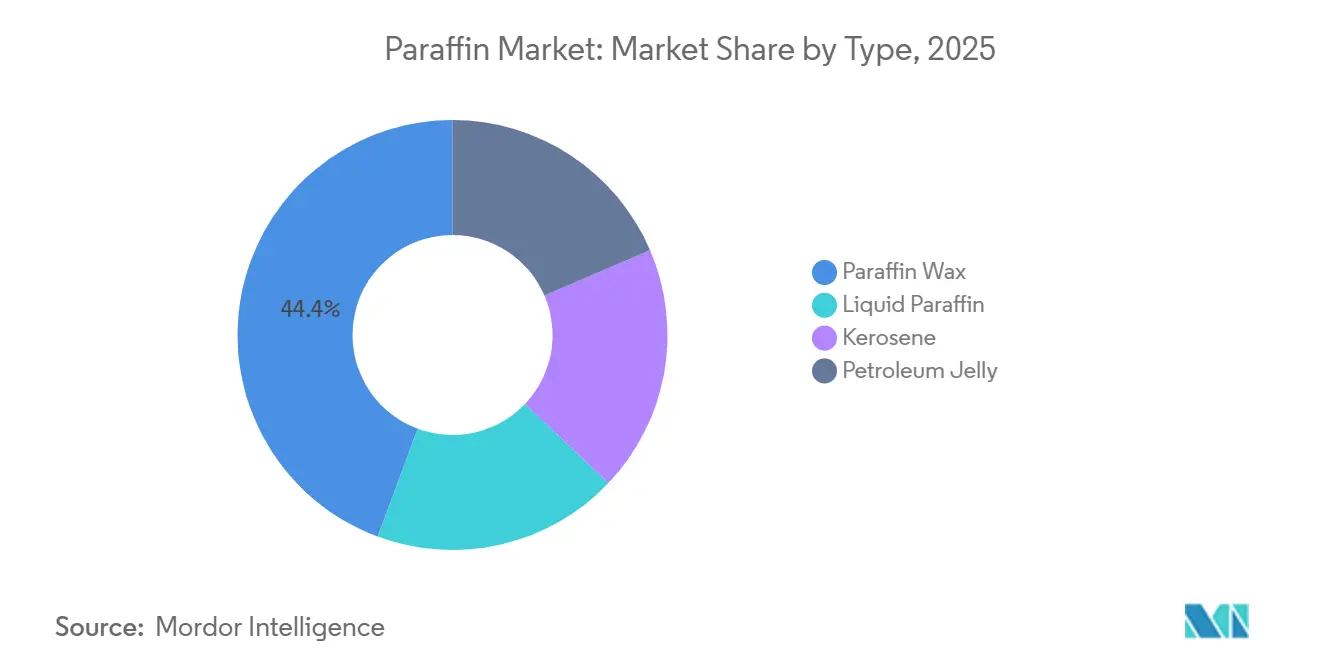
- Por tipo, la cera de parafina lideró con el 44.36% de la participación del mercado de parafina en 2025, mientras que la parafina líquida se está expandiendo a una CAGR del 5.42% hasta 2031.
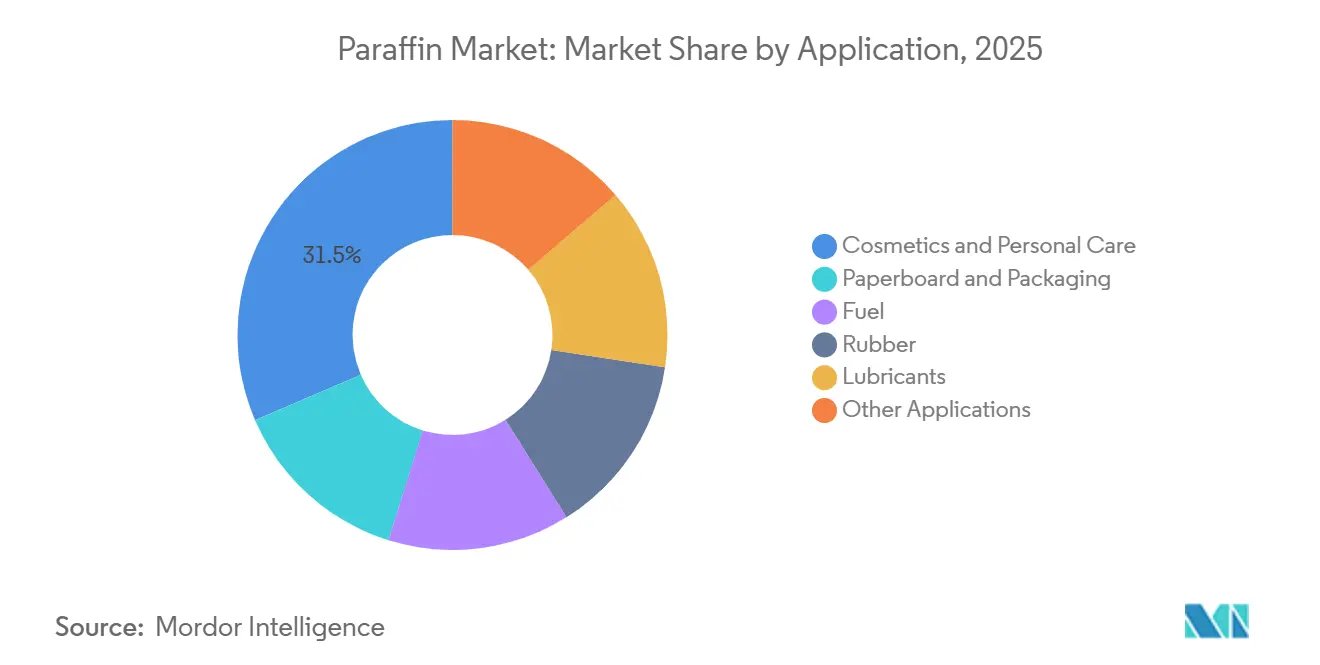
- Por aplicación, los cosméticos y el cuidado personal representaron el 31.48% de la participación de mercado de parafina en 2025, mientras que el cartón y los envases avanzaron a una CAGR del 5.54% hasta 2031.
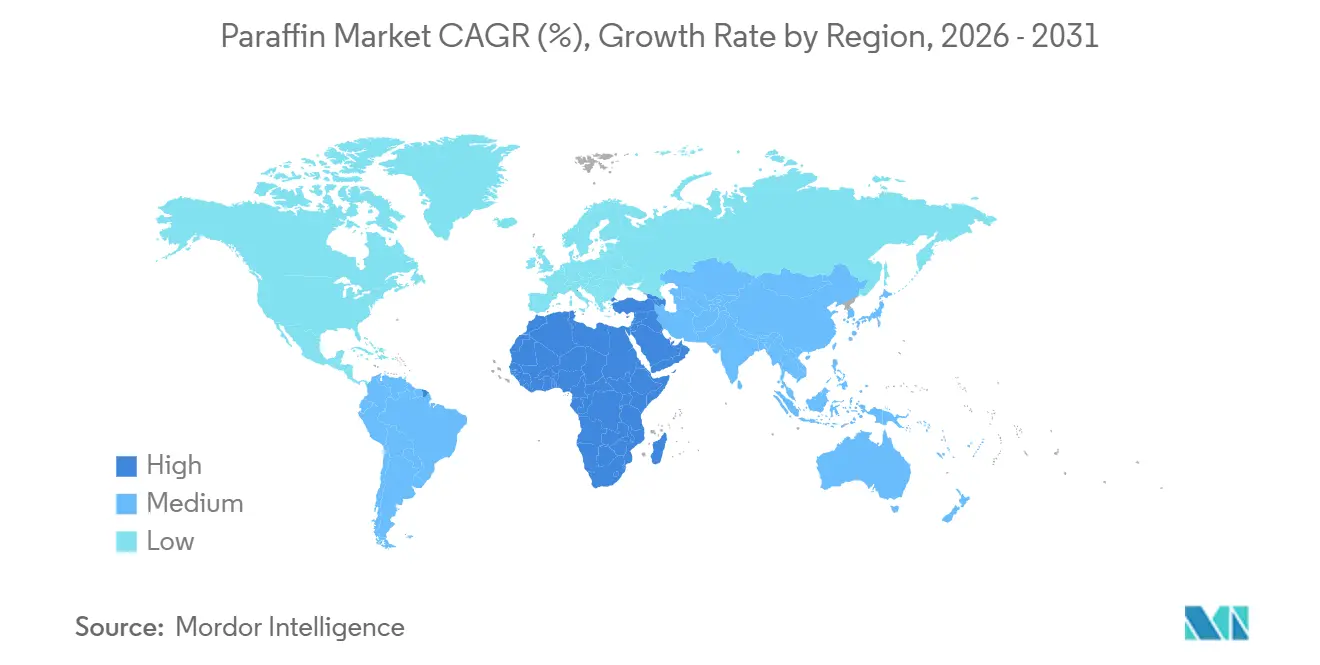
- Por geografía, Asia-Pacífico representó el 46.27% de la participación del mercado de parafina en 2025, y se prevé que la región de Medio Oriente y África crezca a una CAGR del 5.23% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de parafina
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de fabricación de velas | + 1.2% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2–4 años) |
| Expansión de la producción de productos de cuidado personal y cosméticos | + 1.5% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Crecimiento de los envases flexibles impulsado por el comercio electrónico | + 1.3% | Global | Corto plazo (≤ 2 años) |
| Comercialización de grados ultrapuros basados en FT | + 0.8% | Oriente Medio, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Adopción de patrones de parafina en la fundición de precisión | + 0.6% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de fabricación de velas
La parafina mantiene una participación significativa en el volumen de materia prima en el sector mundial de velas a pesar de la creciente competencia de las alternativas de soja y cera de abejas [1] National Candle Association, “Industry Statistics 2024”, candles.org . Las marcas de mercado masivo prefieren la parafina debido a la consistencia de su aroma, la menor variación del punto de fusión y la ventaja de precio sobre las ceras vegetales. Los costos de la materia prima representan una parte significativa de la economía unitaria total de la vela, por lo que los productores que aseguran contratos de cera sobrante con refinerías integradas pueden proteger los márgenes durante las fluctuaciones del crudo. El posicionamiento de sostenibilidad ahora define los segmentos premium, pero las líneas de gama económica y de temporada en Norteamérica y Europa todavía dependen de la parafina básica. El escrutinio continuo de la UE sobre las velas chinas de bajo precio agrega incertidumbre de suministro, lo que motiva aún más a los fabricantes regionales a asegurar contratos de cera a largo plazo.
Expansión de la producción de productos de cuidado personal y cosméticos, especialmente en Asia
La creciente clase media de Asia-Pacífico sustenta el consumo de parafina líquida en humectantes, bálsamos labiales y productos para el cuidado del cabello. BASF aumentó la capacidad de emolientes en Shanghái para alinearse con esta trayectoria. La parafina líquida, listada como “paraffinum liquidum”, cumple con el Reglamento UE 1223/2009 y la FDA 21 CFR 172.880, lo que brinda a las marcas multinacionales la confianza de cumplimiento para escalar formulaciones [2] US Food and Drug Administration, “21 CFR 172.880 – Petrolatum”, fda.gov . Aunque las narrativas de belleza limpia impulsan los ensayos de jojoba y manteca de karité, la rentabilidad y la estabilidad microbiológica de la parafina líquida la mantienen integrada en SKU del mercado masivo. Los proveedores establecidos con refinerías integradas verticalmente se benefician de las reglas REACH que exigen trazas completas de refinación, lo que limita las importaciones oportunistas.
Crecimiento de los envases flexibles impulsados por el comercio electrónico
El aumento en el volumen de paquetes eleva la demanda de cartón parafinado resistente a la humedad y la manipulación brusca. Los recubrimientos de cera ofrecen barreras contra la humedad y la grasa con una menor inversión que la laminación de polietileno, especialmente para tiradas personalizadas. El crecimiento de las tiendas de comestibles en línea y los kits de comida impulsa el consumo de revestimientos de cera que cumplen con la FDA para envíos congelados. Están surgiendo recubrimientos de origen biológico a partir de ceras de salvado de arroz y girasol; sin embargo, los convertidores informan que las líneas de parafina operan más rápido gracias a sus perfiles de viscosidad favorables. A medida que el comercio electrónico se profundiza en Asia-Pacífico y Latinoamérica, puede surgir escasez localizada donde la infraestructura de refinación es escasa, lo que fortalece el poder de fijación de precios de los proveedores regionales de parafina.
Comercialización de grados de parafina ultrapura basada en FT
La empresa Oryx GTL de Shell y Sasol en Catar suministra parafinas FT con niveles insignificantes de azufre y aromáticos, lo que permite la producción de ungüentos farmacéuticos y recubrimientos para contacto con alimentos con precios superiores. La modernización de Resid de ExxonMobil en Singapur amplía el suministro de parafinas de alta pureza a clientes asiáticos a partir de 2025. La tecnología FT requiere inversiones multimillonarias y catalizadores patentados de cobalto o hierro, lo que limita la entrada competitiva a grandes multinacionales y empresas estatales. Los organismos reguladores de Europa y Norteamérica establecen umbrales estrictos para los hidrocarburos aromáticos policíclicos, lo que acelera la sustitución de la cera líquida convencional por alternativas FT. A medida que India y China endurecen los estándares de excipientes, se espera que el crecimiento de la demanda de parafinas ultrapuras supere al del mercado general de parafinas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desarrollo rápido de sustitutos de cera de origen biológico | -0.9% | Norteamérica, Europa | Mediano plazo (2–4 años) |
| Volatilidad en los costos de las materias primas derivadas del petróleo crudo | -0.7% | Global | Corto plazo (≤ 2 años) |
| Los derechos antidumping de la UE frenan las exportaciones de velas chinas | -0.5% | Europa, China | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Desarrollo rápido de sustitutos de cera de base biológica
La línea NatureWax de Cargill ofrece ceras de soja, coco, palma y colza que se integran en velas y ceras fundidas en envases sin necesidad de grandes modificaciones en el proceso. Los ensayos de la Universidad Estatal de Iowa demuestran que las mezclas de soja pueden igualar el tiempo de combustión de la parafina, reduciendo la brecha histórica de rendimiento. Las advertencias de la Proposición 65 de California sobre las velas derivadas del petróleo y los objetivos de economía circular de la UE orientan la contratación hacia las energías renovables. El coste de la cera de soja ha disminuido desde 2024 gracias a las mejoras en la eficiencia de trituración, lo que ha erosionado el liderazgo en precios de la parafina. Persisten las limitaciones de escala, ya que las materias primas agrícolas deben equilibrar la demanda de alimentos, biodiésel y cera, pero los productores de cera para velas siguen enfrentándose a presiones sobre sus márgenes.
Volatilidad en los costos de las materias primas derivadas del petróleo crudo
La producción de parafina depende de las decisiones de las refinerías sobre la planificación de su producción, que responden a los precios del crudo. En noviembre de 2025, los precios del crudo Brent se vieron influenciados por la disminución de la demanda de China y un repunte de la oferta de fuentes no pertenecientes a la OPEP. La parafina sobrante suele desviarse a la mezcla de combustibles cuando se reducen los márgenes de refinación, lo que provoca una escasez esporádica que presiona a los procesadores independientes. Grandes empresas integradas como ExxonMobil y Shell mitigan la volatilidad mediante flujos internos de materia prima, pero los compradores al contado se enfrentan a precios erráticos. A medida que la transición energética reduzca la capacidad de refinación convencional durante la década, los compradores norteamericanos y europeos podrían experimentar plazos de entrega más largos y mayores costos de flete, lo que aumenta el riesgo para el mercado de la parafina.
Análisis de segmento
Por tipo: Los grados especiales superan a la cera comercial
La cera de parafina controlaba el 44.36 % de la cuota de mercado de la parafina en 2025, basada en la fabricación de velas y los recubrimientos para envases. El crecimiento de este segmento se queda atrás de la expansión del tamaño del mercado de la parafina, ya que las opciones de origen biológico están reduciendo el volumen de los productos básicos. La parafina líquida avanza a una tasa de crecimiento anual compuesta (TCAC) del 5.42 %, y los formuladores valoran su cumplimiento con la FDA 21 CFR 172.880 y el Reglamento 1223/2009 de la UE. Las ceras FT ultrapuras de la planta Oryx GTL tienen precios elevados y se adaptan a las aplicaciones farmacéuticas y de contacto con alimentos que exigen un contenido de azufre casi nulo. La vaselina, dominada por la vaselina de Unilever, sigue siendo un subsegmento de nicho, aunque estable. El queroseno se mantiene tangencial al mercado de la parafina, ya que la dinámica del combustible de aviación impulsa la mayor parte de la demanda, en lugar de la extracción de cera. El contraste en las tasas de crecimiento muestra que el volumen gravita hacia grados de alta pureza y específicos para aplicaciones que justifican primas, mientras que la cera de parafina comercial sufre una erosión gradual.
La ampliación de la oferta de productos especializados transforma aún más el panorama. La línea Prowaxx de ExxonMobil abarca desde ceras totalmente refinadas hasta ceras blandas, lo que rentabiliza su cadena de valor integrada. El registro REACH en Europa limita la entrada al mercado a las refinerías con trazabilidad completa de la materia prima. La producción de parafinas totalmente refinadas requiere una inversión multimillonaria, lo que frena la nueva capacidad fuera de las empresas estatales o de gran envergadura. Estos obstáculos estructurales refuerzan un mercado de parafinas bifurcado, en el que los productores de productos especializados aumentan su rentabilidad incluso si los volúmenes de materias primas se estancan.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los cosméticos lideran, los envases aceleran
Los cosméticos y el cuidado personal generaron el 31.48 % de los ingresos del mercado de la parafina en 2025. Las propiedades oclusivas de la parafina líquida la convierten en un producto básico en cremas hidratantes, bálsamos labiales y productos capilares, especialmente entre la creciente clase media asiática. La claridad regulatoria bajo las normas de la FDA y la UE protege a los proveedores actuales y disuade las importaciones que no cumplen con las normas. El cartón y los embalajes son las aplicaciones de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.54 %, impulsadas por la logística del comercio electrónico, que requiere revestimientos resistentes a la humedad y cajas de cartón corrugado. Los recubrimientos de cera permiten velocidades de línea más rápidas y ahorros de costos en comparación con los laminados de polímero, lo que otorga a la parafina ventajas en operaciones de alto volumen. Las aplicaciones de combustible están consolidadas, mientras que la fabricación de caucho aún utiliza parafina para mejorar el flujo de procesamiento, pero se enfrenta a la competencia de los aceites sintéticos.
La fundición de precisión completa las aplicaciones más pequeñas, pero lucrativas. Las mezclas de ceras especiales, utilizadas para álabes de turbinas e implantes ortopédicos, ofrecen márgenes de beneficio entre dos y tres veces superiores a los de la cera de vela debido a los estrictos límites de cenizas y expansión térmica. Los lubricantes y los compuestos para relleno de cables aumentan la demanda, valorando la estabilidad y las propiedades aislantes de la parafina. La combinación de aplicaciones muestra una división del mercado de la parafina: los usos tradicionales de alto volumen crecen modestamente, mientras que los nichos de grado técnico registran mayores ganancias que mejoran la rentabilidad general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de parafina en la región Asia-Pacífico
Asia-Pacífico representó el 46.27% de los ingresos del mercado de parafina en 2025, impulsado por la escala de refinación de China y la creciente capacidad de la India. En el primer semestre de 2024, la producción de crudo de Sinopec respaldó la disponibilidad regional de parafina; sin embargo, los cambios en el IVA de la UE han limitado su capacidad para infravalorar las exportaciones. El sistema de refinación de la India produce parafina en Gujarat, Panipat y Barauni. Sin embargo, debido a la limitada modernización interna, el país aún depende de importaciones especializadas. La japonesa ENEOS canaliza parafinas de alta pureza a fabricantes de productos electrónicos y farmacéuticos que exigen una calidad constante. Corea del Sur y los países de la ASEAN se perfilan como centros alternativos a medida que las empresas chinas redirigen su producción para evitar posibles aranceles de la UE, reestructurando así las redes de suministro regionales.
El mercado de parafina en América y EMEA
El mercado de parafina en Oriente Medio y África crece a una tasa de crecimiento anual compuesta (TCAC) del 5.23 %. La expansión de Arabia Saudí en el sector downstream, la producción de Sasol FT de Sudáfrica y la abundante materia prima baja en azufre impulsan precios competitivos. El complejo Oryx GTL de Shell y Sasol en Catar proporciona ceras ultrapuras que cumplen con las especificaciones farmacéuticas globales. América del Norte y Europa crecen a un ritmo más lento, pero presentan un mayor consumo per cápita gracias a aplicaciones especializadas que priorizan la calidad y el cumplimiento normativo. Las mejoras en los hidrocraqueadores de ExxonMobil en Singapur y Róterdam aumentan la capacidad del Grupo II, reforzando el suministro de ceras de alta pureza para ambas regiones. América del Sur, liderada por la brasileña Petrobras, ofrece un crecimiento gradual vinculado al desarrollo económico, mientras que África, más allá de Sudáfrica, se centra en la exportación a Europa.
Mercado de parafina en Asia-Pacífico, Oriente Medio, Norteamérica y Europa
La división geográfica ilustra un mercado de parafinas en el que el crecimiento del volumen se concentra en Asia-Pacífico y Oriente Medio, mientras que América del Norte y Europa buscan la rentabilidad mediante grados especiales. La complejidad de la cadena de suministro se intensificará a medida que evolucionen las políticas comerciales, lo que hace que la integración regional y las capacidades logísticas sean cruciales para la captura de valor.
Panorama regulatorio
Los productos de parafina están sujetos a requisitos de cumplimiento en múltiples jurisdicciones relacionados con el registro químico, la pureza y la seguridad en el uso final, especialmente en el caso de cosméticos, productos en contacto con alimentos y productos fitosanitarios. En la Unión Europea, las ceras de parafina están sujetas a los requisitos de registro REACH de la ECHA, y las continuas iniciativas de restricción de sustancias relacionadas, como las parafinas cloradas, aumentan la carga de datos y documentación para los importadores y usuarios finales.
En abril de 2026, la Comisión Europea emitió el Reglamento de Ejecución (UE) 2026/870, que renueva la aprobación del aceite de parafina (CAS 8042-47-5) en virtud del Reglamento (CE) n.º 1107/2009, estableciendo un máximo de grado técnico de 0.3 mg/kg para HAP (HAP4 y HAP8). Esto refuerza la demanda de refinado y análisis con bajo contenido de HAP. En China, la norma GB/T 1202-2025 (parafina a escala) se publicó en octubre de 2025 y entró en vigor el 1 de mayo de 2026, exigiendo a los productores que adapten la fabricación y la dosificación a la norma nacional actualizada. En Estados Unidos, los usos en contacto con alimentos siguen haciendo referencia a los requisitos de la FDA, como el 21 CFR 175.250 para la parafina sintética, mientras que la EPA actualizó en marzo de 2023 el 40 CFR 180.910 para eximir de los requisitos de tolerancia a los residuos de parafina y ceras de hidrocarburos utilizados como ingredientes inertes en formulaciones de plaguicidas, lo que respalda su uso continuado cuando se necesita autorización reglamentaria.
Análisis de la cadena de valor
La cadena de valor de la parafina comienza con el refinado del crudo y la producción de aceites base, donde la parafina blanda se genera como subproducto de los destilados lubricantes. Posteriormente, la parafina blanda se procesa para su desaceitado (mediante solvente o cristalización por fusión), seguido de hidrotratamiento e hidroacabado para reducir el azufre, los aromáticos y el olor, antes de clasificarla en productos totalmente refinados, semirrefinados o productos especiales como la parafina líquida y las mezclas técnicas. Los flujos de mayor pureza también se utilizan en aplicaciones farmacéuticas y en contacto con alimentos.
Entre los actores de la cadena de suministro se incluyen refinerías integradas y productores de GTL (por ejemplo, ExxonMobil, Shell, Sasol, Sinopec, CNPC, ENEOS y CEPSA), mientras que los especialistas regionales y reprocesadores (incluidos actores como Polwax) convierten y adaptan grados para velas, envases, cosméticos, caucho, lubricantes y fundición de precisión. Las principales limitaciones se encuentran tanto en la materia prima como en la logística. La disponibilidad de cera sobrante está vinculada a las decisiones de la refinería sobre la cartera de productos y al cambio general de los aceites base del Grupo I hacia los del Grupo II/III, lo que reduce el rendimiento de cera sobrante y limita el suministro para los procesadores de cera independientes. En el lado de la distribución, la parafina requiere almacenamiento y transporte limpios, exclusivos y a menudo con calefacción para prevenir la contaminación y controlar la solidificación, lo que aumenta la sensibilidad al costo de entrega y convierte el desempeño de los puertos y terminales interiores en un factor de riesgo recurrente para los mercados dependientes de las importaciones. Para los usos finales regulados, las barreras de entrada aumentan aún más porque los grados para uso alimentario y farmacéutico dependen de la capacidad de hidroacabado, además de un control de calidad analítico sostenido, lo que limita la rapidez con la que las nuevas fuentes de suministro pueden calificar.
Panorama competitivo
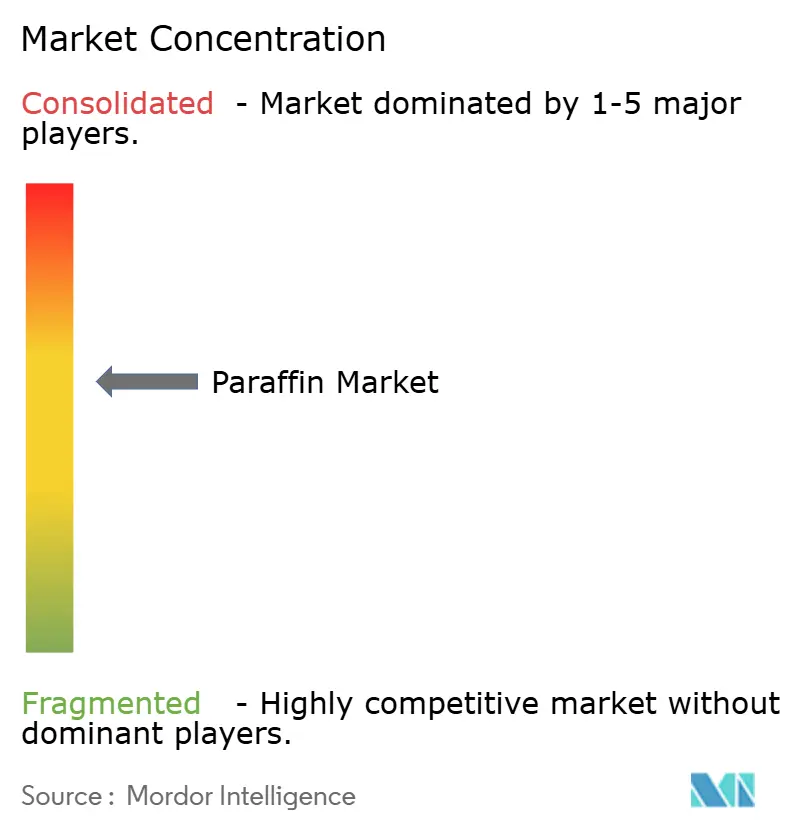
El mercado mundial de parafina está moderadamente fragmentado. Los proveedores de productos de origen biológico están reduciendo la cuota de mercado de la cera de velas, ofreciendo insumos renovables que atraen a compradores con mentalidad sostenible. El escrutinio antidumping de la UE sobre las velas chinas podría impulsar a los exportadores a reubicarse, desplazando la demanda de cera hacia las refinerías de la ASEAN. Las estrategias se centran en la modernización de la capacidad y el liderazgo tecnológico. Los pequeños innovadores se centran en nichos de valor. A medida que el crecimiento de las especialidades amplía las brechas de rentabilidad, los proveedores de materias primas se enfrentarán a presiones de consolidación a menos que asciendan en la cadena de valor.
Líderes de la industria de la parafina
China Petroleum & Chemical Corporation (Sinopec)
Exxon Mobil Corporation
Corporación Nacional del Petróleo de China (CNPC)
Shell plc
Sasol Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: PetroChina (CNPC) publicó una solicitud de patente (CN121975337A) que cubre una formulación de cera impermeable para tableros artificiales que utiliza parafina con polímeros y agentes reticulantes. La solicitud indica que se está llevando a cabo una investigación y desarrollo en curso con el objetivo de lograr soluciones diferenciadas a base de parafina en aplicaciones de madera de ingeniería y materiales de construcción, donde la resistencia a la humedad y la compatibilidad con el procesamiento influyen en la demanda impulsada por las especificaciones.
- Septiembre de 2025: Farabi Petrochemicals inauguró su cuarta planta integrada de LAB en Yanbu, Arabia Saudita, lo que le permitió aumentar su capacidad en 120 000 toneladas anuales y fortalecer su plataforma de n-parafina. Esta expansión amplía las opciones de integración para las cadenas de valor vinculadas a la parafina en la región y respalda una mayor capacidad de suministro para los clientes que adquieren materias primas y derivados de parafina.
- Abril de 2024: Exxon Mobil Corporation lanzó la marca de cera Prowaxx para estandarizar la nomenclatura de sus productos de cera refinada, semirrefinada y blanda. Una arquitectura de marca unificada simplifica la selección para el cliente en diversas aplicaciones, como envases y usos industriales, y facilita una mayor comercialización de los distintos grados de cera que ofrece ExxonMobil.
Alcance del informe sobre el mercado mundial de la parafina
La parafina es un material ceroso blanco o incoloro compuesto por una mezcla de hidrocarburos saturados, producido principalmente como producto o subproducto de una refinería de petróleo. Se utiliza principalmente en la fabricación de velas, productos de cuidado personal como la vaselina y en el recubrimiento de papel con cera, entre otros.
El mercado de la parafina está segmentado por tipo, aplicación y ubicación geográfica. Por tipo, el mercado se divide en cera de parafina, parafina líquida, queroseno y vaselina. Por aplicación, el mercado se segmenta en cosméticos y cuidado personal, cartón y embalajes, combustibles, caucho, lubricantes y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para el mercado de la parafina en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Cera parafina |
| Parafina líquida |
| Queroseno |
| Jalea de petróleo |
| Cosmética y Cuidado Personal |
| Cartón y Embalaje |
| Combustible |
| Caucho |
| Lubricantes |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Sudáfrica |
| Saudi Arabia | |
| Resto de Oriente Medio y África |
| Por Tipo | Cera parafina | |
| Parafina líquida | ||
| Queroseno | ||
| Jalea de petróleo | ||
| por Aplicación | Cosmética y Cuidado Personal | |
| Cartón y Embalaje | ||
| Combustible | ||
| Caucho | ||
| Lubricantes | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Sudáfrica | |
| Saudi Arabia | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de parafina?
El tamaño del mercado de parafina es de USD 6.13 mil millones en 2026, con un pronóstico de alcanzar los USD 7.62 mil millones para 2031, registrando una CAGR del 4.45%.
¿Qué segmento se está expandiendo más rápido?
La parafina líquida está creciendo a una tasa compuesta anual del 5.42 %, la más alta entre los segmentos de tipo hasta 2031.
¿Qué aplicación tiene la mayor participación en los ingresos?
Los cosméticos y el cuidado personal representan el 31.48% de los ingresos totales en 2025.
¿Qué región aporta más ingresos?
Asia-Pacífico generó el 46.27% de los ingresos globales en 2025.
¿Qué impulsa la demanda de envases en el comercio electrónico?
El cartón recubierto de cera proporciona una resistencia a la humedad de bajo costo, esencial para las entregas de última milla y la logística de alimentos congelados.
¿Cómo están impactando las ceras de origen biológico en el mercado?
La soja, el coco y otras ceras vegetales están reduciendo la brecha de costos con la parafina, lo que presiona los márgenes de las ceras de velas comerciales, especialmente en América del Norte y Europa.


