

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
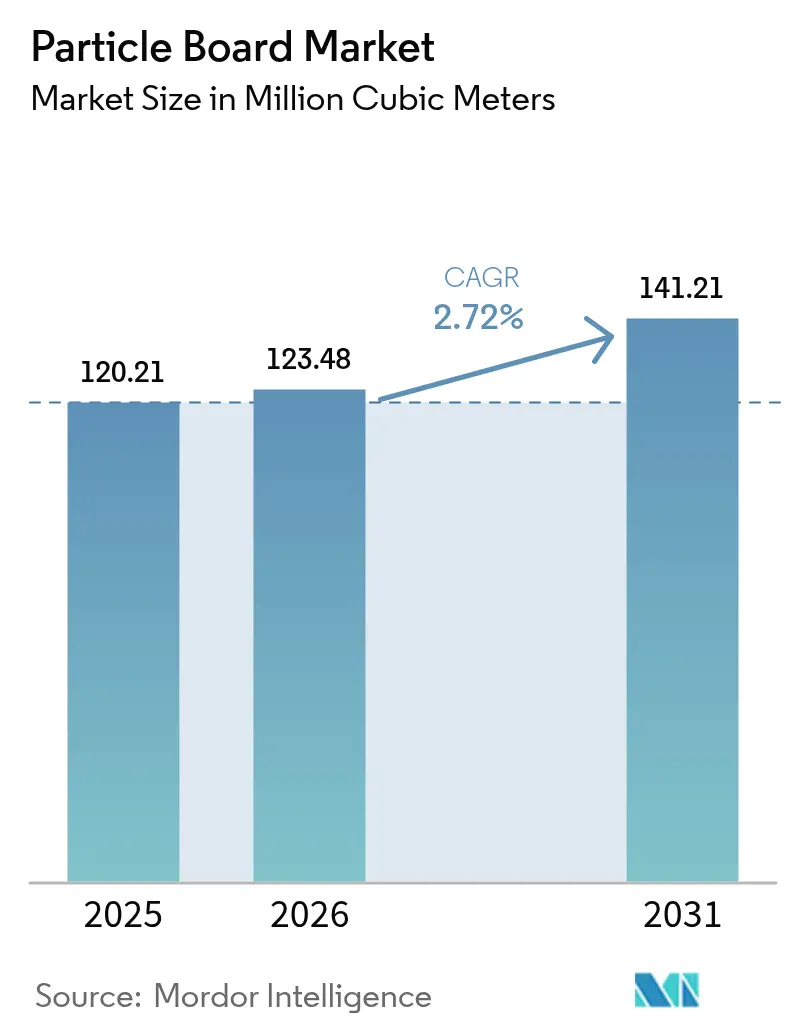
| Volumen de mercado (2026) | 123.48 millones de metros cúbicos |
| Volumen de mercado (2031) | 141.21 millones de metros cúbicos |
| Tasa de crecimiento (2026 - 2031) | 2.72% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
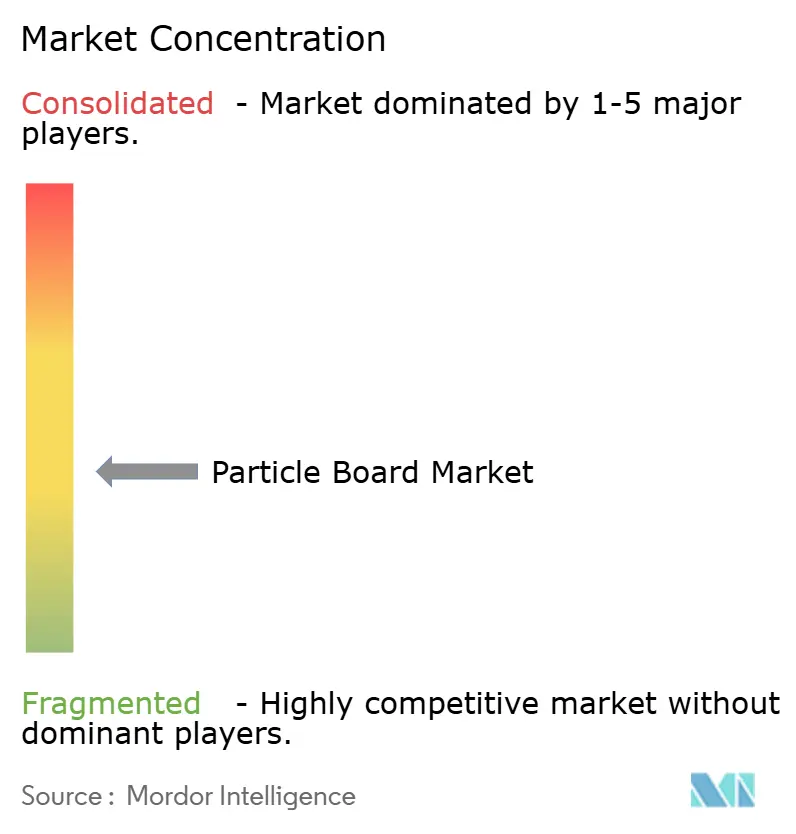
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tableros de partículas por Mordor Intelligence
Se espera que el tamaño del mercado de tableros de partículas aumente de 120.21 millones de metros cúbicos en 2025 a 123.48 millones de metros cúbicos en 2026 y alcance los 141.21 millones de metros cúbicos para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.72 % durante el período 2026-2031. El aumento de la capacidad en China, junto con la persistente presión sobre los costos de las materias primas y la evolución de las regulaciones comerciales, está configurando una base de suministro en proceso de maduración. Los residuos de madera siguieron dominando los flujos de insumos, pero el bagazo derivado del azúcar está captando una participación creciente a medida que las políticas de descarbonización transforman los subproductos agrícolas en paneles de ingeniería. La demanda de muebles listos para ensamblar y cocinas modulares de los minoristas globales sustenta el consumo principal, mientras que los estándares bajos en formaldehído en Europa y América del Norte recompensan a las fábricas que invierten en sistemas adhesivos de diisocianato de metileno difenilo. La intensidad competitiva sigue siendo moderada porque los costos del flete limitan el comercio de larga distancia y ningún productor controla más del 8% de la capacidad instalada mundial, lo que crea espacio para que los especialistas regionales se diferencien a través de calidades resistentes a la humedad y no madereras.
Conclusiones clave del informe
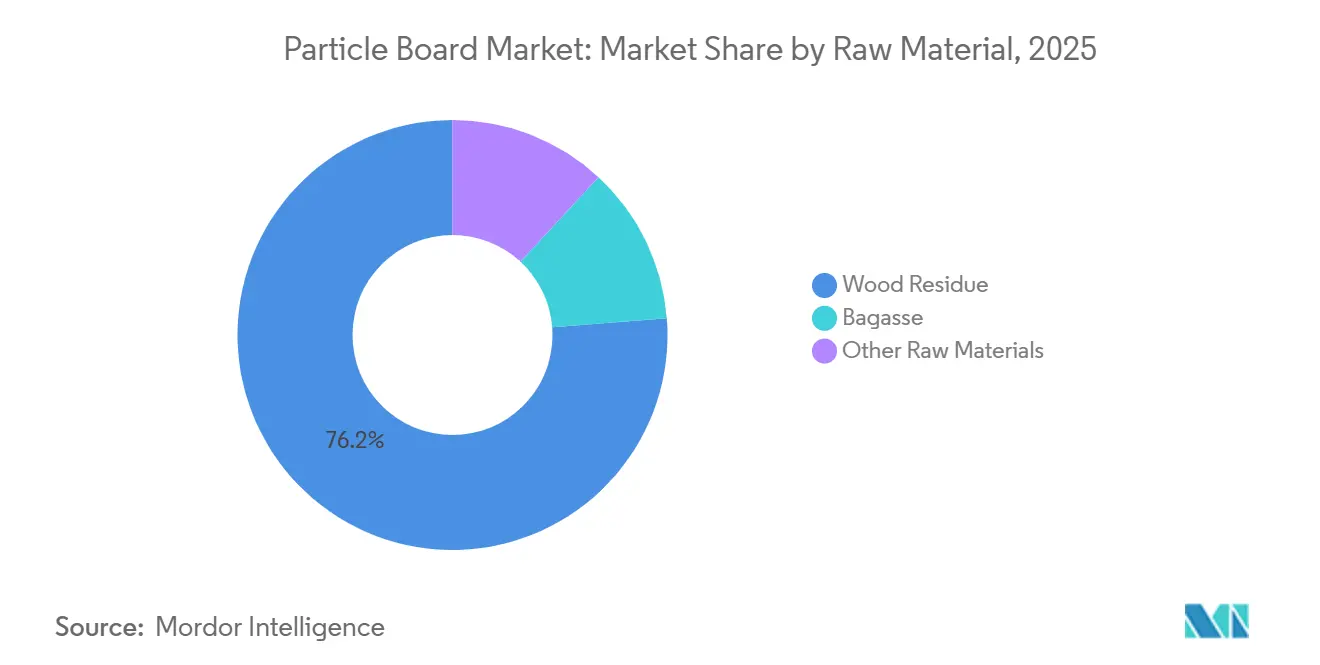
- En cuanto a materia prima, los residuos de madera capturaron el 76.25% de la cuota de mercado de tableros de partículas en 2025, mientras que se proyecta que el bagazo avance a una CAGR del 3.42% hasta 2031.
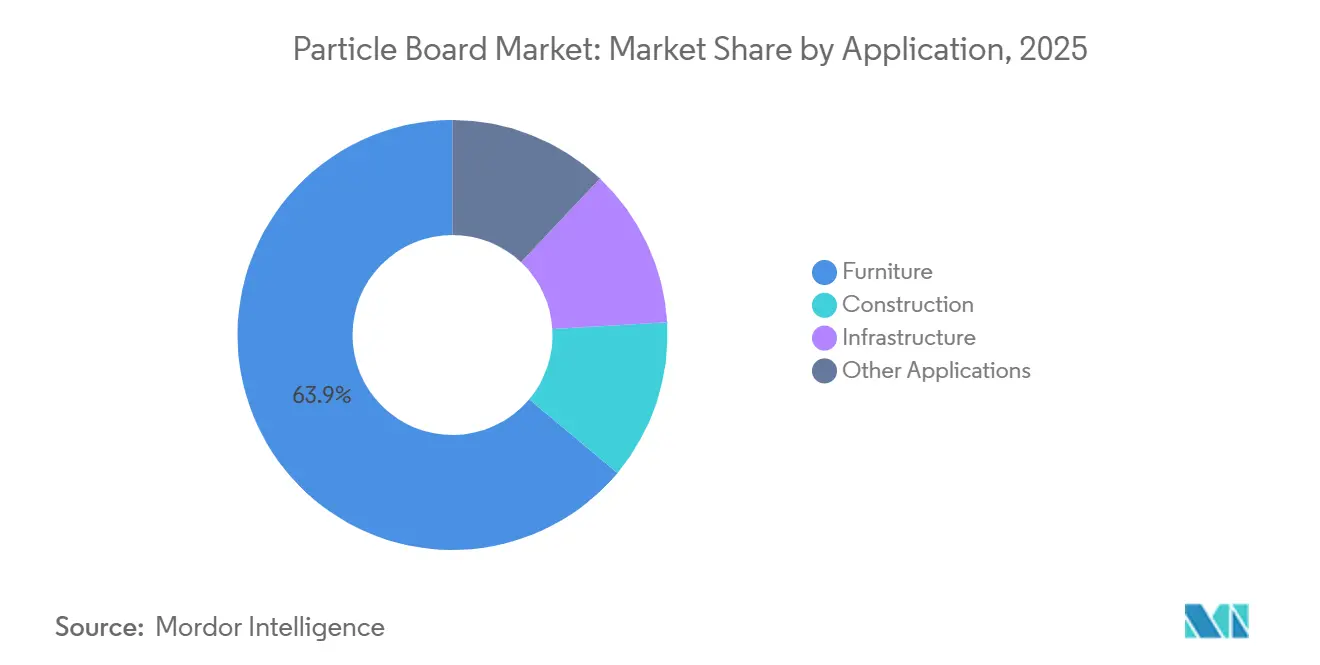
- Por aplicación, los muebles lideraron con una participación de ingresos del 63.91 % en 2025, mientras que se prevé que otras aplicaciones se expandan a una CAGR del 3.66 % hasta 2031.
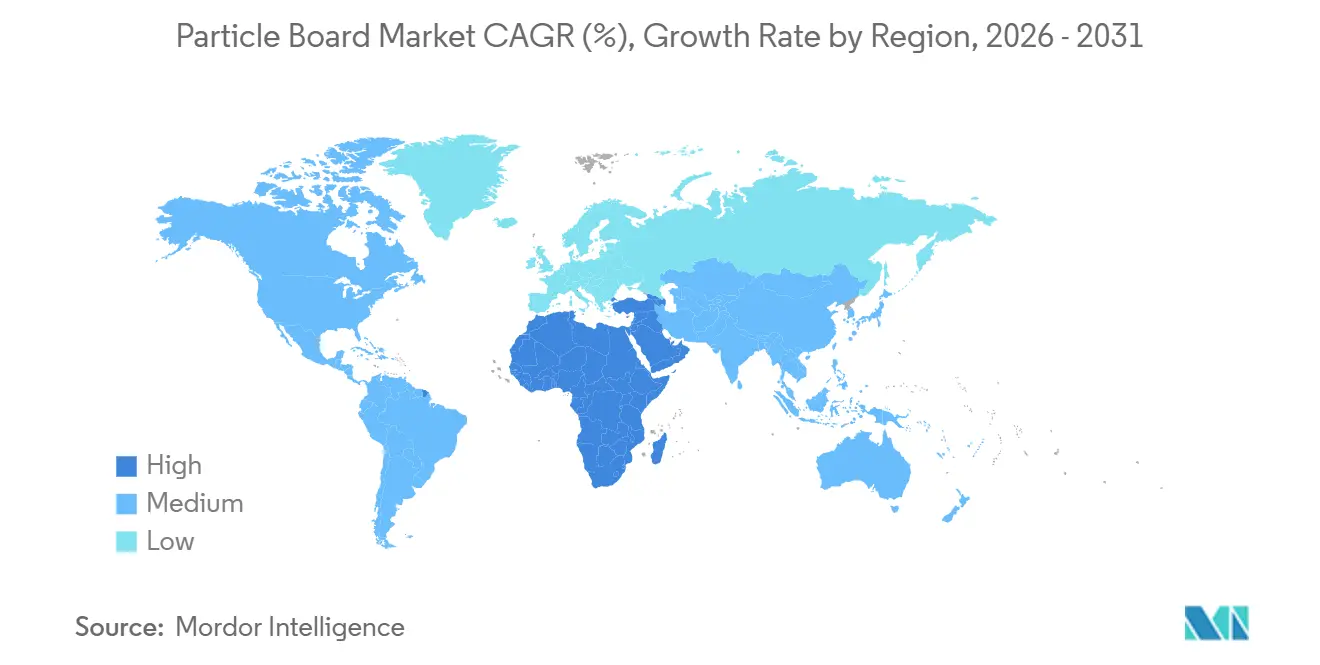
- Por geografía, Asia-Pacífico representó el 45.44% del volumen de 2025; Oriente Medio y África registraron la trayectoria de crecimiento más rápida, con una CAGR del 3.71% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de tableros de partículas
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La rápida urbanización en ciudades asiáticas de segundo y tercer nivel impulsa la construcción de viviendas asequibles | + 0.8% | Núcleo de Asia y el Pacífico (India, China, ASEAN), propagación al sur de Asia | Mediano plazo (2–4 años) |
| Ventaja de costo frente al MDF y el contrachapado en usos no portantes | + 0.6% | Global, con mayor adopción en mercados sensibles a los precios (India, Sudeste Asiático, Medio Oriente y África) | Corto plazo (≤2 años) |
| Las estrictas normas de bajo contenido de formaldehído impulsan la demanda de importaciones de la UE y Norteamérica | + 0.5% | América del Norte y la UE: impacto indirecto en los exportadores asiáticos certificados | Largo plazo (≥4 años) |
| La descarbonización de la industria azucarera libera bagazo como materia prima | + 0.3% | Brasil, India, Tailandia, China (regiones productoras de caña de azúcar) | Largo plazo (≥4 años) |
| Optimización de prensa continua impulsada por IA que aumenta el rendimiento y los cortes | + 0.4% | Global, liderado por Europa y América del Norte, acelerándose en China | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida urbanización en ciudades asiáticas de segundo y tercer nivel impulsa la construcción de viviendas asequibles
A medida que las ciudades de segundo y tercer nivel en India, China y el sudeste asiático experimentan un aumento en la migración, la demanda de paneles interiores económicos, adaptados a apartamentos, está en alza. El Pradhan Mantri Awas Yojana de India está impulsando la narrativa de la vivienda asequible, haciendo hincapié en los gabinetes y armarios de tablero de partículas [1] Ministerio de Vivienda y Asuntos Urbanos, “Pradhan Mantri Awas Yojana”, Gobierno de India, pmaymis.gov.in . Se espera que la tasa de urbanización de China crezca aún más, y las capitales provinciales están rezagadas con respecto a las áreas costeras en la penetración del mueble. Las exportaciones de muebles vietnamitas, impulsadas por fabricantes que se trasladan desde China y aprovechan los beneficios arancelarios del TLC UE-Vietnam, experimentaron un aumento interanual significativo. Esta proximidad no solo reduce los costos de entrega en comparación con el MDF, sino que también impulsa un ciclo de instalaciones locales, acelerando la adopción en áreas urbanas cercanas.
Ventaja de costo frente al MDF y la madera contrachapada en usos no portantes
El tablero de partículas ofrece una ventaja de costo sobre el MDF y el contrachapado, especialmente en aplicaciones como carcasas, estanterías y superficies ocultas. Mientras que el MDF consume más electricidad para su producción, el menor consumo energético del tablero de partículas se traduce en ahorros significativos. En Vietnam, la inflación salarial ha aumentado anualmente, lo que ha impulsado un cambio en la elección de materiales para los fondos y las traseras de los cajones. Si bien el contrachapado sigue siendo el material predominante en muebles de alta carga, la introducción de tornillos de mayor diámetro, insertos metálicos y uniones reforzadas con adhesivo está reduciendo gradualmente su influencia. Este cambio es especialmente pronunciado en mercados con divisas volátiles, donde el precio del contrachapado importado puede fluctuar con mayor rapidez que el de los paneles nacionales.
Las estrictas normas de bajo contenido de formaldehído impulsan la demanda de importaciones de la UE y Norteamérica
En 2025, el consumo estadounidense superó la producción nacional, una brecha que solo las plantas o importadores acreditados pueden cubrir. Mientras tanto, en 2024, los compradores alemanes desembolsaron primas por los paneles E0. Los fabricantes asiáticos con gran capital optaron por sistemas de melamina-urea-formaldehído o MDI para mantenerse competitivos, mientras que las plantas más pequeñas optaron por mercados nacionales con regulaciones más flexibles. La Fase 2 de la CARB de California, el Título VI de la TSCA de la EPA y los regímenes voluntarios E0 de Europa han establecido límites de emisiones de entre 0.05 y 0.09 ppm, dividiendo así la base de suministro en segmentos certificados y no certificados.
Descarbonización de la industria azucarera: Liberación de bagazo como materia prima
En Brasil e India, la cogeneración eficiente de biomasa libera millones de toneladas de bagazo cada año. En 2024, las operaciones azucareras brasileñas produjeron bagazo, y una parte se consideró excedente y se destinó a paneles de ingeniería. De igual manera, las plantas azucareras indias, impulsadas por una capacidad adicional de cogeneración desde 2020, se encontraron con un exceso de oferta. Este excedente permitió a los productores de paneles obtener materia prima a un costo significativamente menor en comparación con sus contrapartes de residuos de madera. Si bien los paneles de bagazo generan costos adicionales de resina, la incorporación de descuentos en las materias primas genera un ahorro neto considerable por metro cúbico.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles de la resina y el metanol reducen los márgenes de los productores | -0.5% | Global, más agudo en Europa y América del Norte, donde los costos de energía son más altos. | Corto plazo (≤2 años) |
| El Reglamento de Deforestación de la UE aumenta los costes de cumplimiento para las fábricas asiáticas | -0.3% | Exportadores de Asia-Pacífico (China, Indonesia, Vietnam, Malasia) que apuntan a los mercados de la UE | Mediano plazo (2–4 años) |
| Aplicaciones exteriores que limitan la hinchazón relacionada con la humedad | -0.2% | Global, especialmente en climas húmedos (Sudeste Asiático, regiones costeras, mercados tropicales) | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de las resinas y del metanol reducen los márgenes de los productores
A mediados de 2024, Europa experimentó un aumento repentino en las cotizaciones spot del metanol antes de retraerse. Esta volatilidad impulsó los precios de la urea-formaldehído y redujo los márgenes de EBITDA en las plantas comerciales. Sin embargo, empresas integradas como Georgia-Pacific lograron absorber el impacto gracias a sus flujos de productos químicos cautivos. Con la materia prima concentrada en China, Oriente Medio y el Golfo de EE. UU., los riesgos geopolíticos se ciernen sobre nosotros, lo que sugiere un panorama económico inherentemente inestable para la resina.
El Reglamento de la UE sobre Deforestación aumenta los costes de cumplimiento para las fábricas asiáticas
A partir de diciembre de 2024, el Reglamento sobre productos libres de deforestación de la UE exige que todos los productos de madera que entren en Europa verifiquen su origen. Este requisito podría imponer costes adicionales a las fábricas que carecen de plataformas de trazabilidad digital [2] Comisión Europea, «Reglamento sobre productos libres de deforestación», europa.eu . Mientras que los exportadores indonesios y vietnamitas se enfrentan a desafíos debido a un suministro fragmentado de residuos, los 25 mayores productores de China están aprovechando los registros de blockchain, no solo para gestionar los nuevos requisitos, sino también para ganar cuota de mercado a aquellos que tienen dificultades.
Análisis de segmento
Por materia prima: predominan los residuos de madera y gana terreno el bagazo
Los residuos de madera representaron el 76.25 % de la materia prima en 2025, lo que confirma sus consolidadas ventajas logísticas y de proceso. Si bien se prevé que el tamaño del mercado de tableros aglomerados para la producción a partir de residuos de madera crezca a la par con la producción total de paneles, gradualmente cederá una parte de su cuota de mercado al bagazo, con una tasa de crecimiento anual compuesta (TCAC) del 3.42 % hasta 2031. A pesar de este crecimiento, se prevé que la penetración del bagazo en el mercado global se mantenga limitada. Esta limitación surge a medida que los desafíos de suministro estacional obligan a las plantas a invertir en almacenamiento cubierto y a modificar la composición química de la resina.
En India y Brasil, la adopción del bagazo se debe al ahorro de costos, con precios de entrega significativamente inferiores a los de los residuos de madera en peso seco. En Alemania y los Países Bajos, la madera reciclada representa una cuota considerable del mercado de tableros de partículas, impulsada por las normativas de desvío de vertederos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Los muebles consolidan la demanda, los nichos de infraestructura se expanden
El mobiliario absorbió el 63.91 % del volumen de 2025, lo que confirma la relación histórica entre los formatos listos para ensamblar y el mercado de tableros de partículas. Si bien la construcción representó una cuota significativa, se proyecta que "otras aplicaciones" crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.66 % durante el período de pronóstico. En 2024, se adquirió una cantidad considerable de paneles ignífugos para interiores de ferrocarriles, y se prevé que esta cifra podría duplicarse para 2028.
Al reforzar el reciclaje de materias primas, las iniciativas circulares están causando sensación; por ejemplo, los centros circulares globales están recuperando paneles, lo que se traduce en una reducción en los costos de las materias primas. Por otro lado, si bien los revestimientos de maleteros de automóviles presentan una oportunidad limitada debido al peso de los tableros de partículas, que entra en conflicto con los objetivos de aligeramiento, existe potencial. Con la optimización de la densidad, se podría generar una demanda adicional para 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Asia-Pacífico representó el 45.44% del consumo en 2025. China, con una importante capacidad instalada, enfrenta una desaceleración en la demanda local debido a las debilidades de su sector inmobiliario. Mientras tanto, India utilizó recursos en 2024, satisfaciendo tanto las necesidades nacionales de muebles como los contratos de exportación. Los países de la ASEAN están atrayendo la producción china, impulsados por los acuerdos comerciales, mientras que Japón lidia con una demanda menguante debido al envejecimiento demográfico.
Oriente Medio y África es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 3.71 % hasta 2031. Este crecimiento se ve impulsado por la inversión de Saudi Vision 2030 en el acondicionamiento de viviendas asequibles. Además, el crecimiento residencial de Sudáfrica en 2024 refuerza la expansión de la región.
Norteamérica representó una parte considerable del volumen global en 2025. Si bien el inicio de la construcción de viviendas en EE. UU. impulsó la demanda de gabinetes, se avecina una importante brecha de suministro, en gran parte debido a las estrictas regulaciones de la CARB y la EPA. Europa, por otro lado, contribuyó con una parte considerable del volumen global, con centros de producción en Alemania, Polonia y Rumania. Sin embargo, a principios de 2024, la producción se redujo en estas regiones, principalmente debido a las fluctuaciones en los precios del gas natural. Sudamérica representó una participación menor en el mercado global, ya que las plantas brasileñas buscaron activamente protecciones arancelarias contra las importaciones a precios competitivos de China.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El cumplimiento de las normas sobre emisiones de formaldehído sigue siendo el principal factor regulatorio que determina el comercio de tableros de partículas y las especificaciones de los productos en las principales regiones consumidoras. En Estados Unidos, la EPA regula las emisiones de formaldehído para productos de madera compuesta bajo el Título VI de la TSCA, incluyendo un límite de 0.09 ppm para tableros de partículas, mientras que la aplicación de la normativa en California bajo la Fase 2 de CARB continúa influyendo en la certificación de fábricas y la debida diligencia de los importadores. En febrero de 2026, la EPA propuso actualizaciones a su marco del Título VI de la TSCA (40 CFR 770.99) para incorporar estándares de consenso voluntarios actualizados y un nuevo método de prueba en cámara a pequeña escala (ISO 12460-2:2024(en)), reforzando la base técnica utilizada para demostrar el cumplimiento.
En Europa, los requisitos para los artículos y muebles de madera que se comercializan en el EEE son cada vez más estrictos y con plazos más definidos. El Reglamento (UE) 2023/1464 de la Comisión entró en vigor en agosto de 2026, estableciendo límites de emisión de formaldehído de 0.062 mg/m³ para artículos y muebles de madera y de 0.080 mg/m³ para otros artículos, lo que eleva el nivel de cumplimiento para los exportadores que ya cumplen con los umbrales de la TSCA o la CARB de EE. UU. Paralelamente, el Reglamento de la UE sobre la deforestación (EUDR) añade obligaciones de trazabilidad del origen a partir de diciembre de 2024 para los productos de madera que entran en la UE, aumentando los requisitos de documentación y trazabilidad digital para las cadenas de suministro de tableros de partículas que se abastecen de canales de residuos fragmentados.
Análisis de la cadena de valor
La cadena de valor de los tableros de partículas comienza con la agregación y el preprocesamiento de la materia prima, centrada en residuos de madera (serrín, virutas, astillas y finos), con el bagazo de caña de azúcar cada vez más utilizado en regiones específicas. La resina y los aditivos constituyen el segundo flujo de entrada crítico, siendo la urea-formaldehído común en grados para interiores y los aglutinantes de alto rendimiento (incluidos los sistemas MDI donde se utilizan) respaldan productos diferenciados que cumplen con las especificaciones de bajas emisiones. La fabricación requiere una gran inversión de capital y energía, siguiendo un flujo lineal de cribado y clasificación, secado, mezcla de adhesivos, formación de la estera, prensado en caliente, recorte, lijado y laminación o acabado superficial opcional, con sistemas de calidad y protocolos de prueba de emisiones integrados en los requisitos de formaldehído relacionados con el Título VI de la TSCA/CARB y el REACH de la UE.
En la fase posterior de la cadena de suministro, la distribución se ve limitada por la baja relación valor-peso de los tableros de partículas, lo que convierte los costos de flete en un factor limitante estructural para el comercio de larga distancia y vincula la economía de las fábricas a la proximidad a aserraderos, clústeres de procesamiento de madera y centros de alta demanda de muebles y equipamiento de interiores. Entre los compradores se incluyen productores de muebles listos para ensamblar, fabricantes de gabinetes y cocinas modulares, y contratistas de construcción e interiorismo. La diferenciación de productos se centra cada vez más en paneles resistentes a la humedad y al fuego, junto con formatos laminados. En el lado de la oferta, China ilustra la capa de fabricación impulsada por la escala, donde la consolidación del sector y la puesta en marcha de líneas elevaron la capacidad operativa a 64.15 millones de metros cúbicos para finales de 2024 (con 48 nuevas líneas de producción puestas en marcha en 2024). Esto refuerza la presión competitiva sobre los grados básicos y aumenta la importancia de un suministro que cumpla con las normativas y capacidades de acabado de mayor valor.
Panorama competitivo
El mercado de tableros de partículas está moderadamente fragmentado. Las empresas de gran escala están implementando la automatización de prensas continuas y plantas de resina cautiva para asegurar el liderazgo en costos. Las fábricas chinas que instalan sistemas de trazabilidad blockchain están posicionadas para captar participación en los canales que cumplen con el EUDR. Si bien sistemas de certificación como FSC e ISO 14001 se han vuelto esenciales para ingresar a los mercados europeos y norteamericanos, muchas fábricas en Asia aún no han obtenido estas certificaciones.
Líderes de la industria de tableros de partículas
Kronoplus limitada
ARAUCO
EGGER
West Fraser Timber Co.
Kastamonu Entegre
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Unilin anunció un plan para invertir más de 100 millones de euros en la modernización de su planta de tableros de partículas en Oostrozebeke, Bélgica, incluyendo una nueva prensa continua y manteniendo una capacidad de 575,000 3 m³. La modernización busca impulsar una mayor productividad y flexibilidad en las especificaciones en un mercado caracterizado por la demanda de paneles laminados de bajas emisiones y mayor valor. El anuncio también apunta a una continua reinversión en activos europeos consolidados, en lugar de una expansión puramente desde cero.
- Julio de 2025: Century Plyboards (India) Ltd. inauguró una planta de fabricación de tableros de partículas en Therovy Kandigai, cerca de Chennai, Tamil Nadu. Esta planta amplía la oferta nacional de madera de ingeniería, en consonancia con el crecimiento del sector de muebles prefabricados e interiores modulares en la India. Asimismo, fortalece la capacidad de la empresa para atender tanto la demanda local como a los clientes exportadores que requieren una calidad de panel uniforme.
- Noviembre de 2024: EGGER anunció una inversión de 200 millones de euros en su planta de tableros de partículas de Markt Bibart, Alemania, para procesar madera reciclada y producir tableros de partículas laminados. El proyecto incluye un centro de recogida Timberpak para garantizar el suministro de materia prima reciclada. Este proyecto impulsa la integración de la madera reciclada y favorece la producción de productos laminados con mayor margen de beneficio, respondiendo así a las necesidades de circularidad y seguridad de la cadena de suministro. Asimismo, refuerza la competitividad en Europa, donde la trazabilidad de los materiales y el cumplimiento de la normativa sobre emisiones influyen cada vez más en las decisiones de compra.
Alcance del informe del mercado global de tableros de partículas
El tablero de partículas, también conocido como aglomerado o tablero de fibra de baja densidad (LDF), es un producto diseñado a partir de partículas de madera, como aserrín, astillas o virutas de madera, que se unen con una resina sintética u otro adhesivo bajo calor y presión. El panel resultante es denso, uniforme y relativamente económico en comparación con la madera maciza o el contrachapado.
El mercado de tableros de partículas está segmentado por materia prima, aplicación y ubicación geográfica. Por materia prima, el mercado se segmenta en residuos de madera, bagazo y otras materias primas. Por aplicación, el mercado se segmenta en muebles, construcción, infraestructura y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para el mercado de tableros de partículas en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basaron en el volumen (metros cúbicos).
Por Materia Prima
| Residuos de madera |
| El bagazo |
| Otras materias primas |
por Aplicación
| Muebles |
| Construcción |
| Infraestructura |
| Otras aplicaciones |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Residuos de madera | |
| El bagazo | ||
| Otras materias primas | ||
| por Aplicación | Muebles | |
| Construcción | ||
| Infraestructura | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan rápido crecerá la demanda mundial de tableros de partículas hasta 2031?
Se prevé que el volumen aumente de 123.48 millones de metros cúbicos en 2026 a 141.21 millones de metros cúbicos en 2031, lo que refleja una CAGR del 2.72 %.
¿Qué región se espera que se expanda más rápidamente?
El segmento de Medio Oriente y África debería registrar la CAGR más rápida, del 3.71 %, debido al gasto en infraestructura de Arabia Saudita y al crecimiento de la vivienda en Sudáfrica.
¿Qué parte del mercado de tableros de partículas proviene del uso en muebles?
Los muebles representaron el 63.91% del volumen de 2025, manteniendo su papel como principal motor de la demanda.
¿Por qué el bagazo está ganando relevancia como materia prima?
El excedente de bagazo proveniente de la descarbonización de los ingenios azucareros cuesta aproximadamente la mitad que los residuos de madera y está creciendo a una CAGR del 3.42% a pesar de los obstáculos relacionados con el almacenamiento y el ajuste de la resina.


