

Tamaño y participación en el mercado de accesorios para automóviles de pasajeros
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
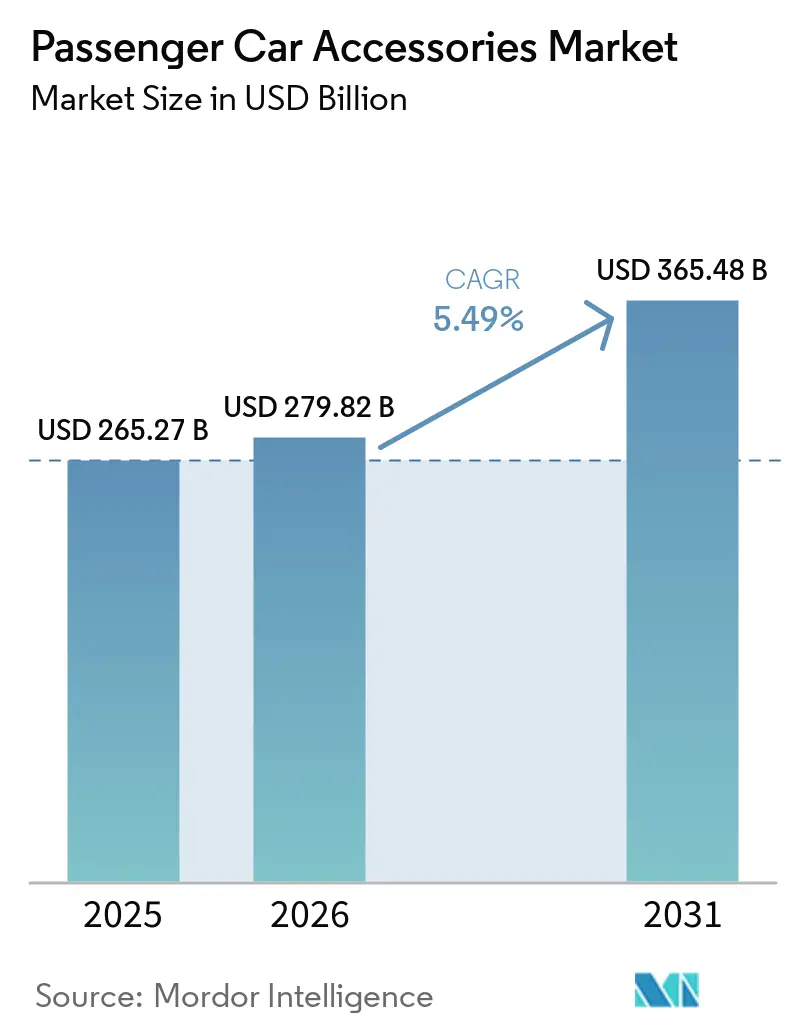
| Tamaño del mercado (2026) | USD 279.82 mil millones |
| Tamaño del mercado (2031) | USD 365.48 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.49% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de accesorios para vehículos de pasajeros por Mordor Intelligence
El mercado de accesorios para automóviles de pasajeros se valoró en USD 265.27 millones en 2025 y se estima que crecerá de USD 279.82 millones en 2026 a USD 365.48 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.49 % durante el período de pronóstico (2026-2031). El crecimiento constante se debe al aumento de las ventas de SUV y crossovers, la expansión del mercado de repuestos impulsada por el comercio electrónico y la transición de los fabricantes de equipos originales (OEM) hacia funciones de automóviles conectados basadas en suscripción. Asia-Pacífico mantiene el liderazgo en la demanda, lo que refleja la escala de fabricación de componentes de China y la rápida adopción de la movilidad eléctrica en India. Las mejoras interiores, especialmente las soluciones de infoentretenimiento y superficies inteligentes, impulsan los ingresos recurrentes, mientras que las categorías exteriores cobran impulso gracias a las modificaciones en el estilo de vida y los diseños ligeros compatibles con vehículos eléctricos. La intensidad competitiva se mantiene moderada a medida que las consolidaciones de plataformas, los accesorios compatibles con ADAS y las innovaciones en materiales sostenibles reconfiguran los grupos de valor dentro del mercado más amplio de accesorios para automóviles.
Conclusiones clave del informe
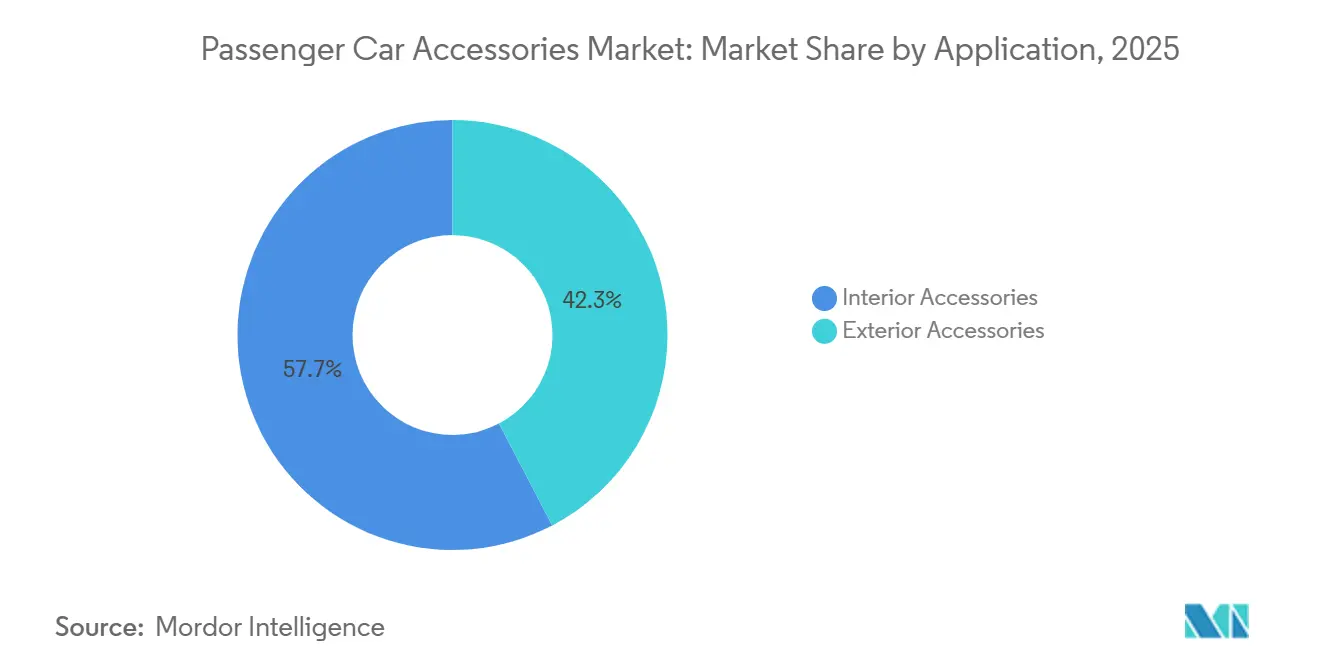
- Por aplicación, los accesorios interiores lideraron con una participación de ingresos del 57.68 % en 2025; se proyecta que los accesorios exteriores crezcan a una CAGR del 8.18 % hasta 2031.
- Por canal de ventas, el segmento OEM tuvo el 75.63% de la participación de mercado de accesorios para automóviles en 2025, mientras que se prevé que el mercado de accesorios se expanda a una CAGR del 9.71% hasta 2031.
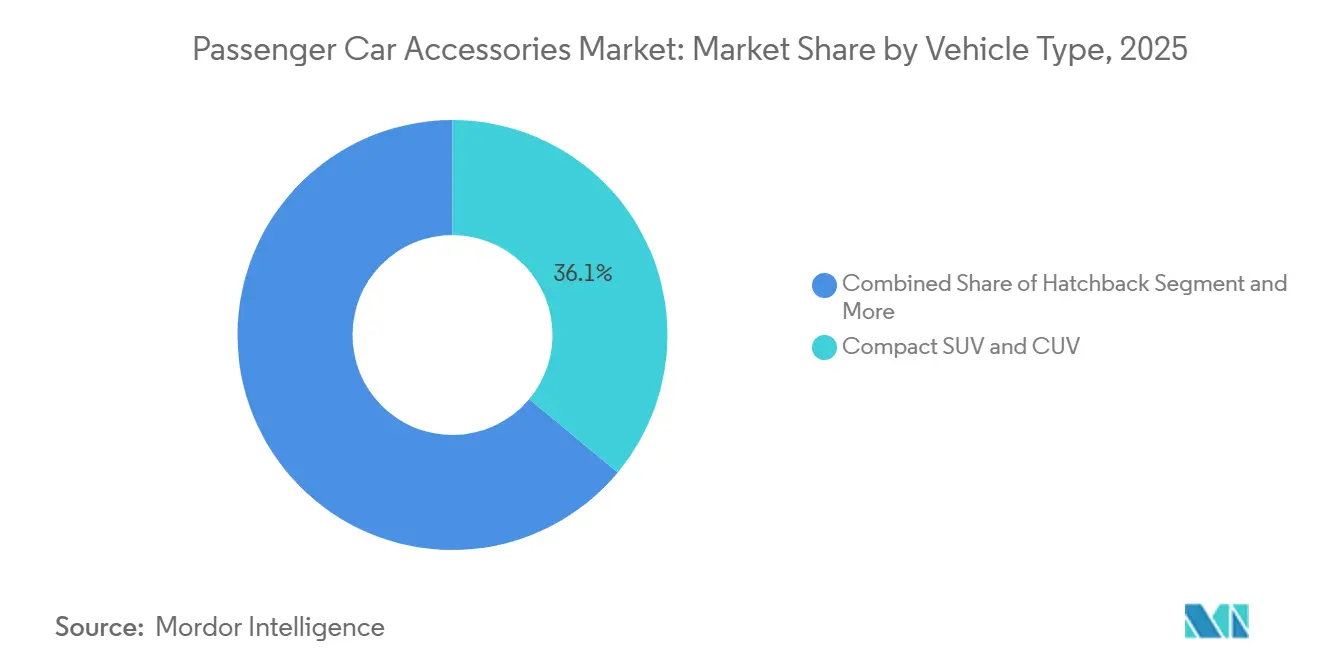
- Por tipo de vehículo, los SUV y CUV compactos y de tamaño mediano capturaron el 36.05% del tamaño del mercado de accesorios para automóviles en 2025; se pronostica que los vehículos eléctricos registrarán la CAGR más rápida del 8.61% durante 2026-2031.
- Por material, el plástico mantuvo una participación del 49.54% del mercado general en 2025, mientras que se espera que las alternativas de cuero vegano y sintético aumenten a una CAGR del 8.08%.
- Por geografía, Asia-Pacífico representó el 63.78 % de los ingresos en 2025 y se proyecta que registre la CAGR más fuerte del 7.63 % durante el período de la perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de accesorios para automóviles de pasajeros
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los accesorios para SUV y CUV | + 1.2% | Global, más fuerte en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Crecimiento del mercado de repuestos impulsado por el comercio electrónico | + 1.1% | Global, liderado por América del Norte y China | Corto plazo (≤ 2 años) |
| Los fabricantes de equipos originales se centran en los ciclos de actualización de los vehículos conectados | + 0.9% | Segmentos globales premium primero | Mediano plazo (2-4 años) |
| Aumento de la antigüedad media de los vehículos en los principales mercados. | + 0.8% | América del Norte y Europa principalmente | Largo plazo (≥ 4 años) |
| Accesorios modulares ligeros para aumentar la autonomía de los vehículos eléctricos. | + 0.7% | Núcleo de Asia-Pacífico, con repercusiones en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Adopción de superficies interiores inteligentes (HMI/Gestos) | + 0.6% | Patrón global de goteo del lujo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los accesorios para SUV y CUV
En el mercado de accesorios para automóviles de pasajeros, el creciente dominio de los vehículos utilitarios deportivos y los crossovers está reconfigurando los patrones de demanda, acelerando las ventas de portaequipajes de techo, estribos, revestimientos de carrocería, organizadores de carga y molduras protectoras que son menos relevantes para los sedanes tradicionales. Los SUV compactos, particularmente en áreas urbanas, están impulsando tendencias de mayor personalización, ya que los consumidores buscan cada vez más mejoras estéticas, complementos tecnológicos y mejoras orientadas al estilo de vida alineadas con las preferencias de estilo globales. Este cambio está impulsando los ingresos en los segmentos de accesorios exteriores y utilitarios, al tiempo que aumenta la demanda de paquetes de personalización interior premium. Al mismo tiempo, la proliferación de sistemas avanzados de asistencia al conductor está obligando a los fabricantes a rediseñar los accesorios para garantizar que las cámaras, los sensores de radar y los módulos de estacionamiento permanezcan sin obstrucciones. Los proveedores de accesorios que certifican productos de integridad de sensores aseguran un posicionamiento premium en el mercado más amplio de accesorios para automóviles [1] “Emerging Trends Among SUV Enthusiasts,” Specialty Equipment Market Association, sema.org.
Crecimiento del mercado de repuestos impulsado por el comercio electrónico
Los portales de repuestos en línea están superando a los canales tradicionales en el mercado de accesorios para automóviles, ya que las herramientas de compatibilidad basadas en IA mejoran la precisión de las búsquedas, aumentan las tasas de conversión y reducen significativamente las devoluciones de productos. Plataformas como NAPA Auto Parts, a través de su canal en línea, han demostrado las ventajas de escala del comercio digital, con cientos de miles de transacciones mensuales que evidencian una fuerte demanda recurrente y una logística optimizada. El comercio electrónico también permite a las marcas de accesorios más pequeñas y especializadas evitar las redes de distribución complejas, llegando directamente a los consumidores y monetizando la demanda de nicho en diversas regiones. Sin embargo, la rápida expansión de los mercados en línea ha incrementado la exposición a componentes falsificados y de baja calidad, lo que impulsa inversiones en autenticación mediante códigos QR, trazabilidad basada en blockchain y programas de vendedores verificados para salvaguardar la confianza del consumidor y proteger la creciente cuota digital del ecosistema de accesorios para automóviles.
Los fabricantes de equipos originales se centran en los ciclos de actualización de los vehículos conectados
Los fabricantes ahora tratan los accesorios como servicios habilitados por software en lugar de ventas de hardware únicas. La plataforma de computación Neuron de Panasonic Automotive reduce las unidades de control hasta en un 80 % y admite la activación de funciones de forma inalámbrica, creando flujos de ingresos por suscripción [2] “Neuron High-Performance Compute Platform”, Panasonic Corporation, panasonic.com . Harman International pronostica que el infoentretenimiento y los servicios conectados se convertirán en el segundo mayor grupo de ingresos por software automotriz para 2030, lo que destaca el cambio estructural hacia la creación de valor definido por software dentro del mercado de accesorios para automóviles de pasajeros. Se espera que la implementación temprana en líneas de vehículos premium se extienda a los modelos de gama media y mercado masivo a medida que el hardware se estandariza y la activación de funciones se traslada cada vez más a actualizaciones inalámbricas. Sin embargo, un control más estricto por parte de los OEM sobre los sistemas operativos, las pasarelas encriptadas y las arquitecturas de vehículos centralizadas pueden limitar el acceso independiente a la codificación y la modernización del mercado de repuestos. Es probable que esta evolución redefina los límites competitivos, concentrando la captura de valor entre los proveedores alineados con los OEM, al tiempo que obliga a los actores tradicionales de accesorios a orientarse hacia integraciones digitales certificadas y mejoras compatibles con la suscripción.
Aumento de la antigüedad media de los vehículos en los principales mercados.
Con una edad media de los vehículos en Estados Unidos de alrededor de 12.5 años, los propietarios optan cada vez más por mejorar el interior, la electrónica y los accesorios de protección en lugar de comprar coches nuevos, lo que refuerza la resiliencia del mercado de accesorios para turismos. Los periodos de propiedad prolongados estimulan los ciclos de reemplazo de alfombrillas, fundas de asientos, sistemas de infoentretenimiento, kits de iluminación ambiental y revestimientos protectores, especialmente porque los costes de reparación y financiación siguen siendo elevados. Una dinámica similar se observa en Europa, donde las flotas de vehículos más antiguas pasan gradualmente del mantenimiento en concesionarios autorizados a talleres independientes una vez que expiran las garantías, lo que amplía los canales de venta del mercado de repuestos. Este segmento de vehículos maduros suele priorizar la comodidad interior, la renovación estética y las mejoras de conectividad por encima de las modificaciones de rendimiento, lo que genera una demanda estable y recurrente que ayuda a compensar la volatilidad cíclica de las ventas de vehículos nuevos dentro del sector de accesorios para automóviles en general.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Penetración de piezas falsificadas y del mercado gris | -0.9% | Global, el mayor impacto en los mercados emergentes | Corto plazo (≤ 2 años) |
| La reducción del número de piezas en los vehículos eléctricos (BEV) frena la demanda | -0.8% | Principalmente Asia Pacífico y la UE, con expansión global. | Largo plazo (≥ 4 años) |
| Sensores ADAS críticos para la seguridad que limitan las modificaciones exteriores | -0.7% | Global, liderado por las regulaciones de la UE y América del Norte | Mediano plazo (2-4 años) |
| Volatilidad de los precios de las materias primas (plásticos y aleaciones) | -0.5% | Regiones globales con gran presencia manufacturera | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Penetración de piezas falsificadas y del mercado gris
Las piezas ilícitas erosionan la confianza del consumidor y provocan retiradas de seguridad. La campaña "Brakes on Fakes", liderada por la industria, destaca los riesgos de los componentes de freno de baja calidad que pueden fallar bajo carga [3] "Brakes on Fakes Initiative", Auto Care Association, autocare.org . El anonimato del comercio electrónico amplifica aún más la exposición a la falsificación en el mercado de accesorios para automóviles de pasajeros, particularmente en regiones sensibles al precio donde los consumidores a menudo priorizan los costos iniciales más bajos sobre la verificación de la marca. La inspección física limitada y las estructuras de mercado de terceros facilitan que los vendedores no autorizados distribuyan componentes de imitación o de baja calidad. En respuesta, los fabricantes están adoptando el seguimiento de procedencia basado en blockchain, la autenticación de código QR serializado en el embalaje y el etiquetado a prueba de manipulaciones para mejorar la transparencia de la cadena de suministro y proteger la integridad de la marca. Sin embargo, la inversión de capital requerida para la infraestructura de trazabilidad, las plataformas de verificación digital y el rediseño del embalaje supone una presión financiera para los proveedores pequeños y medianos, lo que podría acelerar la consolidación del mercado a favor de los actores más grandes con mayores presupuestos de cumplimiento y tecnología.
Sensores ADAS críticos para la seguridad que limitan las modificaciones exteriores
Los sistemas de seguridad obligatorios, como el asistente de mantenimiento de carril y el frenado automático, requieren zonas de radar y cámara sin obstrucciones, lo que influye fundamentalmente en los estándares de diseño e instalación de accesorios en el mercado. Los complementos exteriores, incluidos los protectores de parrilla, los protectores de parachoques, las barras de luces, los cristales tintados e incluso los marcos de matrícula, ahora deben diseñarse para evitar interferencias con las cámaras frontales, los módulos de radar y los sensores ultrasónicos. El Reglamento General de Seguridad II de la UE se aplica a todos los vehículos nuevos a partir de julio de 2024, prohibiendo efectivamente las defensas o protectores de parrilla que bloquean las rejillas de sensores [4] “Understanding EU General Safety Regulation II,” Continental AG, continental.com . Los fabricantes de accesorios ahora diseñan cubiertas de parachoques y soportes de emblemas compatibles con ADAS, pero los ciclos de rediseño aumentan los costos de producción y alargan el tiempo de comercialización de las innovaciones exteriores.
Análisis de segmento
Por aplicación: El dominio interior se une a la innovación exterior
Los accesorios para el interior representaron el 57.68 % del mercado de accesorios para automóviles en 2025, impulsados por la fuerte demanda de mejoras en los sistemas de infoentretenimiento, tapicería premium y sistemas de seguridad electrónica. La transición de los fabricantes de equipos originales (OEM) hacia plataformas de vehículos definidas por software permite mejorar las funcionalidades mediante actualizaciones inalámbricas, lo que amplía las oportunidades de ingresos más allá de la venta inicial. Los productos de alta rotación, como las alfombrillas, las fundas de asientos con control de temperatura, los complementos para el panel de instrumentos digital y los sistemas de iluminación ambiental, siguen generando ingresos recurrentes a lo largo de ciclos de propiedad más extensos, lo que consolida a los accesorios para el interior como la principal fuente de ingresos.
Se prevé que los accesorios exteriores experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.18 %, impulsado por el creciente interés de los consumidores en la personalización y las mejoras orientadas a la utilidad. Los kits de iluminación LED, los componentes de diseño aerodinámico y los sistemas modulares de portaequipajes de techo están teniendo una gran acogida, especialmente entre los propietarios de SUV y crossovers. La expansión de las tendencias de recreación al aire libre y el aumento de la adopción de vehículos eléctricos están impulsando la innovación hacia materiales ligeros y energéticamente eficientes, lo que permite que el segmento de accesorios exteriores supere el crecimiento general del mercado.
Por canal de venta: control del OEM frente a agilidad del mercado de accesorios
El canal de fabricantes de equipos originales (OEM) acaparó el 75.63 % de la cuota de mercado en 2025, gracias a la oferta de componentes homologados de fábrica, respaldados por garantías y estándares de ajuste garantizados. Los fabricantes de automóviles utilizan cada vez más datos de vehículos conectados y telemática integrada para promocionar paquetes de servicios y actualizaciones de accesorios por suscripción a través de interfaces en el vehículo. Este ecosistema integrado verticalmente fortalece la fidelización de la marca, optimiza la captación de ingresos a lo largo del ciclo de vida del producto y contribuye a estabilizar los márgenes en el mercado de accesorios para automóviles.
Se prevé que el mercado de repuestos crezca a un sólido ritmo anual compuesto del 9.71 %, impulsado por la penetración del comercio electrónico, una mayor variedad de productos y precios competitivos. Los algoritmos avanzados de inventario y las herramientas de compatibilidad basadas en el VIN permiten a los vendedores independientes replicar la precisión y la confianza del consumidor propias de los fabricantes de equipos originales (OEM). A medida que los mercados digitales se expanden globalmente, la industria de accesorios para automóviles se reequilibra gradualmente, y las marcas especializadas y transfronterizas ganan visibilidad a pesar de los esfuerzos de los OEM por proteger su cuota de mercado mediante controles de software propietarios y marcos de integración de datos.
Por tipo de vehículo: Las plataformas SUV impulsan las tendencias de accesorios
En 2025, los SUV compactos y medianos representaron el 36.05 % del mercado de accesorios para automóviles, lo que refleja la preferencia de los consumidores por vehículos versátiles compatibles con portaequipajes de techo, estribos laterales, organizadores de carga y revestimientos protectores para la carrocería. La mayor altura libre al suelo y las plataformas modulares facilitan la personalización con accesorios, lo que incrementa las ventas en los concesionarios. La fuerte penetración de los SUV en Norteamérica y China amplifica aún más las ventas de accesorios combinados, reforzando el dominio de este segmento en términos de ingresos.
Se prevé que los vehículos eléctricos registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.61 %, hasta 2031, impulsada por los crecientes objetivos de electrificación global y la mayor disponibilidad de modelos. La demanda de complementos modulares ligeros, inserciones aerodinámicas para ruedas, sistemas de protección para puertos de carga y mejoras interiores específicas para vehículos eléctricos, diseñadas para preservar la autonomía, está en aumento. Los proveedores que cumplen con los estándares de compatibilidad electromagnética y protegen los sistemas de gestión térmica de las baterías están obteniendo ventajas iniciales, lo que acelera la diversificación centrada en los vehículos eléctricos dentro del mercado general de accesorios para automóviles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: la sostenibilidad transforma las cadenas de suministro
El plástico mantuvo una cuota de mercado del 49.54 % en 2025, gracias a su rentable moldeo por inyección, su durabilidad y su compatibilidad con contornos interiores complejos y componentes de diseño exterior. Su ligereza también contribuye a la eficiencia del combustible y a la optimización de la autonomía de los vehículos eléctricos. Los avances en las mezclas de policarbonato reciclado y las resinas de origen biológico refuerzan su posicionamiento en la economía circular, al tiempo que preservan la resistencia mecánica y la competitividad de precios, lo que mantiene el liderazgo del plástico en las categorías de accesorios de gran volumen.
Se prevé que las alternativas veganas y de cuero sintético crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.08 %, a medida que los fabricantes de automóviles y los consumidores priorizan los materiales interiores libres de origen animal y con bajas emisiones de carbono. Innovaciones como los recubrimientos de poliuretano a base de agua, incluida la tecnología INSQIN de Covestro, que reduce el consumo de agua en un 95 % y las emisiones de CO2 en un 45 %, están acelerando su comercialización. La adopción es más fuerte en los modelos de vehículos eléctricos de gama alta antes de extenderse gradualmente a los vehículos de consumo masivo a medida que las escalas de producción mejoran la eficiencia de costos, aumentando la cuota de mercado de las soluciones de tapicería sostenibles.
Análisis geográfico
Mercado de accesorios para automóviles de pasajeros en la región Asia-Pacífico
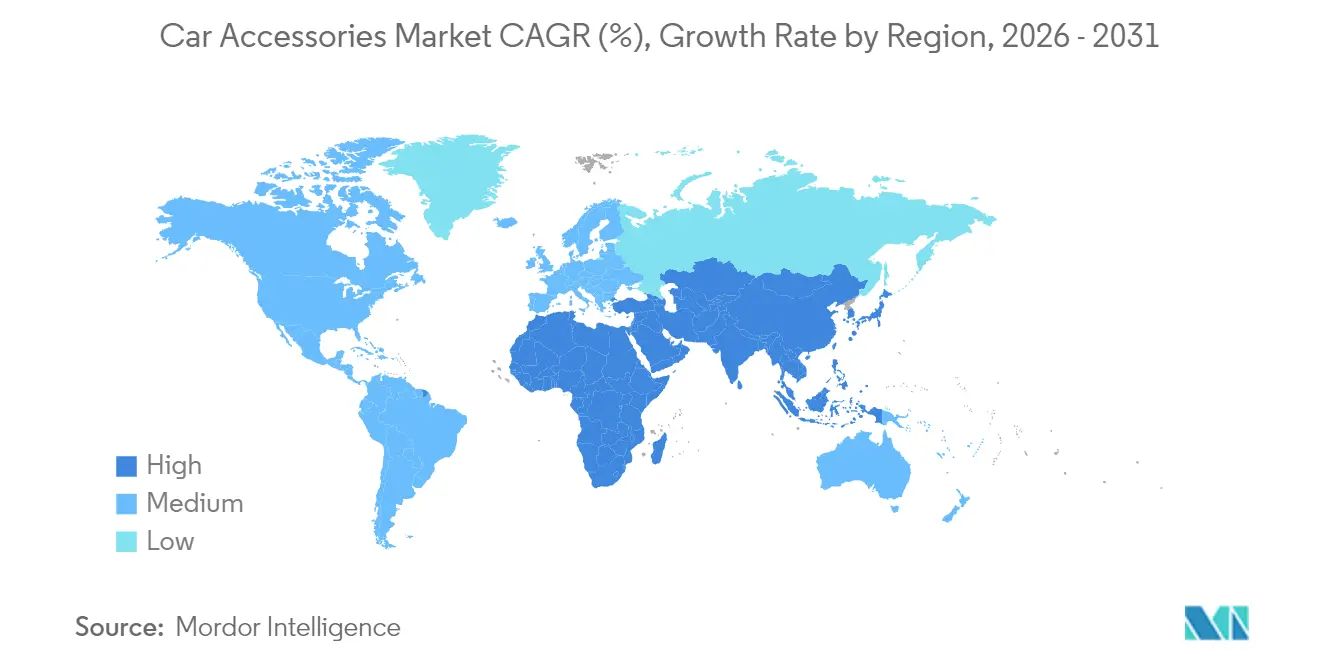
Asia-Pacífico generó el 63.78% de sus ingresos en 2025 y se proyecta un crecimiento anual compuesto (CAGR) del 7.63% hasta 2031. La producción de fabricación de componentes de China crece exponencialmente y alimenta las carteras de fabricantes de equipos originales (OEM) y del mercado de accesorios. El impulso de la movilidad eléctrica en India amplía la demanda de accesorios modulares ligeros adaptados a las condiciones locales de las carreteras. Japón contribuye con su liderazgo en diseño e interfaz hombre-máquina (HMI), mientras que Corea del Sur impulsa la integración de pantallas y baterías en la cadena de suministro. Los mercados de la ASEAN se benefician del aumento de la renta disponible y la proliferación del comercio minorista en línea, lo que amplía el mercado de accesorios para automóviles.
Mercado de accesorios para automóviles de pasajeros en Norteamérica
Norteamérica sigue siendo un importante centro de ingresos. El envejecimiento de las flotas y una fuerte cultura del bricolaje impulsan las ventas de tapetes, iluminación y equipos de remolque. Si bien las diferentes normativas de seguridad fragmentan la homologación de accesorios, Canadá y México son los principales corredores de fabricación y distribución.
Mercado europeo de accesorios para turismos
Europa se enfrenta a la complejidad regulatoria, pero aprovecha su tradición en ingeniería. El Reglamento General de Seguridad II de la UE limita ciertos accesorios exteriores, pero promueve un precio superior para las soluciones compatibles con ADAS que preservan la integridad de los sensores. La expansión del mercado de posventa de Continental en 2024 añadió 700 unidades de mantenimiento (SKU), lo que aumentó la cobertura del mercado europeo en un 50 %. Alemania y el Reino Unido dominan la demanda de tecnología premium para interiores, mientras que Francia, Italia y España priorizan los reemplazos rentables. El papel de Europa del Este como centro de fabricación crece a medida que los proveedores buscan la proximidad a los mercados de la UE mediante acuerdos comerciales resilientes.
Panorama regulatorio
Las normas de seguridad, datos y comercio influyen cada vez más en el diseño y la comercialización de accesorios para turismos, especialmente en lo que respecta a componentes exteriores y mejoras de conectividad interior. En Europa, el Reglamento General de Seguridad II, aplicable a todos los vehículos nuevos a partir de julio de 2024, refuerza las restricciones sobre las modificaciones exteriores que puedan interferir con los sistemas de radar y cámaras. Esto está impulsando la demanda de iluminación, soportes y accesorios para el salpicadero compatibles con los sistemas avanzados de asistencia al conductor (ADAS). Al mismo tiempo, el Grupo de Trabajo 29 de la CEPE (UNECE WP.29) continúa actualizando la normativa armonizada sobre vehículos, incluidas las enmiendas adoptadas en marzo de 2026 al Reglamento n.º 48 de la ONU, que afectan a la funcionalidad de la iluminación y su compatibilidad con los sistemas de asistencia al conductor, elevando así las exigencias de cumplimiento para los fabricantes de accesorios de iluminación LED y auxiliar que comercializan sus productos en diversos regímenes de homologación.
La regulación también se está adentrando más en la capa de información del mercado de repuestos y en las cadenas de suministro de vehículos conectados. El Reglamento Delegado (UE) 2026/699 de la Comisión Europea exige un acceso estandarizado y legible por máquina a la información de las piezas de vehículos (incluidos los números de pieza de equipo original y la compatibilidad basada en el VIN) para los operadores independientes, lo que puede cambiar la forma en que compiten las herramientas digitales de ajuste, las plataformas de catálogo y los ecosistemas de reparación independientes. En materia de protección del consumidor, la Directiva (UE) 2024/1799 (reparación de bienes) exige a los Estados miembros que apliquen las normas nacionales a partir del 31 de julio de 2026, reforzando la disponibilidad de opciones de reparación que apoyen los ciclos de reemplazo y actualización de los accesorios interiores y exteriores. En Estados Unidos, el escrutinio de la cadena de suministro de TIC relacionadas con los vehículos conectados, publicado en el Registro Federal (enero de 2025), y el endurecimiento de las medidas de control de las importaciones, incluidos los controles de clasificación arancelaria y valoración, añaden cargas de cumplimiento y documentación para los importadores de accesorios y los vendedores de comercio electrónico con flujos transfronterizos.
Análisis de la cadena de valor
La cadena de valor de los accesorios para automóviles comienza con materias primas y componentes, incluyendo plásticos y recubrimientos para molduras, metales para portaequipajes y ruedas, y electrónica para sistemas de infoentretenimiento, iluminación, sensores y distribución de energía. Estos se distribuyen a través de proveedores de nivel 2 y 1 hasta los programas de montaje de los fabricantes de equipos originales (OEM) y el mercado de repuestos. Los canales OEM dominan el volumen mediante accesorios aprobados de fábrica que se ofrecen en el concesionario, cada vez más vinculados a arquitecturas de vehículos definidas por software que permiten la activación de funciones y actualizaciones. La cadena del mercado de repuestos incluye a propietarios de marcas, distribuidores y mayoristas, instaladores y plataformas de comercio electrónico de rápido crecimiento, donde los datos de montaje, la autenticación y la logística inversa (devoluciones) se han convertido en capacidades fundamentales junto con la gestión de inventario.
Las limitaciones de la oferta y la dinámica de regionalización influyen en el costo y la disponibilidad de las categorías de accesorios con alto contenido electrónico y materiales especializados. Los controles de exportación y los cuellos de botella en materiales críticos pueden interrumpir el suministro ascendente, mientras que la capacidad limitada de semiconductores de nodo heredado de grado automotriz (de 28 nm a 90 nm) restringe la producción de accesorios relacionados con la ECU y los plazos de entrega para las actualizaciones de interiores conectados. La presión sobre los márgenes en toda la base de proveedores, impulsada por un mayor gasto en I+D en electrificación y componentes digitales, está impulsando la optimización de la cartera y alianzas más sólidas, mientras que los distribuidores y las plataformas se consolidan para ganar escala en logística, datos y cumplimiento. Tanto en las rutas de OEM como en el mercado de repuestos, el cumplimiento, la procedencia y los datos de ajuste a nivel de VIN se están convirtiendo en diferenciadores de la cadena de valor en lugar de funciones administrativas.
Panorama competitivo
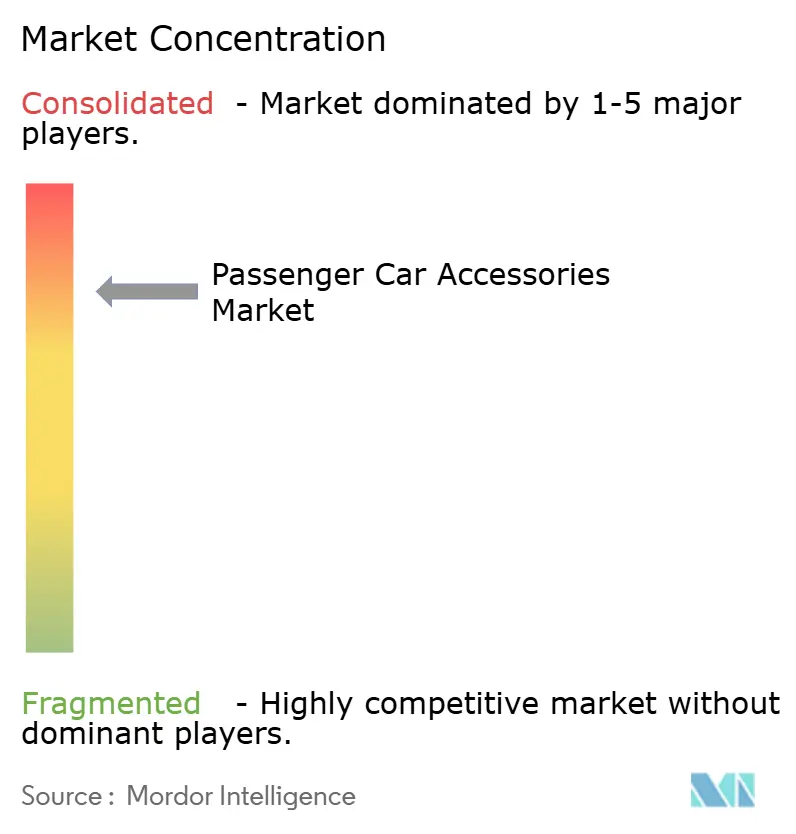
El mercado de accesorios para automóviles está moderadamente fragmentado. Las principales empresas buscan escala y profundizar en la tecnología mediante adquisiciones y alianzas, mientras que cientos de especialistas regionales se centran en categorías de nicho. La fusión de Faurecia y HELLA por parte de FORVIA unifica las plataformas de asientos, iluminación y electrónica, lo que permite soluciones integrales para la cabina de los programas OEM. El acuerdo estratégico de Panasonic con Arm para estandarizar la arquitectura de vehículos definida por software reduce el tiempo de desarrollo de los accesorios conectados.
Los distribuidores de posventa también se consolidan. La compra de Worldpac por parte de Carlyle a Advance Auto Parts en agosto de 2024 transformó la logística de piezas e intensificó la competencia por la fidelización de los instaladores. Los proveedores invierten en motores de personalización con IA que adaptan las recomendaciones de accesorios según los datos de conducción, lo que refuerza la fidelización del cliente. Sin embargo, las marcas emprendedoras prosperan lanzando insertos de parrilla compatibles con ADAS, tapicería sostenible para asientos o kits de carga específicos para vehículos eléctricos en plataformas globales de comercio electrónico, lo que pone de relieve las persistentes vías de entrada en la industria de accesorios para automóviles.
Las fusiones y adquisiciones ocurridas en los últimos años tuvieron como objetivo asegurar la capacidad de tecnología conectada, la integración vertical o la expansión regional. Movimientos estratégicos como la inminente escisión del negocio automotriz de Continental y el acuerdo de automatización de Adient con Paslin ilustran el enfoque en la agilidad y la optimización de costos a medida que los fondos de beneficios migran de los componentes mecánicos a los servicios basados en software.
Líderes de la industria de accesorios para automóviles de pasajeros
Lear Corporation
Faurecia SE
Continental AG
Corporación Denso
Panasonic Holdings Corp.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: FORVIA se adjudicó un importante programa europeo para un avanzado espejo retrovisor interior que integra una cámara con sistema de monitorización del conductor y del ocupante. Este contrato incorpora sensores de seguridad a un componente interior tradicional, aumentando el valor añadido de los accesorios para el habitáculo y alineándose con las tendencias de monitorización e interfaz hombre-máquina (HMI). Está previsto que la producción comience en junio de 2029 en una planta de fabricación europea, lo que indica una larga trayectoria de desarrollo para fabricantes de equipos originales (OEM) en sistemas interiores con cámara.
- Febrero de 2026: FORVIA se adjudicó un proyecto plurianual para suministrar asientos a la marca de vehículos eléctricos premium Luxeed, con inicio de producción previsto para agosto de 2026. El programa incluye una nueva línea de producción en Wuhu, China, con el apoyo de plantas de componentes en Jiaxing, Wuxi y Yancheng, lo que refuerza el suministro regional de mejoras interiores premium. Esto consolida la posición de los asientos como un segmento de accesorios de alto valor, donde las características de confort y los materiales de primera calidad impulsan la diferenciación en las plataformas de vehículos eléctricos.
- Mayo de 2024: Genuine Parts Company adquirió Motor Parts & Equipment Corporation, incorporando 181 tiendas NAPA a su red. Esta transacción amplía su alcance de distribución en el mercado de repuestos y mejora la disponibilidad de última milla para categorías de accesorios de alta rotación, como alfombras, iluminación y productos de protección. Una mayor presencia de tiendas también permite implementar modelos de cumplimiento omnicanal que combinan pedidos en línea con recogida local y asistencia de instaladores.
Alcance y metodología
Un accesorio para automóviles se define como un componente o kit complementario que mejora el atractivo exterior y la funcionalidad interior de un vehículo de pasajeros, mejorando así los niveles generales de comodidad y conveniencia para los ocupantes del vehículo.
El mercado de accesorios para automóviles de pasajeros se segmenta por aplicación, canal de ventas, tipo de vehículo, tipo de material y geografía. Por aplicación, el mercado se segmenta en accesorios interiores, que incluyen sistemas de infoentretenimiento, alfombras y tapetes, fundas de asientos, sistemas eléctricos y electrónicos, sistemas de seguridad y otros accesorios interiores, y accesorios exteriores, que incluyen iluminación LED y auxiliar, llantas de aleación, kits de carrocería y piezas aerodinámicas, portaequipajes y soportes de techo, láminas y tintado de ventanas, cubiertas, protectores contra impactos y defensas, y otros accesorios exteriores. Por canal de ventas, el mercado se segmenta en accesorios instalados por el fabricante y accesorios del mercado de repuestos. Por tipo de vehículo, el mercado se segmenta en hatchbacks, sedanes, autos deportivos y de lujo, SUV compactos y CUV, SUV medianos y grandes, y camionetas y camiones ligeros. Por tipo de material, el mercado se segmenta en plástico, metal, cuero y otros materiales. Por geografía, el mercado se segmenta en América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El informe ofrece datos sobre el tamaño del mercado y previsiones en valor (USD) para todos los segmentos mencionados anteriormente.
| Accesorios Interior | Sistemas de infoentretenimiento |
| Alfombras y Tapetes | |
| Seat Covers | |
| Sistemas electricos y electronicos | |
| Sistemas de Seguridad | |
| Otros | |
| Accesorios exterior | Iluminación LED y auxiliar |
| Llantas de aleación | |
| Kits de carrocería y piezas aerodinámicas | |
| Portaequipajes y portaequipajes de techo | |
| Películas y tintado de ventanas | |
| Fundas (Coche, Rueda, Neumático de repuesto) | |
| Protectores contra choques y barras parachoques | |
| Otros |
| Equipado con OEM |
| Aftermarket |
| Hatchback |
| Sedán |
| Autos deportivos y de lujo |
| SUV y CUV compactos |
| SUV de tamaño mediano y completo |
| Camionetas y camiones ligeros |
| Plástico |
| Metal |
| Cuero |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| por Aplicación | Accesorios Interior | Sistemas de infoentretenimiento |
| Alfombras y Tapetes | ||
| Seat Covers | ||
| Sistemas electricos y electronicos | ||
| Sistemas de Seguridad | ||
| Otros | ||
| Accesorios exterior | Iluminación LED y auxiliar | |
| Llantas de aleación | ||
| Kits de carrocería y piezas aerodinámicas | ||
| Portaequipajes y portaequipajes de techo | ||
| Películas y tintado de ventanas | ||
| Fundas (Coche, Rueda, Neumático de repuesto) | ||
| Protectores contra choques y barras parachoques | ||
| Otros | ||
| Por canal de ventas | Equipado con OEM | |
| Aftermarket | ||
| Por tipo de vehículo | Hatchback | |
| Sedán | ||
| Autos deportivos y de lujo | ||
| SUV y CUV compactos | ||
| SUV de tamaño mediano y completo | ||
| Camionetas y camiones ligeros | ||
| Por tipo de material | Plástico | |
| Metal | ||
| Cuero | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de accesorios para automóviles?
El tamaño del mercado de accesorios para automóviles alcanzó los 279.82 mil millones de dólares en 2026 y se proyecta que aumente a 365.48 mil millones de dólares para 2031.
¿Qué región domina la demanda de accesorios para automóviles?
Asia-Pacífico lidera con una participación en los ingresos del 63.78 % en 2025 y también se prevé que registre la CAGR más rápida del 7.63 % hasta 2031.
¿Qué categoría de productos tiene la mayor participación?
Los accesorios interiores representaron el 57.68 % de las ventas de 2025, impulsados por actualizaciones de información y entretenimiento, fundas de asientos y complementos de conectividad.
¿Qué tan rápido está creciendo el canal de posventa?
Se espera que las ventas de posventa se expandan a una tasa compuesta anual del 9.71 % entre 2026 y 2031, superando al canal OEM.
¿Cuál es la mayor restricción a la que se enfrentan los proveedores de accesorios?
Las piezas falsificadas y del mercado gris reducen la confianza del consumidor e imponen un impacto negativo en la CAGR del mercado, especialmente en las economías emergentes.
¿Cómo influirán los vehículos eléctricos en la demanda de accesorios?
Los vehículos eléctricos crean una oportunidad de CAGR del 8.61 % para accesorios livianos y modulares que preservan la autonomía de conducción al tiempo que agregan utilidad y personalización.


