

Tamaño y participación en el mercado de recubrimientos de protección pasiva contra incendios
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 5.18 mil millones |
| Tamaño del mercado (2031) | USD 7.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.57% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos de protección pasiva contra incendios por Mordor Intelligence
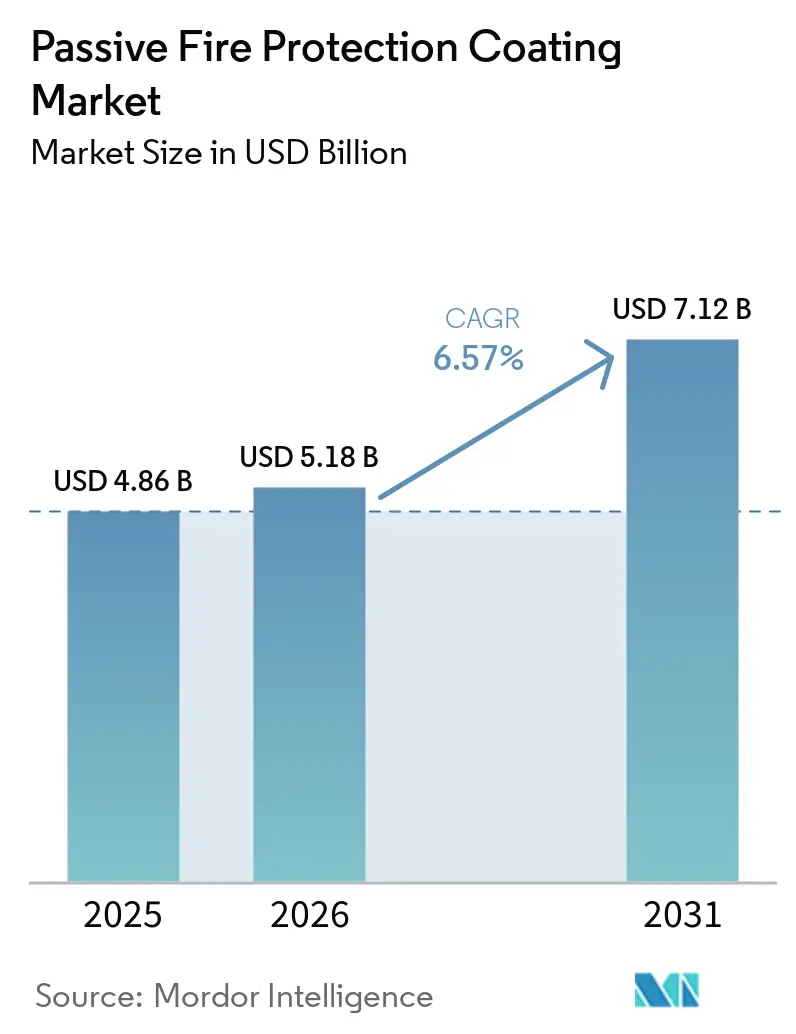
Se espera que el tamaño del mercado de recubrimientos de protección pasiva contra incendios crezca de USD 4.86 mil millones en 2025 a USD 5.18 mil millones en 2026 y se prevé que alcance USD 7.12 mil millones para 2031 con una CAGR del 6.57% durante el período 2026-2031. Los propietarios de torres de gran altura, terminales de GNL (gas natural licuado) y sitios de baterías a escala de red están priorizando recubrimientos que reduzcan los tiempos de inactividad relacionados con incendios. Este cambio de enfoque está impulsando la demanda hacia intumescentes ultrafinos, que agregan una carga muerta mínima. En respuesta a los límites más estrictos de COV (compuestos orgánicos volátiles) en la Unión Europea y California, hay una transición de películas a base de solventes a epoxis 100% sólidos. Estos epoxis curan más rápido y no emiten emisiones reguladas. Las inversiones en transición energética en gasoductos de hidrógeno, sistemas de almacenamiento de energía en baterías (BESS) y subestaciones eólicas marinas están ampliando la base de aplicaciones. Además, con la eliminación gradual a nivel mundial de las espumas extintoras fluoradas prevista para julio de 2026, el capital se está redirigiendo de los métodos de supresión activa a barreras pasivas duraderas. La intensidad competitiva sigue siendo moderada, ya que los cinco principales proveedores representan solo el 40 % de los ingresos globales. Sin embargo, los proveedores con laboratorios acreditados según la norma ISO 17025 (Organización Internacional de Normalización) están obteniendo una ventaja a medida que los organismos reguladores avanzan hacia la verificación obligatoria por terceros de las afirmaciones sobre el rendimiento contra incendios.
Conclusiones clave del informe
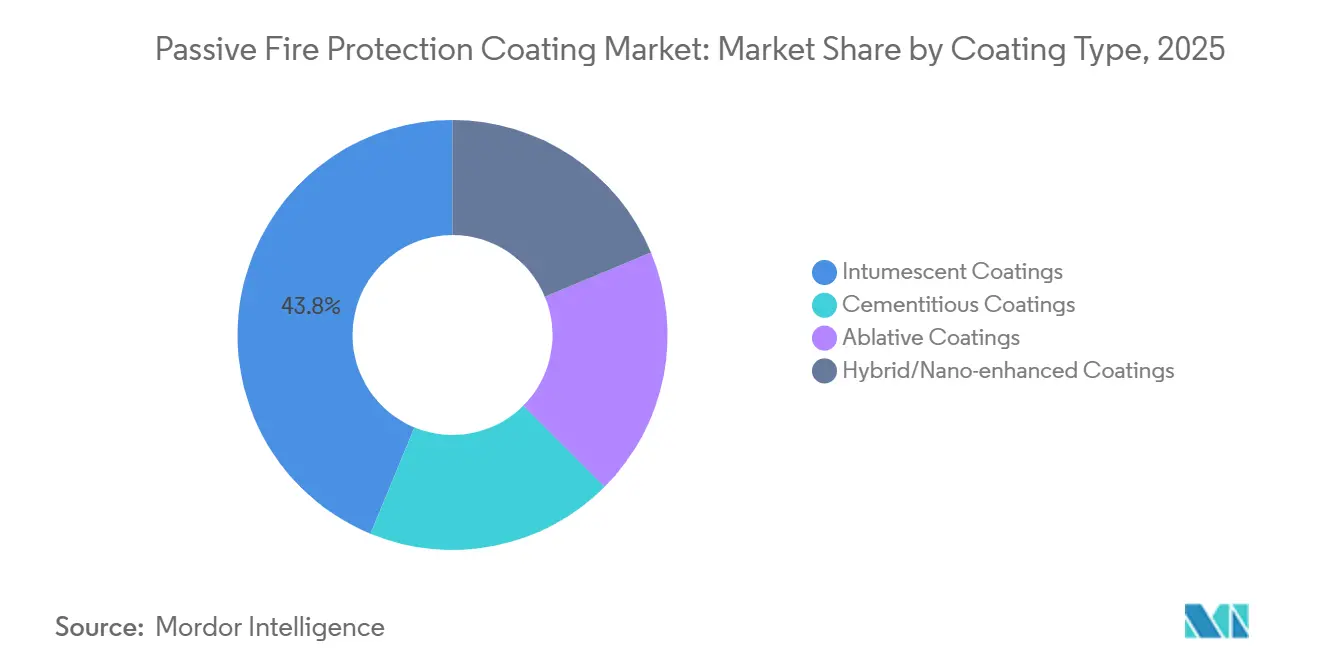
- Por tipo de recubrimiento, los recubrimientos intumescentes lideraron con el 43.78% de la cuota de mercado de recubrimientos de protección pasiva contra incendios en 2025; se prevé que los productos híbridos y con nanotecnología registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.87%, hasta 2031.
- Por tecnología, las químicas basadas en solventes captaron el 34.88% de los ingresos en 2025, mientras que se prevé que las resinas epoxi 100% sólidas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.22% hasta 2031.
- Por tipo de sustrato, el acero estructural representó el 56.11% de la demanda en 2025, mientras que los recubrimientos para elementos de madera están en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 7.43% hasta 2031.
- En lo que respecta a escenarios de incendio, la protección contra incendios celulósica representó el 50.73% del gasto en 2025, pero las aplicaciones para derrames criogénicos crecerán más rápidamente, con una tasa de crecimiento anual compuesta del 7.32% hasta 2031.
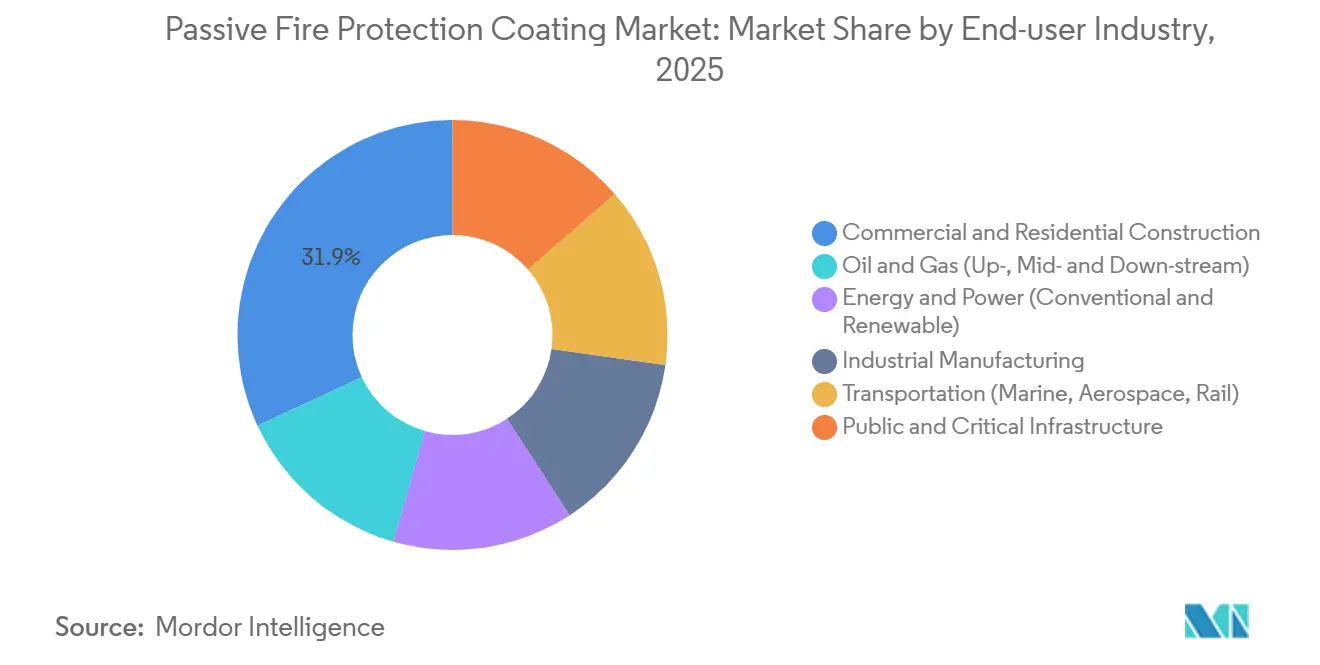
- Por sector de usuario final, la construcción comercial y residencial representó el 31.93% de los ingresos de 2025; los proyectos públicos y de infraestructura crítica conforman el segmento de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 7.52% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 37.43% del valor global en 2025 y se prevé que crezca a una tasa compuesta anual del 7.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos de protección pasiva contra incendios
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas de seguridad contra incendios en inmuebles comerciales e industriales. | + 1.2% | Global, con aplicación temprana en la UE, América del Norte y los estados del Consejo de Cooperación del Golfo. | Corto plazo (≤ 2 años) |
| Rápida expansión de rascacielos e infraestructura pública en todo el mundo. | + 1.5% | Núcleo de APAC (China, India, ASEAN-6), con repercusión en Oriente Medio y África. | Mediano plazo (2–4 años) |
| Expansión de los activos de petróleo, gas y energía (incluido el GNL) | + 0.9% | América del Norte (Costa del Golfo, Cuenca Pérmica), Oriente Medio y Australia | Mediano plazo (2–4 años) |
| Avances en formulaciones epoxi-intumescentes ultrafinas | + 0.7% | Global, liderada por Europa Occidental y Japón. | Largo plazo (≥ 4 años) |
| Sistemas PFP con gemelos digitales y sensores integrados que permiten el mantenimiento predictivo | + 0.4% | América del Norte, Europa Occidental, con despliegues piloto en Singapur y los Emiratos Árabes Unidos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas estrictas de seguridad contra incendios en el sector inmobiliario comercial e industrial.
Los gobiernos están adoptando cada vez más códigos basados en el rendimiento, exigiendo la certificación de terceros de los recubrimientos y acortando los plazos de cumplimiento para los propietarios de activos. En diciembre de 2025, el Reino Unido pasó de BS 476 a BS EN 13501-1, prohibiendo efectivamente el revestimiento combustible en estructuras que superan los 18 metros e impulsando la demanda de intumescentes con clasificación Euroclase. El Código Nacional de Construcción de la India 2024 exige recubrimientos probados IS 3809 para edificios comerciales de más de 15 metros, lo que ha llevado a rehabilitaciones en 1.2 millones de metros cuadrados de espacio de oficinas en Mumbai y Bengaluru. El Reglamento de Productos de Construcción actualizado de la Unión Europea, vigente en el tercer trimestre de 2027, exige declaraciones de rendimiento verificadas por la Organización Internacional de Normalización (ISO) 17025, imponiendo importantes sanciones por incumplimiento a los proveedores más pequeños [1] Comisión Europea, “Revisión del Reglamento de Productos de Construcción”, ec.europa.eu . En California, quienes adoptaron estas medidas tempranamente están considerando las enmiendas de 2025 a la Regla 1113, que limita el contenido de compuestos orgánicos volátiles (COV) a 50 gramos por litro para recubrimientos arquitectónicos. A medida que estas regulaciones se consolidan, las resinas epoxi ultrafinas y sin COV se están convirtiendo en el estándar en las licitaciones de recubrimientos de protección pasiva contra incendios.
Desarrollo acelerado de rascacielos e infraestructura pública en todo el mundo.
La urbanización en los mercados emergentes está impulsando la construcción de un número récord de estructuras altísimas que superan los 300 metros, lo que requiere recubrimientos con una resistencia a la exposición a hidrocarburos de tres horas. En 2025, China completó 87 edificios, que superaban los 200 metros, cada uno de los cuales utilizaba aproximadamente 12 000 metros cuadrados de película intumescente en columnas de acero. La expansión del metro de la India exige recubrimientos que cumplan con la norma UL 263 de Underwriters Laboratories para las plataformas subterráneas con el fin de frenar la propagación del humo. El Consejo de Cooperación del Golfo, con una agenda de infraestructura de 1.3 billones de dólares que abarca aeropuertos, puertos marítimos y seis nuevas ciudades, se adhiere al Código de Seguridad contra Incendios y para la Vida de los Emiratos Árabes Unidos, que exige una resistencia de dos horas para los elementos principales. Estos proyectos están impulsando el mercado de recubrimientos de protección pasiva contra incendios, con cláusulas de resistencia al fuego estrictas que ahora son comunes en los contratos llave en mano de ingeniería, adquisición y construcción (EPC). Los contratistas están integrando cada vez más los recubrimientos en las ofertas de precio fijo, lo que agiliza la adquisición pero aumenta los gastos de garantía de calidad.
Expansión de los activos de petróleo, gas y energía, incluido el GNL.
Entre 2026 y 2031, la capacidad mundial de GNL está preparada para expandirse en 140 millones de toneladas por año (Mtpa), con proyectos importantes en Qatar, Estados Unidos y Mozambique optando por recubrimientos con clasificación ISO 22899-1 para garantizar la protección contra incendios de chorro. Los recubrimientos deben soportar derrames criogénicos a -162 °C, manteniendo su ductilidad bajo choque térmico; los proveedores ahora están incorporando microesferas cerámicas en matrices de epoxi para abordar esto. La Agencia Internacional de Energía pronostica una inversión de USD 2.8 billones en gastos de capital upstream y midstream para 2030, lo que sugiere un potencial de mercado de recubrimientos de USD 33-50 mil millones, dado que los sistemas pasivos generalmente representan 1.2-1.8 % de los costos del proyecto [2] Agencia Internacional de Energía, “Perspectivas energéticas mundiales 2025”, iea.org . Además, dado que las instalaciones de sistemas de almacenamiento de energía en baterías (BESS) a gran escala buscan alcanzar los 500 gigavatios-hora (GWh) para 2030, existe una creciente demanda de materiales intumescentes para mitigar los eventos de fuga térmica. En conjunto, estas iniciativas están impulsando el crecimiento del mercado de recubrimientos de protección pasiva contra incendios.
Avances en formulaciones epoxi-intumescentes ultrafinas
A medida que aumentan los costos de mano de obra y espacio, los propietarios de activos están optando por películas que alcancen la clasificación de 120 minutos con un espesor de película seca (DFT) inferior a 1,500 micrómetros (µm). FIRETEX M90/03 de Sherwin-Williams cumple con los estándares UL 263 de Underwriters Laboratories a 1,200 µm, lo que reduce las horas de mano de obra en comparación con los aerosoles cementosos que requieren una capa de 25 milímetros. Las investigaciones indican que los intumescentes orgánicos conservan el 92 % de la resistencia a la carbonización después de 5,000 horas de exposición a la intemperie, superando la retención del 78 % de los ignífugos aplicados por pulverización. Los formuladores están utilizando grafito expandible, polifosfato de amonio y nanosílice para mejorar los índices de expansión y ralentizar la erosión de la carbonización durante incendios de hidrocarburos. Estos avances respaldan la adopción de epoxis de mayor precio, particularmente en regiones con alta humedad y exposición a la radiación ultravioleta (UV), donde los materiales tradicionales a base de yeso se degradan en menos de diez años.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste de instalación en comparación con el revestimiento convencional. | -0.8% | Global, con mayor incidencia en mercados sensibles a los precios (Asia Meridional, África Subsahariana, América Latina). | Corto plazo (≤ 2 años) |
| Degradación del rendimiento en entornos húmedos, con alta radiación UV o criogénicos. | -0.5% | Zonas tropicales (Sudeste Asiático, Caribe, costa africana), instalaciones árticas (norte de Canadá, Rusia, Noruega) | Mediano plazo (2–4 años) |
| Volatilidad en la cadena de suministro de materias primas ignífugas a base de fósforo | -0.4% | A nivel mundial, con una grave escasez en Norteamérica y Europa debido a las restricciones a la exportación impuestas por China. | Corto plazo (≤ 2 años) |
| Incertidumbre regulatoria en torno a la ecotoxicidad de los nanoaditivos. | -0.3% | Unión Europea (restricciones REACH), con repercusiones en el Reino Unido, Suiza y California. | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto coste de instalación en comparación con el revestimiento convencional.
Los sistemas intumescentes completamente instalados cuestan entre 35 y 85 USD/m² en comparación con los 15 a 30 USD/m² del yeso sin clasificación, lo que representa una diferencia de costo que influye en las decisiones de compra en regiones donde la penetración del seguro contra incendios es inferior al 15 % del valor del activo. En los mercados desarrollados, la mano de obra representa hasta el 65 % del costo total. Además, la escasez de aplicadores certificados por la Asociación Nacional de Ingenieros de Corrosión (NACE) o la Sociedad de Recubrimientos Protectores (SSPC) ha extendido los plazos de entrega de proyectos entre cuatro y seis semanas en Estados Unidos y Europa Occidental. En el sur de Asia, la inflación salarial anual que supera el 8 % entre 2023 y 2025 ha llevado a muchos promotores a optar por rociadores en lugar de recubrimientos, a pesar de que los costos de mantenimiento durante la vida útil de los rociadores son un 40 % más altos.
Degradación del rendimiento en entornos húmedos, con alta radiación UV o criogénicos.
Las auditorías de campo en plataformas del Mar del Norte indicaron que el 18 % de los recubrimientos aplicados entre 2018 y 2022 presentaron agrietamiento en un plazo de tres años debido a la niebla salina y los ciclos de congelación y descongelación. En la costa africana, los recubrimientos expuestos a más de 1,200 kilovatios-hora por metro cuadrado al año (kWh/m²/año) de radiación UV mostraron una reducción del 15 % en la capacidad de expansión del carbón en 24 meses, lo que obligó a costosas reaplicaciones. Las terminales de GNL del Ártico se enfrentan a desafíos derivados de los choques criogénicos, ya que muchos recubrimientos epoxi fallan a temperaturas inferiores a -40 °C. Esto ha retrasado la aprobación de permisos en el norte de Canadá y Rusia.
Análisis de segmento
Por tipo de recubrimiento: Los recubrimientos intumescentes mantienen su liderazgo mientras que los híbridos aceleran su crecimiento.
En 2025, los intumescentes representaron el 43.78 % de los ingresos, alcanzando clasificaciones de 60 a 180 minutos con solo una décima parte del peso de los productos cementicios. Esta ventaja es significativa para los refuerzos sísmicos, que buscan limitar la carga muerta adicional. Si bien parten de una base más pequeña, se prevé que los híbridos y las películas con nanotecnología crezcan a una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.87 %, debido a su protección de doble mecanismo que combina la intumescencia con la absorción de calor ablativa. Las capas cementicias, antes preferidas por su bajo precio, están perdiendo terreno debido a su espesor de 25 mm, que reduce el espacio útil del piso y complica el enrutamiento de HVAC (calefacción, ventilación y aire acondicionado). Los ablativos siguen siendo un nicho, destinados a compartimentos aeroespaciales y navales donde el flujo de calor máximo supera los 200 kilovatios por metro cuadrado (kW/m²).
Los recubrimientos intumescentes a base de agua ganaron popularidad tras la entrada en vigor en California de un límite de 50 gramos por litro (g/L) para compuestos orgánicos volátiles (COV). Actualmente, son estándar en las especificaciones para edificios de gran altura, lo que permite su aplicación sin necesidad de respiradores. El Steelmaster 1200WF de Jotun, que cumple con la norma ICC-ES AC23 con un espesor de película seca (DFT) de 1,350 micrómetros (µm), demuestra que la química ecológica puede cumplir con los estándares de rendimiento más exigentes. Estos avances mejoran los márgenes de beneficio y reducen el tiempo de instalación, lo que influye positivamente en las perspectivas del mercado de recubrimientos de protección pasiva contra incendios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: Dominan las resinas basadas en solventes, pero las resinas epoxi 100 % sólidas experimentan un auge.
En 2025, los sistemas a base de solventes capturaron el 34.88% del mercado, especialmente en trabajos de renovación donde el granallado de metal casi blanco no es factible. Sin embargo, las resinas epoxi 100% sólidas están en camino de un CAGR del 7.22% hasta 2031, impulsadas por sus credenciales de cero VOC y la capacidad de volver al servicio el mismo día en edificios ocupados. Las películas a base de agua enfrentan desafíos en áreas húmedas, donde el 80% de humedad relativa (HR) puede extender el curado más allá de las 72 horas, con riesgo de lavado por lluvia. Mientras tanto, las variantes en polvo y curadas con luz ultravioleta (UV) están limitadas a líneas de producción, utilizadas para subchasis automotrices y módulos de acero prefabricados, lo que justifica su inversión de capital con cabinas electrostáticas y lámparas UV.
A partir de enero de 2026, la Directiva de Emisiones Industriales de la Unión Europea (UE) prohibirá las operaciones que emitan más de 50 miligramos por metro cúbico normal (mg/N m³) de COV sin oxidantes térmicos, cuyo coste oscila entre 0.2 y 0.5 millones de euros (0.23 y 0.58 millones de dólares). Esta normativa impulsa al sector hacia la química con un contenido de sólidos en volumen igual o superior al 80 %. PPG prevé que, para 2029, estos grados de alto contenido en sólidos representarán el 55 % de la demanda europea, consolidando así su posición en el mercado de recubrimientos de protección pasiva contra incendios.
Por tipo de sustrato: el acero domina, la madera gana terreno.
En 2025, el acero estructural representó el 56.11 % del volumen de recubrimientos, lo que subraya su uso generalizado en rascacielos, plantas petroquímicas y estaciones de ferrocarril. Sin embargo, la madera de ingeniería, específicamente la madera laminada cruzada y la madera laminada encolada, está en auge, expandiéndose a una tasa de crecimiento anual compuesta (TCAC) del 7.43 %. Este crecimiento se ve respaldado por las enmiendas de 2024 al Código Internacional de la Construcción, que ahora permiten torres de madera maciza de 18 pisos si utilizan recubrimientos con una resistencia al fuego de dos horas. El hormigón necesita películas adicionales en túneles y garajes para combatir incendios por derrames de hidrocarburos que superen los 1,200 °C. Otros sustratos, como el aislamiento de cables, están abriéndose camino en los centros de datos.
La madera presenta necesidades de penetración específicas; para un anclaje eficaz durante la carbonización, las imprimaciones de baja viscosidad deben penetrar de 2 a 3 milímetros (mm) en las fibras. La imprimación híbrida acrílica-epoxi WB Firefilm de Tremco logra una notable penetración del 15 % manteniendo un nivel de COV inferior a 100 g/L. Esto la posiciona favorablemente para los crecientes mercados de madera laminada en Canadá y Escandinavia. Estas innovaciones impulsan un crecimiento progresivo en el mercado de recubrimientos de protección pasiva contra incendios.
Escenario de incendio: La celulosa sigue liderando, la protección criogénica se acelera.
En 2025, las curvas celulósicas estándar representaron el 50.73 % de los gastos, atendiendo a las necesidades de oficinas y viviendas, donde los incendios pueden alcanzar los 925 °C en 60 minutos. Sin embargo, se prevé que los recubrimientos criogénicos para derrames crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.32 %. Con 140 terminales de gas natural licuado (GNL) en construcción, existe una demanda de epoxis que mantengan su ductilidad a -162 °C y puedan soportar las pruebas de fuego de chorro de la Organización Internacional de Normalización (ISO) 22899-1. Las plataformas marinas y las refinerías, que se enfrentan a incendios de hidrocarburos en charcos y chorros, requieren recubrimientos con una cinética de expansión más rápida para soportar temperaturas que pueden alcanzar los 1,100 °C en tan solo cinco minutos.
A partir de 2026, las espumas extintoras fluoradas se eliminarán gradualmente a nivel mundial en virtud del Convenio de Estocolmo. Este cambio está impulsando a los hangares de aviación y a las salas de máquinas navales a buscar soluciones pasivas con una resistencia al fuego de tres horas, reasignando presupuestos que antes se destinaban a sistemas de extinción activa. En consecuencia, el mercado de recubrimientos de protección pasiva contra incendios está experimentando un auge gracias a este efecto de sustitución, una tendencia que no se había previsto del todo en los pronósticos tradicionales.
Por sector de usuario final: La construcción domina, la infraestructura crítica experimenta un fuerte crecimiento.
En 2025, los proyectos comerciales y residenciales representaron el 31.93 % de los gastos, impulsados por oficinas de gran altura, torres de uso mixto y bloques multifamiliares, que contribuyeron con 2.1 millones de metros cuadrados (m²) anuales. Sin embargo, el crecimiento más rápido, con una CAGR del 7.52 %, se observa en los sectores público y de infraestructura crítica, que abarcan centros de datos, hospitales y centros de transporte, a medida que los gobiernos refuerzan las defensas contra posibles fallos en cascada. El sector del petróleo y el gas se mantiene estable, con recubrimientos que constituyen entre el 1.2 % y el 1.8 % del gasto de capital total (capex) en proyectos de transporte y exploración y producción. Las empresas de servicios energéticos ahora especifican películas para proteger los transformadores de temperaturas de arco eléctrico que alcanzan los 10,000 °C. Al mismo tiempo, las fábricas de semiconductores buscan recubrimientos de baja emisión de gases para prevenir la contaminación de las herramientas de obleas.
Los centros de datos a hiperescala, especialmente aquellos con una carga de tecnología de la información (TI) superior a 100 megavatios (MW), ahora deben utilizar recubrimientos que cumplan con la norma UL 2196 en las bandejas de cables, según las directrices de Google establecidas para el primer trimestre de 2025. Este requisito está impulsando la modernización de instalaciones en una superficie significativa de 1.8 millones de m² en Norteamérica y Europa, lo que amplía aún más la presencia del mercado de recubrimientos de protección pasiva contra incendios en el sector de la infraestructura digital.
Análisis geográfico
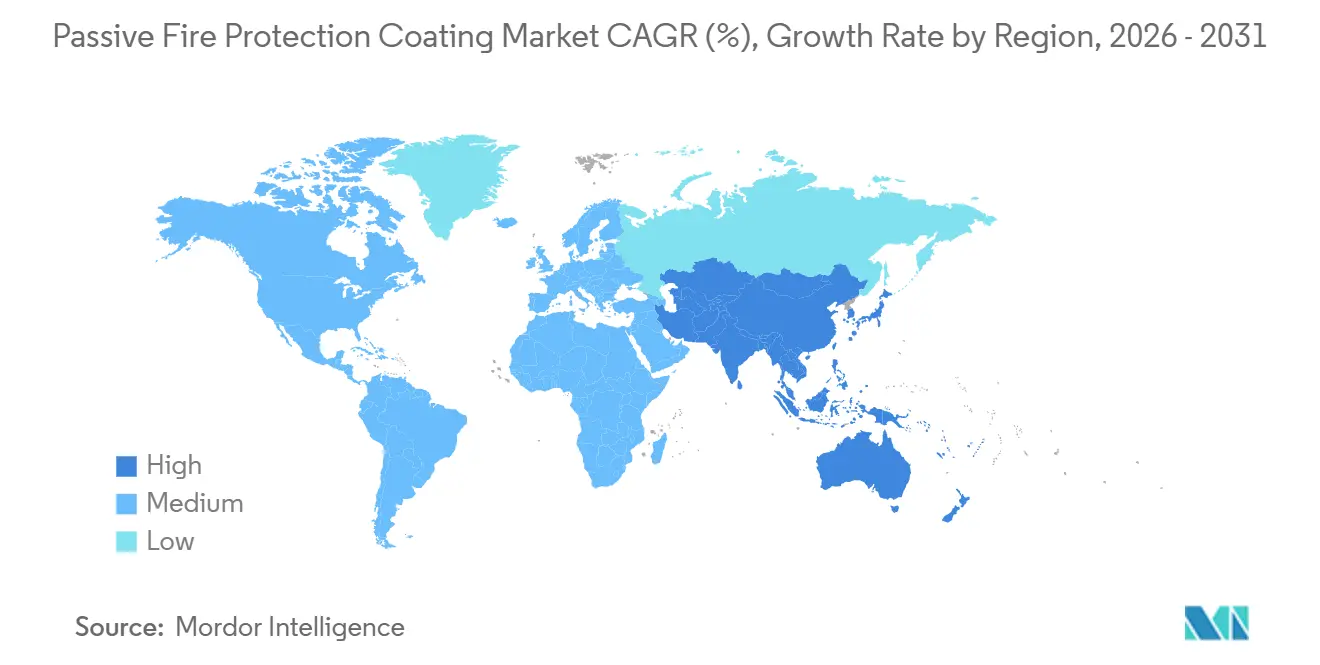
En 2025, la región de Asia-Pacífico representó el 37.43 % de los ingresos y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.21 % hasta 2031. En el marco de su 14.º Plan Quinquenal, China destinó 2.7 billones de CNY (380 millones de USD) a la renovación urbana. Mientras tanto, la Misión Ciudades Inteligentes de la India está mejorando los códigos contra incendios en 100 municipios. A partir de abril de 2025, Japón exigirá recubrimientos intumescentes en edificios de más de 31 metros de altura. En enero de 2026, la Certificación de Edificios Verdes de Corea del Sur introdujo puntos extra por protección pasiva de tres horas, incentivando a los promotores privados a optar por epoxis de alta calidad. Estas iniciativas posicionan a la región de Asia-Pacífico como líder en el mercado de recubrimientos de protección pasiva contra incendios.
El crecimiento de Norteamérica se enfrenta a desafíos debido a la escasez de mano de obra cualificada, lo que conlleva un aumento del 15-22% en los costes de instalación y una prolongación de los plazos de los proyectos de hasta seis semanas. No obstante, la Ley de Inversión en Infraestructura y Empleo de 110 millones de dólares estadounidenses destina fondos para recubrimientos en 18,000 puentes y 12,000 estaciones de transporte público, garantizando una demanda constante valorada entre 1.8 y 2.4 millones de dólares estadounidenses. En Canadá, una actualización del código de construcción de 2025 exige clasificaciones de resistencia al fuego de dos horas para edificios de madera de más de seis plantas, lo que ha provocado un aumento significativo de las ventas en la Columbia Británica y Ontario. Además, los corredores de maquiladoras de México ahora exigen recubrimientos UL 263 para almacenes que manipulan productos inflamables, lo que amplía su adopción en la región.
Europa, Oriente Medio y África están presenciando diversos avances. La revisión del Reglamento de Productos de Construcción (RPC) de la Unión Europea (UE) prevista para el tercer trimestre de 2027 elevará los costes de cumplimiento por producto, favoreciendo a las empresas equipadas con laboratorios certificados según la norma ISO 17025. En el Consejo de Cooperación del Golfo (CCG), un oleoducto de 1.3 billones de dólares exige una resistencia al fuego de dos horas para todas las nuevas terminales, lo que ha provocado un aumento del 23 % en las importaciones de recubrimientos en Dubái y Abu Dabi. Por el contrario, la adopción en África subsahariana es limitada; con seguros contra incendios que cubren menos del 10 % del valor de los edificios y normativas débiles fuera de las principales capitales, el mercado de recubrimientos de protección pasiva contra incendios se limita en gran medida a hospitales públicos y centros de telecomunicaciones.
En Sudamérica se observan diversos avances. El código brasileño, vigente desde marzo de 2025, exige barreras pasivas en torres residenciales de más de 23 metros, lo que afecta a 18 000 edificios. En Argentina, las plantas petroquímicas de Buenos Aires se están modernizando para cumplir con la norma IRAM 11910 sobre hidrocarburos. La iniciativa de resiliencia sísmica de Chile destina 2100 millones de dólares a mejoras intumescentes hasta 2030.
Panorama competitivo
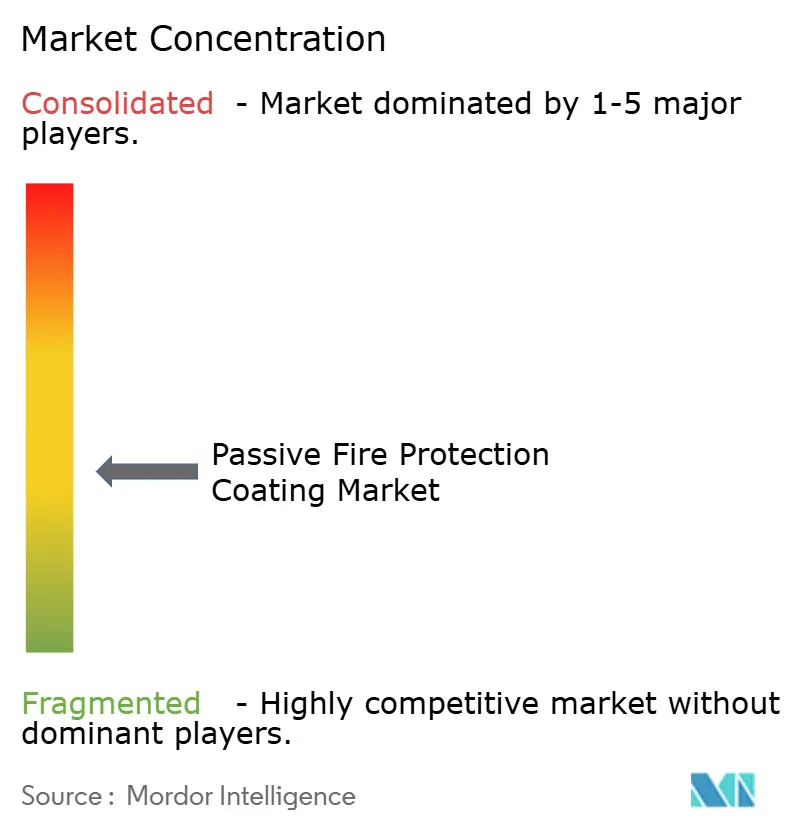
El mercado de recubrimientos de protección pasiva contra incendios está moderadamente fragmentado. Entre las principales empresas se encuentran PPG Industries, Inc., The Sherwin-Williams Company, Akzo Nobel NV, Jotun y Hempel A/S. Las principales estrategias competitivas incluyen la innovación en la formulación, la expansión geográfica y la integración vertical en los servicios de aplicación. En el segundo trimestre de 2025, PPG adquirió una participación del 65 % en una red de aplicadores con sede en Mumbai por 18 millones de dólares, asegurando así los ingresos laborales y optimizando la incorporación de clientes. En marzo de 2026, Sherwin-Williams amplió su planta de Coffeyville para aumentar su capacidad de epoxi 100 % sólido, en consonancia con el límite de compuestos orgánicos volátiles (COV) de la Unión Europea (UE) para 2026.
Empresas regionales como No-Burn y Firefree Coatings obtienen contratos en centros de datos e instalaciones de semiconductores al ofrecer garantías de adhesión de diez años y productos químicos de curado rápido. La integración de gemelos digitales se está convirtiendo en un factor diferenciador importante; el sistema PITT-CHAR NX de PPG integra datos de espesor de carbonización en paneles de control de salud estructural, lo que permite a los operadores ajustar los programas de inspección y reducir los costos totales de propiedad. La próxima validación del Reglamento de Productos de Construcción (RPC) de la UE y el requisito de laboratorio de la norma ISO 17025 de la Organización Internacional de Normalización (ISO) pueden excluir a los formuladores que no estén dispuestos a invertir entre 1.5 y 3 millones de euros (entre 1.75 y 3.50 millones de dólares) en instalaciones acreditadas para ensayos de fuego, lo que podría impulsar la consolidación y aumentar las barreras de entrada.
Líderes de la industria de recubrimientos de protección pasiva contra incendios
La compañía Sherwin-Williams
Jotun
Akzo Nobel NV
Industrias PPG, Inc.
Hempel A / S
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Noviembre de 2025: En ADIPEC, la marca internacional de Akzo Nobel NV presentó Chartek 2218E, un recubrimiento epoxi de baja densidad diseñado para plataformas marinas. Este producto forma parte de las soluciones de recubrimiento de protección pasiva contra incendios, que ofrecen mayor seguridad gracias al aislamiento térmico y la resistencia al fuego.
- Marzo de 2025: Hempel A/S presentó Hempafire Extreme 550, un recubrimiento de protección pasiva contra incendios sin disolventes, certificado para una resistencia al fuego celulósica de cuatro horas. El producto está diseñado para ser compatible con imprimaciones al agua, lo que ofrece mayor seguridad y cumplimiento normativo para aplicaciones industriales y de construcción.
Alcance del informe sobre el mercado global de recubrimientos de protección pasiva contra incendios
Los recubrimientos de protección pasiva contra incendios son materiales que se aplican a elementos estructurales, como el acero, para aislar y retrasar la propagación del fuego sin intervención humana. Estos recubrimientos forman una barrera protectora carbonizada que mantiene la integridad estructural durante un incendio y da tiempo para la evacuación.
El mercado de recubrimientos de protección pasiva contra incendios se segmenta por tipo de recubrimiento, tecnología, sustrato, escenario de incendio, industria de usuario final y geografía. Por tipo de recubrimiento, el mercado se segmenta en recubrimientos intumescentes, recubrimientos cementosos, recubrimientos ablativos y recubrimientos híbridos/nano-mejorados. Por tecnología, el mercado se segmenta en base solvente, base agua, epoxi 100% sólidos y polvo y curado UV. Por sustrato, el mercado se segmenta en acero estructural, hormigón, madera y otros sustratos (plásticos, cables, compuestos). Por escenario de incendio, el mercado se segmenta en protección contra incendios celulósica, protección contra incendios de hidrocarburos en piscinas y chorros, y protección contra derrames criogénicos. Por industria de usuario final, el mercado se segmenta en construcción comercial y residencial, petróleo y gas (up-, mid- y downstream), energía y electricidad (convencional y renovable), fabricación industrial, transporte (marítimo, aeroespacial, ferroviario) e infraestructura pública y crítica. El informe también abarca el tamaño del mercado y las previsiones para los recubrimientos de protección pasiva contra incendios en 17 países de las principales regiones. El tamaño del mercado y las previsiones se presentan en términos de valor (USD).
| Recubrimientos intumescentes |
| Recubrimientos cementosos |
| Recubrimientos ablativos |
| Recubrimientos híbridos/nano-mejorados |
| Base de solvente |
| Basado en agua |
| Epoxi 100% sólidos |
| Polvo y curado UV |
| Acero estructural |
| Concreto |
| Madera |
| Otros sustratos (plásticos, cables, compuestos) |
| Protección contra incendios celulósica |
| Protección contra incendios de piscinas y chorros de hidrocarburos |
| Protección contra derrames criogénicos |
| Construcción comercial y residencial |
| Petróleo y gas (fases ascendente, intermedia y descendente) |
| Energía y potencia (convencional y renovable) |
| Manufactura Industrial |
| Transporte (marítimo, aeroespacial, ferroviario) |
| Infraestructura pública y crítica |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de APAC | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de revestimiento | Recubrimientos intumescentes | |
| Recubrimientos cementosos | ||
| Recubrimientos ablativos | ||
| Recubrimientos híbridos/nano-mejorados | ||
| por Tecnología | Base de solvente | |
| Basado en agua | ||
| Epoxi 100% sólidos | ||
| Polvo y curado UV | ||
| por sustrato | Acero estructural | |
| Concreto | ||
| Madera | ||
| Otros sustratos (plásticos, cables, compuestos) | ||
| Por escenario de incendio | Protección contra incendios celulósica | |
| Protección contra incendios de piscinas y chorros de hidrocarburos | ||
| Protección contra derrames criogénicos | ||
| Por industria del usuario final | Construcción comercial y residencial | |
| Petróleo y gas (fases ascendente, intermedia y descendente) | ||
| Energía y potencia (convencional y renovable) | ||
| Manufactura Industrial | ||
| Transporte (marítimo, aeroespacial, ferroviario) | ||
| Infraestructura pública y crítica | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de APAC | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de recubrimientos de protección pasiva contra incendios en 2031?
Se espera que el tamaño del mercado de recubrimientos de protección pasiva contra incendios crezca de 4.86 millones de dólares en 2025 a 5.18 millones de dólares en 2026, y se prevé que alcance los 7.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.57% durante el período 2026-2031.
¿Qué tipo de recubrimiento tiene la mayor cuota de mercado?
En 2025, el recubrimiento intumescente lideró el mercado de recubrimientos de protección pasiva contra incendios con una cuota del 43.78%.
¿Qué segmento tecnológico está creciendo más rápido?
Se prevé que los sistemas epoxi 100% sólidos registren la tasa de crecimiento anual compuesta (CAGR) más alta, del 7.22%, hasta 2031.
¿Qué región se expandirá más rápidamente?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.21% gracias al gasto sostenido en infraestructura urbana.


