

Tamaño y participación del mercado de materiales para patrones
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
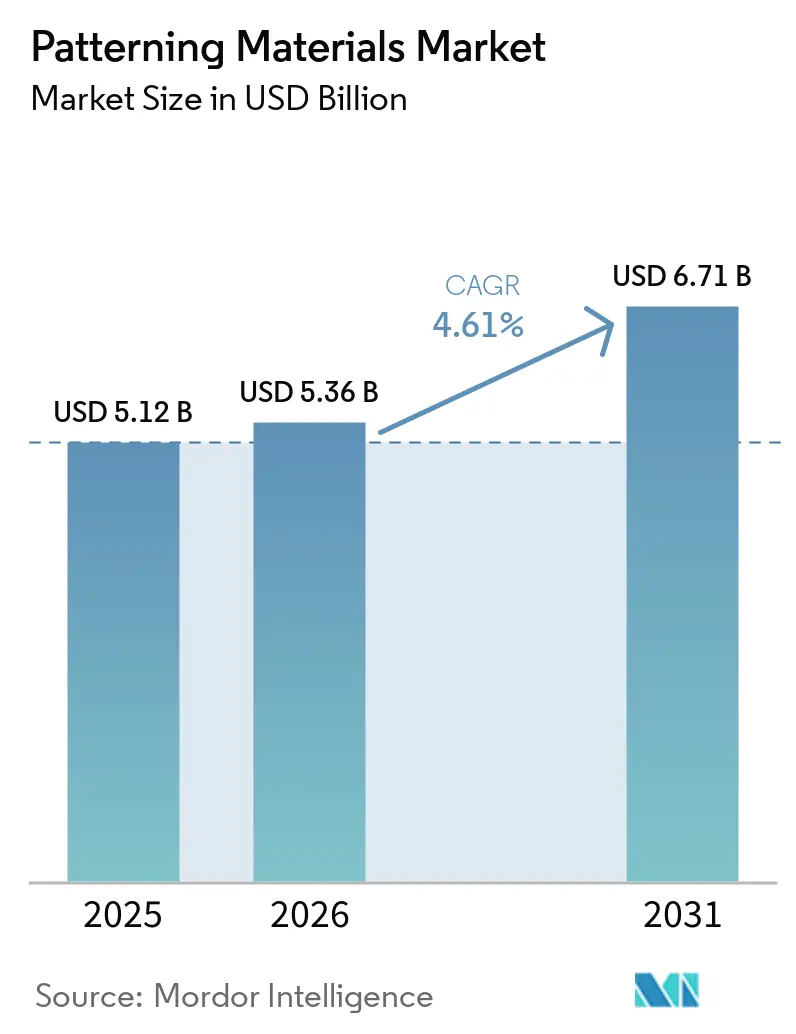
| Tamaño del mercado (2026) | USD 5.36 mil millones |
| Tamaño del mercado (2031) | USD 6.71 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.61% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales para patrones por Mordor Intelligence
Se espera que el tamaño del mercado de materiales de modelado crezca de USD 5.12 mil millones en 2025 a USD 5.36 mil millones en 2026 y se prevé que alcance USD 6.71 mil millones para 2031 con un CAGR del 4.61% durante 2026-2031. En los nodos sub-3 nm, las fotorresistencias premium de ultravioleta extremo (EUV) y de alta apertura numérica (alta NA) están capturando un valor significativo. Por el contrario, las químicas tradicionales de 193 nm secas y de inmersión siguen dominando, sirviendo como los caballos de batalla de alto volumen para los nodos maduros. Estos nodos maduros abastecen principalmente a sectores como el automotriz, el industrial y el Internet de las cosas. La región de Asia-Pacífico, impulsada por expansiones impulsadas por subsidios en Japón y el establecimiento de nuevas fábricas en China, ahora representa una porción significativa de los inicios de obleas globales. Este dominio garantiza una demanda constante de fotorresistencias convencionales y recubrimientos antirreflectantes de alta gama. Las tensiones geopolíticas están transformando el panorama de los materiales de modelado. En particular, la adquisición de JSR por parte del Estado japonés y sus restricciones a la exportación han incrementado la preocupación por la dependencia entre los compradores internacionales. Por otro lado, tendencias como la electrificación del sector automotriz, la adopción de la alimentación por la parte posterior y la aparición del empaquetado de chips no solo modifican los requisitos de espesor de las películas de fotorresistencia, sino que también amplían las perspectivas de ingresos para las formulaciones especializadas. Este cambio contribuye a mitigar la caída de los precios unitarios en el segmento de nodos maduros.
Conclusiones clave del informe
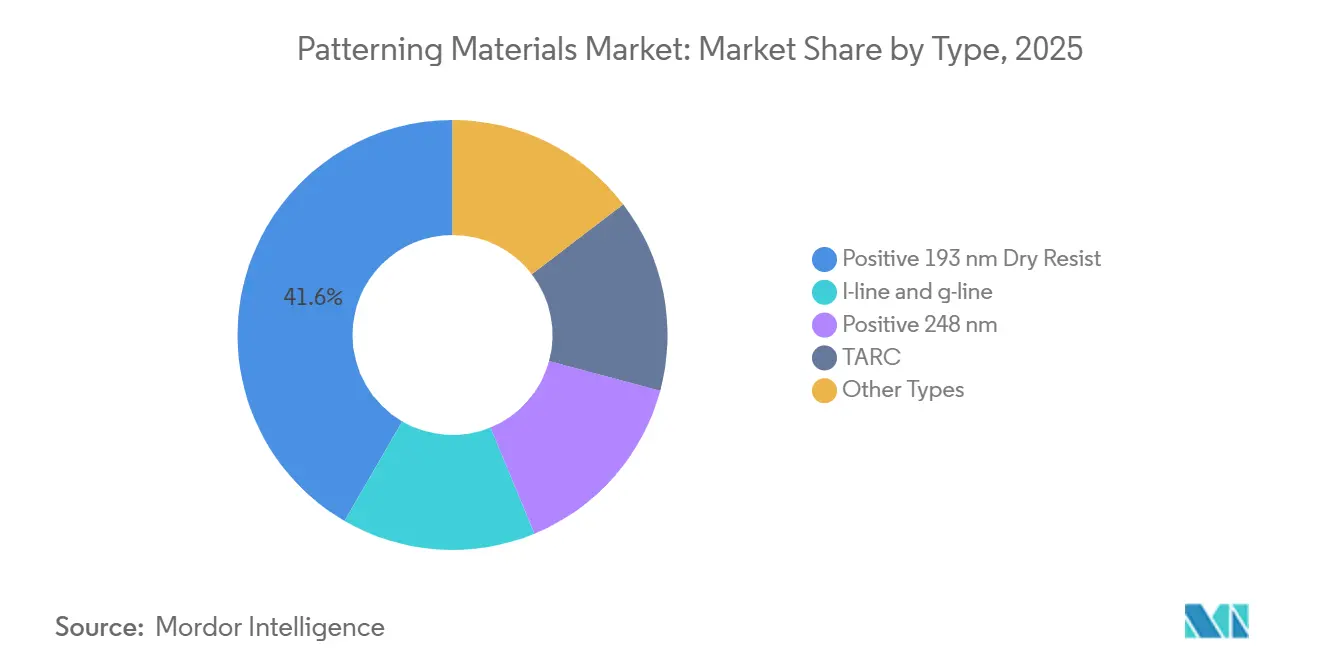
- Por tipo, la resina seca positiva de 193 nm lideró con el 41.62 % de la cuota de mercado de materiales de modelado en 2025. Se prevé que los recubrimientos antirreflectantes de alta gama registren una tasa de crecimiento anual compuesta (CAGR) del 6.54 % hasta 2031, la más rápida entre todas las químicas.
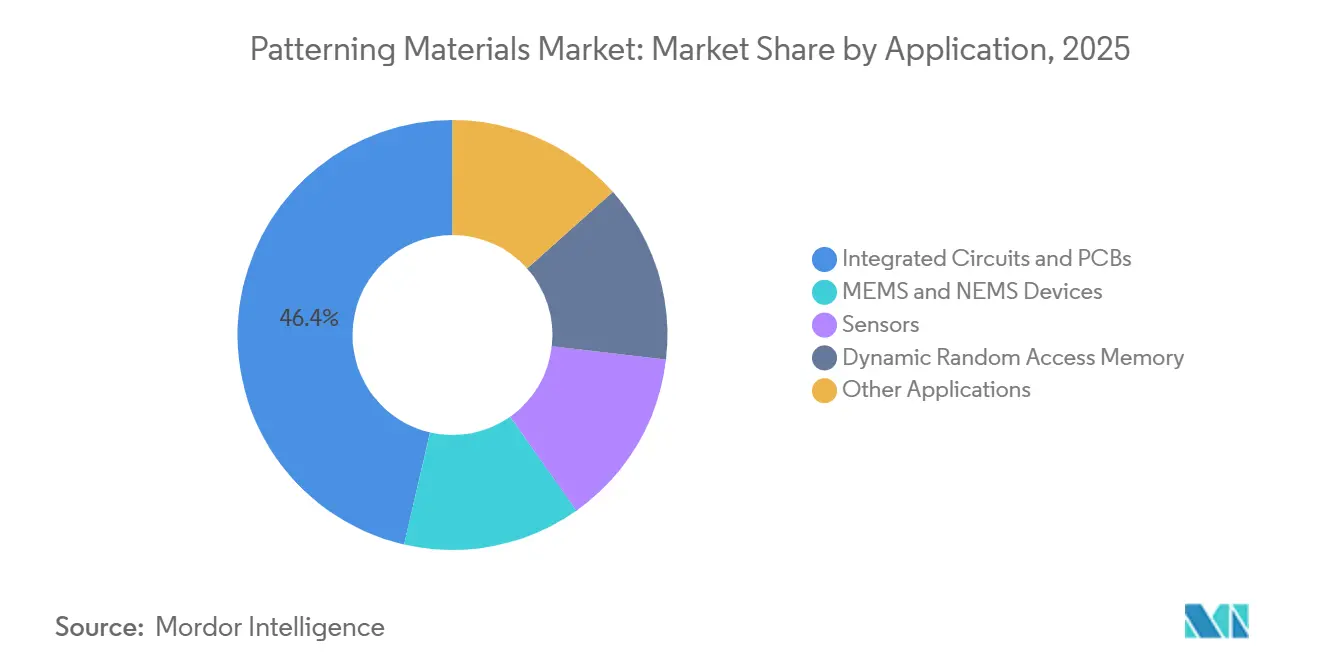
- Por aplicación, los circuitos integrados y las placas de circuito impreso representaron el 46.37 % de los ingresos en 2025, mientras que se prevé que los sensores crezcan a una tasa compuesta anual del 7.12 % hasta 2031.
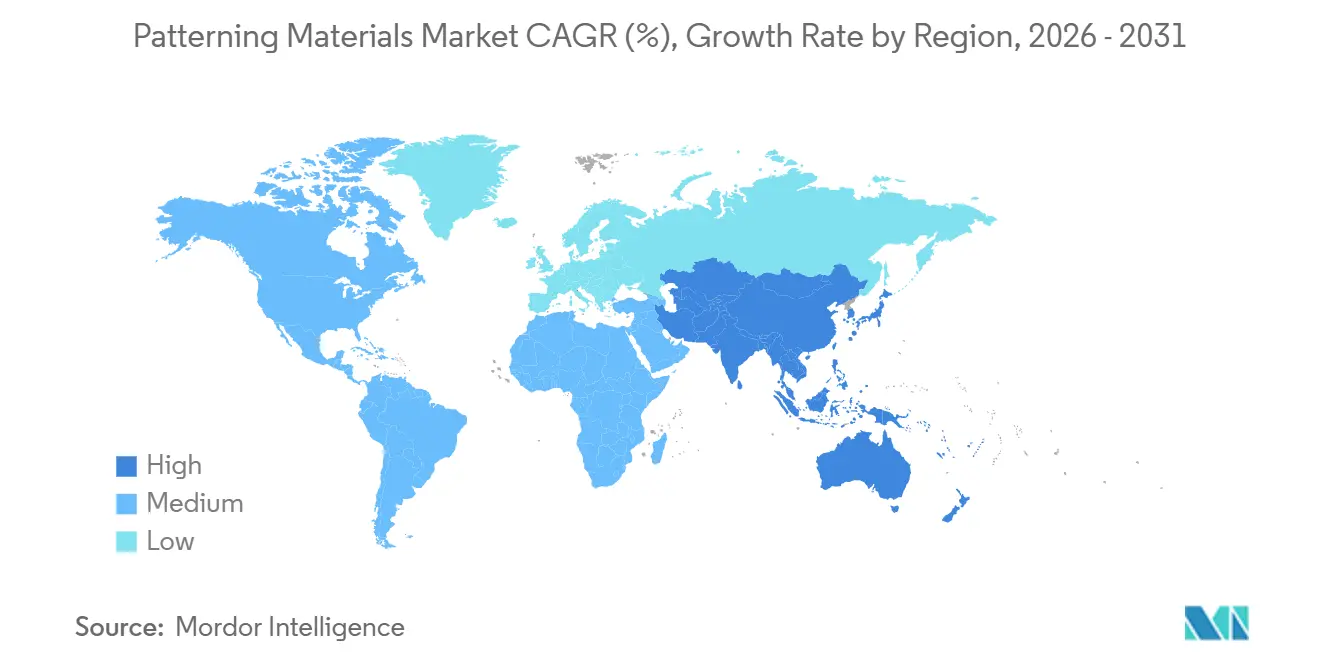
- Geográficamente, la región de Asia-Pacífico representó el 68.44% del tamaño del mercado de materiales para estampados en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (CAGR) del 6.83% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de materiales para patrones
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de las fábricas de semiconductores en Asia-Pacífico | + 1.80% | China, Japón, Corea del Sur, Taiwán; repercusiones en la ASEAN. | Mediano plazo (2-4 años) |
| La transición a EUV y alta NA impulsa la demanda de fotorresistencias avanzadas. | + 1.20% | Corea del Sur, Taiwán, Estados Unidos | Largo plazo (≥ 4 años) |
| Aumento de los sensores especializados impulsado por la electrónica automotriz. | + 0.90% | China, Alemania, Estados Unidos | Mediano plazo (2-4 años) |
| Suministro de energía en la parte posterior y dispositivos GAA que alteran las especificaciones de la resistencia. | + 0.60% | Taiwán, Corea del Sur, Estados Unidos | Largo plazo (≥ 4 años) |
| Incentivos para la relocalización de la producción que crean reservas de suministro locales. | + 0.50% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión rápida de las fábricas de semiconductores en Asia-Pacífico
Entre 2026 y 2029, decenas de fábricas de semiconductores subvencionadas, actualmente en construcción en China, Japón y Corea del Sur, están preparadas para aumentar su producción mensual en millones de obleas de 300 mm. Este incremento elevará la demanda estructural de recubrimientos antirreflectantes secos, de inmersión y superiores de 193 nm, fundamentales para el mercado de materiales de modelado. TSMC ha destinado un capital sustancial para 2026, con una parte significativa destinada a modernizar su campus de Kumamoto para líneas de 3 nm. Estas líneas avanzadas requieren fotorresistencias tanto para litografía ultravioleta extrema (EUV) como convencionales en sus apilamientos multicapa. En una iniciativa estratégica, el Ministerio de Economía, Comercio e Industria de Japón ha introducido incentivos para fortalecer a los fabricantes locales de materiales. Esta medida garantiza un suministro constante y de corto alcance de polímeros y solventes de alta pureza. Por otro lado, China está estableciendo rápidamente plantas de 28 nm y 40 nm como contramedida a los controles de exportación. Esta estrategia no solo mitiga el impacto de estos controles, sino que también garantiza que las químicas positivas de 193 nm operen a su máxima capacidad, incluso con el auge de la litografía EUV . Las implicaciones de esta estrategia se extienden a las resinas de película gruesa, fundamentales para las capas de redistribución de empaques avanzados. Esto es crucial, ya que cada nuevo chip lógico se integra finalmente en un módulo multichip, lo que exige un paso de RDL más fino.
La transición a EUV y High-NA impulsa la demanda de fotorresistencias avanzadas.
A principios de 2026, los escáneres de alta NA de ASML demostraron un tiempo de actividad impresionante, procesando eficientemente una cantidad sustancial de obleas [1] ASML Holding NV, “High-NA EUV System Performance”, asml.com . Este hito destaca su viabilidad comercial para nodos de 2 nm y menores. La óptica de alta NA, que reduce la profundidad de enfoque a la mitad, requiere una transición de las resinas químicamente amplificadas a óxidos metálicos y otras alternativas de alta absorción. Este cambio es esencial para mantener la fidelidad del patrón en películas de menos de 30 nm. La línea Kashima de ADEKA, programada para comenzar en 2028, suministrará precursores a los gigantes de la industria Samsung y SK Hynix. Al mismo tiempo, Imec ha demostrado con éxito capacidades de paso de 16 nm, lo que indica su preparación para la producción en masa. Esta tecnología presenta un tiempo de exposición acortado, con átomos metálicos que absorben significativamente más fotones EUV. Esta mejora no solo reduce la duración de la exposición, sino que también disminuye las tasas de defectos estocásticos que se observan típicamente con polímeros a base de carbono. Sin embargo, debido a las limitaciones de capacidad, las fundiciones están firmando cada vez más contratos de suministro plurianuales. Si bien estos acuerdos aumentan los costos unitarios inmediatos, desempeñan un papel crucial para salvaguardar los cronogramas esenciales de aumento de producción en Norteamérica.
Aumento de los sensores especializados impulsado por la electrónica automotriz.
Los vehículos eléctricos ahora albergan miles de chips, triplicando la cantidad presente en los modelos tradicionales de combustión interna. La mayoría de estos chips operan en nodos entre 65 nm y 28 nm, aprovechando familias de fotorresistencias ya establecidas. Los sistemas avanzados de asistencia al conductor (ADAS) requieren LiDAR de alta resolución, radar de 77 GHz y sensores de imagen. Cada componente aumenta el volumen de obleas, incrementando la demanda de fotorresistencias gruesas diseñadas para estructuras MEMS de alta relación de aspecto. La iniciativa Semicon India de la India está mejorando las capacidades regionales para chips analógicos y sensores especializados. Simultáneamente, las fundiciones en Taiwán y Corea del Sur están lanzando líneas especializadas adaptadas a la fotónica de silicio. Además, las películas gruesas con patrones son cruciales para crear capas de redistribución. Estas capas conectan sin problemas los chips de sensores con los chiplets de computación en los vehículos autónomos, lo que pone de manifiesto una demanda intersectorial. Esta expansión amplía el mercado potencial para los materiales de modelado, llegando más allá de los nodos lógicos centrales tradicionales.
Suministro de energía por la parte posterior y dispositivos GAA que alteran las especificaciones de espesor de la resistencia.
Los nodos 18A de Intel, el próximo A16 de TSMC y el SF2Z de Samsung están liderando una tendencia al trasladar las líneas de alimentación a la parte posterior de la oblea. Este cambio arquitectónico exige pasos de litografía adicionales en obleas adelgazadas después del ensamblaje, reduciendo las barras de superposición a menos de 5 nm. Estos contactos en la parte posterior requieren fotorresistencias ultrafinas de alta selectividad. Dichas fotorresistencias deben soportar el grabado por plasma y, al mismo tiempo, garantizar un desarrollo impecable en silicio frágil. Simultáneamente, las nanohojas de compuerta envolvente están superando los límites, reduciendo los márgenes de rugosidad del ancho de línea a menos de 2 nm. Lam Research ha presentado un prototipo de fotorresistencia seca depositada por vapor que cumple con estos exigentes estándares. Este prototipo ofrece capacidades de impresión EUV única con dosis inferiores a 20 mJ/cm², evitando la fase de procesamiento húmedo que puede distorsionar los patrones. En conjunto, estas innovaciones señalan una creciente fuente de ingresos para las fotorresistencias metalorgánicas, a medida que el mercado de materiales de modelado se orienta hacia topologías de dispositivos de vanguardia inferiores a 1 nm.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste y capacidad limitada de las fotorresistencias de grado EUV. | -0.80% | Corea del Sur, Taiwán, Estados Unidos | Corto plazo (≤ 2 años) |
| Normativas estrictas sobre emisiones de disolventes | -0.50% | Europa, Norteamérica; repercusiones en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Los cuellos de botella en metrología provocan retrabajos relacionados con defectos. | -0.30% | Global; agudo en fábricas de vanguardia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto coste y capacidad limitada de las fotorresistencias de grado EUV.
Los precios de las fotorresistencias EUV son varias veces superiores a los de sus homólogas de inmersión de 193 nm. Además, las fotorresistencias EUV requieren cadenas de suministro especializadas libres de fluoruro, que son escasas entre los actores de la industria. Si bien solo ADEKA e Inpria han reconocido públicamente su producción de óxido metálico a escala comercial, se prevé que la primera línea de producción de ADEKA alcance su plena capacidad recién en 2029. Actualmente, los envíos de escáneres son limitados y los pedidos de cada herramienta de alta apertura numérica dependen en gran medida de unos pocos acuerdos de suministro a largo plazo. Ante esta situación, las fundiciones están sobrevendiendo sus asignaciones de fotorresistencia, lo que eleva los costos por oblea durante las fases iniciales de producción. Esta presión sobre los precios se ve acentuada por la decisión de Samsung en 2025 de reducir la dispensación de fotorresistencia por capa, lo que revela la volatilidad de los ingresos en el mercado de materiales de modelado.
Normativas estrictas sobre emisiones de disolventes
La Agencia Europea de Sustancias Químicas (ECHA) aboga por límites en compuestos PFAS individuales [2] Agencia Europea de Sustancias Químicas, “Propuesta de restricción de PFAS V14”, echa.europa.eu . Esta medida podría amenazar las capas superiores de fotorresistencia ricas en fluoropolímeros, que podrían enfrentar prohibiciones ya en 2028. Un análisis del Parlamento Europeo advirtió que una prohibición generalizada podría generar pérdidas sustanciales para el sector de semiconductores. Como resultado, los grupos de presión de la industria están presionando para obtener exenciones basadas en el uso controlado. Si bien la resistencia ArF sin flúor de Fujifilm y el polímero EUV a base de biomasa de Oji muestran un potencial técnico prometedor, consumen solo una fracción del volumen de líquido que normalmente se requiere para el recubrimiento por centrifugación. Esta limitación restringe los ingresos de los proveedores y prolonga el tiempo necesario para recuperar los costos de los equipos de capital. Además, la carga financiera del cumplimiento desvía recursos de la investigación y el desarrollo, lo que obstaculiza la innovación a corto plazo.
Análisis de segmento
Por tipo: Las plataformas de 193 nm de alto volumen mantienen el núcleo de ingresos.
En 2025, el mercado de materiales de modelado experimentó una contribución significativa de la resina seca positiva de 193 nm, que alcanzó una cuota del 41.62 %. Este segmento está preparado para un crecimiento constante, impulsado por las nuevas fábricas chinas que apuntan a líneas de 28 nm y 40 nm. Por otro lado, se proyecta que los recubrimientos antirreflectantes de alta gama crecerán a una tasa del 6.54 % durante el período de pronóstico de 2026-2031. Este crecimiento se atribuye en gran medida a las demandas de los escáneres EUV, que requieren pilas multicapa para reducir el efecto de muesca reflectante en ópticas de alta NA. La tecnología antirreflectante de Brewer Science ha encontrado un socio en Nissan Chemical. Si bien las resinas positivas de 248 nm son compatibles con la lógica heredada y los MEMS de película gruesa, su crecimiento se ve superado por la creciente demanda de químicas más nuevas. Las resinas secas de óxido metálico y deposición de vapor, aunque lideran el mercado, enfrentan importantes incertidumbres. Su futuro depende de técnicas de deposición escalables y de la aprobación regulatoria de generadores de fotoácido innovadores.
Entre 2026 y 2031, el panorama competitivo se intensificará. Las empresas líderes en recubrimiento por centrifugación están reduciendo los volúmenes de dispensación para contrarrestar la amenaza de la disrupción causada por las resinas secas. Mientras tanto, el respaldo de Lam Research e IBM a las películas desarrolladas con plasma, que prometen ventajas como la triple absorción de fotones y la rentabilidad de una sola impresión, está transformando el mercado de materiales de modelado. Una vez que Europa establezca sus límites, las resinas libres de sustancias perfluoroalquiladas y polifluoroalquiladas podrían desencadenar una transformación similar para los materiales de 248 nm y de línea i. Los proveedores con experiencia en polímeros libres de óxido metálico y flúor están preparados para generar ingresos adicionales para 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los sensores se aceleran, los ingresos por circuitos integrados mantienen el dominio.
En 2025, los circuitos integrados y las PCB representaron el 46.37 % de los ingresos, impulsados por los dispositivos lógicos y de memoria. Estos dispositivos lograron estabilizar los precios de venta promedio, contrarrestando una desaceleración en el crecimiento de la producción de obleas. A medida que la memoria de acceso aleatorio dinámico (DRAM) adopta cada vez más la litografía EUV, la introducción de HBM4 por parte de Samsung aumenta la presión sobre las resinas de obleas ultrafinas en pilas 3D de 16 capas. El mercado de materiales de modelado para el segmento de circuitos integrados se encuentra en una trayectoria de crecimiento constante durante el período de pronóstico de 2026-2031. Sin embargo, los sensores están superando a todas las demás aplicaciones, con una CAGR del 7.12 %. Este aumento se debe a la creciente integración de radar, LiDAR e imágenes de alta resolución en sistemas avanzados de asistencia al conductor. A medida que las químicas de película gruesa encuentran aplicaciones en espejos MEMS y diafragmas de presión, los proveedores especializados están descubriendo vías más allá del saturado mercado lógico.
La diversificación geográfica está en auge: India está impulsando fábricas de nodos maduros para sensores y salidas analógicas, mientras que los países de la ASEAN están reforzando las plantas de ensamblaje para capas de redistribución. Se observa un notable aumento en la demanda de fotorresistencias químicamente amplificadas, especialmente para líneas RDL con patrones de menos de 2 µm. Estas se están adaptando para la distribución de capas a nivel de oblea, en línea con la creciente tendencia de la arquitectura de chiplets. La aparición de módulos multiaplicación implica que cada placa de cámara o radar ahora requiere al menos dos pasadas de litografía a nivel de encapsulado. Este requisito no solo incrementa el volumen total de fotorresistencia por circuito integrado, sino que también pone de manifiesto la diversificación dentro del mercado de materiales de modelado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de materiales de patronaje en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico, que representará el 68.44 % del consumo mundial en 2025, crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.83 % hasta 2031. Este crecimiento se debe en gran medida a los programas de subvenciones en Japón, China y Corea del Sur, que fortalecen sus ecosistemas de fundición y materiales. En esta región, JSR, Tokyo Ohka Kogyo y Shin-Etsu Chemical dominan el mercado, liderando la exportación de fotorresistencias comerciales. Estas empresas utilizan estratégicamente las licencias de exportación, lo que les permite influir en los planes globales de inicio de producción de obleas en cuestión de semanas. Si bien se espera que las nuevas fábricas chinas superen a las de Taiwán en la producción de nodos maduros para 2027, aún dependen en gran medida de las importaciones de fotorresistencias de alta pureza procedentes de Japón. Esta dependencia hace que las empresas líderes chinas sean vulnerables a las interrupciones, especialmente dado el actual contexto geopolítico.
Mercado de materiales para estampados en Norteamérica
América del Norte, impulsada por la Ley CHIPS, está experimentando una intensa actividad: la megaplanta de Intel en Ohio, el campus de TSMC en Arizona y el proyecto de Samsung en Taylor se están preparando para iniciar importantes ciclos mensuales de producción de obleas para 2030. DuPont se está expandiendo agresivamente, duplicando su capacidad de fotorresistencia en la planta de Sasakami y presentando una línea piloto avanzada en Texas. Lam Research está causando sensación al introducir su fotorresistencia seca Aether a los fabricantes de lógica estadounidenses. A pesar de los retrasos en la aprobación de nuevos generadores de fotoácido, los grupos de trabajo interinstitucionales, con el respaldo de fondos de defensa, están acelerando las revisiones, lo que subraya el compromiso de la región con el mercado de materiales de modelado.
Mercado europeo de materiales para estampados
Europa, la más pequeña de las tres principales zonas de demanda, está experimentando un auge en la actividad legislativa. La planta de ESMC en Dresde, amparada por la Ley de Chips 2.0 de la UE, produce localmente nodos para aplicaciones automotrices. Esto ha impulsado a Merck y BASF a aumentar su producción regional de solventes de alta pureza. Sin embargo, los debates en curso sobre las sustancias PFAS ensombrecen las perspectivas a largo plazo; un umbral estricto podría requerir una reformulación completa de cada familia de fotorresistencias. Los proveedores están trasladando de forma preventiva la investigación y el desarrollo a salas blancas japonesas, donde las restricciones sobre las sustancias PFAS son más laxas. Esta medida, si bien protege sus intereses, traslada inadvertidamente la propiedad intelectual fuera de Europa, justo cuando la producción de obleas comienza a expandirse dentro del continente.
Panorama competitivo
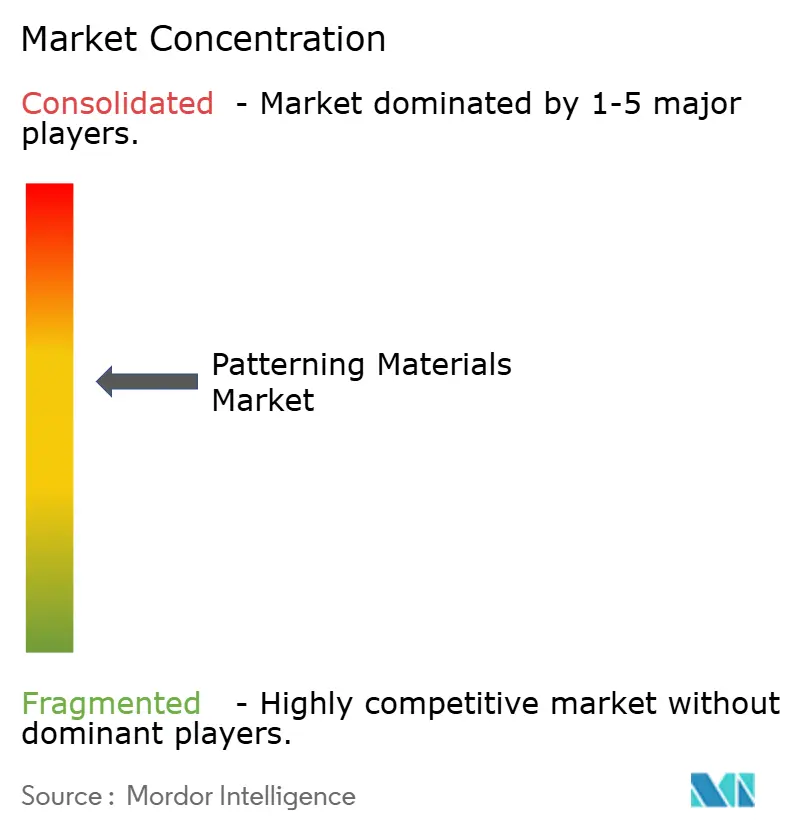
El mercado de materiales para la fabricación de patrones está moderadamente consolidado. Tres gigantes japoneses —JSR, Tokyo Ohka Kogyo y Shin-Etsu Chemical— dominan el panorama comercial de las fotorresistencias. Simultáneamente, cuatro proveedores de resinas y generadores de fotoácidos controlan una participación significativa en el mercado de monómeros especiales. En una jugada estratégica, la adquisición de JSR por parte del Estado japonés en 2025 no solo garantiza el control nacional, sino que también facilita restricciones selectivas a las exportaciones, una táctica ya empleada para detener los envíos a China a finales de 2025. Corea del Sur, mediante iniciativas como SK Hynix y el programa EUV de Dongjin Semichem, se ha propuesto ambiciosamente reducir su dependencia de las importaciones para 2030. Sin embargo, lograr la sustitución total sigue siendo un desafío, especialmente con los obstáculos de calificación en los nodos de 2 nm.
Se prevé una disrupción en los ámbitos de las resinas de óxido metálico y los polímeros sin flúor. La planta de ADEKA en Kashima presentará la primera línea de óxido metálico de alto volumen en 2028. Sin embargo, con una capacidad limitada, se vislumbra escasez durante al menos los tres años siguientes. Lam Research apuesta por su resina seca depositada por vapor, posicionándola como una alternativa integrada en el proceso. Al agrupar herramientas de grabado y cámaras de deposición en módulos llave en mano, pretenden captar una cuota de mercado significativa de recubrimientos de nodo avanzado para 2031, en función de las tasas de adopción. Las empresas establecidas se están diversificando mediante alianzas estratégicas: TSMC está canalizando recursos hacia la investigación y el desarrollo conjuntos con Shin-Etsu y JSR, con el objetivo de ser pioneras en resinas de 2 nm. Simultáneamente, Tokyo Ohka Kogyo está invirtiendo en una planta en Corea del Sur, una medida para apaciguar a la clientela local en medio de las tensiones de exportación.
El panorama regulatorio está intensificando la competencia. Las soluciones de Fujifilm para ArF y nanoimpresión sin flúor han obtenido la aprobación ambiental inicial, lo que garantiza el cumplimiento normativo para las fábricas, aunque con una ligera pérdida de rendimiento. La resina EUV de biomasa de Oji, que muestra mejoras en la sensibilidad en las evaluaciones de laboratorio, aún debe superar las exhaustivas evaluaciones de variabilidad estocástica. El Ministerio de Economía, Comercio e Industria está impulsando un centro de desarrollo abierto para EUV de alta apertura numérica en Hokkaido, cuya inauguración está prevista para 2029. Esta iniciativa, que aúna la experiencia nacional, tiene el potencial de establecer estándares globales, consolidando aún más la posición de Japón como referente tecnológico en el ámbito de los materiales de modelado.
Líderes de la industria de materiales para patrones
DuPont
Corporación Fujifilm Holdings
Corporación JSR
Shin-Etsu Chemical Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Lam Research e IBM Research iniciaron una colaboración de cinco años en el Albany NanoTech Complex para integrar la resina seca depositada por vapor de Aether con flujos de procesos EUV de alta apertura numérica, con el objetivo de alcanzar nodos inferiores a 1 nm.
- Marzo de 2026: JK Materials Co., uno de los principales proveedores de materiales semiconductores especializados, ha finalizado la construcción de una nueva planta de fabricación. Esta planta producirá una amplia gama de materiales para la fabricación de patrones de semiconductores.
Alcance del informe sobre el mercado global de materiales para patrones
La fotolitografía es una técnica esencial para la creación de circuitos integrados en obleas durante el proceso de fabricación de dispositivos electrónicos. Los materiales de fotolitografía son películas poliméricas, también conocidas como fotorresistencias, que se modelan al exponerlas a luz de longitudes de onda específicas. Estos materiales se utilizan principalmente en la fabricación de placas de circuitos impresos.
El mercado de materiales de modelado se segmenta por tipo, aplicación y geografía. Por tipo, se divide en líneas I y G, fotorresistencias secas positivas de 248 nm y 193 nm, TARC y otros tipos. Por aplicación, se segmenta en circuitos integrados y PCB, dispositivos MEMS y NEMS, sensores, memoria de acceso aleatorio dinámico y otras aplicaciones. El informe también incluye el tamaño del mercado y las previsiones para materiales de modelado en 11 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han calculado en función del valor (USD).
| línea i y línea g |
| Positivo 248nm |
| Resistencia seca positiva de 193 nm |
| TARC |
| Otros tipos |
| Circuitos Integrados y PCB |
| Dispositivos MEMS y NEMS |
| de altura |
| Memoria dinámica de acceso aleatorio |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Resto del mundo |
| Por Tipo | línea i y línea g | |
| Positivo 248nm | ||
| Resistencia seca positiva de 193 nm | ||
| TARC | ||
| Otros tipos | ||
| por Aplicación | Circuitos Integrados y PCB | |
| Dispositivos MEMS y NEMS | ||
| de altura | ||
| Memoria dinámica de acceso aleatorio | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Resto del mundo | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de materiales para estampados en 2031?
El mercado de materiales para estampados alcanzó un valor de 5.36 millones de dólares en 2026, y se prevé que llegue a los 6.71 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.61%.
¿Qué tecnología de resistencia química tiene actualmente la mayor cuota de mercado?
Las resinas fotorresistentes positivas de 193 nm representaron el 41.62% de los ingresos mundiales en 2025.
¿Qué segmento de aplicaciones crecerá más rápido hasta 2031?
Se prevé que los sensores registren una tasa de crecimiento anual compuesta (CAGR) del 7.12%, superando a todos los demás usos finales.
¿Por qué son importantes las resinas de óxido metálico para la litografía de próxima generación?
Absorben entre 3 y 5 veces más fotones EUV que los polímeros a base de carbono, lo que permite la creación de patrones en una sola impresión en nodos inferiores a 2 nm.
¿Cómo influirá la normativa sobre PFAS en los proveedores?
Unas limitaciones más estrictas podrían forzar una rápida transición a fotorresistencias libres de flúor, obligando a los proveedores a renovar sus líneas de productos o arriesgarse a perder el acceso al mercado.


